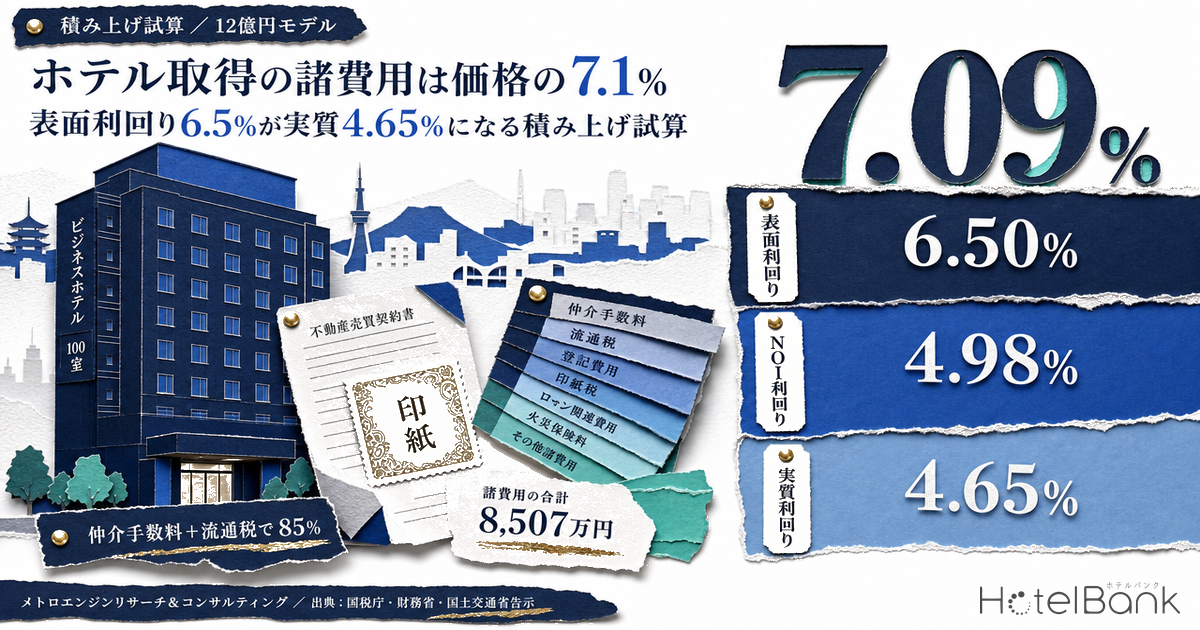
ホテルを買うとき、売買契約書に書かれた金額は支払総額ではない。仲介手数料、不動産取得税、登録免許税、印紙税、司法書士報酬、デューデリジェンス費用、融資関連費用——価格の外側に積み上がるこれらの費目は、12億円の宿泊特化型ホテルで合計8,507万円、価格の7.09%に達する。この金額は初年度NOIの1.42年分にあたる。
本稿では、ホテル取得時にかかる費用を一次情報(国税庁・財務省・都道府県税条例・国土交通省告示)で一つずつ確認しながら積み上げ、「表面利回り6.50%」と広告に書かれた物件が、NOI利回り4.98%、取得諸費用を含む実質利回り4.65%へと削られていく過程を分解する。あわせて、流通税を圧縮する信託受益権化がどの保有期間から有利になるかを試算する。
本記事における指標の定義
- 表面利回り(グロス利回り):年間賃料収入 ÷ 物件価格。運営費用も取得諸費用も差し引かない、最も粗い利回り。物件広告に表示されるのは通常この数値。
- NOI利回り:NOI ÷ 物件価格。NOI(Net Operating Income、営業純収益)=年間賃料収入から、固定資産税・都市計画税、損害保険料、アセットマネジメント/プロパティマネジメント報酬、FF&E(家具・什器・備品)および大規模修繕の積立などの運営費用を差し引いた額。減価償却前・税引前。
- 実質利回り(取得諸費用込み):NOI ÷(物件価格+取得諸費用)。実際に投じた総額に対する年間純収益の比率。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- データ出典:メトロエンジンリサーチ&コンサルティング/国税庁・財務省・総務省・都道府県税条例・国土交通省告示/日本不動産研究所/各REIT公式IR
- — 取得諸費用は物件価格の7.09%。12億円の宿泊特化型ホテルで8,507万円、初年度NOI 5,977万円の1.42年分にあたる。
- — その85%は仲介手数料3.31%と流通税2.69%。案件規模を3億円から30億円へ広げても比率は7.66%→6.95%と1ポイント未満しか動かない。
- — ホテルは住宅の軽減が効かない。建物の不動産取得税は本則4%、所有権移転登記は本則2.0%。住宅向け解説の税率を転用すると過小見積もりになる。
- — 広告の表面利回り6.50%は、運営費用を引いてNOI4.98%、取得諸費用を分母に算入して実質4.65%まで削られる。
- — 信託受益権化は流通税3,222万円を消すが信託報酬が毎年発生する。年400万円なら約8.1年が実物取得との損益分岐点。
結論 — 価格12億円のホテルで、外側に8,507万円。初年度NOIの1.42年分
数値は本稿のモデル物件(地方中核市・宿泊特化型・100室・売買価格12億円・LTV70%)による試算である。前提は記事末尾の「■ 試算前提」にすべて明示した。ここで押さえるべき構造は3点ある。
第一に、取得諸費用の内訳は「仲介手数料」と「流通税」でほぼ決まる。12億円モデルでは仲介手数料が3.31%、不動産取得税と所有権移転登記の登録免許税を合わせた流通税が2.69%で、この2つだけで6.00%——諸費用全体8,507万円の85%を占める。デューデリジェンス費用や司法書士報酬といった「見積書に出てくる費用」は、実額としては小さい。ただし金額の小ささは重要性の低さを意味しない。たとえば旅館取得で源泉の権利形態を読み違えると評価そのものが動く——その構造は源泉は誰のものかで詳しく扱っている。
第二に、削られ方は物件価格帯によってほとんど変わらない。後述する3億円・12億円・30億円の3ケースで、諸費用比率は7.66%・7.09%・6.95%と1ポイント未満の幅に収まる。主要費目が価格に比例するためで、差が出るのはデューデリジェンス費用や司法書士報酬といった定額性の強い項目が小型案件で相対的に重くなる分だけである。「大きく買えば効率が良くなる」効果は、取得コストの面では限定的だ。
第三に、流通税は信託受益権化で圧縮できるが、それは無料ではない。不動産そのものではなく信託受益権として取得すれば、不動産取得税は課されず、登録免許税も受益者変更登記の不動産1個あたり1,000円で済む。12億円モデルでは3,222万円の削減になる。一方で信託報酬が保有期間中ずっと発生するため、年間400万円と置けば約8年で削減分を食い潰す。短期保有なら受益権、長期保有なら実物、という分岐がここに立つ。
用語整理 — 表面利回り・NOI利回り・実質利回りは、何を引き算した後の数字か
ホテル投資の初回検討でつまずきやすいのは、「利回り」という同じ言葉が3種類以上の異なる計算を指していることだ。物件資料に「利回り6.5%」とだけ書かれていた場合、それが何を引いた後の数字なのかを確認しないまま比較すると、実際の投資判断は成立しない。
| 指標 | 計算式 | 何を引いているか | モデル値 |
|---|---|---|---|
| 表面利回り グロス利回り | 年間賃料収入 ÷ 物件価格 | 何も引いていない。空室損も運営費も取得コストも織り込まれない | 6.50% |
| NOI利回り ネット利回り | NOI ÷ 物件価格 | 固都税・保険・AM/PM報酬・FF&E積立などの運営費用を控除(減価償却前) | 4.98% |
| 実質利回り 取得諸費用込み | NOI ÷(物件価格+取得諸費用) | 運営費用に加え、分母に取得諸費用を算入 | 4.65% |
| 期待利回り 還元利回り/キャップレート | NOI ÷ 市場価格 | 投資家が対象不動産に期待する採算性に基づく利回り。価格を逆算する際の割戻率 | 東京 4.1% |
このうち投資家間の会話で基準になるのはNOI利回りである。日本不動産研究所の不動産投資家調査が公表する「期待利回り」も、単年度の純収益(NOI)を価格で割った水準を指す。したがって「表面6.5%の物件」を「期待利回り4.5%の市場」と直接比べても意味をなさない。同じ土俵に乗せるには、まず運営費用を引いてNOIベースに揃える必要がある。
そして本稿の主題は、その先にある。NOI利回りは分子(運営費用)を調整した指標だが、実際に投じた金額は物件価格ではなく物件価格+取得諸費用である。分母を実額に置き換えたときに利回りがどれだけ動くか——それが取得時のコストが投資成績に与える影響の実体だ。
積み上げ① 取得諸費用の全内訳 — 12億円のホテルで8,507万円
モデル物件は、地方中核市に立地する宿泊特化型ホテル100室、売買価格12億円(1室あたり1,200万円)とした。土地と建物の按分は土地35%・建物65%、借入はLTV70%で8億4,000万円である。この前提で、価格の外側にかかる費用をすべて積み上げる。
| 費目 | 計算根拠 | 金額 | 対価格 |
|---|---|---|---|
| 仲介手数料 | (12億円×3%+6万円)×1.1 | 3,966.6万円 | 3.31% |
| 不動産取得税(土地) | 評価額2.94億円×1/2×3% | 441.0万円 | 0.37% |
| 不動産取得税(建物) | 評価額3.90億円×4% | 1,560.0万円 | 1.30% |
| 登録免許税(土地・所有権移転) | 評価額2.94億円×1.5% | 441.0万円 | 0.37% |
| 登録免許税(建物・所有権移転) | 評価額3.90億円×2.0% | 780.0万円 | 0.65% |
| 登録免許税(抵当権設定) | 債権額8.40億円×0.4% | 336.0万円 | 0.28% |
| 印紙税(売買契約書) | 10億円超50億円以下・軽減後 | 32.0万円 | 0.03% |
| 印紙税(金銭消費貸借契約書) | 5億円超10億円以下・軽減なし | 20.0万円 | 0.02% |
| 融資事務手数料 | 借入8.40億円×0.5% | 420.0万円 | 0.35% |
| 司法書士報酬 | 実務目安(登記件数に応じ変動) | 60.0万円 | 0.05% |
| デューデリジェンス費用 | 建物状況調査・不動産鑑定・環境・法務/財務 | 450.0万円 | 0.38% |
| 合計 | — | 8,506.6万円 | 7.09% |
仲介手数料3.31%と流通税2.69%(不動産取得税1.67%+所有権移転登記1.02%)で、諸費用全体の85%にあたる6.00%を占める。逆に言えば、この2費目の水準を把握しておけば、取得コストの見通しは実務上ほぼ立つ。
仲介手数料は宅地建物取引業法に基づく国土交通省告示で上限が定められており、売買価格400万円超の部分については「売買価格×3%+6万円」(別途消費税)が上限となる。12億円なら3,606万円、消費税込みで3,966.6万円だ。なお令和6年6月21日の告示改正で、低廉な空家等(800万円以下)の特例上限が33万円(税込)に引き上げられているが、ホテル取得の実務ではまず適用場面がない。上限であって固定額ではないため、売主側・買主側のどちらに手数料を負担させるか、片手か両手かは個別交渉の対象になる。
不動産取得税は都道府県税で、ホテルにとっては土地と建物で税率が分かれる点が重要だ。土地は令和9年3月31日までの取得について3%(本則4%)、さらに宅地評価土地であれば課税標準が固定資産税評価額の2分の1に圧縮される。一方、建物は「住宅」に該当する場合のみ3%の特例が適用され、ホテル・旅館は住宅以外の家屋として本則4%がそのまま課される。この非対称性が、モデル物件で建物の不動産取得税1,560万円が土地の441万円の3.5倍になる理由である。
積み上げ② 税率の一次情報 — 本則・軽減・期限を条文ベースで確認する
取得コストを見積もるときに最も間違いやすいのが、住宅向けの軽減措置をホテルに当てはめてしまうことだ。個人の住宅取得を前提に書かれた解説記事の税率をそのまま使うと、建物の不動産取得税で1%、建物の登録免許税で最大1.7%を過小に見積もる。以下は、ホテル取得に実際に適用される税率と適用期限の一覧である。
| 税目 | 対象 | 本則 | 軽減・特例 | 適用期限 | ホテルへの適用 |
|---|---|---|---|---|---|
| 不動産取得税 | 土地 | 4% | 3% | 令和9年3月31日 | 適用あり |
| 家屋(住宅) | 4% | 3% | 令和9年3月31日 | — | |
| 家屋(住宅以外) | 4% | 軽減なし | — | 本則4%が適用 | |
| 課税標準(宅地評価土地) | 評価額 | 評価額×1/2 | 令和9年3月31日 | 適用あり | |
| 登録免許税 | 土地・売買による所有権移転 | 2.0% | 1.5% | 令和11年3月31日 | 適用あり |
| 建物・売買による所有権移転 | 2.0% | 住宅用家屋のみ0.3% | 令和9年3月31日 | 本則2.0%が適用 | |
| 抵当権の設定 | 0.4% | 住宅用家屋のみ0.1% | 令和9年3月31日 | 本則0.4%が適用 | |
| 土地・所有権の信託の登記 | 0.4% | 0.3% | 令和11年3月31日 | 信託設定時に適用 | |
| 信託の受益者変更の登記 | 不動産1個につき1,000円 | — | — | 受益権譲渡時に適用 | |
| 印紙税 | 不動産譲渡契約書(10億円超50億円以下) | 40万円 | 32万円 | 令和9年3月31日 | 適用あり |
| 金銭消費貸借契約書(5億円超10億円以下) | 20万円 | 軽減なし | — | 本則が適用 |
期限で注意すべき点が2つある。ひとつは登録免許税の土地に係る軽減(2.0%→1.5%)の適用期限が令和11年3月31日まで3年延長されたこと。令和8年度税制改正によるもので、土地の売買による所有権移転登記と、土地の所有権の信託の登記の双方が対象となる。もうひとつは不動産取得税の土地3%特例と宅地評価土地の課税標準2分の1特例が、いずれも令和9年3月31日で期限を迎えることだ。延長されるかは現時点では確定していない。仮に両特例が失効すれば、モデル物件の土地に係る不動産取得税は441万円から1,176万円へ、735万円増える計算になる。取得時期が令和9年春をまたぐ案件では、この差をスケジュールリスクとして織り込んでおく価値がある。
もうひとつ実務上見落とされやすいのが、金銭消費貸借契約書の印紙税に軽減措置がない点だ。印紙税の軽減は不動産譲渡契約書と建設工事請負契約書に限られており、融資契約書は本則税額のまま課される。金額としては大きくないが、「印紙は軽減されるもの」という理解のまま見積もると齟齬が出る。
積み上げ③ 案件サイズ別 — 3億円で7.66%、30億円で6.95%。効率化の余地は狭い
「もっと大きな物件を買えば取得コストの効率は良くなるのか」という問いに、数字で答えておく。3億円(30室)、12億円(100室)、30億円(150室)の3ケースを同一前提で試算した。
| 項目 | ケースA 3億円 30室・1室1,000万円 | ケースB 12億円 100室・1室1,200万円 | ケースC 30億円 150室・1室2,000万円 |
|---|---|---|---|
| 仲介手数料 | 996.6万円 | 3,966.6万円 | 9,906.6万円 |
| 不動産取得税 | 500.3万円 | 2,001.0万円 | 5,002.5万円 |
| 登録免許税(移転+抵当権) | 389.3万円 | 1,557.0万円 | 3,892.5万円 |
| 印紙税(売買+金消) | 16.0万円 | 52.0万円 | 72.0万円 |
| 融資事務手数料 | 105.0万円 | 420.0万円 | 1,050.0万円 |
| 司法書士報酬 | 40.0万円 | 60.0万円 | 90.0万円 |
| デューデリジェンス費用 | 250.0万円 | 450.0万円 | 850.0万円 |
| 取得諸費用 合計 | 2,297.1万円 | 8,506.6万円 | 2億863.6万円 |
| 対物件価格 | 7.66% | 7.09% | 6.95% |
| 総投資額 | 3億2,297万円 | 12億8,507万円 | 32億864万円 |
3ケースの差は0.71ポイントにとどまる。差の主因はデューデリジェンス費用と司法書士報酬——価格に比例しない定額性の強い費目が、小型案件で相対的に重くなる分だけである。
この結果が示すのは、取得諸費用は案件規模を変えても圧縮しにくいということだ。仲介手数料と流通税という主要費目がいずれも価格に対して線形に効くため、比率としてはほぼ動かない。3億円の案件で7.66%、30億円の案件で6.95%。「規模の経済」が効くのは運営費用側であって、取得コスト側ではない。
裏を返せば、取得コストを実質的に動かせるレバーは限られる。ひとつは仲介手数料の交渉(相対取引・売主直取引を含む)、もうひとつは後述する信託受益権化による流通税の圧縮、そして三つ目は建物と土地の按分比率だ。按分は税務上の合理性が求められるため恣意的には決められないが、影響は無視できない。土地比率20%と65%を比べると、モデル物件の諸費用比率は7.22%と6.82%で0.40ポイント動く。建物の不動産取得税が本則4%であるのに対し、土地は課税標準2分の1かつ3%——実効で0.75%相当——という差が効いているためだ。
利回りはどう削られるか — 表面6.50%からNOI4.98%、実質4.65%へ
ここまでの数字を、利回りの形に落とし込む。モデル物件はオペレーターへのマスターリース(固定賃料)を前提とし、年間賃料収入を7,800万円とした。100室・年間で1室あたり78万円、1日あたり約2,137円である。
この賃料水準の妥当性を、市場データで確認しておく。メトロエンジンリサーチによれば、福岡県のビジネスホテルの推定成約ADRは2025年7月から2026年7月までの13か月平均で10,815円(各月N=329〜341施設、月次の中央値ベース)。稼働率80%(2025年7月〜2026年7月の同期間・本稿の仮定値)を置けばRevPAR(客室1室あたり売上)は8,600円前後になる。賃料2,137円はその約25%にあたり、宿泊特化型のマスターリースにおける賃料比率としては違和感のない水準だ。固定賃料と変動賃料のどちらを採るかで収益の振れ方と投資家側のリスク配分がどう変わるかは、ホテルREITの賃料契約タイプ分析で整理している。
| 項目 | 年額 | 内容 |
|---|---|---|
| 年間賃料収入 | 7,800.0万円 | マスターリース固定賃料 |
| 固定資産税・都市計画税 | △1,013.0万円 | 固定資産税1.4%+都市計画税0.3% |
| 損害保険料 | △90.0万円 | 火災・地震・賠償責任 |
| AM/PM報酬 | △250.0万円 | アセット/プロパティマネジメント |
| FF&E・大規模修繕積立 | △470.0万円 | 賃料の6%相当 |
| NOI(営業純収益) | 5,977.0万円 | 減価償却前・税引前 |
表面利回り6.50%から運営費用を引いてNOI利回り4.98%(△1.52ポイント)、さらに分母に取得諸費用8,507万円を算入して実質利回り4.65%(△0.33ポイント)。取得コストだけで利回りが6.6%目減りする計算になる。
0.33ポイントという数字は小さく見えるかもしれない。しかし別の角度から見ると印象は変わる。取得諸費用8,507万円は、初年度NOI 5,977万円の1.42年分にあたる。物件の鍵を受け取る前の段階で、1年5か月分の純収益に相当する現金が出ていくということだ。
この負担は保有期間で割ると効き方がはっきりする。3年で売却する前提なら取得諸費用の年割は2,836万円でNOIの47.4%、5年なら1,701万円で28.5%、10年なら851万円で14.2%となる。短期売却を前提とした投資ほど、取得コストがトータルリターンを圧迫する構造だ。
| 保有期間 | 取得諸費用の年割 | 初年度NOIに対する比率 |
|---|---|---|
| 3年 | 2,836万円 | 47.4% |
| 5年 | 1,701万円 | 28.5% |
| 7年 | 1,215万円 | 20.3% |
| 10年 | 851万円 | 14.2% |
なお税務上、不動産取得税・登録免許税・印紙税は固定資産の取得価額に算入せず、支出した事業年度の損金に算入することができる(法人税基本通達7-3-3の2)。これらは流通税的な性格を持つ事後費用であるためで、取得価額に算入するか損金処理するかは法人の選択に委ねられている。一方、仲介手数料は取得に直接要した費用として取得価額に算入されるのが原則であり、土地部分は減価償却されない。同じ「取得諸費用」でも、キャッシュフロー上の回収スピードは費目によって異なる。
感度分析 — 評価額の置き方で諸費用は6.70%から7.87%まで動く
ここまでの試算で最も不確実性が大きいのは、固定資産税評価額の水準だ。不動産取得税も登録免許税も課税標準は固定資産税評価額であり、売買価格ではない。実際の評価額は物件ごとに開示された固定資産評価証明書で確認するほかないが、事前検討の段階では仮定を置かざるを得ない。
| 建物の固定資産税評価額 (建物按分額に対する比率) | 不動産取得税 | 登録免許税 | 取得諸費用 合計 | 対物件価格 |
|---|---|---|---|---|
| 40% | 1,689万円 | 1,401万円 | 8,039万円 | 6.70% |
| 50%(本稿の前提) | 2,001万円 | 1,557万円 | 8,507万円 | 7.09% |
| 60% | 2,313万円 | 1,713万円 | 8,975万円 | 7.48% |
| 70% | 2,625万円 | 1,869万円 | 9,443万円 | 7.87% |
| 建物評価率 \ 土地比率 | 20% | 35% | 50% | 65% |
|---|---|---|---|---|
| 40% | 6.74% | 6.70% | 6.65% | 6.61% |
| 50% | 7.22% | 7.09% 本稿の前提 | 6.95% | 6.82% |
| 60% | 7.70% | 7.48% | 7.25% | 7.03% |
| 70% | 8.18% | 7.87% | 7.55% | 7.24% |
2軸で見ると、諸費用比率は6.61%〜8.18%の1.57ポイント幅で動く。効き方は非対称で、建物評価率を40%から70%へ動かしたときの振れ幅(土地比率35%で1.17ポイント)が、土地比率を20%から65%へ動かしたときの振れ幅(評価率50%で0.40ポイント)の約3倍にあたる。建物側にだけ本則4%の不動産取得税と本則2.0%の所有権移転登記がかかり、土地側は課税標準2分の1かつ3%で実効負担が軽いためだ。事前検討で優先して詰めるべきは、按分交渉よりも建物の評価額水準ということになる。
建物の評価額が高いほど諸費用は重くなる。築浅で経年減点補正が小さい物件ほど不動産取得税と登録免許税が膨らむということで、「新しい建物ほど取得時の税負担は重い」という関係が成り立つ。40%から70%の幅で諸費用比率は1.17ポイント動き、これは案件サイズを3億円から30億円に変えたときの差(0.71ポイント)を上回る。事前検討では、案件規模よりも評価額の把握を優先すべきということになる。築年と改修投資のタイミングをどう置くかは開業10年の宿はいま — 2016年コホートで測る改装の効きどきで扱った。
信託受益権化 — 流通税3,222万円が消える代わりに、信託報酬が毎年発生する
取得コストのうち、実質的に構造で削れるのが流通税だ。不動産そのものを売買するのではなく、信託銀行等に信託された不動産の信託受益権を譲り受ける形をとると、課税関係が大きく変わる。
まず不動産取得税は課されない。委託者から受託者への信託財産の移転は形式的な所有権移転であり、地方税法第73条の7第3号により非課税とされている。そして受益権の譲渡は不動産の取得そのものに当たらないため、受益者が変わっても不動産取得税の課税事由は生じない。
次に登録免許税も所有権移転登記が発生しない。必要なのは信託目録の受益者変更登記であり、登録免許税は不動産1個につき1,000円である。土地3筆・建物1棟であれば4,000円で済む。所有権移転登記で土地1.5%・建物2.0%を負担する実物取引とは、桁が2つ以上違う。
| 費目 | 実物不動産として取得 | 信託受益権として取得 | 差額 |
|---|---|---|---|
| 不動産取得税(土地・建物) | 2,001.0万円 | 0円 | △2,001.0万円 |
| 登録免許税(所有権移転/受益者変更) | 1,221.0万円 | 0.4万円 | △1,220.6万円 |
| その他(仲介・印紙・融資・DD等) | 5,284.6万円 | 5,284.6万円 | — |
| 取得諸費用 合計 | 8,506.6万円 | 5,285.0万円 | △3,221.6万円 |
| 対物件価格 | 7.09% | 4.40% | △2.69pt |
ただしこれは無料の節税ではない。信託受益権として保有する以上、受託者である信託銀行等に対して信託報酬が保有期間中ずっと発生する。金額は物件規模・信託契約の内容によるが、本稿では年間300万円・400万円・500万円の3水準で試算した。
| 年間信託報酬(前提) | 累積コストの分岐点 | 受益権取得時のNOI | 受益権取得時の実質利回り |
|---|---|---|---|
| 300万円 | 10.7年 | 5,677万円 | 4.53% |
| 400万円(中位ケース) | 8.1年 | 5,577万円 | 4.45% |
| 500万円 | 6.4年 | 5,477万円 | 4.37% |
| 参考:実物取得の実質利回り | 4.65% | ||
中位ケース(年間400万円)では約8年が分岐点。保有8年以内に売却する前提なら信託受益権が有利、それを超える長期保有なら実物取得の累積コストが下回る。
興味深いのは、単年度の利回り指標で見ると信託受益権のほうが低く出ることだ。流通税の削減は初期投資額(分母)を一度だけ下げるのに対し、信託報酬は毎年NOI(分子)を削るためである。中位ケースの実質利回りは4.45%で、実物取得の4.65%を0.20ポイント下回る。利回りだけを見て判断すると、キャッシュフロー上の有利不利を取り違えることになる。
実務上の留意点も押さえておきたい。信託受益権の売買は金融商品取引法上の有価証券の取引にあたり、売買を媒介する事業者には第二種金融商品取引業の登録が必要となる。買主側に登録は求められないが、宅地建物取引業法に基づく重要事項説明ではなく、金融商品取引法に基づく契約締結前交付書面の交付を受ける形になり、手続の建て付けが変わる。上場REITや私募ファンドでは信託受益権の形での保有が一般的であり、出口で同種の投資家に売却する想定なら、受益権のまま保有しておくメリットは取得時の税負担にとどまらない。
なお、実物不動産を新たに信託設定する場合には、所有権の信託の登記に係る登録免許税が別途かかる。土地は令和11年3月31日まで0.3%(本則0.4%)、建物は0.4%で、モデル物件では土地88.2万円・建物156.0万円の合計244.2万円となる。既に信託設定済みの物件を買う場合は、このコストは過去に売主側で負担済みである。
見落とされやすい論点 — 建物にかかる消費税7,091万円のつなぎ資金
取得諸費用の一覧には通常現れないが、キャッシュフロー上は最大級のインパクトを持つのが消費税だ。土地の譲渡は消費税が非課税だが、建物の譲渡には消費税が課される。モデル物件では建物按分額7.8億円(税込)に対し、本体価格7億909万円・消費税7,091万円という内訳になる。物件価格12億円の5.91%である。
ホテルを取得する事業者にとって重要なのは、この消費税が原則として仕入税額控除の対象になる点だ。令和2年10月1日以後に取得する「居住用賃貸建物」については仕入税額控除が制限されるが(消費税法第30条第10項)、この制限は住宅の貸付けの用に供しないことが明らかな建物を対象外としており、旅館・ホテルはこれに該当する。したがって課税事業者であれば控除を受けられる。
ただし控除・還付が実現するのは課税期間の申告時であり、決済日には7,091万円を現金で支払う必要がある。決済から還付までのつなぎ資金をどう手当てするかは、初回取得では必ず論点になる。免税事業者や簡易課税制度を選択している事業者の場合は控除自体を受けられないため、この5.91%がそのまま取得コストに上乗せされる。個人富裕層による取得ではとくに確認が要る点だ。
課税事業者(本則課税)
7,091万円は仕入税額控除の対象。ホテルは居住用賃貸建物の控除制限の対象外。決済から還付までのつなぎ資金のみが論点になる。
免税事業者・簡易課税
控除を受けられないため、消費税7,091万円が実質的な取得コストに加算される。取得諸費用7.09%と合わせると価格の13.0%相当。
土地建物の按分
建物比率が高いほど消費税額も不動産取得税も増える。按分は固定資産税評価額比など合理的な基準による必要があり、任意には決められない。
市場の相場観 — 期待利回り4.1〜5.3%の世界で、諸費用込みの実質はどこまで下がるか
ここまでの積み上げを、市場の水準に当ててみる。日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)によれば、宿泊特化型ホテルの期待利回りは東京4.1%、京都4.5%、大阪4.5%、名古屋4.9%、福岡4.7%、札幌5.0%、那覇5.0%、仙台5.3%である。前回調査(第53回・2025年10月現在)と比べると、東京・名古屋・京都・福岡の4地区が0.1ポイント低下し、他は横ばいだった。
期待利回りは物件価格に対するNOIの比率であり、取得諸費用は含まれない。本稿の12億円モデルと同じ7.09%を上乗せすると、東京は4.1%から3.83%へ、仙台でも5.3%から4.95%へ低下する。
期待利回りが低下しているということは、投資家が同じNOIに対してより高い価格を払う意思を示しているということだ。取得価格が上がれば流通税も仲介手数料も比例して増えるため、価格上昇局面では取得諸費用の絶対額も同時に膨らむ。東京の宿泊特化型ホテルは2026年4月時点で4.1%まで低下しており、諸費用を織り込んだ実質では3.83%——地方中核市の期待利回り(名目)を大きく下回る水準になる。調達金利の上昇局面で新規開発がどのADR水準から成立するかについては、政策金利1.00%とホテル開発が主要8商圏で逆算している。
では、実際にホテルはいくらで取引されているのか。上場ホテルREIT6投資法人が開示する保有物件データ(国内285物件、保有関係マスター2026年8月17日時点)を集計すると、1室あたり取得価格の中央値は2,311万円。第1四分位が1,192万円、第3四分位が3,960万円で、3倍以上の開きがある。取得価格そのものの中央値は31.0億円だった。
対象6投資法人:星野リゾート・リート投資法人、いちごホテルリート投資法人、日本ホテル&レジデンシャル投資法人、ジャパン・ホテル・リート投資法人、森トラストリート投資法人、インヴィンシブル投資法人。
この分布は、初めてホテルを取得する事業者にとっての座標軸になる。本稿のモデル物件(1室1,200万円)は第1四分位付近、ケースC(1室2,000万円)が中央値近辺、ケースA(1室1,000万円)は下位25%の水準にあたる。1室あたり取得価格を出発点に案件規模を逆算し、そこに7%前後の取得諸費用を上乗せする——これが資金計画の最初の一歩になる。客室数から案件サイズを逆算する手順はホテルを10万円から持つ — 不動産STが開く第三の資金ルートでも扱っている。
まとめ — 検討段階で押さえるべき7つの数字
① 取得諸費用は価格の7%前後
3億円で7.66%、12億円で7.09%、30億円で6.95%。案件規模を変えても比率はほとんど動かない。事業計画では価格の7%を初期費用として確保する。
② うち85%は仲介手数料と流通税
仲介手数料3.31%、不動産取得税1.67%、所有権移転登記1.02%。この3費目で6.00%。交渉余地があるのは仲介手数料のみ。
③ ホテルは住宅の軽減が効かない
建物の不動産取得税は本則4%、所有権移転登記は本則2.0%、抵当権設定は本則0.4%。住宅向け解説の税率を転用すると過小見積もりになる。
④ 令和9年3月31日が節目
土地の不動産取得税3%特例と宅地評価土地の課税標準2分の1特例が期限を迎える。失効すれば12億円モデルで土地税額が441万円から1,176万円へ。
⑤ 課税標準は評価額であって価格ではない
建物の評価率が40%か70%かで諸費用比率は6.70%〜7.87%と1.17ポイント動く。案件規模より評価額の把握を優先する。
⑥ 信託受益権は約8年が分岐点
流通税3,222万円を削減できるが、信託報酬が毎年発生する。年400万円なら8.1年で相殺。短期保有なら受益権、長期保有なら実物。
⑦ 建物消費税5.91%のつなぎ資金
ホテルは居住用賃貸建物の控除制限の対象外で控除できるが、決済時には全額を現金で支払う。免税・簡易課税なら取得コストに上乗せ。
比較の作法
物件資料の「利回り」が表面・NOI・実質のどれかを必ず確認する。市場の期待利回りと比べるならNOIベースに揃える。
回収期間の見立て
取得諸費用は初年度NOIの1.42年分。3年保有ならNOIの47.4%、10年保有なら14.2%。保有期間が短いほどトータルリターンを圧迫する。
■ 試算前提
| 項目 | 前提 |
|---|---|
| モデル物件 | 地方中核市・宿泊特化型ホテル・100室・売買価格12億円(1室あたり1,200万円) |
| 土地建物按分 | 土地35%/建物65% |
| 固定資産税評価額 | 土地=按分額の70%、建物=按分額の50%と仮定(実際は固定資産評価証明書で確認が必要) |
| 借入条件 | LTV70%(借入8億4,000万円)、融資事務手数料は借入額の0.5% |
| 司法書士報酬 | 60万円(登記件数に応じ変動する実務目安) |
| デューデリジェンス費用 | 450万円(建物状況調査・不動産鑑定・環境・法務/財務調査の合計目安) |
| 年間賃料収入 | 7,800万円(オペレーターへのマスターリース固定賃料) |
| 固定資産税・都市計画税 | 1,013万円/年(固定資産税の標準税率1.4%+都市計画税の制限税率0.3%、土地は商業地の負担調整を勘案し課税標準を評価額の70%と仮定) |
| その他運営費用 | 損害保険料90万円、AM/PM報酬250万円、FF&E・大規模修繕積立470万円(賃料の6%) |
| 信託報酬 | 年間300/400/500万円の3水準(400万円を中位ケース) |
| 受益者変更登記 | 不動産4個(土地3筆・建物1棟)×1,000円 |
| 含まないもの | 売却時の仲介手数料・譲渡益課税、金利、消費税の資金繰り影響、担保設定に伴う受益権質権設定コスト、火災保険の一括前払い分 |
税率・軽減措置に関する注意:本記事に記載した税率および適用期限は2026年8月時点で公表されている法令・通達に基づきます。不動産取得税の土地3%特例および宅地評価土地の課税標準2分の1特例は令和9年3月31日、印紙税の不動産譲渡契約書に係る軽減措置は令和9年3月31日、登録免許税の土地に係る軽減措置は令和11年3月31日がそれぞれ適用期限です。今後の税制改正により変更される可能性があります。実際の適用にあたっては、取得時点の法令および各都道府県の条例をご確認ください。
あわせて読みたい
- ホテルを10万円から持つ — 不動産STが開く第三の資金ルート|案件サイズを客室数から逆算
- 源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーション
- 県庁所在地より宿が多い街は21都県 — 全国「第2都市」ホテル市場を数える
- 開業10年の宿はいま — 2016年コホートで測る改装の効きどき
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
- ホテルREITの賃料契約タイプ分析|変動賃料比率と契約満期集中リスクで読む投資機会
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 企業保養所コンバージョンの投資経済性 — 温泉・高原5エリアの地価×ADRで読む取得原価優位と3シナリオ利回り
- 温泉旅館の買収上限価格を逆算 — 湯河原・伊豆長岡・水上・草津のADR×OCC×利回り12%で見る投資妙味
参考資料・出典一覧
■ データソース
税率・課税標準・適用期限は国税庁タックスアンサー(No.7191/No.7108/No.7140)、財務省「登録免許税に関する資料」、租税特別措置法第72条、地方税法および大阪府・東京都・愛知県の各都道府県税条例による一次情報。仲介手数料の上限は国土交通省告示(建設省告示第1552号・令和6年6月21日国土交通省告示第949号改正)。市場の期待利回りは日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在、前回比較は第53回・2025年10月現在)。推定成約ADR(福岡県ビジネスホテル・2025年7月〜2026年7月・各月N=329〜341施設)および上場ホテルREIT保有物件データ(国内285物件・2026年8月17日時点)はメトロエンジンリサーチ&コンサルティング集計。
■ 税制(国税)
- 国税庁「No.7191 登録免許税の税額表」
- 国税庁「No.7108 不動産譲渡契約書の印紙税の軽減措置」
- 国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」
- 国税庁「登録免許税の税率の軽減措置に関するお知らせ(令和8年度税制改正)」
- 国税庁「法人税基本通達 第1款 固定資産の取得価額(7-3-3の2 固定資産の取得価額に算入しないことができる費用の例示)」
- 財務省「登録免許税に関する資料」
- 租税特別措置法第72条(土地の売買による所有権の移転登記等の税率の軽減)
- 登録免許税法 別表第一(信託の受益者の変更の登記)、消費税法第30条第10項(居住用賃貸建物に係る仕入税額控除の制限)
■ 税制(地方税・都道府県税条例)
- 総務省「地方税制度|不動産取得税」
- 大阪府「不動産取得税」(税率・特例と適用期限)
- 東京都主税局「不動産取得税」
- 愛知県「不動産取得税」
- 名古屋市「固定資産税・都市計画税(土地・家屋)の計算例」
- 地方税法第73条の7(形式的な所有権の移転等に対する不動産取得税の非課税)
■ 仲介報酬(国土交通省告示)
■ 市場データ
- 日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)
- 日本不動産研究所「第53回 不動産投資家調査」(2025年10月現在)
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(福岡県ビジネスホテル・2025年7月〜2026年7月、各月N=329〜341施設)、上場ホテルREIT保有物件データ(国内285物件・2026年8月17日時点)
- 星野リゾート・リート投資法人 公式IR/いちごホテルリート投資法人 公式IR/ジャパン・ホテル・リート投資法人 保有物件一覧/インヴィンシブル投資法人 公式IR/森トラストリート投資法人 公式IR/日本ホテル&レジデンシャル投資法人 公式IR
■ 限界・留意点
本稿の金額はモデル物件(地方中核市・宿泊特化型100室・売買価格12億円・LTV70%)を置いた簡易試算であり、実際の不動産取得税・登録免許税の課税標準は物件ごとの固定資産評価証明書で確認する必要がある。司法書士報酬・デューデリジェンス費用・融資事務手数料・信託報酬は実務上の目安レンジによる前提値で、案件により変動する。売却時の仲介手数料・譲渡益課税、金利、消費税還付までの資金コスト、担保設定に伴う受益権質権設定コストは含まない。税率および軽減措置の適用期限は2026年8月時点で公表されている法令・通達に基づくもので、今後の税制改正により変わりうる。推定成約ADRは公開料金から推計した値であり、各施設の実際の成約価格・会計数値とは異なる。個別の投資判断・税務判断にあたっては、対象物件のデューデリジェンスと税務・法務の専門家による検討が必要である。