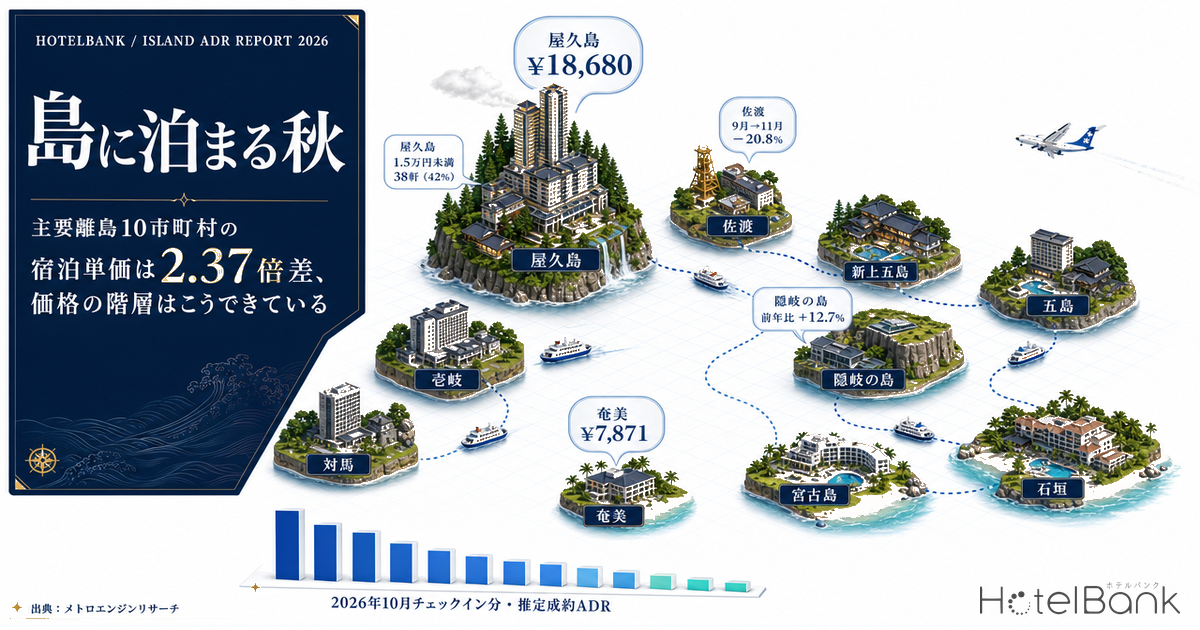
秋は、島がいちばん過ごしやすい季節だ。海はまだ穏やかで、夏のピーク料金は落ち、離島航路の欠航率も冬ほど高くない。ところが「島の宿はいくらで取れるのか」という問いに、これまで横並びの答えはほとんど示されてこなかった。本稿では佐渡・壱岐・対馬・五島・新上五島・隠岐の島・奄美・屋久島、そして比較参照として宮古島・石垣の主要離島10市町村について、2026年秋の宿泊単価と客室ストックを同じものさしで並べ、「秋に取れる島の宿」がどんな価格の階層でできているかを整理する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA等に掲載されている全プランの平均額(2名1室利用時・1室あたり料金・税込、素泊まりから食事付きまでを含む)。推定成約ADRとは母集団も税の扱いも異なるため、両者を直接引き算しないでください。
- 推定成約ADRの対象業態:ビジネスホテル・シティホテル・リゾートホテル・旅館・カプセルホテルの5業態。民宿・ペンション・貸別荘・ゲストハウス等は対象外のため、これらの比率が高い島では推定成約ADRは「ホテル・旅館型の宿の水準」を表します。
- データ出典:メトロエンジンリサーチ
- — 2.37倍 — 2026年10月チェックイン分の推定成約ADRは屋久島¥18,680が最高、奄美¥7,871が最低。同じ「離島」でも支払う水準は別市場である。
- — 1.34倍 — 同じ長崎県の離島でも対馬¥9,758〜新上五島¥13,075の開き。差を作るのはリゾート開発の有無ではなく客室ストックの業態構成。
- — 9月→11月 — 佐渡−20.8%・石垣−19.1%が大きく緩む一方、対馬−0.5%・新上五島−1.1%はほぼ横ばい。壱岐は+6.6%と秋に向けて上がる。
- — 確定基準の前年比 — 隠岐の島+12.7%・壱岐+10.3%が伸び、屋久島−14.6%・奄美−10.6%が後退。屋久島は2026年秋の推定水準で10島中最高へ戻している。
- — 予算1.5万円以下で選べる宿は屋久島41.8%に対し佐渡10.6%と3.9倍差。予算3.0万円以下まで広げると76.9%対59.1%で1.3倍差まで縮む。
2026年10月、島の宿は2.37倍の階層でできている
まず結論から示す。2026年10月チェックイン分について、10市町村のホテル・旅館型施設の推定成約ADRを並べると、最も高い屋久島(鹿児島)が約¥18,700、最も低い奄美(鹿児島)が約¥7,900で、その差は2.37倍に開いた。同じ「離島」という括りでありながら、実際に支払う水準はまるで別の市場である。
興味深いのは、リゾート開発が最も進んだ宮古島(約¥15,200)と石垣(約¥12,300)が、必ずしも最上位を独占していない点だ。屋久島は宮古島を上回り、佐渡(約¥13,300)・新上五島(約¥13,100)・五島(約¥12,900)は石垣とほぼ同水準に並ぶ。日本海側・九州の離島は「安い島」ではなく、ホテル・旅館型の宿に限れば南西諸島のリゾート島と競合しうる価格帯にいる。なお比較参照に置いた宮古島・石垣の単価が季節でどう動くかは、沖縄7月『梅雨明け済み一強』期の本島・宮古・石垣ADR階層で詳しく分析している。
2026年10月チェックイン分の推定成約ADR(調査時点の掲載水準に基づく推定)。灰色は比較参照の沖縄2市。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ただしこの数字は、島ごとに「何を見ているか」が違う。推定成約ADRの対象はホテル・旅館型の5業態に限られるため、民宿や貸別荘の比率が高い島では、島全体のうち一部の宿しか映していない。下表の「うち対象施設」列がその範囲である。屋久島では価格が観測できた85施設のうち推定成約ADRの対象は14施設(16%)にとどまり、逆に隠岐の島では16施設中9施設(56%)が対象に入る。
| 島(所在県) | 推定成約ADR 2026年10月 | うち対象施設 | OTA等掲載 観測施設 | 対象比率 | 掲載価格 (参考・全業態) |
|---|---|---|---|---|---|
| 屋久島(鹿児島) | ¥18,680 | 14施設 | 85施設 | 16% | ¥17,006 |
| 宮古島(沖縄) | ¥15,202 | 73施設 | 280施設 | 26% | ¥30,174 |
| 佐渡(新潟) | ¥13,282 | 25施設 | 64施設 | 39% | ¥27,416 |
| 新上五島(長崎) | ¥13,075 | 7施設 | 13施設 | 54% | ¥19,970 |
| 五島(長崎) | ¥12,938 | 14施設 | 54施設 | 26% | ¥25,049 |
| 石垣(沖縄) | ¥12,260 | 55施設 | 272施設 | 20% | ¥26,846 |
| 隠岐の島(島根) | ¥12,154 | 9施設 | 16施設 | 56% | ¥22,223 |
| 壱岐(長崎) | ¥11,175 | 17施設 | 47施設 | 36% | ¥22,172 |
| 対馬(長崎) | ¥9,758 | 9施設 | 28施設 | 32% | ¥16,604 |
| 奄美(鹿児島) | ¥7,871 | 11施設 | 68施設 | 16% | ¥24,954 |
2026年10月チェックイン分。掲載価格は全プラン平均(税込)で推定成約ADRとは母集団・税の扱いが異なる。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
屋久島だけは推定成約ADR(約¥18,700)が掲載価格の平均(約¥17,000)を上回っている。これは矛盾ではない。屋久島で観測できた85施設の掲載価格平均には45軒の民宿・ペンションが含まれ、平均を大きく引き下げる一方、推定成約ADRが見ているのは6軒のリゾートホテルと5軒の旅館を中心とする14施設だからだ。つまり屋久島は「民宿の島でありながら、ホテル・旅館の層は高い」という二層構造をもつ。
同じ長崎県の離島でも1.34倍差 — 単価を決めるのは客室ストックの中身
長崎県の4島だけを取り出しても、対馬の約¥9,800から新上五島の約¥13,100まで1.34倍の開きがある。距離も気候も似た島でこれだけ差がつく理由は、宿の「業態構成」にある。
2026年10月にOTA等で価格が観測できた施設の業態構成(施設数ベース)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 島 | 観測施設 | 客室数計 | うちホテル・旅館型 | 客室ベース 構成比 | 民宿・ ペンション | 貸別荘・ 簡易宿所 |
|---|---|---|---|---|---|---|
| 佐渡(新潟) | 66施設 | 1,093室 | 25施設 / 784室 | 72% | 16施設 | 20施設 |
| 隠岐の島(島根) | 16施設 | 276室 | 9施設 / 213室 | 77% | 2施設 | 4施設 |
| 壱岐(長崎) | 49施設 | 544室 | 18施設 / 345室 | 63% | 11施設 | 18施設 |
| 対馬(長崎) | 29施設 | 919室 | 11施設 / 782室 | 85% | 8施設 | 9施設 |
| 五島(長崎) | 55施設 | 588室 | 16施設 / 477室 | 81% | 2施設 | 35施設 |
| 新上五島(長崎) | 14施設 | 230室 | 7施設 / 149室 | 65% | 2施設 | 5施設 |
| 屋久島(鹿児島) | 91施設 | 992室 | 14施設 / 577室 | 58% | 45施設 | 30施設 |
| 奄美(鹿児島) | 70施設 | 1,233室 | 11施設 / 1,062室 | 86% | 3施設 | 54施設 |
| 宮古島(沖縄) | 295施設 | 6,294室 | 82施設 / 4,970室 | 79% | 22施設 | 185施設 |
| 石垣(沖縄) | 280施設 | 5,745室 | 65施設 / 4,454室 | 78% | 26施設 | 184施設 |
2026年10月にOTA等で価格が観測できた施設を集計。客室数は施設マスターの登録値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
対馬は総客室919室のうち782室(85%)がホテル・旅館型に属するが、その中身は7軒のビジネスホテルが684室を占める。宿泊単価が最も低いのは、客室ストックの大半が「素泊まり主体のビジネス型」で構成されているためだ。一方、新上五島はホテル・旅館型が7施設149室と小さく、リゾートホテル2軒(58室)が単価水準を押し上げる。同じ長崎の離島でも、片方はビジネス需要の受け皿、片方は滞在型の受け皿という性格の差が価格に直結している。
佐渡は10市町村のなかで最も旅館型に厚い島だ。観測66施設のうち旅館が19軒(589室)を占め、ホテル・旅館型全体で1,093室中784室(72%)。2食付きを前提とした旅館が中心の島は、素泊まり主体の島より推定成約ADRが高く出やすい。隠岐の島も同様で、16施設中6軒が旅館(115室)である。
これに対し、五島・奄美・宮古島・石垣は貸別荘・簡易宿所型の比率が高い。五島は55施設中35施設、奄美は70施設中54施設がこの層で、1施設あたりの客室数は1〜2室規模が中心となる。施設数だけを見ると宿が豊富に見えるが、客室ストックとしてはホテル・旅館型に集中している(奄美は客室ベースで86%)。「宿の数」と「泊まれる部屋の数」は別物である点は、島の宿泊市場を読むうえで重要だ。
9月から12月へ — 価格が落ちる島、落ちない島
秋のあいだ、単価はどう動くのか。2026年8月から12月チェックイン分までの推定成約ADRを並べると、島の性格がはっきり分かれる。
2026年8月〜12月チェックイン分の推定成約ADR。いずれも調査時点の掲載水準に基づく推定であり、チェックイン日に近づくにつれ変動する。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 島 | 8月 | 9月 | 10月 | 11月 | 12月 | 9月→11月 |
|---|---|---|---|---|---|---|
| 屋久島(鹿児島) | ¥20,072 | ¥17,949 | ¥18,680 | ¥16,169 | ¥14,834 | -9.9% |
| 佐渡(新潟) | ¥14,942 | ¥15,365 | ¥13,282 | ¥12,169 | ¥12,288 | -20.8% |
| 新上五島(長崎) | ¥13,978 | ¥14,032 | ¥13,075 | ¥13,880 | ¥13,726 | -1.1% |
| 五島(長崎) | ¥12,892 | ¥12,417 | ¥12,938 | ¥11,886 | ¥13,448 | -4.3% |
| 隠岐の島(島根) | ¥12,342 | ¥12,169 | ¥12,154 | ¥11,645 | ¥11,112 | -4.3% |
| 壱岐(長崎) | ¥11,597 | ¥11,117 | ¥11,175 | ¥11,848 | ¥10,197 | +6.6% |
| 対馬(長崎) | ¥10,050 | ¥9,823 | ¥9,758 | ¥9,774 | ¥9,729 | -0.5% |
| 奄美(鹿児島) | ¥7,440 | ¥7,918 | ¥7,871 | ¥9,310 | ¥7,792 | +17.6% |
| 宮古島(沖縄) | ¥17,506 | ¥14,456 | ¥15,202 | ¥13,220 | ¥13,883 | -8.6% |
| 石垣(沖縄) | ¥17,346 | ¥13,428 | ¥12,260 | ¥10,868 | ¥11,844 | -19.1% |
2026年、推定成約ADR。佐渡の12月(対象14施設)と隠岐の島の12月(同4施設)は対象施設数が他月の6割を下回るため参考値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
9月から11月にかけて最も大きく水準が下がるのは佐渡(−20.8%)で、9月の約¥15,400から11月には約¥12,200まで落ちる。日本海側の島は11月以降に季節風で航路が乱れやすく、需要が細る分だけ価格が緩む。石垣(−19.1%)も同様に、夏のリゾート需要が抜けた後の下げが大きい。
逆に、対馬(−0.5%)・新上五島(−1.1%)はほぼ横ばいで推移する。ビジネス需要や地縁の往来が土台にある島は、観光の季節性に単価が引きずられにくい。壱岐は9月の約¥11,100から11月の約¥11,800へ+6.6%と、むしろ秋に向けて上がる珍しいパターンを示している。
読者にとっての実務的な含意ははっきりしている。「秋に安く取れる島」を狙うなら11月の佐渡・石垣、「いつ行っても水準が読める島」を求めるなら対馬・新上五島という選び方になる。逆に壱岐や奄美(9月→11月+17.6%)は、秋の後半ほど高くなる可能性を織り込んで早めに動くほうがよい。
確定データで見る前年比 — 隠岐の島+12.7%、屋久島−14.6%
ここまでの2026年秋の数値は、いずれも調査時点で公開されている販売価格から推定した「これから」の水準である。実績が確定した年で前年同期と比較すると、島ごとの方向性はさらに鮮明になる。2024年秋(9〜11月平均)と2025年秋(同)を、いずれも確定基準の推定成約ADRで比較した結果が次のグラフだ。
2024年9〜11月平均→2025年9〜11月平均の推定成約ADR前年比(いずれも確定基準)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 島 | 2024年秋 | 2025年秋 | 前年比 | 対象施設数 |
|---|---|---|---|---|
| 隠岐の島(島根) | ¥7,948 | ¥8,956 | +12.7% | 9.0→8.0施設 |
| 宮古島(沖縄) | ¥11,250 | ¥12,404 | +10.3% | 75.7→71.7施設 |
| 壱岐(長崎) | ¥7,230 | ¥7,977 | +10.3% | 17.0→17.0施設 |
| 新上五島(長崎) | ¥7,787 | ¥8,355 | +7.3% | 7.0→7.0施設 |
| 五島(長崎) | ¥6,660 | ¥6,861 | +3.0% | 17.3→19.0施設 |
| 石垣(沖縄) | ¥10,021 | ¥10,226 | +2.0% | 59.0→59.3施設 |
| 佐渡(新潟) | ¥9,743 | ¥9,780 | +0.4% | 26.0→25.0施設 |
| 対馬(長崎) | ¥5,839 | ¥5,840 | +0.0% | 12.0→9.3施設 |
| 奄美(鹿児島) | ¥7,248 | ¥6,480 | -10.6% | 11.0→12.0施設 |
| 屋久島(鹿児島) | ¥11,485 | ¥9,812 | -14.6% | 13.0→13.0施設 |
9〜11月の3ヶ月平均。対象施設数は3ヶ月の平均値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
上昇幅が大きいのは隠岐の島(+12.7%)、壱岐(+10.3%)、宮古島(+10.3%)。隠岐諸島は隠岐ユネスコ世界ジオパークを軸とした受け入れ整備が進んでおり、対象9→8施設という小さな母集団ながら着実に水準を上げている。隠岐が島根県内でどの価格階層に位置するかは、神在月が動かす島根県ホテル市場が出雲・松江・石見との4層構造で整理している。壱岐は長崎県の離島振興策の対象エリアで、体験付き宿泊プランの造成が単価改善に寄与している可能性がある。
一方、屋久島は−14.6%、奄美は−10.6%と下げた。屋久島は2024年秋の約¥11,500から2025年秋の約¥9,800へ後退しており、対象13施設という母集団が変わらないなかでの下落である。ここには成長余地がある。屋久島は前掲のとおり2026年秋の推定水準では10島中最高値に戻っており、ホテル・旅館型の宿が価格を取り戻す方向に動いていることがうかがえる。
佐渡(+0.4%)と対馬(±0.0%)は、ほぼ前年並みで着地した。佐渡は2024年7月に「佐渡島の金山」が世界文化遺産に登録され、来訪者の増加が期待された島である。日本政策投資銀行の調査報告書は、世界遺産登録の経済波及効果を試算する一方で、宿泊施設の受け入れ容量と運営人材の確保を今後の論点として挙げていた。実際、2025年秋の推定成約ADRが前年並みにとどまったことは、需要の伸びを単価に転換する余地がまだ残っていることを示している。佐渡を新潟市・越後湯沢と並べた県内の投資余地については、新潟県ホテル投資マップも参考になる。
「1.5万円未満で取れる宿」は屋久島38軒、隠岐の島3軒
実際に宿を探す側の視点に立てば、平均値よりも「どの価格帯の宿が何軒あるか」のほうが役に立つ。2026年10月にOTA等で価格が観測できた施設について、1施設あたりの掲載価格(2名1室・1室あたり・税込)の平均で価格帯を割り当て、島ごとの分布を出した。
2026年10月チェックイン分。1施設あたり月内平均の掲載価格(2名1室・1室あたり・税込)で分類、構成比%。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 島 | 1万円未満 | 1.0–1.5万 | 1.5–2.0万 | 2.0–3.0万 | 3.0–5.0万 | 5万円以上 | 1.5万円未満 合計 |
|---|---|---|---|---|---|---|---|
| 屋久島(鹿児島) | 11 | 27 | 15 | 17 | 9 | 12 | 38軒(42%) |
| 対馬(長崎) | 2 | 9 | 8 | 4 | 4 | 2 | 11軒(38%) |
| 五島(長崎) | 2 | 13 | 8 | 10 | 14 | 8 | 15軒(27%) |
| 奄美(鹿児島) | 6 | 13 | 7 | 15 | 19 | 10 | 19軒(27%) |
| 石垣(沖縄) | 30 | 39 | 32 | 54 | 58 | 67 | 69軒(25%) |
| 壱岐(長崎) | 1 | 11 | 6 | 17 | 3 | 11 | 12軒(24%) |
| 宮古島(沖縄) | 25 | 40 | 41 | 38 | 53 | 97 | 65軒(22%) |
| 新上五島(長崎) | 0 | 3 | 3 | 5 | 1 | 2 | 3軒(21%) |
| 隠岐の島(島根) | 0 | 3 | 4 | 5 | 2 | 2 | 3軒(19%) |
| 佐渡(新潟) | 0 | 7 | 11 | 21 | 15 | 12 | 7軒(11%) |
単位は施設数。掲載価格ベース(推定成約ADRとは別指標)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
1.5万円未満で取れる宿がもっとも多いのは屋久島の38軒(構成比42%)で、うち11軒は1万円を下回る。民宿が45軒ある島の厚みがそのまま選択肢の広さになっている。次いで奄美19軒、五島15軒、壱岐12軒、対馬11軒と続く。対馬は29軒中11軒(38%)が1.5万円未満で、構成比では屋久島に次ぐ「取りやすい島」だ。
逆に、隠岐の島と新上五島はいずれも3軒しかない。母集団自体が16軒・14軒と小さいため、低価格帯の選択肢は限られる。佐渡も66軒のうち1.5万円未満は7軒(11%)にとどまり、2.0〜3.0万円帯(21軒)と3.0〜5.0万円帯(15軒)が中心となる。旅館型の島は「安く泊まる」より「2食付きで滞在する」市場だと理解したほうがよい。
宮古島・石垣は施設数が桁違いに多く、5万円以上の高価格帯だけで宮古島97軒・石垣67軒を抱える。一方で1.5万円未満も宮古島65軒・石垣69軒あり、価格の裾野が広い。「南西諸島は高い」というイメージは、上位価格帯の厚みが作っているものであって、選択肢の下限が高いわけではない。
10島の位置・規模・単価をひと目で
最後に、10市町村の位置関係を地図上で整理する。円の大きさは観測施設数、色は推定成約ADRの水準を表す。日本海側(佐渡・隠岐の島)、対馬海峡(対馬・壱岐)、東シナ海(五島・新上五島)、南西諸島(屋久島・奄美・宮古島・石垣)と、緯度で1,500km近く離れた市場を同じ基準で並べている。
円の大きさ=2026年10月の観測施設数、色=推定成約ADR水準。座標は各市町村の宿泊施設の平均位置。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
供給余地 — 新規開業は南西諸島に偏在、客室は少数施設に集中
供給側に目を移すと、離島の客室ストックの動きは南西諸島に強く偏っている。10市町村で2024年以降に開業が確認できた20室以上の施設は23軒あるが、うち15軒が宮古島、5軒が石垣に集中する(キャノピーbyヒルトン沖縄宮古島リゾート310室、seven x seven 石垣121室など)。日本海側・九州の離島(佐渡・隠岐の島・壱岐・対馬・五島・新上五島)では佐渡の1軒(49室・2026年4月)と新上五島の1軒(21室・2025年11月)の2軒にとどまり、隠岐の島・壱岐・対馬・五島では20室以上の新規開業が確認できない。
新規開業の集計はOTA掲載確認ベースです。OTA事前掲載は全体の約19%にとどまり、半数以上が開業後の掲載となるため、直近の年・月は今後の掲載反映により軒数が増加する可能性があります。確認申請ベースの建築計画パイプライン(国土交通省「建築動態統計調査」)と併せて参照することを推奨します。
建築確認申請ベースの計画パイプラインを見ても、新潟・島根・長崎・鹿児島の4県では宿泊施設の計画が現時点で確認できず、沖縄県で1件(浦添市・200室、2026年7月竣工予定)が計上されているだけである。ただしこれは「今後の供給がゼロ」を意味しない。確認申請は通常、開業の1〜2年前に行われるため、未来年の件数は構造的に少なく出る。現時点での確定パイプラインの下限値として読むべき数字だ。
むしろ注目すべきは、既存ストックの集中度である。奄美は総客室1,233室のうち1,062室(86%)がホテル・旅館型に、対馬は919室のうち782室(85%)が同じく集中している。少数の大型施設が島の受け入れ容量をほぼ決めており、ピーク期に1軒が満室になれば島全体の選択肢が急速に細る構造だ。逆に言えば、旅館・ペンション規模(10〜30室)の中間層が薄い島には、需要が伸びたときに応える供給の伸びしろがある。
長崎県では県の「長崎しま旅割引キャンペーン」が対馬・壱岐・下五島・上五島・宇久・小値賀を対象に実施されており、体験付き宿泊プランが1泊あたり最大3,000円引きとなる。2026年度は第2弾のクーポン配布が8月3日から始まり、宿泊対象は10月5日チェックアウト分までとされている(配布経路により期間は異なる)。体験を組み込んだプランに補助を付ける設計は、素泊まり中心の島が単価を引き上げる際の追い風になりうる。
予算をどこに置くかで島の順位は入れ替わる — 3断面と10島×5予算のグリッド
ここまでは島ごとの平均水準を並べてきた。ただし宿を取る側が実際に直面するのは「自分の予算で選べる宿が何軒あるか」である。そこで前掲の価格帯分布(表5)を予算上限以下で累積し、予算を3水準・5水準に振ったときに選択肢がどう変わるかを整理する。新たな価格予測やモデル外挿は一切行っておらず、本文にすでに掲載した価格帯の区分を足し上げた再集計である。
| 島(所在県) | 価格帯を 割り当てた施設 | 予算タイト 1.5万円以下 | 標準 2.0万円以下 | ゆとり 3.0万円以下 |
|---|---|---|---|---|
| 屋久島(鹿児島) | 91軒 | 38軒(41.8%) | 53軒(58.2%) | 70軒(76.9%) |
| 対馬(長崎) | 29軒 | 11軒(37.9%) | 19軒(65.5%) | 23軒(79.3%) |
| 五島(長崎) | 55軒 | 15軒(27.3%) | 23軒(41.8%) | 33軒(60.0%) |
| 奄美(鹿児島) | 70軒 | 19軒(27.1%) | 26軒(37.1%) | 41軒(58.6%) |
| 石垣(沖縄)(参考) | 280軒 | 69軒(24.6%) | 101軒(36.1%) | 155軒(55.4%) |
| 壱岐(長崎) | 49軒 | 12軒(24.5%) | 18軒(36.7%) | 35軒(71.4%) |
| 宮古島(沖縄)(参考) | 294軒 | 65軒(22.1%) | 106軒(36.1%) | 144軒(49.0%) |
| 新上五島(長崎) | 14軒 | 3軒(21.4%) | 6軒(42.9%) | 11軒(78.6%) |
| 隠岐の島(島根) | 16軒 | 3軒(18.8%) | 7軒(43.8%) | 12軒(75.0%) |
| 佐渡(新潟) | 66軒 | 7軒(10.6%) | 18軒(27.3%) | 39軒(59.1%) |
表5の価格帯区分を予算上限以下で累積したもの。掲載価格ベース(推定成約ADRとは別指標)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
3断面で見ると、島の「選びやすさ」の順位は予算の置き所で入れ替わる。予算1.5万円以下では屋久島41.8%に対して佐渡は10.6%で3.9倍の開きがあるが、予算を3.0万円以下まで広げると76.9%対59.1%で1.3倍まで縮む。旅館型の島が「選びにくい」のは絶対的な性質ではなく、予算を食事込みの総額に合わせた瞬間に解消する。実務メモ③で述べた「食事込みの総額で比べる」は、この数字の裏付けである。
もう一つ目を引くのが対馬で、予算2.0万円以下では65.5%と10市町村中で最も高い。1.5万円以下でも37.9%と屋久島に次ぐ2位につけており、価格帯の中心が1〜2万円に厚く収まっている島だとわかる。
| 島(所在県) | 1.0万円 以下 | 1.5万円 以下 | 2.0万円 以下 | 3.0万円 以下 | 5.0万円 以下 | 母数 |
|---|---|---|---|---|---|---|
| 屋久島(鹿児島) | 12.1% | 41.8% | 58.2% | 76.9% | 86.8% | 91軒 |
| 対馬(長崎) | 6.9% | 37.9% | 65.5% | 79.3% | 93.1% | 29軒 |
| 五島(長崎) | 3.6% | 27.3% | 41.8% | 60.0% | 85.5% | 55軒 |
| 奄美(鹿児島) | 8.6% | 27.1% | 37.1% | 58.6% | 85.7% | 70軒 |
| 石垣(沖縄)(参考) | 10.7% | 24.6% | 36.1% | 55.4% | 76.1% | 280軒 |
| 壱岐(長崎) | 2.0% | 24.5% | 36.7% | 71.4% | 77.6% | 49軒 |
| 宮古島(沖縄)(参考) | 8.5% | 22.1% | 36.1% | 49.0% | 67.0% | 294軒 |
| 新上五島(長崎) | 0.0% | 21.4% | 42.9% | 78.6% | 85.7% | 14軒 |
| 隠岐の島(島根) | 0.0% | 18.8% | 43.8% | 75.0% | 87.5% | 16軒 |
| 佐渡(新潟) | 0.0% | 10.6% | 27.3% | 59.1% | 81.8% | 66軒 |
縦軸=10市町村、横軸=予算上限5水準。値は各島で価格帯を割り当てられた施設に占める構成比。母数計964施設。濃色ほど選択肢が広い。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
グリッドを縦に読むと、構成比と実数を分けて見る必要がはっきりする。隠岐の島は3.0万円以下で75.0%、新上五島は78.6%と高い比率を示すが、絶対数は12軒・11軒にとどまる。母集団がそれぞれ16軒・14軒しかないため、予算を上げても選べる宿の実数はほとんど増えない。連休や地域行事と重なる日程で早めに動くべき島だという実務メモ④の指摘は、比率ではなく実数の側から出てくる。
逆に宮古島・石垣は、1.5万円以下の構成比こそ22.1%・24.6%と中位だが、実数では65軒・69軒あり、日本海側・九州離島8市町村の同価格帯の合計(108軒)を大きく上回る。「南西諸島は高い」という印象は上位価格帯の厚みが作っているもので、低価格帯の選択肢の数では他を圧倒している。
秋の島宿をどう取るか — 4つの実務メモ
①「安い島」を探すなら11月の佐渡か石垣。9月から11月にかけて水準が最も緩むのはこの2島(それぞれ−20.8%、−19.1%)。ただし佐渡の11月以降は航路の欠航リスクが高まる季節でもあり、日程に余裕をもたせたい。
② 1.5万円未満の選択肢が厚いのは屋久島・対馬。屋久島は38軒(42%)、対馬は11軒(38%)。いずれも民宿・ビジネスホテルの層が支えており、素泊まりベースで組み立てやすい。
③ 旅館型の島は「単価」ではなく「食事込みの総額」で比べる。佐渡(旅館19軒)、隠岐の島(同6軒)、壱岐(同14軒)は2食付きが標準に近い。掲載価格の水準が高く見えても、夕食・朝食の外部調達が難しい島では実質的な差は縮まる。
④ 選択肢が10軒台の島は早めに動く。新上五島(14軒)、隠岐の島(16軒)は観測できた施設そのものが少ない。連休や地域行事と重なる日程では、価格帯を問わず選べる宿が急速に減る可能性がある。
まとめ
主要離島10市町村の2026年10月の推定成約ADRは、屋久島の約¥18,700から奄美の約¥7,900まで2.37倍に開いた。この差を作っているのはリゾート開発の有無ではなく、島ごとの客室ストックの構成である。旅館が厚い佐渡・隠岐の島は高く、ビジネスホテルに客室が集中する対馬・奄美は低い。同じ長崎県内でも対馬と新上五島で1.34倍の差がつく。
確定基準での前年比では、隠岐の島+12.7%・壱岐+10.3%が伸び、屋久島−14.6%・奄美−10.6%が後退した。ただし屋久島は2026年秋の推定水準で10島中最高に戻っており、方向は反転している。佐渡は世界文化遺産登録後も前年並み(+0.4%)で、需要を単価に転換する余地が残る。
供給面では、2024年以降の20室以上の新規開業23軒のうち20軒が宮古島・石垣に集中し、日本海側・九州の離島は佐渡と新上五島の2軒のみ。客室が少数の大型施設に集中する島が多く、中規模の受け皿が薄い。秋という過ごしやすい季節に島の需要を取り込むうえで、この構造は宿泊事業者にとっての伸びしろでもある。
⚠ 将来日程のADRに関する注意:本記事の2026年8月以降の数値は、調査時点でOTA等に公開されている販売価格から算出した推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、また新規プランの追加により水準が動く可能性がある点にご留意ください。2026年7月以前は確定基準、8月以降は調査時点の掲載水準に基づく推定という違いがあるため、両者をまたいだ前年同月比の算出は行っていません。
⚠ データの捕捉範囲:メトロエンジンリサーチが把握する範囲での集計であり、全数調査ではありません。OTA等に掲載されていない民宿・簡易宿所・素泊まり宿は集計に含まれないため、民宿比率が高い島(屋久島・佐渡・壱岐など)では実際の宿泊施設数より少なく捕捉されている可能性があります。また推定成約ADRの対象はホテル・旅館型の5業態に限られます。
あわせて読みたい
- 神在月が動かす島根県ホテル市場 — 出雲・松江・石見・隠岐の4層ADR構造
- 県内ADRは最大5.2倍開く — 市区町村レンジ全国比較でみる二極構造と空白帯
- 長崎県の新規供給は2026年23軒・521室で前年の2.6倍 — それでもビジネスホテルの推定成約ADRは確定7ヶ月連続
- 沖縄の宿泊税2%、実勢単価にいくら乗るか — 市町村別に1人1泊の税額を試算
- 山の玄関口15か所の宿泊単価 — 秋がピークの山、冬がピークの山
- 香川16市町の単価階層マップ2026 — 県内9.4倍差、秋の立ち上がりは層で5倍違う
- 沖縄7月『梅雨明け済み一強』期の本島・宮古・石垣ADR階層 — 本土梅雨明け宣言ラグが生む予約シフトの構造2026
- 新潟県ホテル投資マップ — 新潟市・越後湯沢・佐渡の三層で読むエリア別余地
- 宮古島・八重山の分譲リゾート投資|供給ラッシュと利回りの非対称を読む
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの市町村別月次集計(推定成約ADR・掲載価格・観測施設数・客室数)。対象は佐渡市(新潟)、隠岐の島町(島根)、壱岐市・対馬市・五島市・新上五島町(長崎)、奄美市・屋久島町(鹿児島)、宮古島市・石垣市(沖縄)の10市町村。2026年7月以前は確定基準、2026年8月以降は調査時点の掲載水準に基づく推定で、両者をまたいだ前年同月比は算出していない。前年比は確定基準どうし(2024年9〜11月平均と2025年9〜11月平均)で比較している。
■ 試算前提
予算別の選択肢集計(表6・表7)は、表5の価格帯区分(1施設あたり月内平均の掲載価格・2名1室・1室あたり・税込)を予算上限以下で累積した再集計であり、将来価格の予測やモデルによる外挿は行っていない。母数は価格帯を割り当てられた964施設(観測965施設のうち宮古島の1施設は価格帯を確定できず除外)。エリア単位のADRは対象施設の中央値、構成比は小数第1位で四捨五入している。
■ 限界・留意点
推定成約ADRの対象はビジネスホテル・シティホテル・リゾートホテル・旅館・カプセルホテルの5業態に限られ、民宿・ペンション・貸別荘・簡易宿所は含まれない。掲載価格と推定成約ADRは母集団も税の扱いも異なるため直接の引き算はできない。佐渡・隠岐の島の2026年12月は対象施設数が他月の6割を下回る参考値。OTA等に掲載されていない宿は集計対象外で全数調査ではなく、民宿比率が高い島では捕捉率が低い。新規開業の集計はOTA掲載確認ベースで、直近期は今後の掲載反映により軒数が増える可能性がある。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR・掲載価格・施設数・客室数(2026年10月チェックイン分、10市町村で観測施設計965施設)
- メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)— 新規開業施設の集計
- 国土交通省「建築動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成 — 建築確認申請ベースの計画パイプライン
■ 公的機関・地域資料