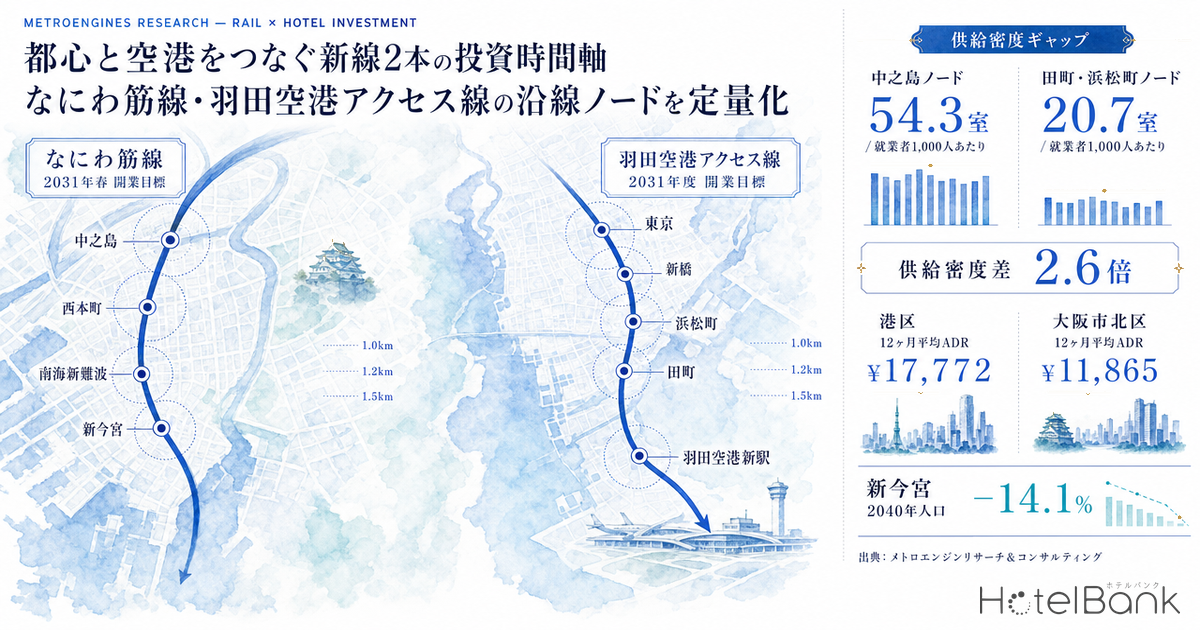
鉄道の新線開業は、ホテル投資の意思決定において最も扱いにくい変数のひとつである。効果が現れるのは着工から10年後で、そのあいだに取得価格も建設費も金利も動く。それでもインフラ更新が投資の時間軸に組み込まれるのは、開業日が確定すれば需要動線が不可逆に書き換わるためだ。
本稿では、既存の都心と空港を結ぶ「都市内新線」2本 — 大阪のなにわ筋線と東京の羽田空港アクセス線 — を取り上げ、沿線ノードの現在の単価水準・就業規模・供給密度・将来人口を横並びで定量化する。開業効果そのものは断定せず、開業までに投資家が観測できる先行指標と、開業後に取り込みうる需要層の差分を感応度で提示する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上の全プラン平均(2名1室利用時・1室あたり料金・税込)。ADRとは基準が異なるため、本記事では明示的に区別して表記します。
- 就業データ(事業所数・従業者数・オフィス系比率):各ノード中心点から半径1,000mの集計。出典:総務省・経済産業省「経済センサス-活動調査(2021)」、境界=国勢調査2020 小地域。
- 将来人口:各ノード中心点から半径1,500mの250mメッシュ集計。出典:国土交通省 国土数値情報(250mメッシュ別将来推計人口)。居住人口ベースであり、滞在人口・通過人口ではありません。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 2本の新線は別種の投資イベント。なにわ筋線は新駅3駅を創出し、羽田空港アクセス線は途中駅を設けず到達時間のみ短縮する。前者は用途転換余地、後者は既存ストックの再評価が主戦場。
- — 田町・浜松町は就業者1,000人あたり20.7室と中之島(54.3室)の38%水準。従業者227,995人・オフィス系比率35.9%に対しホテル在庫4,729室で、参入余地が残る。
- — 大阪側の沿線3区は推定成約ADRが¥11,300〜¥12,100に収れん(2025年8月〜2026年7月の12ヶ月平均)。新駅の出現がこの収れんを崩す最初の契機になりうる。
- — 1室あたり取得価格は東京側42〜76百万円/大阪側13〜30百万円。ただし取得年が1996〜2025年に散らばるため、直近3年以内の事例に絞って参照するのが安全。
- — ADR+10%×稼働+3ptでも客室売上の増分は+14.0%(200室・客室売上のみ)。事業費が約2倍に改定されたなにわ筋線の例が示すとおり、コスト側の変動幅のほうが大きくなりうる。
2本の新線は同じ投資イベントではない — 「新駅創出」と「既存ノード再加重」
まず両プロジェクトの性格の違いを押さえておきたい。この差は、沿線でどの資産が値付けの恩恵を受けるかを大きく分ける。
なにわ筋線は、大阪駅(うめきた地下駅)からJR難波駅・南海新今宮駅へ至る延長約7.2kmの新線で、途中に(仮称)中之島駅・(仮称)西本町駅・(仮称)南海新難波駅の3つの新駅を設ける。整備主体は大阪府・大阪市とJR西日本・南海電気鉄道が出資する第三セクター「関西高速鉄道」で、施設保有と旅客営業を分ける上下分離方式を採る。開業目標は2031年春である。
対する羽田空港アクセス線(東山手ルート)は、東京駅から田町駅付近で既存の東海道貨物線方面へ分岐し、羽田空港の新駅に至る経路をとる。JR東日本は途中駅の整備を現時点では検討していないとしており、こちらは新駅をほとんど生まない。すなわち、既存の東京・新橋・浜松町・田町といったノードの「相対的な重み」が空港直結によって書き換わる構図である。
言い換えれば、なにわ筋線はこれまで駅のなかった街区に新しい結節点を出現させるのに対し、羽田空港アクセス線はすでに稠密に開発された街区の到達時間だけを短縮する。前者は土地の用途転換余地そのものが投資対象になりうるが、後者は既存ストックの再評価が主戦場になる。この違いを混同すると、取得原価の妥当性判断を誤りやすい。
| 項目 | なにわ筋線 | 羽田空港アクセス線(東山手ルート) |
|---|---|---|
| 開業目標 | 2031年春(大阪府・大阪市 公表、2026年4月時点で据え置き) | 2031年度=2032年3月期(JR東日本 2026年3月期決算・2027年3月期経営戦略説明会資料。確認日 2026-08-08) |
| 整備主体 | 関西高速鉄道(大阪府・市/JR西日本/南海が出資)。上下分離方式 | 東日本旅客鉄道(JR東日本) |
| 区間・延長 | 大阪駅(うめきた地下駅)〜JR難波駅/南海新今宮駅、約7.2km | 東京駅〜羽田空港新駅、約12.4km(田町駅付近で分岐) |
| 新設駅 | 3駅:(仮称)中之島駅/(仮称)西本町駅/(仮称)南海新難波駅 | 羽田空港新駅のみ。途中駅の整備は現時点で検討されていない |
| 総事業費 | 当初約3,300億円 → 約6,500億円(2026年4月28日、関西高速鉄道試算。物価高騰・地中障害物撤去・地盤対策が要因) | 当初約3,000億円 → 約2,800億円(調査設計段階でのコスト低減) |
| 投資構造 | 新駅創出型 — 街区の用途転換余地が生まれる | 既存ノード再加重型 — 既存ストックの再評価が主戦場 |
注目すべきは事業費の動きが逆方向であることだ。なにわ筋線は物価高騰と地中支障物対策で約2倍に膨らみ、羽田空港アクセス線は設計段階のコスト低減で約200億円縮減している。事業費の増加は直ちに開業延期を意味しないが(大阪府・市は2026年4月時点で2031年春の目標を据え置いている)、投資判断のうえでは「開業年度は確定情報ではなく計画値である」という前提を崩さないほうがよい。開業年をピンポイントで前提にしたプロフォーマは、1年のズレで内部収益率が実質的に変わる。
沿線ノードの現在地 — 推定成約ADRは大阪側と東京側で1.5倍の開き
次に、両線の沿線ノードが現時点でどの単価帯にいるかを確認する。開業効果を語る前に、その効果が上乗せされる「土台」の高さを知っておく必要がある。
直近12ヶ月(2025年8月〜2026年7月、確定月のみ)の推定成約ADR平均を区単位で並べると、東京側の港区が¥17,800、大阪側の中之島周辺(北区)が¥11,900と、およそ1.5倍の開きがある。同じ「都心と空港を結ぶ新線の沿線」でも、出発点の単価水準は大きく異なる。
| ノード/区 | 12ヶ月平均ADR | 2025/8 | 2026/7 | 2026/10(見込) | N(施設) |
|---|---|---|---|---|---|
| 田町・浜松町ノード(東京都港区) | ¥17,772 | ¥15,168 | ¥15,138 | ¥23,155 | 132 |
| 東京都中央区(参照) | ¥19,290 | ¥16,684 | ¥15,745 | ¥22,662 | 152 |
| 東京都品川区(参照) | ¥12,992 | ¥12,322 | ¥11,535 | ¥17,081 | 35 |
| 東京都大田区(参照・羽田側) | ¥12,264 | ¥10,810 | ¥10,642 | ¥15,224 | 58 |
| 中之島ノード(大阪市福島区) | ¥13,667 | ¥16,864 | ¥12,881 | ¥14,990 | 6 |
| 中之島ノード(大阪市北区) | ¥11,865 | ¥14,610 | ¥9,796 | ¥11,819 | 74 |
| 南海新難波ノード(大阪市浪速区) | ¥12,059 | ¥15,070 | ¥9,606 | ¥11,723 | 53 |
| 西本町ノード(大阪市西区) | ¥11,284 | ¥15,077 | ¥8,894 | ¥11,671 | 28 |
| 大阪市中央区(参照) | ¥12,776 | ¥15,735 | ¥9,791 | ¥13,847 | 194 |
| 新今宮ノード(大阪市西成区) | ¥4,045 | ¥4,490 | ¥4,745 | ¥7,919 | 32 |
この表からは3つの構造が読み取れる。第一に、東京側は2025年8月と2026年7月がほぼ横ばい(港区で¥15,168→¥15,138)である一方、大阪側は同期間で大きく下げている(北区 ¥14,610→¥9,796)。大阪側の2025年夏は万博開催期の押し上げが効いていた時期であり、2026年の水準はその反動を織り込んだ「平時の実力値」に近いと考えられる。開業効果を試算するときの基準線は、2025年ではなく2026年側を採るのが保守的である。万博プレミアムの剥落と実力トレンドをどう切り分けるかは、大阪ADRの反動を読み解く|万博プレミアム剥落と実力トレンドの分離で月次データに沿って整理している。
第二に、大阪側の沿線ノード3区(北区・浪速区・西区)は、12ヶ月平均で¥11,300〜¥12,100とほぼ同水準に収れんしている。新駅が設けられる街区は、現時点では単価による差別化がほとんど起きていない。裏を返せば、新駅の出現はこの収れんを崩す最初のきっかけになりうる。
第三に、新今宮ノード(西成区)の¥4,045は他区の3分の1程度と際立って低い。これは施設の質のみで説明できる数字ではなく、簡易宿所・小規模宿の構成比が高いという業態ミックスの反映である。投資家の目線では、この水準は取得原価が相対的に低く抑えられる可能性を意味する。同ノードには南海新今宮駅というなにわ筋線の南側終点が既に存在しており、新線接続によって関西空港方面へのアクセス価値が上乗せされる余地がある。
供給密度のギャップ — 田町・浜松町は就業者あたり客室数が中之島の4割弱
単価水準だけでは投資余地は測れない。同じ単価でも、需要の厚みに対して供給が薄い場所と厚い場所では、開業イベントの吸収力がまったく異なる。ここでは各ノードの半径1,000m圏の就業規模と、半径1.2km圏のホテル在庫を突き合わせる。
結果は明快である。田町・浜松町ノードは従業者227,995人と、中之島ノードの290,936人に対して78%の就業規模を持ちながら、ホテル在庫は4,729室と中之島の15,788室の30%にとどまる。就業者1,000人あたりの客室数に換算すると、中之島54.3室に対して田町・浜松町は20.7室、およそ2.6倍の開きだ。しかもオフィス系従業者比率は田町・浜松町のほうが高い(35.9% 対 30.3%)。
この差は「田町・浜松町が過小供給である」と断定できるものではない。同ノードの利用者の多くは、品川・新橋・銀座といった徒歩圏外の宿泊地に流れている可能性があるからだ。ただし、羽田空港アクセス線によって空港到達時間が短縮されれば、この街区は「空港に最も近い都心オフィス街」という性格を強める。ビジネス需要と空港トランジット需要が重なる立地で在庫が薄いという事実は、新規開発・コンバージョンいずれの形でも参入余地が残っていることを示唆する。
加えて、田町・浜松町ノードは1施設あたり平均105室と小ぶりで、45施設のうち22施設が50室未満である。300室超は3施設しかない。大型フルサービス型が希少という供給構造は、規模の経済を効かせられる事業者にとって差別化しやすい環境といえる。一方の中之島ノードは平均195室・300室超が19施設と大型主体で、同じ土俵での新規参入は競争が厳しい。中之島で狙うなら、規模ではなくコンセプトや客室仕様で差をつける方向が現実的だろう。
2040年の居住人口 — 開業10年後に何人がそこに住んでいるか
新線の効果は開業後10年、20年と続く。したがって投資判断では、開業時点だけでなくその先の人口動態も時間軸に組み込む必要がある。各ノード中心から半径1,500mの250mメッシュ集計で、2025年と2040年の推計人口を比較した。
| ノード | 2025年人口 | 2040年人口 | 増減率 | 生産年齢比(2025) | 高齢化率(2025) |
|---|---|---|---|---|---|
| 田町・浜松町ノード | 109,466 | 122,973 | +12.3% | 71.1% | 14.9% |
| 中之島ノード | 98,650 | 104,150 | +5.6% | 72.2% | 15.3% |
| うめきた(大阪駅北)ノード | 88,831 | 91,777 | +3.3% | 73.5% | 16.6% |
| 新今宮ノード | 119,328 | 102,466 | −14.1% | 62.5% | 30.9% |
ここでノード間の性格が分かれる。田町・浜松町は2040年にかけて居住人口が+12.3%増え、生産年齢比も71.1%と高い。芝浦・海岸エリアの大規模再開発が推計に織り込まれていることが大きい。新線による空港アクセス改善と居住人口増が同じ方向を向いており、需要の裏付けは相対的に厚い。同じ250mメッシュ推計で湾岸全域の居住人口と就業を重ねた分析は、2040年に居住人口と就業がともに伸びる東京湾岸の開発適地が詳しい。
中之島ノードは+5.6%、うめきたノードは+3.3%と緩やかな増加にとどまるが、いずれも減少局面ではない。生産年齢比が72〜74%と高く、都心オフィス街としての性格が2040年時点でも維持される想定になっている。
一方、新今宮ノードは2040年にかけて−14.1%、高齢化率は2025年時点で既に30.9%と、他ノードの2倍近い。これは居住人口を需要根拠にできない立地であることを意味する。同ノードで宿泊需要を論じるなら、根拠は居住人口ではなく通過需要 — すなわち関西空港方面へのアクセス性と、大阪ミナミへの近接性に置くべきだ。なにわ筋線がもたらすのはまさにこの通過需要の強化であり、居住人口の縮小と需要の増加は矛盾しない。ただし従業員の採用可能圏という観点では、生産年齢人口の減少は運営コストの上振れ要因として計画に織り込む必要がある。
取得原価の参照点 — 上場REITが開示する沿線物件の1室あたり取得価格
投資余地を語るには、その街区でいくらなら買えるのかという参照点が要る。上場ホテルREITは物件ごとの取得日と取得価格を開示しており、これは沿線の取得原価を推し量る数少ない公開情報である。両線の沿線・近接エリアに所在する開示物件を、1室あたり取得価格に換算して並べた。
| 物件 | 保有REIT | 客室数 | 取得価格 | 1室あたり | 取得時期 |
|---|---|---|---|---|---|
| 羽田空港アクセス線 沿線・近接(東京都港区・品川区・大田区) | |||||
| ホテルマイステイズ浜松町 | インヴィンシブル | 105 | 7,959百万円 | 75.8百万円 | 2016年3月 |
| ホテルマイステイズプレミア浜松町 | インヴィンシブル | 120 | 8,000百万円 | 66.7百万円 | 2017年5月 |
| ホテルマイステイズ五反田駅前 | インヴィンシブル | 384 | 26,523百万円 | 69.1百万円 | 2016年3月 |
| ホテルマイステイズプレミア大森 | インヴィンシブル | 232 | 9,781百万円 | 42.2百万円 | 2017年10月 |
| ホテルマイステイズ羽田 | インヴィンシブル | 174 | 7,801百万円 | 44.8百万円 | 2015年7月 |
| なにわ筋線 南側ノード・近接(大阪市/なんば・心斎橋圏) | |||||
| カンデオホテルズ大阪なんば | ジャパン・ホテル・リート | 496 | 14,320百万円 | 28.9百万円 | 2017年5月 |
| ホリデイ・イン大阪難波 | ジャパン・ホテル・リート | 314 | 27,000百万円 | 86.0百万円 | 2008年8月 |
| なんばオリエンタルホテル | ジャパン・ホテル・リート | 267 | 15,000百万円 | 56.2百万円 | 1996年3月 |
| アパホテル〈なんば北心斎橋駅前〉 | 日本ホテル&レジデンシャル | 162 | 4,850百万円 | 29.9百万円 | 2025年12月 |
| アパホテル〈なんば南大国町駅前〉 | 日本ホテル&レジデンシャル | 118 | 1,581百万円 | 13.4百万円 | 2024年12月 |
| ホテルマイステイズプレミア堂島 | インヴィンシブル | 141 | 3,845百万円 | 27.3百万円 | 2014年7月 |
この対比から見えるのは、大阪側の宿泊特化型が1室あたり13〜30百万円台で成立してきたのに対し、東京側の港区・品川区の同型物件は42〜76百万円台という水準感である。2〜3倍の開きだ。とりわけ直近の取得事例である日本ホテル&レジデンシャル投資法人の2件(2024年12月・2025年12月取得、なんば圏)は1室あたり13.4百万円・29.9百万円と、依然として取得原価優位が残っていることを示している。
ただし注意が必要なのは、これらが取得時点の金額であり、取得年が1996年から2025年まで30年近く散らばっている点だ。同じ「なんば圏」でも2008年取得のホリデイ・イン大阪難波は86.0百万円/室と東京側を上回る。時期を揃えずに横比較すると、地価サイクルの位相差を立地の差と誤読しやすい。実務では、直近3年以内の取得事例に絞って参照するのが安全である。
浜松町の2物件(2016年・2017年取得)が66.7〜75.8百万円/室という水準で押さえられていた点は、羽田空港アクセス線の着工前段階における同エリアの評価を示す貴重な参照点だ。2026年の公示地価では東京都港区の平均が前年比+15.0%、大阪市北区の商業地が同+13.96%と、いずれも二桁の上昇となっている。取得原価の前提は、参照事例からそのまま持ち込めない時期に入っている。
開業効果を断定しない — 感応度で幅を持たせる
新線開業が単価や稼働にどれだけ効くかを、事前に一点で言い当てることはできない。開業までに5年あり、そのあいだに供給も需要も動く。ここでは断定を避け、200室規模の資産を想定して、ADRと稼働率が動いたときに客室売上がどう変化するかを感応度として示す。基準値は田町・浜松町ノードの直近12ヶ月平均ADR ¥17,772、稼働率は上場ホテルREITの直近開示水準(インヴィンシブル投資法人 2026年6月 国内ホテル101物件 82.7%)に合わせて82%とした。
| シナリオ | 想定ADR | 想定稼働率 | 客室売上(年) | 基準比 |
|---|---|---|---|---|
| 基準(現状水準の継続) | ¥17,772 | 82% | 1,064百万円 | — |
| ADRのみ +5% | ¥18,661 | 82% | 1,117百万円 | +5.0% |
| ADRのみ +10% | ¥19,549 | 82% | 1,170百万円 | +10.0% |
| 稼働のみ +3pt | ¥17,772 | 85% | 1,103百万円 | +3.7% |
| ADR +5% × 稼働 +3pt | ¥18,661 | 85% | 1,158百万円 | +8.8% |
| ADR +10% × 稼働 +3pt | ¥19,549 | 85% | 1,213百万円 | +14.0% |
| 想定ADR\想定稼働率 | 76% | 79% | 82% | 85% | 88% |
|---|---|---|---|---|---|
| ¥16,884(-5%) | 937 -11.9% | 974 -8.5% | 1,011 -5.0% | 1,048 -1.5% | 1,085 +2.0% |
| ¥17,772(基準) | 986 -7.3% | 1,025 -3.7% | 1,064 +0.0% | 1,103 +3.7% | 1,142 +7.3% |
| ¥18,661(+5%) | 1,035 -2.7% | 1,076 +1.2% | 1,117 +5.0% | 1,158 +8.8% | 1,199 +12.7% |
| ¥19,549(+10%) | 1,085 +2.0% | 1,127 +6.0% | 1,170 +10.0% | 1,213 +14.0% | 1,256 +18.0% |
| ¥20,438(+15%) | 1,134 +6.6% | 1,179 +10.8% | 1,223 +15.0% | 1,268 +19.2% | 1,313 +23.4% |
2軸で見ると、客室売上が基準比+20%を超えるのはADR+15%と稼働88%が重なった右下の一角に限られる。逆にADR−5%・稼働76%まで振れると基準比−12%台に沈む。開業イベントを織り込んだプロフォーマは、この上下およそ±15%のレンジの内側に収まるかどうかで妥当性を判断できる。
感応度で見ると、ADRの+10%と稼働の+3ptを同時に取れた場合でも客室売上の増分は+14.0%にとどまる。開業イベントを織り込んだプロフォーマを組むときは、この程度の幅を上限に置いておくのが現実的だろう。逆にいえば、新線開業を根拠に投資判断が変わるのは、取得原価や建設費が同じ幅(10〜15%)で動く場合に限られる。事業費が約2倍に膨らんだなにわ筋線の例が示すように、コスト側の変動幅のほうが収益側より大きくなることは十分にありうる。取得原価と建設費から逆算して事業が成立するADR水準については、政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算するで商圏別に試算している。
もうひとつ押さえておきたいのは、開業効果の取り込み方が両線で異なる点だ。新駅が生まれるなにわ筋線沿線では、開業前後で「駅からの徒歩分数」という物件属性そのものが書き換わる。中之島・西本町・南海新難波の各新駅周辺では、現在は駅遠と評価されている区画が徒歩5分圏に変わる。この属性変化は、既存ストックの再評価としてADRに反映されうる。
対して羽田空港アクセス線沿線では、駅からの距離は変わらず、変わるのは空港までの所要時間だけである。東京駅〜羽田空港は現在の約30分から約18分へ、およそ12分の短縮が見込まれている。この12分が単価に転換されるかどうかは、宿泊者のうち空港利用者が占める比率に依存する。田町・浜松町ノードのようにオフィス系従業者比率が35.9%と高い立地では、出張需要と空港トランジット需要が重なりやすく、転換率は相対的に高いと考えられる。ただしこれは仮説であり、開業後の実測でしか検証できない。
投資の時間軸をどう整理するか
田町・浜松町 — 供給密度の薄さ
就業者227,995人・オフィス系35.9%に対しホテル4,729室。就業者1,000人あたり20.7室は中之島の38%水準。2040年人口も+12.3%と増加見込み。大型フルサービス型は3施設のみで、規模による差別化余地が残る。
中之島・西本町 — 新駅による属性変化
沿線3区の推定成約ADRは¥11,300〜¥12,100に収れんし、現時点で単価差はほぼない。新駅の出現が「駅からの徒歩分数」という物件属性を書き換える。既存ストックの再評価が主戦場になる。
新今宮 — 取得原価優位と通過需要
推定成約ADR ¥4,045は簡易宿所・小規模宿の構成比を反映。280施設中193施設が50室未満。居住人口は2040年に−14.1%だが、需要根拠は通過需要に置くべき立地。直近取得事例は1室13〜30百万円台。
3つのノードは、それぞれ別の投資仮説を要求する。田町・浜松町は「需要の厚みに対して在庫が薄い」という現在形の事実が起点になり、新線はそれを後押しする追い風として位置づけられる。中之島・西本町は「新駅が生まれる」という将来形の事実が起点で、開業までの5年間は土地の確保と用途転換の準備期間になる。新今宮は「取得原価が低い」という現在形の優位を、通過需要の強化でどこまで単価に転換できるかという問いに置き換わる。
共通するのは、開業年度が計画値であり確定情報ではないという点だ。なにわ筋線は2026年4月に事業費が約2倍の試算に改定されながら2031年春の目標を据え置いており、羽田空港アクセス線は2031年度(2032年3月期)を目標に工事が進んでいる。いずれも公表資料に基づく計画値であり、投資判断では開業年に±1〜2年の幅を持たせた複数シナリオで検証するのが妥当である。
そのうえで、開業を待たずに観測できる先行指標がある。沿線ノードの推定成約ADR、就業規模、供給密度、そして直近の取得事例である。本稿で示した数値はいずれも定点で追跡でき、開業が近づくにつれてどの指標から先に動くかを観察することで、仮説の妥当性を段階的に検証できる。インフラ更新を投資の時間軸変数として扱うとは、開業日を待つことではなく、開業までの5年間を観測期間として設計することにほかならない。
まとめ
都市内新線を投資の時間軸に組み込む際は、まず「新駅が生まれるのか、既存ノードの重みが変わるだけなのか」を切り分けることから始まる。なにわ筋線は3つの新駅を創出し、羽田空港アクセス線は途中駅を設けずに到達時間だけを短縮する。前者は土地の用途転換余地が、後者は既存ストックの再評価が主戦場になる。
現在地の定量化では、田町・浜松町ノードの供給密度の薄さ(就業者1,000人あたり20.7室、中之島の38%水準)が最も明瞭な構造的特徴として浮かび上がった。単価水準では大阪側の沿線3区が¥11,300〜¥12,100に収れんしており、新駅の出現がこの収れんを崩す最初の契機になりうる。新今宮ノードは居住人口が2040年に−14.1%と縮小する一方、直近の取得事例が1室13〜30百万円台と取得原価優位を保っている。
開業効果そのものは断定できない。ADR+10%・稼働+3ptを同時に取れても客室売上の増分は+14.0%であり、事業費が約2倍に改定されたなにわ筋線の例が示すように、コスト側の変動幅のほうが大きくなる可能性もある。開業年に幅を持たせ、先行指標を定点で追跡する設計が求められる。
⚠ 将来日程のADRに関する注意:本記事に含まれる2026年8月以降のADRは、調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。また、新線の開業目標年度・総事業費はいずれも各事業主体が公表した計画値であり、確定値ではありません。投資判断にあたっては最新の公表資料をご確認ください。
あわせて読みたい
- ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 大宮・さいたま新都心のMICE投資余地|アリーナ休館と新幹線6方向結節で読む首都圏北ゲート
- 福井3クラスタのADR階層 — 駅前・温泉・恐竜、アッパーミドル空白の投資余地
- 2040年に居住人口と就業がともに伸びる東京湾岸の開発適地 — 居住メッシュで読むホテル投資余地
- 大阪ADRの反動を読み解く|万博プレミアム剥落と実力トレンドの分離
- 東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化(東京駅・品川・名古屋)
参考資料・出典一覧
■ データソース
推定成約ADRは区単位の月次集計(2025年8月〜2026年12月、確定月は2026年7月まで/算定対象施設数は本文表に併記)。ホテル在庫・客室数は各ノード中心から半径1.2km圏、REIT保有関係は全7REIT・国内302物件のマスター(2026年8月3日時点同期)。就業データは半径1,000m圏の経済センサス集計、将来人口は半径1,500m圏の250mメッシュ集計(中之島99・田町94・新今宮106・うめきた97メッシュ)。
■ 試算前提
感応度試算は200室・年365日・客室売上のみの単純計算で、料飲・その他収入、運営費用、税金、季節変動は含みません。基準ADRは田町・浜松町ノードの直近12ヶ月平均¥17,772、基準稼働率82%(2026年6月時点・上場ホテルREIT開示ベース)は上場ホテルREITの直近開示水準(インヴィンシブル投資法人 2026年6月・国内ホテル101物件 82.7%)に合わせた値。1室あたり取得価格は取得価格÷客室数の単純計算で、いずれも取得時点の金額です。
■ 限界・留意点
開業目標年度・総事業費は各事業主体が公表した計画値であり確定値ではありません。推定成約ADRは公開販売価格に基づく推定で、上場REITの物件別開示との照合による誤差中央値は約7%。2026年8月以降の月次値は調査時点の掲載水準に基づく見込みで、今後変動します。福島区はN=6施設と小さく振れ幅が大きい点にご留意ください。将来人口は居住人口ベースで滞在・通過人口を含みません。新線の開業効果そのものは本稿では推定しておらず、感応度は「仮にその幅で動いた場合」の機械的な計算です。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(区単位月次、2025年8月〜2026年12月)、客室数マスター(半径1.2km圏の施設・客室数)、REIT保有関係マスター(全7REIT・国内302物件、2026年8月3日時点同期)
■ 政府統計・公的データ
- 総務省・経済産業省「経済センサス-活動調査(2021)」/境界=国勢調査2020 小地域(e-Stat統計GIS) — 事業所数・従業者数・オフィス系比率
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」 — 2025年・2040年推計人口、年齢構成
- 大阪市「なにわ筋線について」(交通政策)
■ 鉄道事業者・整備主体の公表資料
- 西日本旅客鉄道「なにわ筋線 開業に向け」プロジェクトページ(確認日 2026年8月8日)
- 東日本旅客鉄道「2026年3月期決算および2027年3月期経営戦略に関する説明会」資料 — 羽田空港アクセス線の開業見通し(2032年3月期)・想定投資額(約2,800億円)(確認日 2026年8月8日)
- なにわ筋線(区間・延長・新設駅の整理)
- 羽田空港アクセス線(ルート・延長の整理)
■ REIT・不動産
- インヴィンシブル投資法人 ポートフォリオ一覧/2026年6月 月次運営実績(国内ホテル101物件)、稼働率82.7%(2026年6月時点・国内ホテル101物件ベース)
- ジャパン・ホテル・リート投資法人 ポートフォリオ一覧
- 日本ホテル&レジデンシャル投資法人 ポートフォリオ一覧(2024年12月・2025年12月取得物件)
- 大阪市北区の公示地価・基準地価(2026年)/2026年公示地価 東京の住宅地・商業地動向
■ ニュース