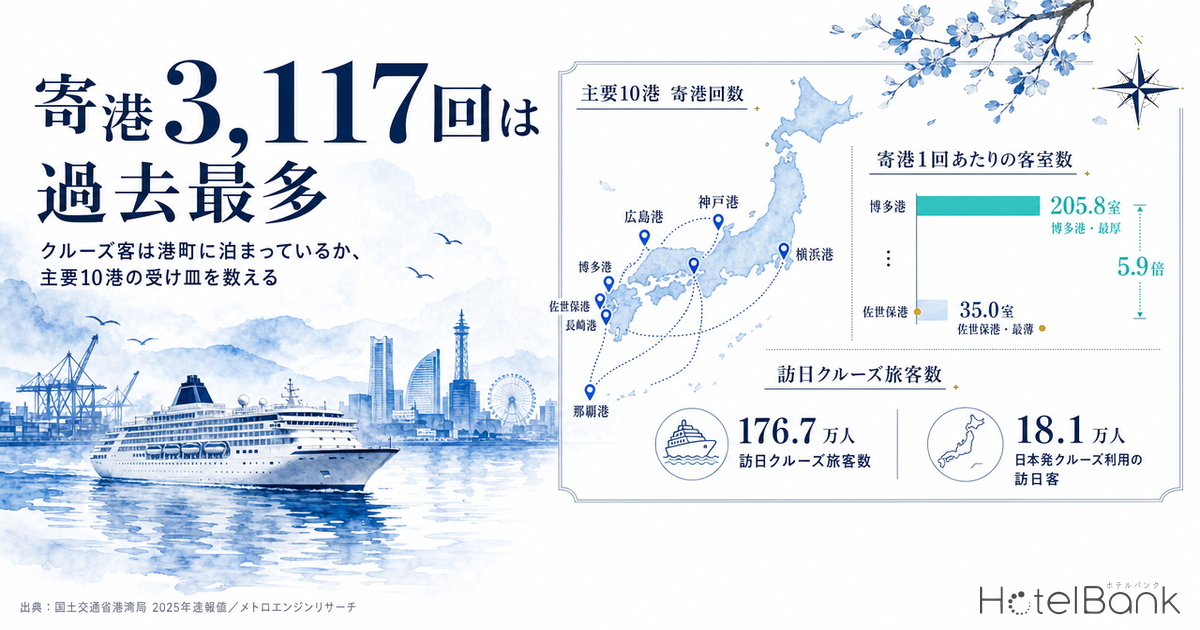
国土交通省港湾局が2026年2月20日に公表した「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」によると、2025年に日本の港湾へ寄港したクルーズ船は3,117回。2018年に記録した2,930回を上回り、過去最多を更新した。一方で訪日クルーズ旅客数は176.7万人と、2017年のピーク252.9万人の約70%にとどまる。船は戻ったが、人はまだ戻りきっていない——この差は、港町の宿泊需要を考えるうえで決定的な意味を持つ。
本稿では、公表順位に基づく寄港回数上位10港について、所在市の宿泊受け皿を「寄港1回あたりの客室数」という指標で定量化する。あわせて、寄港が必ずしも宿泊に直結しない構造(通過寄港と発着寄港の違い)を数字で切り分け、港町のホテルにとってどこに伸びしろがあるのかを整理する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上で公開されている全プランの平均価格(2名1室利用時・1室あたり料金・税込)。素泊まりから食事付きまでを含むため、推定成約ADRより高い水準になります。ADRとは別指標として扱います。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県単位でのみ使用しています。
- 寄港1回あたりの客室数:所在市でOTA上の稼働が確認できる施設の総客室数を、2025年の寄港回数で除した値。港町の宿泊受け皿の厚みを港湾規模との対比で見るための、本記事独自の比較指標です。
- データ出典:寄港回数・旅客数=国土交通省港湾局/宿泊供給・価格=メトロエンジンリサーチ
- — 寄港3,117回は過去最多だが訪日クルーズ旅客は176.7万人でピーク(2017年252.9万人)の約70%。船は戻り、人は戻りきっていない。
- — 寄港1回あたりの客室数は福岡市205.8室〜佐世保市35.0室で5.9倍の開き。長崎・佐世保は寄港上位でも所在市の在庫は相対的に薄い。
- — 宿泊需要を生むのは発着寄港。日本船社の寄港が厚いのは横浜港104回・神戸港43回の2港で、残る上位港は1桁〜10回台にとどまる。
- — 日本発クルーズを使う訪日客は2025年に過去最高18.1万人(2019年8.9万人の約2倍)。この層は乗船前に必ず国内で宿泊する。
- — 前後泊は寄港日の前日・翌日に立ち、寄港は曜日を選ばない。土曜と最安曜日の差が福岡市+79.7%ある市場で、需要の多くは平日側に落ちる。
寄港回数は過去最多、旅客数はピークの7割 — まず一次データを確認する
公表値を整理しておく。2025年のクルーズ船寄港回数は3,117回で前年比約1.3倍。内訳は外国船社が運航するクルーズ船が2,352回(前年比約1.2倍)、日本船社が運航するクルーズ船が765回(同約1.4倍)である。外国クルーズ船の寄港回数は2017年のピーク水準の約117%に達しており、寄港という「回数」の面では完全に回復を通り越している。
ところが訪日クルーズ旅客数は176.7万人で、2017年の252.9万人に対して約70%の水準にとどまる。寄港回数が過去最多なのに旅客数が7割という一見ねじれた構図は、船の大きさが変わったことで説明がつく。国土交通省の資料は、コロナ前はカジュアルクラスの大型船が寄港の多数を占めていたのに対し、コロナ後はプレミアム・ラグジュアリー・エクスペディションといった高価格帯の小型船の寄港が増え、地方港への寄港も増加していると整理している。実際、外国クルーズ船が寄港した港湾数は93港で、2019年の67港の約1.4倍に広がった。
言い換えれば、いま日本のクルーズ市場で起きているのは「一度に数千人が降りてくる巨大船が数港に集中する」構図から、「数百人規模の船が全国に分散して寄る」構図への置き換えである。港ごとに降り立つ人数は減り、寄る港の数は増えた。港町のホテルにとって、これは需要の質が変わったことを意味する。
出典:国土交通省港湾局「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」よりホテルバンク編集部作成
なお、2023年3月に閣議決定された「観光立国推進基本計画」は、2025年の目標として「訪日クルーズ旅客250万人」「外国クルーズ船の寄港回数2,000回超」「外国クルーズ船が寄港する港湾数100港」を掲げていた。寄港回数2,000回超は達成した一方、旅客数250万人と港湾数100港には届いていない。国土交通省自身も「一部の目標において引き続き取組が必要な状況」としている。
上位10港の顔ぶれ — 博多・横浜が209回で並び、長崎が外国船で首位
港湾別の2025年寄港回数(外国船社・日本船社の合計)は、第1位が博多港と横浜港の209回で並び、第3位が那覇港205回、第4位が長崎港198回、第5位が神戸港142回と続く。以下、石垣港130回、鹿児島港129回、佐世保港128回、広島港106回、清水港105回が上位10港を構成する。
外国船社が運航するクルーズ船に限ると順位は入れ替わり、長崎港194回が第1位、博多港191回が第2位、那覇港187回が第3位となる。佐世保港と鹿児島港が122回で並び、石垣港121回が続く。同じ「寄港上位港」でも、外国船中心の港と日本船が厚い港では性格がまったく異なる。この違いが宿泊需要にどう効くかは後段で扱う。
出典:国土交通省港湾局「2025年速報値」/メトロエンジンリサーチ、ホテルバンク編集部より作成
寄港1回あたりの客室数 — 博多205.8室、佐世保35.0室で5.9倍の開き
ここからが本稿の主題である。港湾の寄港回数に対して、その所在市がどれだけの宿泊在庫を持っているかを揃えて見る。分母を寄港回数、分子を所在市でOTA上の稼働が確認できる施設の総客室数として、「寄港1回あたりの客室数」を算出した。集計時点は2026年6月、対象はメトロエンジンリサーチが追跡する範囲でOTA上に販売在庫が確認できた施設に限る(OTA未掲載の旅館・民宿・簡易宿所は含まない)。
| 港湾 | 所在市 | 寄港回数 (合計) |
うち 外国船 |
施設数 | 客室数 | 100室 以上 |
寄港1回 あたり客室数 |
|---|---|---|---|---|---|---|---|
| 博多港 | 福岡市 | 209 | 191 | 559 | 43,004 | 166 | 205.8 |
| 広島港 | 広島市 | 106 | 100 | 226 | 18,773 | 69 | 177.1 |
| 横浜港 | 横浜市 | 209 | 105 | 181 | 25,347 | 86 | 121.3 |
| 神戸港 | 神戸市 | 142 | 99 | 191 | 16,865 | 66 | 118.8 |
| 那覇港 | 那覇市 | 205 | 187 | 311 | 23,558 | 89 | 114.9 |
| 鹿児島港 | 鹿児島市 | 129 | 122 | 114 | 9,770 | 37 | 75.7 |
| 清水港 | 静岡市 | 105 | 99 | 108 | 6,369 | 24 | 60.7 |
| 石垣港 | 石垣市 | 130 | 121 | 298 | 5,908 | 14 | 45.4 |
| 長崎港 | 長崎市 | 198 | 194 | 138 | 7,888 | 30 | 39.8 |
| 佐世保港 | 佐世保市 | 128 | 122 | 59 | 4,481 | 15 | 35.0 |
寄港回数=国土交通省港湾局「2025年速報値」/施設数・客室数=メトロエンジンリサーチ(2026年6月時点でOTA上の販売在庫が確認できた施設、N=2,185施設・161,963室)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
出典:国土交通省港湾局「2025年速報値」/メトロエンジンリサーチ、ホテルバンク編集部より作成
最も厚いのは福岡市で、寄港1回あたり205.8室。次いで広島市177.1室、横浜市121.3室、神戸市118.8室、那覇市114.9室が100室を超える。対して佐世保市は35.0室、長崎市は39.8室、石垣市は45.4室と、上位グループの3分の1から5分の1程度の水準にとどまる。最厚の福岡市と最薄の佐世保市では5.9倍の開きがある。
この差は、都市の規模がそのまま出ているだけではない。長崎市は198回で寄港回数第4位、佐世保市は128回で第8位と、寄港の頻度では上位に食い込んでいる。にもかかわらず所在市の客室在庫は長崎市7,888室、佐世保市4,481室にとどまる。港湾としての受け入れ実績に対して、宿泊の受け皿は相対的に小さい構造になっている。逆に広島市は寄港回数106回で第9位ながら18,773室を抱え、寄港1回あたりでは全国2位に浮上する。
もっとも、寄港1回あたりの客室数が小さいこと自体は「足りていない」ことを直ちに意味しない。次章で見るように、寄港が宿泊需要に転換される割合は港によって大きく異なるためだ。
寄港は宿泊ではない — 通過寄港と発着寄港を分ける
クルーズ船の寄港には性格の異なる2種類がある。ひとつは航路の途中に立ち寄る通過寄港(トランジット)で、乗客は日中に上陸して観光し、夕方には船に戻って船内で宿泊する。もうひとつが発着寄港(ターンアラウンド)で、乗客はここで乗下船するため、乗船前後に陸上で宿泊する必然性が生まれる。宿泊需要を生むのは主に後者である。
この2つを外形的に切り分ける手がかりになるのが、日本船社が運航するクルーズ船の寄港回数だ。日本船社の運航船は日本発着が基本のため、日本船社の寄港が厚い港ほど発着港としての性格が強い。国土交通省の公表値から算出すると、上位10港のうち日本船社の寄港が突出しているのは横浜港104回、神戸港43回の2港である。以下は博多港18回、那覇港18回、石垣港9回、鹿児島港7回、佐世保港6回、広島港6回、清水港6回、長崎港4回と、いずれも1桁から10回台にとどまる。
出典:国土交通省港湾局「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」よりホテルバンク編集部作成
横浜港は寄港209回のうち約半分の104回が日本船社の運航で、日本船社の寄港回数では全国第1位である。神戸港も142回中43回で全国第3位。この2港は明確に発着港としての機能を持つ。一方、長崎港は198回中194回が外国船社の運航で、日本船社は4回にすぎない。佐世保港も128回中122回が外国船である。つまり長崎・佐世保・石垣・鹿児島といった港は、通過寄港中心の構造にある。
ここで注目したいのが、日本発クルーズを利用する訪日客の伸びである。国土交通省の集計によれば、主に航空機で来日して日本発のクルーズに乗る外国人旅客は、2025年に過去最高の18.1万人となった。2019年の8.9万人に対して約2倍である。訪日クルーズ旅客176.7万人全体から見れば1割程度だが、この層は乗船前に必ず日本国内で宿泊する。空路で入国し、港町のホテルに前泊してから乗船するという行動様式が定着しつつあるということだ。
この18.1万人が現時点で主に流れ込むのは、横浜・神戸・博多といった発着機能を持つ港である。寄港1回あたりの客室数で見て横浜市121.3室・神戸市118.8室という厚みは、この発着需要を受け止めるための在庫として機能している。逆に言えば、通過寄港中心の港で宿泊在庫が相対的に薄いことは、現在の需要構造とは整合している。
その上で伸びしろを考えるなら、論点は「客室が足りているか」ではなく「通過寄港を宿泊に転換できるか」に置くのが自然だ。前後泊を伴う発着クルーズの拠点機能を持てる港はどこか、寄港前日・翌日に滞在してもらう動線を作れるか。長崎港や佐世保港のように外国船の寄港実績が全国トップクラスにある港ほど、この転換に取り組む余地は大きい。
寄港日と宿泊需要はズレる — 前後泊は「前日・翌日」に立つ
もうひとつ見落とされやすいのが、需要が立つ日付のズレである。前後泊需要は寄港日そのものではなく、その前日ないし翌日に発生する。乗船前夜に泊まり、翌朝に港へ向かう。下船した日の夜に泊まり、翌日に空路で帰る。ホテル側の在庫が動くのは寄港カレンダーの1日手前か1日後ろということになる。寄港日そのものに価格がどこまで反応しているかは、クルーズ寄港日に動くホテル価格 — 横浜・神戸・那覇のADRプレミアム検証で3港を個別に検証している。
この1日のズレは、曜日構造と組み合わさると小さくない意味を持つ。港町の宿泊価格は曜日によって大きく変動するためだ。主要6市の中心部について、2026年9〜10月チェックイン分の掲載価格(全プラン平均・税込)を曜日別に集計すると、土曜と最安曜日の差は福岡市で+79.7%、横浜市で+71.6%、広島市で+65.1%、神戸市で+61.9%に達する。一方、那覇市は+24.6%、長崎市は+30.0%と相対的に平坦である。
2026年9月1日〜10月31日チェックイン分の掲載価格(全プラン平均・2名1室・税込)。各市の中心部(政令市は主要区)を対象、N=福岡市512施設・那覇市298施設・広島市166施設ほか。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
寄港日は曜日を選ばない。航路の都合で火曜にも木曜にも入ってくる。したがって前後泊需要の多くは、平日という比較的在庫に余裕があり価格も抑えられた日に落ちることになる。これは港町のホテルにとって、週末のピークを崩さずに平日の谷を埋められる需要だという意味で、収益構造上ありがたい性質を持つ。曜日ごとの稼働の形そのものについては、愛知・広島のビジネスホテル 曜日別稼働の形が日曜の谷と木曜のピークという別の型を示している。
提案として整理するなら、寄港カレンダーを1日前後にずらして自館の在庫カレンダーに重ねる作業に価値がある。寄港日の前夜が平日にあたる日程を特定し、その日に乗船前泊向けの早朝チェックアウト対応プランや荷物預かり付きプランを用意する。平日の需要を上乗せできれば、週末の高単価を維持したまま週間の平均単価を押し上げられる。すでに高い集客力を持つ都市部の施設ほど、この平日の上積みは効きやすい。
港町の推定成約ADRと稼働 — 那覇+19.6%、神戸+17.9%
受け皿の厚みだけでなく、価格と稼働の水準も押さえておく。各港の所在市(政令市は港湾に近接する中心区)について、直近12ヶ月(2025年8月〜2026年7月)の推定成約ADRの平均と、その前年同期比を算出した。
| 集計エリア | 対応する港 | 推定成約ADR 直近12ヶ月平均 |
前年同期比 | 対象施設数 (中央値) |
所在県 | 稼働率 2026年6月・県単位 |
|---|---|---|---|---|---|---|
| 福岡市博多区 | 博多港 | ¥14,300 | +11.1% | 145 | 福岡県 | 93.0% |
| 神戸市中央区 | 神戸港 | ¥12,200 | +17.9% | 66 | 兵庫県 | 90.9% |
| 横浜市中区 | 横浜港 | ¥11,800 | +7.5% | 52 | 神奈川県 | 88.5% |
| 石垣市 | 石垣港 | ¥11,100 | +5.8% | 59 | 沖縄県 | 91.9% |
| 那覇市 | 那覇港 | ¥10,200 | +19.6% | 140 | 沖縄県 | 91.9% |
| 長崎市 | 長崎港 | ¥10,100 | -5.9% | 63 | 長崎県 | 85.7% |
| 広島市南区 | 広島港 | ¥9,400 | +6.1% | 24 | 広島県 | 88.5% |
| 静岡市清水区 | 清水港 | ¥7,600 | +2.0% | 18 | 静岡県 | 86.7% |
| 佐世保市 | 佐世保港 | ¥7,500 | -3.4% | 37 | 長崎県 | 85.7% |
| 鹿児島市 | 鹿児島港 | ¥6,800 | +1.2% | 72 | 鹿児島県 | 82.0% |
推定成約ADRは2025年8月〜2026年7月の月次平均。稼働率は都道府県単位のOTA掲載在庫ベース推定値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
上昇が目立つのは那覇市の+19.6%、神戸市中央区の+17.9%、福岡市博多区の+11.1%である。いずれも発着機能または大型港湾を抱える都市で、クルーズ以外の需要も含めた市場全体の強さが表れている。横浜市中区は+7.5%、広島市南区は+6.1%、石垣市は+5.8%と堅調。一方、長崎市は-5.9%、佐世保市は-3.4%と前年を下回った。長崎市については、2026年に県内で新規供給が前年の2.6倍に増えた影響が単価の伸びを抑えている面がある。
福岡市博多区の月次推定成約ADR。2026年は7月まで(実績月のみ)。対象施設数は各月142〜148施設。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
稼働率は都道府県単位で見ると、2026年6月時点で福岡県93.0%、沖縄県91.9%、兵庫県90.9%と高水準にある。神奈川県と広島県が88.5%、静岡県86.7%、長崎県85.7%、鹿児島県82.0%と続く。OTA掲載在庫ベースの推定値であり施設全体の実稼働率とは異なるが、港町を含む主要県はおおむね高い在庫消化を示している。上位グループでは、繁忙期の平日在庫をどう配分するかが単価の伸びを左右する局面に入っている。
供給の追加はどこで起きているか — 那覇が2年で2,724室
受け皿の厚みは固定されたものではない。直近の新規開業を見ると、那覇市が2025年に14軒1,214室、2026年に12軒1,510室と、2年で2,724室を追加している。福岡市も2026年に22軒1,046室、横浜市が2026年に4軒870室、広島市が2026年に12軒460室を加えた。一方、佐世保市は2023年以降の追加が4年合計で123室、静岡市は273室にとどまる。福岡市の受け皿がどこまで厚くなるかは、福岡・博多/天神の客室供給2026-2028で天神ビッグバン後のパイプラインを含めて整理している。
※OTA掲載確認ベース。掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性がある。出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
さらに先の供給については、建築確認申請ベースの計画データが手がかりになる。2026年以降に完成予定として把握できるホテル計画は、広島市15件3,198室、横浜市8件1,771室、福岡市12件1,319室、那覇市6件914室、静岡市2件642室の順である。神戸市421室、長崎市353室、石垣市164室、鹿児島市74室と続き、佐世保市は該当がない。なお同一物件が複数案件として登録されるケースがあるため、所在地と客室数が重複する案件は名寄せして集計している。
広島市の3,198室は現在の在庫18,773室に対して約17%の追加にあたり、上位10港の所在市では最も大きなインパクトを持つ。南区松原町のプロジェクト(600室)をはじめ、広島駅周辺に大型案件が集中している。横浜市の1,771室も、みなとみらい・関内エリアの再開発と連動したもので、発着港としての受け皿をさらに厚くする方向に働く。
※供給パイプラインの見方:計画データは調査時点での建築確認申請ベースです。確認申請は通常、開業の1〜2年前に行われるため、今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照してください。
稼働を織り込むと受け皿の差は5.9倍から2.9倍に縮む — 寄港1回あたりの推定空室数
ここまでの「寄港1回あたりの客室数」は在庫の総量を見た指標で、そのうちどれだけが実際に空いているかは織り込んでいない。本記事の指標定義では推定OCCを「エリア内の総客室数に対する販売済み客室数の割合」としているため、これを移項すれば 寄港1回あたりの推定空室数 = 寄港1回あたりの客室数 ×(1 − 推定OCC) が得られる。以下は需要予測ではなく、本文に記載済みの2つの数値を掛け合わせただけの単位換算である。新しい実測主張は一切含まない。
なお推定OCCは都道府県単位でのみ算出しているため(本文の指標定義のとおり)、市の客室ストックに県の推定OCCを当てている点で粒度が揃っていない。水準の絶対値ではなく、港どうしの相対比較の指標として読む。
| 所在市(港湾) | 寄港1回あたり 客室数 | 高稼働 推定OCC 93.0%(2026年6月時点) | 所在県の実測 推定OCC(2026年6月時点) | 低稼働 推定OCC 82.0%(2026年6月時点) |
|---|---|---|---|---|
| 福岡市(博多港) | 205.8室 | 14.4室 | 14.4室 (福岡県 推定OCC 93.0%(2026年6月時点)) | 37.0室 |
| 広島市(広島港) | 177.1室 | 12.4室 | 20.4室 (広島県 推定OCC 88.5%(2026年6月時点)) | 31.9室 |
| 横浜市(横浜港) | 121.3室 | 8.5室 | 13.9室 (神奈川県 推定OCC 88.5%(2026年6月時点)) | 21.8室 |
| 神戸市(神戸港) | 118.8室 | 8.3室 | 10.8室 (兵庫県 推定OCC 90.9%(2026年6月時点)) | 21.4室 |
| 那覇市(那覇港) | 114.9室 | 8.0室 | 9.3室 (沖縄県 推定OCC 91.9%(2026年6月時点)) | 20.7室 |
| 鹿児島市(鹿児島港) | 75.7室 | 5.3室 | 13.6室 (鹿児島県 推定OCC 82.0%(2026年6月時点)) | 13.6室 |
| 静岡市(清水港) | 60.7室 | 4.2室 | 8.1室 (静岡県 推定OCC 86.7%(2026年6月時点)) | 10.9室 |
| 石垣市(石垣港) | 45.4室 | 3.2室 | 3.7室 (沖縄県 推定OCC 91.9%(2026年6月時点)) | 8.2室 |
| 長崎市(長崎港) | 39.8室 | 2.8室 | 5.7室 (長崎県 推定OCC 85.7%(2026年6月時点)) | 7.2室 |
| 佐世保市(佐世保港) | 35.0室 | 2.4室 | 5.0室 (長崎県 推定OCC 85.7%(2026年6月時点)) | 6.3室 |
所在県の実測OCCで換算すると、最も厚い福岡市は寄港1回あたり14.4室、最も薄い佐世保市は5.0室で、差は在庫総量ベースの5.9倍から2.9倍に縮む。受け皿が厚い港ほど稼働も高く、空いている室数の差は在庫量の差ほどには開かない。「寄港1回あたりの客室数が小さいこと自体は足りていないことを意味しない」という前章の見立ては、稼働を織り込んでも成立している。
推定OCCが1水準動くと空室数はどれだけ動くか
推定OCCを本文で観測された5水準(82.0%〜93.0%)に振り、寄港1回あたり客室数の5水準と組み合わせた換算グリッドが下表である。
| 寄港1回あたり客室数 \ 推定OCC(2026年6月時点・県単位) | 推定OCC 82.0% 2026年6月時点 | 推定OCC 85.7% 2026年6月時点 | 推定OCC 88.5% 2026年6月時点 | 推定OCC 91.9% 2026年6月時点 | 推定OCC 93.0% 2026年6月時点 |
|---|---|---|---|---|---|
| 35.0室 | 6.3室 | 5.0室 | 4.0室 | 2.8室 | 2.4室 |
| 60.7室 | 10.9室 | 8.7室 | 7.0室 | 4.9室 | 4.2室 |
| 114.9室 | 20.7室 | 16.4室 | 13.2室 | 9.3室 | 8.0室 |
| 177.1室 | 31.9室 | 25.3室 | 20.4室 | 14.3室 | 12.4室 |
| 205.8室 | 37.0室 | 29.4室 | 23.7室 | 16.7室 | 14.4室 |
在庫が厚い港ほど推定OCCの振れが空室数に大きく効く。寄港1回あたり205.8室の水準では推定OCC 93.0%(2026年6月時点)→82.0%(同)の振れで空室数が14.4室→37.0室と22.6室動くのに対し、35.0室の水準では2.4室→6.3室で3.9室にとどまる。前後泊という「1泊の上積み」を取りにいくとき、同じ稼働改善幅でも受け止められる室数は在庫規模に比例する。通過寄港中心で在庫の薄い港では、室数の絶対量ではなく、単価と滞在動線の設計で1泊あたりの価値を上げる方向に伸びしろがある。
まとめ — 数えるべきは寄港回数ではなく、前後泊が立つ夜の数
2025年の寄港3,117回という数字は、確かに過去最多である。しかしそれが港町の宿泊需要にどれだけ変換されるかは、港の性格によって大きく異なる。本稿で見た3点を整理しておく。
| 論点 | 読み方 |
|---|---|
| 受け皿の厚み | 寄港1回あたりの客室数は福岡市205.8室から佐世保市35.0室まで5.9倍の開き。ただしこれは単純な過不足ではなく、港の機能の違いを反映している。 |
| 需要の転換率 | 日本船社の寄港が厚いのは横浜港104回・神戸港43回。ここが発着需要の主戦場で、日本発クルーズを使う訪日客は過去最高の18.1万人まで伸びた。 |
| 需要が立つ日 | 前後泊は寄港日の前日・翌日に立つ。寄港は曜日を選ばないため、需要の多くは平日側に落ちる。週末ピークを崩さずに単価を押し上げられる。 |
出典:国土交通省港湾局「2025年速報値」/メトロエンジンリサーチ、ホテルバンク編集部より作成
港町のホテルが数えるべきは、港に何隻入るかではなく、そのうち何夜が自館の在庫に落ちるかである。通過寄港が中心の港では、寄港前後の1泊を取りにいく設計そのものが伸びしろになる。発着機能を持つ港では、すでに立っている前後泊需要を平日の単価改善につなげる余地がある。3,117回という数字は、その出発点として使う数字だ。
※データの範囲について:本記事の宿泊供給データは、メトロエンジンリサーチが追跡する範囲でOTA上の販売在庫が確認できた施設に基づく集計であり、全数調査ではありません。OTAに掲載されていない旅館・民宿・簡易宿所、および直販のみで販売している施設は含まれません。寄港回数・旅客数は国土交通省港湾局の速報値であり、今後変動する可能性があります。
あわせて読みたい
- 災害後に先に戻るのは日本人か訪日か — 石川と熊本で逆転した回復順序
- 長崎県の新規供給は2026年23軒・521室で前年の2.6倍 — それでもビジネスホテルの推定成約ADRは確定7ヶ月連続
- 県内ADRは最大5.2倍開く — 市区町村レンジ全国比較でみる二極構造と空白帯
- 鹿児島市中心部のホテル投資ホワイトスペース — 上位中価格帯の空白と桜島ビュー・プレミアム
- クルーズ寄港日に動くホテル価格 — 横浜・神戸・那覇のADRプレミアム検証
- 福岡・博多/天神の客室供給2026-2028 — 天神ビッグバン後の受け皿とインバウンドゲート
- 愛知・広島のビジネスホテル 曜日別稼働の形 — 日曜の谷7.1pt・8.5ptと木曜ピークの読み方
- 双十節×スポーツの日、重なる10/9〜10/12 — 76日前断面で読む台湾需要の受け皿
参考資料・出典一覧
■ 政府統計・公的データ
- 国土交通省港湾局「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」(2026年2月20日)
- 同 別紙(図表1〜11、港湾別寄港回数一覧)
- 国土交通省港湾局「クルーズ振興」
- 国土交通省港湾局「訪日クルーズ旅客数及びクルーズ船の寄港回数(2024年速報値)」
- 国土交通省「建築動態統計調査」(建築確認申請ベースの計画データ)
■ データソース
寄港回数・訪日クルーズ旅客数・港湾別寄港回数は国土交通省港湾局「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」(2026年2月20日公表)および同別紙。宿泊供給(施設数・客室数)と推定成約ADR・掲載価格・推定稼働率はメトロエンジンリサーチの集計データ(施設数・客室数は2026年6月時点、推定成約ADRは2025年8月〜2026年7月の月次、掲載価格は2026年9〜10月チェックイン分、推定稼働率は2026年6月)。新規開業データはメトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)、将来の供給計画は国土交通省「建築動態統計調査」に基づく建築確認申請ベースの計画データ。
■ 試算前提
「寄港1回あたりの客室数」は所在市でOTA上の販売在庫が確認できた施設の総客室数を2025年の寄港回数(外国船社・日本船社の合計)で除した本記事独自の比較指標。「寄港1回あたりの推定空室数」は本文の指標定義(推定OCC=総客室数に対する販売済み客室数の割合)を移項した単位換算であり、需要予測ではない。3断面表および5×5グリッドの縦軸・横軸はいずれも本文に記載済みの観測値(寄港1回あたり客室数35.0〜205.8室、県別推定OCC 82.0〜93.0%)のみを用い、レンジ外への外挿は行っていない。推定OCCは都道府県単位でのみ算出しているため、市の客室ストックに県の推定OCCを当てる換算は水準の絶対値ではなく相対比較として読む。
■ 限界・留意点
宿泊供給データはメトロエンジンリサーチが追跡する範囲でOTA上に販売在庫が確認できた施設に基づく集計であり、全数調査ではない。OTA未掲載の旅館・民宿・簡易宿所および直販のみの施設は含まない。寄港回数・訪日クルーズ旅客数は速報値であり確定値で変動しうる。推定成約ADRは推定値で各施設の実際の成約価格・会計数値とは異なる。推定稼働率はOTA掲載在庫ベースのため施設全体の実稼働率より高めに出る傾向があり、かつ記事作成時点のスナップショットで、観測の積み上がりにより後日わずかに上振れすることがある。将来の供給計画は建築確認申請ベースのため今後の申請追加で増加する見込みであり、現時点の下限値として参照されたい。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(2023年8月〜2026年7月の月次)、掲載価格(2026年9〜10月チェックイン分)、OTA掲載在庫ベース推定稼働率(2026年6月)、施設数・客室数(2026年6月時点)
- メトロエンジンリサーチ&コンサルティング — 新規開業データ(OTA掲載確認ベース)
■ 報道