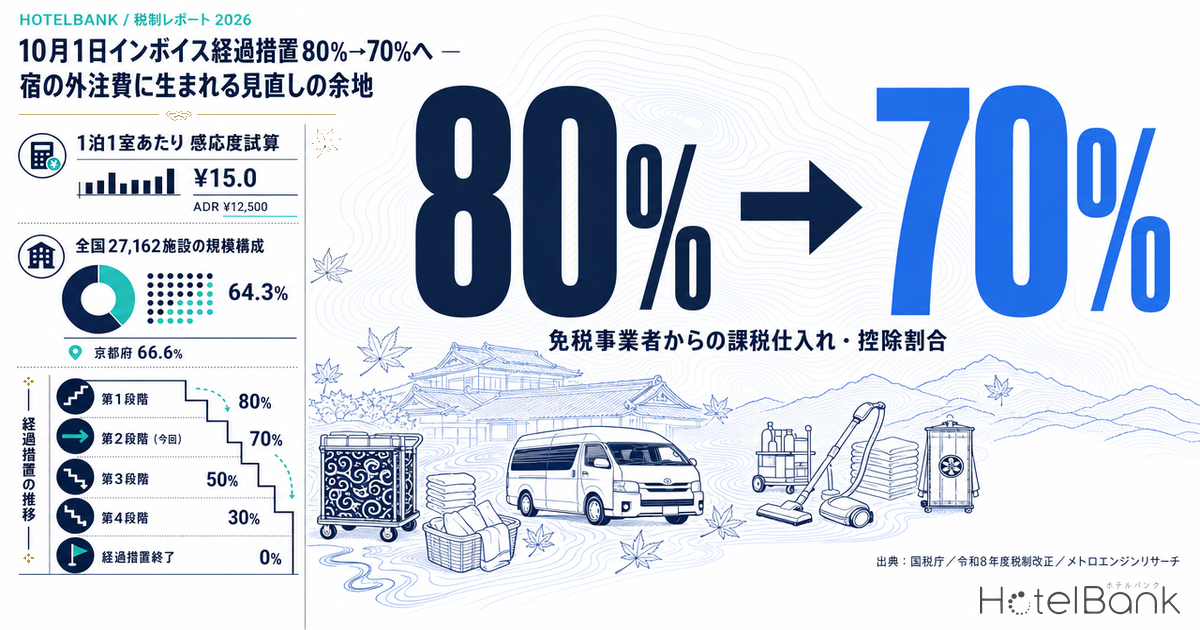
2026年10月1日、免税事業者からの課税仕入れに係る仕入税額控除の経過措置が、控除割合80%から70%へと切り替わる。宿泊業は客室清掃、送迎、館内施術、地場の食材調達、体験プログラムなど、個人事業者との取引が業務の中核に組み込まれている業種であり、この10ポイントの縮小は取引条件を点検する好機となる。本稿では、令和8年度税制改正で5段階に再設計された新スケジュールを整理したうえで、外注比率と免税事業者比率を変数にした「1泊1室あたり何円」の感応度試算と、全国27,162施設の規模構成から見た地域差を定量化する。
- — 80%→70%、2026年10月1日から。判定基準は請求日でも支払日でもなく課税仕入れを行った日で、事前の申請・届出は不要。会計処理側の設定変更だけで完結する。
- — 令和8年度税制改正で経過措置は3段階から5段階に細分化・2年延長され2031年9月まで続く。制度発足時に予定されていた「2026年10月に50%へ30ポイント縮小」は適用されない。
- — 影響額は1泊1室あたり¥2.5〜15.0(推定成約ADR¥12,500・外注比率10〜20%・免税事業者比率20〜60%)。30室規模の年間換算で¥19,200〜¥115,000にとどまる。
- — 経過措置が完全終了する2031年10月時点では同じ最大ケースで1泊1室¥120、100室規模で年間約¥330万。今回の10ポイントは全体80ポイントの8分の1にすぎない。
- — 全国27,162施設の64.3%が30室未満。京都府66.6%・沖縄県62.4%と小規模宿の密度が高い市場ほど、清掃・送迎・食材・体験の担い手も個人事業者で構成されやすい。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 控除割合:適格請求書発行事業者以外の者からの課税仕入れについて、仕入税額相当額のうち仕入税額控除の対象にできる割合(消費税法改正法附則の経過措置)。
- データ出典:メトロエンジンリサーチ/国税庁・財務省(税制)/総務省統計局(消費者物価指数)
10月1日に何が変わるか — 3行で
要点は3つに集約される。第一に、2026年9月30日までの課税仕入れは控除割合80%、10月1日以降の課税仕入れは70%となる。第二に、判定基準は請求日でも支払日でもなく課税仕入れを行った日であり、9月中の役務提供分が10月に請求されるケースでは区分の整理が要る。第三に、この切り替えに事前の申請・届出は一切不要で、会計処理側の設定変更だけで完結する。
ここで押さえておきたいのが、当初のスケジュールから内容が変わっている点である。制度発足時の設計では2026年10月に80%から50%へ一気に30ポイント下がる予定だったが、令和8年度税制改正により引き下げ幅が緩和され、適用期限も2年延長された。結果として経過措置は3段階から5段階へと細分化され、2031年9月まで続く。今回の10ポイントという縮小幅は、旧スケジュールの30ポイントと比べれば緩やかであり、対応を組み立てるための時間的な余地が広がったと捉えられる。
| 適用期間(課税仕入れを行った日) | 控除割合 | 控除できない割合 | 段階 |
|---|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80% | 20% | 第1段階(現行・9月末まで) |
| 2026年10月1日〜2028年9月30日 | 70% | 30% | 第2段階(今回の切替) |
| 2028年10月1日〜2030年9月30日 | 50% | 50% | 第3段階 |
| 2030年10月1日〜2031年9月30日 | 30% | 70% | 第4段階 |
| 2031年10月1日以降 | 0% | 100% | 経過措置終了 |
出典:国税庁「インボイス制度に関するQ&A」・令和8年度税制改正(消費税法改正法附則の経過措置)よりホテルバンク編集部作成
出典:国税庁・令和8年度税制改正よりホテルバンク編集部作成
なお、経過措置と並行して事務負担の軽減策も動いている。基準期間の課税売上高が1億円以下(または特定期間の課税売上高が5,000万円以下)の事業者は、税込1万円未満の課税仕入れについて適格請求書の保存を要せず帳簿の保存のみで仕入税額控除ができる「少額特例」が2029年9月30日まで適用される。1回あたりの取引単価が小さい送迎や単発の演奏依頼などは、この特例の射程に入る取引が少なくない。自館がこの要件を満たすかどうかは、経過措置の切替と合わせて一度確認しておく価値がある。
取引先の棚卸し — 宿の外注に免税事業者が入りやすい領域
経過措置の影響を受けるのは、あくまで「適格請求書発行事業者以外の者」からの課税仕入れである。法人取引や登録済みの事業者との取引には影響がない。したがって最初の一手は、支払先リストを登録番号の有無で仕分けることに尽きる。宿泊業の場合、その仕分けで免税事業者が集中しやすい領域には明確な傾向がある。
| 領域 | 典型的な取引 | 個人事業者が担いやすい理由 |
|---|---|---|
| 客室清掃・リネン周辺 | 個人事業の清掃スタッフへの業務委託、繁忙期のスポット委託 | 稼働の波に合わせた変動契約が組みやすく、少人数の請負形態が定着 |
| 送迎・二次交通 | 駅・空港送迎の個人ドライバー、観光ガイド兼務の運転業務 | 1件あたりの単価が小さく、地域内の個人が担う商流が残る |
| 館内施術 | マッサージ・整体・エステの出張施術、歩合精算 | 施術者個人の資格に紐づく業務で、複数館を掛け持ちする形態が一般的 |
| 地場の農水産直取引 | 生産者からの直仕入、朝市・漁協外の相対取引 | 「顔の見える食材」を志向するほど小規模生産者との直接取引が増える |
| 体験プログラム | 陶芸・和菓子・カヌー・ネイチャーガイド等の外部講師 | 職人・ガイド個人が主体で、季節限定の稼働も多い |
| クリエイティブ・演出 | 館内撮影のフォトグラファー、ロビー演奏、SNS運用代行、デザイン | フリーランス比率が構造的に高く、単発案件が中心 |
| 小規模修繕・造園 | 一人親方の設備補修、庭木の剪定、季節の設え | 地域の職人ネットワークに依存し、法人化していない担い手が残る |
出典:ホテルバンク編集部作成
共通するのは、いずれも宿の体験価値を直接つくる領域だという点である。清掃品質、送迎の安心感、地場食材、体験の質はいずれも口コミ評価に直結する。だからこそ、この棚卸しは「取引を減らす」ための作業ではなく、体験価値を支える取引をどう継続可能な条件に整えるかを考える出発点になる。なかでも清掃は、委託単価の上昇そのものが収益構造を押している領域でもあり、その圧力の中身は客室清掃の派遣単価高騰と中規模ホテルの構造的圧力で詳しく分析している。
感応度試算 — 1泊1室あたりに換算すると何円か
では、10ポイントの縮小は実際どの程度の金額になるのか。外注比率(売上に対する課税仕入れとしての外注費の割合)と免税事業者比率(その外注費のうち適格請求書発行事業者以外への支払が占める割合)の2軸で試算する。計算式は単純で、増加額=ADR × 外注比率 × 免税事業者比率 × 消費税率10% × 縮小幅10ポイントとなる。
| 外注比率 (対売上) |
免税事業者比率(外注費のうち) | ||
|---|---|---|---|
| 20% | 40% | 60% | |
| 10% | ¥2.5 年 ¥19,200 | ¥5.0 年 ¥38,300 | ¥7.5 年 ¥57,500 |
| 15% | ¥3.8 年 ¥28,700 | ¥7.5 年 ¥57,500 | ¥11.3 年 ¥86,200 |
| 20% | ¥5.0 年 ¥38,300 | ¥10.0 年 ¥76,700 | ¥15.0 年 ¥115,000 |
※上段=1泊1室あたりの増加額、下段=30室・稼働率70%(試算前提値・年7,665室泊)での年間換算。前提:1泊1室あたり売上を推定成約ADR ¥12,500(税抜相当)と置いた。これは2026年7月時点の主要7府県(東京・京都・沖縄・長野・静岡・大阪・北海道)の推定成約ADR中央値 ¥12,200 を踏まえた丸め値である。消費税率10%(軽減税率対象の飲食料品仕入れは8%のため、食材直取引の比率が高い場合は本試算より小さくなる)。外注費は全額が課税仕入れに区分され、かつ本則課税(一般課税)を前提とする。給与として支払う自社雇用の人件費は課税仕入れに当たらないため対象外。簡易課税・2割特例を選択している場合は仕入税額控除を実額で計算しないため、この経過措置の影響を受けない。
出典:メトロエンジンリサーチ(ADR水準)、ホテルバンク編集部試算
結論から言えば、今回の切替単体のインパクトは1泊1室あたり数円〜15円のレンジに収まる。外注比率20%・免税事業者比率60%という、地場の個人取引に厚く依存する宿を想定した最も大きいケースでも¥15.0であり、30室規模の年間換算で約¥115,000、100室・稼働率75%(いずれも試算前提値。実測稼働率ではない)の規模でも約¥41万にとどまる。ADRが1万円を超える市場において、この幅は値付けの調整余地の中に十分収まる水準である。
ただしこの金額は基準に置いたADR¥12,500に比例する。同じ最大ケース(外注比率20%・免税事業者比率60%)でも、本記事が後段で扱う2026年10月時点の推定成約ADRは京都府¥21,500から大阪府¥11,600まで1.85倍の開きがあり、1泊1室あたりの増加額もその比率でそのまま動く。自館のADR水準に読み替えたうえで判断したい。
| 推定成約ADR水準(税抜相当) | 今回の切替(10ポイント) | 経過措置終了時(80ポイント) |
|---|---|---|
| 京都府 ¥21,500 | ¥25.8 | ¥206 |
| 東京都 ¥18,800 | ¥22.6 | ¥181 |
| 本試算の基準 ¥12,500 | ¥15.0 | ¥120 |
| 大阪府 ¥11,600 | ¥13.9 | ¥111 |
※増加額=ADR × 外注比率20% × 免税事業者比率60% × 消費税率10% × 縮小幅。ADRは2026年10月時点の推定成約水準(N=各府県495〜1,046施設)。感応度表と同一の計算式で、ADRのみを差し替えたもの。
出典:メトロエンジンリサーチ(ADR水準)、ホテルバンク編集部試算
一方で、視点を2031年まで伸ばすと景色が変わる。控除できない割合は現行の20%から最終的に100%へ、つまり80ポイント拡大する。今回の10ポイントはその8分の1にすぎない。同じ最大ケース(外注比率20%・免税事業者比率60%)で経過措置が完全終了した状態を計算すると1泊1室あたり¥120、30室規模で年間約¥92万、100室規模では年間約¥330万に達する。今回の切替を「数円の話」として処理するか、「8分の1が来た」として全体像を設計する起点にするかで、5年後の到達点は大きく変わる。
出典:メトロエンジンリサーチ(ADR水準)、ホテルバンク編集部試算
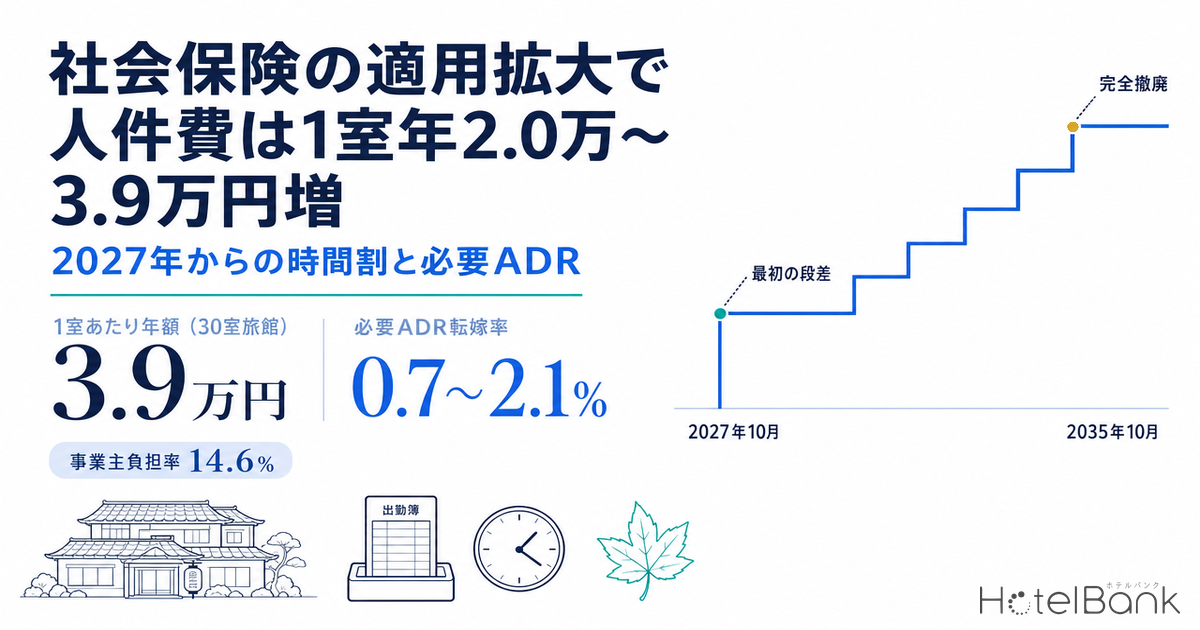
グラフが示すのは、負担曲線が直線ではなく後半に傾斜が立ち上がる形をしている点である。2026年10月と2028年10月の間には2年、2028年10月と2030年10月の間にも2年の猶予がある。段差が大きくなる2028年10月(20ポイント縮小)と2030年10月(20ポイント縮小)に向けて、この2年ずつのインターバルを使って取引条件を整えていくのが、実務としては最も無理のない進め方だろう。
論点の大きさは地域で異なる — 全国27,162施設の規模構成
この論点がどれだけ効いてくるかは、市場ごとの事業者構成に左右される。メトロエンジンリサーチが追跡する国内の宿泊施設のうち、OTA上で稼働が確認でき客室数が把握できる27,162施設を集計すると、客室10室未満が9,055施設(33.3%)、10〜29室が8,424施設(31.0%)を占め、両者を合わせて全体の64.3%が30室未満である。100室以上は3,935施設(14.5%)にとどまる。
小規模宿の密度が高い市場では、宿自身が小規模であるだけでなく、その宿を支える清掃・送迎・食材・体験の担い手も小規模事業者である蓋然性が高い。取引ネットワーク全体が個人事業者で構成されやすいため、経過措置の段階的縮小が取引条件の見直しを促す度合いも相対的に大きくなる。
出典:メトロエンジンリサーチ&コンサルティング(N=27,162施設、稼働確認・客室数把握済み。集計対象は施設数100件以上の46都道府県)
| 都道府県 | 集計施設数 | 10室未満 | 10室未満比率 | 平均客室数 |
|---|---|---|---|---|
| 京都府 | 2,107 | 1,403 | 66.6% | 20.9 |
| 沖縄県 | 1,442 | 900 | 62.4% | 29.5 |
| 山梨県 | 722 | 342 | 47.4% | 23.4 |
| 静岡県 | 1,435 | 604 | 42.1% | 32.9 |
| 大分県 | 579 | 241 | 41.6% | 30.7 |
| 奈良県 | 252 | 102 | 40.5% | 26.5 |
| 鹿児島県 | 532 | 213 | 40.0% | 38.6 |
| 長野県 | 1,891 | 737 | 39.0% | 23.9 |
| 和歌山県 | 393 | 152 | 38.7% | 29.9 |
| 岐阜県 | 568 | 206 | 36.3% | 30.6 |
| 全国(46都道府県計) | 27,162 | 9,055 | 33.3% | — |
| 大阪府 | 1,002 | 134 | 13.4% | 92.9 |
| 東京都 | 1,499 | 193 | 12.9% | 106.9 |
| 埼玉県 | 251 | 19 | 7.6% | 61.5 |
出典:メトロエンジンリサーチ&コンサルティング(OTA稼働確認ベース、N=27,162施設)
京都府(66.6%)と沖縄県(62.4%)が突出しているのは、町家一棟貸しや貸別荘といった小規模宿泊形態が市場に厚く根を張っているためである。両府県ともに2025年の新規開業でも上位に入っており(沖縄県126施設、京都府82施設。全国1,716施設中、貸別荘が732施設と最大カテゴリ)、この構成は当面続くとみられる。一方、東京都(12.9%)・大阪府(13.4%)・埼玉県(7.6%)といった都市部は平均客室数が60室を超え、取引先も法人化された委託会社が中心となる傾向がある。同じ経過措置でも、実務上の重みは市場によってかなり異なる。こうした小規模業態の裾野がどこまで広がっているかは、改正旅館業法6/15施行『1室営業解禁』が554軒の新規開業データから読み解いている。
実務の打ち手 — 4つの選択肢と、その組み合わせ方
ここからは、10月1日に向けて取れる打ち手を整理する。前提として、免税事業者との取引を理由に一方的に取引を打ち切ったり、消費税相当額の全額を差し引いた金額を通告したりする行為は、独占禁止法・下請法上の指摘を受け得る行為として整理されている点は押さえておきたい。公正取引委員会も制度開始時からこの点を繰り返し周知している。取り得るのは、あくまで双方が納得できる形での条件整理である。
第一に、契約単価の見直し協議。今回の縮小幅は仕入額の1%(消費税率10%×10ポイント)に相当する。取引先にとっても宿にとっても、この1%をどう分担するかを話し合うこと自体は正当な商取引である。重要なのは、金額を一方的に通告するのではなく、経過措置のスケジュール表を共有したうえで、次の切替(2028年10月)までの2年間を見据えた合意にすることだ。
第二に、課税転換の意向確認。取引先が適格請求書発行事業者に登録すれば、控除割合の論点そのものが解消する。ただし登録は取引先にとって消費税の納税義務が生じることを意味するため、宿の側から一方的に要請するのは適切ではない。むしろ、登録した場合に取引先が使える2割特例(個人事業者については令和8年度税制改正により、2027年分・2028年分に限り3割特例として延長)などの負担軽減措置を情報として共有し、判断材料を揃える支援に徹するのが実務的である。個人事業者にとっては、この延長により登録のハードルが下がった局面でもある。
第三に、段階スケジュールの設計。2026年10月(70%)、2028年10月(50%)、2030年10月(30%)、2031年10月(0%)という4つの節目がすでに確定している。取引先ごとに「今回は据え置き、2028年10月に再協議」「今回から段階的に反映」といった扱いを決め、契約書の更新サイクルに組み込んでおけば、都度の交渉コストを大幅に圧縮できる。5年先までのカレンダーが確定していることは、むしろ計画を立てやすい条件である。
第四に、値付けへの反映余地。総務省統計局の消費者物価指数(宿泊料・全国)を見ると、2026年6月は160.6で前年同月(155.8)比+3.1%、2026年5月は172.3で前年同月(164.4)比+4.8%と、宿泊料は前年を上回る水準で推移している。今回の縮小分が1泊1室あたり最大でも¥15.0であることを踏まえれば、この価格モメンタムの中に吸収する余地は十分にある。宿泊単価が物価高と人件費をどう織り込みながら上昇してきたかは、全国平均ADR過去最高更新の構造分解が3年分の推移から掘り下げている。
出典:総務省統計局「消費者物価指数」(宿泊料・全国・2020年=100)よりホテルバンク編集部作成
実勢単価の側からも確認しておこう。メトロエンジンリサーチのデータによれば、2026年10月時点の推定成約ADRは京都府で¥21,500、東京都で¥18,800、長野県で¥14,400、沖縄県で¥12,600、北海道で¥12,600、静岡県で¥13,500、大阪府で¥11,600(いずれも調査時点の掲載水準に基づく推定、N=各府県495〜1,046施設)と、紅葉シーズンを織り込んだ強い水準にある。京都府の¥21,500は同年7月実績(¥12,200)の1.76倍であり、季節変動の振れ幅と比べれば今回の¥2.5〜15.0という増加分は相対的に小さい。
出典:メトロエンジンリサーチ
⚠ 将来日程のADRに関する注意:本記事で参照した2026年8月以降のADRは調査時点でOTA等に公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている水準が直前の調整で動く可能性がある点にご留意ください。
まとめ — 10ポイントを、5年分の設計に変える
2026年10月1日の80%から70%への切替は、金額だけを見れば1泊1室あたり数円から15円という規模にとどまる。しかし、この切替を機に支払先リストを登録番号の有無で仕分け、外注比率と免税事業者比率という2つの数字を自館で把握しておくことには、金額以上の価値がある。同じ枠組みは2028年10月、2030年10月、2031年10月にもそのまま使えるからだ。
令和8年度税制改正が経過措置を5段階に細分化し2年延長したことで、宿にも取引先にも準備のための時間が確保された。全国の宿泊施設の64.3%が30室未満という構成の中で、清掃・送迎・食材・体験を担う地域の個人事業者との関係は、宿の体験価値そのものを支えている。今回の切替は、その関係を数字で棚卸しし、5年先まで見通せる取引条件へと整えていくための、ちょうどよいタイミングだといえる。
あわせて読みたい
- 客室清掃の派遣単価高騰と中規模ホテルの構造的圧力 — 2026年下半期の二極化シナリオ
- 宿泊税ラッシュ2026 — 30自治体導入で問われる投資家・チェーン運営の税務負担
- 沖縄の宿泊税2%、実勢単価にいくら乗るか — 市町村別に1人1泊の税額を試算
- 【2026年度版】ホテル・旅館の観光DX補助金完全ガイド
- 京都市宿泊税3月引き上げから3ヶ月実勢 — 1万円帯ホテルの予約・ADRは本当に動いたか
- 改正旅館業法6/15施行『1室営業解禁』— 小規模町家・古民家・ヴィラ業態への構造シフトを554軒新規開業データで読み解く
- 全国平均ADR¥32,340で過去最高更新(2026年5月)|物価高×人件費転嫁が生んだ『3年で+19%』の構造分解
- 観光二次交通×ホテル送迎連携 — 補助金活用で開く地方リゾート投資の新機会
- 二食付旅館の夕食原価率上昇とADR転嫁ギャップ — 業態別×地域別 定量分析
参考資料・出典一覧
■ 税制(一次情報・解説)
- 国税庁「インボイス制度特設サイト(適格請求書等保存方式)」— 令和8年度税制改正特集・Q&A・2割特例
- 国税庁「インボイス制度に関するQ&A目次一覧」
- 道濟会計事務所「インボイス経過措置|2026年10月から80%が70%控除に変更」— 5段階スケジュール
- 起業サプリジャーナル「【2026年10月改正】仕入税額控除の経過措置が2年延長!80→70→50→30→0%の新スケジュール」
- 辻・本郷 税理士法人「インボイス制度が再改正!令和8年税制改正の内容と今すぐ始めたい準備」— 2割特例・3割特例
- 道濟会計事務所「インボイス少額特例2026|1万円未満は帳簿のみで仕入税額控除」
- 公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」
■ 政府統計
- 総務省統計局「消費者物価指数」宿泊料・全国・2020年=100(e-Stat 統計ID: 0003427113)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(都道府県別月次、N=各府県495〜1,136施設)、稼働確認施設の客室規模構成(N=27,162施設)、2025年新規開業集計(N=1,716施設、OTA掲載確認ベース)