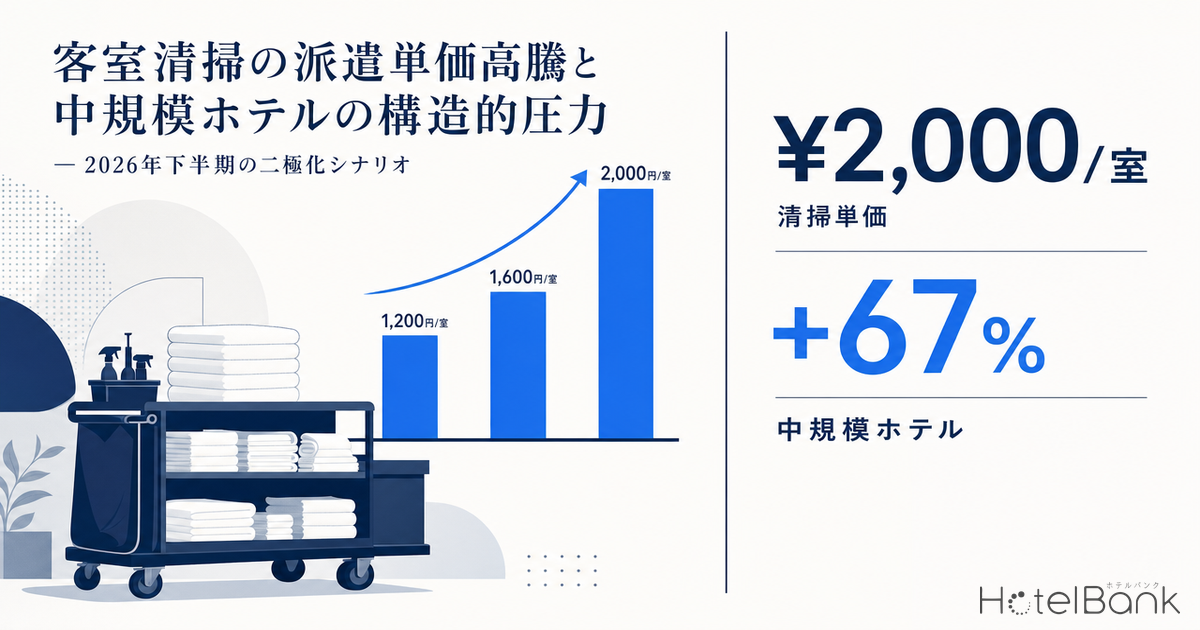
2025年から2026年にかけて、ホテル業界では客室清掃の派遣単価が急騰し続けている。最低賃金は2025年10月改定で全国平均1,121円となり、初めて全都道府県で1,000円超を達成した。これに連動して清掃の派遣単価は1時間1,500〜2,000円のレンジで上振れし、1室あたりの委託コストも平均1.8倍へ膨張した。本記事ではOTA公開価格データ約1.2万施設・観光庁宿泊統計・REIT月次運営実績を組み合わせ、清掃を内製化できない中規模ビジネスホテル(30〜80室帯)が2026年下半期に直面する構造的圧力と、二極化の境界線を可視化する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。REIT月次運営実績のOCCは成約ベース(実績値)。
- 清掃単価:派遣業者がホテル運営者に請求する1室あたり清掃委託費(チェックアウト後清掃+リネン交換)。地域・客室面積・ベッド数によって変動。
- データ出典:メトロエンジンリサーチ/観光庁宿泊旅行統計調査/REIT月次運営実績/厚生労働省最低賃金統計/帝国データバンク
最低賃金1,000円超の全国化が清掃単価を押し上げた
2025年度の地域別最低賃金改定により、全国平均は1,121円(前年比+66円)へ引き上げられた。東京都は1,226円、大阪府は1,177円となり、最低となる高知・宮崎・沖縄でも1,023円と、すべての都道府県で1,000円を超えた。最低賃金は直接的にはパート・アルバイト人件費の下限を規定するが、ホテル業界においては派遣会社の客室清掃単価そのものに連動する。なぜなら清掃スタッフの大半はパート・派遣で構成されており、業者は最低賃金+社会保険料+管理費+利益マージンを積み上げて1室単価を設定するためである。実際、2026年のADR上昇局面が「需要主導」ではなく「人件費転嫁主導」へとシフトしている実態については、人件費転嫁型ADR上昇の正体|OCC×ADR乖離で読み解く2026年ホテル価格の構造変化がOCCとADRの乖離データから詳述している。
清掃業者の公開資料を整理すると、これは単純な人件費上昇だけでなく、応募ゼロのホテル施設が6割を超える深刻な労働供給の細りが、派遣会社の値付け交渉力を強めている結果と考えられる。人件費上昇をADRに転嫁できるか否かが倒産リスクの分岐点となる構造については、宿泊業の人件費転嫁と倒産リスク:ADRデータで読む持続可能性の分岐点でADR水準別の持続可能性ラインを定量化している。
出典:厚生労働省「地域別最低賃金」、メトロエンジンリサーチ、ホテルバンク編集部より作成
「応募ゼロ」が6割を超えた清掃現場の構造
客室清掃の労働市場は、コロナ禍からの観光復活と団塊世代の現場離脱(いわゆる2025年問題)が同時進行している。観光庁の調査では、2025年の訪日外客数は4,268万人と過去最高を更新し、コロナ前の2019年(3,188万人)を3割以上上回った。一方で、
こうした需給逼迫を緩和するために、スキマバイトアプリ「タイミー」のホテル業界活用が前年比1.3倍に拡大している。タイミーは中高年層の応募が多く、ホテル客室清掃は身体的負荷が比較的軽いことから、就労マッチングが成立しやすい職種とされる。ただし、スキマバイトはあくまで「人手の即時的な補填」であり、構造的な単価高騰そのものを止めるものではない。むしろ、即時マッチング型の労働市場が拡大することで、固定的な雇用契約を結ばずに済む派遣・スポット労働への依存が深まり、価格決定権はさらに労働者側へ傾く可能性がある。
外国人材も補完策の柱となる。特定技能「宿泊」は2026年時点で受入要件が整備され、宿泊業界では一定の戦力となっているが、「客室清掃のみの従事は不可」とされており、フロント・接客・レストランサービス等を含む宿泊サービス全般での雇用が前提となる。つまり、純粋な清掃要員としては特定技能を活用できず、清掃単価高騰の直接的な解決策にはなりにくい構造にある。
中規模ビジネスホテル(30〜80室帯)の構造的圧力
清掃単価高騰の影響は、ホテル規模によって大きく異なる。メトロエンジンリサーチが集計したOTA公開価格データから、首都圏・関西・中京(東京・神奈川・千葉・埼玉・大阪・京都・兵庫・奈良・愛知)とその他地方圏のビジネスホテルADRを規模帯別に比較すると、興味深い構造が浮かび上がる。
2024年3月→2026年3月のYoY変化を見ると、首都圏・関西・中京では30〜79室の中規模帯が+8.6%(¥20,400→¥22,200)、80〜199室の中堅帯が+11.1%(¥20,400→¥22,600)、200室以上の大型帯が+10.2%と、規模が大きくなるほど価格転嫁が進んでいる。これに対し、30室未満の小規模帯は+0.3%(¥28,700→¥28,800)とほぼ横ばいで、ADR上昇の恩恵を享受できていない。地方圏では全規模帯で+10〜13%の上昇が見られるものの、絶対水準そのものが首都圏より3〜4割低く、清掃単価高騰の吸収余力が乏しい。新規開業市場でも同様の二極化が観測されており、2026年開業582軒で読み解く最適規模戦略|30室高ADRと300室規模効率の二極化は「30〜79室の高ADR帯」と「200室超の規模効率帯」への分岐を客室数分布から検証している。
出典:メトロエンジンリサーチ(N=2024年5,228施設/2026年5,287施設・ビジネスホテル限定)、ホテルバンク編集部より作成
清掃コストの吸収余力を考えるうえで、ここで重要となるのが「ADR1泊あたりに占める清掃委託費の比率」である。仮に清掃単価が1室あたり¥1,800(地方部)〜¥2,200(首都圏)に到達したとすると、ADR¥15,000台の地方中規模ビジネスホテルでは清掃単価が売上の12〜15%を占める計算になる。一方、ADR¥22,000台の首都圏中規模では10%前後に収まる。客室面積が広いシティホテル・リゾートではさらに単価が積み上がるものの、ADR水準(¥39,000〜¥50,000台)が高いため比率としては相対的に低く抑えられる。つまり構造的に苦しいのは、ADR水準が中位で、客室規模も中規模である「30〜80室・地方部のビジネスホテル」というセグメントになる。
出典:メトロエンジンリサーチ、業界公開資料よりホテルバンク編集部試算(清掃単価¥1,800〜¥2,200を前提)
REIT月次運営実績が示す「規模の経済」と内製化の優位性
規模の経済が清掃コストに与える影響を、REIT月次運営実績から読み解く。7投資法人(いちごホテルリート投資法人、インヴィンシブル投資法人、日本ホテル&レジデンシャル投資法人、ジャパン・ホテル・リート投資法人、星野リゾート・リート投資法人、森トラストリート投資法人、霞ヶ関ホテルリート投資法人)の2026年2〜3月時点の運営実績を比較すると、共通する特徴として「100室超の大規模・複数物件保有」のREITはOCC 85〜88%台を維持し、ADRもインフレ転嫁が進んでいる。インヴィンシブル投資法人は104物件で平均OCC 87.6%、いちごホテルリートは26物件で87.5%、日本ホテル&レジデンシャル投資法人は20物件で88.7%、ジャパン・ホテル・リート投資法人は8物件で85.1%と、いずれも稼働率は高水準にある。
これらREIT保有物件の多くは「ハウスキーピングの内製化」または「特定の清掃会社との長期固定単価契約」を採用しており、スポット派遣単価の上振れリスクから相対的に保護されている。複数物件を持つことで、清掃要員のシフトを物件横断で組み替えられる柔軟性も大きい。これに対し、30〜80室の単独運営施設は、その日の予約状況に応じて派遣業者に都度依頼するケースが多く、需給逼迫期にはスポット単価の上昇を直接受け止めることになる。
出典:各社REIT月次運営データ(2026年2〜3月時点、ポートフォリオ全体)よりホテルバンク編集部作成
2026年下半期の二極化シナリオ — ロボット導入の境界線
2026年下半期に向けて、中規模ビジネスホテルは三つの戦略選択に分岐すると考えられる。第一は「ハウスキーピング内製化+多能工化」、第二は「清掃ロボットおよびハウスキーピング支援システムの導入」、第三は「価格転嫁の徹底(高付加価値プラン化+朝食ペアリング)」である。
清掃ロボットの導入事例は2025年に大幅に拡大した。同様にフロント業務でも省人化投資が加速しており、顔認証チェックイン導入による80室・150室規模のGOP試算については、顔認証チェックインで人件費ショックを乗り切るで省人化戦略の境界線を分析している。リッチモンドホテルはAI清掃ロボットを直営42施設に導入し、清掃時間短縮と品質均質化を実現している。箱根町の湯本富士屋ホテルではPUDU CC1の導入により、清掃時間を10〜20%削減した。JTB商事・エイム・テクノロジーズ・ソリューションアライブの3社は、清掃・配膳・搬送ロボットを連携させるシステム+リネン搬送ロボットを2025年に商用化している。客室数30〜50室帯では、ロボット1台あたりの稼働日数が確保できず、内製化との組み合わせや、共同利用型のシェアリングモデルが現実的な選択肢となる。
出典:業界各社公表データ(リッチモンドホテル、湯本富士屋、JTB商事等)よりホテルバンク編集部試算
人手不足倒産過去最多 — 黒字廃業のリアル
帝国データバンクによれば、2025年度(2025年4月〜2026年3月)の人手不足倒産は441件と初めて400件を突破し、過去最多を更新した。業種別では建設業112件(全体の25.4%)が最多で、道路貨物運送業55件、老人福祉事業22件、飲食店21件、労働者派遣業12件と労働集約型産業を中心に過去最多を更新した業種が並ぶ。注目すべきは、従業員10人未満の小規模企業が全体の約75%(333件)を占めている点である。ホテル・旅館経営業者の倒産は同期間80件、負債総額345億円と、前年度比で件数+2.6%・負債額+65.4%の増加となった。観光需要は過去最高を更新する一方で、現場の人手不足が「黒字廃業」を生み出している構造である。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。また、清掃単価の業界平均は派遣業者の公開資料・業界紙報道ベースであり、個別契約条件によって大きく異なる場合があります。
まとめ — 二極化の境界線をどう超えるか
清掃単価高騰は単なるコスト上昇ではなく、ホテルの「規模」と「立地」によって吸収余力が大きく異なる構造的な圧力である。本記事のデータが示すのは、ADR水準が中位(¥15,000〜¥22,000)かつ規模も中位(30〜80室)の地方部ビジネスホテルが、最も厳しいポジションに置かれているという事実だ。一方で、首都圏の中堅・大型施設、複数物件を持つREIT保有物件、ハウスキーピング内製化を進めるブランドチェーンは、規模の経済と価格転嫁力を武器に、清掃単価上昇を吸収しつつ収益機会を拡大している。
2026年下半期の選択肢は明確である。①ハウスキーピング内製化と多能工化、②客室数50室以上・OCC70%以上を満たす施設での清掃ロボット導入、③高付加価値プラン化による価格転嫁の徹底、のいずれかを組み合わせて実行できる施設は、清掃単価上昇を成長機会に転換できる。逆に、これらの選択肢を取れず、外注派遣に依存し続ける施設は、人手不足倒産統計の次の予備軍となるリスクを抱えている。地域別の退場リスクと、東北・中国地方の中規模旅館に集中する圧力構造については、退場リスク県マップ — ゼロゼロ融資返済本格化が直撃する2026下半期で県別マップを公開している。中規模・地方部のビジネスホテルにとって、2026年下半期は「二極化のどちら側に立つか」を決定づける時期となるだろう。
あわせて読みたい
- 顔認証チェックインで人件費ショックを乗り切る — 中小ビジネスホテルの省人化戦略と80室・150室GOP試算
- 宿泊業の人件費転嫁と倒産リスク:ADRデータで読む持続可能性の分岐点
- 退場リスク県マップ — ゼロゼロ融資返済本格化が直撃する2026下半期、東北・中国地方の中規模旅館に集中する圧力
- 『退場側』から見る2026年下半期ホテル・旅館倒産の再加速予測
- 人件費転嫁型ADR上昇の正体|OCC×ADR乖離で読み解く2026年ホテル価格の構造変化
- 2026年開業582軒で読み解く最適規模戦略|30室高ADRと300室規模効率の二極化
- 全国平均ADR¥32,340で過去最高更新(2026年5月)|物価高×人件費転嫁が生んだ『3年で+19%』の構造分解
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ — OTA公開価格データ(ビジネスホテル N=5,287施設、2026年3月時点)、規模帯別ADR集計
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査(2025年年間値速報・2026年1月第1次速報)」
- 国土交通省「宿泊施設における外国人材の受入れ状況に関する実態調査事業」(2025年3月)
- 観光庁「宿泊分野における外国人材受入れ(特定技能)」
■ 民間調査・業界レポート
- 帝国データバンク「宿泊業の倒産・休廃業解散動向(2025年)」
- 帝国データバンク「倒産集計2025年度報(2025年4月〜2026年3月)」
- 帝国データバンク「人手不足倒産は441件 過去最多更新」
- 観光経済新聞「ホテル・旅館の昨年度倒産は80件、負債345億円」
- タイミー「ホテル業界のスキマバイト利用実態レポート」
■ REIT月次運営実績
- いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A) 2026年2〜3月月次実績
■ 業界記事・実務情報
- フルキャストホールディングス「客室清掃における人手不足の現状」
- テラモト「2025年問題と客室清掃」
- テラモト「IoT・ロボット技術と客室清掃員の人材不足」
- ライズサービスクリエイト「ホテル業界の客室清掃スタッフ需要増加と人材不足の解消策」
- tokonatsu「ホテル客室清掃の料金相場」
- 日刊工業新聞「リッチモンドホテル全店に清掃AIロボット導入」
- ロボスタ「JTB商事・エイム・ソリューションアライブのロボット連携システム」
- DFA Robotics「箱根町のホテルに清掃ロボット導入」
■ 最低賃金関連