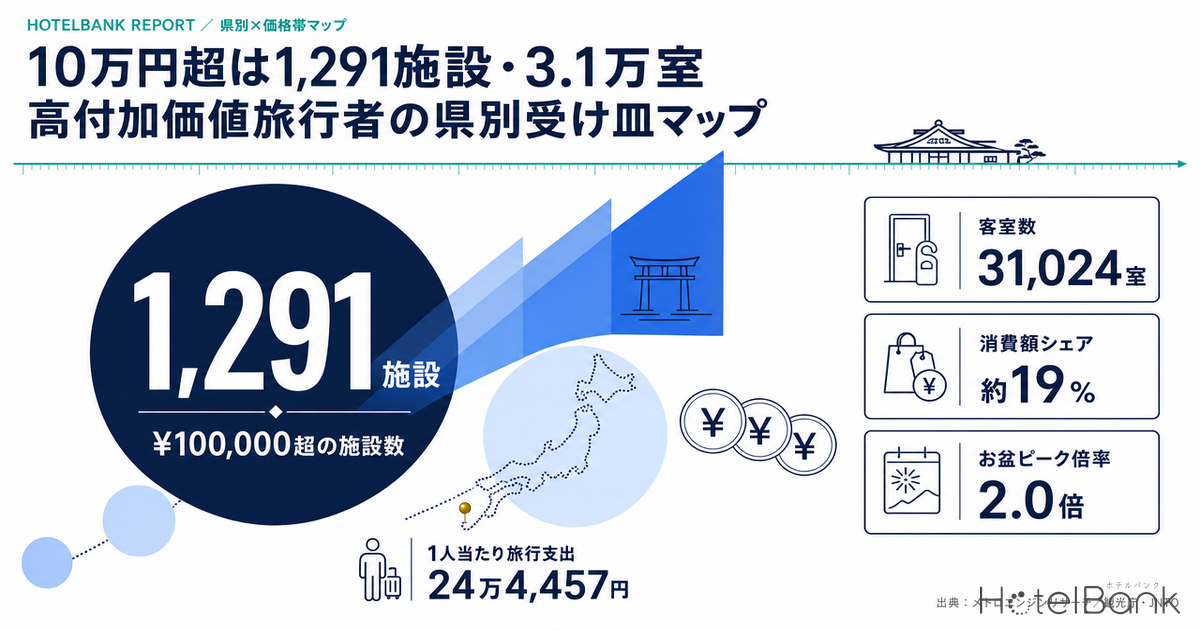
訪日外国人数は2026年上半期に2,108万人となり、前年同期比では2.0%減と横ばい圏に入った。一方で1人当たり旅行支出は24万4,457円(2026年4〜6月期・前年同期比+3.3%)と伸び、市場の関心は「人数」から「単価」へ移っている。その象徴が、旅行1回あたり100万円以上を使う高付加価値旅行者だ。訪日客の約2%にすぎないが、消費額では約19%(約1兆円)を占める。本稿では、その受け皿がいまどの県のどの価格帯に存在するのかを、公開価格データから県別×価格帯のマップとして描き出す。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 価格帯(バンド):本稿の県別マップで用いる価格帯は掲載価格ベースです。各施設について対象日の掲載価格(全プラン平均・2名1室利用時の1室あたり料金・税込)を平均し、その水準で¥150,000以上/¥100,000〜150,000/¥60,000〜100,000/¥30,000〜60,000/¥30,000未満の5帯に分類しています。推定成約ADRとは基準が異なるため、両者の数値を直接比較しないでください。
- 高付加価値旅行者:訪日旅行1回あたりの総消費額(国際航空券代を除く)が100万円以上の旅行者(観光庁の定義)。
- データ出典:メトロエンジンリサーチ(公開価格データの集計)、観光庁・日本政府観光局(JNTO)統計、ホテルバンク編集部調べ(宿泊者口コミの解析)
- — 掲載価格¥100,000超は全国1,291施設・31,024室。客室ベースでは2.1%、¥60,000以上まで広げても8.2%にとどまる(2026年9月16〜17日チェックイン・N=31,604施設)。
- — その63.5%(19,700室)が東京・京都・沖縄・大阪・神奈川の5都府県に集中。東京都単独で10,381室・全国の33.5%を占める。
- — 施設数では沖縄126・京都110・北海道106が東京77を上回る一方、1施設あたり客室数は東京134.8室に対し長野11.6室・北海道11.5室。地方の受け皿は「数は多いが小さい」。
- — 14モデル観光地の関係26都道府県は計706施設・9,929室で、東京1都(10,381室)の0.96倍。施設数は9倍以上でも客室数はほぼ同規模。
- — お盆ピーク(8月14〜16日)には¥100,000超が2,571施設・59,520室へ拡大し、平常期比で施設数2.0倍・客室数1.9倍。上限価格には現実の裏付けがある。
上半期2,108万人、伸びたのは人数より単価
日本政府観光局(JNTO)の推計によると、2026年6月の訪日外国人数は314万8,600人で前年同月比6.8%減、1〜6月の累計は2,108万4,800人(前年同期比2.0%減)となった。3ヶ月連続で前年を下回った一方、韓国・台湾・米国・インドなど15市場が6月として過去最多を記録しており、市場ごとの明暗が分かれている。
金額側の動きは対照的だ。観光庁のインバウンド消費動向調査(2026年4〜6月期・1次速報)では消費額が2兆5,096億円、1人当たり旅行支出は24万4,457円で前年同期比3.3%増となり、市場別の消費額では米国が中国を上回って首位に立った。人数の伸びが一服する局面でも、単価を通じた成長余地は確実に残っている。
そのなかで注目したいのが中東地域である。JNTOの区分では中東地域はイスラエル・トルコとGCC6か国(サウジアラビア、UAE、バーレーン、オマーン、カタール、クウェート)で構成される。2026年6月は2万2,600人で前年同月比29.7%増となり、6月として過去最多となった。5月は3万9,000人(同67.8%増)で単月として過去最高を更新している。ただし内訳を見ると、5月の伸びを牽引したのはトルコ2万4,300人(同160%増)とイスラエル1万1,100人(同28.7%増)であり、GCC6か国は3,600人(同31.8%減)だった。中東は「地域として記録を更新している成長市場」であり、そのなかでGCC客はまだ量的に小さく、これから積み上げる余地が大きいセグメントと捉えるのが実態に近い。
| 区分 | 2026年5月 | 前年同月比 | 2026年6月 | 前年同月比 |
|---|---|---|---|---|
| 中東地域 計 | 39,000人 | +67.8% | 22,600人 | +29.7% |
| うちトルコ | 24,300人 | +160% | — | — |
| うちイスラエル | 11,100人 | +28.7% | — | — |
| うちGCC6か国 | 3,600人 | -31.8% | — | — |
| 訪日外客 総数 | 356万人台 | — | 3,148,600人 | -6.8% |
出典:日本政府観光局(JNTO)「訪日外客数」、ジェトロ ビジネス短信(中東内訳)よりホテルバンク編集部作成。6月の国別内訳は公表資料で確認できた範囲のみ記載
「2%で19%」の層と、地方誘客フェーズ2の政策設計
観光庁は、訪日旅行1回あたり100万円以上(国際航空券代を除く)を支出する旅行者を高付加価値旅行者と定義している。2023年時点で人数は訪日客全体の約2%(約59万人)にとどまるが、消費額では約19%(約1兆円)を占める。1人当たり平均24万4,457円という全体平均に対し、この層はおおよそ4倍以上の単価を持つ計算になる。
政策の重心は、この層をいかに地方へ送るかに移っている。観光庁は「地方における高付加価値なインバウンド観光地づくり」として東北海道、八幡平及び周辺地域、山形、那須及び周辺地域、佐渡・新潟、北陸、富士山麓、松本・高山、伊勢志摩及び周辺地域、紀伊山地及び周辺地域、せとうち、鳥取・島根、鹿児島・阿蘇・雲仙、沖縄・奄美の14地域をモデル観光地に選定している。加えて2026年3月27日に閣議決定された第5次観光立国推進基本計画(2026〜2030年度)では、2030年に訪日外国人旅行者数6,000万人・消費額15兆円を掲げるとともに、地方部での延べ宿泊者数に関する目標が新たに置かれた。財源面でも、国際観光旅客税が2026年7月1日出国分から1人1,000円から3,000円へ引き上げられ、オーバーツーリズム対策と地方誘客・需要分散の原資に位置づけられている。
実際の宿泊動態も同じ方向を向く。観光庁の宿泊旅行統計調査によると、2026年4月の外国人延べ宿泊者数1,536万人泊のうち三大都市圏の構成比は前年の69.2%から66.2%へ下がり、地方部は30.8%から33.8%へ3ポイント上昇した。誘客の分散は数字として進行している。残る論点は明快で、地方に到着した高付加価値旅行者を受け止める客室が、どの県にどれだけあるのかということだ。
県別×価格帯マップ:10万円超は1,291施設・31,024室
メトロエンジンリサーチが把握する範囲で、平常期の平日にあたる2026年9月16日〜17日(水・木)チェックインについて、掲載価格(全プラン平均・2名1室利用時の1室あたり料金・税込)を施設ごとに集計した。対象は47都道府県で価格が確認できた31,604施設・1,464,982室である。ここから価格帯別に分けると、¥100,000以上の帯に入る施設は1,291施設・31,024室、¥60,000〜100,000の帯は2,947施設・88,849室だった。客室ベースでは¥100,000以上が全体の2.1%、¥60,000以上まで広げても8.2%にとどまる。高価格帯は日本の宿泊供給のなかで、いまなお希少な層である。なお、集計対象はOTA等で価格が確認できる施設に限られ、OTAに掲載のない旅館・民宿・簡易宿所は含まれない点に留意が必要だ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9月16〜17日チェックイン・掲載価格ベース、N=31,604施設)
客室数で見た集中は明瞭だ。東京都が10,381室で全国の33.5%を占め、京都府2,952室、沖縄県2,910室、大阪府1,803室、神奈川県1,654室が続く。上位5都府県の合計は19,700室で全国の63.5%に達する。つまり¥100,000超の客室のおよそ3分の2は、東京・京都・沖縄・大阪・神奈川に置かれている。高付加価値旅行者が地方を訪れる際、宿泊の起点は依然としてこれらのエリアになりやすい構造だ。
| 価格帯(掲載価格・2名1室・税込) | 施設数 | 客室数 | 客室シェア | 1施設あたり客室数 |
|---|---|---|---|---|
| ¥150,000以上 | 502 | 13,547 | 0.9% | 27.0室 |
| ¥100,000〜150,000 | 789 | 17,477 | 1.2% | 22.2室 |
| ¥60,000〜100,000 | 2,947 | 88,849 | 6.1% | 30.1室 |
| ¥30,000〜60,000 | 8,712 | 318,604 | 21.7% | 36.6室 |
| ¥30,000未満 | 18,654 | 1,026,505 | 70.1% | 55.0室 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9月16〜17日チェックイン、47都道府県・N=31,604施設/1,464,982室)
施設は地方に、客室は都市に — 1施設あたり客室数が語る受け皿の形
ここで施設数と客室数を分けて見ると、地方の高価格帯の姿がはっきりする。¥100,000超の施設数では沖縄県126施設、京都府110施設、北海道106施設、神奈川県99施設、静岡県93施設、長野県82施設、千葉県82施設が並び、東京都の77施設を上回る県が複数ある。ところが1施設あたりの客室数は、東京都134.8室、愛知県100.9室、大阪府85.9室、福岡県48.6室に対し、京都府26.8室、沖縄県23.1室、神奈川県16.7室、静岡県13.2室、長野県11.6室、北海道11.5室、千葉県3.7室と大きく異なる。
この差は、地方の高価格帯が小規模旅館・一棟貸し・ヴィラといった形態で育っていることを示している。少人数の滞在には十分に応えられる一方、随行者を伴うグループや、複数室をまとめて確保したい旅程には、1施設で完結しにくい。地方誘客フェーズ2で問われるのは、単価の高い施設が「あるか」ではなく、まとまった客室数として「束ねられるか」だと言い換えられる。地域内の複数施設を連携させた送客や、既存施設の客室規模の見直しは、この構造から自然に導かれる打ち手である。少数の客室で高単価を成立させる地方型の受け皿がどのエリアに形成されているかは、日本のアドベンチャーツーリズム富裕層市場がニセコ・高野山を軸に整理している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(円の大きさは¥100,000超帯の客室数、上位22都道府県)
需要期には倍増する高価格帯 — 平常期とお盆ピークの差
価格帯は固定されたものではない。同じ手法でお盆ピークの2026年8月14〜16日チェックインを集計すると、¥100,000超の帯は2,571施設・59,520室となり、平常期の1,291施設・31,024室に対して施設数で2.0倍、客室数で1.9倍に膨らむ。県別では沖縄県が126施設から266施設へ、静岡県が93施設から238施設へ、長野県が82施設から190施設へと大きく動く。
これは、需要が集まる時期には多くの施設が高価格帯まで価格を引き上げられている、つまり地方リゾートの上限価格には現実の裏付けがあることを意味する。逆に平常期の高価格帯が薄いことは、通年で高単価を維持できる商品設計にまだ広い余地が残っているとも読める。高付加価値旅行者は必ずしも大型連休に合わせて動くわけではなく、閑散期の需要こそがこの層の取り込みで最も伸ばしやすい領域になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(平常期=2026年9月16〜17日、ピーク期=2026年8月14〜16日チェックイン)
価格帯構成比で見る県別ポジション
県ごとの受け皿の形は、客室ベースの価格帯構成比に置き換えるとさらに読みやすい。沖縄県は¥60,000以上の帯が客室の18.3%を占め、主要県のなかで最も高付加価値寄りの構成となる。東京都は14.7%、京都府は9.6%、山梨県は13.2%、長野県は12.1%が続く。一方で大阪府は4.8%、福岡県は3.7%、愛知県は5.4%と、都市型の中価格帯・エコノミー帯に厚みを持つ構成が目立つ。
この差は優劣ではなく役割の違いである。大阪や福岡、名古屋は広域移動の結節点として量を担い、沖縄・京都・富士山麓・信州は滞在の目的地として単価を担う。高付加価値旅行者の周遊を前提にすれば、両者は組み合わせて機能する。県別マップを見るときは、「高価格帯が薄い県」ではなく「どの役割で強みを持つ県か」として捉えるほうが、実務的な示唆に近い。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(客室ベース構成比、2026年9月16〜17日チェックイン・掲載価格ベース)
受け皿の言語対応と食対応 — 口コミが映す厚み
価格帯だけでは受け皿は語れない。海外からの高単価需要を受け止めるには、言語と食への対応が伴う。ホテルバンク編集部では宿泊者口コミを解析し、「英語での対応」に触れた言及を施設単位で集計している。直近24ヶ月の全国上位100施設(言及延べ3,235件)を県別に分けると、東京都39施設、京都府12施設、大阪府7施設、岐阜県7施設、神奈川県7施設、千葉県5施設、北海道3施設、群馬県3施設という分布になった。
都市部に集まる傾向は自然だが、岐阜県7施設という数字は示唆的だ。中山道の宿場町や飛騨地域の宿が上位に入り、松本・高山モデル観光地の文脈と重なる。言及比率で見ると、大分県の湯らり 六妙(22.96%)、宮城県のUchi 松島ゲストハウス(20.47%)、静岡県の伊豆 伊東温泉 陽気館(9.47%)、岡山県のウノポートイン(9.43%)、群馬県の草津温泉宿 永田屋(7.69%)、和歌山県の宿坊 恵光院(6.13%)、岐阜県の馬籠茶屋(5.71%)といった地方の宿が並ぶ。規模は小さくとも、海外客の評価軸で語られる宿が各地に育っている点は、地方誘客の土台として明るい材料である。言語対応に触れた口コミがどれほど希少で、どの地域に偏っているかは、口コミが映す「言語対応」の希少性でも詳しく分析している。
出典:ホテルバンク編集部調べ(宿泊者口コミの解析、直近24ヶ月・全国上位100施設/言及延べ3,235件)
食の対応については、参照できる範囲がまだ限られる。ハラル対応に触れた言及を同じ方法で集計すると、全国で69施設・延べ70件にとどまった。東京都13施設、大阪府9施設、神奈川県8施設、京都府6施設、北海道4施設という分布で、1施設あたりの言及は1件前後である。ここで重要なのは、これが「宿泊者が口コミで触れた頻度」であり、施設の対応可否そのものを測る指標ではないという点だ。実際にはムスリム旅行者向けの食事対応を用意していても、口コミの話題に上がらなければ数字には現れない。GCC市場が量的にこれから積み上がる段階であることを踏まえれば、対応の内容を発信し、宿泊者の言葉として可視化していく余地が大きい領域と位置づけられる。ハラル対応施設が全国のどこに集まり、どこが空白のまま残っているかは、ムスリム圏訪日客マップが地理分布の観点から掘り下げている。
14モデル観光地の受け皿を数える
政策が掲げる14のモデル観光地について、関係する26都道府県の¥100,000超帯を合計すると706施設・9,929室となる。これは東京都単独の77施設・10,381室とほぼ同規模(0.96倍)だ。施設数では9倍以上ありながら、客室数では東京1都と並ぶ。地方の高付加価値受け皿は「数は多いが小さい」という構造が、政策エリアの単位でも同じ形で現れている。
| モデル観光地 | 関係県 | ¥10万超 施設数 | 同 客室数 | 1施設あたり | ¥6〜10万 施設数 |
|---|---|---|---|---|---|
| 沖縄・奄美 | 沖縄 | 126 | 2,910 | 23.1室 | 206 |
| 富士山麓 | 山梨・静岡 | 133 | 1,657 | 12.5室 | 356 |
| 東北海道 | 北海道 | 106 | 1,216 | 11.5室 | 191 |
| 松本・高山 | 長野・岐阜 | 99 | 1,112 | 11.2室 | 282 |
| 紀伊山地及び周辺地域 | 和歌山・奈良 | 36 | 556 | 15.4室 | 65 |
| せとうち | 広島・岡山・香川・愛媛 | 47 | 465 | 9.9室 | 115 |
| 鹿児島・阿蘇・雲仙 | 鹿児島・熊本・長崎 | 41 | 435 | 10.6室 | 132 |
| 伊勢志摩及び周辺地域 | 三重 | 20 | 359 | 17.9室 | 60 |
| 北陸 | 石川・富山・福井 | 35 | 333 | 9.5室 | 90 |
| 那須及び周辺地域 | 栃木 | 22 | 303 | 13.8室 | 66 |
| 佐渡・新潟 | 新潟 | 17 | 288 | 16.9室 | 42 |
| 八幡平及び周辺地域 | 岩手・秋田 | 8 | 123 | 15.4室 | 16 |
| 山形 | 山形 | 8 | 103 | 12.9室 | 20 |
| 鳥取・島根 | 鳥取・島根 | 8 | 69 | 8.6室 | 45 |
| 14地域 関係26都道府県 計 | — | 706 | 9,929 | 14.1室 | 1,686 |
| (参考)東京都 | — | 77 | 10,381 | 134.8室 | 150 |
出典:観光庁「地方における高付加価値なインバウンド観光地づくり」(モデル観光地の区分)/メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9月16〜17日チェックイン・掲載価格ベース)。モデル観光地は複数県にまたがるため、関係県単位で集計した概数
ADRの現在地 — 沖縄が前年同月比15.8%増
受け皿の価格帯とあわせて、エリア全体の標準的な水準も確認しておきたい。2026年6月の推定成約ADR(各県の対象施設の中央値)を前年同月と比べると、沖縄県が約9,800円から約11,400円へ15.8%上昇し、主要県のなかで最も明確な伸びを示した。福岡県は0.4%増、北海道は0.1%増でほぼ横ばい、東京都は3.9%減、京都府は8.6%減、大阪府は32.3%減となっている。大阪の落ち込みは前年の大型イベント需要の反動という特殊要因を含むため、水準そのものの評価は慎重に扱う必要がある。
ここでのADRは県内の標準的な施設の水準であり、高価格帯だけを切り出した数字ではない。それでも、沖縄が価格帯構成でも高付加価値寄り(¥60,000以上が客室の18.3%)であり、かつ標準水準も上昇しているという二つの事実は、同じ方向を指している。高価格帯の商品が積み上がった市場では、県全体の水準も引き上げられていく。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR・各県対象施設の中央値。N=東京都1,137施設、京都府588施設、沖縄県505施設ほか)
まとめ:市場マップから見える3つの機会
第一に、¥100,000超の客室は全国で31,024室・客室ベース2.1%という希少な層であり、その63.5%が東京・京都・沖縄・大阪・神奈川に集中している。高付加価値旅行者の周遊を設計するうえで、この5都府県は起点として不可欠であり、同時にその外側には未充足の需要が広く残る。
第二に、地方の高価格帯は施設数では十分に育っているが、1施設あたり10〜25室という小規模性が特徴である。まとまった客室数を求める旅程に応えるには、地域内での複数施設連携や客室構成の見直しといったアプローチが有効になる。14モデル観光地の関係26都道府県が合計9,929室で東京1都とほぼ同規模という事実は、その伸びしろの大きさを示している。
第三に、需要期には高価格帯が2倍近くに膨らむ。上限価格には現実の裏付けがあり、平常期・閑散期の商品設計を磨くことが単価向上の最短経路となる。言語対応の言及が地方の小規模宿にも広がり、食の対応は発信次第でまだ可視化できる余地が大きい。中東を含む新しい市場が地域として記録を更新している局面で、受け皿づくりの投資対効果は高まっている。
⚠ 将来日程の価格に関する注意:本記事の価格帯マップは、2026年9月16〜17日および8月14〜16日チェックインについて調査時点でOTA等に公開されている販売価格をもとに集計した推定です。チェックイン日に近づくにつれてプランの追加・価格改定が行われるため、価格帯の分布は今後変動します。現時点で高価格帯に分類される施設が直前の価格調整で下の帯に移る可能性、またその逆もある点にご留意ください。
あわせて読みたい
- 訪日6月314万人・15市場が過去最多——リピーター6割時代の「夏の谷と春秋の山」
- ASEAN+インド5市場が2026年5月に過去最高 — ハラル・ベジタリアン対応の地方分散戦略
- 温浴文化は「韓国・台湾」が支持——JNTO 5月データと口コミで読む地方温泉の受け皿
- 秋のアフタヌーンティー2026 — 富裕層の中間価格需要と口コミで賑わう宿
- 日本人の国内宿泊はどこへ動いたか|2025確定値で読む地方分散と夏需要
- 日本のアドベンチャーツーリズム富裕層市場:ニセコ・高野山が形成する地方分散型ラグジュアリー層と空白地帯
- ムスリム圏訪日客マップ:ハラル対応ホテルの地理偏在と成長ホワイトスペース
- 口コミが映す「言語対応」の希少性 — インバウンド需要ギャップと先行施設の地理偏在
- 和歌山県ホテル供給・ADRマップ2026 — 3層で読む価格帯の空白と受け皿余地
- 民泊シェア10%時代、分散供給はどの価格帯・客層を吸収するか — 京都・沖縄・東京で検証
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの公開価格データ集計(価格帯分布=2026年9月16〜17日および8月14〜16日チェックイン、47都道府県・N=31,604施設/1,464,982室。推定成約ADR=各県対象施設の中央値、2026年6月時点でN=東京都1,137施設・京都府588施設・沖縄県505施設)、観光庁および日本政府観光局(JNTO)の公表統計、ホテルバンク編集部による宿泊者口コミ解析(直近24ヶ月。英語対応の言及は上位100施設・延べ3,235件、ハラル対応の言及は69施設・延べ70件)。
■ 試算前提
価格帯は各施設の対象日の掲載価格(全プラン平均・2名1室利用時の1室あたり料金・税込)を平均し、¥150,000以上/¥100,000〜150,000/¥60,000〜100,000/¥30,000〜60,000/¥30,000未満の5帯に分類。推定成約ADRとは基準が異なるため両者を直接比較しない。1施設あたり客室数は該当帯の客室数÷施設数、県別ポジションは客室ベースの構成比で算出。モデル観光地は複数県にまたがるため関係県単位で合計した概数であり、複数地域に関係する県は重複を排して計上している。
■ 限界・留意点
集計対象はOTA等で価格が確認できる施設に限られ、OTAに掲載のない旅館・民宿・簡易宿所は含まれない。将来日程の掲載価格はチェックイン日までのプラン追加・価格改定で変動するため、価格帯の分布は今後変わりうる。口コミ由来の言語対応・食対応の集計は「宿泊者が口コミで言及した頻度」であり、施設の対応可否そのものを測る指標ではない。推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。
■ 市場データ
- メトロエンジンリサーチ — 公開価格データの集計(価格帯分布:2026年9月16〜17日/8月14〜16日チェックイン、N=31,604施設・1,464,982室/推定成約ADR:47都道府県・2025年1月〜2026年6月)
- ホテルバンク編集部調べ — 宿泊者口コミの解析(直近24ヶ月、英語対応の言及上位100施設・延べ3,235件/ハラル対応の言及69施設・延べ70件)
■ 政府統計・政策資料
- 日本政府観光局(JNTO)「訪日外客数(2026年6月推計値)」
- 観光庁「インバウンド消費動向調査 2026年4-6月期(1次速報)」
- 観光庁「訪日旅行での高付加価値旅行者の誘致促進」(モデル観光地14地域・2%/19%の数値)
- 観光庁「観光立国推進基本計画」(第5次・2026年3月27日閣議決定)
- 観光庁「宿泊旅行統計調査」(延べ宿泊者数・三大都市圏/地方部シェア)
■ ニュース・関連報道