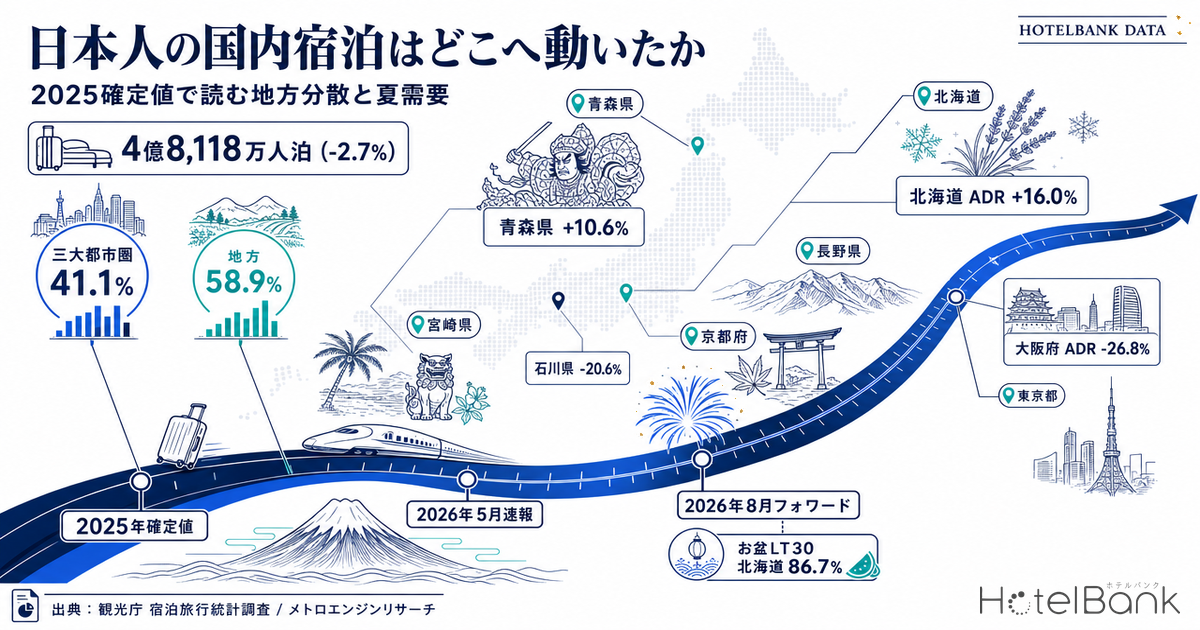
円安によって海外旅行の割高感が続くなか、日本人の旅行需要は国内へと向かいやすい環境にある。しかし「国内志向の追い風は地方に均等に効いているのか」という問いに、統計はもう少し複雑な答えを返す。本稿では観光庁「宿泊旅行統計調査」の確定値(2025年)と直近の速報値(2026年5月まで)をもとに、日本人の延べ宿泊者数を三大都市圏と地方に分解し、追い風がどの地域に選択的に効いているかを都道府県別に読み解く。そのうえで、2026年夏(7〜8月)の需要をOTA等のフォワードデータで先読みする。
本記事における指標の定義
- 日本人延べ宿泊者数:観光庁「宿泊旅行統計調査」における延べ宿泊者数のうち、居住地が国内の宿泊者分(=全体からうち外国人分を差し引いた値)。2025年は確定値、2026年は速報値。
- 三大都市圏:東京圏(東京・神奈川・埼玉・千葉)、名古屋圏(愛知・岐阜・三重)、大阪圏(大阪・京都・兵庫・奈良)の11都府県。それ以外の36道県を「地方」と定義。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり実際の成約価格とは異なります。エリア単位のADRは対象施設の中央値。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。「OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります」。
- データ出典:観光庁「宿泊旅行統計調査」、メトロエンジンリサーチ
- — 2025年確定値は4億8,118万人泊(前年比-2.7%) — 円安による国内志向は、物価高による節約志向と相殺され、全国合計を押し上げるには至っていない。
- — 三大都市圏-2.6%・地方-2.8%でほぼ拮抗 — 「都市から地方へ需要がまとまってシフトした」という単純な図式は、2025年の集計レベルでは確認できない。
- — 県別は青森+10.6%〜石川-20.6%と30ポイント超の開き — 追い風は全国に均等ではなく、地域を強く選んで届いている。京都-13.9%・東京-10.8%はインバウンド集中による押し出しの構図。
- — 2026年8月のフォワード指標も地方先行 — 推定成約ADRは北海道+16.0%・長野+12.5%。お盆ピーク(8/13着・LT約30)の在庫消化も北海道86.7%が東京75.9%を約10ポイント上回る。
- — 自エリアは「平均」ではなく相対位置で読む — 同じ地方でも隣接県で明暗が分かれる。伸びしろは平均の外側にある。
国内宿泊は2025年に-2.7% — 円安の追い風だけでは説明できない
まず全国の姿を確認しておきたい。日本人の延べ宿泊者数は、2025年の年間確定値で4億8,118万人泊(前年比-2.7%)と、前年をやや下回った。円安によるアウトバウンドの割高感は国内旅行を後押しする方向に働くが、同時に国内でも宿泊料や交通費、食費の上昇が家計の旅行予算を圧迫しており、需要側では「近場志向」「節約とメリハリ」といった慎重さが鮮明になっている。JTBの見通しでも、2026年夏(7月15日〜8月31日)の総旅行者数は7,117万人(前年比95.4%)と、人数ベースでは微減が見込まれている。
2026年に入っても、日本人延べ宿泊者数は1月-2.3%、2月-1.6%、3月-1.5%、4月-5.5%、5月-1.4%と、前年同月比マイナス圏での推移が続く。下のグラフは月次の延べ宿泊者数を年ごとに重ねたものだが、季節性(8月の夏休みピークと2月・6月の谷)が明確に表れる一方、2026年(青の太線)は前年(水色)をおおむね下回って推移している。つまり「国内志向」は需要の下支え要因ではあっても、全国合計を押し上げるほどの力にはなっていない、というのが確定データが示す出発点である。なお、延べ宿泊者数と並ぶもう一つの全国指標である客室稼働率も2025年に確定しており、速報からの修正幅と業態別の内訳は観光庁2025年確定値の業態別対比で検証している。
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
三大都市圏と地方はほぼ拮抗 — 「都市から地方へ」の単純シフトは確認できない
次に、この-2.7%を三大都市圏と地方に分解する。結論を先に述べると、両者の前年比はほぼ拮抗している。三大都市圏の日本人延べ宿泊者数は1億9,784万人泊(前年比-2.6%、全国シェア41.1%)、地方は2億8,334万人泊(同-2.8%、シェア58.9%)。地方の減少率がわずかに大きく、「円安で都市から地方へ需要がまとまってシフトした」という単純な図式は、2025年の集計レベルでは確認できない。
むしろ注目すべきは、平均値の背後にある分散の大きさである。都道府県別に日本人延べ宿泊者数の前年比を並べると、最も伸びた青森県(+10.6%)から最も落ち込んだ石川県(-20.6%)まで、実に30ポイント超の開きがある。追い風は全国に均等に吹いているのではなく、地域を強く選んで吹いている。次章でその内訳を見ていく。
都道府県別の二極化 — 伸びる地方と、押し出される観光都市
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
上位には、三大都市圏の三重(+10.6%)・奈良(+9.1%)・大阪(+6.9%)が並ぶが、これらは大阪・関西万博(2025年開催)の集客と周遊効果という特殊要因を色濃く含む。一方で、純粋に地方で日本人宿泊を伸ばした県として、青森(+10.6%)、宮崎(+6.7%)、山梨(+3.7%)、福岡(+3.0%)、徳島(+2.9%)、沖縄(+1.3%)、熊本(+1.0%)が挙げられる。新幹線・空路のアクセス改善や自然・食を軸にした滞在型の訴求が効いている地域で、国内志向の追い風が実際に届いている先とみてよいだろう。
他方、下位に沈むのは対照的な二つのグループである。ひとつは石川(-20.6%)で、これは2024年の能登半島地震後の宿泊需要の変動という特殊要因が大きく、円安や需要トレンドとは切り離して読む必要がある。もうひとつが、京都(-13.9%)と東京(-10.8%)という、インバウンドが集中する二大観光都市だ。訪日客の宿泊がホテル在庫を占め、価格も押し上げられるなかで、日本人の宿泊がエリア外へ「押し出される」構図が数字にも表れている。円安の追い風は、こうした都市では日本人にとってむしろ逆風として作用している面がある。この延べ宿泊者数の二極化は価格面にも通じており、都道府県×業態カテゴリ別のADR前年同月比を分解した価格の二極化2026の分析と重ねて読むと、地域差の構造がより立体的に見えてくる。
| 区分 | 日本人延べ宿泊(2025) | 前年比 | 全国シェア |
|---|---|---|---|
| 全国 | 4億8,118万人泊 | -2.7% | 100.0% |
| 三大都市圏(11都府県) | 1億9,784万人泊 | -2.6% | 41.1% |
| 地方(36道県) | 2億8,334万人泊 | -2.8% | 58.9% |
| うち青森県 | 453万人泊 | +10.6% | 0.9% |
| うち宮崎県 | 362万人泊 | +6.7% | 0.8% |
| うち福岡県 | 1,706万人泊 | +3.0% | 3.5% |
| うち沖縄県 | 2,465万人泊 | +1.3% | 5.1% |
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
2026年夏の先読み — 地方リゾートの宿泊需要が価格に表れ始めた
ここからは、確定データの外側にある「これから」をOTA等のフォワードデータで先読みする。メトロエンジンリサーチで2026年8月(お盆を含む夏休みピーク)の推定成約ADRを都道府県別に集計し、前年同月と比較したのが下のグラフだ。地方(青)の多くが前年を上回る一方、インバウンド集中都市(濃紺)は横ばい〜下落という、確定値の二極化と整合的な構図が浮かび上がる。
北海道は+16.0%、長野は+12.5%、福岡は+8.6%と、大型の地方観光地でしっかりと単価が切り上がっている。宮崎(+35.7%)・青森(+35.2%)はさらに大きな伸びだが、これらは対象施設数が少なく(8月でN=159〜179施設)低い前年水準からの反発を含むため、幅をもって読む必要がある。逆に大阪(-26.8%)・京都(-12.3%)のマイナスは、大阪・関西万博で押し上げられた2025年夏の高い基準に対する反動が主因であり、需要そのものの弱さと直結させて解釈すべきではない。東京(-0.2%)はほぼ横ばいで、価格の高止まりが続いている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
単価だけでなく、在庫の消化ペースにも地方先行の兆しが見える。お盆のピークにあたる2026年8月13日(木)チェックインについて、宿泊在庫の消化状況(OTA掲載在庫ベースの推定稼働率)をリードタイム(LT=チェックインまでの日数)ごとに追うと、調査時点(LT約30、チェックインまで約4週間)で北海道86.7%、長野86.3%と、東京75.9%・京都75.7%を10ポイント前後上回っている。地方のリゾート地では、夏の連休需要が都市部よりも早いタイミングで積み上がっていることがうかがえる。お盆の宿がどの地域・どの順番で埋まっていくのかは、交通ピークとの非対称性に着目した2026年お盆・帰省先の宿が先に埋まる構造でも詳しく追っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
※推定稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。データ収集の性質上、本チャートはLT90〜LT30の観測範囲を対象としています。
地方の宿・DMOへの示唆 — 「平均」ではなく「自エリアの位置」で読む
ここまでの確定データとフォワードデータを重ねると、2026年の国内宿泊市場について次のように整理できる。第一に、円安による国内志向は市場全体を押し上げるほどの規模ではなく、物価高による節約志向と相殺されつつある。第二に、その限られた追い風は地域を強く選んでおり、アクセスと滞在価値を磨いた特定の地方に集中的に届いている。第三に、インバウンド集中都市では日本人宿泊がエリア外へ移動する構図が続いており、その受け皿として近隣・広域の地方に機会が広がりうる。
地方の宿泊事業者やDMOにとって重要なのは、全国平均や「地方全体」の数字で自エリアを評価しないことだろう。同じ地方でも青森・宮崎のように前年を大きく上回る県がある一方、隣接県で減少しているケースもある。まずは自エリアの日本人宿泊の前年比と、夏のフォワード指標(単価・在庫消化ペース)を都市部と比較して、追い風が届いているのか、届いていないとすれば何が差になっているのかを具体的に把握することが、次の一手の起点になる。伸びしろは「平均の外側」にこそ表れている。
⚠ 将来日程のADR・稼働率に関する注意:本記事の2026年7〜8月のADRおよび推定稼働率は、調査時点でOTA等に公開されている販売在庫・価格に基づく推定であり、チェックイン日に近づくにつれて新規プランの追加や価格調整により変動します。とりわけ大阪・関西万博(2025年開催)の反動を含む関西エリアの前年比は、需要そのものの強弱とは切り離して読む必要があります。
あわせて読みたい
- 観光庁2025年確定値61.6% — 速報61.8%からの修正幅を業態別に対比、2026上半期ADR実勢も
- 業態間で開く価格の二極化2026|都道府県×カテゴリ別ADR前年同月比を分解
- 予約時点で見える秋の価格地図2026|9〜11月フォワードADRを前年比で読む
- 欧州インバウンドが押し上げる地方ADR — 9市場が4月過去最高、非中国需要の地方分散マップ
- 2026年お盆、帰省先の宿が先に埋まる — 交通ピークと残室進度の非対称構造
- お盆とシルバーウィークの「長い平日の谷」2026 — 主要7エリアの残室と平日ADRを読む
参考資料・出典一覧
■ データソース
観光庁「宿泊旅行統計調査」2025年年間値(確定値)、および2026年4月・第2次速報/5月・第1次速報。日本人延べ宿泊者数は延べ宿泊者数全体から「うち外国人」分を差し引いた値。2026年7〜8月の推定成約ADRおよび推定稼働率は、メトロエンジンリサーチがOTA等の公開価格・販売在庫を都道府県別に集計した推定値(2026年8月時点の対象施設数はN=159〜1,100施設と県により幅がある)。旅行者数見通しはJTB「2026年夏休みの旅行動向」。
■ 試算前提
三大都市圏は東京圏(東京・神奈川・埼玉・千葉)、名古屋圏(愛知・岐阜・三重)、大阪圏(大阪・京都・兵庫・奈良)の11都府県、地方はそれ以外の36道県と定義。ADRは2名1室利用時・1室あたり税込最安プラン水準に業態別の補正係数を適用した推定成約単価で、エリア単位では対象施設の中央値を採用。前年同月比は同一の集計条件下で2025年同月と対比した。推定稼働率はOTA掲載在庫の消化状況に基づき、リードタイムLT90〜LT30の観測範囲を対象としている。
■ 限界・留意点
2026年の宿泊統計は速報値であり、確定値の公表により改定されうる(2025年は稼働率で速報61.8%→確定61.6%の修正実績)。将来日程のADR・推定稼働率は調査時点の公開在庫に基づく推定であり、チェックイン日に近づくにつれ変動する。石川県は2024年能登半島地震、大阪・京都は大阪・関西万博(2025年開催)の反動という特殊要因を含み、需要トレンドと直結させて解釈できない。宮崎・青森は対象施設数が少なく(8月でN=159〜179施設)低い前年水準からの反発を含むため、幅をもって読む必要がある。推定稼働率は施設全体の実稼働率とは異なる。
- 観光庁「宿泊旅行統計調査(2026年4月・第2次速報、2026年5月・第1次速報及び2025年年間値(確定値))」
- 観光庁「宿泊旅行統計調査 2025年年間値(確定値)」PDF
- 観光庁「宿泊旅行統計調査 2026年4月・5月調査結果」PDF
- JTB「2026年夏休み(7月15日〜8月31日)の旅行動向」
- JTB「2026年(1月〜12月)の旅行動向見通し」
- メトロエンジンリサーチ — OTA公開価格データに基づく推定成約ADR・推定稼働率(ブッキングカーブ)