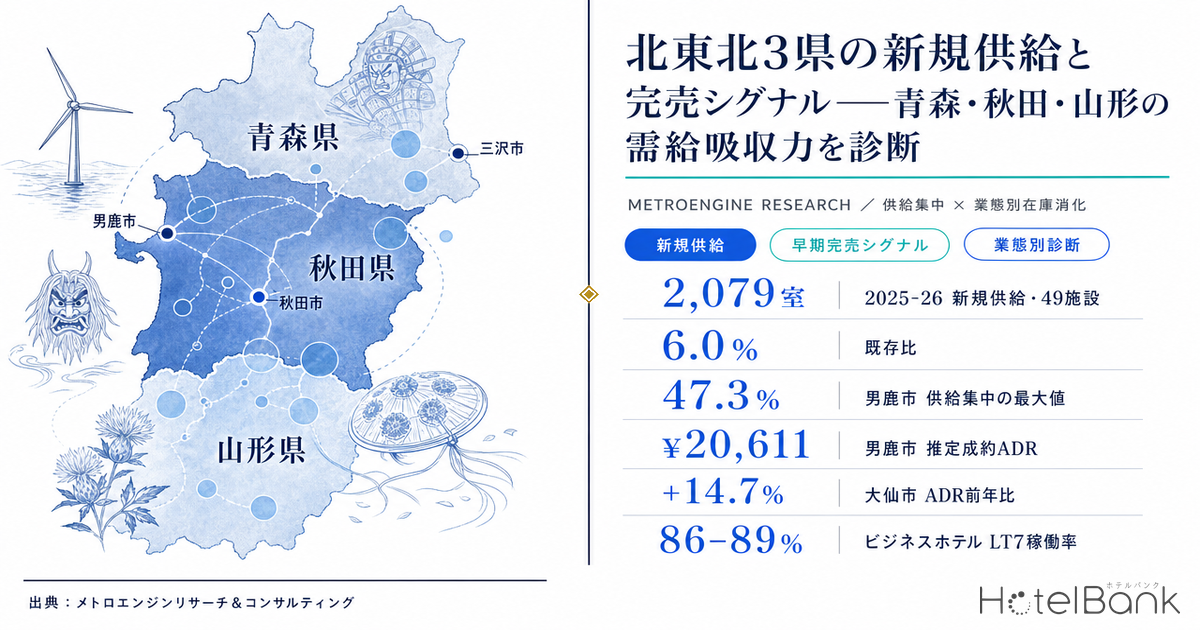
青森・秋田・山形の北東北3県では、2025年から2026年にかけて既存客室ストックの約6%に相当する新規供給が積み上がった。全国比では小さな数字だが、投入先が特定の市に極端に偏っているため、市単位で見ると需給の景色はまったく異なる。本稿では、メトロエンジンリサーチのデータをもとに、3県の新規供給量・室ベースの完売シグナル・業態別の在庫消化速度を突き合わせ、どのセグメントに吸収余地が残っているのかを定量的に整理する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では観測が安定するリードタイム7日時点の値を用いています。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム):チェックイン日までの日数。LT0=チェックイン当日。
- 早期完売LT:残室数が初めて0室に到達したリードタイム(値が大きいほど早く満室化)。本記事の「早期完売」は、当該施設の残室数がチェックインの7日以上前に0室へ到達した状態を指します。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 2,079室(49施設)が2025-26年に3県へ投入され既存比6.0%。ただし投入先は極端に偏り、秋田市13.4%・三沢市30.0%・男鹿市47.3%と市単位では景色が一変する。
- — 供給集中度と推定成約ADR前年比の相関は−0.08。単価を伸ばしたのは大仙市+14.7%・三沢市+11.2%と、平日または特定日に固い需要を持つ市に限られる。
- — LT7稼働率はビジネス86〜89%・シティ85〜88%に対し旅館69〜81%。宿泊特化型は逼迫、旅館とリゾート(秋田65.4%・山形67.7%)に吸収余地が残る。
- — 早期完売率はGWの旅館が3県とも1割未満、海の日連休は68〜94%。需要は夏に一点集中しており、通年平準化を前提とした事業計画は季節構造と整合しない。
- — 上場REIT保有は3県で4物件(すべてインヴィンシブル投資法人)。100室以上に限れば青森3件のみ、山形は0件で、地場・地域金融には競合の薄い市場。
供給の「量」は小さく、「集中」は極端 — 2年で2,079室、うち548室が秋田市に
まず供給側の実像を押さえる。メトロエンジンリサーチがOTA掲載を確認できた新規開業施設をベースに集計すると、青森・秋田・山形の3県では2025年に42施設1,525室、2026年に7施設554室が市場へ投入された。2年間で合計49施設2,079室、既存の追跡客室数34,592室に対して6.0%の増加である。
県別では秋田県の増加率が最も高い。2025年の711室に2026年の166室を加えると877室となり、既存ストック10,161室に対して8.6%。青森県は776室で6.0%、山形県は426室で3.7%と続く。全国の主要都市圏で年率数%の供給増が常態化していることを踏まえれば、3県の水準は決して過大ではない。
※新規開業データはOTA掲載の確認をもって計上している。掲載は開業の数ヶ月前から始まるため、直近以降の月・年は今後の掲載反映により件数・客室数が増加する可能性がある。2026年の数値は現時点で確認できた下限値として読まれたい。
問題は総量ではなく配分である。2025-2026年に投入された2,079室のうち、548室(26%)が秋田市の3施設に集中した。既存4,081室に対して13.4%の一気投入である。さらに極端なのが男鹿市で、既存404室の市場に2025年30室・2026年161室、合計191室(47.3%)が加わった。三沢市も既存863室に対し259室(30.0%)が2025年8月に入っている。一方で大館市・由利本荘市・上山市のように、この2年間で新規供給がゼロの市も残る。供給の投入量と需要側の完売シグナルを重ねて市ごとの吸収余地を判定する枠組みについては、地方中核都市の新規供給吸収余地が全国8市を対象に整理している。
2026年に開業・開業予定の7施設
| 施設名 | 所在 | 客室数 | 開業 | 業態 | 開発・運営 |
|---|---|---|---|---|---|
| たびのホテル青森六ヶ所村 | 青森県(六ヶ所村) | 210室 | 2026-10-02 | 中長期滞在型ホテル | サンフロンティアホテルマネジメント |
| ホテル木下 秋田男鹿駅前 | 秋田県(男鹿市) | 161室 | 2026-03-05 | ビジネスホテル | 木下不動産開発(木下グループ) |
| HOTEL YUZUKI | 山形県(山形市) | 72室 | 2026-03-23 | ビジネスホテル | — |
| 界 蔵王 | 山形県(山形市(蔵王温泉)) | 49室 | 2026-10-15 | リゾートホテル | 星野リゾート |
| Stay in Hotels 福住庵 | 山形県(鶴岡市) | 32室 | 2026-04-17 | ビジネスホテル | — |
| ホテルステイインサンアネックス | 山形県(山形市) | 25室 | 2026-02-16 | ホステル | — |
| ほほえみの郷観音湯 | 秋田県(湯沢市) | 5室 | 2026-03-25 | 旅館 | — |
7施設554室のうち、規模上位2件が占める割合は67%にのぼる。しかもこの2件は、いずれも観光需要ではなく産業立地に紐づく案件である。
主要2件はエネルギー案件立地 — 観光需要とは別の需要曲線を狙う
この2件に共通するのは、需要の性格が観光ではなく工事・保守・駐在といった中長期滞在にある点だ。長期滞在対応客室や全室洗濯機といった仕様は、週末偏重の観光需要ではなく平日を含む連泊需要を前提にしていることを示している。裏を返せば、これらの案件の採算は季節性の高いレジャー需要ではなく、エネルギー関連プロジェクトの工程に左右されることになる。出店判断にあたっては、宿泊市場の指標だけでなく事業計画側のスケジュールを併せて読む必要がある。
供給集中とADRの関係は一律ではない — 分岐点は「需要の性格」
供給が集中した市では単価が伸び悩むのか。3県の主要17市町について、2025-2026年の新規供給室数を既存客室数で割った供給集中度(横軸)と、推定成約ADRの前年比(縦軸、直近12ヶ月と前年同期の比較)を並べてみると、両者の相関係数は-0.08にとどまり、明確な負の関係は確認できない。
むしろ読み取れるのは、供給が入った市の中での二極化である。三沢市は30.0%という高い供給集中度にもかかわらずADRが前年比+11.2%と3県で2番目の伸びを示し、大仙市は+14.7%で最も高い。一方、秋田市は13.4%の供給投入に対して+1.5%、男鹿市は47.3%に対して+0.2%、天童市は5.5%に対して-3.8%と、単価の伸びが止まっている。
この差を分けているのは需要の性格だと考えられる。三沢市は基地関連を含む法人需要、大仙市は全国有数の花火大会という時期の固定された集客イベントを持ち、いずれも平日・特定日に価格を維持しやすい構造を備える。対して男鹿市・天童市は温泉レジャーを主体とし、需要が週末と特定シーズンに寄る。同じ供給増でも、需要が平準化している市は単価で吸収し、季節偏重の市は稼働で吸収する形になりやすい。
なお男鹿市の161室は2026年3月開業であり、直近12ヶ月のうち影響が及ぶのは4ヶ月分にとどまる。同市のADR推移が本格的に問われるのは2026年後半以降となる点は留保しておきたい。
主要17市町の供給集中度とADR水準
| 市町 | 県 | 客室数 | 2025-26新規 | 供給集中度 | 推定成約ADR | 前年比 |
|---|---|---|---|---|---|---|
| 青森市 | 青森 | 4,064室 | 122室 | 3.0% | ¥10,044 | +0.8% |
| 弘前市 | 青森 | 2,141室 | 13室 | 0.6% | ¥7,449 | +9.2% |
| 八戸市 | 青森 | 3,107室 | 57室 | 1.8% | ¥6,718 | +5.8% |
| 三沢市 | 青森 | 863室 | 259室 | 30.0% | ¥6,632 | +11.2% |
| むつ市 | 青森 | 760室 | 53室 | 7.0% | ¥6,720 | +5.4% |
| 秋田市 | 秋田 | 4,081室 | 548室 | 13.4% | ¥7,355 | +1.5% |
| 男鹿市 | 秋田 | 404室 | 191室 | 47.3% | ¥20,611 | +0.2% |
| 大館市 | 秋田 | 1,115室 | 0室 | 0.0% | ¥6,312 | +6.1% |
| 由利本荘市 | 秋田 | 466室 | 0室 | 0.0% | ¥7,144 | +4.3% |
| 大仙市 | 秋田 | 577室 | 50室 | 8.7% | ¥6,736 | +14.7% |
| 仙北市 | 秋田 | 946室 | 20室 | 2.1% | ¥12,501 | +5.1% |
| 山形市 | 山形 | 4,313室 | 210室 | 4.9% | ¥12,250 | +11.8% |
| 米沢市 | 山形 | 1,382室 | 71室 | 5.1% | ¥9,410 | +9.5% |
| 鶴岡市 | 山形 | 2,407室 | 32室 | 1.3% | ¥9,737 | +2.8% |
| 天童市 | 山形 | 1,323室 | 73室 | 5.5% | ¥8,685 | -3.8% |
| 上山市 | 山形 | 696室 | 0室 | 0.0% | ¥16,523 | +4.5% |
| 酒田市 | 山形 | 1,145室 | 4室 | 0.3% | ¥6,047 | +5.1% |
完売シグナルは夏に一点集中 — GWの旅館は3県とも1割未満
需要側を室ベースの在庫データで見る。ここでは各施設のOTA残室数がチェックインの7日以上前に0室へ到達したかどうかを「早期完売」と定義し、対象施設に占める比率を確定済みの2つのピーク期間で比較した。対象は、OTAへ総客室の30%以上を公開していた施設に限定している(公開枠が小さい施設は直販中心の運用や在庫を小出しにする運用の可能性があり、完売判定が成立しないため)。
結果は鮮明である。ゴールデンウィークの旅館の早期完売率は、青森県5.9%(N=34施設)、秋田県6.8%(N=44施設)、山形県5.7%(集計対象106施設のうち上位100施設を確認)といずれも1割を下回った。同じ期間のビジネスホテルは青森30.9%(N=55施設)、秋田27.5%(N=40施設)、山形55.6%(N=45施設)で、業態間の差が5〜10倍に開いている。
ところが7月の海の日を含む3連休では構図が反転する。旅館の早期完売率は秋田県93.8%(N=48施設)、青森県76.9%(N=39施設)、山形県68.4%(対象114施設のうち上位100施設を確認)まで跳ね上がり、ビジネスホテルも青森県91.7%(N=48施設)、秋田県80.6%(N=36施設)、山形県76.9%(N=39施設)と高水準に達した。
つまり北東北の旅館・リゾート需要は、春の大型連休ではなく夏に強く偏っている。桜の時期を過ぎた5月上旬は、関東・関西からの旅行者にとって北東北がまだ「早い」季節であり、7月以降になって初めて需給が締まる。年間を通じた稼働の底上げを前提とした事業計画は、この季節構造と整合しているかを確認しておく必要がある。8月初旬に集中する祭事需要が単価と在庫にどう表れるかは、東北三大祭り2026の予約進捗で青森・秋田・仙台を対象に追っている。
海の日連休に早期完売を記録した施設(3県・各県上位から抜粋7件、参考)
| 県 | 施設名 | 総客室数 | 早期完売LT | 完売観測日数 | OTA公開枠 |
|---|---|---|---|---|---|
| 青森県 | ホテルユニサイトむつ | 135室 | LT87 | 3日 | 31.1% |
| 青森県 | スーパーホテル 八戸天然温泉 | 95室 | LT90 | 3日 | 44.2% |
| 秋田県 | ホテル フォレスタ鳥海 | 50室 | LT76 | 3日 | 42.0% |
| 秋田県 | 大曲エンパイヤホテル | 29室 | LT74 | 3日 | 44.8% |
| 山形県 | ホテル イン 酒田 | 235室 | LT90 | 3日 | 63.8% |
| 山形県 | ホテルルートイン酒田 | 156室 | LT90 | 3日 | 46.8% |
| 山形県 | 名湯舎 創 | 34室 | LT76 | 3日 | 44.1% |
早期完売LTは、3日間のうち最も早く残室0室に到達したリードタイム。たとえばLT90は、チェックインの90日前時点ですでに当該日のOTA公開在庫が消化されていたことを示す。
業態別の需給診断 — ビジネス・シティは逼迫、旅館とリゾートに余力
ピーク日単位のシグナルに加え、月間を通した在庫消化の速さも確認する。下図は2026年7月チェックイン分について、リードタイム90日から当日にかけての稼働率(OTA掲載在庫ベース・推定)の推移を業態別に示したものである。
ビジネスホテルの曲線は3県ともLT30以降に立ち上がり、LT7時点で86〜89%に達する。対して旅館はLT90時点の水準こそビジネスと大差ないが、その後の伸びが鈍く、LT7時点で青森79.2%・秋田80.6%・山形69.4%にとどまる。直前需要でどれだけ埋まるかという点で、業態間に明確な差がある。
| 県 × 業態 | 施設数 | 客室数 | LT30 稼働率 | LT7 稼働率 | 診断 |
|---|---|---|---|---|---|
| 青森県 ビジネスホテル | 80 | 8,789 | 77.0% | 89.0% | 逼迫 |
| 青森県 シティホテル | 16 | 1,646 | 78.0% | 86.4% | 逼迫 |
| 青森県 リゾートホテル | 6 | 478 | 87.0% | 88.3% | 逼迫 |
| 青森県 旅館 | 54 | 1,867 | 75.4% | 79.2% | 余力 |
| 秋田県 シティホテル | 14 | 1,753 | 78.6% | 88.2% | 逼迫 |
| 秋田県 ビジネスホテル | 51 | 5,231 | 80.4% | 87.7% | 逼迫 |
| 秋田県 旅館 | 73 | 2,384 | 76.6% | 80.6% | 均衡 |
| 秋田県 リゾートホテル | 6 | 179 | 50.3% | 65.4% | 余力 |
| 山形県 ビジネスホテル | 54 | 5,623 | 77.4% | 86.4% | 逼迫 |
| 山形県 シティホテル | 11 | 1,184 | 76.2% | 84.9% | 均衡 |
| 山形県 旅館 | 153 | 3,707 | 61.8% | 69.4% | 余力 |
| 山形県 リゾートホテル | 16 | 626 | 58.9% | 67.7% | 余力 |
診断の基準は、LT7時点の稼働率が85%以上を「逼迫」、80〜85%を「均衡」、80%未満を「余力」とした。この基準では、3県すべてでビジネスホテルとシティホテルが逼迫または均衡の上限に位置し、旅館は青森・山形が余力、秋田が均衡と、いずれもビジネス・シティを下回る。リゾートホテルは青森が88.3%と逼迫する一方、秋田65.4%・山形67.7%と大きな余力を示しており、県による差が最も大きい業態となった。
ここで注目したいのが秋田市の事例である。同市は2025年に548室(既存比13.4%)が投入されたが、秋田県のビジネスホテルは2026年7月チェックイン分でLT7稼働率87.7%を維持している。大量供給の直後でも稼働は落ちていない。単価の伸びが+1.5%と限定的であることを併せて読めば、秋田市は「稼働で吸収し、単価は据え置いた」市場だと整理できる。宿泊需要そのものは供給増を受け止めるだけの厚みがあったということであり、次の出店機会を考えるうえで前向きな材料である。
参考として、観光庁「宿泊旅行統計調査」による2025年の全国客室稼働率は年間61.6%(ビジネスホテル75.3%、シティホテル74.1%、リゾートホテル56.9%、旅館38.2%)である。本記事の推定値はOTA掲載在庫の消化率であり、施設全体の実稼働率を表す統計とは定義が異なるため水準の直接比較はできないが、業態間の序列(ビジネス・シティが高く、旅館が低い)は両者で一致している。
供給吸収の感応度 — 稼働を維持するのに必要な需要成長
ここまでの数値を使って、供給増が稼働率にどう効くかを機械的に確認しておく。稼働率は「販売室数 ÷ 供給室数」であるから、需要(販売室数)の成長率を gd、供給室数の増加率を gs とすれば、供給後の稼働率は 稼働率 × (1 + gd) ÷ (1 + gs) という恒等式で表せる。出発点には、本記事で確認した秋田県ビジネスホテルの LT7 稼働率 87.7%(2026年7月チェックイン分)を置く。以下は本記事に記載済みの数値のみを用いた算術であり、新たな実測・予測を主張するものではない。
| シナリオ | 需要側の前提 | 帰結LT7稼働率 | 対現状 | 診断区分 |
|---|---|---|---|---|
| 悲観 | 需要横ばい(成長率 0%) | 77.3% | -10.4pt | 余力 |
| 中位 | 需要が供給と同率で成長(+13.4%) | 87.7% | +0.0pt | 逼迫 |
| 楽観 | 需要が供給を上回って成長(+20.0%) | 92.8% | +5.1pt | 逼迫 |
秋田市に投入された548室(既存比13.4%)を稼働率を落とさずに吸収するには、需要が同率の +13.4% 成長する必要がある。これが損益分岐にあたる需要成長率であり、需要が横ばいなら稼働率は 77.3%(2026年7月チェックイン分の基準比 −10.4pt)まで下がる計算になる。実際には県のビジネスホテルは 87.7% を維持しており、需要側がこの水準の成長を実現したことを示唆する。
| 需要 +0% | 需要 +5% | 需要 +10% | 需要 +15% | 需要 +20% | |
|---|---|---|---|---|---|
| 供給 +0.0% | 87.7% | 92.1% | 96.5% | 100.0% | 100.0% |
| 供給 +5.0% | 83.5% | 87.7% | 91.9% | 96.1% | 100.0% |
| 供給 +10.0% | 79.7% | 83.7% | 87.7% | 91.7% | 95.7% |
| 供給 +13.4%(秋田市実績) | 77.3% | 81.2% | 85.1% | 88.9% | 92.8% |
| 供給 +20.0% | 73.1% | 76.7% | 80.4% | 84.0% | 87.7% |
グリッドの対角線が、供給と需要が同率で伸びて稼働が変わらないラインである。読み取りとして重要なのは、既存ストックの小さい市ほど同じ室数の投入が大きな gs になる点だ。男鹿市の 47.3%(既存404室に191室)は、需要が 47% 伸びなければ稼働が下がる水準であり、同市の推定成約ADRが前年比 +0.2% と横ばいにとどまっている事実と整合する。逆に秋田市・三沢市のように母数が大きい、あるいは平日需要が固い市では、同じ室数でも gs が小さく吸収されやすい。出店判断では、投入室数の絶対量ではなく対象市の既存ストックに対する比率で読むのが実務的である。
機関投資家の関与は3県で4物件のみ — 資本の空白が示すもの
需給とは別に、資本構造も出店判断の前提条件になる。3県で100室以上を有する運営中の127施設について、上場ホテルREITの保有関係マスターと照合したところ、該当したのは3施設のみであった。いずれもインヴィンシブル投資法人の保有で、3施設とも青森県内に立地する。客室規模の下限を外して3県全域を照合すると、これに秋田県仙北市の天然温泉田沢湖レイクリゾート(80室、2023年8月取得・取得価格1,475百万円、同法人保有)が加わり、3県合計では4物件となる。山形県には上場ホテルREITが保有する物件が存在しない。
| 物件名 | 所在 | 客室数 | 取得時期 | 取得価格 | OCC | ADR | RevPAR |
|---|---|---|---|---|---|---|---|
| アートホテル青森 | 青森県青森市 | 211室 | 2024年7月 | 5,672百万円 | 87.6% | 10,080円 | 8,830円 |
| ホテルマイステイズ青森駅前 | 青森県青森市 | 132室 | 2023年8月 | 2,445百万円 | 90.8% | 9,551円 | 8,670円 |
| アートホテル弘前シティ | 青森県弘前市 | 134室 | 2018年2月 | 2,723百万円 | 86.8% | 13,535円 | 11,751円 |
| 天然温泉田沢湖レイクリゾート | 秋田県仙北市 | 80室 | 2023年8月 | 1,475百万円 | — | — | — |
| 参考:インヴィンシブル投資法人 国内ホテル101物件(2026年6月) | 82.7% | 12,412円 | 10,264円 | ||||
開示のある青森3物件の稼働率は86.8〜90.8%で、同法人が公表するポートフォリオ全体(国内ホテル101物件)の82.7%を上回る。一方でADRは9,551〜13,535円とポートフォリオ全体の12,412円を挟む水準で、青森市内の2物件は全体平均を下回り、弘前の1物件のみが上回る。ポートフォリオ全体では前年同月比でOCCが-0.1ポイント、ADRが-3.9%、RevPARが-4.0%と推移しており、青森3物件は全体平均より高い稼働で運営されていることになる。
青森市の推定成約ADRが直近12ヶ月平均で10,044円(N=37施設)であることと、アートホテル青森の開示ADR10,080円がほぼ一致している点は、本記事で用いる推定値の精度を確認する材料にもなる。
上場REITの物件が3県で4件(100室以上に限れば青森県の3件)にとどまるという事実は、機関投資家の目線でみた取得可能規模の物件が限られていることを示す一方、地域金融機関や地場デベロッパーにとっては競合の少ない市場であることも意味する。実際、2026年の主要供給2件はいずれも非REIT系の事業者による自社開発である。REITが進出していないエリアの需給と取得余地を全国ベースで俯瞰した整理は、REIT未進出×需給逼迫エリアの取得余地マップも参考になる。
インバウンドは伸び率と絶対水準が乖離 — 秋田は+47%でも東北最小規模
需要の追い風として語られるインバウンドについても、水準と伸び率を分けて見る必要がある。東北運輸局によれば、2025年の東北6県の外国人延べ宿泊者数は277万人泊で、2024年比+21.8%と過去最多を更新した。2026年に入っても増勢は続き、2026年4月は東北6県で326,510人泊、うち秋田県は前年同月比+47.2%と6県で最大の伸びを記録している。
ただし絶対水準は別の話である。2026年3月の県別内訳を見ると、宮城県95,460人泊に対し、山形県36,790人泊、青森県31,630人泊、秋田県9,520人泊となっている。秋田県の伸び率が最も高いのは、母数が小さいことの裏返しでもある。同月の東北合計244,580人泊に占める秋田県のシェアは3.9%にとどまる。
この構造は、3県の新規供給の性格とも整合する。2026年の主要2件がインバウンド需要ではなくエネルギー関連の中長期滞在を狙っているのは、需要規模の現実を踏まえた合理的な選択といえる。インバウンドは中期的な上振れ要因として計画に織り込む価値があるが、初年度の収支をインバウンドに依存させる設計は、少なくとも秋田県では慎重に検討すべき段階にある。
供給側の先行指標も確認しておく。国土交通省「建築着工統計」で宿泊業用建築物の着工を見ると、直近の確定値である2024年は青森県2棟41㎡、秋田県15棟6,800㎡、山形県21棟7,223㎡である。青森県の着工床面積は実質的にゼロに近い。国土交通省「建築物動態統計調査」に基づく計画データについても、3県で確認できる登録は現時点でほぼ存在しない。これらは確認申請ベースの集計であり、申請は通常開業の1〜2年前に行われるため、今後の申請追加により件数は増加する見込みである。現時点での確定パイプラインの下限値として参照されたい。
出店判断への含意
機会 宿泊特化型は吸収余地が確認できる
ビジネスホテル・シティホテルはLT7稼働率で85〜89%と3県すべてで高い水準にある。秋田市では既存比13.4%の供給投入後も県のビジネスホテル稼働率が87.7%を維持しており、需要側の厚みが実証された。県都・拠点都市の駅前立地は引き続き検討に値する。
論点 旅館・リゾートは季節設計が鍵
旅館のLT7稼働率は69〜81%と余力側にあり、GWの早期完売率は3県とも1割未満。一方で海の日連休は68〜94%まで締まる。年間平準化ではなく、夏季に収益を集中させ閑散期は費用構造を絞る設計のほうが、この市場の需要曲線には適合しやすい。
前提 産業需要案件は工程管理が収支を左右
2026年の主要2件はエネルギー関連の中長期滞在需要を前提とする。宿泊市場の季節性よりも、対象プロジェクトの工程・従事者数の推移が稼働を規定する。事業計画の感応度分析では、レジャー需要の変動より工事スケジュールの前後を主要変数に置くべきである。
3県を通じて見えるのは、供給の総量が問題なのではなく、投入先の市場が「単価で吸収できる需要」を持っているかどうかが結果を分ける、という構図である。三沢市・大仙市のように平日または特定日に固い需要を持つ市はADRを二桁伸ばし、季節偏重の市は稼働で受け止めて単価は横ばいとなった。出店判断においては、供給集中度そのものよりも、対象市の需要が何によって支えられているかを先に定義することが実務的な出発点になる。
データの取り扱いに関する注記:新規開業データはOTA掲載の確認をもって計上しており、掲載は開業の数ヶ月前から始まるため、直近以降の月・年は今後の掲載反映により増加する可能性があります。建築着工統計・建築物動態統計調査に基づく計画データはいずれも確認申請ベースであり、未来年は構造的に過少計上となるため、現時点での確定パイプラインの下限値としてご参照ください。完売シグナルおよび稼働率の推定は2026年3月10日以降に蓄積した在庫観測データに基づいており、それ以前のチェックイン日は集計対象外です。
あわせて読みたい
- 地方中核都市の新規供給吸収余地 — GW2026完売観測率×新規開業で読む8市マップ
- REIT未進出×需給逼迫エリアの取得余地マップ|GW2026完売率で読む地方の投資余地
- 【投資分析】仙台駅周辺ホテル供給パイプライン — ¥40k+帯にウェスティン1強の空白、再開発白紙と価格帯別新規参入余地
- 2026年9月開業ホテル34軒の供給ショック — シルバーウィーク5連休と地方政令市のADR耐性
- 人手不足で全室稼働できない地方旅館 — 稼働上限とADR押し上げの定量検証2026
- 人手不足で『売る部屋を絞る』時代の稼働の質|販売客室数制限27%とADR単価戦略
- 東北三大祭り2026予約進捗|青森・秋田・仙台8月初旬のADRで読む夏の盛り上がり
- 観光庁2025年確定値6/30公表直前 — 速報61.8%の修正幅予測と2026上半期実勢
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングによるOTA公開在庫・掲載価格の日次観測。対象は青森・秋田・山形3県で継続追跡中の636施設34,592室(2026年7月時点)。新規開業データはOTA掲載の確認をもって計上(2025年42施設1,525室/2026年7施設554室)。市別の推定成約ADRは月次N=8〜58施設、3県計で月次N=612〜670施設。業態別稼働率は2026年7月チェックイン分のリードタイム別在庫消化から算出。上場REITの保有関係は保有関係マスター(2026年7月時点・国内301物件)と照合した。
■ 試算前提
推定成約ADRは各施設の最安プラン(2名1室・1室あたり・税込)に業態別補正係数を適用した推定成約単価(税抜相当)で、エリア値は対象施設の中央値の月次平均。「早期完売」は当該施設の残室数がチェックインの7日以上前に0室へ到達した状態と定義し、OTAへ総客室の30%以上を公開していた施設のみを母集団とした。需給診断はLT7稼働率85%以上を「逼迫」、80〜85%を「均衡」、80%未満を「余力」とする。供給吸収の感応度分析は 稼働率’ = 稼働率 × (1 + 需要成長率) ÷ (1 + 供給増加率) という恒等式に基づく機械的試算で、基準値は秋田県ビジネスホテルのLT7稼働率87.7%(2026年7月チェックイン分)、上限は100%で打ち切っている。新たな需要予測は含まない。
■ 限界・留意点
稼働率・完売シグナルはOTA公開在庫の消化に基づく推定値であり、直販・団体を含む施設全体の実稼働率とは定義が異なる(観光庁「宿泊旅行統計調査」との水準の直接比較は不可)。新規開業データはOTA掲載確認ベースのため直近年は過少計上となり、確定パイプラインの下限値として読まれたい。山形県旅館の早期完売率は対象施設数がランキング取得上限(100件)を超えるため、分子は上位100施設で確認した件数、分母は母集団全数(GW 106施設/海の日連休 114施設)を用いている。在庫観測データは2026年3月10日以降の蓄積に基づき、それ以前のチェックイン日は集計対象外。天然温泉田沢湖レイクリゾートのOCC・ADR・RevPARは個別開示を確認できず未掲載とした。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(3県 月次N=612〜670施設)、OTA掲載在庫ベースの推定稼働率、室ベースの在庫消化データ、新規開業データ(OTA掲載確認ベース)
- 保有関係マスター(2026年7月時点、国内301物件)
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査」(2025年年間値確定値、2026年5月第1次速報)
- 観光庁 報道発表「宿泊旅行統計調査(2026年4月第2次速報、2026年5月第1次速報及び2025年年間値確定値)」
- e-Stat「建築着工統計調査」(統計ID: 0003114490、宿泊業用建築物・都道府県別)
- 国土交通省「建築物動態統計調査」(計画中ホテルの確認申請ベース集計)
- 東北運輸局「2025年の東北の外国人延べ宿泊者数は過去最多の277万人泊」(2026年3月3日)
- 東北運輸局「東北管内の延べ宿泊者数」
■ REIT・IR資料
■ ニュース・プレスリリース
- 木下グループ「ホテル木下 秋田男鹿駅前 2026年3月5日 GRAND OPEN ご予約受付開始」
- 木下グループ「木下不動産開発 ホテル建設第1号 秋田県男鹿市で起工式を行いました」
- 日本経済新聞「秋田県男鹿市にビジネスホテル 洋上風力の稼働にらむ」
- サンフロンティア不動産「たびのホテル青森六ヶ所村 宿泊予約受付開始」
- サンフロンティアホテルマネジメント「たびのホテル青森六ヶ所村 2026年10月開業予定」
- 星野リゾート「界 蔵王 2026年秋開業」
- 観光経済新聞「東北6県の外国人宿泊者数、2026年4月に326,510人泊 秋田が前年比47.2%増」
- 観光経済新聞「東北の外国人延べ宿泊者数、2026年3月は244,580人泊」