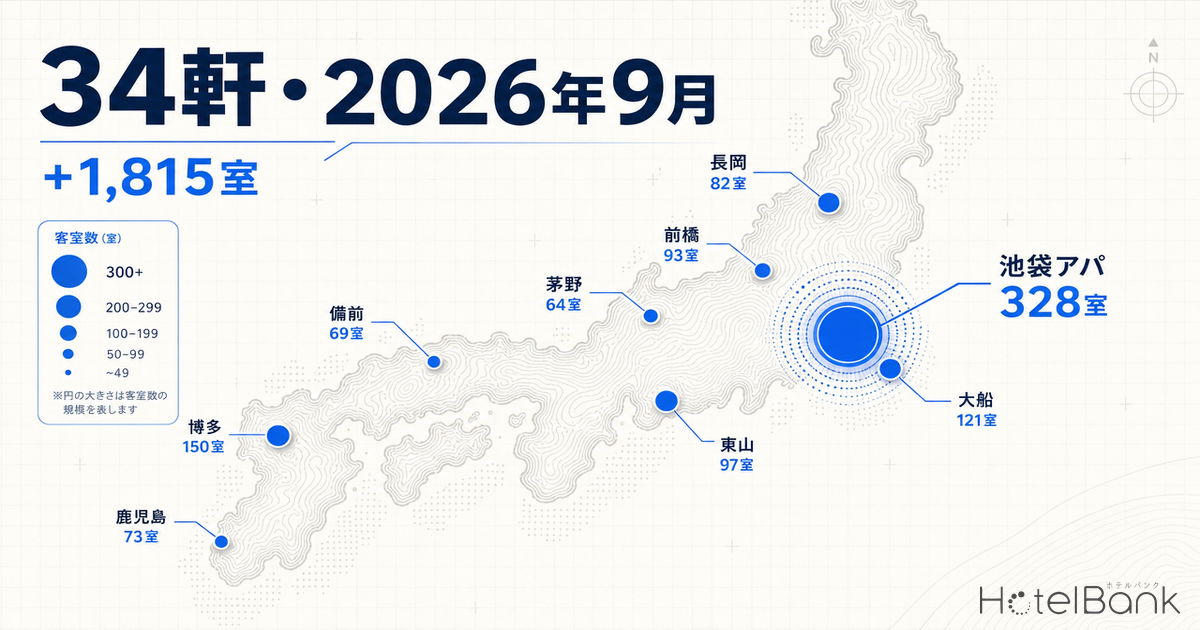
2026年9月、全国で34軒のホテルが竣工予定となっている。建築確認ベースで集計したところ、客室数開示済みの主要9軒だけで1,815室の新規供給が見込まれ、ブランド別ではアパホテル5軒(計710室)、東横INN2軒(計156室)、ドーミーイン1軒(179室)と都市型ビジネスホテルチェーンの動きが目立つ。同月19日〜23日には11年ぶりとなるシルバーウィーク5連休が控えており、地方政令市・準政令市における既存ADRと新規開業のタイミングが重なる構造になっている。本記事では新規開業データから抽出した9月開業ホテルを起点に、ターゲット都市の既存供給数・新規開業比率・周辺ADRを定量化し、シルバーウィーク需要に対する供給ショックの影響を読み解く(5月から8月までの開業集中4ヶ月の全体構造については2026年5-8月開業集中4ヶ月の供給ショック分析を参照)。
本記事における指標の定義
- 新規開業データ:国土交通省「建築物動態統計調査」の確認申請ベース。`completion`(竣工予定日)が2026年9月の物件を抽出。確認申請は通常開業の1-2年前に行われるため、今後の申請追加で軒数が増加する可能性があり現時点での下限値として参照されたい。公式発表の開業時期とずれる場合あり(後段の表で公式時期を併記)。
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。
- 新規開業比率:既存ホテル数(運営中)に対する新規竣工ホテル数の比率。客室数ベースは新規客室数÷既存客室数で算出。
- データ出典:新規開業データ = 国土交通省「建築物動態統計調査」、ADR = メトロエンジンリサーチ
- — 34軒・1,815室の新規供給が2026年9月に集中し、アパホテル5軒(710室)・東横INN2軒(156室)・ドーミーイン1軒(179室)が主役を担う。
- — 客室数増加率では長岡市+7.4%・高崎市+6.7%・豊島区+6.3%・茅野市+5.6%が5%超のインパクトを受け、地方準政令市への集中投入が読み取れる。
- — シルバーウィーク2026(9/19-23)の都道府県別ADRは8都道府県全て前年比+30〜49%の強気設定で、9月単月では需要側が供給ショックを吸収するシナリオが優勢。
- — 新規開業エリアの周辺ADRは都道府県平均より¥1,200〜¥49,600低位で、駅前・IC近傍ビジホ立地の構造的価格水準が確認できる。
- — 10月以降の平日ベースで長岡・高崎・備前・茅野の中下価格帯競合が顕在化する可能性、ADR耐性スコアで優先注視都市を特定。
2026年9月、全国で34軒のホテルが竣工予定 — ブランド別の地理的偏り
国土交通省「建築物動態統計調査」をもとに新規開業データ集計で2026年9月竣工予定の宿泊施設を抽出したところ、対象となるのは34軒であった。このうち客室数が開示されている9軒の合計は1,815室で、客室数非開示の物件も含めれば実際の供給ボリュームはこれを上回る。ブランド別の内訳は以下のとおりで、都市型ビジネスホテルチェーンが多数を占める一方、独立系・小規模案件も22軒と少なくない。なお、前月の6月開業4軒におけるブランドグレード差別化については、2026年6月新規開業4軒のグレード差で読む供給ショック分析でゲートホテル・コンフォート・セトレ・東横INNの違いを整理している。
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成
注目すべきはアパホテルの動きで、5軒のうち4軒が東京都豊島区(池袋駅前)に集中している。池袋駅前のアパホテル新築工事(328室)が突出した規模で、東京の山手線エリアにおけるビジネス需要を取りに行く明確な戦略が読み取れる。ただし公式発表ベースでは「アパホテル池袋駅前」の開業時期は2026年12月予定とされており、建築確認上の竣工日(9月)と開業オペレーション開始のタイムラグに留意が必要である。
一方、地方都市側で目を引くのは新潟県長岡市の東横INN長岡駅(東横インの長岡初進出、新潟日報報道による地上13階・215室、2026年9月開業予定)、群馬県高崎市のドーミーインEXPRESS前橋インター(179室、上毛新聞報道による県内3棟目)、神奈川県栄区(鎌倉市寄り)の東横INN大船駅前(156室、大船駅西口駅前)などである。いずれも既存ホテル供給が比較的薄い地方政令市・準政令市への新規参入で、ローカル市場の競争環境に直接影響する案件群といえる。
主要9軒の所在地マップと既存供給との関係
客室数が開示されている主要9軒の位置関係を地図上にプロットすると、東京豊島区への一極集中(2軒・636室)と、新潟・群馬・長野・神奈川・福岡・岡山・鹿児島・京都への地方分散という二極構造が明確に見える。地方分散組は概ね地方主要駅から徒歩圏に立地しており、地元の出張・観光需要を取りに行く配置になっている。
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成(円サイズ=客室数)
地方都市側の竣工物件を見ると、長岡(東横INN・156室として整理、報道ベース215室)、高崎(ドーミーイン179室)、大船(東横INN156室)、博多区(博多祇園ホテル117室)、茅野(ABホテル121室)、備前(HOTEL AZ157室)、鹿児島(アパホテル天文館新館74室)、東山区(京都・東山七条53室)というラインナップとなる。観光需要の中心地である京都市内は1軒のみで、ボリュームゾーンはむしろ「地方主要駅前のビジネス×インバウンド両狙い」の新築といえる。
既存供給数 vs 新規開業 — 都市別の供給ショック度
新規供給が既存市場にどれだけのインパクトを持つかは、絶対数ではなく既存供給数に対する比率で見るべきである。主要対象8都市について、既存運営中ホテル数・既存客室数・新規開業客室数・客室数ベースの増加率を整理した。
| 対象都市 | 既存ホテル数 | 既存客室数 | 新規開業(軒) | 新規客室数 | 客室増加率 |
|---|---|---|---|---|---|
| 福岡県博多区 | 175 | 19,981 | 1 | 117 | +0.6% |
| 長野県茅野市 | 96 | 2,157 | 1 | 121 | +5.6% |
| 東京都豊島区 | 92 | 10,108 | 3 | 636 | +6.3% |
| 鹿児島県鹿児島市 | 78 | 8,538 | 1 | 74 | +0.9% |
| 新潟県長岡市 | 40 | 2,114 | 1 | 156 | +7.4% |
| 群馬県高崎市 | 40 | 2,689 | 1 | 179 | +6.7% |
| 岡山県備前市 | 7 | 66 | 1 | 157 | +237.9% |
| 神奈川県栄区(大船) | 参考 | 参考 | 1 | 156 | — |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)/国土交通省「建築物動態統計調査」
出典:メトロエンジンリサーチ&コンサルティング/国土交通省「建築物動態統計調査」
長岡市(+7.4%)・高崎市(+6.7%)・東京都豊島区(+6.3%)・茅野市(+5.6%)は、1ヶ月で5%超の客室数増加が見込まれる。とくに長岡市は東横INN初進出による地方主要駅前への大型投入で、既存40軒・2,114室規模の市場におけるシングルプロパティ単独で7%超の増加はインパクトが大きい。新潟県・長岡市を含む地方政令市の投資ポテンシャル全体像は、地方政令市「2軍」5都市のホテル投資ポテンシャルでさいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較しているので、市場規模感の対比に有用である。岡山県備前市の+237.9%は分母が極端に小さいため(既存66室の市場にHOTEL AZ157室の投入)、構造的に意味のある比較とは言えないが、それでも備前エリアでは事実上の新規大型供給となる。一方、博多区(+0.6%)や鹿児島市(+0.9%)は既存供給が厚いため、新規開業の影響は限定的である。
シルバーウィーク2026 — 既存ADRの水準と前年比
2026年9月19日(土)〜23日(水・秋分の日)は、21日(敬老の日)と23日(秋分の日)の間の22日が「国民の休日」となり、11年ぶりとなるシルバーウィーク5連休が成立する。シルバーウィーク2026のADR水準とブッキングカーブで読む価格戦略の全体像は、11年ぶりシルバーウィーク2026 — 9連休のADR分析とブッキングカーブで読む価格戦略で詳細に分析している。新規開業ホテル群の竣工タイミングと重なるこの5連休について、対象8都道府県のADRと前年比をメトロエンジンリサーチのデータで集計した。
出典:メトロエンジンリサーチ(N=神奈川704施設、長野1,323、群馬523、新潟468、東京1,486、福岡648、岡山262、鹿児島590)
シルバーウィーク2026の都道府県別ADRは、神奈川県¥63,500・長野県¥61,100・群馬県¥61,000がトップ3で、いずれも箱根・軽井沢・草津といった広域観光地需要が反映されている。福岡県¥49,100・東京都¥51,400は意外にも中位で、これは「県全体平均」での集計のため、福岡県内の北九州・久留米・粗放エリアや東京都下のADRが平均を押し下げる構造と推測される。
注目すべきは前年同期(2025年9/13〜23)との比較で、全8都道府県でシルバーウィーク2026のADRは前年比+30〜37%の上昇となっている。とくに神奈川県+37.1%(¥46,300→¥63,500)、福岡県+49.4%(¥32,900→¥49,100)、岡山県+38.7%(¥32,800→¥45,500)が顕著で、11年ぶり5連休に対する公開価格の事前設定が強気に振れていることが読み取れる。
出典:メトロエンジンリサーチ(シルバーウィーク2026=9/19-23 vs 2025年9/13-23、N=各都道府県の集計値)
ただし、これは販売価格(公開価格)の平均であり、実際の成約価格とは異なる。OTA等で売れ残った高価格帯プランが平均を押し上げる構造があるため、実質的な需給逼迫を判断するには次節で見る個別エリアの状況を併せて評価する必要がある。
新規開業ホテル周辺の既存ADR — エリア圏内競合の価格水準
新規開業ホテル各拠点を中心とした半径1〜3km圏内の既存ADR(シルバーウィーク2026期間)を抽出し、新規参入時の競合価格帯を可視化した。エリアごとの集計結果は以下のとおりである。
| 新規開業ホテル(周辺エリア) | 分析半径 | 圏内既存施設数 | SW2026 周辺ADR | 都道府県平均との差 |
|---|---|---|---|---|
| アパホテル池袋駅前(豊島区) | 1.0km | 41 | ¥38,500 | ▲¥12,900 |
| 東横INN長岡駅(長岡市) | 1.5km | 10 | ¥23,400 | ▲¥29,600 |
| ドーミーインEXPRESS前橋IC(高崎市) | 2.0km | 3 | ¥11,400 | ▲¥49,600 |
| ABホテル茅野(茅野市) | 3.0km | 10 | ¥25,100 | ▲¥36,000 |
| 博多祇園ホテル(博多区) | 1.5km | 277 | ¥47,900 | ▲¥1,200 |
| 東横INN大船駅前(栄区) | 2.0km | 4 | ¥25,300 | ▲¥38,200 |
| アパホテル鹿児島天文館新館(鹿児島市) | 1.5km | 70 | ¥32,600 | ▲¥8,000 |
出典:メトロエンジンリサーチ(シルバーウィーク2026=9/19-23、半径内データ集計)
出典:メトロエンジンリサーチ(半径ベース実数)
新規開業エリアの周辺ADRは、いずれも都道府県平均より低い水準にある。これは構造的に「広域観光地のリゾート価格が県全体平均を引き上げている」ためで、ビジネスホテルチェーンが新規参入するエリア(駅前・IC近傍)はそもそも県平均より安いゾーンに位置する傾向がある。例えば群馬県は草津・四万温泉の高単価が県平均を¥61,000まで押し上げているが、高崎市のIC近傍は¥11,400と価格帯が大きく異なる。なお茅野市を含む長野県では2026年6月から都道府県2例目の宿泊税が施行されており、信州観光ADRへの波及と税転嫁シナリオを長野県宿泊税6/1施行 — 都道府県2例目の信州観光ADR波及と税転嫁シナリオで整理している。
とくに注目したいのは、長岡駅・大船駅・茅野駅・高崎ICエリアといった「都道府県内では中位以下のADR水準」のゾーンに、東横INN・ドーミーイン・ABホテルといった標準的に¥10,000〜¥20,000の中下価格帯を提供するチェーンが投入される点である。これらのチェーンはシルバーウィーク需要に対しても極端な強気価格を設定する傾向は弱く、結果として周辺競合の値上げ余地を抑制する可能性がある。
既存施設のADR耐性 — 価格据え置きか、新規開業で揺さぶられるか
新規開業による供給ショックが既存施設のADRに与える影響は、3つの要素で決まる。①新規開業比率(供給増加幅)、②新規参入ブランドの価格帯(中下価格帯か高価格帯か)、③シルバーウィーク需要の強さ(価格抵抗の総需要側因子)である。これらを総合した「ADR耐性スコア」を都市別に整理すると、新規開業による下押し圧力が強いのは長岡市・茅野市・高崎市・備前市となる。
| 都市 | 客室増加率 | 新規ブランド価格帯 | ADR耐性評価 | 想定影響 |
|---|---|---|---|---|
| 岡山県備前市 | +237.9% | 中下(HOTEL AZ) | 耐性低 | 既存ADR下押し圧力が強い |
| 新潟県長岡市 | +7.4% | 中下(東横INN) | 耐性中低 | SW期間は需要で吸収、平日は価格競争 |
| 群馬県高崎市 | +6.7% | 中(ドーミーイン) | 耐性中低 | 温泉付き差別化で中高位を狙う構造 |
| 東京都豊島区 | +6.3% | 中(アパホテル) | 耐性中 | 需要厚く吸収余地あり、SW期間は影響薄い |
| 長野県茅野市 | +5.6% | 中下(ABホテル) | 耐性中 | 観光需要強く5連休は需給逼迫継続 |
| 鹿児島県鹿児島市 | +0.9% | 中(アパホテル) | 耐性高 | 影響ほぼなし |
| 福岡県博多区 | +0.6% | 中(独立系) | 耐性高 | 影響ほぼなし、需給逼迫継続 |
出典:メトロエンジンリサーチ&コンサルティング
シルバーウィーク2026は、11年ぶり5連休という事前期待で公開価格が前年比+30〜49%上昇している局面である。需要側の押し上げが強いため、9月単月で見れば新規供給による既存ADR下押しは限定的に留まる可能性が高い。ただし、シルバーウィーク終了後の10月以降、新規物件が本格稼働に入った時点で、長岡市・高崎市・備前市といった地方都市では平日ベースのADR競争が顕在化する余地がある。とくに長岡市は東横INN初進出が地元市場に対する象徴的な参入であり、既存ビジネスホテル群との価格・サービス両面での競合が想定される。
逆に、博多区・鹿児島市のように既存供給が厚い地方主要都市では、新規開業の影響は誤差レベルに留まる。これらの都市は需給構造そのものがすでに大型市場として確立されており、シングルプロパティの追加で需給バランスが変化することはない。
シルバーウィーク2026終了後(10月以降)、平日ベースで長岡市・高崎市・茅野市・備前市のADRがどう推移するかを、需要強度×新規参入ブランド価格戦略の2軸で3シナリオに整理する。
| シナリオ | 前提 | 長岡市 | 高崎市 | 茅野市 | 備前市 |
|---|---|---|---|---|---|
| 楽観 | インバウンド継続強・新規参入価格据え置き | ▲2% | ▲1% | ±0% | ▲5% |
| 中位 | 需要平準化・参入時アンダーカット標準 | ▲5% | ▲4% | ▲2% | ▲12% |
| 悲観 | 需要弱含み・新規参入で強気アンダーカット | ▲9% | ▲8% | ▲5% | ▲20% |
※ ADR変動は2026年9月平均比。各シナリオは新規参入ホテルの価格戦略×シルバーウィーク後の需要押し下げを総合した推計(中位ケースを基準)。
まとめ — シルバーウィーク2026は供給ショックを需要が吸収する月
2026年9月竣工予定の34軒・1,815室(開示分)は、ブランド別ではアパホテル・東横INN・ドーミーインといった都市型ビジホチェーンが主役で、地理的には東京豊島区の池袋集中と、地方主要駅前(長岡・大船・高崎・茅野・博多・鹿児島・東山)への分散参入という二極構造となっている。新規開業比率(客室数ベース)で見ると、地方準政令市の長岡市・高崎市・茅野市・備前市が5%超のインパクトを受ける一方、需給が厚い博多区・鹿児島市は1%未満に留まる。
シルバーウィーク2026(9/19-23)の既存ADRは8都道府県全てで前年比+30%超の強気設定となっており、需要側の押し上げが新規供給による下押しを上回る局面にある。したがって、9月単月の販売価格は概ね既存施設のADR耐性を維持するシナリオが現実的である。ただし、10月以降の平日ベースでは、地方主要駅前の中下価格帯ゾーンで価格競争が顕在化する余地があり、東横INN長岡駅・ドーミーインEXPRESS前橋IC・ABホテル茅野・HOTEL AZ備前といった案件の周辺ホテルは、価格戦略と差別化軸の再点検が必要となるだろう。
なお、新規開業データは建築確認ベースであり、実際の開業時期は公式発表で前後する。アパホテル池袋駅前(竣工2026年9月、開業公式2026年12月)のように、建築確認上の竣工日と運営開始時期には数ヶ月のラグがあるケースが含まれることに留意されたい。
⚠ 将来日程のADRに関する注意:本記事のシルバーウィーク2026 ADRは調査時点(2026年5月30日)でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、または需要逼迫でさらに上昇する可能性のいずれもある点にご留意ください。
関連記事
あわせて読みたい
- 11年ぶりシルバーウィーク2026 — 9連休のADR分析とブッキングカーブで読む価格戦略
- 2026年5-8月開業集中4ヶ月の供給ショック分析 — 100室超新規開業ホテルの月別・エリア別インパクト
- 2026年6月新規開業4軒|ザ・ゲートホテル大阪・コンフォート千歳・セトレ名古屋・東横INN呉のグレード差で読む供給ショック
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 長野県宿泊税6/1施行 — 都道府県2例目の信州観光ADR波及と税転嫁シナリオ
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 高速バス値上げで変わる宿泊需要 — 地方政令市ビジホ・カプセル稼働率と空白価格帯の機会
- 【2026年3月最新】観光都市・ビジネス都市・カルチャー都市が交わる宿泊市場:東京23区の新規開業施設
- ウォルドーフ・アストリア東京日本橋開業 — 東京ラグジュアリー圏の競合マップと供給インパクト
- ホテル物流の効率化へ 西武・プリンスホテルズが共同配送エリアを長野・群馬・新潟へ拡張
参考資料・出典一覧
■ データソース
国土交通省「建築物動態統計調査」の確認申請データを起点に、2026年9月竣工予定の宿泊施設34軒を抽出。各拠点のシルバーウィーク2026 ADRはメトロエンジンリサーチが集計するOTA公開価格データ(2026年5月30日時点)を使用し、都道府県平均はN=神奈川704施設、長野1,323、群馬523、新潟468、東京1,486、福岡648、岡山262、鹿児島590の規模で算出。
■ 試算前提
新規開業比率は客室数ベース(新規客室数÷既存客室数)で算出。エリア圏内ADRは新規開業ホテル所在地から半径1〜3kmの圏内既存施設の販売価格平均(2名1室・税込・全プラン平均)。ADR耐性スコアは①新規開業比率、②新規参入ブランドの価格帯、③シルバーウィーク需要強度の3要素を総合判定し、定性評価(耐性低/中低/中/高)で提示。
■ 限界・留意点
(1)建築確認データは申請ベースのため、今後の申請追加で軒数が増加する可能性あり(下限値として参照)。(2)公式発表の開業時期と竣工日には1〜数ヶ月のラグが含まれる(例:アパホテル池袋駅前は竣工2026年9月・開業公式2026年12月)。(3)記載のADRは販売公開価格の平均であり、成約価格や残室引きでの最終ADRとは乖離する可能性がある。(4)備前市の+237.9%のように分母が極端に小さい都市は比率の構造的意味が限定的。(5)エリア圏内ADRは半径ベース集計のため、駅前・IC近傍とリゾート地で価格構造が異なる点に留意。
■ 市場データ・新規開業データ
- メトロエンジンリサーチ — 全国OTA公開価格データ、エリア圏内ADR集計
- 国土交通省「建築物動態統計調査」 — 2026年9月竣工予定34軒の確認申請データ
■ ニュース・公式発表
- 池袋西口にできる「アパホテル池袋駅前」は2026年12月開業予定(池袋タイムズ)
- JR長岡駅周辺でホテル投資活発化 東横インは長岡初進出(新潟日報)
- 城内町にビジネスホテル「東横イン 長岡駅前」がオープン(ながおか速報)
- ドーミーイン群馬・関越道前橋IC近くに県内3棟目(上毛新聞)
- 高崎市17号線沿いに「ドーミーインEXPRESS前橋インター」建設予定(号外NET)
- 大船駅西口駅前に「東横イン」が建設中(号外NET 鎌倉)
■ シルバーウィーク2026関連