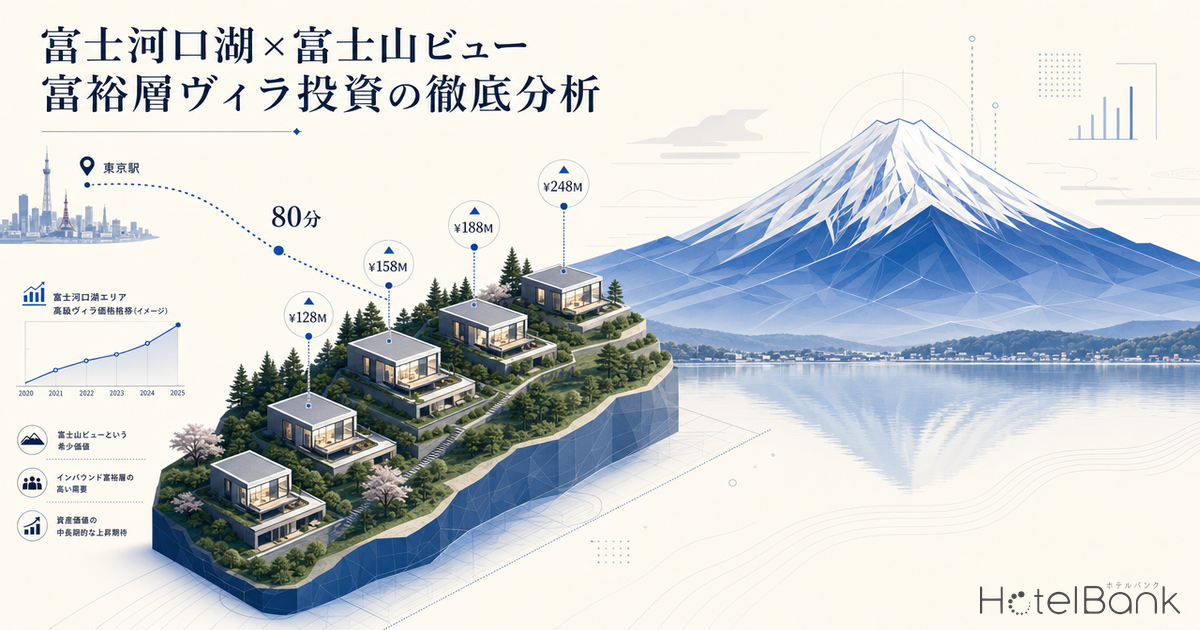
首都圏から中央道で約80分。富士山を正面に望む富士河口湖エリアでは、ここ数年「一棟貸しヴィラ」を軸とした富裕層向けの宿泊開発が加速している。2026年に全国で開業が確認された宿泊施設556施設のうち、貸別荘業態が247施設と全体の約44%を占め、その供給の中心地のひとつが富士五湖周辺である。本稿では、メトロエンジンリサーチ&コンサルティングの公開価格データ・推定稼働率と、国土交通省・観光庁の公的統計を組み合わせ、富士河口湖における富裕層ヴィラ投資のポテンシャルとリスクを、投資レポートの粒度で検証する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- ブッキングカーブ:チェックイン日に向けたOTA残室数の推移。Lead Time(LT)=チェックインまでの日数。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — ラグジュアリー帯(ADR¥100k超)の推定OCC 92.7%(2026年4月時点)— 平均価格¥134,100でも在庫逼迫、全カテゴリ最高水準
- — 景観条例+富士山ビューの代替不可性が供給を構造的に制限。大型ホテル開発不可、低層分散型ヴィラのみが現実解
- — 12室規模ヴィラの想定利回り:保守11.2% / 中位13.1% / 強気16.1%(GOPベース、総投資額¥6-10億)
- — ADR×OCC 2軸感度:中位ケース(ADR¥110K×OCC62%(推定値・2026年4月時点・ラグジュアリー帯ADR¥100k超セグメント集計))は13.1%、ADR-10%下振でもOCC62%(同上)維持なら11%台を確保
- — 推奨はWS①+会員権モデル組合せ(シナリオB)。首都圏80分の二拠点ライフ需要を固定客化、稼働下振リスクを抑制
エグゼクティブサマリー — ¥80,000超の富裕層帯がOCC92.7%(推定値・2026年4月時点・ラグジュアリー帯ADR¥100k超セグメント集計)、供給は貸別荘に偏在
富士河口湖エリア(河口湖を中心とする半径10km圏)には、稼働が確認できる範囲で多数の宿泊施設が集積している。価格データを取得できた126施設の平均ADRは約¥48,200で、内訳はラグジュアリー(ADR¥100k超)9施設、アッパーミドル43施設、ミドル36施設と、中〜高価格帯に厚みがある構造だ。
注目すべきは需給バランスである。山梨県のラグジュアリー帯(ADR¥100k超)の推定OCCは2026年5月時点で92.7%に達し、リゾートホテル帯(88.9%)・全施設平均(83.7%)を大きく上回る。つまり高単価帯ほど在庫が逼迫しており、富裕層向けの新規供給を吸収する余地が大きい。一方で、2026年の新規開業は貸別荘業態に偏り、まとまった客室規模を持つ中規模ラグジュアリーは依然として手薄である。この「需要の強さ」と「供給の偏り」のギャップこそが、本稿が示す投資機会の核となる。
市場動向 — 富士エリアADRは前年同月比+9%、富士山ビューが押し上げる単価
まず富士河口湖エリア全体のADR推移を確認する。下図は同エリア施設(N≈150)の月次ADRを年次オーバーレイで示したものだ。2024年から2026年にかけて、ピーク(8月・11月の紅葉期)で¥60,000前後、閑散期(1〜2月)でも¥50,000前後と、リゾートエリアとしては高水準で推移している。直近の2026年4月は¥62,300で、前年同月(¥57,200)比+8.9%と上昇基調が続く。
この単価水準を支えているのが、富士山という代替不可能な観光資源である。山梨県の観光消費額は2024年に4,865億円と前年比+53%で過去最高を更新し、その牽引役が富士五湖エリアのインバウンド需要だった。富士山が2013年に世界文化遺産へ登録されて以降、外国人来訪は構造的に増加しており、吉田口における外国人登山者の割合は2023年の38.8%から2024年には42.4%へと上昇している。「富士山が見える」という付加価値は、季節や景気に左右されにくいプレミアムを宿に与えている。こうしたラグジュアリー帯の需要構造は全国規模でも進行しており、2026年開業ラグジュアリー6軒の市場インパクト分析では2026年に開業予定のラグジュアリー6軒が地方ADRに与える影響を試算している。
立地・エリア分析 — 商業地地価+1.8%、景観条例下の供給制約が参入障壁に
立地面のポイントは「地価そのものより、開発の自由度」にある。富士河口湖町の商業地公示地価は約¥57,600/㎡(+1.77%)、基準地価ベースでは+7.83%と上昇しているが、軽井沢や箱根の中心部と比べれば取得コストはなお抑えられる。一方で景観条例による高さ・色彩規制は、低層・分散型のヴィラ業態と相性が良い反面、大型ホテルの新設を実質的に難しくしている。これは新規参入の難易度を引き上げると同時に、既存・新規の高単価ヴィラにとっては「希少性が守られる」というアップサイドにもなる。供給が物理的に増やしにくいエリアでは、先行して用地を確保した事業者の優位が長く続く。
競合動向 — 8,025室の集積、富裕層帯は小規模ヴィラ・旅館に集中
エリア半径10km圏には775施設・8,025室が存在する。価格を取得できた126施設のグレード分布を見ると、ラグジュアリー9・アッパーミドル43・ミドル36・エコノミー29・バジェット9と、アッパーミドル以上が約4割を占める。富士山ビューを軸にした高付加価値化が、エリア全体の価格構造を底上げしていることがわかる。
| カテゴリ | 施設数 | 客室数 | 推定OCC | 平均価格 |
|---|---|---|---|---|
| ラグジュアリー(ADR¥100k超) | 24 | 320 | 92.7% | ¥134,100 |
| リゾートホテル | 47 | 2,985 | 88.9% | ¥40,500 |
| ビジネスホテル | 66 | 5,466 | 90.2% | ¥14,500 |
| 旅館 | 139 | 4,335 | 79.2% | ¥28,700 |
| 全施設 | 569 | 15,563 | 83.7% | ¥25,700 |
需給で際立つのはラグジュアリー帯だ。ADR¥100k超のセグメントは推定OCC92.7%と全カテゴリ最高(推定値・2026年4月時点・ラグジュアリー帯ADR¥100k超 集計/公開価格×在庫推定)で、平均価格¥134,100でもなお在庫が逼迫している。高単価でも売れているという事実は、富士山ビューに対する富裕層の支払い意思が強いことを裏づける。この帯を担うのは、ふふ 河口湖(32室・ADR約¥163,000、カトープレジャーグループ運営)や別墅然然、湖山亭うぶや、THE TOKI 富士河口湖(一棟貸しヴィラ・ADR約¥104,000)といった小規模・高付加価値の施設群である。
ポジショニング分析 — 客室規模20〜60室×ADR¥60-90kにホワイトスペース
横軸に客室数、縦軸にADRを取り、エリア施設をマッピングすると、市場の空白が浮かび上がる。富裕層帯(ADR¥80,000超)の供給は「15〜30室の超小規模」か「100室超の大型温泉旅館」に二極化しており、その中間にあたる「30〜60室規模 × ADR¥60,000〜90,000」のアッパーミドル・ラグジュアリー帯が相対的に手薄だ。
密集 埋まっている領域
¥10k〜¥40k × 全規模
ビジネスホテル・中規模旅館が密集。富士山ビューの差別化なしでは新規参入は困難。
WS① 中規模アッパー・ヴィラ
¥60k〜¥90k × 30〜60室
富士山ビュー×温泉×一定の客室規模。会員制ヴィラや棟貸し集合型が狙える空白。
WS② 小規模ラグジュアリー
¥120k+ × 15〜30室
OCC92.7%(同上)で在庫逼迫。希少性で価格を取れるが用地確保が最難関。
WS②(小規模ラグジュアリー)はすでにふふ 河口湖や別墅然然が高稼働で存在感を示すが、景観条例下での用地確保が極めて難しく、参入の壁が高い。一方WS①(中規模アッパー)は、一棟5〜15棟をクラスター化した「分散型ヴィラリゾート」や会員権モデルとの親和性が高く、低層・分散の建築形態が景観規制とも整合する。供給の偏りを踏まえれば、ここに段階的プライシングと会員制を組み合わせることで、さらなる収益拡大の機会が生まれる。
需要の予約挙動 — リゾート帯はLT90で在庫7割、早期需要が厚い
富裕層ヴィラ投資の収益安定性を測るうえで、予約がどのタイミングで入るか(ブッキングカーブ)は重要だ。山梨県リゾート帯の2026年6月13日(土)チェックイン分を見ると、チェックイン90日前(LT90)の段階で推定OCCは約69%、平均価格は¥48,400前後。リードタイムが進むにつれ稼働が積み上がり、LT30で推定79%まで上昇する。早い段階から在庫が埋まっていく「早期需要型」のカーブであり、これは富士山ビューという目的地性の高さを反映している。
早期需要が厚いということは、直前値下げに頼らずとも稼働を確保しやすいことを意味する。富裕層ヴィラのように客室数が限られる業態では、早期予約を高単価で固定できれば収益の予見性が高まる。LT90時点ですでに約3割の在庫が押さえられている現状は、レベニューマネジメント上、強い価格交渉力を事業者に与える前提条件といえる。なお開山期間(7〜9月)の予約進度や入山料・宿泊税の影響については富士山2026開山×夏ピーク予約進度で詳しく分析している。
首都圏4リゾート比較 — 河口湖は「富士山プレミアム」で代替不可
富士河口湖を投資対象として評価する際、しばしば軽井沢・箱根・伊豆・那須との比較が論点になる。直近6ヶ月(2025年11月〜2026年4月)の同条件ADRを並べると、序列は箱根(¥78,600)>軽井沢(¥62,200)>富士河口湖(¥55,600)>伊豆(¥51,800)>那須(¥45,100)となる。
エリア平均では箱根・軽井沢が先行するが、これは「河口湖が割安」という結論には直結しない。重要なのは、河口湖の高単価帯がすでにADR¥130,000超・OCC92.7%(同上)という水準で成立している点だ。箱根や軽井沢が「ブランド温泉地」「避暑地」という代替可能な価値を提供するのに対し、富士河口湖が売るのは「客室・露天風呂から正面に富士山が見える」という、地理的に他エリアでは再現できない体験である。つまり河口湖の投資テーゼは「軽井沢・箱根の代替(安い選択肢)」ではなく、「富士山ビューという独自プレミアムを取りに行く」ことにある。エリア平均ADRに伸びしろがあること自体、高付加価値業態への転換余地(アップサイド)と読むべきだろう。
インバウンド構造 — アジア中心に多様化、富士山が分散需要を生む
富裕層ヴィラの長期収益を左右するのがインバウンドである。山梨県の外国人来訪は富士五湖エリアを中心に拡大し、観光消費額は2024年に過去最高の4,865億円(前年比+53%)を記録した。国別構成は中国を最大としつつ、台湾・タイ・欧米へと多様化が進んでいる(山梨県観光入込客統計)。下図は公的統計と来訪動向を踏まえた構成比の推定イメージである。
中国・東南アジアの団体・FIT需要が量を支える一方、欧米富裕層は「富士山を望むプライベートな一棟貸し」への支払い意思が高い。富裕層ヴィラは客室数が少なくとも高単価で稼げるため、団体客の波に依存しにくく、為替や特定国の需要変動に対する耐性が比較的高い。富士山という世界的に認知度の高いアイコンが、国籍を超えた需要の裾野を広げている点は、収益の分散効果という観点でも見逃せない。
供給パイプライン — 2026年開業の44%が貸別荘、ラグジュアリーは依然手薄
供給側の構造を確認する。メトロエンジンリサーチが把握する範囲で、2026年に開業が確認された宿泊施設は全国556施設。うち貸別荘が247施設(約44%)と最大カテゴリで、コテージ・グランピングを合わせると一棟貸し系が供給の中心となっている。山梨県は28施設の開業が確認され、富士五湖はその供給集積地のひとつだ。
ただし、この数字には注意が必要だ。貸別荘の供給は急増しているが、その多くは数室規模の小型施設であり、まとまった客室数を持つ中規模ラグジュアリーの供給は依然として限られる。需給で見たとおりラグジュアリー帯はOCC92.7%(同上)と逼迫しており、「数室の貸別荘は増えているが、富裕層が安定して泊まれる中規模の選択肢には依然として余地がある」という構図が読み取れる。景観条例による開発制約も相まって、富裕層帯の供給制約は中期的に続く可能性が高い。実際、山中湖に2026年2月開業した1日1組限定宿のケースは山中湖HOTEL SEION FUJI開業で取材しており、富士エリアにおける小規模高単価ヴィラの新規供給の典型例として参考になる。
※新規開業件数はOTA掲載確認ベース。掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性がある。
開発シナリオ試算 — 富裕層ヴィラの想定利回りは11〜16%
富士山ビューの富裕層ヴィラ(12室規模、1棟貸し集合型)を新規開発する前提で、3シナリオの想定利回りを試算した。投資額は1棟5〜15億円という建設規模を踏まえ、土地・建設費を含む総投資額として6〜10億円を置いている。ADR・OCCはエリアの実データ(ラグジュアリー帯OCC92.7%(同上)、リゾート帯ADR等)を参照した保守的な前提とした。
| 項目 | A. 保守 | B. 中位 推奨 | C. 強気 |
|---|---|---|---|
| 客室数 | 12室 | 12室 | 12室 |
| 想定ADR | ¥80,000 | ¥110,000 | ¥150,000 |
| 想定OCC | 55% | 62% | 70% |
| 年間売上 | ¥1.93億 | ¥2.99億 | ¥4.60億 |
| GOP(35%想定) | ¥0.67億 | ¥1.05億 | ¥1.61億 |
| 総投資額 | ¥6億 | ¥8億 | ¥10億 |
| 想定利回り(GOPベース) | 11.2% | 13.1% | 16.1% |
| OCC \ ADR | ¥70,000 | ¥90,000 | ¥110,000 | ¥130,000 | ¥150,000 |
|---|---|---|---|---|---|
| 85% | 9.5% | 12.2% | 14.9% | 17.6% | 20.3% |
| 75% | 8.4% | 10.8% | 13.2% | 15.5% | 17.9% |
| 65% | 7.2% | 9.3% | 11.4% | 13.4% | 15.5% |
| 55% | 6.1% | 7.8% | 9.6% | 11.3% | 13.0% |
| 45% | 5.0% | 6.4% | 7.9% | 9.3% | 10.6% |
読み方:中位ケース(ADR¥110K×OCC62%(同上))は青色帯(13.1%)で投資合理性が出る。下振れADR¥70K×OCC55%(推定値・2026年4月時点・ラグジュアリー帯ADR¥100k超セグメント集計)でも 6.1%とコア不動産並みは確保される。要警戒帯はADR¥90K以下+OCC55%(同上)以下のシナリオ。出典:メトロエンジンリサーチ&コンサルティング(GOP率35%固定)
GOP率35%は、新規開業初年度の保守値として設定した。上場ホテルREIT各社が開示する運営物件のGOP実績は稼働安定期に30%台後半〜40%台に達することもあるが、これは既存物件の数値であり、立ち上げ期の不確実性を織り込み低めに置いている。建設費についても、近年の資材・人件費高騰を前提とすべきだ。国土交通省の建築着工統計ベースでホテル建築費は2022〜2024年で大きく上昇しており、富裕層ヴィラのような高仕様建築では坪単価が一段高くなる。ただしこの建設費上昇は新規供給を抑制する効果も持ち、既存・先行施設にとっては競争緩和というアップサイド要因にもなる。
収益モデルとして有力なのが、二拠点生活需要を取り込む会員権・区分所有モデルである。首都圏から80分という距離は「週末を富士山の麓で過ごす」二拠点ライフと相性が良く、会員権販売による初期資金回収と、非稼働日のホテル運営による稼働収益を組み合わせれば、純粋な賃貸運用より高い実効利回りを狙える。会員制は需要の固定化にも寄与し、ブッキングカーブの早期需要をさらに前倒しできる。
投資判断サマリー — 「富士山プレミアム×供給制約」を取りに行く
富士河口湖の富裕層ヴィラ投資は、(1) ラグジュアリー帯OCC92.7%(同上)という強い需要、(2) 景観条例による供給制約、(3) 富士山ビューの代替不可性——という3点で、首都圏リゾートのなかでも明確な投資テーゼを持つ。推奨は、WS①(30〜60室相当を分散型ヴィラでカバー、ADR¥110,000・OCC62%(同上)前提)を会員権モデルと組み合わせるシナリオBである。
| リスク要因 | 水準 | 備考・対応 |
|---|---|---|
| 中央道渋滞(GW・お盆) | 中 | アクセス集中期の混雑は需要に内在。早期予約・連泊誘導で平準化 |
| 用地確保・景観規制 | 高 | 大型開発は困難。低層分散型で規制と整合させる前提が必須 |
| 建設費高騰 | 中 | 総投資額に上振れ余地。一方で新規供給抑制というアップサイドも |
| インバウンド需要変動 | 低 | 富士山アイコンで国籍分散。高単価帯は団体依存が低い |
| 富士山プレミアムの希少性 | 低(強み) | 地理的に代替不可。供給制約と相まって価格防衛力が高い |
感度分析では、ADRが想定より10%低下しても、OCC62%(同上)前提なら利回りは概ね11%台を維持する。富士山ビューという代替不可の資産価値が下値を支えるためだ。総じて、富士河口湖の富裕層ヴィラは「軽井沢・箱根の安い代替」ではなく、「富士山プレミアムを供給制約下で取りに行く」投資として位置づけるのが適切である。なお本試算は簡易シミュレーションであり、実際の投資判断には用地・建築計画・許認可を踏まえた詳細なフィージビリティ・スタディが必要である。
⚠ 将来日程のADR・OCCに関する注意:本記事のADR・推定OCCの一部は調査時点でOTAに公開されている販売価格・在庫に基づく推定であり、チェックイン日に近づくにつれて変動します。新規開業件数もOTA掲載確認ベースのため、今後の掲載で増加する可能性があります。
あわせて読みたい
- 【取材】山中湖の森に1日1組限定宿「HOTEL SEION FUJI」開業 富士山望む静穏リトリート
- 【取材】沖縄・備瀬にフクギの森に抱かれた一棟貸しヴィラ「備瀬縁梵」が開業
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 横浜発ラグジュアリーホテルの実力――ザ・カハラ・ホテル&リゾート 横浜の副料理長が栄冠獲得
- 日本のアドベンチャーツーリズム富裕層市場:ニセコ・高野山が形成する地方分散型ラグジュアリー層と空白地帯
- 富士山2026開山×夏ピーク予約進度:入山料4,000円と宿泊税の二重課税構造
- ジャングリア沖縄10ヶ月後の北部リゾート市場 — オフィシャル4ホテル+新規3開業の投資インパクト
- 栃木県北ホテル投資の現在地 — LRT・リゾートトラスト・空き旅館再生がブレンドする首都圏奥座敷シナリオ
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティング 富士河口湖町+富士周辺エリア 都市別月次集計(エリア半径10km・N=775施設、価格取得N=126施設、2026年4月時点)。価格は1室2名利用・1室あたり料金(税込)・全プラン平均。
■ 試算前提
12室規模、総投資額¥6-10億、GOP率35%(新規開業初年度の保守値)、ADR・OCCはエリア実データ参照。3シナリオ(A.保守 ADR¥80K×OCC55%(同上)、B.中位 ADR¥110K×OCC62%(同上)、C.強気 ADR¥150K×OCC70%(推定値・2026年4月時点・ラグジュアリー帯ADR¥100k超セグメント集計))。
■ 限界・留意点
想定OCC92.7%はラグジュアリー帯ADR¥100k超のセグメント集計値で母数限定。OTA公開価格×在庫推定のため、将来日程ほど変動余地が大きい。建設費は2022-2024年で大きく上昇、高仕様建築は坪単価が一段高くなる可能性。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 公開価格データ(エリア半径10km・N=775施設、価格取得N=126施設)、推定稼働率(OCC)、ブッキングカーブ分析、新規開業データ(OTA掲載確認ベース)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 用途地域・地価公示
- 富士河口湖町 公示地価・基準地価(2025年)
- 山梨県 観光入込客統計調査
- 富士河口湖町景観条例
- e-Stat「建築着工統計」(統計ID: 0003114490)
■ 業界・REIT・ニュース