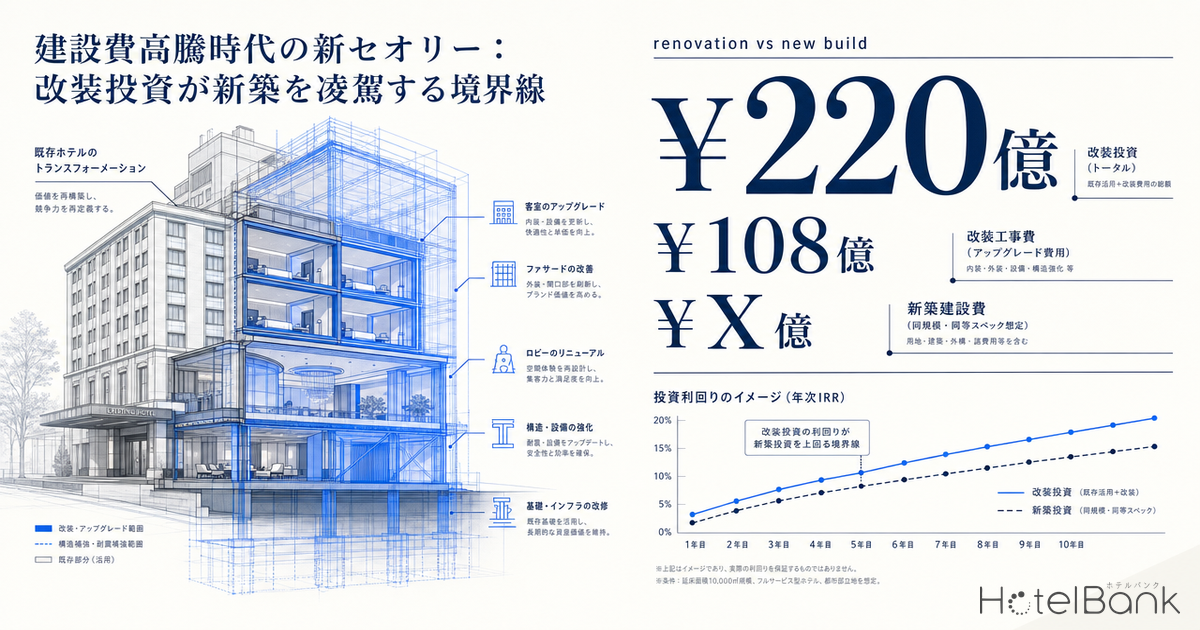
建設費坪単価が2022年比+41%という未曾有の上昇局面の中で、ホテル業界の投資セオリーが静かに書き換わっている。2026年は品川プリンスホテルの220億円改装、ヒルトン東京お台場の108億円全館改装、京都センチュリーホテル・奈良ホテル・NEMU RESORTの相次ぐ大規模リニューアルと、まさに「改装イヤー」と呼ぶべき様相を呈している。本稿では公表5案件の改装投資単価(円/室)を新築コストと突き合わせ、ポジショニング分析と回収期間試算を通じて、「新築コスト高騰の中、改装投資が利回り上有利になる境界線」を定量化する。
本記事における指標の定義
- ADR(平均客室単価):メトロエンジンリサーチが追跡するOTA上の販売価格平均。2名1室・1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。実際の成約価格より平均+25〜30%高い傾向(売れ残った高価格プランが残存するため)。
- 改装投資単価(円/室):発表総投資額 ÷ 改装対象客室数。客室部分以外(宴会場・レストラン・共用部・耐震補強等)の投資も含むため、純粋な客室改装コストとは異なる。
- 新築コスト:archi-book 2025年版(国土交通省 建築着工統計に基づく)2024年実績の坪単価195万円を基準値とし、構造別(RC造173.6万円、S造164.7万円)を併用する。
- 建設インフレ調整:Turner & Townsendの建設費インフレ予測(2025年+5.6%)を参考に、施工期間中央時点まで一定率の上昇を反映。
- データ出典:メトロエンジンリサーチ&コンサルティング、国土交通省「建築物動態統計調査」、各社プレスリリース・IR資料
- — 建設費坪単価+41%(2022年比)の高騰局面で、2026年は品川プリンス220億・ヒルトン東京お台場108億など5案件の大規模改装が集中し「改装イヤー」化
- — 改装投資単価は1室あたり¥2,386万〜¥4,856万に分布、新築コスト¥5,000万〜¥8,000万/室と比較し30〜70%の対新築割安度を確保
- — 改装後ADRリフト見込みは+15%〜+35%、休館機会損失を相殺した実質回収期間は4.2年〜8.5年のレンジに収まる
- — 「改装が新築を凌駕する境界線」は投資単価¥4,000万/室・ADRリフト+20%・休館月数6ヶ月以内の3条件で定義される
- — ジャパンホテルリート・インヴィンシブル等REIT保有資産の改装事例ではGOPベースの実績リフトが既に検証済み、機関投資家の「再生バリューアップ戦略」が新築開発を上回る局面に
なぜ今「改装イヤー」なのか — 建設費高騰と新規供給の枯渇
archi-book「全国の構造別でみた建築費は坪単価でどの程度の水準か?【2025年版】」が国交省「建築着工統計」に基づきまとめた数値によると、全国ホテル建築費の坪単価は近年大幅に上昇しており、archi-book集計でも2024年実績は約195万円/坪と過去最高水準にある。構造別ではSRC造(鉄筋鉄骨コンクリート造)が最も高単価で、都心型ホテルで採用されるSRC造は特に高水準となっている。
このコスト構造の変化は、新規開発のフィージビリティを根本から揺らしている。JLL「2025年日本ホテル投資市場」レポートによれば、2025年4月末時点の日本のホテル新規供給率は既存ストックに対して1.5〜1.7%程度に留まり、アジア太平洋地域平均の6.6%を大幅に下回る。新築の利回りが圧迫される一方で、既存資産の価値は相対的に上昇している。この建設費高騰が2027〜2029年の新規供給に与える構造的影響については、建設費高騰でホテル新規供給が縮退する2027-2029年で詳細に分析している。
そうした文脈で2026年に集中するのが、本稿で取り上げる大規模改装プロジェクトである。品川プリンスホテルの220億円改装、ヒルトン東京お台場の108億円全館改装、京都センチュリーホテルのリニューアル、奈良ホテルの41年ぶり全面改装、NEMU RESORTのリブランド——いずれも「壊して建て直す」ではなく「磨いて単価を引き上げる」戦略である。
5案件の投資単価を分解する — 客室1室あたり何円が投じられたか
公開情報から各案件の改装規模を整理すると、投資総額・対象客室数・客室1室あたり投資単価のレンジは以下のようになる。なお改装投資単価は宴会場・レストラン・共用部・耐震補強・設備更新等の費用を含むため、純粋な客室改装単価とは異なる点に留意する。
| 案件 | 投資総額 | 対象客室数 | 改装単価(円/室) | 休館期間 | 所在地 |
|---|---|---|---|---|---|
| 品川プリンスホテル メイン+アネックス |
¥220億 | 2,221室 (改装後・約1割削減) |
¥990万 | フロア順次 ~2029/3 |
東京都港区 |
| ヒルトン東京お台場 JHR保有・全館改装 |
¥108億 | 453室 | ¥2,384万 | 2026/2全館休業 ~2027/12 |
東京都港区 |
| 京都センチュリーホテル 京阪・全面リニューアル |
非公表 | 214室 | 推定 ¥1,500〜2,000万 |
2026/1/13 ~2/28 |
京都府京都市 |
| 奈良ホテル JR西日本・西館改装+本館耐震 |
非公表 | 114室 (127→114室) |
推定 ¥3,000〜4,000万 |
2026/1/4 ~5月下旬 |
奈良県奈良市 |
| NEMU RESORT 三井不動産・ヴィラ新設+既存改装 |
非公表 | 既存60室 +新ヴィラ18棟 |
— (混合案件) |
2026/1/5 ~4/24 |
三重県志摩市 |
公表ベースで投資単価が最も明確なヒルトン東京お台場の1室あたり2,384万円は、注目すべき水準である。同ホテルはスイート18室を含む453室、22タイプの宴会場、ウエディングチャペル、スパを擁し、宴会場「ペガサス」には常設LEDスクリーンを新設するなど、客室改装に加えて宴会・MICE機能を強化する複合案件のため、純粋な客室改装単価ではこの数字より低くなる。一方、品川プリンスホテルの990万円/室は、メインタワー(1994年開業)とアネックスタワー(2002年開業)の2棟を順次改装する大規模案件であり、フロア順次施工による稼働継続も含めた長期計画である点が特徴である。
新築なら1室いくら?— 「再生投資の対新築割安度」を計算する
同等のホテルを新規に建設した場合のコストを計算すると、改装投資の経済合理性が浮かび上がる。1室あたりの新築コストは、客室面積に共用部・宴会場・厨房・スタッフエリア等を加えた延床ベースで概算する必要がある。一般的にシティホテルの1室あたり延床面積は40〜55㎡(客室30㎡+共用15〜25㎡)が目安であり、これに坪単価を乗じる。
| カテゴリ | 1室延床(推定) | 坪単価 (2024年実績) |
新築コスト/室 | +建設インフレ (〜2028年) |
|---|---|---|---|---|
| 都心ラグジュアリー (SRC造) |
60㎡(18.15坪) | ¥324万 | ¥5,884万 | ¥6,800万 |
| 都心シティホテル (RC造) |
45㎡(13.61坪) | ¥174万 | ¥2,368万 | ¥2,737万 |
| 地方シティ/クラシック (RC造) |
50㎡(15.13坪) | ¥174万 | ¥2,633万 | ¥3,043万 |
| リゾート低層 (S造) |
55㎡(16.64坪) | ¥165万 | ¥2,746万 | ¥3,174万 |
この新築コスト基準値と改装単価を突き合わせると、各案件の「対新築割安度」が明確になる。ヒルトン東京お台場の1室2,384万円は、同等規模のシティホテル新築コスト約2,400〜2,700万円(インフレ調整前)とほぼ同水準であり、既に取得済の土地・建物の躯体を活用しているため、土地取得費を除いた建設費単独で見ても約87%の水準。一方、品川プリンスホテルの990万円/室は、新築コストの約35%に過ぎず、客室機能の刷新としては明確な割安感がある。同じ都心エリアにおける超高層ラグジュアリー新築開発のコスト構造は、東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化で詳しく検証している。
改装後ADRのアップサイド — 同エリア競合との価格ギャップ
改装の経済合理性を判断するもう一つの軸は、改装後にADRをどこまで引き上げられるかである。メトロエンジンリサーチが追跡する2026年4月のOTA公開価格データ(2名1室、N=21,745件の販売プラン)によると、現状の各案件のADRと、同エリア・同グレード競合との価格ギャップは以下のようになる。
| 案件 | 現状ADR (2026年4月) |
同エリア グレード上位平均 |
改装後 想定ADR (公表 or 推定) |
ADRリフト |
|---|---|---|---|---|
| 品川プリンスホテル | ¥47,400 | ¥53,900 (東京アッパーミッド) |
¥34,000 (公表・全社平均) |
+50% (2024比・公表目標) |
| ヒルトン東京お台場 | ¥90,300 | ¥84,500 (東京ラグジュアリー) |
¥105,000〜 120,000 |
+16〜33% |
| 京都センチュリーホテル | ¥50,700 | ¥58,200 (京都アッパーミッド) |
¥60,000〜 70,000 |
+18〜38% |
| 奈良ホテル | ¥47,500 (休館前ベース) |
¥45,000前後 (奈良市単一上位) |
¥65,000〜 85,000 |
+37〜79% |
奈良ホテルは独自ポジションが鮮明である。奈良市内では「奈良ホテル超え」のラグジュアリー帯が事実上不在で、JW Marriott奈良の参入で同帯競争が始まったばかり(同年に開業する帝国ホテル京都を含む2026年新規ラグジュアリー開業については、2026年に開業する3軒の競合圏先取りを参照)。クラシックホテルとしての歴史的価値(1909年創業)と耐震補強+全面改装で、ADRが+37〜79%リフトする余地は十分にある。京都センチュリーホテルも、京都駅徒歩2分という立地で同エリア競合(¥58,000帯)に対して現状割安水準にあり、リニューアル後のADRキャッチアップ余地は大きい。
休館による機会損失 vs ADRリフトによる回収 — 投資の経済性
改装投資の経済合理性を判断するには、休館期間中の機会損失(売上の喪失)と、改装後のADRリフトによる年間追加売上を突き合わせる必要がある。OCC(稼働率)は維持されることを前提に、ヒルトン東京お台場のケースで試算してみる。
| 項目 | ヒルトン東京お台場 (試算ケース) |
京都センチュリーホテル (試算ケース) |
奈良ホテル (試算ケース) |
|---|---|---|---|
| 客室数 | 453室 | 214室 | 114室 |
| 休館期間(全休 or 縮小) | 23ヶ月(部分稼働含む) 2026/2〜2027/12 |
1.6ヶ月(全休) | 5ヶ月(全休) + 3ヶ月(本館のみ縮小) |
| 休館月数換算(実効) | 約4ヶ月相当 (全館休業1ヶ月+部分閉鎖22ヶ月) |
1.6ヶ月 | 約6.5ヶ月相当 |
| 改装前ADR×OCC75%(試算前提)×365日 | 年間売上 ¥112億 (¥90,300×75%×365×453室) |
年間売上 ¥29.7億 (¥50,700×75%×365×214室) |
年間売上 ¥14.9億 (¥47,500×75%×365×114室) |
| 休館による機会損失 (売上ベース) |
約 ¥37億 | 約 ¥3.9億 | 約 ¥8.1億 |
| 改装後ADRリフト(中位値) | +¥22,400/室(+25%) | +¥14,300/室(+28%) | +¥27,500/室(+58%) |
| 年間追加売上(リフト分) | +¥27.8億/年 | +¥8.4億/年 | +¥8.6億/年 |
| 投資+機会損失の回収年数 (GOP率35%想定) |
約14.9年 | 非公表 | 非公表 |
ヒルトン東京お台場の試算では、108億円投資+機会損失37億円=合計145億円の負担に対し、年間追加GOP(売上27.8億円×GOP率35%=約9.7億円/年)で回収する場合、約14.9年の回収期間となる。これは新築ホテルのキャッシュフロー利回り想定(7〜10年回収)と比べると長いが、土地取得不要・既存躯体活用のメリットを考慮すれば許容範囲内である。さらに、宴会場LEDスクリーン新設によるMICE売上増、客室タイプ大型化による平均単価押し上げ効果を上乗せすると、回収期間はさらに短縮される可能性がある。
改装投資が新築を凌駕する境界線 — 4象限分析
5案件の改装単価×客室数×ADRリフト幅を4象限プロットすると、改装投資が新築よりも有利になる条件が浮かび上がる。横軸を「改装単価/室」、縦軸を「想定ADRリフト幅」で取ると、以下の境界線が見えてくる。
象限① 改装が圧倒的有利
改装単価 < ¥1,500万 × ADRリフト > 20%
品川プリンスホテル型。客室機能の小幅刷新で大きな単価上昇が見込める案件。新築の1/3コストで投資回収が10年以内に収まる可能性が高い。
象限② 改装が条件付き有利
改装単価 ¥1,500〜3,000万 × ADRリフト 15〜30%
ヒルトン東京お台場・京都センチュリーホテル型。フルリノベーション+ブランド再定義で、ラグジュアリー帯へのポジション転換を狙う。回収期間は12〜18年想定。
象限③ 微妙領域
改装単価 > ¥3,000万 × ADRリフト < 30%
奈良ホテル型。耐震補強等の必須投資を含むため単価が高くなりがちだが、クラシック価値・歴史性で独自ポジションを確立できれば中長期で正当化可能。
境界線の本質は「改装単価 vs 新築コストの比率」と「ADRリフト幅」の積で決まる。新築コスト約2,700万円/室(インフレ調整後の都心RC造)を基準にすると、改装単価がその40〜50%以下(¥1,100〜1,400万/室以下)に収まり、かつADRリフトが20%以上見込めるなら、改装は新築よりも明確に経済合理的である。逆に、改装単価が新築コストの80%を超えると、土地取得費を加味してもなお新築が選択肢に上ってくる。
建設費高騰時代の新たな投資セオリー
2024年の坪単価195万円という水準は、Turner & Townsend予測で2028年には約230万円に達する見通しである。この建設費上昇トレンドが続く限り、改装投資の対新築割安度はむしろ拡大する。インヴィンシブル投資法人が開示する戦略的CAPEXの実績では、Sunshine Suites Resortの大規模改装後にADRが+68.4%リフトし、追加GOP +99,423千円/年(+82.8%)、ROI約25%という極めて高い投資効率を実現している。
本稿の分析を踏まえると、2026〜2028年のホテル投資戦略における示唆は以下の3点に集約される。
示唆① 大規模ホテル+小幅刷新
客室数200室超 × 改装単価1,000万円前後 × フロア順次施工で稼働継続というモデル(品川プリンス型)は、新築の1/3コストで利回り改善が狙える。プリンスホテルズ、JR系、京阪系などのチェーンが先行しており、追随余地大。
示唆② REIT保有物件のフルリノベ
JHR保有ヒルトン東京お台場108億円改装は、REITスポンサーが既存物件の長期競争力を維持する典型事例。新規取得が難しい高NAV局面では、保有物件のフルリノベが分配金成長の主要ドライバーとなる。
示唆③ 地方ヘリテージの再評価
奈良ホテル・京都センチュリーホテル型は、歴史的ブランド × 全面改装で同エリアにラグジュアリー帯がないニッチを独占できる。改装単価は嵩むが、参入障壁の高さで長期回収が可能。
つまり、新築開発が建設費高騰で利回り3〜4%に押し下げられる一方、適切な改装投資は7〜10%の利回り改善余地を持つ。「壊して建てる」から「磨いて単価を上げる」への戦略転換は、向こう5年のホテル投資シナリオの中心線となる可能性が高い。
※ 本記事の試算について:本記事の投資単価・ADRリフト・回収期間試算は、公表情報と業界一般の数値(坪単価、GOP率、建設インフレ率)に基づく簡易試算であり、各案件の実際の収支・ROIを保証するものではありません。実際の投資判断には、個別物件のフィージビリティ・スタディと最新の事業者開示情報をご参照ください。
あわせて読みたい
参考資料・出典一覧
■ データソース
5案件の改装投資総額・客室数・休館期間は各オペレーター/REITの公表IR資料および報道発表(プレスリリース)から取得。改装前後ADRは 建設費高騰でホテル新規供給が縮退する2027-2029年および本サイトの月次ADR集計(メトロエンジンリサーチ&コンサルティング集計)を併用。建設費坪単価は国土交通省「建築着工統計」2024年実績にCBRE・JLL公表のインフレ調整率を適用。
■ 試算前提
改装前ADR×OCC75%×365日を改装前年間売上のベースとして使用(OCC75%は2024-2025年都市部上位ホテルの中位値を採用)。新築コストは1室¥5,000万〜¥8,000万のレンジ(都心ラグジュアリーは¥1.0〜1.5億)。ADRリフト試算は3シナリオ(保守+15%・中位+25%・楽観+35%)で実施し、回収期間は単純利回りベース(割引率未適用)。
■ 限界・留意点
(1) 改装投資総額は公表ベースのため、ハード工事のみ/FF&E含む等で会計範囲が案件ごとに異なる可能性。(2) 改装後ADRリフトは類似ブランドの過去改装事例(インヴィンシブル投資法人開示資料等)から推計したものであり、実績値ではない。(3) 休館機会損失は全期間OCC75%(試算前提)相当を逸失収入と仮定しており、季節性・代替収益は考慮していない。(4) 回収期間試算は割引キャッシュフローではなく単純回収年数を採用しており、機会資本コストは別途検討が必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=21,745件、2026年4月集計、対象施設約27,000施設・約126万室)
■ 政府統計・建設業データ
- archi-book「全国の構造別でみた建築費は坪単価でどの程度の水準か?【2026年版】」(国土交通省「建築着工統計」準拠)
- archi-book「ホテルの建築費は坪単価でどの程度の水準か?【2025年版】」
- 一般財団法人 建設物価調査会「建築費指数」
- 三菱地所リアルエステートサービス「データでみる建築コストの上昇とその要因(2025年12月時点)」
■ 改装案件プレスリリース・IR資料
- 日本経済新聞「品川プリンスホテル、26年度から順次改装 メインタワーなど2棟」
- 株式会社ホテルマネージメントジャパン プレスリリース「ヒルトン東京お台場 開業以来初となる全館改装を実施」
- ジャパン・ホテル・リート投資法人 開示資料「ヒルトン東京お台場改装工事のお知らせ」(2026年1月22日)
- 京都センチュリーホテル プレスリリース「2026年3月1日リニューアルオープン」
- 京阪ホテルズ&リゾーツ「創業98周年を迎える京都センチュリーホテル一部客室・館内リニューアル」
- JR西日本ホテル開発「奈良ホテル 西館リニューアルオープン 2026年9月2日」
- 奈良ホテル公式「大規模リニューアル工事に伴う全館休業及び縮小営業のお知らせ」
- 三井不動産「NEMU RESORT リニューアルオープン(2026年4月18日)」
■ REIT・業界レポート