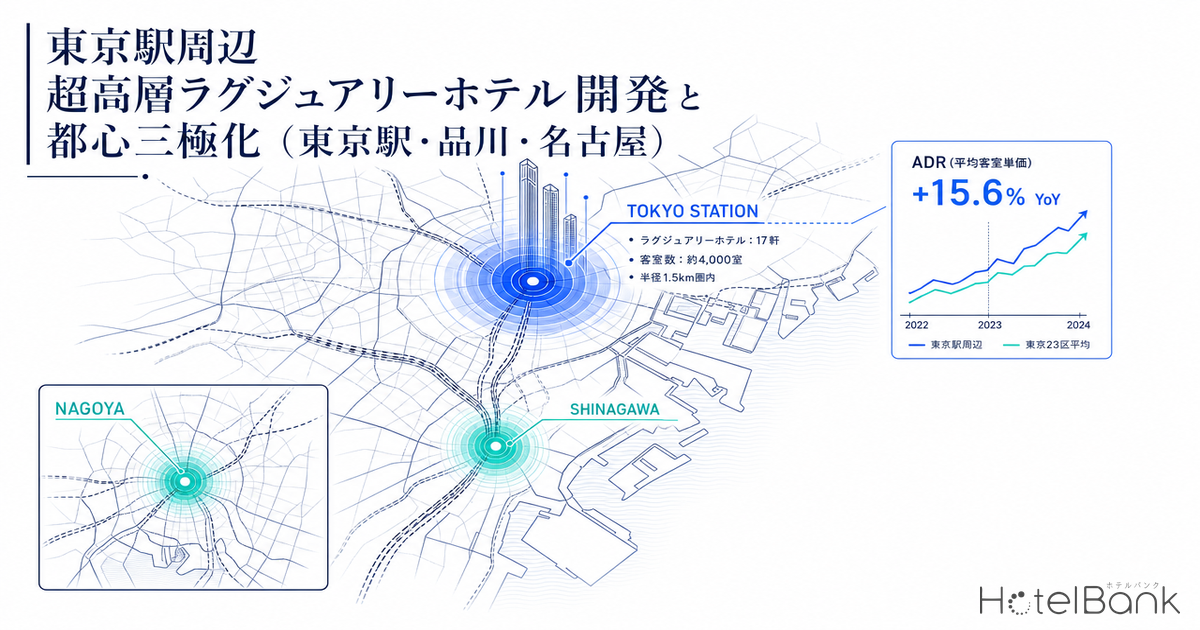
2027年から2028年にかけて、東京駅徒歩圏には3つの世界最高峰ラグジュアリーブランドが相次いで上陸する。三菱地所のTorch Tower(高さ約390m)に入居するDorchester Collection東京(110室、2028年度開業予定、アジア初進出)、東京ミッドタウン日本橋ザ・タワー(284m)に入居するウォルドーフ・アストリア東京日本橋(197室、2027年秋開業予定)、そして既に2023年に開業したブルガリ ホテル東京(98室、東京ミッドタウン八重洲)。これに加え、品川・高輪ゲートウェイ シティのJWマリオット・ホテル東京(200室、2025年10月開業)、コンラッド名古屋(170室、2026年7月開業予定)と、都心ラグジュアリーは「東京駅・品川・名古屋」の三極化が進む。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- データ出典:メトロエンジンリサーチ&コンサルティング
東京駅1.5km圏に既存ラグジュアリー17施設・約4,000室、ADRは1年で+15.6%
まず東京駅から半径1.5km圏内(千代田区丸の内・大手町、中央区日本橋・京橋・八重洲・銀座北側)を統計的に整理する。メトロエンジンリサーチが追跡する稼働中ホテルのうち、客室数50室以上かつ「ラグジュアリー」グレードに分類される施設は17施設・約4,000室存在する。代表的な顔ぶれは、アマン東京(84室)、ザ・ペニンシュラ東京(314室)、マンダリン オリエンタル 東京(179室)、フォーシーズンズホテル丸の内 東京(57室)、シャングリ・ラ ホテル 東京(200室)、パレスホテル東京(290室)、星のや東京(84室)、東京ステーションホテル(150室)など、いずれも国内ホテルランキングの常連である。
このラグジュアリー17施設の月次平均ADR(公開価格ベース)は、2025年5月の¥118,000から2026年4月の¥136,400へと、1年間で+15.6%上昇した。とくに2025年10月以降、¥130,000台を恒常的に超える水準で推移しており、訪日富裕層需要と円安によるドル建て価格の割安感が、最高価格帯にまで波及している構造が確認できる。ドル建てで国際比較した際の日本ラグジュアリーホテルの相対価値については、日本のホテルは世界基準で割安か:東京・大阪・京都ADRを米ドル換算しNY・パリ・ロンドンと比較で詳しく分析している。
出典:メトロエンジンリサーチ&コンサルティング(東京駅1.5km圏ラグジュアリー16〜17施設)
超高層ラグジュアリーパイプライン2027-2028 — 既存供給に+400室規模が追加
2027年〜2028年にかけて東京駅徒歩圏に新規開業が予定されている超高層ラグジュアリーホテルは、確認できる範囲で以下のとおりである。これら3物件の合計客室数は約405室で、現状の同エリア・ラグジュアリー帯(約4,000室)に対して+10%の供給増となる。
| ホテル / プロジェクト | 立地 | 高さ | 客室数 | 開業予定 |
|---|---|---|---|---|
| ドーチェスター・コレクション 東京(仮称) | TOKYO TORCH/Torch Tower(千代田区大手町・常盤橋) | 約390m(地上63階) | 約110室 | 2028年度 |
| ウォルドーフ・アストリア東京日本橋 | 東京ミッドタウン日本橋/ザ タワー(中央区日本橋) | 約284m(地上52階) | 197室 | 2027年秋 |
| SEN/KA TOKYO by The Crest Collection(アスコット) | 八重洲一丁目北地区(中央区八重洲) | 218m(地上44階) | 非公表(長期滞在型) | 2029年度下期 |
| フォーシーズンズホテル丸の内 東京(リブランド) | パシフィックセンチュリープレイス丸の内(千代田区丸の内) | 既存(改装) | 57室 | 2026年4月再開業 |
| (参考)ブルガリ ホテル東京 | 東京ミッドタウン八重洲(中央区八重洲) | 240m(地上45階) | 98室 | 2023年4月開業済 |
出典:各社プレスリリース・各プロジェクト公式情報、メトロエンジンリサーチ&コンサルティング整理
確認できる範囲では、Dorchester Collectionが日本一の高さ(約390m)の53〜58階に110室で入居する点、Waldorf Astoriaが284mのザ タワー高層階に197室で開業する点が際立つ。両者とも、東京駅から徒歩圏の超高層オフィスタワー高層階という、世界的にも希少な立地条件を備えている。客室面積・天井高・パノラマビューといった物理的差別化要因において、既存17施設を上回る競争力が想定される。
客室数 × ADR ポジショニング — 新規供給は¥150-300k帯の既存6施設と競合
東京駅1.5km圏のラグジュアリー級ホテルを、客室数(X軸)とADR(Y軸)でマッピングしたものが下図である。新規供給2物件のポジション(Dorchester想定¥250k・110室、Waldorf想定¥180k・197室)を赤マーカーで重ねた。
出典:メトロエンジンリサーチ&コンサルティング(直近2026年4-7月の販売価格平均、N=13施設) ★赤マーカー=想定ポジション
ポジショニングマップから3つの構造的特徴が読み取れる。第一に、ADR¥150,000〜¥300,000帯はアマン・フォーシーズンズ・ペニンシュラ・マンダリン・パレス・シャングリ・ラの6施設が密集しており、この帯で200室規模のWaldorfが参入することは、短期的にこの帯の価格弾性に試される構図となる。第二に、ADR¥300,000超(アマン¥406k、フォーシーズンズ¥301k)の帯はわずか2施設のみで、Dorchester Collectionが想定¥250〜300k帯で110室投入する余地は十分に存在する。第三に、東京ステーションホテル(¥155k、150室、駅至近・歴史性)のOCC(稼働率)53.8%という需要強度が、新規供給に対する需要側の余白を示唆している。
海外ラグジュアリーブランドの「枯渇」— 残るアジア未進出は限定的
世界的に展開する超高級ホテルブランドの日本進出状況を整理すると、東京・京都を中心に既に大半のブランドが上陸済みである。2028年のDorchester Collection開業をもって、世界の主要ラグジュアリーチェーンで日本未進出のブランドはごく限られる状況になる。
| ブランド | 日本進出状況 | 代表施設・備考 |
|---|---|---|
| Aman | 進出済(東京・京都・伊勢志摩アマネム) | アマン東京は大手町タワー高層階・84室、ADR約¥406,600 |
| Mandarin Oriental | 進出済(東京・2027年瀬戸内開業予定) | 日本橋三井タワー高層階・179室 |
| Four Seasons | 進出済(丸の内・大手町・京都) | 2026年4月、丸の内57室がブティックラグジュアリーへリブランド |
| Peninsula | 進出済(東京) | 2007年開業・314室・有楽町 |
| Bvlgari Hotels | 進出済(東京・2023年) | 東京ミッドタウン八重洲・98室 |
| Waldorf Astoria(Hilton) | 進出予定(2027年・日本橋) | 日本初進出、東京ミッドタウン日本橋・197室 |
| Dorchester Collection | 進出予定(2028年・常盤橋) | アジア初進出、Torch Tower・110室 |
| Rosewood | 進出済(2025年3月・宮古島) | 国内で唯一の同ブランド施設 |
| Six Senses | 進出済(2024年4月・京都) | 東山区・81室、IHG傘下 |
| Shangri-La | 進出済(東京) | 丸の内トラストタワー本館・200室 |
| JW Marriott | 2025年10月・東京(高輪ゲートウェイ) | 首都圏初進出・200室、国内2軒目 |
出典:各ブランド公式サイト・各社プレスリリースよりメトロエンジンリサーチ&コンサルティング整理(2026年5月時点)
残る未進出の世界的ラグジュアリーブランドは、Cheval Blanc(LVMH)、One&Only、Faena、Eden Rock、Auberge Resorts、SO/(アコー)など、限定的である。つまり「日本に持ち込めるラグジュアリーブランドはほぼない」状態に近づきつつあり、ブランドの希少性を握る既存運営事業者・既存物件の長期競争力は、構造的に強化される見通しである。2026年に控える主要ラグジュアリー6軒の開業インパクト試算は、2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析を併せて参照されたい。
三都比較 — 東京駅 / 品川 / 名古屋ラグジュアリーのADR階層
都心ラグジュアリーは「東京駅・品川・名古屋」の三極化が進んでいる。各駅の半径1.5km圏内・客室50室以上のホテルを、グレード別に集計したのが下表である。東京駅圏のラグジュアリーADRは¥120,600(17施設)、品川駅圏は¥99,600(3施設)、名古屋駅圏は¥50,500(6施設)と、明確な3層構造を形成している。
出典:メトロエンジンリサーチ&コンサルティング(2026年4-6月、各駅1.5km圏・50室以上)
東京駅圏は2025-2028年に新規供給が集中するのに対し、品川は高輪ゲートウェイ シティのJWマリオット(200室、2025年10月開業)が起点となり、京急ホテル、IHGの新ブランド開発も予定されている。名古屋は2026年7月にコンラッド名古屋(170室、ヒルトン傘下のラグジュアリーブランド)が、リニア中央新幹線開業を見据えた先行投資として開業する。同じ「都心駅前超高層ラグジュアリー」というフォーマットが、三都市で同時進行している点が、いまの日本ラグジュアリーホテル市場の最大の特徴である。
関連する既存記事として、品川エリアの詳細分析は 品川シーサイド3km圏(および 大崎広小路3km圏)、名古屋ラグジュアリーの詳細は 名古屋ホテル投資2026〜コンラッドとリニア を参照されたい。
立地ファンダメンタルズ — 大手町・常盤橋エリアの地価と都市再生指定
東京駅徒歩圏(千代田区大手町・丸の内)は、国内で最高水準の地価帯にある。2025年の大手町駅周辺の公示地価平均は1平米あたり1,756万円(坪単価約5,800万円)、千代田区商業地全体の平均でも662万円/㎡で、前年比+13.3%の上昇を記録している。最高地点(千代田区大手町2-2-1)は1平米あたり2,940万円である。
このエリアは「特定都市再生緊急整備地域」のうち東京都心・臨海地域に指定されており、大手町は「国際金融・ビジネスハブ」、丸の内は「国家の首都にふさわしい景観形成」、八重洲は「交通結節機能の強化」がそれぞれ将来像として位置付けられている。容積率はTOKYO TORCH敷地で1,490%(特例容積率適用地区+総合設計)、東京ミッドタウン日本橋でも約1,400%と、世界的にも例外的な高密度開発が許容されており、これが超高層タワーの高層階に「日本一高い場所のホテル」を実現する技術的・制度的基盤となっている。
出典:メトロエンジンリサーチ&コンサルティング、CartoDB(地図タイル)/青=既存ラグジュアリー、赤=新規開発
投資シナリオ試算 — 200室×ADR¥80k×OCC80%×建設費1室6,000万円のNOI感応度
200室規模の都心ラグジュアリーホテル開発を想定した、簡易フィージビリティ・スタディを以下に示す。前提は、ADR¥80,000、OCC 80%、客室1室あたり建設費6,000万円(共用部含めず純客室帰属コストとして)、ブランドフィー+管理委託料を売上の10%、GOPマージン40%、Cap Rate 3.5%を採用した。
| 項目 | 前提値 | 根拠 |
|---|---|---|
| 客室数 | 200室 | Waldorf規模、ペニンシュラ・パレス・シャングリ・ラと同帯 |
| ADR(成約ベース想定) | ¥80,000 | 公開ADR¥100k帯から成約乖離(-25%)を反映した保守値 |
| OCC | 80% | JHR都心ポートフォリオ実績85.1%を保守的に下方調整 |
| 客室1室あたり建設費 | ¥60,000,000 | ラグジュアリー坪単価300万円×平均1室20坪+共用部按分 |
| GOPマージン | 40% | JHR・インヴィンシブルの開示実績38-40%を採用 |
| Cap Rate | 3.5% | JLL「2025年日本ホテル投資市場」都心ラグジュアリー帯3.0-4.0% |
この前提下での年間売上は、200室 × ¥80,000 × 0.80 × 365日 = 約46.7億円。GOP(売上の40%)は約18.7億円。ブランドフィー10%控除後のNOIは約14.0億円。Cap Rate 3.5%で割り戻した物件価値は約400億円となる。総投資額(200室×6,000万円=120億円+共用部・土地別途)に対する利回りは、土地取得費・共用部建設費を加えた総事業費を200億円と仮定した場合、NOI/総事業費は約7.0%、Cap Rate 3.5%との差分(リスクプレミアム)は約3.5pt確保される計算になる。
下図は、ADRとOCCの組合せに対するNOI感応度を示したものである。ADR¥70k×OCC75%(控えめ前提)でNOI約11.5億円、ADR¥90k×OCC85%(強気前提)で約16.7億円と、レンジは1.5倍程度に収まる。
出典:メトロエンジン株式会社、ホテルバンク編集部作成(200室×建設費120億円ベース、GOP40%、ブランドフィー10%後)
REIT指標から見た裏付け — JHR都心ポートフォリオは稼働率85%・前年比+9%RevPAR
都心ラグジュアリー帯の収益性裏付けとして、上場ホテルREITの月次運営実績を参照する。ジャパン・ホテル・リート投資法人(8985)の2026年3月度月次運営実績は、ポートフォリオ全体で稼働率85.1%、ADR¥20,800、RevPAR¥17,700(前年同月比+9.0%)。星野リゾート・リート投資法人(3287)の2026年2月度はOCC 76.5%、ADR¥20,800、RevPAR¥15,900(前年同月比+10.5%)。これらREITが保有するのは主に標準型シティ・ビジネスホテルであり、ラグジュアリー単独のADRはこれらより数倍高い水準にある。
出典:各社REIT月次運営データよりホテルバンク編集部作成(2026年2-3月時点)
ジャパン・ホテル・リート、星野リゾート・リート、いちごホテルリートの3社いずれもRevPAR前年同月比+1〜+10%台で推移しており、コロナ後の需要回復が安定的に持続していることを示している。これは新規ラグジュアリー供給の事業環境としても、中立〜追い風の前提条件と判断できる。
投資判断サマリー — 「東京駅高層階・100-200室・¥150-300k帯」は引き続き優良ポジション
本記事の分析を統合すると、2027-2028年の東京駅周辺超高層ラグジュアリー新規供給に対して、以下の判断軸が浮かび上がる。
1. ホワイトスペース構造:ADR¥150,000-300,000・客室100-200室帯は、既存17施設のうち6施設のみが該当する。Dorchester(110室・¥250k想定)は¥250-300k帯の単独に近いポジションを取りに行く設計、Waldorf(197室・¥180k想定)は¥150-200k帯のペニンシュラ・パレスと並列するポジションとなる。前者は希少性プレミアム、後者は規模の経済を狙う構造である。
2. 供給インパクトは限定的:3物件合計約405室の追加は、既存4,000室に対し+10%。一方で訪日客数は2025年に過去最高を更新し、ラグジュアリー帯のADRは1年で+15.6%と需要側の伸びが供給増を上回るペースで推移している。
3. ブランド希少性の構造強化:2028年以降、世界的なラグジュアリーチェーンで日本未進出ブランドはほぼ枯渇状態に近づく。これは既進出ブランド・既存物件の長期競争力を下支えする要因である。
4. 三極化進行:東京駅・品川・名古屋でそれぞれ異なる価格帯を形成しており、ターゲット層・MICE需要・インバウンドの分散吸収が可能となる。投資判断としては、東京駅圏は「最高価格帯」、品川は「ビジネス+ラグジュアリー混合」、名古屋は「リニア・中部経済圏向け先行投資」という棲み分けが明確である。
5. リスク要因:①建設費のさらなる上昇(2024年全国坪単価195万円、2022年比+41%)、②2030年代以降の供給過多リスク、③訪日富裕層需要の地政学リスク、④東京一極集中の政策的揺り戻し。これらに対しては、シナリオ別感応度試算とエグジット戦略の事前設計が不可欠である。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。また、本シナリオ試算は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
まとめ
東京駅徒歩圏では、2027年のウォルドーフ・アストリア東京日本橋、2028年のドーチェスター・コレクション東京を軸に、超高層タワー高層階に大規模ラグジュアリーが連続開業する。既存ラグジュアリーADRは1年で+15.6%上昇しており、供給増(+10%)を上回るペースで需要が拡大している局面にある。世界的ラグジュアリーブランドの日本進出はほぼ完了に近づき、希少性プレミアムを帯びる構造が固まる。一方で、品川(JWマリオット)・名古屋(コンラッド)の2025-2026年開業によって、都心ラグジュアリーは「東京駅・品川・名古屋」の三極化が進行している。投資家・デベロッパー視点では、東京駅圏の最高価格帯ポジションを獲得した既存・新規プロジェクトは、今後10年間にわたり市場の中核を占める見通しといえる。
あわせて読みたい
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 日本のホテルは世界基準で割安か:東京・大阪・京都ADRを米ドル換算しNY・パリ・ロンドンと比較
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 【2026年3月最新】東京23区のビジネスホテルを徹底分析!“エリアごとに多様化する供給拡大と、需給バランスが支える都市型宿泊市場”
- 人件費転嫁型ADR上昇の正体|OCC×ADR乖離で読み解く2026年ホテル価格の構造変化
- 品川シーサイド3km圏ホテル分析
- 大崎広小路3km圏ホテル分析
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(東京駅1.5km圏N=17ラグジュアリー施設)、推定稼働率(OCC)、ADR月次推移分析
■ 政府統計・公的データ
■ プロジェクト公式情報・プレスリリース
- 三菱地所「TOKYO TORCH(常盤橋プロジェクト)」公式サイト
- 三菱地所「TOKYO TORCH」日本一高い場所に位置するホテル2027年誕生(月刊ホテレス)
- ドーチェスターコレクションが東京に2028年開業、アジア初進出(TravelVoice)
- 日本橋一丁目中地区第一種市街地再開発事業(オフィサイト)
- 三井不動産「東京ミッドタウン日本橋」街区名称決定
- 東京建物「八重洲一丁目北地区第一種市街地再開発事業」新築着工
- フォーシーズンズホテル丸の内 東京 全57室リニューアル(2026年4月29日リオープン)
- JWマリオット・ホテル東京 開業情報(2025年10月2日・高輪ゲートウェイシティ)
■ REIT月次運営データ
■ 業界レポート・建設費参考