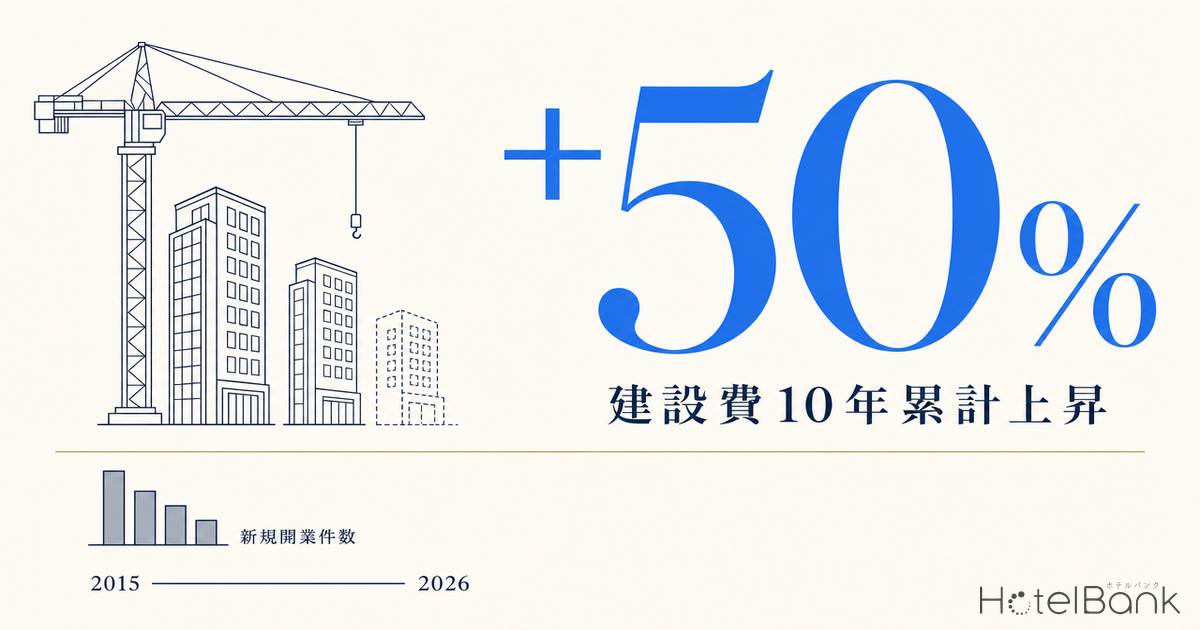
東京の建築費指数(集合住宅RC造)は2026年3月時点で143.3となり、2015年比で+43%、前年同月比でも+5.5%の上昇が続いている。日本のホテル新規供給率はJLL推定で約1.5〜1.7%/年と、APAC平均6.6%を大幅に下回る水準まで縮退した。JR九州「博多駅空中都市プロジェクト」(投資額435億円→約2倍に膨張、2025年9月中止)や宇都宮駅東口の高級ホテル整備(「当面の間は困難」表明)など、建設費起因の計画凍結事例が地方政令市・大都市の双方で相次いでいる。本記事では、建設物価指数・新規開業データ・REITパイプライン・需給ギャップを定量的に整理し、2027〜2029年のRevPAR上昇圧力と投資戦略への含意を提示する。
本記事における指標の定義
- 建築費指数:一般財団法人 建設物価調査会が公表する建築工事費の物価指数。2015年平均=100。東京・集合住宅RC造、事務所S造、工場S造、木造の構造別に月次で公表される。
- 新規開業件数(OTA掲載確認ベース):メトロエンジンリサーチが追跡する約27,000施設のうち、当該年に開業しOTAで価格が観測されたホテルの集計。OTA掲載は開業の数ヶ月前からしか出ないため、未来月は構造的に過少カウントとなる点に留意。
- 建築計画ベース(planned_hotels):国土交通省「建築物動態統計調査」の確認申請を集計したもの。申請は通常開業の1〜2年前に行われるため、未来年の件数は今後の申請追加で増加する見込みであり、現時点での確定パイプラインの下限値として参照する。
- RevPAR=ADR×OCC。本記事のADR・OCCは別段の注記がない限りREIT月次運営実績の開示値を引用する。
- データ出典:建設物価調査会、国土交通省、JLL、JNTO、各REIT IR、メトロエンジンリサーチ&コンサルティング
- — 東京の建築費指数(集合住宅RC造)は2026年3月時点で143.3(2015年比+43%、前年同月比+5.5%)と加速局面。木造149.3はさらに上回るペースで上昇している。
- — 日本のホテル新規供給率はJLL推定で1.5〜1.7%/年と、APAC平均6.6%の約1/4水準まで縮退。観測ベースの新規開業件数は2024年1,968軒→2026年(5月時点)576軒に急減速している。
- — 計画凍結が大都市・地方政令市の双方で頻発:JR九州博多駅空中都市プロジェクト(435億円→約2倍に膨張、2025年9月中止)、宇都宮駅東口の高級ホテル計画(「当面困難」表明)など、立地一等地でさえ採算が立たない事例が並ぶ。
- — 需給ギャップ試算(基本シナリオ:需要+6%×供給+1.7%)では、2027-2029年に年率+4.3%・3年累積+12〜15%のRevPAR上昇圧力。既にJHRのRevPAR YoYは2026年3月で+9.0%と顕在化している。
- — 投資戦略の方向性は4つ:(1)既存ストック取得、(2)REIT保有資産プレミアム拡大、(3)リブランド・コンバージョン、(4)海外資本の取得余力。共通項は「新築開発を回避し既存ストック収益力を最大化」する戦略軸。
エグゼクティブサマリー — 新規供給1.7%×建設費+5.5%の同時進行
結論を先に示す。2015年=100で東京の集合住宅RC造建築費指数は2026年3月に143.3(前年同月比+5.5%)、事務所S造で141.2(+3.4%)、木造で149.3(+5.9%)と、10年間で約4〜5割の上昇となった。一方、日本のホテル新規供給率はJLL観測で1.5〜1.7%/年とAPAC最低水準にまで縮退している。建設業の受注選別姿勢(日経調査では大手・中堅建設会社の約7割が2026年度内は大型工事を受注できないと回答)、2024年4月からの時間外労働上限規制による工期延伸、資材・人件費の継続的高騰の三重苦が新規開発の採算性を直撃しており、JR九州「博多駅空中都市プロジェクト」(435億円→約2倍に膨張)、宇都宮駅東口の五つ星ホテル計画(「当面困難」表明)など計画凍結事例が大都市・地方政令市の双方で発生している。観測ベースの新規開業件数は2024年の1,968軒から2025年1,603軒、2026年(観測リードタイムによる過少計上を加味しても)576軒と急減速しており、2027〜2029年は需要側(インバウンド2030年6,000万人目標)と供給側の縮退が同時進行することでRevPAR上昇圧力が高まる構造が見えている。投資戦略の含意は明確で、新築開発リスクの回避→既存ストック取得・REIT保有資産プレミアム拡大・リブランド/コンバージョン優位性・海外資本の取得余力という4つの方向性が浮かび上がる。
建築費指数 10年推移と土木28ヶ月連続プラス — 高止まりではなく加速局面
まず建設物価の絶対水準を確認する。建設物価調査会が公表する東京の建築費指数(2015年平均=100)は、2026年3月時点で集合住宅RC造143.3、事務所S造141.2、工場S造139.8、木造149.3となった。前年同月比はそれぞれ+5.5%/+3.4%/+3.4%/+5.9%と、いずれも年率3〜6%の上昇が継続している。10年間で約40〜50%の累積上昇は、過去のオフィスビル開発における「20年で20%上昇」という常識的なベンチマークの2〜3倍のペースに相当する。
注目すべきは、これが一時的なピーク後の高止まりではなく、加速局面にあるという点である。国土交通省が公表する建設工事費デフレーター(土木部門)は継続的に上昇しており、需要側(インフラ更新需要、再開発、データセンター建設)が供給側(職人不足、資材高騰)を継続的に上回っている。三菱地所リアルエステートサービスのデータレポートでも、建設費上昇は2024年12月時点で「終息の兆しなし」と評価されている。
構造別の差異も実務上重要である。木造(149.3)が最も上昇率が高いのは、円安と国内林業の縮小により木材輸入価格が継続的に上昇しているためで、地方の旅館・小規模ペンション・ロッジ建替えにも直撃する。一方、RC造(143.3)は集合住宅・シティホテル・タワー型ホテルの主要構造、S造(141.2)はビジネスホテル・コートヤード型の主要構造であり、いずれも+3〜6%/年のペースで上昇が続いている。結論として、ホテルセグメントを問わず建設費要因による開発採算の悪化は避けられない構造にある。
新規開業データと指数の連動 — 観測ベースで-64%、計画ベースでも縮退鮮明
建設費高騰が実際のホテル新規供給に与えた影響を、メトロエンジンリサーチのOTA掲載確認ベース新規開業データで定量化する。2020年(コロナ初年度)の2,524軒をピークに、観測ベースの新規開業件数は2021年2,024軒、2022年1,715軒、2023年2,028軒、2024年1,968軒、2025年1,603軒と推移してきた。2026年は本記事執筆時点(2026年5月)で576軒と、年初の駆け込み開業(1月212軒)を含んでも前年比-64%の急減速となっている。
2026年の数字は観測リードタイム(開業後OTA掲載まで平均91日以上)の影響を強く受けているため、絶対水準そのものを断定的に扱うべきではない。ただし月別の構造を見ると示唆深い傾向が確認できる。2026年1月の212軒(駆け込み開業)から、2月113軒、3月112軒、4月73軒と急減し、5月以降は34軒・11軒・9軒・6軒・1軒と単月二桁台にまで落ち込んでいる。これは「2024年問題」(建設業の時間外労働上限規制が2024年4月から開始)による工期延伸が、2025年後半〜2026年前半の竣工タイミングを直撃したと解釈できる。さらに、確認申請ベース(planned_hotels)でも2025年は7件、2026年は2件と既に著しく少なく、今後の申請追加を加味しても2027〜2028年の供給回復は限定的にとどまる見通しである。
大都市圏(東京・大阪・愛知・神奈川・埼玉・千葉・京都・兵庫・福岡・北海道)における客室30室以上の新規開業件数は、2023年181件→2024年135件→2025年156件と推移し、2026年は観測時点で62件と前年比4割以上の減速が見えている。主要観光地・政令市(沖縄・静岡・長野・栃木・岩手など11道県)は2025年67件→2026年53件と相対的に底堅いが、これは温泉地・リゾート開発が建設費高騰の影響を地価の低さで相殺できることが背景にある。一方、その他地方は2025年86件→2026年48件と再び縮退方向に転じている。
計画凍結事例 — 博多・宇都宮・地方政令市で相次ぐ「採算割れ」表明
建設費高騰が個別案件の採算性を直撃した代表事例を整理する。最大級の事例は2025年9月にJR九州が発表した「博多駅空中都市プロジェクト」の中止である。当初投資額435億円(線路上空に約5,200㎡・地上12階・地下1階・延床約5万㎡規模、9階以上に外資系ラグジュアリーホテル、3〜8階にレンタブルオフィス、低層部に商業施設の複合用途、2028年末竣工目標)として2022年に発表された同プロジェクトは、約60億円の準備工事(線路移設等)を投じた後、建設費が当初計画の約2倍に膨らみ採算が成立しないと判断され中止された。福岡都市圏屈指の一等地でさえ高級ホテル開発の採算が立たないという事実は、地方政令市全般に対する強いシグナルとなった。
地方政令市の代表事例は宇都宮駅東口である。LRT開業(2023年)と東口広場再開発の目玉として、2019年にタイのデュシタニ・ホテルズ&リゾーツが進出予定だったが、コロナ禍とブランド側の資金調達難航で計画が後ろ倒しとなり、ブランドは未定のまま。2025年9月時点で、施設整備主体の企業グループから宇都宮市に対し「建設費高騰など現在の事業環境下では当面の間、整備は困難」との正式申し入れがあり、駅前一等地が更地のままという異例の事態になっている。下野新聞は建設コスト指標が2015年比で約1.4倍に上昇したことを採算性悪化の主因として挙げており、本記事の建築費指数+43%という数値とも整合する。
| 案件名 | 所在地 | 状況 | 当初投資額 | 主要因 |
|---|---|---|---|---|
| 博多駅空中都市プロジェクト | 福岡市博多区 | 中止(2025年9月) | 435億円 | 建設費約2倍に膨張 |
| 宇都宮駅東口 ハイブランドホテル整備 | 宇都宮市 | 当面困難(2025年9月) | 非開示 | 建設費15年比1.4倍/ブランド未定 |
| JR九州 関連商業施設拡張案 | 九州各地 | 見直し検討 | ─ | 建設費・人件費高騰 |
| 複数地方政令市の駅前再開発案件 | 地方政令市 | 延期/規模縮小 | ─ | 採算性悪化 |
これらの個別事例の共通項は、(1)駅前一等地という立地優位性があってもなお採算が立たない、(2)外資系ラグジュアリー/高級ブランドという高ADR業態でも収支が成立しない、(3)大規模・複合用途というスケールメリットでも建設費膨張をカバーできない、という3点である。中小デベロッパーが進める単独ホテル開発については、これらより遥かに厳しい採算見通しが想定される。中止・延期事例の網羅的な整理と投資家への含意については、計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意で詳しく分析している。
REITスポンサーパイプライン — 確実な追加供給は限定的
主要ホテルREITのスポンサー系列が抱えるパイプラインを整理すると、2027〜2029年の確実な新規供給は限定的にとどまる。三井ガーデンホテルズは2027年春に大阪・堂島で開業予定の三井ガーデンホテルプレミアを抱えるが、それ以降の具体的開業計画は限定的である。三井不動産は宿泊主体型ホテルブランド3つ(三井ガーデンホテルズ・ザ セレスティンホテルズ・sequence)で全国約1万室を運営しているが、新規開発よりリブランド・既存改装に軸足を移している。インヴィンシブル投資法人(8963、104物件)、ジャパン・ホテル・リート投資法人(8985、8物件)、星野リゾート・リート投資法人(3287、59物件)、いちごホテルリート投資法人(3463、26物件)、霞ヶ関ホテルリート投資法人(401A、11物件)、森トラストリート投資法人(8961、2物件)、日本ホテル&レジデンシャル投資法人(3472、20物件)の7REITいずれも、新規開発による物件数増加ではなく、既存ストック取得・運営改善による収益拡大を投資戦略の柱に据えている。
REIT各社のADR水準を見ると、日本ホテル&レジデンシャル投資法人(3472)が¥30,900、森トラストリート投資法人(8961)が¥33,800と高水準。ジャパン・ホテル・リート投資法人(8985)は¥20,800、星野リゾート・リート投資法人(3287)は¥21,300、霞ヶ関ホテルリート投資法人(401A)は¥27,700と都市型シティホテル中心の構成、インヴィンシブル投資法人(8963)¥14,500・いちごホテルリート投資法人(3463)¥10,700はビジネスホテル中心構成となっている。RevPAR前年同月比はジャパン・ホテル・リート投資法人で+9.0%、いちごホテルリート投資法人でも前年同月比プラスを維持。これらは既に手元にある物件の収益力で稼ぐ局面に入っていることを示唆する。新規開発による供給拡大が困難なほど、既存ストックの単価・稼働の継続的改善余地は大きくなる構造である。
需給ギャップ試算 — RevPAR上昇圧力シナリオ 2027-2029
需要側の数字を確認する。JNTO・観光庁によれば、2024年の年間訪日外客数は3,687万人で過去最高、政府は2030年に訪日外国人旅行者数6,000万人(消費額15兆円)を目標としている。仮に2024年→2030年で訪日客が3,687万人→6,000万人(+63%、年率約+8.5%)に拡大した場合、宿泊需要も同様の伸び率となる(ただし国内宿泊者数は微減傾向のため、合計需要伸び率はやや控えめに見積もるのが妥当)。
供給側のシナリオを3パターン提示する。シナリオA(楽観:観測リードタイムを補正後、新規供給率2%/年回復)、シナリオB(基本:JLL推定どおり1.7%/年)、シナリオC(悲観:建設費高騰継続で1.2%/年に縮退)。RevPAR上昇圧力は、年率の需給ギャップ(需要成長率-供給成長率)で簡易に近似できる。
シナリオB(基本ケース:需要伸び率年+6%、供給伸び率1.7%)では、需給ギャップは年率約+4.3%となり、これがRevPAR上昇率の理論上限値(実勢ADRと稼働率の組合せ)に近づく。シナリオC(悲観:供給1.2%)では年率+4.8%のギャップとなる。実勢としてはOCC上限(90%超)に達した時点でこれ以上の稼働拡大はADR上昇に転嫁されるため、2027〜2029年は3年累積でRevPAR+12〜15%程度の上昇圧力が継続する計算となる。すでに2026年3月時点でジャパン・ホテル・リート投資法人のRevPARは前年同月比+9.0%と顕在化しており、シナリオBに整合する水準で進行している。
エリア別 供給縮退度ランキング — 大都市と地方政令市の二極化
建設費高騰の耐性はエリアによって大きく異なる。大都市圏(土地代の絶対水準が高い→建設費比率が低い→影響緩和)、主要観光地・政令市(土地代相対的に低い→建設費比率高い→影響大)、温泉地・リゾート(土地代極めて低い→建設費比率最大→開発採算厳しい)の3つの構造に分かれる。
| エリア区分 | 2023年 | 2024年 | 2025年 | 2026年(5月時点) | 建設費高騰耐性 |
|---|---|---|---|---|---|
| 大都市圏(10道府県) | 26,097室 | 20,191室 | 19,126室 | 8,209室 | 高 |
| 主要観光地・政令市(11道県) | 5,634室 | 4,922室 | 6,762室 | 6,928室 | 中 |
| その他地方 | 6,436室 | 7,940室 | 9,096室 | 4,716室 | 低 |
大都市圏は2023年→2025年で26,097室→19,126室と▲27%まで縮退し、2026年は観測リードタイムを考慮しても2万室を下回る公算が高い。一方で主要観光地・政令市(沖縄・静岡・北海道・京都など)は2025年6,762室→2026年6,928室と踏ん張っており、観光需要の堅調さが新規開発の意思決定を支えている。その他地方(多くは温泉地・地方都市の旅館・小規模ホテル)は2025年9,096室→2026年4,716室と急減し、建設費高騰の影響が最も直撃した格好となっている。中核市レベルでの対建設費利回りの実態と境界線については、中核市5市のホテル投資境界線分析 — 宇都宮・金沢・松山・長崎・鹿児島の対建設費利回り比較で詳細に検証している。
投資戦略への含意 — 4つの方向性
建設費高騰×供給縮退×需要拡大という三重要因の同時進行は、ホテル投資戦略に4つの明確な方向性を示している。
方向性① 既存ストック取得シフト
新築開発の採算ハードルが上がる中、既存ホテルの取得(M&A/ポートフォリオ買収)が新規建設より相対的に有利となる。実例としてJLLが京都ホテル16物件のポートフォリオ取引を支援するなど、既存ストック市場は活発化している。
方向性② REIT保有資産プレミアム拡大
新規供給が縮退する中、既に良質な物件をポートフォリオに抱える上場REIT各社の収益力プレミアムは継続的に拡大する。ジャパン・ホテル・リート投資法人のRevPAR YoY+9.0%、いちごホテルリート投資法人OCC 87.5%(2026年3月時点)は、追加投資なしで稼ぐ局面に入った象徴的な数字である。
方向性③ リブランド・コンバージョン優位
新築の建設費高騰により、既存オフィス・商業施設からのコンバージョン(用途転換)や既存ホテルのリブランド・改装が相対的に有利となる。三井ガーデンホテルズの「脱・ビジネスホテル」リブランドで客室単価2倍を実現した事例が示すように、新築せずにADRを引き上げる戦略は2027〜2029年の主流となる見込みである。
方向性④ 海外資本の取得余力
日本のホテル市場は世界比較で割安感(JLL指摘)があり、円安基調の継続も含めて海外資本の取得余力は依然大きい。2024年のホテル投資額1兆613億円(過去最高)の継続が見込まれる中、外資系REIT・PEファンド・ソブリンウェルスファンドによる既存物件取得は2027〜2029年も活発な水準で続くと考えられる(中華系資本の投資動向については投資マネー視点の春節2026 — 中国インバウンドと中華系資本の日本ホテル投資を参照)。
これらの4方向性に共通するのは、「新築開発ではなく既存ストックを活用した収益拡大」という共通項である。建設費高騰は当面解消される見通しが乏しく、2024年問題による工期延伸も継続する。インバウンド需要は2030年6,000万人目標に向け年率+8%超のペースで拡大が見込まれるため、新規供給1.5〜1.7%/年との需給ギャップは構造的に拡大する。投資家・運営者の双方にとって、2027〜2029年は「持っている物件で稼ぐ」「持っていない場合は取得する」という戦略がデフォルトとなる3年間と位置付けられる。
まとめ — 供給縮退×需要拡大の3年
東京の建築費指数(集合住宅RC造143.3、前年同月比+5.5%)と日本のホテル新規供給率1.5〜1.7%(APAC平均6.6%)の組合せは、日本ホテル市場が他先進国・新興国と比較しても極めて稀な「供給制約型」市場に入っていることを示している。博多空中都市プロジェクト(435億円→約2倍に膨張、中止)や宇都宮駅東口(「当面困難」)といった象徴的な計画凍結事例は氷山の一角であり、地方政令市・観光地・温泉地で同様の判断が連鎖的に発生していると考えられる。観測ベースの新規開業件数は2024年1,968軒→2025年1,603軒→2026年(観測時点)576軒と急減速しており、2024年問題による工期延伸が2025〜2026年の竣工に直撃した構造が確認できる。一方、訪日外国人の2030年6,000万人目標(年率+8%超)が継続するため、2027〜2029年の3年間はRevPAR上昇圧力(年率+4〜5%、3年累積+12〜15%)が継続する見通しである。投資戦略の方向性は、(1)既存ストック取得、(2)REIT保有資産プレミアム拡大、(3)リブランド・コンバージョン優位、(4)海外資本の取得余力という4つに集約され、いずれも新築開発リスクの回避→既存ストックの収益力最大化という共通の戦略軸を持つ。建設費が常態的に上昇する局面においては、「物件を持つこと自体」が最大の差別化要因となる時代に突入したと位置付けられる。
注意:本記事の2026年以降の新規開業件数は、OTA掲載確認ベース(メトロエンジンリサーチ)および建築物動態統計調査の確認申請ベース(国土交通省)のデータを使用しています。いずれも未来年は構造的に過少カウントとなる性質を持ち(OTA掲載は開業の数ヶ月前から、確認申請は通常開業の1〜2年前)、今後の追加データで件数は増加する見込みです。本記事の数値は「現時点での確定パイプラインの下限値」として参照してください。RevPAR上昇圧力シナリオは試算値であり、為替・需要変動・予期せぬ供給増減により実勢は乖離する可能性があります。
あわせて読みたい
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 中核市5市のホテル投資境界線分析 — 宇都宮・金沢・松山・長崎・鹿児島の対建設費利回り比較(2026)
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- 日本のホテルは世界基準で割安か:東京・大阪・京都ADRを米ドル換算しNY・パリ・ロンドンと比較
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- 投資マネー視点の春節2026 — 中国インバウンドと中華系資本の日本ホテル投資
参考資料・出典一覧
■ データソース
建築費指数:一般財団法人 建設物価調査会(東京・構造別、2015年=100基準、月次)。新規開業データ:メトロエンジンリサーチ&コンサルティングがOTA掲載確認ベースで追跡する約27,000施設のうち当該年に開業し価格観測されたホテルの集計(N=年合計)。建築計画ベース:国土交通省「建築物動態統計調査」の確認申請集計(planned_hotels、開業1〜2年前の申請数)。REIT月次運営実績:各社(インヴィンシブル8963・JHR 8985・星野3287・いちご3463・霞ヶ関401A・森トラスト8961・NHR 3472)のIR開示値(2026年3月、森トラストのみ2月)。訪日需要:JNTO・観光庁「観光立国推進基本計画」第4次(2030年6,000万人目標)。
■ 試算前提
需給ギャップ=需要伸び率−供給伸び率の年率近似、RevPAR上昇圧力の理論上限値として使用。需要伸び率:訪日6,000万人目標年率+8.5%を、国内宿泊微減を加味し+6%/年と保守推計。供給伸び率3シナリオ:A楽観+2.0%(観測リードタイム補正後の回復)/B基本+1.7%(JLL推定)/C悲観+1.2%(建設費高騰継続による更なる縮退)。RevPAR上昇率は、OCC上限90%付近に到達後はADR上昇に転嫁される実勢を前提に、年率+4〜5%×3年で+12〜15%累積と評価。建築費上昇率は2015年=100基準で前年同月比+3〜6%/年が継続するベースシナリオ。
■ 限界・留意点
OTA掲載確認ベースは観測リードタイム(開業後OTA掲載まで平均91日以上)により未来月が構造的に過少カウントとなる。2026年5月時点で576軒という観測値は、今後の掲載追加で月数十軒規模の増加が見込まれる「下限値」として参照する必要がある。planned_hotels(確認申請)も同様に1〜2年前の申請集計であり、2027〜2028年の実勢パイプラインは今後の申請追加で増える。需給ギャップ試算は為替(円安継続)・予期せぬ需要変動・地方ごとの不均衡・大型計画凍結の連鎖発生など外生要因により実勢と乖離する可能性がある。REIT各社のADR・OCCはポートフォリオ構成により高ADR都市型/ビジネスホテル中心など特性が異なるため、単純な水準比較ではなく相対変動率の参照を推奨する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA掲載確認ベースの新規開業データ(N=27,000施設追跡)、月別開業件数・客室数、エリア別供給縮退分析
■ 建設物価・建築統計
- 一般財団法人 建設物価調査会「建築費指数」(2026年3月)
- 建設物価調査会 建築費指数グラフ(都市別、構造別)
- e-Stat「建築着工統計調査 多用途建築物用途別」(統計ID: 0003114490)— 宿泊業用建築物の棟数・床面積・工事費予定額
- 三菱地所リアルエステートサービス「データでみる建築コスト上昇とその要因」(2024年12月)
- archi-book「全国の構造別でみた建築費は坪単価でどの程度の水準か」(2026年版)
■ 政府統計・公的データ
- 観光庁「観光立国推進基本計画」(第4次)— 2030年訪日外国人旅行者数6,000万人・消費額15兆円
- JNTO「2030年の訪日外国人観光客はこうなる」(2025年4月)
- 国土交通省「建築着工統計調査報告 時系列一覧」
■ REIT・業界レポート
- JLL「2025年 日本のホテル投資市場はさらなる飛躍を遂げる」
- トラベルボイス「日本のホテル市場の最新動向、世界比較で割安感、建設費高騰で新規ホテル供給は限定的に」(2025年12月)
- ジャパン・ホテル・リート投資法人 IR・月次運営状況
- 星野リゾート・リート投資法人、いちごホテルリート投資法人、インヴィンシブル投資法人、霞ヶ関ホテルリート投資法人、森トラストリート投資法人、日本ホテル&レジデンシャル投資法人 各月次運営実績
■ ニュース・プレスリリース