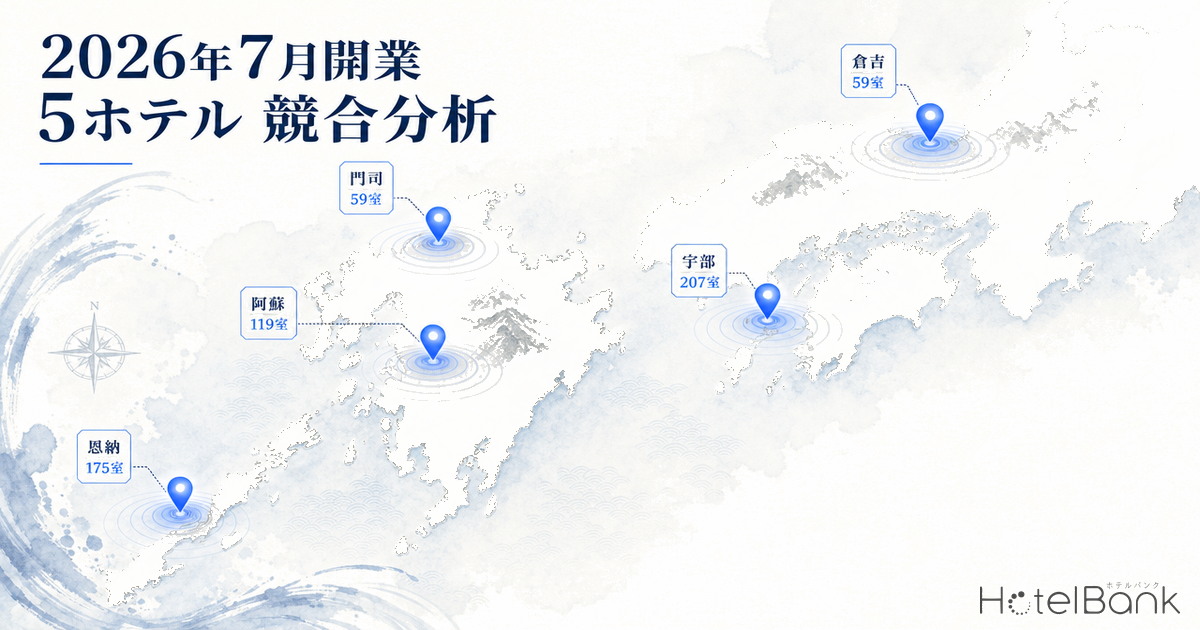
2026年7月、九州から山陰まで個性の異なる5つの新規ホテルが立て続けに開業する。星野リゾートの福岡県初進出となるBEB5門司港、大江戸温泉物語グループ初のTAOYAブランド九州展開となるTAOYA阿蘇、沖縄恩納村のラグジュアリーレジデンス型BLISSTIA SUITES&RESORT沖縄恩納村、宇部市中心市街地最大規模となる東横INN宇部新川駅、そして鳥取県倉吉市の伝統的建造物群を再生した風の倉吉。本稿ではメトロエンジンリサーチが追跡するうち稼働が確認できる約27,000施設のうち、各開業地点の半径5km圏内競合データと2026年7〜9月の販売価格を集計し、各エリアのポジショニングを定量評価する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- 競合密度指数:開業地点から半径5km圏内に存在する既存ホテル軒数。本指標が高いほど競合圧迫度が高い。
- ADR水準乖離度:エリア内既存ホテルの平均ADR水準を100とした相対値。
- データ出典:メトロエンジンリサーチ(2026年7月〜9月販売価格、2026年4月時点公開価格)
2026年7月開業5軒の概要 — 客室数も立地も大きく異なる
分析対象の5軒は、客室数で見ると11室から207室まで幅があり、立地・コンセプトも多様である。共通点は2026年7月という開業時期のみであり、それぞれが異なる市場セグメントを狙う。まずは基本情報を整理する。
| ホテル名 | 所在地 | 客室数 | 開業日 | 運営 |
|---|---|---|---|---|
| TAOYA阿蘇 | 熊本県南阿蘇村 | 59室 | 7月1日 | 大江戸温泉物語G |
| BLISSTIA SUITES&RESORT沖縄恩納村 | 沖縄県恩納村 | 139室 | 7月1日 | ― |
| 風の倉吉 | 鳥取県倉吉市 | 11室 | 7月17日 | 風のヘリテージ |
| BEB5門司港 by 星野リゾート | 福岡県北九州市門司区 | 119室 | 7月24日 | 星野リゾート |
| 東横INN宇部新川駅 | 山口県宇部市 | 207室 | 7月予定 | 東横イン |
出典:各社プレスリリース、メトロエンジンリサーチ、ホテルバンク編集部より作成
5軒の中で客室数最大は東横INN宇部新川駅の207室、最小は風の倉吉の11室と、規模に約19倍の差がある。注目すべきは、星野リゾートと大江戸温泉物語グループという有力チェーンが九州エリア(門司港・南阿蘇)に同時に新規拠点を構える点である。沖縄恩納村のBLISSTIA SUITES、鳥取倉吉のヘリテージ宿、宇部のビジネス特化型と、5軒それぞれが完全に異なる客層を狙う構図が見て取れる。なお、2026年5-6月にも13件1,149室が地方分散で開業しており、地方拠点シフトの全体像については2026年5-6月の開業集中|13件1,149室の地理と構造で詳しく分析している。直近の6月開業ラッシュにおけるエリア競合構造については心斎橋ザ・ゲートホテル&ささしまセトレ|2026年6月開業ラッシュでも同様のフォーマットで詳細分析している。
5km圏内の競合環境 — 軒数で4倍以上の差
各開業地点を中心とする半径5km圏内にどれだけの既存ホテルが存在するか。これが競合圧迫の最も基本的な指標となる。メトロエンジンリサーチのデータベースに登録された施設のうち、現在稼働中のホテル・旅館を集計した結果は次の通り。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
恩納村が55軒と圧倒的に多く、これは沖縄屈指のリゾートエリアとして長年競合が集積してきた結果である。次いで門司港・下関エリアが34軒、宇部新川と倉吉が各15軒、阿蘇エリアは8軒と最も少ない。客室総数で見ると、恩納が2,922室、門司港が2,206室と既に大規模供給が存在しており、新規参入の難易度が高いことが分かる。
一方で阿蘇エリアは既存総客室数がわずか63室と、新規開業のTAOYA阿蘇1軒(59室)と同等規模の市場である。倉吉エリアも同様に既存584室と限定的で、新規参入によるシェア獲得余地が比較的大きい構造だといえる。
エリア別グレード分布 — 立地ごとに異なるグレード構成
競合軒数だけでなく、グレード構成が新規参入の戦略に大きく影響する。同グレード帯の競合が密集していれば差別化が必須となる一方、未充足のグレード帯があればブルーオーシャン的なポジショニングが可能となる。各エリアのグレード分布を整理した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
恩納エリアは唯一全グレード帯(ラグジュアリー8軒・ハイグレード8軒・アッパー14軒・エコノミー5軒・バジェット17軒)が揃っており、いわば成熟市場である。BLISSTIA SUITESがどのセグメントを取りに行くかで競合構図が大きく変わる。一方、阿蘇エリアはラグジュアリーが4軒(既存リゾート系旅館)と、既にハイエンド側に集中しており、TAOYAブランドの参入は同帯での真っ向勝負となる。
門司港エリアはバジェット20軒とビジネスホテル中心の供給構造である。星野リゾートのBEB5は若年層向けのカジュアル・ライフスタイル系を志向しており、「バジェット価格×ライフスタイル体験」という新カテゴリーを切り拓く戦略といえる。宇部新川と倉吉はバジェット中心の小規模市場であり、東横INNはここで規模優位を取りにいく一方、風の倉吉はわずか11室のヘリテージ宿として、規模ではなく希少性で差別化する。
エリアADR水準 — 阿蘇・恩納が突出、宇部・倉吉は安定
2026年7月〜9月の各エリア既存ホテル平均ADRと、前年同期(2025年7〜9月)を比較した。なお、本ADRは公開されている全プラン(素泊まり〜食事付き)の平均であり、夕朝食付き旅館の比率が高いエリアでは数値が高めに出る点に留意されたい。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
恩納エリアの平均ADRは¥74,600(前年¥69,200から+7.7%)、阿蘇エリアは¥65,500(前年¥61,900から+5.7%)と、リゾート2エリアが高水準で前年比上昇している。一方、ビジネス需要中心の宇部新川は¥22,800(前年比ほぼ横ばい)、倉吉は¥23,000(前年比+5.4%)と落ち着いた水準で推移する。
注目すべきは門司港の¥31,600(前年¥24,700から+27.6%)という高い伸びである。これは関門海峡の景観を活かした観光需要、そして2025年〜2026年にかけて門司港レトロ周辺の観光プロモーション強化や新規宿泊施設の高価格化が影響したと考えられる。BEB5門司港の参入は、この上昇トレンドを更に牽引する可能性がある。
競合密度×ADR散布図 — 5エリアの構造的差異が一目で分かる
競合密度(5km圏内軒数)とエリア平均ADRをマッピングすることで、各開業地点が置かれた市場構造の違いが鮮明になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
右上の恩納エリアは「高ADR×高競合密度」の典型的な成熟リゾート市場である。既存55軒の中で139室規模で参入するBLISSTIA SUITESは、レジデンス型・全室スイートという商品差別化で成熟市場の中での存在感を確立する必要がある。沖縄北部市場の通年型シフトという需要構造の変化についてはジャングリア沖縄開業で北部市場は「通年型」へ転換するかが背景を掘り下げている。右下の門司港は「中位ADR×高競合密度」だが、価格上昇トレンドが強く、星野リゾートのブランド力で価格上限を引き上げる余地がある。
左上の阿蘇エリアは「高ADR×低競合密度」というポジションで、TAOYA阿蘇にとって最も有利な立地条件である。一方、左下の宇部新川と倉吉は「低ADR×低競合密度」のローカル市場で、東横INNは規模で、風の倉吉は希少性・体験価値で勝負する構図となる。
5軒の地理的配置 — 九州・山陰・沖縄に分散
5軒の開業地点と、各エリアの代表的な既存ホテルを地図上にプロットした。マーカーサイズは客室数を表す。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
赤いマーカーが2026年7月開業の5軒、青いマーカーが各エリアの代表的な既存競合を示している。地理的にも九州(南阿蘇・門司港)、山陰(倉吉)、山口(宇部)、沖縄(恩納)と分散しており、共通の需要源を奪い合う関係ではなく、それぞれ独立した地域市場での参入である点が確認できる。
ポジショニング4分類 — 各エリアの戦略的特性
競合密度・既存グレード分布・エリアADRの3軸を統合すると、5エリアは以下の4タイプに分類できる。
| 分類 | 対象 | 市場特性 | 推奨戦略 |
|---|---|---|---|
| 競合圧迫型 | BEB5門司港(既存34軒) | バジェット帯供給過剰のレトロ観光地。ADRは上昇傾向。 | ブランド力で価格プレミアム獲得 |
| 成熟競争型 | BLISSTIA SUITES恩納(既存55軒) | 全グレード帯が揃った成熟リゾート市場。 | 商品差別化(レジデンス型)で独自セグメント創出 |
| 共存型 | TAOYA阿蘇(既存8軒) | 温泉旅館中心。ラグジュアリー4軒と少数。 | オールインクルーシブで明確な体験差別化 |
| 市場創造型 | 東横INN宇部新川駅(既存15軒) | ビジネス需要中心。ADR¥22,800で安定。 | 中心市街地再開発と連動した規模優位 |
| ニッチ希少型 | 風の倉吉(既存15軒) | バジェット中心の地方市場。文化財再生宿は皆無。 | 希少性×文化体験で高ADRポジション獲得 |
恩納のBLISSTIA SUITESは55軒の成熟競争型に該当する。139室というレジデンス型の中規模で参入するため、既存リゾート(リザンシーパークホテル谷茶ベイ826室、ルネッサンスリゾートオキナワ377室など)との直接競合を避け、長期滞在・グループ需要への特化が鍵となる。商品コンセプトの差別化が成功すれば、ADR水準乖離度を100以上に押し上げる余地がある。
BEB5門司港は競合圧迫型だが、星野リゾートのブランド力により、既存バジェット20軒の平均ADR水準を上回る価格設定が可能だろう。前年比+27.6%という門司港エリアの価格上昇トレンドにブランドプレミアムが乗ることで、競合の多さを価格面で克服できる。
TAOYA阿蘇は競合数が極めて少なく、既存ラグジュアリー4軒との差別化が課題となる。オールインクルーシブ制という他にない商品設計が、阿蘇エリアの平均ADR¥65,500前後の水準で十分なプレミアムを確保するための鍵となる。
REIT実績との比較 — リゾートホテルADR上昇トレンド
新規開業ホテルが好調なリゾート需要に乗れるかは、既存リゾート運営事業者のパフォーマンスからも示唆される。星野リゾート・リート投資法人(3287)の2026年2月運営実績を見ると、ポートフォリオ全体ADRは¥20,800(前年同月比+8.6%)、稼働率76.5%(同+1.9pt)、RevPAR¥15,900(同+10.5%)といずれも前年実績を大幅に上回る。
リゾートホテル全体としてADR上昇余地が広がっていることは、TAOYA阿蘇・BLISSTIA SUITES恩納にとって追い風となる。夏期リゾート3地域(ニセコ・沖縄・軽井沢)のADR推移と為替感応度については夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢で詳しく分析している。ただし、星野リゾート・リートのポートフォリオ平均ADR¥20,800(成約価格)と、本記事のOTA公開価格ADR(販売価格)には構造的なギャップがある(公開価格は売れ残りプランも含むため成約価格より上振れする傾向)。両者を直接比較するのではなく、YoY伸び率(+8.6%)を需要強度の指標として参照する形が適切である。
まとめ — 5軒5様の参入戦略
2026年7月開業の5ホテルは、それぞれが完全に異なる市場環境への参入である。競合密度は8軒(阿蘇)から55軒(恩納)まで6.9倍の差があり、エリアADRは¥22,800(宇部新川)から¥74,600(恩納)まで3.3倍の差がある。同じ「2026年7月開業」というラベルでも、市場構造はまったく異なる。同様の競合圏先取り分析は2026年下半期開業の主要3軒(帝国ホテル京都・浜松マリオット・ヒルトン高山リゾート)でも実施しており、詳細は2026年に開業する3軒の競合圏先取りを参照されたい。
競合分析の結論として、各ホテルの戦略的成功確率は以下の要素に左右されると考えられる。
(1)BEB5門司港:星野リゾートのブランド力が、競合34軒の中でどこまで価格プレミアムを獲得できるか。
(2)BLISSTIA SUITES恩納:成熟55軒競争市場で、レジデンス型という商品差別化がどこまで通用するか。
(3)TAOYA阿蘇:競合8軒の希少な高単価エリアで、オールインクルーシブが体験プレミアムをもたらせるか。
(4)東横INN宇部新川駅:207室の規模優位を活かし、宇部市中心市街地再開発と連動した安定稼働を確立できるか。
(5)風の倉吉:11室というニッチ規模で、文化財再生×リトリート体験が高ADR層を捉えられるか。
開業後の販売価格動向と稼働状況については、メトロエンジンリサーチで継続的に追跡し、本ホテルバンクで定期レポートを公開予定である。
⚠ 将来日程のADRに関する注意:本記事の2026年7〜9月のADRは調査時点(2026年4月)でOTA等に公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、また需要急増による更なる上昇の可能性、いずれもある点にご留意ください。新規開業5軒については、開業日前後の予約状況により価格が大きく動く可能性があります。
あわせて読みたい
- 2026年に開業する3軒の競合圏先取り|帝国ホテル京都・浜松マリオット・ヒルトン高山リゾート
- 心斎橋ザ・ゲートホテル&ささしまセトレ|2026年6月開業ラッシュとエリア競合・梅雨価格の徹底分析
- 2026年5-6月の開業集中|13件1,149室の地理と構造、地方拠点シフトを読み解く
- ジャングリア沖縄開業で北部市場は「通年型」へ転換するか — 6エリアADRと売切率で検証
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- TSMC進出で熊本ホテルADRはどう動いたか — 期待と実態のデータ検証
- 【2026年夏】4月時点のOTAデータで読む夏休みホテル市場|5エリア徹底比較
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 【2026年4月最新】中規模施設が主導する持続的な供給構造:熱海市の新規開業施設
- 【2026年3月最新】観光都市・ビジネス都市・カルチャー都市が交わる宿泊市場:東京23区の新規開業施設
関連記事