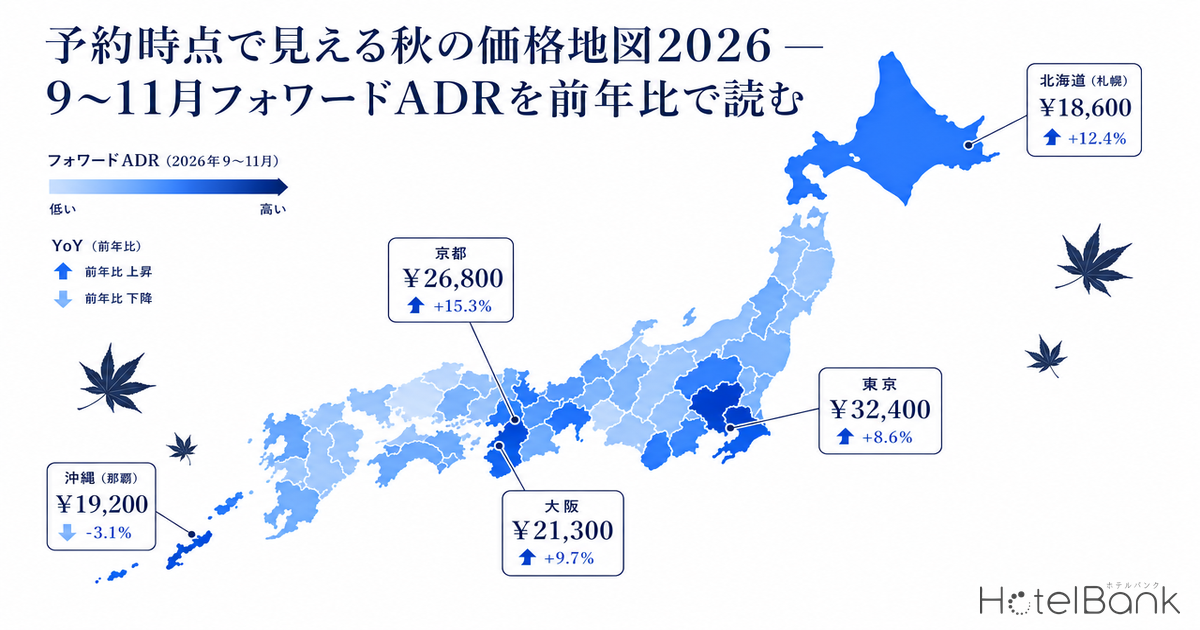
秋の宿泊需要は、春に次ぐ日本のハイシーズンである。紅葉の名所を抱える地域はもちろん、9月下旬の中秋節から10月の国慶節にかけてアジア圏の連休が密集し、訪日客の予約が前倒しで積み上がる。本稿では、メトロエンジンリサーチが集計した2026年9〜11月の「フォワードADR(推定成約ADR)」を、都道府県別に前年同期(2025年9〜11月)の実績と突き合わせ、いま予約画面に見えている秋の価格地図を定量的に読み解く。データは全国44都道府県(サンプル数が十分でない3県を除外)を対象とする。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- フォワードADR:まだ到来していない月(本記事では2026年9〜11月)について、調査時点でOTAに公開されている販売価格をもとに推定した成約単価。チェックイン日に近づくにつれて変動します。
- 前年:すでに到来・確定した月(2025年9〜11月)について、検証済みの履歴基準で算出した推定成約ADR。
- YoY(前年同期比):2026年9〜11月のフォワードADR平均を、2025年9〜11月の実績ADR平均と比較した変化率。
- データ出典:メトロエンジンリサーチ。REIT開示の成約ADRは消費税抜き表示であり、本記事の推定成約ADRも税抜相当の水準です。
- — 全国44都道府県の8割超で、2026年秋(9〜11月)のフォワードADRが前年同期を上回る。
- — 京都は紅葉ピークの11月に約¥26,200へ駆け上がる突出したカレンダーを描く。
- — 大阪府のみ前年割れ。前年秋(2025年)が大阪・関西万博で押し上げられた特殊な比較対象であることに起因する。
- — 地方部では前年比+40〜50%台の高い上昇率が並び、インバウンドの地方分散と低単価エリアの底上げが同時進行。
- — フォワードADRは調査時点(2026年7月)の公開価格に基づく推定値で、チェックイン日に近づくにつれ変動する。
予約画面に映る秋2026 — 全国の8割超で前年を上回る
結論から示すと、集計対象44都道府県のうち、2026年秋のフォワードADRが前年実績を上回っているのは大阪府を除く全域である。前年同期比の中央値はおよそ+28.4%と、いま予約時点で見えている価格は前年秋を明確に上回る水準に設定されている。紅葉と連休需要が重なる秋に向けて、宿泊施設側が強気の価格を提示している姿が読み取れる。
ただし、この上振れをそのまま「成約価格が3割上がる」と読むのは早計である。フォワードADRは調査時点でOTAに公開されている販売価格に基づく推定値であり、チェックイン日が近づくにつれて新規プランの追加や価格調整で変動する。とりわけ、価格の絶対水準が低い地方部ほど、わずかな上乗せが大きな変化率として表れやすい点には注意が必要だ。以下では、まず単価水準の高い上位エリアから順に見ていく。(地方ADRが非中国インバウンドで底上げされてきた経緯は2026年5月インバウンド予約動向を参照)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
京都・東京の秋 — 高単価エリアの温度差
フォワードADRが最も高いのは京都府で、9〜11月平均は約¥20,500。前年実績(約¥19,400)比は+6.1%と、上位エリアの中では上昇率が最も落ち着いている。すでに前年秋の水準が全国トップだったため、上値余地が相対的に小さいことの表れといえる。もっとも月別にみると京都の温度差は鮮明で、9月の約¥14,000から10月に約¥21,300、紅葉ピークの11月には約¥26,200へと跳ね上がる。予約時点で「11月の京都」が突出して高く見えているのは、例年通りの紅葉プレミアムがすでに価格へ織り込まれているためだ。
東京都のフォワードADRは9〜11月平均で約¥17,400、前年同期比+13.4%。京都と異なり、東京は9月の約¥14,900から11月の約¥18,900へと緩やかに右肩上がりで、特定月への集中よりも秋全体を通じた底堅い需要が価格に反映されている。神奈川県(約¥15,900、+12.2%)、大分県(約¥16,700、+12.9%)も高単価帯に並ぶ。別府・湯布院を擁する大分が上位に食い込むのは、温泉地の秋需要とインバウンドの地方分散が重なった結果と読める。こうした高単価温泉地への需要シフトの背景については、中国客のFIT化と高単価宿シフトが構造面を掘り下げている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
大阪だけが前年割れ — 「万博ロス」が価格に映る
全国でただ一つ、フォワードADRが前年を下回っているのが大阪府である。9〜11月平均は約¥11,500で、前年同期比−12.0%。月別にみると9月が約¥10,500(前年約¥13,800)、10月が約¥11,800(前年約¥13,400)と前年を大きく下回り、11月にようやく約¥12,100(前年約¥12,000)とほぼ前年並みに戻る。これは2025年秋に大阪・関西万博で押し上げられた前年実績が高い比較対象となり、その反動が2026年秋のYoY下落として表れている構図だ。
月刊ホテレスのホテル客室稼働率調査でも、2026年4月の大阪はADR(平均室料)が前年比で大きく落ち込み、関西圏全体の前年割れが全国平均にも影響したと報じられている。万博という一過性の特需が剥落する局面では、前年比という物差しが実力以上のマイナスを映し出す。裏を返せば、大阪の秋2026は「万博前の平常水準」に回帰しつつあると解釈でき、11月に前年並みへ復元している点はむしろ需要の底堅さを示す。この前年割れは弱さではなく、比較の起点が特殊だったことに起因する現象として読むべきだろう。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
上昇率トップは地方部 — 低単価エリアの伸びしろ
前年同期比の上昇率でみると、上位を占めるのは絶対単価の低い地方部である。青森県(+58.9%)、茨城県(+51.8%)、秋田県(+48.8%)、山口県・鹿児島県(ともに+45.8%)といった県が並ぶ。愛知県も+45.0%と、政令市を抱えるエリアとしては際立った伸びを示している。
これらの高い変化率には二つの側面がある。第一に、前年秋の単価水準が低かったぶん、同じ金額の上乗せでも大きな百分率として表れる算術的な効果。第二に、インバウンドの地方分散が進み、これまで価格が伸び悩んでいた地域でも予約時点の公開価格が引き上げられているという実態的な変化である。いずれにせよ、いま予約画面に見えている地方部の秋価格は、前年から一段高い位置に設定されている。これは既存施設にとって収益機会の広がりであり、地方の宿泊単価が構造的に底上げされる過程の一断面として捉えられる。この秋の中国客が紅葉シーズンにどの地域へ向かうのかは、ビザ免除×紅葉×13連休でも地方分散の観点から掘り下げている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
都道府県別 秋2026フォワードADR一覧
以下に、集計対象44都道府県のフォワードADR(2026年9〜11月平均)、前年実績、前年同期比、および月別のフォワードADR(9月/10月/11月)を単価順に示す。サンプル数がやや少ない県には「※薄」を付した。
| 順位 | 都道府県 | フォワードADR (秋平均) |
前年実績 | 前年比 | 9月/10月/11月 |
|---|---|---|---|---|---|
| 1 | 京都府 | ¥20,500 | ¥19,400 | +6.1% | ¥14,000 / ¥21,300 / ¥26,200 |
| 2 | 東京都 | ¥17,400 | ¥15,400 | +13.4% | ¥14,900 / ¥18,500 / ¥18,900 |
| 3 | 大分県 | ¥16,700 | ¥14,800 | +12.9% | ¥15,800 / ¥16,700 / ¥17,500 |
| 4 | 奈良県 ※薄 | ¥16,000 | ¥14,500 | +10.8% | ¥14,000 / ¥15,700 / ¥18,400 |
| 5 | 神奈川県 | ¥15,900 | ¥14,200 | +12.2% | ¥15,400 / ¥16,100 / ¥16,200 |
| 6 | 佐賀県 ※薄 | ¥15,000 | ¥12,200 | +22.3% | ¥14,300 / ¥14,400 / ¥16,200 |
| 7 | 岐阜県 | ¥14,500 | ¥11,900 | +22.2% | ¥13,600 / ¥14,900 / ¥15,000 |
| 8 | 石川県 | ¥14,200 | ¥12,500 | +13.7% | ¥13,800 / ¥14,300 / ¥14,600 |
| 9 | 静岡県 | ¥14,200 | ¥13,200 | +7.5% | ¥13,800 / ¥14,100 / ¥14,800 |
| 10 | 福岡県 | ¥14,200 | ¥11,700 | +21.3% | ¥13,200 / ¥14,200 / ¥15,200 |
| 11 | 島根県 | ¥14,200 | ¥10,700 | +31.8% | ¥13,200 / ¥14,600 / ¥14,700 |
| 12 | 長野県 | ¥14,100 | ¥11,900 | +18.8% | ¥14,000 / ¥14,400 / ¥13,900 |
| 13 | 群馬県 | ¥13,900 | ¥12,000 | +15.5% | ¥13,700 / ¥13,900 / ¥14,000 |
| 14 | 栃木県 | ¥13,700 | ¥11,400 | +20.2% | ¥12,500 / ¥14,500 / ¥14,100 |
| 15 | 山梨県 | ¥13,600 | ¥11,600 | +17.5% | ¥13,600 / ¥13,500 / ¥13,900 |
| 16 | 愛知県 | ¥13,000 | ¥9,000 | +45.0% | ¥14,400 / ¥13,300 / ¥11,400 |
| 17 | 三重県 | ¥13,000 | ¥11,100 | +17.6% | ¥13,200 / ¥13,000 / ¥12,900 |
| 18 | 熊本県 | ¥12,800 | ¥10,800 | +18.4% | ¥13,400 / ¥12,500 / ¥12,400 |
| 19 | 青森県 ※薄 | ¥12,800 | ¥8,000 | +58.9% | ¥12,500 / ¥15,100 / ¥10,800 |
| 20 | 北海道 | ¥12,700 | ¥9,900 | +28.1% | ¥13,800 / ¥12,700 / ¥11,600 |
| 21 | 福井県 | ¥12,600 | ¥11,100 | +14.1% | ¥12,200 / ¥12,300 / ¥13,500 |
| 22 | 山形県 | ¥12,600 | ¥9,400 | +33.9% | ¥12,700 / ¥12,800 / ¥12,300 |
| 23 | 千葉県 | ¥12,300 | ¥10,100 | +22.1% | ¥12,200 / ¥12,200 / ¥12,600 |
| 24 | 広島県 | ¥12,300 | ¥9,100 | +34.5% | ¥11,800 / ¥12,500 / ¥12,500 |
| 25 | 新潟県 | ¥12,300 | ¥9,300 | +31.9% | ¥12,600 / ¥12,200 / ¥12,000 |
| 26 | 沖縄県 | ¥12,200 | ¥10,800 | +13.3% | ¥12,400 / ¥12,400 / ¥11,800 |
| 27 | 秋田県 ※薄 | ¥12,200 | ¥8,200 | +48.8% | ¥12,100 / ¥12,700 / ¥11,800 |
| 28 | 宮城県 | ¥12,100 | ¥9,400 | +28.7% | ¥12,100 / ¥12,300 / ¥11,900 |
| 29 | 岡山県 | ¥11,800 | ¥8,400 | +40.7% | ¥11,700 / ¥11,700 / ¥11,900 |
| 30 | 滋賀県 ※薄 | ¥11,700 | ¥9,100 | +28.6% | ¥11,100 / ¥11,500 / ¥12,400 |
| 31 | 和歌山県 | ¥11,600 | ¥9,500 | +21.0% | ¥11,200 / ¥11,500 / ¥11,900 |
| 32 | 大阪府 | ¥11,500 | ¥13,000 | -12.0% | ¥10,500 / ¥11,800 / ¥12,100 |
| 33 | 長崎県 | ¥11,300 | ¥7,900 | +43.4% | ¥11,000 / ¥11,900 / ¥11,200 |
| 34 | 鳥取県 ※薄 | ¥11,300 | ¥8,600 | +31.3% | ¥11,000 / ¥11,300 / ¥11,600 |
| 35 | 富山県 ※薄 | ¥11,200 | ¥7,800 | +43.4% | ¥11,400 / ¥11,300 / ¥10,700 |
| 36 | 山口県 | ¥11,000 | ¥7,500 | +45.8% | ¥10,800 / ¥10,900 / ¥11,300 |
| 37 | 福島県 | ¥10,800 | ¥7,500 | +44.7% | ¥10,900 / ¥10,800 / ¥10,800 |
| 38 | 香川県 ※薄 | ¥10,700 | ¥8,000 | +33.3% | ¥10,600 / ¥10,900 / ¥10,600 |
| 39 | 埼玉県 | ¥10,600 | ¥8,100 | +30.1% | ¥10,600 / ¥10,500 / ¥10,700 |
| 40 | 茨城県 | ¥10,500 | ¥6,900 | +51.8% | ¥10,200 / ¥10,600 / ¥10,600 |
| 41 | 岩手県 | ¥10,100 | ¥7,200 | +40.7% | ¥10,100 / ¥10,400 / ¥9,800 |
| 42 | 愛媛県 | ¥9,900 | ¥6,900 | +43.5% | ¥9,800 / ¥9,800 / ¥10,200 |
| 43 | 宮崎県 ※薄 | ¥9,900 | ¥6,900 | +42.9% | ¥9,900 / ¥9,800 / ¥9,900 |
| 44 | 鹿児島県 | ¥9,800 | ¥6,700 | +45.8% | ¥9,700 / ¥9,700 / ¥10,000 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成/※薄=サンプル数がやや少ないエリア(参考値)
サンプル数の扱いについて
本稿では、価格系列の信頼性を確保するため、月ごとのサンプル施設数が系列中央値の6割を下回る「薄いカバレッジ」の月を含む都道府県を除外した。具体的には兵庫県・高知県・徳島県の3県が該当し、これらは前年または今年の一部の月でサンプルが極端に少なく、価格が上振れして見える恐れがあるため一覧から外している。加えて、サンプル数が全期間を通じて100〜149施設にとどまる9県(奈良県・佐賀県・青森県・秋田県・滋賀県・鳥取県・富山県・香川県・宮崎県)は「※薄」として参考値扱いとし、変化率の解釈には幅を持たせている。
⚠ 将来日程のADRに関する注意:本記事の2026年9〜11月のフォワードADRは、調査時点(2026年7月)でOTAに公開されている販売価格に基づく推定値です。チェックイン日に近づくにつれて、新規プランの追加や価格調整によって変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、また逆に需要増で追加される可能性の双方がある点にご留意ください。特に大阪府の前年割れは、前年(2025年秋)が大阪・関西万博で押し上げられた特殊な比較対象であることに起因します。
まとめ
予約時点で見える2026年秋の価格地図は、大阪府を唯一の例外として、全国的に前年を上回る水準を映していた。京都は紅葉ピークの11月に約¥26,200まで駆け上がる突出したカレンダーを描き、東京は秋全体を通じた底堅い右肩上がりを示す。地方部では前年比で40〜50%台の高い上昇率が並び、インバウンドの地方分散と低単価エリアの底上げが同時進行している。
一方で、これらはあくまで調査時点の公開価格に基づくフォワード値であり、実際の成約価格は今後のリードタイムの中で変動していく。前年比という物差しは、大阪のように比較の起点が特殊だった場合に実力以上の増減を映すこともある。予約画面に見える価格を出発点としつつ、その背後にある需要構造と比較基準の性質まで読み解くことが、秋商戦の価格判断には欠かせない。
あわせて読みたい
参考資料・出典一覧
- メトロエンジンリサーチ — OTA公開価格に基づく推定成約ADR(フォワード/履歴)、都道府県別集計
- 大阪・関西万博の恩恵の反動減が全国平均に影響(月刊ホテレス ホテル客室稼働率調査 2026年4月速報)
- JNTO(日本政府観光局)訪日外客統計
- 観光庁「宿泊旅行統計調査」
- JTBグループ「2026年(1月〜12月)の訪日旅行市場トレンド予測」
あわせて読みたい
- 2026年5月インバウンド予約動向:欧米・東南アジア客が支える地方ADRの底上げ
- 中国客のFIT化と高単価宿シフト — 団体30%→FIT95%超で見える地方リゾート選好の構造変化
- ビザ免除×紅葉×13連休 — 2026年秋、中国客が向かう先は地方分散か
- 中国-58%の穴は非中国インバウンドで埋まったか — 2026年4月宿泊統計と地方ADRの再検証
- ASEAN5訪日成長率と地方分散 — 中国-56%の穴を埋める東南アジア需要と夏のADR波及
- 欧州インバウンドが押し上げる地方ADR — 9市場が4月過去最高、非中国需要の地方分散マップ
- JNTO4月369万人で-5.5% — 中国-56.8%でも地方ADRは上昇、9市場過去最高が示す訪日需要の構造変化
- 東北三大祭り2026予約進捗|青森・秋田・仙台8月初旬のADR/売切率で読む夏の盛り上がり
- 勤労感謝の日3連休×紅葉ピーク 京都・日光・箱根 旅館の予約進度を読む