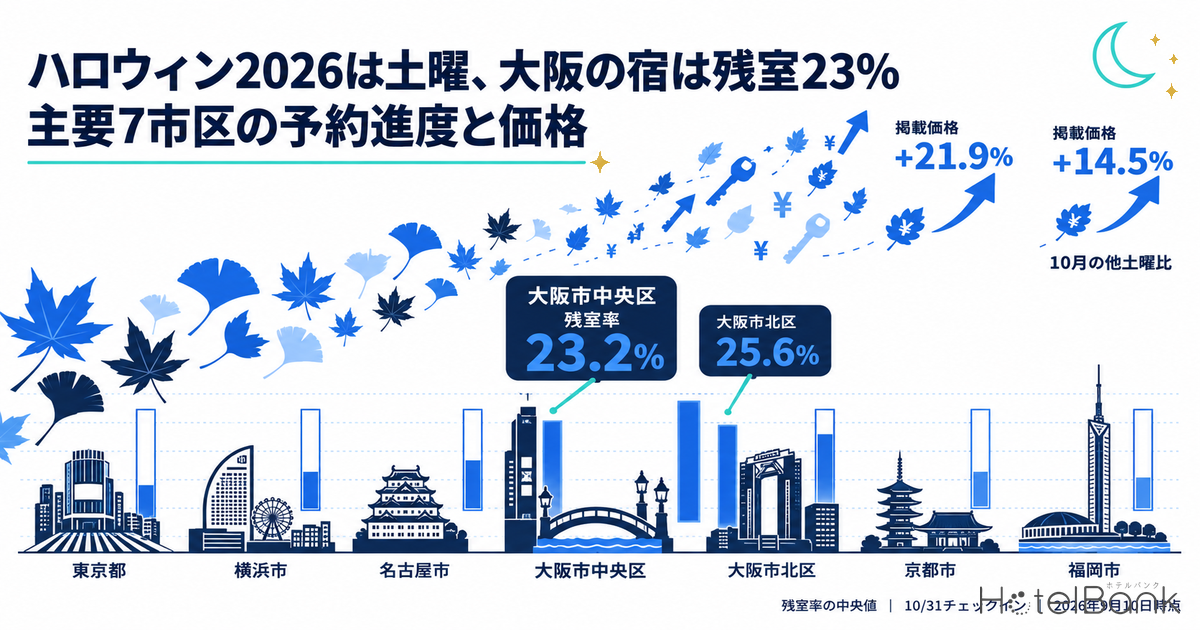
2026年10月31日のハロウィンは土曜日にあたる。祝前日ではない単独の土曜であり、翌11月1日は平日前の日曜という並びになる。この「1泊で完結する夜間需要」が、都市部のホテルにとってどの程度の在庫消化につながっているのか。東京都渋谷区・豊島区・新宿区、大阪市中央区・北区、名古屋市中区、福岡市中央区の7市区について、10月の各土曜と比較しながら残室推移と価格の実測値を並べた。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では「稼働率(OTA掲載在庫ベース・推定)」と表記します。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。本記事のカーブはLT45以内のみを用います。
- 残室率:施設の総客室数に対する、OTA上に残っている客室数の割合。
- 掲載価格:調査時点でOTA等に公開されている全プラン平均の1室料金(2名1室利用時・税込)。推定成約ADRとは基準が異なります。
- データ出典:メトロエンジンリサーチ
- — 大阪市中央区の残室率は中央値23.2%、北区25.6%。7市区で最も予約が先行している(2026年9月10日時点・集計対象248施設/35,167室)。
- — 掲載価格で10月31日が10月の他の土曜を上回るのは大阪の2市区だけ(中央区+21.9%・北区+14.5%)。東京3区・名古屋・福岡は横ばい〜マイナス。
- — 2026年10月の推定成約ADRは東京3区が前年同月比+19.9〜+23.9%、大阪2市区は万博の反動で−18.7〜−19.1%。
- — 10月10〜12日の3連休は日曜夜まで在庫が動く2泊型、10月31日は土曜夜に集中する単泊型。単泊・深夜チェックイン・素泊まりの設計が効く。
- — 渋谷区は2024年10月から公共の場での夜間飲酒を通年禁止。ハロウィン当日だけの規制ではなくなり、需要は他エリアへ分散しやすい。
土曜のハロウィンと、規制でかたちを変えた「集まり方」
ハロウィンが土曜に重なる年は、深夜帯まで滞留が伸びやすく、終電を気にせず街に残る層が増える。一方で、主要都市の路上における規制は、ここ数年で明確に変わってきた。渋谷区は「渋谷駅周辺地域の安全で安心な環境の確保に関する条例」を改正し、令和6年(2024年)10月1日から、公共の場所での飲酒を午後6時から翌朝5時まで通年で禁止している。改正前はハロウィーン期間と年末年始に限定されていた規制が、期間の限定を外して常時適用に切り替わった格好だ(渋谷区ポータル「条例・答申」)。罰則は設けず、警備員によるパトロールで実効性を確保する運用とされている。
つまり渋谷では、10月31日が特別に規制される日ではなくなった。裏を返せば、来街者にとって「ハロウィンだから渋谷」という動機づけは弱まり、需要は他エリアへ分散しやすい。実際、豊島区では「池袋ハロウィンコスプレフェス2026」が10月30日(金)〜11月1日(日)の3日間で開催され、ハロウィン当日を含む日程になるのは5年ぶりとなる。中池袋公園のメインステージ企画や約400名規模のコスプレパレードが予定されており、宿泊需要の観点では滞在の理由が明確なイベントである(株式会社ドワンゴ リリース)。大阪・ミナミでは例年、府警が戎橋周辺で大規模な警備態勢を敷き、道頓堀橋に目隠しを設置するなどの混雑対策が取られてきた。
ここから先は、こうした街ごとの事情が宿泊在庫にどう表れているかを、実測データで確認していく。
10月の土曜は、週を追うごとに埋まっていく
まず全体像として、10月の各土曜が同じリードタイムでどこまで消化されていたかを比較する。下図はLT45(宿泊日の45日前)時点における稼働率(OTA掲載在庫ベース・推定)である。同一日の同一施設集合で比較するため、各市区とも総客室の30%以上をOTAに掲載する施設で構成した固定コホートを用いている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
名古屋市中区を除く6市区で、月初の10月3日より月末寄りの10月17日・24日のほうが高い、もしくは同水準にある。とりわけ大阪市中央区は10月3日の49.8%から10月24日は66.1%へ、福岡市中央区は66.8%から81.7%へと、同じ45日前という物差しで16〜15ポイント高い。豊島区も47.2%から63.8%へ動いており、10月後半の土曜ほど早い段階で在庫が動いていることがわかる。名古屋市中区だけは10月3日が85.1%と突出して高く、月内で最も先行している。
ここで一点、データの扱いについて断っておく。本記事の執筆時点で10月31日は45日以上先にあり、エリア単位のブッキングカーブが信頼できる観測区間(LT45以内)にまだ入っていない。宿泊日の45日超の観測は、施設側が販売枠を積み増す前の状態を含むため、予約進捗を正しく表さないことがある。したがって、10月31日についてはカーブ同士の比較は行わず、後述する施設単位の残室スナップショットで「現時点の予約進度」として扱う。
3連休と単泊の土曜では、残室カーブの形が違う
10月10日(土)〜12日(月・スポーツの日)は3連休である。ハロウィンの10月31日は、翌11月1日が日曜という単泊型の並びだ。この2つは需要の質が異なる。それが最もはっきり出るのが「土曜と、その翌日の日曜」の差である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
大阪市中央区のLT45→LT31の推移を見ると、5本の線はほぼ平行に上昇しながら、3連休の初日(10/10)が最上位、中日(10/11)が通常土曜(10/3)とほぼ重なり、最終日(10/12)が最下位という順序を保っている。連休の中日は、通常なら落ち込む日曜夜が土曜並みまで持ち上がる。つまり2泊型の滞在が下支えしている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
土曜から翌日曜への稼働率の変化幅を並べると、この構造がより明確になる。通常週末(10/3→10/4)では名古屋市中区が−10.5ポイント、福岡市中央区が−6.3ポイントと大きく落ちるのに対し、3連休(10/10→10/11)ではそれぞれ−4.6ポイント、−6.9ポイントとなる。名古屋では連休によって日曜夜の落ち込みが半分以下に縮んでいる。渋谷区に至っては、通常週末は−1.4ポイントなのに対し、3連休の中日はむしろ+1.9ポイントと土曜を上回った。
ハロウィンの10月31日は、この「連休型」ではなく「単泊型」に属する。土曜夜に需要が集中し、翌11月1日(日)は通常の日曜と同じ減衰をたどる可能性が高い。1泊完結・深夜チェックイン・素泊まりという条件に対応できる施設ほど、この夜を取りにいきやすいということになる。なお大阪における連休型の需要が日別にどう山を作るかは、大阪・2026年9月の5連休は「前半2泊」に需要集中がT-45/T-30/T-14の3断面で整理している。
10月31日の予約進度 — 施設単位の現時点スナップショット
ここからは施設単位のデータを使う。対象7市区で、総客室数の30%以上をOTAに掲載している施設に限定し、10月31日チェックインの残室率を集計した。母集団は7市区合計で2,865施設が範囲内、うち観測データがある施設からOTA掲載枠30%未満を除外して248施設(合計35,167室)が集計対象となる。
| 市区 | 範囲内施設数 | 集計対象 | 集計対象客室 | 残室率の中央値 | 残室20%以下の施設比率 |
|---|---|---|---|---|---|
| 東京都渋谷区 | 202 | 16 | 2,214 | 51.3% | 12.5% |
| 東京都豊島区 | 316 | 28 | 4,198 | 53.7% | 14.3% |
| 東京都新宿区 | 548 | 52 | 7,188 | 40.6% | 23.1% |
| 大阪市中央区 | 800 | 52 | 9,074 | 23.2% | 42.3% |
| 大阪市北区 | 296 | 9 | 2,929 | 25.6% | 44.4% |
| 名古屋市中区 | 333 | 33 | 6,385 | 37.3% | 15.2% |
| 福岡市中央区 | 370 | 58 | 3,179 | 60.9% | 12.1% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
残室率の中央値は大阪市中央区が23.2%と最も低く、大阪市北区が25.6%で続く。残室20%以下まで進んだ施設の比率も大阪市中央区42.3%・北区44.4%と、他の5市区(12〜23%)を大きく上回る。東京側は渋谷区51.3%、豊島区53.7%、新宿区40.6%で、まだ半分前後の在庫が掲載されている状態にある。福岡市中央区は60.9%と最も余裕がある。
個別施設で見ると、進度が進んでいるのは客室規模50〜300室のビジネスホテル業態にほぼ集中している。以下は集計対象のうち50室以上の施設を残室率の低い順に並べたものである(抜粋)。
| # | 市区 | 施設名 | 客室数 | 残室率 | OTA公開枠 |
|---|---|---|---|---|---|
| 1 | 大阪市北区 | セカンド・イン梅田 | 128室 | 0.0% | 47.7% |
| 2 | 新宿区 | ホテルシェーナ | 83室 | 2.4% | 69.9% |
| 3 | 大阪市中央区 | 黒門クリスタルホテル | 69室 | 2.9% | 40.6% |
| 4 | 新宿区 | 西鉄イン新宿 | 300室 | 3.3% | 65.3% |
| 5 | 大阪市中央区 | ホテルマイステイズ御堂筋本町 | 108室 | 3.7% | 57.4% |
| 6 | 新宿区 | スーパーホテル 新宿歌舞伎町 | 117室 | 4.3% | 32.5% |
| 7 | 大阪市中央区 | ホテルリブマックス大阪淀屋橋 | 184室 | 6.0% | 41.8% |
| 8 | 大阪市中央区 | アパホテル〈淀屋橋 北浜駅前〉 | 193室 | 6.2% | 30.6% |
| 9 | 名古屋市中区 | 三交イン名古屋伏見 | 138室 | 6.5% | 46.4% |
| 10 | 大阪市中央区 | アパホテル〈御堂筋本町駅前〉 | 194室 | 6.7% | 87.6% |
| 11 | 福岡市中央区 | ライフ天神福岡 | 131室 | 6.9% | 82.4% |
| 12 | 名古屋市中区 | プリンセスガーデンホテル | 197室 | 7.1% | 47.2% |
集計対象:7市区・248施設のうち客室数50室以上。観測時点は2026年9月10日。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
読み方の注意(3点)
- これは進行中の予約状況であり、完売の確定を示すものではない。宿泊日まで45日以上あるため、この先の在庫追加・価格改定で状況は変わる。
- 残室率が低く見える施設のなかには、OTAへの掲載枠自体を絞って運用しているケースが含まれる。公式サイト直販や旅行会社・法人契約が中心のチャネル運用、チェックインが近づくにつれ在庫を小出しに追加する在庫コントロール、契約上のアロットメントが少ない設定など、複数の可能性が考えられ、OTAの公開データだけでは判別できない。集計をOTA公開枠30%以上に限定しているのはこの偽陽性を減らすためだが、完全には除去できない。
- 数値は2026年9月10日時点のOTA掲載情報にもとづく。在庫は施設側の操作で日中にも変動する。
価格面で10月31日が突出しているのは大阪だけ
需要の強さは価格にも表れる。集計対象施設の掲載価格(全プラン平均・2名1室・税込)について、10月31日と、同月の他の土曜(10/3・10/10・10/17・10/24)の中央値を比較した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 市区 | 10/31 掲載価格 | 10月他土曜の中央値 | 乖離 |
|---|---|---|---|
| 東京都渋谷区 | ¥62,626 | ¥66,478 | -5.8% |
| 東京都豊島区 | ¥39,244 | ¥42,565 | -7.8% |
| 東京都新宿区 | ¥57,777 | ¥58,716 | -1.6% |
| 大阪市中央区 | ¥35,449 | ¥29,074 | +21.9% |
| 大阪市北区 | ¥54,886 | ¥47,917 | +14.5% |
| 名古屋市中区 | ¥34,966 | ¥39,944 | -12.5% |
| 福岡市中央区 | ¥52,288 | ¥52,756 | -0.9% |
集計対象:各市区9〜25施設の掲載価格中央値(2026年9月10日調査時点)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
10月31日が明確に高いのは大阪市中央区(+21.9%)と大阪市北区(+14.5%)の2市区に限られる。新宿区は−1.6%、福岡市中央区は−0.9%とほぼ横並び、渋谷区は−5.8%、豊島区は−7.8%、名古屋市中区は−12.5%で、むしろ10月の他の土曜のほうが高い水準にある。大阪のハロウィン期間の需要がベイエリア側でどのような価格構造を生んでいるかは、USJ25周年ハロウィン期間の大阪ベイエリア宿泊需要がパークフロントと代替エリアを切り分けて検証している。
これは、ハロウィンが全国一律の宿泊需要イベントではなくなっていることを示している。ミナミ・キタでは在庫消化(残室率の中央値23.2%・25.6%)と価格の両方が同じ方向を向いており、10月31日を織り込んだ設定になっている。一方で東京の3区は、比較対象とした10月の他の土曜(10/3・10/10・10/17・10/24)と比べても大きな差がなく、月内で横並びの扱いだ。渋谷における夜間路上飲酒の通年規制、および池袋のイベント日程が10月30日から11月1日にまたがることを踏まえると、東京側の需要は10月31日1日に集中するというより、週末全体にならされている可能性がある。なお掲載価格は調査時点のスナップショットであり、宿泊日が近づくにつれて変動する。
10月の推定成約ADR — 東京は2割高、大阪は万博の反動局面
日次の掲載価格から月次の水準に視点を移すと、市区ごとの前年同月比の差はさらに明瞭になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
2026年10月の推定成約ADRは、新宿区が前年同月比+23.9%(¥17,000→¥21,100、N=91→96施設)、渋谷区が+22.4%(¥27,800→¥34,100、N=32→31施設)、豊島区が+19.9%(¥13,000→¥15,600、N=60→59施設)と、東京の3区がそろって2割前後の上昇となっている。福岡市中央区は+5.1%(¥16,400→¥17,300、N=81→82施設)で緩やかな上昇にとどまる。
対照的に、大阪市中央区は−18.7%(¥16,500→¥13,500、N=188→189施設)、大阪市北区は−19.1%(¥15,000→¥12,100、N=73→72施設)と前年を下回る。2025年10月は大阪・関西万博の会期末にあたり、比較対象となる前年の水準そのものが高い。したがってこの下落は需要の後退というより、イベント需要が剥落した後の水準への回帰と読むのが自然である。10月31日の価格が他の土曜より2割高いという先ほどの結果は、この「月全体では前年を下回るが、特定日は上振れする」という構造のなかで起きている。名古屋市中区は+59.2%(¥9,300→¥14,800、N=89→85施設)と大幅な上昇となっているが、前年の水準が7市区で最も低かったことの反動を含むため、絶対水準(¥14,800)で捉えるほうが実態に近い。この4都市の平日ベースでの水準差については、東京・名古屋・大阪・福岡の平日ADR徹底分析も参考になる。
運営側にとっての機会 — 単泊・深夜・素泊まりの設計
ここまでのデータから、都市型施設にとっての実務的な示唆を3点に整理する。
第一に、10月31日は「1泊完結の夜」として設計する余地がある。3連休の中日は日曜夜まで需要が持ち上がるが、10月31日の翌日は通常の日曜であり、名古屋市中区で−10.5ポイント、福岡市中央区で−6.3ポイントという通常週末の日曜減衰がそのまま当てはまる公算が大きい。2泊の最低宿泊日数を設ける発想よりも、単泊を高い水準で確実に取りにいくほうが、この日の需要形状には合っている。
第二に、深夜チェックインへの対応が差別化になる。土曜のハロウィンは滞留が深夜帯に伸びやすい。フロント有人対応の時間帯、無人チェックイン端末の運用、深夜到着でも受け入れられる清掃・鍵渡しのオペレーションは、この夜に限っては明確な選好要因になる。渋谷のように公共の場での飲酒が時間帯で制限されている街では、街に長く滞在する層ほど「戻って寝るだけの部屋」を必要とする。
第三に、素泊まり中心の在庫構成が有利に働く。残室率が最も進んでいる施設群は、50〜300室規模のビジネスホテル業態にほぼ集中していた。朝食付きや食事付きの造り込みよりも、価格と立地とチェックイン利便性で選ばれる領域である。伸びしろがあるのは、この単泊需要に対して価格の段階設計をどこまで細かく持てるかという点だ。大阪の2市区がすでに他の土曜より2割前後高い掲載水準に置いているのに対し、東京3区は月内の他土曜と横並びに近い。東京側では、イベント日程や街の滞留パターンを踏まえたうえで、10月30日(金)から11月1日(日)の3日間をひとつのまとまりとして価格設計する余地が残っている。
まとめ
2026年10月31日は土曜にあたるが、宿泊需要としては全国一様のピークにはなっていない。エリア単位のブッキングカーブが信頼できる区間に入るのは宿泊日の45日前からであり、現時点では施設単位の残室スナップショットで進度を測る段階にある。その時点で明確に先行しているのは大阪市中央区(残室率の中央値23.2%)と大阪市北区(同25.6%)で、掲載価格でも10月の他の土曜を21.9%・14.5%上回る。東京3区・名古屋市中区・福岡市中央区は、価格・在庫のいずれも月内の他の土曜と横並びかそれ以下の水準にある。
需要の質としては、10月10〜12日の3連休が日曜夜まで在庫を消化する2泊型であるのに対し、10月31日は土曜夜に集中する単泊型となる公算が高い。単泊・深夜チェックイン・素泊まりの3条件に強い都市型施設にとっては、この形状こそが取りにいける需要である。今後45日を切ってからのカーブの立ち上がり方が、市区ごとの最終的な着地を決めることになる。
⚠ 将来日程のデータに関する注意:本記事の掲載価格・残室率・推定成約ADRのうち将来日程に関するものは、調査時点(2026年9月10日)でOTA等に公開されている情報にもとづく推定であり、チェックイン日に近づくにつれて変動します。在庫は施設側の操作で日中にも変わるため、現時点で進度が進んで見える施設が最終的に完売するとは限らず、逆に現時点で余裕がある施設が直前に埋まることもあります。
あわせて読みたい
- イベント需要は45日前に決着していた — 宮城県・定禅寺ジャズフェス2026
- 東京ゲームショウ2026と千葉県の宿泊需要 — ビジネスデイと一般公開日の切り分け
- 広島のブッキングカーブ定点分析 — 45日前・30日前・直前で読むビジネス/シティホテル
- 沖縄のシーズン逆算カレンダー — T-45で決め、T-30で動かす
- USJ25周年ハロウィン期間の大阪ベイエリア宿泊需要|パークフロント vs 代替エリアの価格構造
- 大阪・2026年9月の5連休は「前半2泊」に需要集中 — 推定OCCで組むT-45/T-30/T-14の逆算カレンダー
- 推定OCCと完売率は何が違うのか — 東京都3業態のブッキングカーブで読む「広く薄く」と「先に完売」の見分け方
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
参考資料・出典一覧
- 渋谷区「渋谷駅周辺地域の安全で安心な環境の確保に関する条例の一部改正について(令和6年10月施行)」
- 株式会社ドワンゴ「池袋ハロウィンコスプレフェス2026 10月30日〜11月1日の3日間開催」(2026年8月)
- 池袋ハロウィンコスプレフェス2026 公式サイト
- 東京新聞「ハロウィンだけじゃなく一年中、渋谷は夜間路上飲み禁止に 条例改正案可決、10月施行」
- 観光庁「宿泊旅行統計調査」
- メトロエンジンリサーチ — 残室推移(7市区・集計対象248施設/35,167室)、掲載価格、推定成約ADR
■ データソース
残室率・予約進度は、対象7市区(東京都渋谷区・豊島区・新宿区、大阪市中央区・北区、名古屋市中区、福岡市中央区)で総客室数の30%以上をOTAに掲載している施設を対象に、2026年9月10日時点の掲載在庫を集計したもの(範囲内2,865施設のうち集計対象248施設・35,167室)。稼働率(OTA掲載在庫ベース・推定)のカーブはリードタイム45日以内の観測のみを使用。掲載価格は全プラン平均の1室料金(2名1室・税込)の中央値、推定成約ADRは月次の市区別中央値。いずれもメトロエンジンリサーチ調べ。
■ 試算前提
推定成約ADRは、各施設の公開最安プラン水準に業態別の補正係数を適用して算出した推定値(税抜相当)で、上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)における誤差中央値は約7%。前年同月比は2025年10月と2026年10月の同一集計方式による比較で、対象施設数(N)は月ごとに変動するため各数値に併記した。10月31日は執筆時点で宿泊日の45日超先にあたるため、エリア単位のブッキングカーブ比較からは除外し、施設単位の残室スナップショットのみで進度を評価している。
■ 限界・留意点
(1) 残室率はOTA上の掲載在庫にもとづく指標であり、施設全体の実稼働率とは一致しない。直販・法人契約中心のチャネル運用や在庫の小出し追加により、実態より進度が進んで見える偽陽性が残る(OTA掲載枠30%以上への限定でこれを軽減しているが除去はできない)。(2) 将来日程の残室率・掲載価格・推定成約ADRは調査時点のスナップショットであり、宿泊日に近づくにつれて変動する。(3) 集計対象施設数が一桁の市区(大阪市北区9施設)は、中央値が個別施設の動きに左右されやすい。(4) 規制・イベント日程は各自治体および主催者の公表資料にもとづく2026年9月10日時点の情報。