2025年6月20日に公布された年金制度改正法(社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律)により、健康保険・厚生年金の適用対象が2026年から2035年にかけて段階的に広がる。宿泊業にとって重要なのは、この拡大が「いつ、どの規模の事業者に届くか」があらかじめ日付で示されている点である。賃金改定のように毎年の交渉結果で変わるものではなく、施行日が法律と政令で固定されている。つまり、取得後のNOIを組み立てる側にとっては、事前に織り込める数少ないコスト要因だといえる。
本稿は、この時間割を一次情報で整理したうえで、短時間労働者1人あたりの事業主負担を料率から積み上げ、30室・100室・200室の3モデルで「1室あたり年額」と「必要ADR転嫁率」に変換する。最後に、取得時のNOI査定とDSCRにどう反映するかまで接続する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):モデル試算の年間ベースには観光庁「宿泊旅行統計調査」の施設タイプ別・年間客室稼働率を用いています。参考として併記する当社推定値は、エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)であり、施設全体の実稼働率とは異なります。
- 事業主負担率:健康保険・厚生年金保険・介護保険・子ども・子育て支援金の労使折半分に、子ども・子育て拠出金(事業主全額)を加えた、標準報酬月額に対する事業主側の負担割合。
- NOI・DSCR・キャップレート:NOIは営業純収益(本稿の試算では客室売上ベースの簡易値)。DSCRは年間NOI÷年間元利返済額で、借入返済の余裕度を示す。キャップレートはNOIを資産価格で割った還元利回りで、NOIの増減を資産価値に換算する際に用いる。
- データ出典:メトロエンジンリサーチ&コンサルティング/厚生労働省・日本年金機構・全国健康保険協会/総務省統計局/観光庁
※本稿の制度内容は2026年9月16日時点の公表内容および政令案に基づく。施行の細目は今後の政省令に委ねられる部分があり、内容が変更される可能性があります。
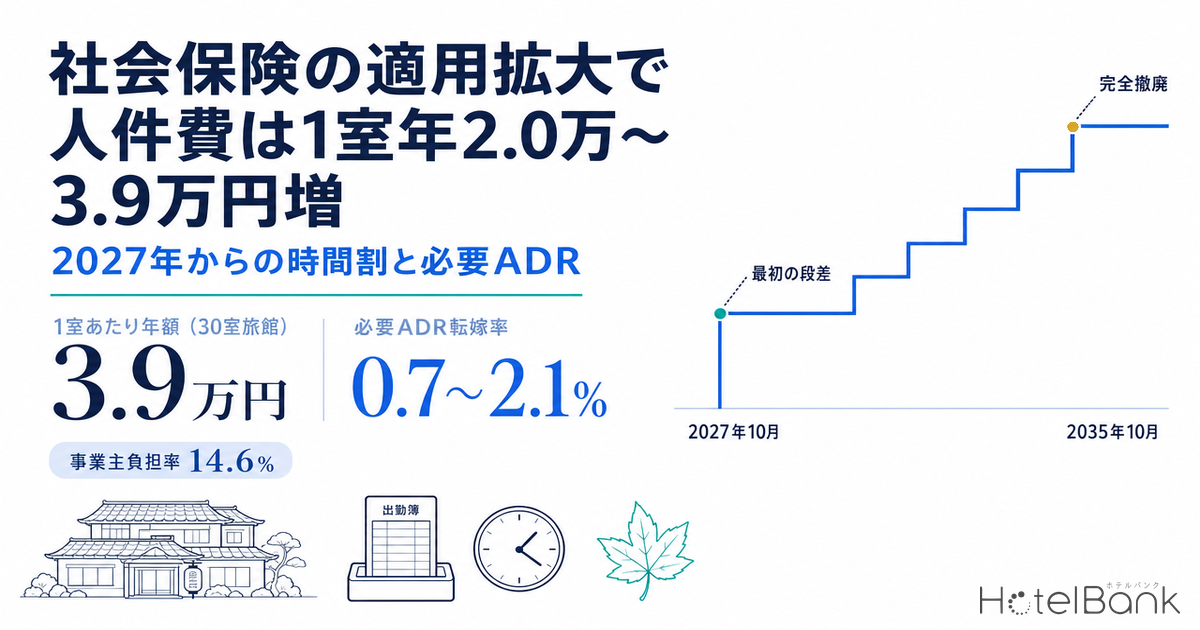
- — 2027年10月に企業規模要件が厚生年金被保険者36人以上へ下がり、2029年10月(21人以上)・2032年10月(11人以上)を経て2035年10月に撤廃される。段差の時期は法律で確定している。
- — 事業主負担は標準報酬月額の14.575%(40歳未満・令和8年度の全国平均料率)。都道府県差は新潟県14.23%〜佐賀県14.90%の0.67ポイント。
- — 3モデルの増加額は1室あたり年2.0万〜3.9万円、必要ADR転嫁率は200室0.67%・100室1.11%・30室旅館2.06%。
- — 転嫁率の差を生むのは賃金ではなく稼働率。旅館の年間客室稼働率38.4%(観光庁・2025年通年の速報値)は販売室数がビジネスホテルの約半分で、転嫁率は約1.9倍になる。
- — 100室モデルは転嫁ゼロでもDSCRが1.63→1.57にとどまる一方、キャップレート5.0%で割り戻すと取得価格の3.7%に相当し、影響は入札価格に出る。
結論 — 段差は最大で1室あたり年3.9万円、必要ADR転嫁率は0.7〜2.1%
先に結論を置く。第一に、宿泊業にとっての本丸は2026年10月の賃金要件撤廃ではなく、2027年10月から始まる企業規模要件の段階的縮小である。理由は後述するが、賃金要件は最低賃金の上昇によってすでに実質的な意味を失いつつあり、コストの段差としてはほとんど生じない。
第二に、段差の大きさは1室あたり年2.0万〜3.9万円の範囲に収まる。これを必要ADR転嫁率に直すと0.7〜2.1%であり、ADRにして70〜280円である。ここ数年のADR上昇率と比べれば、値決めで吸収できる幅に入っている。
第三に、施行日が確定しているため、取得時の事業計画に年次で織り込める。売主側の過去実績には当然この段差は含まれておらず、買主が自らモデルに足す必要がある。逆にいえば、足したうえで成立する価格を出せる買い手は、足していない買い手より精度の高い入札ができる。
制度の時間割 — 企業規模要件は51人以上から10年かけて撤廃される
年金制度改正法は2025年6月13日に成立し、同年6月20日に法律第74号として公布された。短時間労働者への適用に関する現行の要件は、週の所定労働時間20時間以上、月額賃金8.8万円以上、雇用見込み2か月超、学生でないこと、そして勤務先の企業規模(厚生年金保険の被保険者数51人以上)の5つである。改正はこのうち賃金要件と企業規模要件を外しにいく。
ここで注意すべきは「従業員数」の数え方だ。企業規模要件でカウントされるのは在籍者の頭数ではなく、厚生年金保険の被保険者数である。所定労働時間が通常の労働者の4分の3未満のパート・アルバイトは、現時点では被保険者ではないためカウントに入らない。つまり、総勢80人の旅館でもフルタイム相当が30人であれば「30人の企業」として判定される。宿泊業のように短時間労働者の比率が高い業種では、見かけの人数と判定上の人数が大きく乖離する。
| 施行時期 | 内容 | 宿泊事業者にとっての意味 |
|---|---|---|
| 2026年10月1日 政令案 | 短時間労働者の賃金要件(月額8.8万円以上)を撤廃。最低賃金の減額特例を受け月額8.8万円未満となる特定減額特例対象者は原則として被保険者としない一方、申出により加入できる仕組みが設けられる。 | 企業規模要件を満たす事業者のみが対象。後述のとおり実質的な影響は限定的。 |
| 2027年9月 | 厚生年金の標準報酬月額の上限を65万円→68万円へ(33等級新設)。2028年9月に71万円、2029年9月に75万円へ段階的に引き上げ。 | 報酬月額66.5万円以上の総支配人・役員層が対象。客室規模に比例しない固定的な増加。 |
| 2027年10月1日 | 企業規模要件を厚生年金被保険者36人以上へ引き下げ(現行51人以上)。 | フルタイム相当36〜50人の事業者に最初の段差。200室前後の宿泊特化型が該当しやすい。 |
| 2029年10月1日 | 企業規模要件を21人以上へ。あわせて個人事業所の非適用業種を解消し、常時5人以上を使用する宿泊業・飲食サービス業等の個人事業所も強制適用事業所となる。ただし施行時に存在する事業所は当分の間、適用除外。 | フルタイム相当21〜35人の事業者が対象化。個人経営の旅館は経過措置で当面据え置きだが、法人化・承継時には経過措置が及ばない点に注意。 |
| 2032年10月1日 | 企業規模要件を11人以上へ。 | フルタイム相当11〜20人の中小旅館・小規模ホテルが対象化。 |
| 2035年10月1日 | 企業規模要件を完全撤廃。 | 規模にかかわらず、週20時間以上・2か月超の雇用見込みがある短時間労働者はすべて対象。 |
コストの置き方 — 事業主負担は標準報酬月額の14.6%、都道府県で0.67ptの幅
加入対象が広がったとき、事業主側に乗る金額は料率の積み上げで求められる。2026年度(令和8年度)の料率は次のとおりである。
| 保険・拠出金 | 料率(労使合計) | 事業主負担分 | 対象・出典 |
|---|---|---|---|
| 厚生年金保険 | 18.300% | 9.150% | 全国一律・労使折半(日本年金機構) |
| 健康保険(協会けんぽ) | 9.90%(全国平均) | 4.950% | 都道府県別。佐賀県10.55%〜新潟県9.21%(全国健康保険協会・令和8年度、3月分から適用) |
| 子ども・子育て支援金 | 0.230% | 0.115% | 2026年4月分(5月納付分)から全国一律で加算 |
| 介護保険(第2号) | 1.620% | 0.810% | 40〜64歳のみ・全国一律 |
| 子ども・子育て拠出金 | 0.360% | 0.360% | 事業主全額負担・厚生年金の標準報酬月額が対象 |
| 合計(40歳未満) | — | 14.575% | 都道府県レンジ 14.23%(新潟)〜14.90%(佐賀) |
| 合計(40〜64歳) | — | 15.385% | 都道府県レンジ 15.04%〜15.71% |
ここで実務上ひとつ注意点がある。厚生年金保険の標準報酬月額には88,000円という下限がある一方、健康保険の下限は58,000円である。したがって月額賃金が88,000円を下回る層でも、厚生年金保険料と子ども・子育て拠出金は88,000円を基礎として計算される。賃金が低いほど、賃金に対する事業主負担の比率は相対的に高くなる。
賃金レンジ別に、短時間労働者1人あたりの年間事業主負担を置くと次のようになる。全国平均料率を用い、標準報酬月額は協会けんぽの等級表に当てはめて算出した。
| 月額賃金 | 標準報酬月額 (健保/厚年) | 事業主負担 月額(40歳未満) | 事業主負担 年額(40歳未満) | 事業主負担 年額(40〜64歳) |
|---|---|---|---|---|
| ¥60,000 | ¥58,000 / ¥88,000 | ¥11,306 | ¥135,678 | ¥141,316 |
| ¥80,000 | ¥78,000 / ¥88,000 | ¥12,320 | ¥147,834 | ¥155,416 |
| ¥88,000 | ¥88,000 / ¥88,000 | ¥12,826 | ¥153,912 | ¥162,466 |
| ¥100,000 | ¥98,000 / ¥98,000 | ¥14,284 | ¥171,402 | ¥180,928 |
| ¥110,000 | ¥110,000 / ¥110,000 | ¥16,032 | ¥192,390 | ¥203,082 |
| ¥125,000 | ¥126,000 / ¥126,000 | ¥18,364 | ¥220,374 | ¥232,621 |
| ¥145,000 | ¥142,000 / ¥142,000 | ¥20,696 | ¥248,358 | ¥262,160 |
| ¥180,000 | ¥180,000 / ¥180,000 | ¥26,235 | ¥314,820 | ¥332,316 |
都道府県差は0.67ポイントある。標準報酬月額126,000円の短時間労働者10人を抱える施設であれば、新潟県と佐賀県で年間約10万円の差が生じる計算だ。単独では小さいが、複数県に展開する運営会社が拠点ごとのGOPを比較するときには、この分だけ立地由来の下駄があることになる。
立地で変わる法定福利費 — 47都道府県の事業主負担率マップ
健康保険料率は協会けんぽの都道府県支部ごとに設定されるため、同じ賃金を払っていても所在地によって法定福利費が変わる。円の大きさと濃さが事業主負担率(40歳未満・令和8年度)を表している。
| 佐賀県 | 14.90% | 健保10.55% |
| 北海道 | 14.77% | 健保10.28% |
| 徳島県 | 14.74% | 健保10.24% |
| 山口県 | 14.70% | 健保10.15% |
| 大阪府 | 14.69% | 健保10.13% |
| 茨城県 | 14.38% | 健保9.52% |
| 岩手県 | 14.38% | 健保9.51% |
| 福島県 | 14.38% | 健保9.50% |
| 沖縄県 | 14.35% | 健保9.44% |
| 新潟県 | 14.23% | 健保9.21% |
事業主負担率=(健康保険料率+子ども・子育て支援金0.23%)÷2+厚生年金9.15%+子ども・子育て拠出金0.36%。40歳未満の場合で、介護保険分(事業主0.81%)は含まない。料率は毎年度改定されるため、複数年モデルでは固定値ではなく改定余地のある変数として扱うのが妥当である。
宿泊業の労働構成 — 非正規比率58.8%、全産業平均の1.6倍
適用拡大のインパクトが業種によって異なるのは、短時間労働者の比率が違うからである。総務省統計局「労働力調査」で宿泊業(中分類)の雇用形態別内訳を見ると、2026年1〜7月平均で役員を除く雇用者55.4万人のうち、非正規の職員・従業員は32.6万人、比率にして58.8%を占める。うちパート・アルバイトは27.9万人で50.3%である。
同じ調査の2025年平均で、全産業の非正規比率は36.5%だった。宿泊業はこれを22.3ポイント上回る。さらに前年同期(2025年1〜7月平均)の宿泊業非正規比率は56.8%であり、比率は下がるどころか2.0ポイント上昇している。適用拡大の対象母集団は縮小していない。
ただし、非正規であることと適用対象であることは同義ではない。適用の条件は週の所定労働時間が20時間以上であることであり、週15時間程度の登録型スタッフは対象外にとどまる。後述するモデル試算では、非正規のうち一定割合が週20時間以上に該当するという前提を明示したうえで人数を置いている。
この構造は、裏を返せば宿泊業は制度変更に対する感応度が高い業種だということでもある。感応度が高いということは、事前に手当てした事業者とそうでない事業者の差が出やすいということでもある。週20時間の線をどこに引くか、加入によって手取りが変わる層にどう説明するかは、2027年より前に整理しておける論点である。
3モデル試算 — 1室あたり年2.0万〜3.9万円、必要ADR転嫁率0.67〜2.06%
ここまでの料率と労働構成を使い、客室規模の異なる3モデルで年間の増加額を算出する。前提はすべて明示する。フルタイム相当の人数(=厚生年金被保険者数)が到達時期を決め、新たに対象となる短時間労働者の人数と賃金水準が金額を決める。
| 前提と結果 | C:200室 宿泊特化型(都市部・法人) | B:100室 ビジネスホテル(地方都市・法人) | A:30室 旅館(地方) |
|---|---|---|---|
| 厚生年金被保険者数(フルタイム相当) | 40人 | 24人 | 12人 |
| 適用拡大が届く時期 | 2027年10月 | 2029年10月 | 2032年10月 |
| 新たに対象となる短時間労働者 | 16人 | 10人 | 6人 |
| 対象者の平均月額賃金 | ¥145,000 | ¥125,000 | ¥110,000 |
| 1人あたり年間事業主負担 | ¥253,200 | ¥224,700 | ¥196,100 |
| 年間増加額 | ¥4,051,000 | ¥2,247,000 | ¥1,177,000 |
| 1室あたり年額 | ¥20,300 | ¥22,500 | ¥39,200 |
| 前提OCC(観光庁2025年) | 75.3% | 75.3% | 38.4% |
| 年間販売室数(1室あたり) | 274.8泊 | 274.8泊 | 140.2泊 |
| 前提ADR(推定成約ADR) | ¥11,000 | ¥7,300 | ¥13,600 |
| 必要ADR転嫁額(1泊) | 約74円 | 約82円 | 約280円 |
| 必要ADR転嫁率 | 0.67% | 1.11% | 2.06% |
C 200室・宿泊特化型
人数は最も多いが客室数で割ると最も軽い。1室年2.0万円・転嫁率0.67%。到達は最も早い2027年10月で、猶予は約1年。稼働が高く1室あたり年間274.8泊を販売できるため、1泊あたりでは約74円にとどまる。
B 100室・ビジネスホテル
到達は2029年10月で猶予3年強。1室年2.25万円・転嫁率1.11%。地方都市の単価水準(推定成約ADR¥7,300)が分母になるため、転嫁率はCの1.7倍になる。単価の低いマーケットほど同じ金額でも転嫁率が上がる。
A 30室・旅館
到達は2032年10月で猶予6年。金額は最小だが1室年3.9万円・転嫁率2.06%と最も重い。理由は稼働率で、旅館の年間客室稼働率38.4%は販売室数が少なく、同じ費用を薄く広げられない。
3モデルの比較から見えた「稼働率と単価が転嫁率を決める」構図を、1室あたり年額をモデルBの約2.25万円に固定したうえで、年間の客室稼働率(通年)と推定成約ADRの2軸に展開すると次のようになる。
| 年間客室稼働率(通年) | ¥6,000 | ¥7,300(モデルB) | ¥9,000 | ¥11,000(モデルC) | ¥13,600(モデルA) |
|---|---|---|---|---|---|
| 40% 旅館(38.4%)に近い水準 | 2.56% | 2.10% | 1.71% | 1.40% | 1.13% |
| 50% | 2.05% | 1.68% | 1.37% | 1.12% | 0.91% |
| 60% | 1.71% | 1.40% | 1.14% | 0.93% | 0.76% |
| 75.3% ビジネス・通年 | 1.36% | 1.11% | 0.91% | 0.74% | 0.60% |
| 85% | 1.21% | 0.99% | 0.80% | 0.66% | 0.53% |
同じ年額でも、稼働率40%・ADR¥6,000の施設では転嫁率が2.56%に達する一方、稼働率85%・ADR¥13,600の施設では0.53%にとどまり、約4.8倍の開きがある。取得検討の段階では、対象施設の通年稼働率と単価をこの表に当てはめるだけで、社会保険の適用拡大をどの程度値決めで吸収する必要があるかの目安が立つ。
個人経営の旅館 — 2029年10月の非適用業種解消と、経過措置が外れる瞬間
宿泊業には、もうひとつ固有の論点がある。現在、常時5人以上の従業員を使用する個人事業所のうち、法律が定める17業種は強制適用事業所となるが、農業・林業・漁業・宿泊業・飲食サービス業等はその対象から外れている。いわゆる非適用業種である。2029年10月、この非適用業種が解消され、宿泊業の個人事業所も強制適用事業所となる。
ただし、施行時に存在する事業所には当分の間、適用除外の経過措置が置かれる。したがって2029年10月時点で営業している個人経営の旅館・民宿は、当面は従前どおりである。
投資家・承継検討者にとって重要なのはここからだ。この経過措置は「施行時に存在する事業所」に紐づくものであり、事業主が変われば当然に引き継がれるとは限らない。個人事業を法人化した場合、法人は事業所の人数にかかわらず強制適用事業所となるため、経過措置の議論以前に適用対象となる。つまり、
| 状況 | 2029年10月以降の取り扱い | 事業計画への影響 |
|---|---|---|
| 個人経営のまま継続 | 経過措置により当分の間は適用除外。ただし「当分の間」の期限は現時点で示されていない。 | 段差は当面なし。ただし期限が後日設定されるリスクを残す。 |
| 法人化(法人成り) | 法人は人数にかかわらず強制適用事業所。フルタイム相当職員は直ちに加入。短時間労働者は企業規模要件の段階に従う。 | 法人化のタイミングで正社員分の法定福利費が立ち上がる。 |
| 第三者への譲渡・M&A | 受け皿が法人であれば強制適用。 | 売主の過去P/Lに載っていない費用が、買主のP/Lには載る。 |
| 2029年10月以降の新規開業 | 常時5人以上の個人事業所であれば強制適用。 | 新規開業の事業計画には最初から織り込む。 |
宿泊業の承継案件では、売主が個人事業主であるケースが相当数ある。デューデリジェンスの段階で、対象施設の従業員構成(フルタイム相当と週20時間以上の短時間労働者の人数)を押さえておけば、取得後の法定福利費は上の表のとおり機械的に計算できる。承継の税制側の論点は事業承継税制の期限は2027年12月で扱っており、あわせて見ておきたい。
投資判断への接続 — NOI査定とDSCRに段差をどう置くか
取得検討の実務では、売主提示のトレーリングNOIに対して買主が将来の費用増を上乗せする。社会保険の適用拡大は、施行日が確定しているという点で数少ない「確定的に置ける」項目である。ここでは100室ビジネスホテル(モデルB)を例に、保守シナリオと転嫁シナリオを比較する。
取得価格12億円(1室1,200万円)/NOI 6,000万円(NOI利回り5.0%)/LTV 60%=借入7.2億円/金利2.0%・元利均等・返済期間25年 → 年間元利返済 3,690万円/基準DSCR 1.63。2029年10月から年間224.7万円の法定福利費増が発生する。
| シナリオ | NOI | NOI利回り | DSCR | 基準比 |
|---|---|---|---|---|
| 現状(2029年9月まで) | ¥60.00百万円 | 5.00% | 1.63 | — |
| 2029年10月〜・転嫁ゼロ | ¥57.75百万円 | 4.81% | 1.57 | ▲0.06 |
| 転嫁ゼロ+賃金が年3%上昇した2035年時点 | ¥57.32百万円 | 4.78% | 1.55 | ▲0.08 |
| 転嫁シナリオ(ADR+1.11%) | ¥60.00百万円 | 5.00% | 1.63 | ±0.00 |
転嫁ゼロでもDSCRの低下は0.06にとどまり、コベナンツを脅かす水準ではない。効いてくるのはコベナンツよりも、キャップレートで割り戻したときの価格である。NOIが225万円減ると、キャップレート5.0%で資産価値は4,500万円、取得価格の3.7%に相当する。入札で数%を争う局面では無視できない大きさになる。
転嫁シナリオの必要幅も押さえておきたい。増収には販売手数料等が伴うため、NOIベースで224.7万円を回収するには、名目の増収はそれ以上必要になる。
| 販売コスト等の控除率 | 必要増収 | 必要ADR転嫁率 | ADR(¥7,300基準) |
|---|---|---|---|
| 0%(直販のみ) | ¥2.25百万円 | 1.11% | ¥7,300 → ¥7,400 |
| 10% | ¥2.50百万円 | 1.24% | ¥7,300 → ¥7,400 |
| 15% | ¥2.64百万円 | 1.31% | ¥7,300 → ¥7,400 |
金利前提の影響のほうがはるかに大きい。金利1.5%と3.0%でDSCRは1.73と1.45に分かれ、その差0.28は制度要因0.06の約4.7倍である。言い換えれば、社会保険の適用拡大はファイナンス条件の議論を左右するほどの規模ではない。それでも年次モデルに置く価値があるのは、施行日が決まっているために置き忘れると必ず外れるからであり、かつ置いた側が保守的に見えすぎることもない程度の金額だからである。
30室旅館モデル(A)も同様に置いてみる。取得価格3.6億円・NOI 1,800万円(利回り5.0%)・LTV 55%・金利2.2%・20年返済とすると、年間元利返済は1,234万円でDSCRは1.46。2032年10月からの年間117.7万円増を転嫁ゼロで受けると、DSCRは1.36まで下がる。低稼働・小規模ほど、同じ制度変更が相対的に大きく効く構図がここでも確認できる。裏返せば、稼働の底上げと客室単価の設計で吸収余地がもっとも大きいのもこの層である。
まとめ — 時間割が見えているコストは、織り込める
整理すると、次の4点になる。
1. 段差の本丸は企業規模要件である。2026年10月の賃金要件撤廃は、最低賃金が1,016円を超えた時点で実質的な意味を失っており、コストの段差としてはほとんど生じない。年次モデルに置くべきは2027年10月(36人以上)、2029年10月(21人以上)、2032年10月(11人以上)、2035年10月(撤廃)の4つである。
2. カウントは頭数ではなく厚生年金被保険者数である。短時間労働者比率の高い宿泊業では、在籍者数と判定上の人数が大きく乖離する。自社がどの段階で対象化するかは、フルタイム相当が何人かで決まる。
3. 1室あたりの重さは稼働率が決める。3モデルの必要ADR転嫁率は0.67%・1.11%・2.06%と3倍の開きがあるが、この差は賃金水準ではなく年間販売室数の差から生じている。稼働の底を上げることが、そのまま転嫁の必要幅を圧縮する。
4. 価格への影響はDSCRよりバリュエーションに出る。DSCRの低下は0.06程度で済むが、キャップレート5.0%で割り戻すと取得価格の3.7%に相当する。入札の精度を上げたい買い手ほど、年次で置く意味がある。
制度変更を前にしたとき、もっとも扱いにくいのは「いつ来るか分からない」コストである。今回の適用拡大はその逆で、到来時期が法律で確定している。2027年から2035年までの9年間、どの年にいくら乗るかを事業計画に書き込める。書き込めるということは、その年までに稼働・単価・生産性のどれで吸収するかを選べるということでもある。省力化投資による人時の圧縮は選択肢のひとつで、省力化投資補助金のホテル回収ラインでは同じ30/100/200室のモデルで回収年数を試算している。人材の確保余地については宿泊の特定技能・県別密度もあわせて参照されたい。
あわせて読みたい
- 最低賃金2026で人件費は1室年9,600円増 — 旅館は2.3倍、必要ADR転嫁率を47都道府県で試算
- 2026年10月「106万円の壁」撤廃 — 宿泊業のシフト設計に生まれる通年戦力化の機会
- 省力化投資補助金、ホテルの3年回収ラインは68室→34室 — 30/100/200室で試算
- 事業承継税制の期限は2027年12月|旅館ADR+32%と自社株評価、売却圧力の構造
- ホテル経営の収益構造2026|1室年間売上186万〜351万円と運営形態4類型
- ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み
- 最低賃金2026一覧|28都道府県が答申確定、千葉・愛知1,195円 — 10月発効日と宿の単価設計
- 帝国データバンク2026年7月調査|旅館・ホテル人手不足38.5%へ改善、上位10業種から外れる
参考資料・出典一覧
■ データソース
制度の施行時期は厚生労働省・日本年金機構の公表資料と年金制度改正法(令和7年法律第74号)、保険料率は全国健康保険協会・日本年金機構の令和8年度料率と標準報酬月額等級表、宿泊業の雇用構成は総務省統計局「労働力調査(基本集計)」(2025年1月〜2026年7月)、年間客室稼働率は観光庁「宿泊旅行統計調査」2025年年間値(速報値)による。ADRはメトロエンジンリサーチ&コンサルティングの推定成約ADR(2025年9月〜2026年8月の12ヶ月平均・都道府県別の中央値、ビジネス・旅館ともN=47都道府県。モデルCは東京・大阪・京都・福岡・神奈川・愛知の6都府県平均)、参考値の推定稼働率は主要予約サイト掲載ベース(2026年6〜8月・主要12都道府県、1,371施設/36,517室)。
■ 試算前提
事業主負担率は(健康保険料率9.90%+子ども・子育て支援金0.23%)÷2+厚生年金9.15%+子ども・子育て拠出金0.36%で、40〜64歳は介護保険0.81%を加算し、対象者の35%を40〜64歳として加重した。標準報酬月額は等級表に当てはめ、厚生年金は下限88,000円を適用。3モデルの厚生年金被保険者数(40人・24人・12人)、新たな対象者数(16人・10人・6人)、平均月額賃金(14.5万円・12.5万円・11万円)は仮定値。必要ADR転嫁率=1室あたり年額÷(365×年間客室稼働率)÷ADR。DSCRはモデルBが取得12億円・NOI6,000万円・LTV60%・金利2.0%・25年元利均等(年1回払い換算)、モデルAが取得3.6億円・NOI1,800万円・LTV55%・金利2.2%・20年。賃金上昇シナリオは年3%。
■ 限界・留意点
制度内容は2026年9月16日時点の公表内容と政令案に基づき、今後の政省令で変わる可能性がある。賞与・通勤手当・賃金改定に伴う等級変更は考慮していない。NOIは客室売上のみの簡易モデルで、料飲・その他部門や運営委託料は含まない。推定成約ADRは推定値(上場ホテルREITの物件別開示との照合で誤差中央値約7%)。参考値の推定稼働率はOTA販売在庫ベースで、観光庁の年間客室稼働率とは定義が異なる。保険料率は毎年度改定される。個別事案の適用関係は所轄年金事務所の判断による。
■ 法令・制度(一次情報)
- 厚生労働省「社会保険の加入対象の拡大について」
- 厚生労働省「年金制度改正法(令和7年法律第74号)主な改正内容」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 日本年金機構「適用事業所と被保険者」
■ 保険料率
- 全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
- 全国健康保険協会「令和8年度保険料率のお知らせ」(健康保険料率 全国平均9.90%、介護保険料率1.62%、子ども・子育て支援金率0.23%)
■ 政府統計
- 総務省統計局「労働力調査(基本集計)」産業,雇用形態別雇用者数(e-Stat 統計表ID: 0003074713、2025年1月〜2026年7月)
- 総務省統計局「労働力調査(詳細集計)年平均結果」(全産業の非正規比率36.5%・2025年平均)
- 観光庁「宿泊旅行統計調査(2025年・年間値(速報値))」(施設タイプ別客室稼働率)
- 観光庁 報道発表「宿泊旅行統計調査(2025年・年間値(速報値))」
■ 最低賃金
- 厚生労働省「地域別最低賃金の全国一覧」(令和8年度改定:全国加重平均1,177円、最低額1,085円)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(2025年9月〜2026年8月・都道府県別/業態別、N=47都道府県)、推定稼働率(主要予約サイト掲載ベース、2026年6〜8月・主要12都道府県/1,371施設・36,517室)
ご注意:本記事の制度内容は2026年9月16日時点で公表されている法令・政令案・行政資料に基づきます。施行の細目は今後の政省令に委ねられる部分があり、内容が変更される可能性があります。また、試算はいずれも前提を明示した簡易モデルであり、実際の適用関係は所轄年金事務所の判断、投資判断は詳細なフィージビリティ・スタディによります。