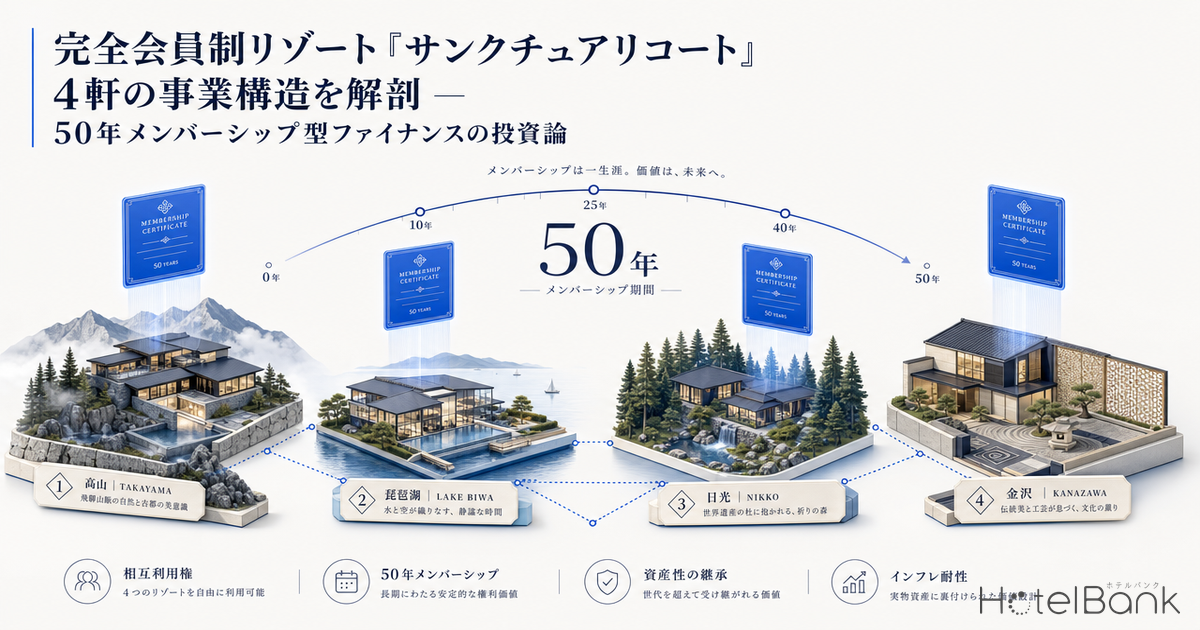
リゾートトラスト株式会社(東証プライム・コード4681)は、エクシブ・ベイコート倶楽部に続く第3の主力ブランドとして「サンクチュアリコート」シリーズを地方リゾート地に展開している。2024年3月の高山に始まり、同年10月の琵琶湖、2026年2月の日光、そして2029年3月予定の金沢へと続く4軒の総事業費は、判明分だけで約700億円規模に達する。本記事では、この会員制リゾート事業を「50年メンバーシップ型ファイナンス」という投資論の視点から解剖し、デベロッパー・運営者・会員(オーナー)の三者分配構造、地方ラグジュアリーホテル開発における収益モデル特性、そして同類事業者(東急ハーヴェスト・東急バケーションズ・XIV/エクシブ系)との市場ポジショニングを整理する。
本記事における指標の定義
- 会員権価格:消費税込のメーカー販売価格。中古流通市場での実勢価格とは異なります。
- 総事業費:土地取得費・建設費・付帯設備費を含む全体予算(リゾートトラスト株式会社発表ベース)。
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。一般客が宿泊可能な周辺ホテルの参考値として記載(サンクチュアリコート自体は会員専用のため公開価格はなし)。2名1室利用時の1室あたり料金(税込)・全プラン平均。
- 会員数(口数):会員権は「1室を複数会員で共有する持分方式」のため、客室数×口数=会員総数となります。
- データ出典:メトロエンジンリサーチ&コンサルティング、リゾートトラスト株式会社IR資料、各社プレスリリース
- — 4軒・総事業費約700億円(高山・琵琶湖・日光・金沢)規模で展開する完全会員制サンクチュアリコートは、会員権販売により総事業費の約2倍を開業前に確定するファイナンス型モデル。
- — 稼働率目標70%を会員消化インセンティブとクローズド運営で構造的に下支え。一般リゾートホテルの50〜60%レンジを大きく上回る。
- — ロイヤルスイート¥3,476万円/クラブスイート¥744万円の会員権を1室22〜45口で販売。投資ではなく「50年使用権の長期前払い」という第三のカテゴリ資産。
- — リゾートトラストは18.6万人会員(東急ハーヴェスト2万人の約9倍)で寡占的地位。2025年3月期はホテル会員権契約高1,055億円(前年比+25%)で過去最高更新。
- — 会員制モデルは強力なブランド・既存会員基盤を持つ事業者にとっては圧倒的に有利だが、新規参入者には実現困難。リゾートトラストの参入障壁の高さを構造的に解剖する。
事業概要 — サンクチュアリコート4軒の全体像
サンクチュアリコートは、リゾートトラストが2021年に発表した完全会員制リゾートホテルの新ブランドである。同社の既存ブランド、「ベイコート倶楽部」(都市型・ハーバービュー特化)に続く第3軸として、地方リゾート地の「自然景観×ハイクラス需要」を狙った位置づけとなる。全室スイートルームを共通仕様とし、各施設のテーマ性(高山=アートギャラリー、琵琶湖=ベネチアンモダン、日光=ジャパニーズモダン、金沢=ホテル&ゴルフスパ)で差別化を図る。
| 施設名 | 所在地 | 開業 | 客室数 | 総事業費 | 会員権価格(税込) |
|---|---|---|---|---|---|
| サンクチュアリコート高山 アートギャラリーリゾート | 岐阜県高山市 | 2024年3月25日 | 121室 | 非公表 | ¥781万〜¥3,685万 |
| サンクチュアリコート琵琶湖 ベネチアンモダンリゾート | 滋賀県高島市 | 2024年10月29日 | 167室 | 約336億円 | ¥781万〜¥3,685万 ※ |
| サンクチュアリコート日光 ジャパニーズモダンリゾート | 栃木県日光市 | 2026年2月27日 | 162室 | 約355億円 | ¥744万〜¥3,476万 |
| サンクチュアリコート八ヶ岳 レジデンシャルリゾート | 山梨県北杜市 | 2027年3月予定 | 26室 独立棟型 | 非公表 | ¥820万〜¥3,758万 |
| サンクチュアリコート金沢 ホテル&ゴルフ スパリゾート | 石川県金沢市 | 2029年3月予定 | 非公表 | 非公表 | ¥902万〜¥4,152万 |
注目すべきは、4軒のうち高山・琵琶湖・八ヶ岳の3軒がすでに新規販売を完売している点である。リゾートトラストの2025年3月期決算では、ホテル会員権の年間契約高1,055億円のうち、サンクチュアリコート八ヶ岳の新規発売が中心的貢献を示した。同社は「3期連続増収増益・全項目で過去最高更新」を達成しており、会員制ビジネスモデルが市場で支持されていることが財務数値で確認できる。
会員権ファイナンス型ビジネスモデル — 50年メンバーシップの仕組み
サンクチュアリコートの会員制度は、一般的なホテル経営とは根本的に異なる収益構造を持つ。最大の特徴は「会員権販売収益で初期投資の大部分を回収し、開業時点でほぼキャッシュフロー黒字確保」というファイナンス型モデルである。以下、その仕組みを分解する。
① 会員権販売 — 初期事業費の早期回収
会員権は「1室を複数会員(口数)で共有する持分制」を採用している。例えばサンクチュアリコート日光の場合、ロイヤルスイート年間20泊タイプが¥3,476万円、クラブスイート年間10泊タイプが¥744万円という設計だ。同社開示資料によると、1室あたり22口〜45口の販売が想定されている。これを大まかに試算すると、1室の会員権販売収益は次のようになる。
| 項目 | 数値 | 備考 |
|---|---|---|
| 客室数 | 162室 | 全室スイート |
| 1室あたり平均口数(推計) | 約30口 | 22〜45口の中央値 |
| 会員権販売平均単価(推計) | 約¥1,500万円 | 744万〜3,476万円の平均 |
| 1室あたり会員権販売収益 | 約¥4.5億円 | 30口×1,500万 |
| 162室合計の会員権販売収益(推計) | 約¥700億円 | 仮の試算 |
| 総事業費 | 約¥355億円 | 同社開示 |
| 会員権販売収益/総事業費(試算カバー率) | 約2.0倍 | 初期投資の倍以上を販売収益で回収 |
つまり、開業時点で総事業費の約2倍に相当する会員権販売収益が確定し、運営フェーズに入る前にデベロッパー側の投資回収はほぼ完了する構造である。これが一般的なホテル開発(運営収益のみで20〜30年かけて回収)との決定的な差となる。
② 運営フェーズ — 年会費・宿泊料・他施設利用の継続収益
会員権を購入したオーナーは、年間使用泊数(10泊〜20泊)に応じてホテルを利用できる。さらにリゾートトラストグループ内の他施設(エクシブ・ベイコート倶楽部・サンメンバーズ等の36カ所)も相互利用可能であり、年会費・維持費・宿泊料が運営フェーズの継続収益として積み上がる。同社の2021年3月末時点での宿泊会員数は約186,000人と公表されており、これは年会費(仮に年間10万円水準)だけで186億円規模のストック収益基盤となる。
稼働率目標は約70%とされており、これは一般的なシティホテル・リゾートホテルの50〜60%レンジを大きく上回る。背景として、会員側に「年間泊数を消化したい」インセンティブが働くため、稼働の下支えが構造的に効きやすい。加えて会員のみが宿泊できる「クローズド」運営のため、OTA経由の競合価格圧力を完全に遮断できることも稼働安定化に寄与する。
三者分配構造 — デベロッパー・運営者・会員(オーナー)
会員制リゾートの本質を理解する上で、収益と権利の分配構造を整理しておきたい。一般的なホテル投資(自己保有 or リース型)、ホテルレジデンス分譲(区分所有権付き)、そしてサンクチュアリコート型「純粋メンバーシップ50年」は、それぞれ全く異なるリスク・リターン構造を持つ。
| 項目 | ① サンクチュアリコート型 純粋メンバーシップ50年 | ② ホテルレジデンス 分譲(区分所有) | ③ 一般ホテル投資 (REIT等) |
|---|---|---|---|
| 権利の性質 | 50年間の使用権 (不動産所有権なし) | 区分所有権 (恒久的・登記あり) | 株式・受益権 (流動性あり) |
| 初期費用 | ¥744万〜¥4,152万 | 数千万〜数億円 | 1株単位〜(少額可) |
| 資産性・転売価値 | 限定的 (中古流通市場あり) | あり (不動産市場価格) | あり (市場流動性高) |
| 収益分配 | なし (運営者帰属) | 賃料収入の一部 | 配当・分配金 |
| 運営側の魅力 | ★★★ 早期回収可能 | ★★ 売却時のみ収益 | ★ 長期運営収益のみ |
| 会員(顧客)側の魅力 | ★★★ 利用権の確実性 | ★★ 資産性 + 利用 | ★ 投資リターン |
この構造から読み取れる重要な示唆は、「サンクチュアリコート型は会員に資産性を提供しない代わりに、デベロッパー・運営者にとって最も収益性の高いモデル」だという点である。会員から見ると、4,000万円超の支出は不動産取得ではなく「50年分の高級リゾート使用権の前払い」に過ぎない。それでも市場で完売が続いているのは、「予約が取れない」「混雑が嫌」というシニア富裕層の根源的なニーズに、会員専用の確実性が応えているからである。
競合分析 — 同類事業者の市場ポジション
会員制リゾート市場におけるサンクチュアリコートの立ち位置を、同類事業者と比較する。主要プレイヤーは、リゾートトラスト系(エクシブ・ベイコート・サンクチュアリコート・サンメンバーズ)、東急系(東急ハーヴェストクラブ・東急バケーションズ)、その他独立系(中堅ホテルチェーン会員制)となる。
| 事業者 | 主要ブランド | 施設数 | 会員数 | 事業特性 |
|---|---|---|---|---|
| リゾートトラスト | エクシブ/ベイコート倶楽部/サンクチュアリコート/サンメンバーズ | 36カ所 | 約186,000人 2021年3月末 | 業界最大手・上場(4681) 地方リゾート×ラグジュアリー |
| 東急不動産 | 東急ハーヴェストクラブ | 27カ所 2017年時点 | 約20,000人 2010年時点 | 東急グループ・年会費92,400円〜 30エリア展開 |
| 東急 | 東急バケーションズ | 16カ所 | 非公開 | ポイント制シェアリング 稼働60-70%コントロール |
| その他独立系 | 各種中堅ホテル会員制 | 10〜数十 | 数千〜数万 | 地方温泉旅館連携型 等 |
会員数規模で見ると、リゾートトラスト(約18.6万人)が東急ハーヴェスト(約2万人)の約9倍の規模を有し、業界での寡占的地位を築いていることが明確である。リゾートトラストの2025年3月期決算では、ホテル会員権契約高1,055億円(前年比+25%)を達成し、これは過去最高の前年838億円をさらに大きく上回った。地方ラグジュアリーリゾートに対するシニア富裕層の需要が、市場規模としても拡大局面にあることを示している。
立地評価 — 4エリアの市場環境比較
サンクチュアリコート4軒の立地特性を、観光客数・地価動向・周辺ホテル供給の3軸で整理する。富裕層シニア層の射程として、各エリアが持つ「自然景観×アクセス×温泉資源×文化観光」の組み合わせは、エリアごとに大きく異なる。
| 商業地地価変動率(2025年) | +14.5% 古い町並み +28.8% 全国5位上昇率 |
| 周辺5km圏ホテル | 278施設・5,567室 |
| うちラグジュアリー級 | 24施設(8.6%) |
| 特性 | インバウンド人気急上昇 商業地地価上昇率全国上位 |
| 守山市地価変動率(2025年) | +3.66% |
| 周辺10km圏ホテル | 150施設・6,318室 |
| うちラグジュアリー級 | 12施設(8.0%) |
| 特性 | 京阪神アクセス良好 琵琶湖湖畔リゾート希少 |
| 日光市地価変動率(2025年) | 微減 |
| 観光客入込数(2024年) | 1,019万人 前年比+2.7% |
| 周辺5km圏ホテル | 77施設・3,679室 |
| うちラグジュアリー級 | 24施設(31%) |
| 金沢市地価変動率(2025年) | +2.86% |
| 片町2丁目商業地 | +13.3% 新幹線敦賀延伸効果 |
| 周辺5km圏ホテル | 405施設・17,477室 |
| 外国人宿泊(石川県2024年) | 227万人 前年比2.2倍・全国1位 |
4エリアを比較すると、共通する強みは「自然景観・温泉資源・文化観光のセットで富裕層シニア需要を取り込める地方リゾート地」という構造である。地方分散型のラグジュアリー需要構造については、日本のアドベンチャーツーリズム富裕層市場:ニセコ・高野山が形成する地方分散型ラグジュアリー層と空白地帯も参考になる。一方で個別特性は対照的だ。高山と金沢は地価が大幅に上昇しインバウンド需要も急増中で、観光資産価値の評価が市場で急速に進んでいる。日光は地価こそ微減だが、観光客入込数が年間1,019万人(前年比+2.7%)と国内屈指の規模を維持しており、絶対的な需要厚さでカバーする立ち位置となる。日光・鬼怒川を含む栃木県北全体の投資環境については、栃木県北ホテル投資の現在地 — LRT・リゾートトラスト・空き旅館再生がブレンドする首都圏奥座敷シナリオで詳しく分析している。琵琶湖は地価変動・観光客数とも穏やかだが、京阪神からの近接性と湖畔リゾートの希少性が会員制との親和性を高めている。
周辺ホテル供給の質的分析 — ラグジュアリー空白の有無
周辺ホテル供給の質を見ると、サンクチュアリコート4軒の事業性を読み解く重要な示唆が得られる。特に注目すべきは「ラグジュアリー級ホテル」の比率である。
日光は周辺77施設のうち24施設(31%)がラグジュアリー級と非常に高い構成比を示している。これは鬼怒川温泉の高級旅館・リゾートホテル群が集積しているためだ。一方、金沢は405施設中31施設(7.7%)と絶対数は多いものの比率では低い。これは金沢駅前を中心にビジネスホテル・エコノミーホテルが多数立地しているためで、ラグジュアリー専業の競合は限定的という見方もできる。高山と琵琶湖は8〜9%レンジで中間的だが、市場の絶対サイズが小さいため、新規ラグジュアリー施設の参入余地は依然存在する。
会員制リゾート事業の観点では、「周辺にラグジュアリーホテルが少ない=価格競争が少ない」という単純な構図ではない。むしろ「すでに富裕層が集まるエリアであれば、会員制クローズド施設は『静かに過ごしたい』『予約が取れる確実性が欲しい』という差別化ニーズで価値を提供できる」という構造になる。日光の高ラグジュアリー比率は競合ではなく、むしろ富裕層誘導力のシグナルとして読むのが妥当である。逆に「ラグジュアリー空白」を起点に投資機会を組み立てる視点については、名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオが背景を掘り下げている。
投資判断 — 会員制モデル vs 一般ホテル開発のリターン構造差
最後に、地方ラグジュアリーリゾート地での新規開発について、「会員制モデル」と「一般ホテル開発(自社保有 or REIT組成)」のリターン構造を整理する。
| 項目 | A. 会員制リゾート開発 (サンクチュアリコート型) | B. 一般ホテル開発 (自社保有 or REIT組成) |
|---|---|---|
| 初期投資回収速度 | ★★★ 開業時点でほぼ完了 (会員権販売収益で2倍カバー) | ★ 20〜30年の運営収益で回収 |
| 収益のボラティリティ | 低 (会員数×年会費でストック型) | 高 (景気・観光需要に直接連動) |
| 稼働率 | 目標70% (クローズド運営で安定) | 地方ラグジュアリー50〜65% (OTA・季節依存) |
| ADR/RevPARの可視性 | 非公開・会員専用 | OTA経由で完全公開・比較される |
| 事業継続性リスク | 会員数維持・サービス水準 50年契約の信頼維持 | 立地・需給・運営効率 |
| 適合エリア特性 | ★ 地方リゾート地・富裕層集積 会員専用クローズド需要 | ★ 都市部・観光地・ マス需要・インバウンド |
| 事業者要件 | ★ 強いブランド・既存会員基盤 金融・販売力 | ★ 不動産・運営オペレーション力 |
この比較から導かれる結論は明確だ。地方リゾート地の新規開発において、「会員制モデルは強力なブランド・既存会員基盤・販売力を持つ事業者にとっては圧倒的に有利」だが、「逆にこれらを持たない新規参入者にとっては実現困難なモデル」でもある。リゾートトラストが18.6万人の既存会員基盤を活用し、新規物件発売のたびに高い販売進捗率を達成できるのは、まさにこの「ファイナンス型ビジネスモデル」の本質である。
投資論① ファイナンス型回収
会員権販売により総事業費の2倍規模の収益を開業前に確定。一般ホテル投資が20〜30年運営収益型なのに対し、開業時点でデベロッパー回収完了。
投資論② 寡占的市場構造
リゾートトラスト18.6万人会員(業界最大手)vs 東急ハーヴェスト2万人。会員基盤の規模が次期物件販売力に直結する強い参入障壁。
投資論③ エリア選定特性
地方リゾート地のうち、自然景観・温泉・文化観光の3点セット + 富裕層シニア層の射程が成立するエリアに限定。高山・琵琶湖・日光・金沢はその好例。
まとめ — 「使用権の長期前払い」という資産形成新カテゴリ
サンクチュアリコートに代表される完全会員制リゾート事業は、ホテル投資論の枠組みでは「ファイナンス型ビジネスモデル」として独自カテゴリを形成している。総事業費の2倍規模の会員権販売収益で初期投資を回収し、運営フェーズは安定的なストック型収益基盤として機能する設計は、デベロッパー側にとっては理想的な回収プロファイルである。一方、会員(オーナー)側から見ると、これは不動産所有でも投資でもなく、「50年分の高級リゾート使用権の長期前払い」という第三のカテゴリの資産形成手段となる。
2025年3月期決算でリゾートトラストが過去最高の業績更新を達成したように、シニア富裕層の「予約の確実性」「混雑からの解放」「ブランド体験」へのニーズは、地方リゾート地のラグジュアリー空白市場と組み合わせることで強い収益機会を生み出している。今後、エクシブ・ベイコート倶楽部からサンクチュアリコート、そして淡路島など次期物件への展開が続く中で、この事業モデルが地方リゾート地の供給構造にどのような変化をもたらすか、引き続き注視していきたい。
注記:本記事は会員制リゾート事業の構造分析を目的としており、特定の会員権の購入を推奨するものではありません。会員権価格・利用条件は各物件・販売時期により異なり、本記事の数値は2026年5月時点の公開情報に基づく整理です。会員権購入を検討される場合は、必ず各事業者の最新の開示資料・契約書面をご確認ください。
あわせて読みたい
- 栃木県北ホテル投資の現在地 — LRT・リゾートトラスト・空き旅館再生がブレンドする首都圏奥座敷シナリオ
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- 富士河口湖×富士山ビュー富裕層ヴィラ投資の徹底分析|OCC92.7%が示す供給制約と想定利回り
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
参考資料・出典一覧
■ データソース
リゾートトラスト株式会社IR資料(2025年3月期決算短信・有価証券報告書・公式商品情報)、メトロエンジンリサーチ&コンサルティング集計データ(観光客数・地価動向・周辺ホテル供給)、国土交通省地価公示2025年版、4市町(日光市・高山市・金沢市・大津市)公表観光統計。
■ 試算前提
会員権販売収益は公開価格(ロイヤルスイート¥3,476万円・クラブスイート¥744万円)×1室22〜45口を中位ケース30口で試算。年会費10万円水準は業界一般値。稼働率70%は同社開示の目標値、収益分配構造は公開情報からの推定モデル。
■ 限界・留意点
会員権販売進捗率・口数別販売構成は非開示のため試算前提に依存。個別物件の総事業費(公表分のみ判明)を超える設備投資・運営コストは推定外。50年スパンの収益安定性は会員継承率・運営事業者の継続性に左右される。本記事は投資勧誘ではなく、事業構造の解説目的。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データベースによる4エリア半径5/10km圏ホテル供給集計(N=910施設)、OTA公開価格データ
■ 政府統計・公的データ
- 日光市観光経済部観光課「令和6年 観光客入込数等推定調査結果」(2025年3月25日)
- 高山市「観光統計」
- 滋賀県「令和7年地価公示に見る滋賀県の地価の概要」
- 国土交通省「公示地価2025年(令和7年)」 — 高山市・守山市・日光市・金沢市
- 北國新聞「金沢、南加賀に新幹線効果 公示地価、4年連続で上昇維持」
■ 企業IR・プレスリリース
- リゾートトラスト株式会社「2025年3月期決算説明資料」
- リゾートトラスト株式会社プレスリリース「サンクチュアリコート日光 会員権販売開始」(2022年10月)
- リゾートトラスト株式会社プレスリリース「サンクチュアリコート高山 開業のお知らせ」
- リゾートトラスト株式会社プレスリリース「サンクチュアリコート八ヶ岳 会員権販売開始」(2024年8月22日)
- リゾートトラスト株式会社プレスリリース「サンクチュアリコート金沢 会員権販売開始」(2025年3月21日)
- リゾートトラスト株式会社 適時開示「サンクチュアリコート琵琶湖 開業のお知らせ」(2024年10月29日)
- サンクチュアリコート公式サイト
- 東急ハーヴェストクラブ公式サイト
- 東急バケーションズ公式サイト
■ ニュース報道