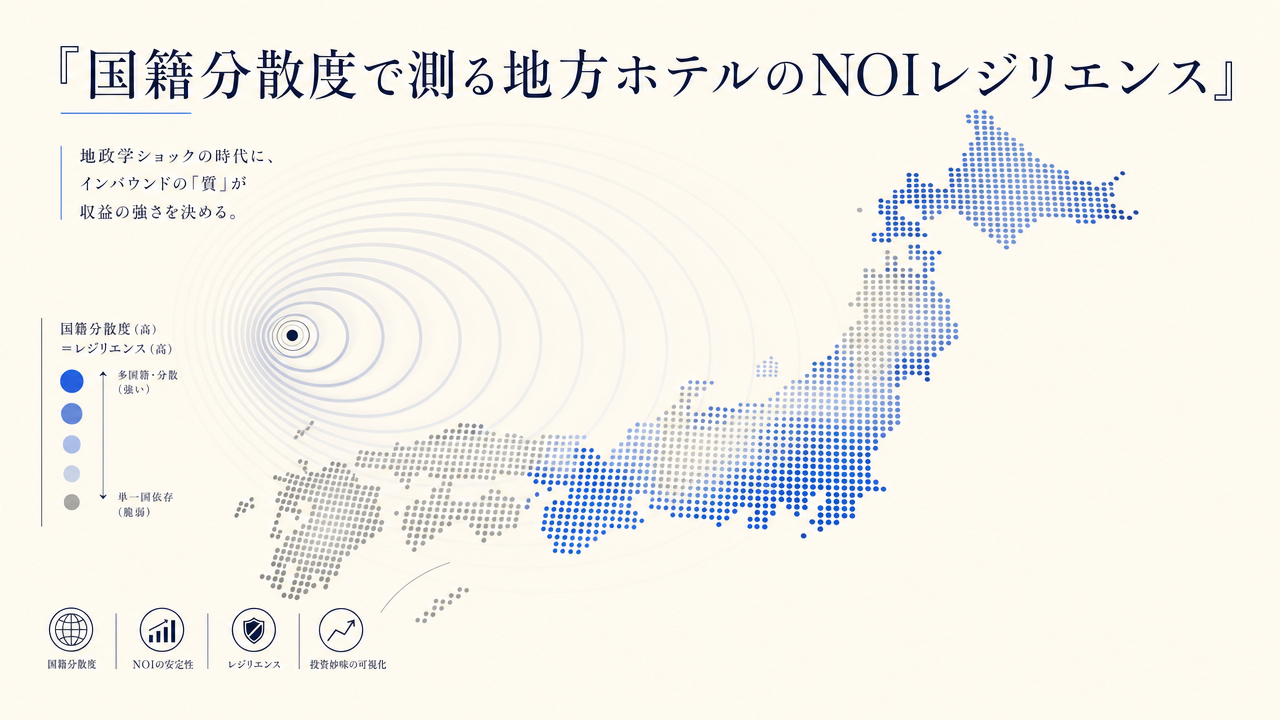
特定国籍への観光客集中は、地政学ショックが発生した瞬間に宿泊需要の急減リスクへと姿を変える。一方で、訪日需要を複数の国籍・地域、そして国内客で支えるエリアは、一国からの渡航自粛が起きても他セグメントが穴を埋める。本稿では、この「補填可能性」をNOIレジリエンスの投資スクリーニング指標へと転換し、エリア別ADR・推定稼働率(OCC)・国籍構成・上場REITの保有配置を重ね合わせて、地政学ショックに対するエリア別の感応度マップを描く。想定読者はREIT運用担当・機関投資家・地域金融機関の審査担当である。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿のOCCはJalan単一ソースに基づく推定値です。
- NOIレジリエンススコア:国籍分散度(外国人首位国籍シェアの低さ)40点+国内需要バッファ(日本人客の厚み)30点+直近需要強度(推定OCC)30点の合計100点で、メトロエンジンリサーチ&コンサルティングが独自に試算した相対指標。
- データ出典:メトロエンジンリサーチ&コンサルティング、観光庁「宿泊旅行統計調査(2024年確定値)」、各社REIT保有関係マスター。
- — 訪日宿泊の上位5カ国シェアが60.5%(2024確定値)まで低下し、台湾・韓国・米国・欧州への多極化が一国依存リスクの構造的な緩衝材として機能している。
- — 京都市は2026年2月に中国人宿泊-56.7%でもOCC73.7%(+2.9pt)・ADR17,678円(+3.0%)・RevPAR+7.2%と、台湾・国内客の補填でNOIが上振れした。
- — 国籍分散度・国内バッファ・需要強度の3軸で10エリアをNOIレジリエンススコア化し、長野が98/100で最高、福岡などアジア近接集中エリアは分散アップサイドが大きい。
- — 上場REIT保有298物件(7法人・国内297)は東京に53物件(約18%)集中し、レジリエント立地と資本配置のギャップが投資機会として残る。
- — 国籍分散度を従来のADR・OCC・立地に次ぐ新たなスクリーニング軸として組み込むことで、地政学ショック下のNOI下振れ耐性を事前に評価できる。
エグゼクティブサマリー — 分散したエリアほどショックを吸収する
結論を先に述べる。需要が複数の国籍と国内客で支えられているエリアほど、一国の渡航自粛が起きてもNOI(営業純収益)の下振れが小さい。2024年の確定値では訪日宿泊の上位5カ国・地域シェアが60.5%まで低下し、台湾・韓国・米国・欧州・豪州への多極化が進んだ。この構造変化が、特定国ショックに対する宿泊市場の緩衝材として機能している。実際、京都市の主要ホテルでは2026年2月に中国人宿泊が前年同月比-56.7%まで落ち込んだにもかかわらず、客室稼働率は73.7%(+2.9pt)、ADRは17,678円(+3.0%)、RevPARは13,029円(+7.2%)と、いずれも前年同月を上回った。台湾・国内客が中国の穴を埋めたためである。本稿では、この「補填可能性」を10エリアでスコア化し、上場REITの保有配置と重ねて投資スクリーニングに使える形へ落とし込む。
市場動向 — 訪日需要の多極化が進み、一国依存リスクは構造的に低下
観光庁「宿泊旅行統計調査(2024年確定値)」によると、外国人延べ宿泊者数は約1億6,447万人泊と前年比39.7%増となった。国籍別では中国2,519万人泊(シェア18.2%)、台湾1,841万人泊(13.3%)、韓国1,800万人泊(13.0%)、米国1,449万人泊(10.5%)、香港779万人泊(5.6%)と続く。注目すべきは、かつて訪日インバウンドの代名詞だった中国のシェアが2割を切った点である。台湾・韓国・米国がそれぞれ1割超の柱として育ち、需要の支え手が「一国」から「複数極」へと移行した。
この多極化は、地政学ショックに対する宿泊市場の感応度を構造的に引き下げる。三井住友トラスト基礎研究所が2026年4月のレポートで指摘するとおり、ホテルへの国籍別ショックの影響は商業施設よりも小さく、宿泊需要は他国籍客や日本人客で補填されやすい。なぜなら、ホテルは日次で価格と在庫を調整でき、特定国の予約が抜けても他セグメントへ販売面を切り替えられるからである。投資の観点では、この補填力が高いエリアほどNOIのボラティリティが低く、安定したキャッシュフローを生む。中国客の急減を非中国インバウンドが実際にどこまで埋めたかは、2026年4月宿泊統計と地方ADRの再検証で地域別に検証している。
NOIレジリエンススコア — 分散度・国内バッファ・需要強度の3軸で評価
本稿では、地政学ショックに対するエリアのNOI耐性を、次の3つの構成要素から100点満点で試算した。①国籍分散度(40点)=外国人客の首位国籍シェアが低いほど、一国ショックの影響が薄まる。②国内需要バッファ(30点)=日本人宿泊客の厚みが大きいほど、外国人需要が落ちても下支えが効く。③直近需要強度(30点)=メトロエンジンリサーチの推定OCC(Jalan単一ソース、2026年6月チェックイン分)が高いほど、需給が締まっており単価の防御力が高い。対象は主要10エリア。
| エリア | スコア | レジリエンス | 外国人首位国籍 | 国内バッファ | 推定OCC | ADR前年比 |
|---|---|---|---|---|---|---|
| 長野県 | 98.0 | 高 | 台湾 20% | 高 | 84% | — |
| 静岡県 | 95.6 | 高 | 台湾 22% | 高 | 80% | — |
| 神奈川県 | 94.0 | 高 | 中国 24% | 高 | 83% | — |
| 北海道 | 93.0 | 高 | 台湾 19% | やや高 | 81% | +11.0% |
| 愛知県 | 93.0 | 高 | 中国 25% | 高 | 82% | — |
| 京都府 | 86 | 中 | 台湾 18% | 中 | 90% | +17.2% |
| 東京都 | 82.0 | 中 | 中国 22% | 中 | 93% | ±0.0% |
| 沖縄県 | 80.0 | 中 | 台湾 38% | 高 | 80% | +5.9% |
| 大阪府 | 73.9 | 要注視 | 中国 30% | 中 | 80% | +5.9% |
| 福岡県 | 59.0 | 要注視 | 韓国 45% | 中 | 90% | +4.8% |
スコア上位には長野(98)・静岡(95.6)・神奈川(94)・北海道(93)・愛知(93)が並んだ。これらは外国人客が台湾・豪州・欧米など複数極に分散し、かつ国内のスキー・避暑・温泉・ビジネス需要が厚いという共通点を持つ。一方、福岡(59)・大阪(73.9)は、訪日需要が韓国・中国などアジア近接国に相対的に集中しており、単一国ショックに対する感応度が他エリアより高い。ただしこれは弱みではなく、多国籍化を進める余地=アップサイドが大きいエリアと捉えるべきである。福岡は推定OCC 89.5%(推定値・2026年4月時点・エリア集計)と需給が極めて締まっており、欧米・東南アジア向けの送客チャネルを強化すれば、現在の高稼働を維持したまま国籍ポートフォリオを分散できる伸びしろがある。
実例 — 京都「中国-56.7%」でもOCC・ADRが伸びた補填メカニズム
NOIレジリエンスの最も明快な実証例が京都である。京都市観光協会(DMO KYOTO)のデータ月報によると、2026年2月の市内主要ホテルでは中国人宿泊者が前年同月比-56.7%まで急減した。中国政府による渡航自粛要請が春節需要を直撃した格好である。それにもかかわらず、同月の客室稼働率は73.7%(前年同月比+2.9pt)、ADRは17,678円(+3.0%)、RevPARは13,029円(+7.2%)と、すべての指標が前年を上回った。
補填の内訳は明快だ。日本人延べ宿泊数が330,761人泊(+13.1%)と二桁増で全体を押し上げ、外国人も国・地域別構成比で台湾が首位(17.7%)に立つなど、欧米・東南アジア・中南米からの需要が中国の穴を埋めた。京都は外国人客の首位国籍シェアが約18%と本稿の対象エリアで最も低く、欧米比率も高い。この「多国籍+厚い国内需要」という構造が、一国の急減を吸収するクッションとして機能したのである。投資の観点では、京都のように国籍分散度が高いエリアは、地政学イベントが起きてもRevPARの下振れが限定的で、NOIの予見可能性が高いといえる。中国の穴を埋めた需要の内訳については、ASEAN5訪日成長率と地方分散が東南アジア需要の波及を詳しく分析している。
REIT配置との重ね合わせ — レジリエント立地に資本はどれだけ向いているか
次に、上場ホテルREIT7法人の保有関係マスター(国内297物件、海外1物件の計298物件、2026年5月27日時点)を、本稿のレジリエンススコアと重ね合わせた。REITがどの程度「分散したエリア」に資本を配置しているかを確認するためである。物件数で見ると、東京都が53物件と突出し、北海道26、神奈川・大阪・福岡が各15と続く。客室数ベースでも東京(約8,700室)・千葉(約4,700室)・北海道(約4,400室)が上位を占める。
| エリア | レジリエンス | スコア | REIT保有物件数 |
|---|---|---|---|
| 長野県 | 高 | 98.0 | 5物件 |
| 静岡県 | 高 | 95.6 | 9物件 |
| 神奈川県 | 高 | 94.0 | 15物件 |
| 北海道 | 高 | 93.0 | 26物件 |
| 愛知県 | 高 | 93.0 | 7物件 |
| 京都府 | 中 | 86 | 4物件 |
| 東京都 | 中 | 82.0 | 53物件 |
| 沖縄県 | 中 | 80.0 | 10物件 |
| 大阪府 | 要注視 | 73.9 | 15物件 |
| 福岡県 | 要注視 | 59.0 | 15物件 |
ここから読み取れる構造的な示唆がある。REITの資本は東京・大阪といった大都市に厚く配置される一方、レジリエンススコアが高い長野(5物件)・静岡(9物件)・愛知(7物件)といった分散型エリアへの配分は相対的に薄い。大都市は流動性・規模・出口戦略の面で優位性があり、その選好は合理的だ。同時に、地政学ショックへの耐性という新しい評価軸を加えると、分散型の地方主要エリアには「需要の補填力が高いのに資本がまだ十分に向いていない=今後の取得余地」というアップサイドが見えてくる。北海道はスコア93かつREIT26物件と、レジリエンスと資本配置の両立が進んだ好例であり、分散型立地への投資が成立することを示している。
地政学ショック感応度マップ — エリア別NOI下振れ耐性
最後に、レジリエンススコアを地理的に配置した感応度マップを示す。青が濃く大きいほどショック吸収力が高く、NOIの下振れ耐性が強いエリアである。各円のサイズはREIT保有物件数を反映している。
レジリエンス高×資本充足
北海道・神奈川
分散した国籍構成と厚い国内需要に、REITの資本配置も追いついている。ショック耐性とポートフォリオ流動性を両立。
レジリエンス高×資本余地
長野・静岡・愛知
補填力は高いがREIT保有は相対的に薄い。分散型立地への取得アップサイドが見込めるエリア。
分散化アップサイド
福岡・大阪
高稼働だが国籍集中度が相対的に高い。欧米・東南アジア向け送客強化で国籍ポートフォリオを分散する伸びしろ。
投資判断への示唆 — 国籍分散度を新たなスクリーニング軸に
従来のホテル投資スクリーニングは、立地・ADR水準・稼働率といった「需要の強さ」を中心に組み立てられてきた。本稿が提案するのは、そこに国籍分散度=NOIレジリエンスという耐性の軸を加えることである。同じ稼働率・同じADRでも、需要が一国に偏るエリアと複数極に分散するエリアでは、地政学イベント発生時のNOI下振れ幅が大きく異なる。京都の実例が示すとおり、分散したエリアは一国の-56.7%ショックでもRevPARを伸ばせる。
実務上の使い方は次のとおりだ。第一に、取得候補エリアの外国人首位国籍シェアと日本人客比率を確認し、補填可能性を評価する。第二に、推定OCCで直近の需給強度を押さえ、単価の防御力を見る。第三に、レジリエンスが高いのにREIT配置が薄いエリア(本稿では長野・静岡・愛知など)を、分散効果とアップサイドを兼ね備えた取得候補として優先的に検討する。地政学リスクが恒常化する局面において、国籍分散度はNOIの予見可能性を高める実装可能な投資指標となる。中国客の回復シナリオと地政学要因の見通しは、経済・為替・地政学の3要因と2026年下期シナリオで背景を掘り下げている。
⚠ 将来日程のOCC・ADRに関する注意:本稿の推定OCCは2026年6月チェックイン分のブッキングカーブに基づく調査時点の値であり、チェックイン日に近づくにつれて変動します。ADRも調査時点でOTAに公開されている販売価格の平均であり、実際の成約価格とは異なります。レジリエンススコアは相対的な投資スクリーニング指標であり、個別物件の詳細なデュー・ディリジェンスに代わるものではありません。
あわせて読みたい
参考資料・出典一覧
■ データソース
国籍別延べ宿泊者数は観光庁「宿泊旅行統計調査(2024年確定値)」、エリア別ADR・推定稼働率(OCC)はメトロエンジンリサーチ&コンサルティングのOTA公開価格データ集計(OCCはJalan単一ソース、2026年4月時点)、REIT保有配置は各社の保有関係マスター(国内297物件・7法人)に基づく。
■ 試算前提
NOIレジリエンススコアは、(1)国籍分散度(上位国シェアの逆数的指標)、(2)国内客バッファ(国内宿泊比率)、(3)需要強度(推定OCC・ADR水準)の3軸を0〜100で正規化し合成。京都の補填事例は2026年2月の主要ホテル実績(中国-56.7%、OCC+2.9pt、ADR+3.0%、RevPAR+7.2%)を中位ケースの参照値とした。
■ 限界・留意点
推定OCCはOTA公開在庫からの推計値であり実績確報とは差異を含む。国籍構成は2024年確定値ベースのため2026年の足元動向(中国減・非中国増)とはタイムラグがある。REIT保有物件数は集計時点のもので、取得・売却により変動する。スコアは相対比較を目的とし、個別物件のデューデリジェンスを代替するものではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(ADR)、推定稼働率(OCC・Jalan単一ソース)、ブッキングカーブ分析
■ 政府統計・公的データ
■ REIT・業界レポート
- 各社REIT保有関係マスター(いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A)、計298物件、2026年5月27日時点)
- 三井住友トラスト基礎研究所 — ホテル国籍別ショック分析(2026年4月)
■ 地域統計・ニュース