
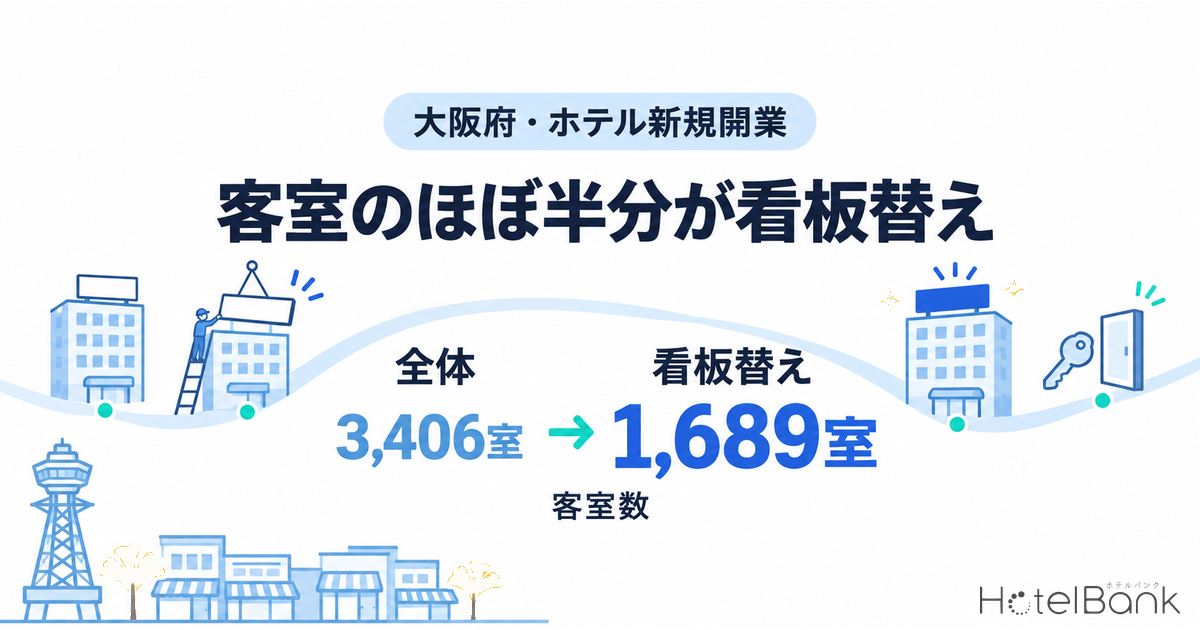
メトロエンジンリサーチが把握する範囲で、大阪府で2026年に開業した(12月の開業予定1軒を含む)宿泊施設は56軒・3,406室だった。このうち16軒・1,689室は既存建物を改装・改称して再開業した「看板替え」で、新築・新設は40軒・1,717室と、客室のほぼ半分ずつに分かれる。本稿では業態・規模・立地の内訳と、外資ブランド5軒1,101室が集まった立地、大阪・関西万博の翌年にあたる2026年10月の単価水準を重ね、2027年以降の供給を吸収する余地を投資家・運営会社の視点で読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、ザ・ゲートホテル大阪 by HULICから半径1,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年9月〜2026年11月)に主要予約サイトで販売価格が確認できた施設を指す(2026年11月11日時点、メトロエンジンリサーチ集計)。(本稿では同じ条件で5地点の半径1,000m圏を集計した。)LT(リードタイム)=チェックイン日までの日数。
- — 56軒・3,406室 — 大阪府の2026年新規開業(12月予定1軒含む)。100室以上の11軒で客室の62.5%を占める
- — 看板替え1,689室(49.6%) — 外資ブランド5軒・1,101室はすべて既存建物の転換型。新築・新設は40軒・1,717室
- — 3区に88.8% — 中央・浪速・西成で36軒・3,025室。供給の帯は心斎橋から新今宮へ南下し、地価は南端で都心の約50分の1
- — 中央区ADR ¥12,985(2026年10月) — 万博開催月の前年10月比−21.5%、万博前の2024年10月比では+11.2%(推定成約ADR、N=193施設)
- — 2.5万〜4万円×100室以上は空白 — 2026年開業でADRが得られた27施設のうち19施設が1.5万円以下に密集
大阪府の2026年新規開業は56軒3,406室 — 100室以上の11軒が客室の6割
まず全体像を押さえたい。56軒のうちホテル(ビジネス・シティ・リゾート区分)は33軒・2,986室で客室の87.7%を占め、ホステルが9軒・327室、貸別荘・一棟貸しなどの小規模施設が14軒・93室と続く。軒数ではホステルと小規模施設を合わせて4割を超える一方、客室数で見ると200室以上の6軒だけで1,483室、100室以上の11軒まで広げると2,130室(62.5%)に達しており、供給インパクトは少数の大型案件に集中しているといえる。
客室数は各社の公表値を優先し、ホステルは定員ではなく室数で数えた。たとえば6月18日に開業したGRAND HOSTEL LDK大阪新世界は定員252名の大型ホステルだが、客室数は42室として集計している。以下の表は、業態と規模を掛け合わせた内訳である。
| 業態 | 200室以上 | 100〜199室 | 50〜99室 | 10〜49室 | 10室未満 | 計 |
|---|---|---|---|---|---|---|
| ホテル | 6軒/1,483室 | 5軒/647室 | 8軒/531室 | 11軒/308室 | 3軒/17室 | 33軒/2,986室 |
| ホステル | — | — | 3軒/186室 | 3軒/124室 | 3軒/17室 | 9軒/327室 |
| 貸別荘・一棟貸しほか | — | — | — | 2軒/81室 | 12軒/12室 | 14軒/93室 |
| 計 | 6軒/1,483室 | 5軒/647室 | 11軒/717室 | 16軒/513室 | 18軒/46室 | 56軒/3,406室 |
開業時期を月別に並べると、春と夏の2つの山が見えてくる。3〜4月の2か月で14軒・1,199室が開業し、6〜8月にも24軒・1,165室が続いた。1〜6月の上期だけで2,194室と年間の64.4%にあたり、万博閉幕後の最初の春に向けて準備された案件が多かったと読める。
新築か看板替えか — 客室の半分は既存建物の再開業、外資5軒はすべて転換型
次に、供給の「中身」を区分する。各社リリース・報道と、同じ所在地で同規模の前身施設が営業していたかどうかを施設単位で照合すると、56軒のうち16軒・1,689室は既存建物を改装・改称して再開業した看板替えだった。残る40軒・1,717室が新築・新設(前身施設が確認されないもの)にあたり、エリアの客室ストックを実質的に押し上げたのはこちらである。
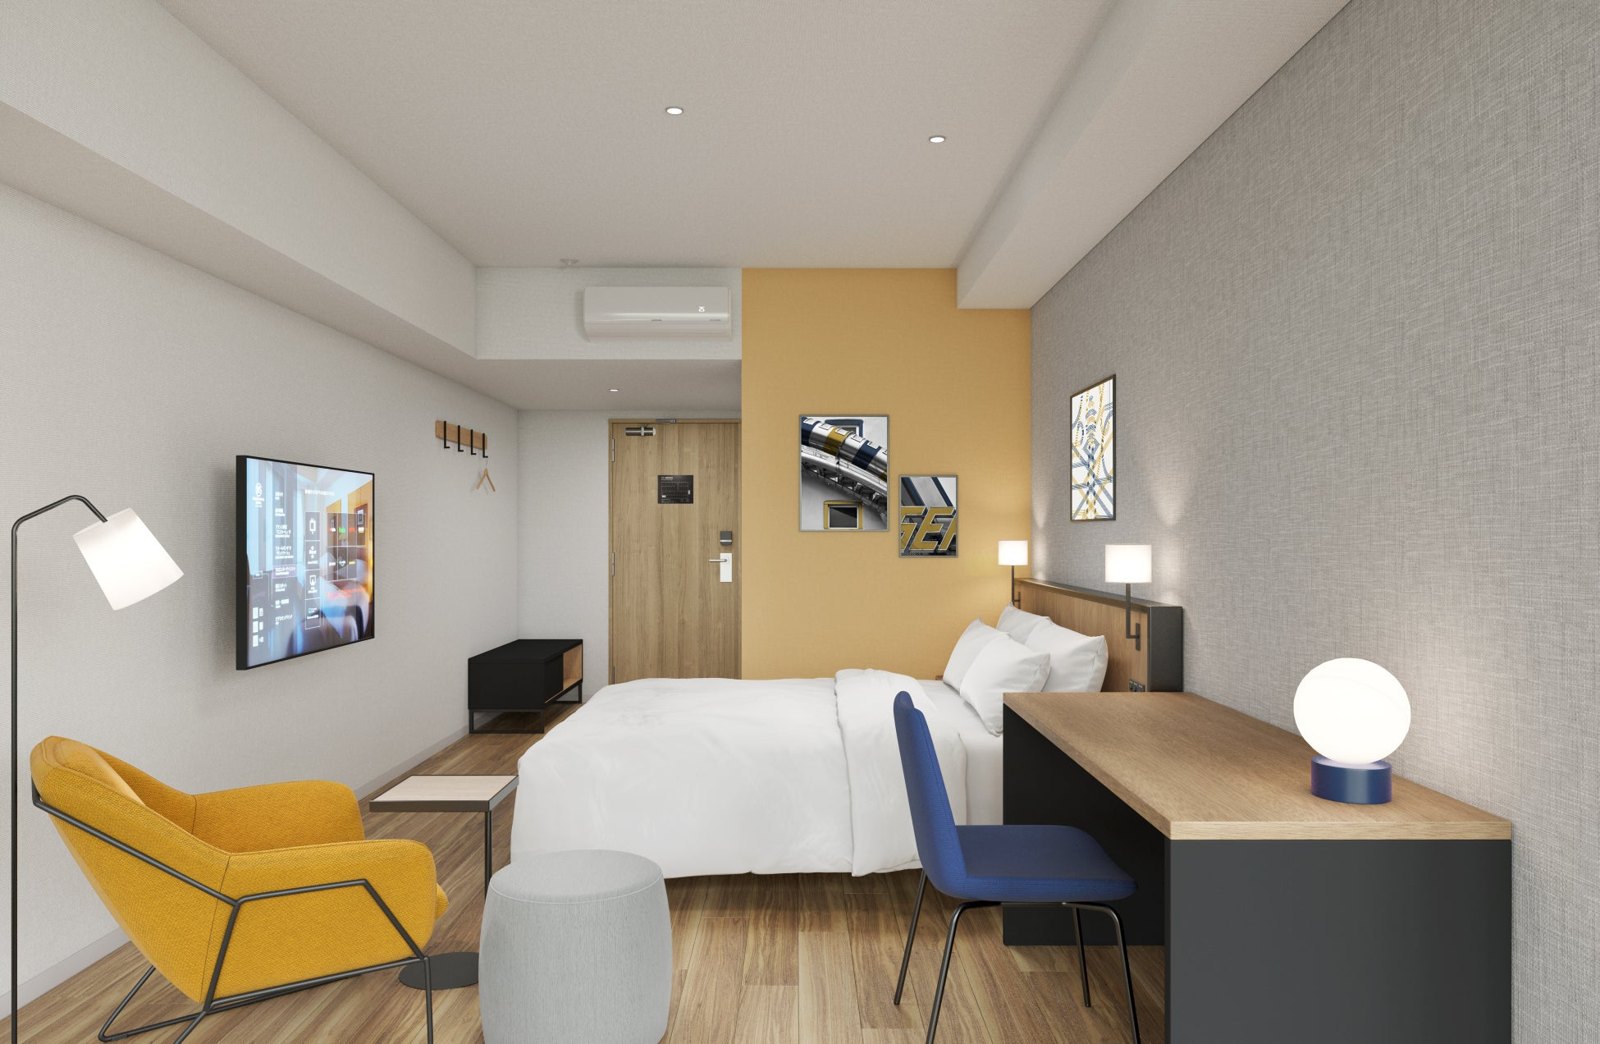
注目したいのは外資ブランドの動きだ。トラベロッジ大阪心斎橋(302室)、センタラライフなんばホテル大阪(300室)、スガタ ホテル 大阪心斎橋 シリーズ by マリオット(256室)、シティエクスプレス by マリオットの大阪難波南(143室)・大阪新今宮(100室)の5軒・1,101室は、いずれも既存建物を活用した転換型だった。看板替え1,689室の65.2%を外資5軒が占めており、建設費が上昇する局面で、海外オペレーターが新築よりも既存ストックのリブランドを日本参入・拡大の手段に選んでいる構図が確認できる。建物を残したまま所有・運営・ブランドの各層を入れ替える仕組みについては、リブランドオープンの3層構造と2026年の実測例で整理している。
| 施設名 | 所在区 | 客室数 | 開業日 | 区分 | 根拠・概要 |
|---|---|---|---|---|---|
| トラベロッジ大阪心斎橋 | 中央区 | 302室 | 8月1日 | 看板替え | 全面改装のうえ開業(同社リリース) |
| センタラライフなんばホテル大阪 | 浪速区 | 300室 | 4月6日 | 看板替え | 既存ホテルを引き継いで開業(報道) |
| スガタ ホテル 大阪心斎橋 シリーズ by マリオット | 中央区 | 256室 | 3月31日 | 看板替え | 転換型コレクションブランドの国内1号 |
| ザ・ゲートホテル大阪 by HULIC | 中央区 | 223室 | 6月15日 | 新築 | 心斎橋駅直結ビルの16〜28階 |
| ソラリア西鉄ホテル大阪本町 | 中央区 | 202室 | 12月18日(予定) | 新築 | 本町駅直結の複合ビル・地上13階 |
| アンカード・バイ・リーガ 大阪なんば | 浪速区 | 200室 | 4月3日 | 新築 | 東急不動産の開発、新ブランド1号 |
| Rita Hotel Namba | 西成区 | 159室 | 3月 | 新設 | JR今宮駅徒歩圏 |
| シティエクスプレス by マリオット大阪難波南 | 西成区 | 143室 | 5月7日 | 看板替え | 既存ホテルをリブランド(報道) |
| ホテル ジオメティック大阪梅田 | 北区 | 132室 | 7月16日 | 新設 | 地下街直結、3〜11階に客室 |
| コンパスホテル大阪本町 | 中央区 | 113室 | 10月1日 | 看板替え | 同一所在地・同規模の前身施設あり |
| シティエクスプレス by マリオット大阪新今宮 | 西成区 | 100室 | 5月7日 | 看板替え | 既存ホテルをリブランド(報道) |
100室以上の11軒・2,130室に限ると、看板替えが6軒・1,214室、新築・新設が5軒・916室となる。ソラリア西鉄ホテル大阪本町は西鉄グループの発表どおり12月18日開業予定で、年内の純増はこの202室でほぼ出そろう見通しだ。一方で100室未満の45軒では新築・新設が35軒・801室と多数派になり、看板替えは10軒・475室にとどまる。大型は転換、中小型は新設という二層構造が、2026年の大阪の供給を特徴づけている。
立地 — 中央・浪速・西成の3区に88.8%、重心は心斎橋から新今宮へ南下
それでは、どこに供給が集まったのか。区市町村別では中央区が14軒・1,488室で最も多く、浪速区の12軒・870室、西成区の10軒・667室が続く。この3区だけで36軒・3,025室と府全体の88.8%を占め、大阪市内に広げると51軒・3,360室(98.6%)に達する。北区は2軒・172室にとどまり、2026年の新規供給はキタではなくミナミ、それも心斎橋・長堀橋から恵美須町・新今宮にかけての南北約3kmの帯に集中した。
背景にあるのは地価の勾配だ。国土交通省の2026年地価公示で大型案件の最寄り標準地(商業地)を拾うと、御堂筋沿いの心斎橋は1㎡あたり1,410万円、本町は1,060万円に達する一方、長堀橋は314万円、今宮戎は79.6万円、恵美須町は68.0万円、新今宮は28.2万円と、南へ下るほど水準が切り替わる。前年比はいずれも+8.9〜+15.6%と上昇基調にあり、とりわけ今宮戎(+15.0%)や恵美須町(+13.1%)は都心と同等の伸びを示している。土地値が都心の数分の1から数十分の1で、かつ容積率600%の商業地域がまとまって残る点が、エコノミー〜ミッドスケール帯の事業を成立させやすくしていると考えられる。
| 地点(代表施設) | 用途地域・指定容積率 | 最寄り標準地 | 2026年地価公示(円/㎡) | 前年比 |
|---|---|---|---|---|
| 心斎橋(ザ・ゲートホテル大阪) | 商業地域・1,000% | 南船場4丁目 | 14,100,000 | +15.6% |
| 本町(ソラリア西鉄ホテル) | 商業地域・1,000% | 備後町3丁目 | 10,600,000 | +15.0% |
| 長堀橋(トラベロッジ/スガタ) | 商業地域・800% | 南船場2丁目 | 3,140,000 | +12.1% |
| 今宮戎(センタラライフ) | 商業地域・600% | 戎本町1丁目 | 796,000 | +15.0% |
| 恵美須町(アンカード) | 商業地域・600% | 恵美須東1丁目 | 680,000 | +13.1% |
| 新今宮(シティエクスプレス) | 商業地域・600% | 萩之茶屋2丁目 | 282,000 | +8.9% |
では、既存ストックに対して2026年の新規供給はどの程度の大きさなのか。大型5施設を中心とする半径1km圏で、稼働中の客室数に対する2026年開業分(10室以上)の比率を見ると、心斎橋・長堀橋・本町の各圏は4.6〜5.7%だったのに対し、恵美須町圏は9.1%、今宮戎圏は9.3%と2倍近い。ただし看板替えを除いた新築・新設分に絞ると心斎橋2.5%、長堀橋1.7%、本町2.5%、恵美須町4.5%、今宮戎5.0%まで下がる。数字の見た目ほど純増は大きくなく、南側でも既存ストックの5%前後の上乗せにとどまるというのが実勢に近い。
| 中心(半径1km) | 稼働中の施設・客室 | 2026年開業(10室以上) | うち新築・新設 | うち看板替え | 稼働客室比 | 新築・新設のみ |
|---|---|---|---|---|---|---|
| 心斎橋(ザ・ゲートホテル大阪 by HULIC) | 164軒/23,283室 | 9軒/1,319室 | 573室 | 746室 | 5.7% | 2.5% |
| 長堀橋(トラベロッジ大阪心斎橋) | 157軒/22,289室 | 9軒/1,197室 | 371室 | 826室 | 5.4% | 1.7% |
| 本町(ソラリア西鉄ホテル大阪本町) | 91軒/17,198室 | 4軒/794室 | 425室 | 369室 | 4.6% | 2.5% |
| 恵美須町(アンカード・バイ・リーガ 大阪なんば) | 113軒/11,610室 | 13軒/1,062室 | 522室 | 540室 | 9.1% | 4.5% |
| 今宮戎(センタラライフなんばホテル大阪) | 120軒/12,679室 | 13軒/1,174室 | 634室 | 540室 | 9.3% | 5.0% |
単価 — 万博開催月との比較では−21.5%、2024年10月比では+11.2%
供給が増えた年の単価はどう動いたのか。大阪市中央区の推定成約ADRは、2026年10月が13,000円(N=193施設)だった。前年10月の16,500円(N=188施設)と比べると前年同月比−21.5%となるが、前年10月は大阪・関西万博の会期(2025年4月13日〜10月13日)を含む開催月であり、この比較は「万博開催月との比較」として読む必要がある。万博前の2024年10月は11,700円(N=189施設)で、2026年10月はこれを+11.2%上回る。万博会期の前年ではなく2024年を基準線に置く読み方は、大阪の確定9月の推定成約ADRでも詳しく扱っている。
年間の流れで見ても同じ構図が確認できる。中央区の1〜10月平均は2024年が11,000円、2025年が14,400円、2026年が11,100円で、2026年は万博前の2024年とほぼ同じ軌道に戻ったうえで、秋口から上振れている。つまり2026年の単価は、特需が一巡したあとの平常水準に、新規供給3,406室を受け止めながら着地したと読める。
| エリア | 2024年10月 | 2025年10月(万博開催月) | 2026年10月 | 前年同月比 | 2024年10月比 | 対象施設数(2026年10月) |
|---|---|---|---|---|---|---|
| 中央区 | ¥11,679 | ¥16,534 | ¥12,985 | -21.5% | +11.2% | 193 |
| 浪速区 | ¥10,581 | ¥14,518 | ¥12,406 | -14.5% | +17.2% | 57 |
| 西成区 | ¥3,286 | ¥4,049 | ¥5,112 | +26.3% | +55.6% | 33 |
| 北区 | ¥10,168 | ¥14,956 | ¥11,575 | -22.6% | +13.8% | 74 |
| 大阪府全体 | ¥9,440 | ¥13,392 | ¥10,580 | -21.0% | +12.1% | 661 |
開業が集中した区を並べると、浪速区は2026年10月が12,400円(N=57施設)で2024年10月比+17.2%、北区は11,600円(N=74施設)で同+13.8%だった。目を引くのは西成区で、5,100円(N=33施設)と絶対水準は低いものの、万博開催月だった前年10月と比べても+26.3%、2024年10月比では+55.6%と伸びている。国際ブランドやライフスタイル型の参入が区の単価レンジそのものを押し広げつつあり、エリアの成長性を示す動きといえる。
需給の面でも吸収は進んでいる。2026年10月の大阪府の稼働率(OTA掲載在庫ベース・推定)は89.5%(対象459施設/客室63,152室、主要予約サイト掲載ベース)で、ビジネスホテルが89.1%(301施設/49,245室)、シティホテルが92.3%(41施設/9,590室)だった。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なるが、新規供給が加わった10月時点でも在庫消化は高い水準にあったことが確認できる。
外資ブランド5軒の価格帯 — 1万〜1.4万円台に集まり、西成では区の中央値の約2倍
| 施設名 | 所在区 | 客室数 | 推定成約ADR(2026年10月) | 所在区の推定成約ADR(同月) |
|---|---|---|---|---|
| トラベロッジ大阪心斎橋 | 中央区 | 302室 | ¥10,278 | ¥12,985 |
| スガタ ホテル 大阪心斎橋 シリーズ by マリオット | 中央区 | 256室 | ¥10,393 | ¥12,985 |
| センタラライフなんばホテル大阪 | 浪速区 | 300室 | ¥14,414 | ¥12,406 |
| シティエクスプレス by マリオット大阪新今宮 | 西成区 | 100室 | ¥11,730 | ¥5,112 |
| シティエクスプレス by マリオット大阪難波南 | 西成区 | 143室 | ¥10,430 | ¥5,112 |
外資5軒の2026年10月の推定成約ADRは10,300〜14,400円のレンジに収まった。中央区の2軒は1万円台前半で、302室・256室という規模を生かして区のエコノミー帯を厚くする位置取りである。浪速区のセンタラライフは14,400円と区の中央値12,400円を上回り、西成区のシティエクスプレス2軒は10,400円・11,700円と、区の中央値5,100円の約2倍の水準で販売されている。同じ「外資の転換型」でも、都心ではボリューム、南側ではエリア内の上位価格帯という異なる役割を担っている点は、リブランド案件のポジショニングを考えるうえで示唆に富む。
ポジショニング — 新規供給は1.5万円以下に密集、2.5万〜4万円×100室以上は空白
ここまでを価格と規模の2軸で整理する。2026年開業施設のうち、10室以上で2026年10月の推定成約ADRが得られた27施設を、客室数と単価でプロットしたのが下の図だ。27施設のうち19施設が15,000円以下に集まり、100室以上で20,000円を超えたのはアンカード・バイ・リーガ 大阪なんば(23,500円)とザ・ゲートホテル大阪 by HULIC(45,300円)の2軒だけだった。
密集 埋まっている領域
〜¥15,000 × 10〜300室
27施設中19施設。外資の転換型5軒もこの帯とその周辺に位置し、供給の主戦場になっている。
WS① アッパーミドル中〜大型
¥25,000〜40,000 × 100〜300室
2026年開業では該当なし。大浴場やラウンジを備えた滞在型に参入余地がある。
WS② ハイエンド大型
¥40,000超 × 150室以上
該当は心斎橋駅直結の1軒のみ。駅直結・高層階という立地条件がそろう用地は限られ、希少性が高い。
空白として浮かぶのは2つの領域である。ひとつは25,000〜40,000円×100〜300室のアッパーミドル帯で、2026年の新規開業には該当がなかった。もうひとつは40,000円超の大型で、こちらは心斎橋駅直結の1軒が単独で成立している。新規供給の大半がエコノミー〜ミッドスケールに向かった結果、その上の価格帯は相対的に競合が増えておらず、既存のフルサービス型・アッパーミドル型を保有する側にとっては単価を維持・伸長しやすい環境が続いているとも読める。
2027年以降の計画 — 堂島浜220室が2月、USJ隣接の817室は2029年
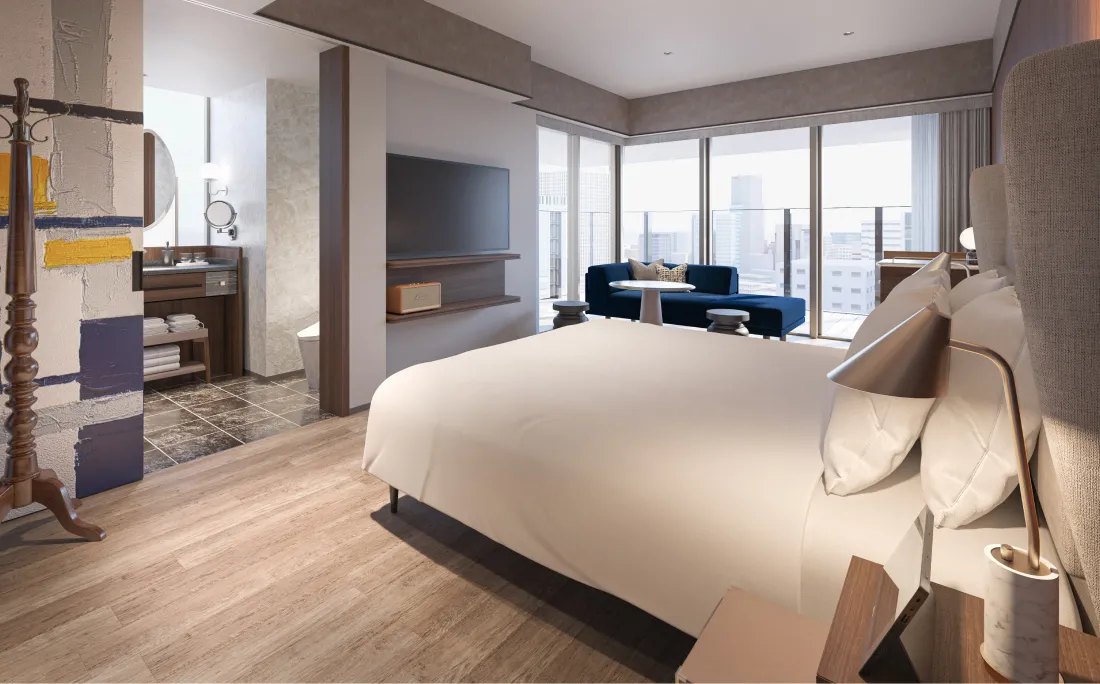
最後に、今後の供給を確認しておく。国土交通省「建築物動態統計調査」の確認申請ベースで大阪府内の100室以上の計画を拾うと、2027年以降に完成・開業を予定するのは2件・337室である。北区堂島浜の超高層複合ビル(220室)は、三井不動産グループが「三井ガーデンホテル大阪堂島浜プレミア」として2027年2月26日の開業を公表済みだ。中央区本町1丁目では117室・地上13階の新築計画が2028年8月の完成予定で進んでいる(この計画の1km圏での位置づけは大阪・本町ホテル計画2028の評価を参照)。
| 所在地 | 客室数 | 時期(資料表記) | 概要 |
|---|---|---|---|
| 大阪市北区堂島浜2丁目 | 220室 | 2027年2月26日開業予定 | 超高層複合ビルの25〜31階、三井ガーデンホテル大阪堂島浜プレミア |
| 大阪市中央区本町1丁目 | 117室 | 2028年8月完成予定 | 新築・地上13階のホテル計画 |
| 大阪市(USJ隣接地) | 817室 | 2029年開業予定 | IHGホテルズ&リゾーツの3ブランド複合(同社発表・報道) |
このほか、IHGホテルズ&リゾーツはユニバーサル・スタジオ・ジャパン隣接地で3ブランド・817室の複合ホテルを2029年に開業する計画を公表している。ただし確認申請は通常、開業の1〜2年前に行われるため、2028年以降の件数は今後の申請で増えていく。現時点の数字は「計画が少ない」ことを意味するのではなく、確定済みパイプラインの下限として扱いたい。2026年に観測された3,406室のうち半分が看板替えだった事実を踏まえると、2027年以降も統計に表れにくいリブランド型の供給が一定量続くと見ておくのが妥当だろう。
投資示唆 — 転換型の出口、南側の地価、空白価格帯の3点
以上を踏まえ、関西で用地や既存物件を探す投資家・運営会社・金融機関に向けて3つの視点を挙げたい。第一に、既存ホテルの転換は有力な選択肢になっている。2026年は100室以上の看板替えが6軒・1,214室あり、うち5軒が外資ブランドだった。築年数の経った250〜300室級の物件でも、国際ブランドの送客網と組み合わせることで再び市場に戻せることが示されており、保有物件の出口戦略やオペレーター入替を検討する際の参照事例になる。
第二に、ミナミ南側の立地ポテンシャルである。恵美須町・今宮戎・新今宮は地価が都心の数分の1以下でありながら、公示地価は前年比+8.9〜+15.0%と上昇し、西成区の推定成約ADRは2024年10月比+55.6%まで伸びた。半径1km圏の新築・新設比率は4.5〜5.0%と都心側より高いものの、区の単価レンジが広がる局面では、先行して取得した用地・物件の価値が見直されやすい。南海・JR・地下鉄が交わる交通結節性も、中長期の評価を支える材料といえる。
第三に、価格帯の空白だ。2026年の新規供給は15,000円以下に厚く、25,000〜40,000円×100室以上は該当がなかった。万博前の2024年10月を1割強上回る単価水準と、2026年10月の府全体で89.5%(OTA掲載在庫ベース・推定、同上)という在庫消化を前提にすれば、アッパーミドル帯の滞在型は差別化の余地が大きい領域として検討に値する。本稿の整理は公開データに基づく市場の俯瞰であり、個別案件の判断には詳細なフィージビリティ・スタディが必要である点は付記しておく。
空白価格帯の感応度 — ADR×稼働率で見る客室売上の幅
第三の視点を数字で補うため、空白として浮かんだ2.5万〜4万円帯に100〜300室規模で参入した場合の客室売上を、ADRと稼働率の組み合わせで試算した。中位ケース(3万円・80%)のRevPARは24,000円で、悲観ケース(2.5万円・75%)では18,750円、楽観ケース(3.5万円・85%)では29,750円となる。ADRが帯の下限を割り込み2万円まで下がると、稼働率90%(通年仮定)でもRevPARは18,000円にとどまり、悲観ケースを下回る。この帯の事業性は稼働率よりも単価の維持に左右されやすいといえる。
| シナリオ | 推定成約ADR | 稼働率(通年仮定) | RevPAR | 1室あたり年間客室売上 | 150室換算 |
|---|---|---|---|---|---|
| 悲観 | ¥25,000 | 75% | ¥18,750 | 684万円 | 10.3億円 |
| 中位 | ¥30,000 | 80% | ¥24,000 | 876万円 | 13.1億円 |
| 楽観 | ¥35,000 | 85% | ¥29,750 | 1,086万円 | 16.3億円 |
| 推定成約ADR \ 稼働率 | 70% | 75% | 80% | 85% | 90% |
|---|---|---|---|---|---|
| ¥20,000(帯の下限割れ) | ¥14,000 | ¥15,000 | ¥16,000 | ¥17,000 | ¥18,000 |
| ¥25,000 | ¥17,500 | ¥18,750 | ¥20,000 | ¥21,250 | ¥22,500 |
| ¥30,000 | ¥21,000 | ¥22,500 | ¥24,000 | ¥25,500 | ¥27,000 |
| ¥35,000 | ¥24,500 | ¥26,250 | ¥28,000 | ¥29,750 | ¥31,500 |
| ¥40,000 | ¥28,000 | ¥30,000 | ¥32,000 | ¥34,000 | ¥36,000 |
試算:ホテルバンク編集部(RevPAR=推定成約ADR×稼働率、年間客室売上=RevPAR×365日)。ADRの帯は本稿のポジショニングマップの空白領域(2.5万〜4万円×100〜300室)、中位は帯の中央値3万円と稼働率80%(通年仮定)を置いた仮定値で、特定施設の計画値・予測値ではない。2026年10月の府全体89.5%は単月・OTA掲載在庫ベースの推定値のため、通年の前提には用いず70〜90%の幅で示した。料飲・付帯収入、運営費、賃料、NOI・利回りは含まない。
まとめ
大阪府の2026年新規開業は56軒・3,406室で、客室の49.6%にあたる1,689室は既存建物の看板替え、新築・新設は1,717室だった。供給は中央区・浪速区・西成区の3区に88.8%が集まり、外資ブランド5軒・1,101室はすべて転換型として心斎橋から新今宮の帯に並んだ。中央区の推定成約ADRは万博開催月だった前年10月との比較で−21.5%、万博前の2024年10月比では+11.2%となり、平常水準に戻りながら新規供給を吸収している。2027年以降の確定計画は現時点で限られるが、リブランド型の供給は統計に先行して現れるため、調査時点の数字を下限として継続的に確認していきたい。
あわせて読みたい
- 大阪市のホテル投資マップ2026|24区別ADRと客室10.3万室、55%は中央区・北区
- 新規開業ホテル2026 都市別一覧|東京・名古屋・大阪ほか
- 日本初上陸ホテルブランド2026|5ブランド6軒857室の価格帯と競合
- 都心と空港をつなぐ新線2本の投資時間軸 — なにわ筋線・羽田空港アクセス線の沿線ノードを定量化
- センタラ 大阪ホテル2軒815室 — なんば1km圏の供給と浪速区ADR前年比−34.7%を読む
- 大阪・本町ホテル計画2028|117室の新築を1km圏1.76万室・中央区ADR1.06万円で評価する
- リブランドオープンとは|建物はそのまま看板を替える再出発 — 所有・運営・ブランド3層と2026年実測3例
- 大阪の確定9月、推定成約ADRはビジネス−34.0%・シティ−21.8% — 万博会期の前年ではなく2024年を基準線に読む
参考資料・出典一覧
■ データソース
新規開業はメトロエンジンリサーチがOTA掲載を確認した大阪府内の2026年開業施設(N=56、12月開業予定1軒を含む)。客室数は各社の公表値を優先し、ホステルは定員ではなく室数で数えた。推定成約ADRは市区町村別の対象施設の中央値(税抜相当)、半径1km圏の客室ストックは直近3か月に販売価格を確認できた施設、地価・用途地域は国土交通省 不動産情報ライブラリ、今後の計画は建築物動態統計調査(確認申請ベース)と各社発表による。
■ 試算前提
看板替えは同一所在地(約45m以内)・同規模の前身施設の有無と各社リリース・報道で施設ごとに判定した。半径1km圏の比率は、2026年開業分(10室以上)÷稼働中の客室数。空白価格帯の感応度はRevPAR=推定成約ADR×稼働率、年間客室売上=RevPAR×365日の算術で、ADR・稼働率は仮定値である。
■ 限界・留意点
開業データはOTA掲載確認ベースのため、掲載前の施設(特に11〜12月開業分)は今後増える可能性がある。推定成約ADRと稼働率はOTA公開情報からの推定値で、各施設の実際の成約価格・実稼働率とは異なる。2027年以降の計画は確認申請ベースの下限値で、リブランド型の供給は統計に表れにくい。感応度の試算は市場の俯瞰を目的とし、特定施設の事業計画・投資判断を示すものではない。
■ 市場データ
| メトロエンジンリサーチ&コンサルティング — 新規開業データ(OTA掲載確認ベース、N=56施設)、推定成約ADR(市区町村別)、半径1km圏の客室ストック、稼働率(OTA掲載在庫ベース・推定) |
■ 政府統計・公的データ
| 国土交通省 不動産情報ライブラリ — 地価公示(2026年)・用途地域 |
| 国土交通省「建築物動態統計調査(建築着工統計)」 |
■ ニュース・プレスリリース