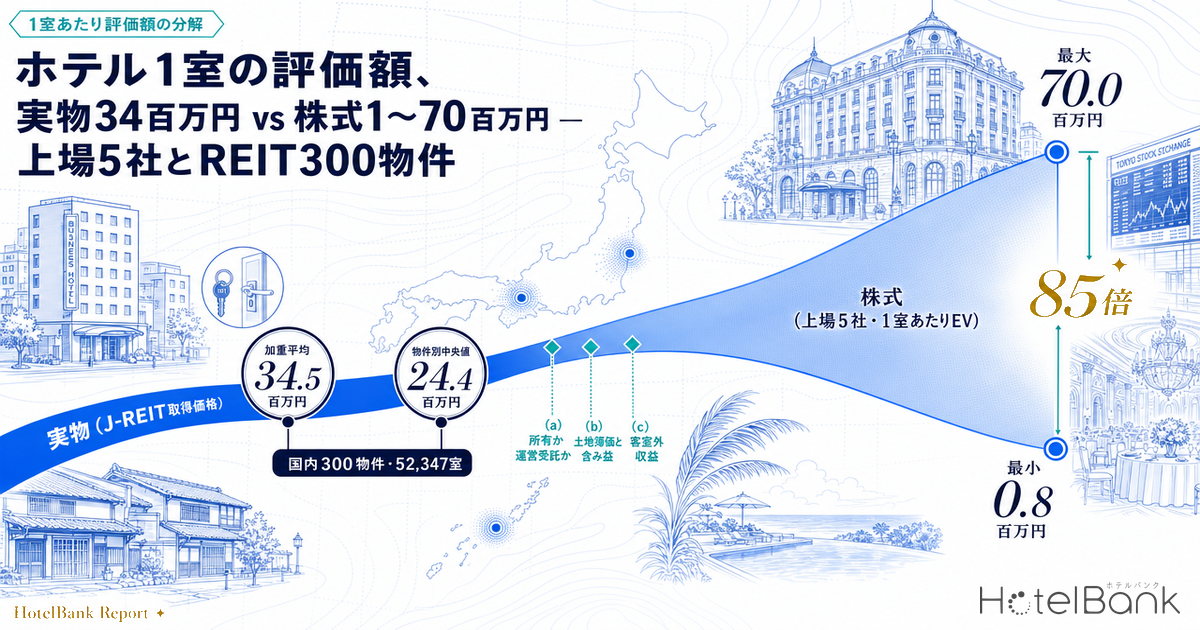
ホテル1室にいくらの値段が付いているのか。この問いには、実はまったく性格の異なる二つの答えがある。ひとつは J-REIT が実物不動産として実際に支払った1室あたりの取得価格であり、もうひとつは株式市場が上場ホテル事業会社(オペレーター)に付けている企業価値を、その会社が運営する客室数で割った金額である。前者は「土地と建物の値段」、後者は「事業の値段」であり、両者は同じ「1室」という単位を使いながら測っているものが違う。
本稿では、J-REIT 7投資法人が保有する国内300物件(52,347室)の取得価格と、東証に上場するホテル事業会社5社(2026年9月2日終値ベース)の企業価値を、それぞれ「1室あたり」に揃えて並べる。そのうえで両者の乖離を、(a) 所有か運営受託・賃借か、(b) 土地簿価と含み益、(c) 宴会・婚礼・会員権など客室外収益、という3つの要因に分解して読み解く。
本記事における指標の定義
- 1室あたり取得価格(実物側)=各 J-REIT が開示する物件別取得価格の合計 ÷ 同物件の客室数合計。取得価格は取得した時点の金額であり、現在の鑑定評価額や時価ではありません。取得年が古い物件ほど当時の価格水準を反映します。海外物件は除外しています。
- EV(企業価値)=時価総額(2026年9月2日終値×発行済株式数)+有利子負債(借入金・社債)-現預金等(現金及び預金+流動資産の有価証券)。各社の直近開示連結貸借対照表を用いています(基準日は各社異なる。表に明記)。リース債務は各社の開示区分が揃わないため除外しています。
- 1室あたりEV(株式側)=EV ÷ 運営客室数。運営客室数は各社が開示する施設一覧・有価証券報告書・公式サイトの公表客室数を積み上げたもので、フランチャイズ(FC)契約により他社が所有・経営する客室は除いています。各社で開示定義(直営・運営受託・FC の扱い、海外の扱い)が異なるため、客室数そのものの大小を各社の事業規模の順位として比較することはできません。本記事では1室あたり金額を求めるための分母としてのみ用います。
- データ出典:REIT保有関係マスター(メトロエンジンリサーチ&コンサルティング)、各社IR開示、東京証券取引所上場株式データ
- — 34.5百万円 — J-REIT 7投資法人が国内300物件・52,347室に実際に支払った1室あたり取得価格。物件別の中央値は24.4百万円。
- — 0.8〜70.0百万円 — 上場ホテル事業会社5社の1室あたりEV(2026年9月2日終値)。同じ「1室」で85倍の開きがある。
- — 簿価2百万円 — 帝国ホテルが内幸町に持つ土地11千㎡の帳簿価額。取得が古く簿価が据え置かれた典型例。
- — 2,644億円 — リゾートトラストの会員預り金・前受金。EV の約7割に相当し、値段が付いているのは客室だけではない。
- — 3要因 — 乖離は(a)所有か運営受託・賃借か、(b)土地簿価と含み益、(c)客室外収益で説明できる。
- — 2.6倍 — 株価±30%と客室数定義の2軸で振ると1室あたりEV はこれだけ動く。点ではなく幅で読む指標である。
実物の1室は34.5百万円 — J-REIT国内300物件が実際に払った価格
まず実物側から見る。J-REIT のホテル特化型・複合型7投資法人が保有する国内物件を集計すると、300物件・52,347室に対する取得価格の合計は1兆8,042億円、1室あたりでは34.5百万円となる。物件別に1室あたり単価を求めた場合の中央値は24.4百万円で、加重平均が中央値を上回るのは、東京都心の大型フルサービスホテルなど単価の高い物件が客室数ベースで大きな比重を占めるためである。
投資法人ごとの水準は下表のとおり大きく分かれる。ラグジュアリー・アッパーアップスケール中心のポートフォリオと、宿泊特化型中心のポートフォリオでは、同じ「1室」でも4倍以上の開きが生じる。
| 投資法人 | 国内物件数 | 客室数 | 取得価格合計 | 1室あたり | ポートフォリオの性格 |
|---|---|---|---|---|---|
| 森トラストリート投資法人 | 6 | 1,937 | 142,217百万円 | 73.4百万円 | ラグジュアリー〜アップスケールの少数精鋭 |
| 霞ヶ関ホテルリート投資法人 | 15 | 726 | 49,210百万円 | 67.8百万円 | 多人数向け客室の新築物件が中心(2025年上場) |
| ジャパン・ホテル・リート投資法人 | 53 | 15,338 | 655,708百万円 | 42.8百万円 | フルサービスとリミテッドサービスの併存 |
| インヴィンシブル投資法人 | 110 | 19,270 | 603,134百万円 | 31.3百万円 | 宿泊特化型を軸に全国分散 |
| 星野リゾート・リート投資法人 | 71 | 8,667 | 233,906百万円 | 27.0百万円 | リゾート・温泉旅館を含む |
| 日本ホテル&レジデンシャル投資法人 | 16 | 1,991 | 48,083百万円 | 24.2百万円 | 宿泊特化型とリゾートの組み合わせ |
| いちごホテルリート投資法人 | 29 | 4,418 | 71,903百万円 | 16.3百万円 | 地方主要都市の宿泊特化型が中心 |
| 7投資法人 合計 | 300 | 52,347 | 1,804,161百万円 | 34.5百万円 | — |
※集計対象はホテル特化型・複合型7投資法人の国内保有物件で、海外物件は含みません。星野リゾート・リート投資法人はリゾート・温泉旅館を含むため、都市型ホテル中心の他の投資法人とはポートフォリオの性格が異なります。
取得年で見ると、1室単価は循環している
取得価格は取得時点の金額であるため、いつ買ったかによって水準が変わる。取得年別に括り直すと、2012年以前に取得された物件群は1室あたり46.3百万円と高い。これはバブル期前後や東京都心の大型物件が含まれるためで、2013〜2015年の取得は20.4百万円まで低下する。その後は2022〜2024年の39.7百万円まで水準を切り上げ、直近の2025〜2026年取得も37.4百万円と高い水準を保っている。
ここで読み取れるのは、実物の1室単価は「ホテルの質」だけで決まるのではなく、取得したタイミングの不動産市況に強く規定されるということである。同じ客室でも、2014年に取得した物件と2023年に取得した物件では、帳簿に載る金額がまったく違う。取得そのものがどの年にどれだけ集中してきたかは、ホテル投資の資金配分2026が四半期ベースで分解している。この「取得時点の価格が固定される」という性質が、次に見る株式市場側の評価との差を生む最初の入口になる。なお、いま新たに1室を建てる場合のコストについては、ホテル1室の建築費は2,067万円 — 計画31件の客室原単位35.0㎡から逆算で建築計画から逆算しており、取得価格と新設コストの水準差を確認する材料になる。
1室単価は立地で決まる — 保有300物件の分布マップ
物件別の1室あたり取得価格を地図上に置くと、単価の高い物件が東京都心・京都・沖縄のリゾートに集中し、地方都市の宿泊特化型が低い帯を形成する構図が浮かび上がる。円の大きさは客室数、色は1室あたり取得価格の水準を示している。
この分布は、実物側の1室単価が本質的には「その場所の土地と建物の値段」であることを示している。株式市場が上場オペレーターに付ける1室あたりの金額が、この分布とどの程度重なり、どこで離れるのか。ここからが本題である。
株式側の1室単価は0.8〜70.0百万円 — 上場オペレーター5社のEV分解
次に株式市場側を見る。東証に上場するホテル事業会社5社について、2026年9月2日終値の時価総額に有利子負債を加え、現預金等を差し引いた企業価値(EV)を算出し、各社が運営する客室数で割った。
結果は下表のとおりで、1室あたりEVは0.8百万円から70.0百万円まで、実に85倍の開きがある。実物側の34.5百万円という水準を上回る会社と、その40分の1程度にとどまる会社が同じ表に並ぶ。これは「どちらが正しい価格か」という話ではなく、会社ごとに株式市場が値段を付けている対象がそもそも違うことの現れである。
| 会社(証券コード順) | 株価 2026/9/2終値 | 時価総額 | 有利子 負債 | 現預金等 | EV | 運営 客室数 | 1室あたり EV | ROE (実績) |
|---|---|---|---|---|---|---|---|---|
| リゾートトラスト(4681) BS基準日 2026/6/30 | 1,824円 | 395,884 | 13,834 | 41,095 | 368,623 | 6,068 | 60.8 | 13.7% |
| グリーンズ(6547) BS基準日 2026/6/30 | 2,115円 | 29,353 | 11,714 | 11,559 | 29,508 | 16,942 | 1.7 | 43.8% |
| 帝国ホテル(9708) BS基準日 2026/6/30 | 990円 | 117,612 | 9,000 | 27,494 | 99,118 | 1,416 | 70.0 | 9.1% |
| ロイヤルホテル(9713) BS基準日 2026/6/30 | 914円 | 13,987 | 331 | 11,443 | 2,875 | 3,489 | 0.8 | 5.2% |
| 藤田観光(9722) BS基準日 2026/6/30 | 2,901円 | 177,069 | 23,038 | 16,991 | 183,116 | 9,108 | 20.1 | 29.8% |
※表は証券コード順で、順位付けの意図はありません。運営客室数は各社の開示定義(直営・運営受託・FC・海外の扱い)が揃わないため、事業規模の比較には使えません。
・リゾートトラスト6,068室=第53期有価証券報告書「営業実績」のホテル合計・稼働可能室数(2026年3月期)。
・グリーンズ16,942室=2026年6月期中間決算説明資料の期末客室数(2025年12月末・118店舗)。同社は2026年6月期末に120店舗まで拡大しています。
・帝国ホテル1,416室=帝国ホテル東京909室・大阪378室・上高地74室・京都55室(各ホテル公式サイトの公表客室数)。
・ロイヤルホテル3,489室=リーガロイヤルホテル(大阪/運営受託)1,001室ほか、グループ運営10ホテルの公表客室数の積み上げ(芝パークホテル・パークホテル東京の466室は同社有価証券報告書の記載)。
・藤田観光9,108室=2026年12月期第2四半期決算説明資料の施設一覧(2026年8月6日現在、宿泊46拠点11,660室)からFC13拠点2,552室を除外。海外3拠点774室および運営受託・業務提携3拠点114室を含みます。
・グリーンズの有利子負債は2026年6月期決算短信の借入金(1年内返済予定の長期借入金2,075百万円+長期借入金9,639百万円)、現預金等は同期末の現金及び預金です。リース債務は各社で開示区分が異なるため、5社とも除外しています。
要因(a) 所有か、運営受託・賃借か — 不動産を持たない会社の株価に不動産価値は乗らない
乖離の第一の要因は、そもそもその会社が客室の入った建物と土地を持っているかどうかである。J-REIT の1室あたり取得価格は定義上100%が不動産の値段だが、オペレーターの EV は「事業から生まれるキャッシュフローの現在価値」であり、不動産を保有していなければ、その分の価値は株価に乗らない。
ロイヤルホテルは、2023年3月にリーガロイヤルホテル(大阪)の土地・建物の信託受益権等を譲渡しており、現在は同ホテルの運営を受託する立場にある(2026年3月期有価証券報告書)。同社の有価証券報告書「主要な設備の状況」を見ると、提出会社の事業所はいずれも土地の帳簿価額が計上されておらず、リーガグラン京都・リーガプレイス京都 四条烏丸はいずれも建物を賃借している。つまり同社のバランスシートには、運営する3,489室に対応する不動産がほとんど載っていない。1室あたりEV が0.8百万円にとどまるのは、評価が低いという意味ではなく、そもそも1室あたりの不動産価値を株式が抱えていない構造だからである。
グリーンズも同様に、賃借を軸としたアセットライト型のオペレーターである。同社の2026年6月期は売上高539億98百万円・営業利益69億64百万円といずれも過去最高水準で、ROE は43.8%と5社の中で最も高い。少ない投下資本で高い利益を生む構造が数値に表れており、1室あたりEV が小さいことは、この資本効率の裏返しとして読むのが自然である。実際、同社は中期経営計画で2028年6月期の客室数目標18,000室を掲げ、2025年12月末時点で118店舗・16,942室まで積み上げている。不動産を持たずに客室数を伸ばせることは、この類型の明確な強みである。
逆に、藤田観光やリゾートトラストのように自社で土地・建物を保有する比率が高い会社では、1室あたりEV に不動産価値が織り込まれる。同じ「ホテル会社」でも、株式が表しているものは所有形態によって別物になる。
所有型
土地・建物を自社保有。1室あたりEVに不動産価値が乗り、実物側の取得価格と比較可能な水準に近づく。含み益がある場合は実物水準を上回ることもある。
運営受託型
不動産は第三者が保有し、自社は運営フィーとGOP連動報酬を受け取る。1室あたりEVは運営事業の収益力のみを反映し、実物単価とは比較できない。
賃借(アセットライト)型
建物を賃借して運営。投下資本が小さいためROEが高くなりやすい一方、1室あたりEVは構造的に小さくなる。評価軸は資本効率と成長速度に移る。
要因(b) 土地簿価と含み益 — 内幸町11千㎡が簿価2百万円という事実
第二の要因は、保有している土地がいくらで帳簿に載っているかである。帝国ホテルの2026年3月期有価証券報告書「主要な設備の状況」には、帝国ホテル本社(東京都千代田区)の土地について面積11千㎡・帳簿価額2百万円と記載されている。これに加えて12千㎡を賃借している。取得が古いために簿価がほぼゼロのまま据え置かれている典型例である。
参考までに、2026年の地価公示における千代田区の商業地平均は7,356,538円/㎡(前年比+13.05%)である。この平均値を保有地11千㎡に機械的に当てはめると約810億円規模となり、同社のEV 991億円の大半を土地だけで説明できてしまう。もちろん実際の評価は個別地点・画地条件・再開発計画の進捗によって大きく変わるため、これはあくまで水準感を確認するための参考試算である。それでも、同社の1室あたりEV 70.0百万円が実物側の34.5百万円を大きく上回る理由が、客室そのものの収益力ではなく土地にあることは読み取れる。
同社は2026年3月27日付の適時開示で、帝国ホテル東京タワー館の解体工事着工時期を2030年度末頃に見直し、それまでタワー館のホテル事業(全客室・宴会場)および不動産賃貸事業の営業を継続すると発表している。内幸町一丁目街区の再開発計画は進行中であり、株式市場はこの再開発を織り込んだ土地の価値と、現行909室規模(本館560室・タワー館349室)の運営から生まれるキャッシュフローの両方を見ていることになる。1室あたりEV という指標が、この会社では「客室の値段」というより「再開発を控えた都心一等地のオプション価値」を反映している。
藤田観光についても、東京都文京区のホテル椿山荘東京をはじめとする都心の保有資産が、PBR 4.04倍という水準の背景にある。同社は2025年12月期に自己資本を大きく積み増しており(自己資本比率は2024年12月期27.3%から2026年6月末43.4%へ改善)、財務基盤の強化と資産価値の再評価が同時に進んでいる局面といえる。1室あたりEV 20.1百万円は実物側の中央値24.4百万円を下回るものの、保有資産の価値がすでに一定程度織り込まれつつある一方、婚礼・宴会という客室外事業の伸びしろが加われば、さらに評価軸が広がる余地がある。
要因(c) 客室外収益 — 「1室あたり」で測れない売上が半分以上を占める
第三の要因は、そもそも売上の大半が客室から生まれていないという点である。1室あたりEV は分母に客室数を置くが、分子のEV は会社全体の価値であるから、客室外の事業が大きいほど1室あたりの金額は膨らむ。
帝国ホテルの2026年3月期を部門別に見ると、帝国ホテル東京の売上は宿泊118億62百万円に対し、宴会122億56百万円、食堂62億50百万円、外販23億41百万円である。宴会が宿泊を上回っている。帝国ホテル大阪でも宿泊27億72百万円に対し宴会40億54百万円、食堂13億97百万円と同じ構図で、東京・大阪を合算した部門別売上に占める宿泊の比率は約36%にとどまる。利用客数ベースでも、宿泊客は21.0%で、食事客54.0%・宴会客25.0%が大半を占める。
藤田観光も同様に、2026年12月期第2四半期累計の売上高407億55百万円のうち、宿泊主体のWHG事業が243億70百万円(59.8%)、ホテル椿山荘東京を中核とするラグジュアリー&バンケット事業が104億44百万円(25.6%)、リゾート事業が52億19百万円(12.8%)という構成である。ラグジュアリー&バンケット事業は婚礼部門の施行件数増加と単価上昇により前年同期比6.6億円の増収・2.0億円の増益となっており、客室数では測れない収益源が同社の価値を押し上げている。
この「客室外収益」の比重が最も極端なのがリゾートトラストである。2027年3月期第1四半期のセグメント別売上は、ホテルレストラン等事業274億76百万円(44.8%)、会員権事業188億92百万円(30.8%)、メディカル事業147億1百万円(24.0%)だが、セグメント利益で見るとホテルレストラン等は10億93百万円にとどまり、全体103億69百万円の10.5%にすぎない。利益の3分の2は会員権事業(69億20百万円)が生んでいる。
つまり、リゾートトラストの1室あたりEV 60.8百万円という数値は、客室が60.8百万円の価値を生んでいることを意味しない。EV の大半は会員権事業とメディカル事業に対する評価であり、6,068室という分母はその価値の受け皿でしかない。
会員制リゾートは「1室あたり」の枠外にある — 預り金と会員権という別建ての説明
会員制リゾートを客室単価の物差しで測ろうとすると、もうひとつ大きな論点にぶつかる。負債側に計上された会員からの預り金である。
リゾートトラストの2026年6月30日現在の連結貸借対照表には、前受金1,133億43百万円、償却型長期預り保証金1,232億42百万円、長期預り保証金278億68百万円が計上されている。合計2,644億53百万円で、同社のEV 3,686億円の約72%に相当する規模である。前受金は未開業ホテルを含む会員権販売の代金のうち、まだ収益認識されていない部分であり、預り保証金は会員が退会時に返還を受ける権利を持つ預託金である。
これらは会計上の有利子負債ではないため本記事のEV計算には含めていないが、実質的には「客室を建てる資金を会員から前払いで調達している」構造を示している。一般的な所有型ホテルが金融機関からの借入とエクイティで客室を建てるのに対し、会員制リゾートは会員から集めた資金で建て、客室の利用権を会員に配分する。したがって同社の客室は、宿泊市場で1泊いくらの単価を取るために存在しているのではなく、会員権という商品の裏付け資産として存在している。
この点は、1室あたりEV を各社で横並びに比較するときの最大の注意点である。会員制リゾートの1室は、宿泊需要から得られるRevPARではなく、会員権の販売価格と年会費、そしてメディカルなど周辺サービスへの送客価値によって値付けされている。同社の第1四半期は会員権事業の契約高が最高記録を更新し、2026年6月には「サンクチュアリコート外房雀島」の会員募集を開始するなど、この事業モデルは拡大局面にある。
3要因で読み解く5社 — 同じ「1室」でも見ているものが違う
ここまでの3要因を各社に当てはめると、1室あたりEV のばらつきは次のように整理できる。数値の大小は優劣ではなく、株式市場が何に対して値段を付けているかの違いを表している。
| 会社(証券コード順) | 1室あたりEV | (a) 所有形態 | (b) 土地の含み益 | (c) 客室外収益 | 株式評価の主軸 |
|---|---|---|---|---|---|
| リゾートトラスト(4681) | 60.8 | 自社保有中心(会員制) | — | 大(利益の約9割が客室外) | 会員権契約高・メディカル会員数 |
| グリーンズ(6547) | 1.7 | 賃借中心(アセットライト) | — | 小(宿泊主体) | 資本効率(ROE 43.8%)と出店ペース |
| 帝国ホテル(9708) | 70.0 | 自社保有(東京)/賃借(大阪・京都) | 極めて大(内幸町11千㎡・簿価2百万円) | 大(部門別売上の約64%) | 内幸町一丁目街区の再開発 |
| ロイヤルホテル(9713) | 0.8 | 運営受託・賃借中心 | — | 中(宴会・料飲) | 運営フィーの収益力と純現金111億円 |
| 藤田観光(9722) | 20.1 | 自社保有中心 | 大(都心の保有資産) | 大(婚礼・宴会) | 保有資産の再評価と婚礼事業の成長 |
実物側の34.5百万円という数字は、この5社のどこかと直接比較できるものではない。比較が成り立つのは、(a) 所有型であり、(b) 土地の簿価が時価に近く、(c) 客室外収益が小さい会社に限られる。今回の5社にはその条件を完全に満たす会社はなく、それ自体が「上場ホテル事業会社の株式は実物不動産の代替にならない」という結論を示している。
逆に言えば、実物不動産のエクスポージャーを取りたい投資家にとっては J-REIT が素直な選択肢であり、オペレーティング能力やブランド、客室外事業の成長に投資したい場合は上場事業会社が対象になる。両者を「ホテルへの投資」として一括りにすると、まったく異なるリスクを取ることになる。
1室あたりEVはどこまで動くか — 株価と客室数定義の2軸感度
ここまで並べてきた1室あたりEV は、いずれも2026年9月2日終値という一点で切り取った値である。この指標は株価と運営客室数の定義という二つの入力に強く依存しており、どちらもレンジで動く。点推定のまま扱うと、水準そのものよりも入力の置き方で結論が変わってしまう。ここでは記事本文で用いた各社の開示値をそのまま使い、二つの入力を機械的に振って幅を確認する。
株価が±20%動いたときの1室あたりEV
時価総額以外(有利子負債・現預金等・運営客室数)を固定し、株価だけを基準日終値から±20%動かした場合の1室あたりEV を示す。悲観・中位・楽観は株価水準の置き方を指すもので、各社の事業見通しに対する評価ではない。
| 会社(証券コード順) | 悲観 株価−20% | 中位 基準日終値 | 楽観 株価+20% | 悲観〜楽観の幅 | 幅が生まれる主因 |
|---|---|---|---|---|---|
| リゾートトラスト(4681) | 47.7 | 60.8 | 73.8 | 26.1 | 時価総額がEVの大半を占め、株価変動がほぼ比例で伝わる |
| グリーンズ(6547) | 1.4 | 1.7 | 2.1 | 0.7 | 客室数が大きく、絶対額の振れが1室あたりでは薄まる |
| 帝国ホテル(9708) | 53.4 | 70.0 | 86.6 | 33.2 | 客室数1,416室が分母のため、1室あたりの振れ幅が最も大きい |
| ロイヤルホテル(9713) | 0.0 | 0.8 | 1.6 | 1.6 | 現預金等114億円が時価総額140億円に近く、EVが差引でほぼ消える |
| 藤田観光(9722) | 16.2 | 20.1 | 24.0 | 7.8 | 有利子負債と現預金等が相殺され、株価変動が緩和されて伝わる |
この表で目を引くのはロイヤルホテルである。同社は現預金等114億円に対して有利子負債が3億円と小さく、時価総額140億円との差引でEV が29億円まで縮む。株価が2割下がるとEV はほぼゼロに接近し、1室あたりEV という指標自体が意味を持たなくなる。純現金が厚い会社では、EV を客室数で割るという操作がそもそも安定しない — これは同社固有の事情ではなく、指標の性質である。
逆に帝国ホテルは、分母の客室数が1,416室と5社で最も小さいため、株価が±20%動くだけで1室あたりEV が53.4〜86.6百万円まで33.2百万円動く。実物側の1室あたり取得価格34.5百万円との距離は、株価水準の置き方だけで大きく変わる。
客室数の定義を変えると何が起きるか — 藤田観光の2軸グリッド
もう一つの入力である運営客室数は、各社の開示定義が揃わない。藤田観光は宿泊46拠点11,660室のうち、本記事ではFC13拠点2,552室を除外した9,108室を分母に採っている。ここから海外3拠点774室と運営受託・業務提携3拠点114室をさらに除けば8,220室になる。どれも同社の開示に基づく正当な定義であり、どれを採るかで1室あたりEV は変わる。株価と客室数定義の2軸で振ったのが次のグリッドである。
| 株価 | FC込み 11,660室 | 本記事の基準 9,108室 | 国内直営のみ 8,220室 | 前提EV |
|---|---|---|---|---|
| −30% | 11.1 | 14.3 | 15.8 | 129,995 |
| −15% | 13.4 | 17.2 | 19.0 | 156,556 |
| 基準(2026/9/2終値) | 15.7 | 20.1 | 22.3 | 183,116 |
| +15% | 18.0 | 23.0 | 25.5 | 209,676 |
| +30% | 20.3 | 25.9 | 28.7 | 236,237 |
グリッドの四隅は11.1百万円から28.7百万円まで開く。2.6倍の幅が、事業の中身を一切変えずに前提の置き方だけで生じている。参考までに、実物側で同じように幅を測ると、取得年別の1室あたり取得価格は2013〜2015年取得の20.4百万円から2012年以前取得の46.3百万円まで2.3倍であり、株式側の前提由来の幅はこれと同等かそれ以上になる。
感度分析の読み方:本節の数値は、記事本文で用いた各社の開示値を固定したうえで株価と客室数定義のみを機械的に振った試算であり、業績予想・目標株価・将来の評価水準を示すものではありません。実際の株価は個別の事業要因で動き、変動幅も一様ではありません。1室あたりEV は点ではなく幅で読むべき指標である、という点の確認を目的としています。
出口検討とバリュエーションへの示唆
オーナー・売主の視点
単体ホテルの売却を検討する場合、参照すべきは実物側の1室あたり取得価格である。今回の集計では物件別の中央値が24.4百万円、直近2025〜2026年に取得された物件群では37.4百万円という水準が確認できる。ただし取得価格は立地・グレード・築年で大きく振れるため、自らの物件と条件の近い取得事例を絞り込んで参照することが前提になる。上場オペレーターの1室あたりEV を売却価格の目安に使うことはできない。取得後に発生する更新投資の水準を織り込みたい場合は、ホテルの資本的支出は1室あたり年13万〜62万円で整理したREIT開示ベースの資本的支出の幅も参考になる。
機関投資家・証券リサーチの視点
上場ホテル事業会社をNAV的な発想で評価する際は、まず(a)〜(c)の3要因で分解してから、どの部分に不動産アプローチが使えるかを切り分ける必要がある。運営受託・賃借比率が高い会社にはDCFやEV/EBITDAが適し、都心の低簿価地を抱える会社には保有不動産の時価評価を加えた修正純資産的なアプローチが有効である。会員制ビジネスを含む場合は、前受金・預り保証金の返還義務と将来の収益認識スケジュールを別建てで評価する必要がある。
私募ファンド・PEの視点
オペレーター買収の検討では、対象会社が持つ客室数そのものよりも、そのうち何室が自社所有で、何室が運営受託・賃借かという内訳が価値を決める。今回の5社を見ても、同じ客室数でも所有形態が違えば1室あたりの評価は桁で変わる。デューデリジェンスの初期段階で、所有・受託・賃借・FC の客室数内訳を押さえることが、バリュエーションの出発点になる。
本記事の数値に関する注意:株価・時価総額・発行済株式数は2026年9月2日終値時点のものであり、株価の変動により1室あたりEV は日々変化します。各社の貸借対照表項目は直近開示の連結決算に基づき、基準日は各社で異なります(表に明記)。REIT の取得価格は取得時点の金額であり、現在の鑑定評価額とは一致しません。運営客室数は各社の開示定義が揃わないため、事業規模の比較には使用できません。本記事は特定の銘柄の売買を推奨するものではなく、投資判断はご自身の責任において行ってください。
まとめ
J-REIT 7投資法人の国内300物件・52,347室が実際に支払われた1室あたりの価格は34.5百万円、物件別中央値は24.4百万円だった。一方、上場ホテル事業会社5社の企業価値を運営客室数で割った1室あたりEV は0.8百万円から70.0百万円まで分布し、実物側の水準を上回る会社と大きく下回る会社が併存している。
この乖離は、(a) 不動産を所有しているか運営受託・賃借かという事業形態の違い、(b) 取得が古い土地の簿価と時価の差、(c) 宴会・婚礼・会員権・メディカルなど客室外収益の大きさ、という3つの要因でほぼ説明できる。帝国ホテルの内幸町11千㎡が簿価2百万円で載っていること、リゾートトラストの会員預り金・前受金が2,644億円に達しEV の約7割に相当すること、ロイヤルホテルが大阪の旗艦ホテルを運営受託の立場で運営していること。これらはいずれも各社が自ら開示している事実であり、1室あたりという単一の物差しでは捉えきれない構造がその背後にある。
ホテルへの投資を検討する際、実物と株式は同じ資産クラスの入口に見えて、実際にはまったく異なるリスクとリターンの束を買うことになる。1室あたりの金額を並べる作業は、その違いを可視化するための出発点として意味を持つ。
あわせて読みたい
参考資料・出典一覧
■ データソース
実物側はメトロエンジンリサーチ&コンサルティングのREIT保有関係マスター(2026年8月31日時点スナップショット)。ホテル特化型・複合型7投資法人の国内300物件・52,347室を対象とし、海外物件は集計に含めていません。株式側は東京証券取引所の上場株式データ(株価・発行済株式数、2026年9月2日終値)と、上場5社の有価証券報告書・決算短信・決算説明資料。土地の参考水準は国土交通省「地価公示」2026年(令和8年)。
■ 試算前提
EV=時価総額+有利子負債-現預金等。リース債務は各社で開示区分が揃わないため5社とも除外しています。1室あたりEV=EV÷運営客室数で、運営客室数はFC契約により他社が所有・経営する客室を除いた積み上げ値です。1室あたり取得価格=物件別取得価格の合計÷客室数の合計で、取得価格は取得時点の金額です。取得年別の集計は取得年が特定できた293物件を対象としています。感度分析は、有利子負債・現預金等・客室数を開示値で固定したうえで時価総額のみを変動させ、客室数定義の振れは藤田観光の開示区分(FC込み11,660室/基準9,108室/国内直営のみ8,220室)を用いています。
■ 限界・留意点
株価は日々変動するため、1室あたりEV は基準日限りの値です。各社の貸借対照表項目の基準日は異なります(表に明記)。運営客室数は各社の開示定義(直営・運営受託・FC・海外の扱い)が揃わないため、客室数そのものを事業規模の順位比較に用いることはできません。REIT の取得価格は取得時点の金額であり、現在の鑑定評価額や時価とは一致しません。感度分析の数値は前提を機械的に振った試算であり、業績予想・目標株価ではありません。本記事は特定の銘柄の売買を推奨するものではなく、投資判断はご自身の責任において行ってください。
■ 市場データ・集計
- メトロエンジンリサーチ&コンサルティング — REIT保有関係マスター(2026年8月31日時点スナップショット、国内300物件・52,347室)
■ 上場企業のIR開示・一次情報
- 株式会社帝国ホテル「第185期有価証券報告書」(2026年6月19日)/「2027年3月期 第1四半期決算短信」(2026年7月30日)/「(開示事項の変更)帝国ホテル東京 タワー館営業終了に関するお知らせの一部変更について」(2026年3月27日)
- 株式会社ロイヤルホテル「2027年3月期 第1四半期決算短信」(2026年8月5日)/「第100期有価証券報告書」
- 藤田観光株式会社「2026年12月期 第2四半期決算短信」(2026年8月6日)/「2026年12月期 第2四半期決算説明資料」(施設一覧・2026年8月6日現在)
- リゾートトラスト株式会社「2027年3月期 第1四半期決算短信」(2026年8月12日)/「第53期有価証券報告書」(2026年6月23日)
- 株式会社グリーンズ「2026年6月期 決算短信」(2026年8月13日)/「2026年6月期 中間決算説明資料」(2026年2月)
■ REIT開示
- ジャパン・ホテル・リート投資法人 ポートフォリオ一覧
- インヴィンシブル投資法人 ポートフォリオ一覧
- 森トラストリート投資法人 ポートフォリオ一覧
- いちごホテルリート投資法人 ポートフォリオ一覧
- 日本ホテル&レジデンシャル投資法人 ポートフォリオ一覧
- 星野リゾート・リート投資法人 ポートフォリオ一覧
- 霞ヶ関ホテルリート投資法人 ポートフォリオ一覧
■ 株式・公的データ
- 東京証券取引所 上場株式データ(株価・発行済株式数、2026年9月2日終値)
- 国土交通省「地価公示」2026年(令和8年)— 千代田区商業地平均