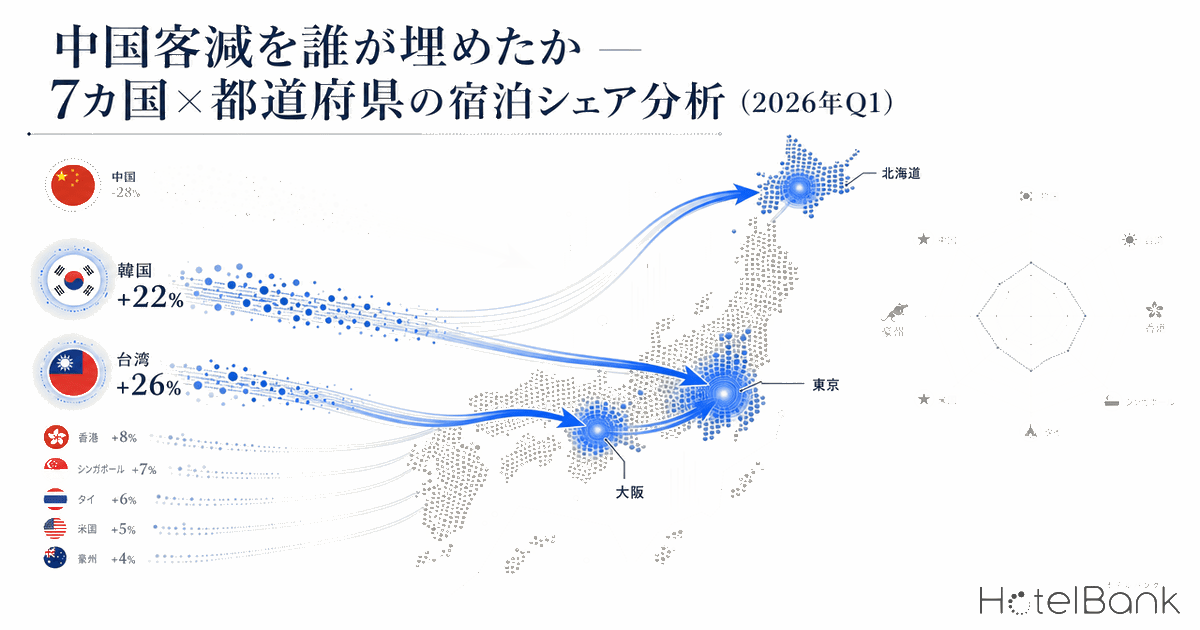
2026年第1四半期、日本のインバウンド市場は2年連続で1〜3月累計1,000万人を突破した。一方で国・地域別の構成は大きく塗り替えられている。中国本土からの訪日客は前年同期比54.6%減と急減し、その穴を韓国・台湾・東南アジアの一部が埋めるという、単月の数字だけ見ると見えにくい構造変化が進行している。本記事ではJNTO(日本政府観光局)2026年1-3月の訪日外客統計と、観光庁「宿泊旅行統計調査」(2026年1月第2次速報・2月第1次速報)の国籍別×都道府県別データを組み合わせ、訪日上位7カ国それぞれが「どの地方に、どれだけ泊まっているか」を定量化した。
本記事における指標の定義
- 延べ宿泊者数:観光庁「宿泊旅行統計調査」における、客室数20室以上の施設に外国人が宿泊した人泊数(1人が2泊した場合は2人泊と計上)。第2次速報(1月)および第1次速報(2月)を使用。
- 訪日外客数:JNTO(日本政府観光局)が法務省出入国管理統計をもとに集計・推計した、入国時点での訪日者数。延べ宿泊者数とは概念・調査方法が異なる。
- 上位3県シェア:当該国・地域の延べ宿泊者数のうち、上位3都道府県が占める割合。値が大きいほど特定地域への集中が強い。
- ジニ係数:47都道府県の宿泊者数分布の不平等度を0〜1で示した指標。0=完全に均等分散、1=完全に1県に集中。本記事では延べ宿泊者数の絶対値で算出している。
- データ出典:JNTO「訪日外客統計」(2026年3月推計値)、観光庁「宿泊旅行統計調査」(2026年1月第2次速報、2026年2月第1次速報)、メトロエンジンリサーチ。
2026年Q1のインバウンド構造変化
JNTOが公表した2026年1〜3月累計の訪日外客数は10,683,500人(前年同期比+1.4%)。総数では微増にとどまるが、国・地域別の内訳は大きく動いた。中国本土が前年同期比54.6%減・約129万人の純減となる一方、韓国は+22.0%・約55万人の純増、台湾は+25.7%・約42万人の純増を記録した。米国も+12.1%・約9万人増、東南アジア(タイ・マレーシア・ベトナム)3カ国合計でも+6万人増と、複数の国・地域が「中国の穴」を埋める格好となっている。
ただし、訪日客数(入国者数)と日本国内での宿泊行動(延べ宿泊者数)は別概念である。同じ100万人が訪日しても、東京都内のみで2泊して帰るのか、北海道で4泊するのかで地域経済へのインパクトは大きく異なる。観光庁宿泊旅行統計の国籍別×都道府県別データを使えば、各国の宿泊行動が「どの地方に集中しているか」を定量的に把握できる。
▶ 関連記事:中国客マイナス60%の衝撃 — 2026年Q1 国籍別訪日客と宿泊市場の地殻変動
出典:JNTO「訪日外客統計」(2026年3月推計値)よりホテルバンク編集部作成
7カ国の都道府県分散度を測る
2026年1〜2月(第2次速報・第1次速報)の国籍別×都道府県別の延べ宿泊者数から、訪日上位7カ国の地理的分散度を3つの指標で算出した。指標は次の通り:①東京都の占めるシェア(東京一極集中度)、②上位3都道府県のシェア(主要都市集中度)、③ジニ係数×100(47都道府県全体の分布不平等度)。いずれも値が大きいほど「特定地域に集中」している。
| 国・地域 | 延べ宿泊者数 (人泊・1-2月計) |
東京都シェア | 上位3県シェア | ジニ係数 |
|---|---|---|---|---|
| 台湾 | 4,287,520 | 18.7% | 44.8% | 0.707 |
| 韓国 | 4,106,640 | 20.9% | 54.7% | 0.789 |
| 中国 | 2,979,080 | 32.6% | 65.8% | 0.804 |
| 米国 | 1,986,280 | 49.6% | 69.7% | 0.864 |
| タイ | 757,460 | 28.5% | 62.8% | 0.803 |
| マレーシア | 435,020 | 29.7% | 69.5% | 0.839 |
| ベトナム | 125,740 | 27.8% | 58.0% | 0.807 |
出典:観光庁「宿泊旅行統計調査」(2026年1月第2次速報・2月第1次速報)よりホテルバンク編集部作成
最も都市集中度が高いのは米国(東京シェア49.6%、ジニ係数0.864)である。米国人の宿泊先はほぼ半数が東京都に集中しており、上位3県(東京・大阪・京都)で約7割を占める。米国客のメインの旅行ルートは「ゴールデンルート」(東京〜京都〜大阪)に強く偏っていることがデータから裏付けられる。
逆に最も地方分散しているのは台湾(東京シェア18.7%、上位3県シェア44.8%、ジニ係数0.707)。台湾人の宿泊先は東京・北海道・大阪・沖縄・京都と地方主要観光地に幅広く広がっている。これは台湾からの直行便が地方空港にも多く就航していること(青森・熊本・函館・新千歳・那覇など)、リピーター比率が高いことが背景にある。
韓国もジニ係数0.789と相対的に分散している(東京20.9%、上位3県54.7%)。韓国の特徴は九州・沖縄シェアが27.3%と全7カ国中で突出して高い点で、福岡県だけで12.5%を占める。釜山・仁川と九州各空港を結ぶLCCネットワークが厚いことが、九州偏重の宿泊シェアにつながっている。
一方、中国は2026年Q1で訪日数が半減したものの、宿泊シェアの分布特性は依然として東京32.6%、北海道19.1%と上位都市偏重。マレーシアは北海道シェアが23.9%と高く、ハラル対応や雪体験を求める旅行者の動きが反映されている。
出典:観光庁「宿泊旅行統計調査」(2026年1月第2次速報・2月第1次速報)よりホテルバンク編集部作成
中国客減「-330万人泊」の穴を誰が埋めたか
2026年1〜2月の延べ宿泊者数を前年同期と比較すると、中国本土からの宿泊は-333万人泊(前年比-52.6%)の純減。これは2026年の春節期間中、中国政府が日本への渡航自粛を再度呼びかけたことが直接的な要因である。中国国際航空は1月26日から3月28日まで北京〜成田線を全便運休、北京〜羽田線も一部欠航となり、航空便供給そのものが大きく縮小した。
▶ 関連記事:中国メーデー5/1-5/5連休|訪日-60%下でも『労働節予約』は伸びるか OTA価格で検証
では、その穴を誰が埋めたのか?同期間の他国宿泊者の純増は次の通り:
2026年1〜2月 国別 延べ宿泊者数の前年純増減(人泊):
中国: -3,336,390 / 韓国: +544,500 / 台湾: +769,690 / 米国: +143,840 / ベトナム: +44,990 / タイ: -3,370 / マレーシア: -13,230
※外国人合計の前年純減は-115万人泊。中国減は他国増だけでは埋めきれず、全体としては減少している。
金額換算ではないため単純比較はできないが、台湾+77万人泊・韓国+54万人泊・米国+14万人泊の合計+145万人泊で、中国-333万人泊の穴の約4割しか埋まっていない計算になる。残り約6割は単純消失しており、これが外国人合計-4.6%の主因である。
ただし、この埋め合わせの「分布」が重要だ。中国客減は東京・北海道・大阪・京都に集中しており、特に大阪府の中国宿泊者は2026年1〜2月で前年比-91万人泊と最大の影響を受けた。これに対し他国の純増がどの県に集中したかを見ると、構造変化の輪郭が見えてくる。
| 県名 | 中国純減 | 韓国純増 | 台湾純増 | 米国純増 | 埋戻し率※ |
|---|---|---|---|---|---|
| 東京都 | -850,040 | +55,750 | +117,940 | +77,410 | 30% |
| 大阪府 | -914,410 | +182,980 | +116,010 | +45,820 | 38% |
| 京都府 | -353,820 | -9,920 | +39,260 | +15,450 | 13% |
| 北海道 | -359,750 | +61,770 | +88,710 | +49,640 | 56% |
| 福岡県 | -45,210 | -11,440 | +62,020 | +1,300 | 115% |
| 沖縄県 | -38,330 | +43,570 | +116,910 | -58,390 | 266% |
| 愛知県 | -185,830 | +19,420 | +37,190 | -1,150 | 30% |
※埋戻し率=(韓国+台湾+米国の純増合計)÷|中国の純減|×100。出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
福岡県では中国純減が-4.5万人泊と相対的に小さい一方、台湾純増+6.2万人泊が大きく、純増の方が中国減を上回った(埋戻し率140%)。沖縄県では中国-3.8万人泊・台湾+11.7万人泊・韓国+4.4万人泊と、中国の落ち込みを台湾・韓国が大きく上回って補填している。一方で京都府は中国-35万人泊に対し台湾+3.9万人泊・米国+1.5万人泊と埋戻し率15%にとどまり、中国客に強く依存していた構造が露呈した。大阪府も埋戻し率37%で、特に万博終了後の反動と中国減が重なり大きな影響を受けている。
つまり、中国客減の影響は「全国一律」ではなく、台湾・韓国・東南アジアからの観光ルートにアクセスしやすい地方都市(福岡・沖縄・北海道)では穴が埋まりやすく、中国観光客比率が極端に高かった都市(京都・大阪)では穴が大きく残るという、明確な地域差が生まれている。
出典:観光庁「宿泊旅行統計調査」(2026年1月第2次速報・2月第1次速報)よりホテルバンク編集部作成
国別の宿泊先 上位5都道府県と背景
各国の宿泊先上位5都道府県とそのシェア、2026年Q1の航空便動向・旅行トレンドを整理する。
| 国・地域 | 1位 | 2位 | 3位 | 4位 | 5位 |
|---|---|---|---|---|---|
| 中国 | 東京都 32.6% |
北海道 19.1% |
大阪府 14.2% |
京都府 6.1% |
福岡県 3.3% |
| 韓国 | 東京都 20.9% |
大阪府 19.9% |
北海道 13.9% |
福岡県 12.5% |
沖縄県 5.8% |
| 台湾 | 東京都 18.7% |
北海道 14.3% |
大阪府 11.8% |
沖縄県 8.3% |
京都府 5.8% |
| 米国 | 東京都 49.6% |
大阪府 10.3% |
京都府 9.8% |
北海道 9.2% |
千葉県 3.5% |
| ベトナム | 東京都 27.8% |
大阪府 17.3% |
北海道 12.9% |
京都府 7.3% |
愛知県 7.0% |
| マレーシア | 東京都 29.7% |
北海道 23.9% |
大阪府 15.9% |
京都府 6.8% |
千葉県 3.5% |
| タイ | 東京都 28.5% |
北海道 18.7% |
大阪府 15.5% |
千葉県 4.9% |
山梨県 3.7% |
2026年1〜2月 国別 延べ宿泊者数 上位5都道府県(各国合計に対するシェア%)。出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
韓国(4市場初の月間110万人超え):1月単月で訪日外客数が初めて月間110万人を超えた。釜山〜静岡の新規就航、仁川〜成田の増便が背景にある。宿泊先は東京20.9%・大阪19.9%・北海道13.9%・福岡12.5%と非常にバランスがとれており、上位3県以外も25%以上を占める。九州・沖縄シェアが27.3%と全7カ国中最大で、近距離LCCネットワークの厚さがそのまま地方分散につながっている。
台湾(3月過去最高、Q1累計+25.7%):台中〜熊本、台北桃園〜青森の新規就航・増便により、地方空港経由の旅行が拡大している。宿泊先のジニ係数0.707は7カ国中最も低く、文字通り「日本全国に行く」客層。沖縄8.3%・京都5.8%・福岡など、日本人にとっても主要観光地である地方都市での比率が高い。中国客減の穴を最も多く埋めたのは台湾(+77万人泊)で、特に北海道・東京・大阪での純増が大きい。
中国(春節自粛で-54.6%):2026年Q1で訪日数が前年比半減。中国国際航空が春節期間に北京〜成田全便運休、北京〜羽田一部欠航と、航空便供給そのものが大きく縮小したことが直接要因。宿泊では大阪府への影響が最大(-91万人泊)で、京都府でも-35万人泊。一方、東京・北海道では台湾客の純増が大きく、相対的に影響を吸収している。
米国(Q1累計+12.1%、3月単月過去最高):米国人の宿泊先は東京49.6%と圧倒的な一極集中。上位3県(東京・大阪・京都)で約7割を占め、ジニ係数0.864は7カ国中最高。スクールホリデーや継続する円安・訪日人気を背景に増加が続くが、その恩恵はゴールデンルート都市に集中している。
東南アジア3カ国(タイ・マレーシア・ベトナム):訪日数ベースではいずれも+8〜10%程度の純増だが、宿泊延べ数では各国の主要都市分散パターンに違いがある。マレーシアは北海道シェア23.9%と高く(ハラル対応宿泊施設の北海道集積が進んでいることが背景)、タイ(北海道18.7%)も雪・スキー需要に強く、ベトナムは関西2府シェア24.7%と最も高い。
新規開業ホテル 2026年の県別集中エリア
各国のインバウンド宿泊シェアの変化に対し、ホテル供給側はどう動いているか。メトロエンジンリサーチが追跡する2026年内の新規開業(および開業予定)ホテルは485件。うち客室数の大きい中規模以上の施設の県別集中度を見ると、訪日上位7カ国の宿泊シェアと一定の整合性が確認できる。
| 県名 | 2026年新規開業数 | 主な訪日層との対応 |
|---|---|---|
| 沖縄県 | 35 | 台湾・韓国向けリゾート供給 |
| 東京都 | 33 | 米国・中華圏富裕層・全方位 |
| 京都府 | 32 | 米国・台湾・中国(中華圏富裕層) |
| 静岡県 | 31 | 韓国(釜山〜静岡新規就航) |
| 北海道 | 27 | マレーシア・タイ・台湾(雪・スキー) |
| 山梨県 | 26 | タイ・東南アジア(富士山周遊) |
| 福岡県 | 23 | 韓国(釜山・仁川直行便) |
| 長野県 | 21 | 台湾・東南アジア(雪・温泉) |
| 千葉県 | 17 | 米国・全方位(成田空港アクセス) |
| 兵庫県 | 16 | 韓国・台湾・関西広域 |
メトロエンジンリサーチが追跡する範囲(2026年新規開業/開業予定)。客室数20室以上の施設を含む全カテゴリ集計。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
注目すべきは静岡県(31件)と山梨県(26件)の供給増。釜山〜静岡線の新規就航で韓国客アクセスが向上したこと、富士山周遊ルートが東南アジア向けに人気である背景がある。沖縄県(35件)は台湾・韓国両国の宿泊シェアが高く、両国のQ1宿泊純増(沖縄県:台湾+11.7万人泊、韓国+4.4万人泊)と整合的だ。
一方、中国観光客比率が高かった京都府(32件)・大阪府(14件)では、開業ペースは継続するものの、Q1の宿泊実績では中国減を他国増で埋めきれていない。これらの都市での新規供給は、中華圏富裕層の長期滞在型・米国向けラグジュアリー型へとブランド構成が再編されつつある。北海道(27件)もマレーシア・タイなどムスリム圏・東南アジア客の取り込みを意識した施設が増えており、ハラル対応・グルテンフリー対応など多様化する宿泊ニーズへの対応がカギとなる。
▶ 関連記事:ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
まとめ — 国籍ポートフォリオの再設計が必要な時期
2026年Q1のインバウンドは、訪日外客数全体では+1.4%とわずかな増加にとどまったが、その内訳は「中国半減・他国全方位増」という大きな構造変化が起きている。本記事の分析から導かれる主要な事実は以下の通り。
- 中国本土からの延べ宿泊者数は2026年1〜2月で-333万人泊(前年比-52.6%)。これに対し、韓国+54万、台湾+77万、米国+14万の純増合計は+145万人泊で、中国減の約44%しか埋め戻せていない。
- 埋め戻しの分布には強い地域差があり、福岡県・沖縄県では台湾・韓国の純増が中国減を上回って吸収しているが、京都府・大阪府では中国比率が高すぎたために埋戻し率が低い(京都15%、大阪37%)。
- 米国はジニ係数0.864で東京一極集中、台湾はジニ係数0.707で全国分散、韓国は九州・沖縄シェア27.3%で近距離地域に強く、各国の地理的選好は明確に異なる。
- 2026年内の新規開業ホテルは沖縄・東京・京都・静岡・北海道に集中。台湾・韓国・東南アジア向けの地方リゾート供給と、ゴールデンルート都市の高級化が並行して進む。
従来「インバウンド=中国」という単一国依存に近かった主要観光都市にとって、2026年は国籍ポートフォリオの再設計が現実の経営課題となる年である。台湾・韓国・東南アジアそれぞれの宿泊行動パターン(地理的分散度・滞在日数・予算帯)に合わせた商品設計・販路設計・施設対応(言語・食事・決済)への投資配分を、各施設・各エリアが個別に最適化していくことが求められている。
※データに関する注記:本記事の宿泊者数は観光庁「宿泊旅行統計調査」のうち、2026年1月分は第2次速報値、2月分は第1次速報値である。3月分は本記事執筆時点で速報未公表のため、Q1全期間の宿泊データはJNTO訪日外客統計と組み合わせて推計している。第2次速報値は今後の調査で改定される可能性がある。中国本土の渡航自粛要請は2026年1月26日に再発令されたが、その後の解除動向によって2026年Q2以降の構造はさらに変化しうる。
あわせて読みたい
- 中国客マイナス60%の衝撃 — 2026年Q1 国籍別訪日客と宿泊市場の地殻変動
- 中国メーデー5/1-5/5連休|訪日-60%下でも『労働節予約』は伸びるか OTA価格で検証
- 2026年5月インバウンド予約動向:欧米・東南アジア客が支える地方ADRの底上げ
- 観光庁2026年1月速報深掘り|外国人比率50%超え定着の東京と日本人需要が薄まる地殻変動
- ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
- 関西ラグジュアリーホテル需給の転換点 — DBJ推計とOTA実勢で読む2026
- 梅雨知らずの北海道6月、ホテル価格はどう動く? 6都市ADR徹底比較2026
- ジャングリア沖縄開業で北部市場は「通年型」へ転換するか — 6エリアADRと売切率で検証