

横浜市のホテル単価を区ごとに並べると、2026年10月の推定成約ADRはみなとみらいを抱える西区が¥24,300(N=17、前年同月比+26.4%)で最も高く、新横浜の港北区が¥13,800(N=15、+23.9%)、関内・山下町の中区が¥13,500(N=52、+9.6%)と続いた。もっとも、単月の伸び率は前年の基数と区内の施設構成に左右されやすい。業態別と同一施設の比較で分解すると、西区の伸びは上位帯の比重が増した効果が大きく、港北区は新横浜駅周辺の同じ施設がそろって単価を上げた「純粋な値上がり」に近いことが見えてくる。
本稿では、この区別の単価階層と伸びの中身を、みなとみらい駅・関内駅・新横浜駅の1km圏の客室ストック、価格帯の分布、就業・居住人口、国土交通省の津波・高潮・液状化の想定と重ね、デベロッパーやアセットマネージャーが区ごとに何を前提に置くべきかを整理する。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
• 区別ADRは横浜市の行政区のみを集計し、川崎市・相模原市の同名区(中央区・南区・緑区など)は含めない。比較の対象は2026年10月に推定成約ADRの算出対象施設が4以上ある6区(西区・神奈川区・中区・港北区・鶴見区・南区)とし、対象施設が3以下の区(戸塚区・金沢区・都筑区・青葉区・旭区・港南区)は参考値として表にのみ掲載した。保土ケ谷区・磯子区・瀬谷区・栄区・緑区・泉区は2026年10月の算出対象に含まれないため比較から外している。南区(N=4)も少数施設の水準に左右されるため幅をもって読む。
• 前年同月比は2025年10月との比較。区の値は区内対象施設の推定成約単価の中央値であり、対象施設の入れ替わりや業態構成の変化でも動く。
• 本記事の客室ストックは、みなとみらい駅から半径1,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年9月〜2026年11月)に主要予約サイトで販売価格が確認できた施設を指す(2026年11月17日時点、メトロエンジンリサーチ集計)。関内駅・新横浜駅についても同じ条件で集計した(3駅圏は一部重複する)。
• 稼働率(OTA掲載在庫ベース・推定)は、総客室の30%以上をOTAに掲載する施設で構成した固定コホートの値。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる(掲載外の客室を消化済み側に数えるため高めに出る)。
- — 西区¥24,266(N=17、前年同月比+26.4%)が2026年10月の区別推定成約ADRで首位。ただし業態別ではシティ+5.9%・ビジネス−0.6%で、伸びの多くは上位帯の施設が増えた構成効果である。
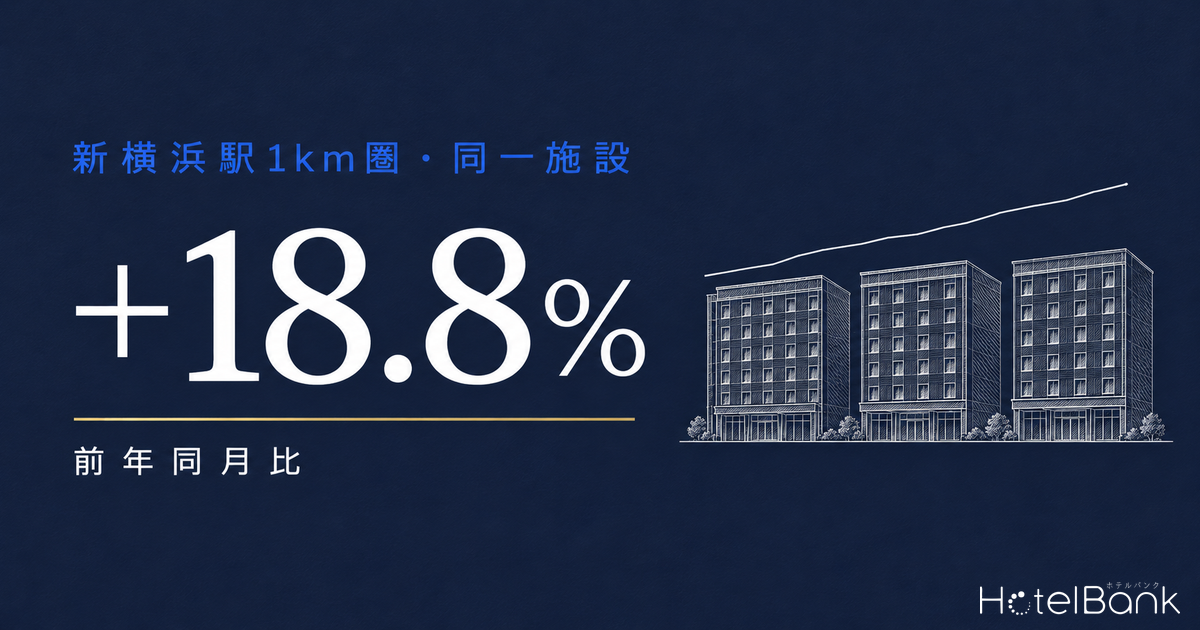
- — 港北区+23.9%は同じ施設の値上がりに近い。新横浜駅1km圏では前年と比べられる13施設のうち12施設が値上げし(中央値+18.8%)、客室ストックは9年で+8%にとどまる。
- — 12か月平均の前年比は西区+14.2%・港北区+4.7%・中区+3.5%。10月単月の伸びには前年10月の基数が効いており、投資判断では両方を併せて読む必要がある。
- — 関内駅圏の¥20,000〜30,000帯は3軒601室と薄い。試算では¥20,000の新規施設は通年稼働率70%(仮定)でも1室あたり年間客室売上が約511万円となり、同駅圏の中央値水準の施設が通年90%で売る約422万円を上回る。
- — 水のリスクは区で種類が違う。関内駅は津波1〜2m・高潮1〜3m、みなとみらい駅は「非常に液状化しやすい」埋立地、新横浜駅は鶴見川の洪水0.5〜3m(国土交通省、駅前の代表地点)。
エグゼクティブサマリー — 単価は西区、母集団は中区、伸びの質は港北区
結論を先に置くと、横浜市の区別ホテル市場は「単価の西区」「母集団の中区」「伸びの質の港北区」という3つの顔に分かれる。西区は区の中央値が¥24,300と中区の1.79倍に達するが、業態別に見るとシティホテル区分の伸びは+5.9%、ビジネスホテル区分は−0.6%で、区全体の+26.4%の多くは対象施設の構成が上位帯寄りに動いたことによる。中区は算出対象52施設と市内最大の母集団を持ち、関内駅1km圏に稼働中10,755室が集まる一方、施設別の推定成約ADRが¥20,000〜30,000の帯に入るのは3軒601室にとどまる。港北区は新横浜駅1km圏で前年と比較できる13施設のうち12施設が単価を上げ、中央値で+18.8%と、同じ施設の値上がりが区の伸びを支えている。
立地リスクの面では、関内駅の代表地点が津波(1〜2m)・高潮(1〜3m)の浸水想定区域に入り、みなとみらい駅の代表地点は津波0.3〜1m未満の想定と「非常に液状化しやすい」埋立地に当たる。新横浜駅の代表地点は津波・高潮の想定区域に含まれないが、鶴見川の洪水(想定最大規模)で0.5〜3mの浸水想定がある。単価の高い湾岸2区は水害への備えを、内陸の新横浜は河川洪水への備えを、それぞれ事業計画のコストに組み込む前提になる。
区別ADRの階層 — 西区¥24,300は中区の1.79倍、南区の3.78倍
2026年10月の推定成約ADRを区ごとに並べると、西区(¥24,300、N=17)が単独で最上位に立ち、横浜駅東口・鶴屋町を含む神奈川区(¥16,100、N=6)が続く。その下に港北区(¥13,800)と中区(¥13,500)がほぼ同じ水準で並び、工業・港湾地帯を抱える鶴見区(¥10,300、N=6)、住宅地の比重が高い南区(¥6,400、N=4)へと階段状に下がっていく。西区と中区の差は1.79倍、西区と南区の差は3.78倍である。
注目したいのは、単価の順位と施設の厚みが一致しない点である。最も多くの施設が集まる中区(N=52)は、西区(N=17)の3倍の母集団を持ちながら中央値は西区の半分強にとどまる。中区には関内・伊勢佐木町・石川町に広がる宿泊特化型の厚い層があり、区の中央値はこの層の水準で決まる。一方の西区は、みなとみらい地区のシティホテル群と横浜駅西口・桜木町の宿泊特化型が混在し、対象施設の半数強をシティホテル区分が占めるため、中央値が上位帯に引き寄せられやすい構造にある。
| 区 | 2026年10月 ADR | N | 2025年10月 ADR | 前年同月比 | 12か月平均(〜2026年10月) | 12か月平均の前年比 |
|---|---|---|---|---|---|---|
| 西区 | ¥24,266 | 17 | ¥19,200 | +26.4% | ¥20,657 | +14.2% |
| 神奈川区 | ¥16,140 | 6 | ¥16,534 | −2.4% | ¥15,277 | +7.3% |
| 港北区 | ¥13,819 | 15 | ¥11,155 | +23.9% | ¥11,966 | +4.7% |
| 中区 | ¥13,546 | 52 | ¥12,360 | +9.6% | ¥11,808 | +3.5% |
| 鶴見区 | ¥10,306 | 6 | ¥9,554 | +7.9% | ¥10,122 | +11.5% |
| 南区(N=4) | ¥6,426 | 4 | ¥6,140 | +4.7% | ¥7,160 | +17.3% |
| 参考(対象施設3以下):戸塚区¥12,459(N=2)、金沢区¥11,304(N=3)、青葉区¥10,620(N=1)、都筑区¥8,946(N=2)、旭区¥8,288(N=1)、港南区¥6,552(N=1) | ||||||
12か月平均で見ると、景色は少し変わる。単月で+23.9%だった港北区は12か月平均では+4.7%、+9.6%の中区は+3.5%にとどまり、10月の伸びには前年10月の基数が効いている。中区は2025年10月の時点で前年比+27.5%と高い水準にあったため、2026年10月の伸び率が相対的に小さく出た。逆に港北区は2025年10月が前年比+3.1%と低い基数だった。2年前(2024年10月)からの累積で比べると、西区+41.1%、中区+39.8%、港北区+27.7%となり、中区も西区とほぼ同じ速度で単価を切り上げてきたことが読み取れる。
伸びの中身 — 西区は構成効果、港北区は同一業態の値上がり
区の中央値は、対象施設の顔ぶれが変わるだけでも動く。そこで主要3区について、区全体の前年同月比をビジネスホテル区分とシティホテル区分の推定成約ADRと並べた。
| 区 | 区分 | 2026年10月 | N | 2025年10月 | N | 前年同月比 |
|---|---|---|---|---|---|---|
| 西区 | 区全体 | ¥24,266 | 17 | ¥19,200 | 16 | +26.4% |
| シティホテル | ¥34,432 | 9 | ¥32,522 | 8 | +5.9% | |
| ビジネスホテル | ¥16,277 | 5 | ¥16,376 | 6 | −0.6% | |
| 中区 | 区全体 | ¥13,546 | 52 | ¥12,360 | 51 | +9.6% |
| シティホテル | ¥20,185 | 8 | ¥23,095 | 7 | −12.6% | |
| ビジネスホテル | ¥12,716 | 41 | ¥12,168 | 40 | +4.5% | |
| 港北区 | 区全体 | ¥13,819 | 15 | ¥11,155 | 16 | +23.9% |
| シティホテル | ¥12,900 | 5 | ¥11,404 | 5 | +13.1% | |
| ビジネスホテル | ¥13,842 | 10 | ¥10,906 | 11 | +26.9% |
西区では、シティホテル区分が+5.9%、ビジネスホテル区分が−0.6%と、どちらの業態も区全体の+26.4%には遠く及ばない。区全体の伸びを生んだのは、対象施設のうちシティホテル区分が8施設から9施設へ増え、ビジネスホテル区分が6施設から5施設へ減ったことで、17施設の中央値の位置が上位帯の側へずれた構成効果である。2026年4月には西区みなとみらい6丁目でヒルトン・ガーデン・イン横浜みなとみらい(228室)が開業しており、上位帯の層が厚くなった。西区の「+26.4%」は、既存施設の値上げ幅というより上位帯の施設が増えた結果として読むのが妥当だろう。
中区は逆向きの構成変化を示した。ビジネスホテル区分は41施設で+4.5%と着実に伸びた一方、シティホテル区分は7施設から8施設に入れ替わる中で−12.6%となった。2026年に関内で開業した新しいシティホテル区分の施設が既存の上位施設より手前の価格帯に入ったことが、区分の中央値を押し下げたと考えられる。区の水準を決めるのは41施設の宿泊特化層であり、そこが+4.5%で伸びている点が中区の地力を示している。
港北区はどちらの区分も2桁で伸びた。ビジネスホテル区分は+26.9%、シティホテル区分は+13.1%で、対象施設数もほぼ変わらない。新横浜は横浜アリーナ・日産スタジアムといった大型会場と新幹線駅を抱える立地で、イベント開催日の価格の振れが大きい。区の伸びが同じ施設の単価上昇から来ている点は、需要側の強さを示すシグナルとして、構成効果の大きい西区とは性格が異なる。
月次推移 — 西区は2026年の10か月すべてで前年超え、中区は夏に一服
年別に重ねると、西区は2026年1〜10月のすべての月で2025年同月を上回り、9月(¥23,300)・10月(¥24,300)と秋に向けて水準を切り上げた。中区は4月に¥14,700まで上がった後、6〜8月は前年同月を下回り、9月以降に前年超えへ戻っている。港北区は4月(¥14,600)と10月(¥13,800)に山があり、月ごとの振れ幅が大きい。単価の季節性は、西区がレジャー・イベント需要に、中区が平日のビジネス需要と観光需要の混合に、港北区が会場イベントに連動していることを映している。
需要の強さを稼働の側から確かめると、2026年10月の稼働率(OTA掲載在庫ベース・推定)は西区で90.8%(対象10施設/客室2,284室、主要予約サイト掲載ベース)、中区で90.4%(対象50施設/客室9,927室、同)だった。両区とも9割前後の在庫消化の上で単価が形成されており、西区の高単価が稼働を犠牲にしたものではないことがわかる。なお、当社の掲載在庫ベースの推定は2026年3月以降の観測に限られるため、稼働率の前年比較は行っていない。
3駅圏の客室ストック — みなとみらい駅圏は9年で2.3倍、新横浜駅圏はほぼ横ばい
区の単価の背景にある供給量を、3つの駅の1km圏で比べる。稼働中のストック(直近3か月に販売価格が確認できた施設)は関内駅圏が54軒10,755室で最も厚く、みなとみらい駅圏が23軒7,686室、新横浜駅圏が15軒3,273室と続く。みなとみらい駅圏は201室以上の大型施設が17軒と、掲載施設の過半を占める。
| 駅1km圏 | 掲載 | 稼働中 | 2017年 | 2026年 | 9年の増加率 | 主な業態(掲載室数) |
|---|---|---|---|---|---|---|
| みなとみらい駅 | 29軒 9,304室 | 23軒 7,686室 | 3,676室 | 8,345室 | +127% | シティ3,182室・ビジネス3,040室・リゾート2,632室 |
| 関内駅 | 86軒 13,648室 | 54軒 10,755室 | 7,049室 | 11,429室 | +62% | ビジネス8,204室・リゾート2,529室・シティ1,125室 |
| 新横浜駅 | 17軒 3,507室 | 15軒 3,273室 | 3,033室 | 3,273室 | +8% | ビジネス2,002室・シティ1,505室 |
みなとみらい駅圏は2017年の3,676室から2026年の8,345室へ、9年で2.3倍に増えた。2019〜2020年と2022〜2023年に大型開業が集中し、ヒルトン横浜(339室、2023年開業)などの上位帯が加わったことで、西区の単価階層が形成された。2025年に一度減少しているのは、大型シティホテルの改装休業(横浜ロイヤルパークホテル、2028年度に再開業予定)を反映したものである。関内駅圏は+62%と着実に積み上がり、宿泊特化型を中心に母集団が厚くなった。新横浜駅圏は2020年の2軒の開業以降ほぼ横ばいで、9年間の増加は+8%にとどまる。供給がほとんど増えていない中で単価が上がっていることが、港北区の同一施設の値上がりを説明する。
価格帯の分布 — 関内駅圏は¥20,000〜30,000帯が3軒601室、新横浜駅圏は¥20,000超が空白
駅圏ごとに施設別の推定成約ADR(2026年10月)を5つの価格帯に分け、客室数で積み上げた。みなとみらい駅圏は¥30,000以上に6軒2,296室を持つ「上位帯の厚い市場」、関内駅圏は¥15,000未満に30軒7,676室が集まる「宿泊特化の厚い市場」、新横浜駅圏は¥10,000〜20,000に12軒2,677室が集まる「中位に寄った市場」である。
投資の観点で目を引くのは、関内駅圏の¥20,000〜30,000帯が3軒601室と薄いことである。¥15,000〜20,000帯(9軒1,741室)までは一定の厚みがあるが、その上は¥30,000以上の2軒357室まで間が空く。隣接するみなとみらい駅圏では同じ帯に4軒793室があり、桜木町・馬車道を挟んだ数百メートルで価格帯の構成が大きく変わる。新横浜駅圏は2026年10月時点で¥20,000を超える施設がない。2025年10月には同駅圏に¥20,000を超える施設が2軒あったが、うち1軒はリブランド改装のため2026年7月中旬から休業しており、コートヤード・バイ・マリオット新横浜駅(203室)として2026年12月18日に開業する予定である。この再開業が新横浜の上位帯をどこまで押し上げるかは、2027年の港北区の単価を読む上での焦点になる。休業中の203室が駅1km圏のストックに占める重みは、コートヤード新横浜駅の開業を扱った記事で詳しく分析している。
| 駅1km圏 | ADR算出施設 | 施設別ADRの中央値 | 前年と比較できる施設 | 前年同月比(中央値) | 前年同月比(客室数加重) | 単価が上昇した施設 |
|---|---|---|---|---|---|---|
| みなとみらい駅 | 20施設 | ¥21,565 | 18施設 | +7.7% | +6.4% | 12施設 |
| 関内駅 | 44施設 | ¥12,835 | 42施設 | +0.7% | −1.6% | 21施設 |
| 新横浜駅 | 14施設 | ¥13,360 | 13施設 | +18.8% | +3.3% | 12施設 |
同じ施設どうしで前年と比べると、3駅圏の違いがはっきりする。新横浜駅圏は13施設中12施設が値上げし、中央値で+18.8%と最も強い。客室数で加重すると+3.3%に縮むのは、最大規模の施設の動きが加重値を大きく左右するためで、多数の施設が同時に単価を上げている事実は変わらない。みなとみらい駅圏は18施設中12施設が上昇し、中央値+7.7%と堅調である。関内駅圏は42施設のうち上昇21施設と拮抗し、中央値は+0.7%だった。関内は施設数が多く価格帯が近接しているため、個々の施設が単価を上げにくい競争環境にあり、ここに差別化された中上位帯を置く余地がある。
立地タイプ — みなとみらいは業務地、関内は職住混在、新横浜は住宅地に近い
宿泊需要の土台を見るため、3駅の1km圏について就業人口(経済センサス)と居住人口(国土数値情報の250mメッシュ推計)を並べた。居住人口は国勢調査ベースの夜間人口であり、来街者や滞在人口ではない点に注意したい。
| 駅1km圏 | 事業所数 | 従業者数 | オフィス系比率 | 居住人口(2020年) | 従業者÷居住者 | 居住人口 2040年見通し | 公示地価(2026年・代表地点) |
|---|---|---|---|---|---|---|---|
| みなとみらい駅 | 4,169 | 154,207人 | 36.6% | 24,362人 | 6.3倍 | +9.5% | 375万円/㎡(+10.0%) |
| 関内駅 | 10,522 | 135,785人 | 25.7% | 54,593人 | 2.5倍 | −2.2% | 248万円/㎡(+21.0%) |
| 新横浜駅 | 2,659 | 58,713人 | 29.8% | 31,580人 | 1.9倍 | +6.2% | 273万円/㎡(+11.4%) |
みなとみらい駅圏は従業者15.4万人に対し居住者2.4万人で、従業者が居住者の6.3倍に達する典型的な業務地である。オフィス系の比率も36.6%と3駅で最も高く、平日の出張需要と週末のレジャー・イベント需要の両方を受けられる。関内駅圏は事業所数が10,522と最も多く、小規模な商業・サービス事業所が密集する職住混在型で、居住人口も5.5万人と厚い。新横浜駅圏は従業者5.9万人・居住者3.2万人で、業務地としての厚みはみなとみらいの4割弱にとどまり、宿泊需要は新幹線の乗り継ぎ・出張と会場イベントに支えられている。
地価公示(2026年)の代表地点では、関内の尾上町1丁目が前年比+21.0%と3地点で最も高い伸びを示した。関内では旧市庁舎街区の再開発をはじめとする複合開発が進み、商業地の評価が切り上がっている。単価階層では中区は西区の半分強だが、土地の取得コストは急速に追い上げており、関内で新規開発を検討する場合は、宿泊特化の厚い層と同じ価格帯で収支を組むと土地代を回収しにくい構図になりつつある。
立地リスク — 関内は津波1〜2m・高潮1〜3m、みなとみらいは液状化、新横浜は河川洪水
国土交通省の不動産情報ライブラリで、3駅の代表地点(駅前の1点)について津波・高潮・洪水の浸水想定と液状化の発生傾向を照合した。ハザード情報は地点ごとに大きく変わるため、個別の計画地では必ず敷地単位で確認する必要があるが、駅圏の性格を把握する目安にはなる。
| 代表地点 | 津波浸水想定 | 高潮浸水想定 | 洪水浸水想定(想定最大規模) | 液状化の発生傾向(地形区分) |
|---|---|---|---|---|
| みなとみらい駅 | 0.3m以上〜1m未満 | 想定区域外 | 想定区域外 | 非常に液状化しやすい(埋立地) |
| 関内駅 | 1m以上〜2m未満 | 1m以上〜3m未満 | 0.5m未満(大岡川) | 液状化しやすい(三角州・海岸低地) |
| 新横浜駅 | 想定区域外 | 想定区域外 | 0.5m以上〜3m未満(鶴見川) | やや液状化しやすい(後背湿地) |
関内駅の代表地点は、津波(1〜2m未満)と高潮(1〜3m未満)の両方の想定区域に入る。中区の湾岸部で開発する場合、受変電設備や非常用発電機を上階に置く、地下駐車場や機械室に止水板を設ける、といった浸水対策をあらかじめ建設費に織り込むことになる。みなとみらい駅の代表地点は津波0.3〜1m未満の想定にとどまるが、地形区分は埋立地で「非常に液状化しやすい」に分類される。大型施設では杭基礎で建物自体の被害は抑えられても、周辺の道路・ライフラインの復旧に時間がかかる事態を想定した事業継続計画が要る。
新横浜駅の代表地点は津波・高潮の想定区域には含まれないが、鶴見川の想定最大規模の洪水で0.5〜3m未満の浸水が想定され、地形区分も後背湿地である。新横浜は鶴見川の多目的遊水地と一体で整備されてきた地区であり、湾岸2区とはリスクの種類が異なる。3駅圏はいずれも水に関する想定を持つため、「どの区がリスクから自由か」ではなく、「どの種類の浸水に、どの設計で備えるか」という視点で比較するのが現実的だろう。ハザードと単価・防災投資を組み合わせて立地を評価する枠組みについては、ホテル立地評価の第4軸「災害リスク」を定量化するも参考になる。
供給パイプライン — 中区北仲通に272室、西区は2028年度に603室が再開業予定
今後の上位帯の供給として押さえておきたいのは3件である。第一に、中区北仲通6丁目では40階建ての複合タワー(共同住宅・ホテル・駐車場)の建設が進み、建築計画上のホテル客室は272室、工事完了予定は2027年5月31日となっている(国土交通省「建築物動態統計調査」より)。ヒルトンの会社概要(2026年8月25日更新)は、コンラッド横浜(272室)を2027年開業予定として掲載している。第二に、西区みなとみらいの横浜ロイヤルパークホテル(603室)は2025年3月末で休業し、マリオット・インターナショナルとのフランチャイズ契約のもと、ラグジュアリーコレクションとして2028年度に再開業する計画である。第三に、新横浜では前述のコートヤード・バイ・マリオット新横浜駅(203室)が2026年12月18日に開業を予定する。北仲通の新規開業が西区と中区の価格階層のどこに入るかは、コンラッド横浜272室の価格階層を扱った記事が掘り下げている。
このほか関内駅圏には、2020年5月開業のハイアット リージェンシー 横浜(315室、日本ハイアット報道資料による)があり、湾岸部の上位帯はすでに外資系ブランドが軸になっている。2027〜2028年度にかけて北仲通と みなとみらいで最上位帯の客室が加わると、西区・中区の上位帯の母数は厚くなる。上位帯で新たに勝負する計画は、この2件の開業後の価格形成を前提に置く必要がある。一方で、その一段下の¥20,000〜30,000帯、特に関内側は依然として薄く、上位帯の集客力が周辺に波及する局面で受け皿になれる余地が残る。
※工事完了予定日は調査時点での確認申請ベースの情報であり、開業時期は事業者の発表による。ここに挙げた以外にも今後の申請追加で計画は増える可能性がある。
試算 — 区別ADRの3シナリオと、関内で¥20,000〜30,000帯を狙う場合の感度
単月の伸び率は前年の基数に左右されるため、ここでは12か月平均(2025年11月〜2026年10月)を起点に、今後12か月の区別推定成約ADRを3つの前提で置いた。悲観は前年比0%(横ばい)、中位は直近12か月の前年比の半分、楽観は直近12か月の前年比がそのまま続く場合である。いずれも過去の伸びを機械的に延ばした仮定に基づく試算であり、予測値ではない。
| 区 | 12か月平均(2025年11月〜2026年10月) | 同・前年比 | 悲観(前年比0%) | 中位(前年比の半分) | 楽観(前年比が継続) |
|---|---|---|---|---|---|
| 西区 | ¥20,657 | +14.2% | ¥20,657 | ¥22,122 | ¥23,586 |
| 神奈川区 | ¥15,277 | +7.3% | ¥15,277 | ¥15,831 | ¥16,385 |
| 港北区 | ¥11,966 | +4.7% | ¥11,966 | ¥12,249 | ¥12,531 |
| 中区 | ¥11,808 | +3.5% | ¥11,808 | ¥12,012 | ¥12,215 |
| 鶴見区 | ¥10,122 | +11.5% | ¥10,122 | ¥10,704 | ¥11,286 |
| 南区(N=4) | ¥7,160 | +17.3% | ¥7,160 | ¥7,781 | ¥8,402 |
楽観の前提を置いても、中区の平均単価は¥12,215、港北区は¥12,531にとどまり、西区の悲観(横ばい)¥20,657との差は大きい。区の中央値で見る限り、中区・港北区で¥20,000以上の価格帯を前提に置く計画は、区の平均的な施設から約1.6倍離れた位置で戦うことを意味する。裏返せば、価格帯の分布で見た関内駅圏の¥20,000〜30,000帯(3軒601室)の薄さは、区の中央値の延長では埋まらない空白である。
では、その空白に新しい施設を置いた場合、単価と稼働のどの組み合わせなら関内の標準的な施設を上回れるか。関内駅1km圏の施設別推定成約ADRの中央値(2026年10月、¥12,835)を参考行とし、新規施設の通年平均単価と通年稼働率の2軸で1室あたりの年間客室売上を並べた。
| 推定成約ADR(通年平均) | 通年70% | 通年75% | 通年80% | 通年85% | 通年90% |
|---|---|---|---|---|---|
| ¥12,835(関内駅圏の中央値・参考) | 327.9 | 351.4 | 374.8 | 398.2 | 421.6 |
| ¥18,000 | 459.9 | 492.8 | 525.6 | 558.5 | 591.3 |
| ¥20,000 | 511.0 | 547.5 | 584.0 | 620.5 | 657.0 |
| ¥22,500 | 574.9 | 615.9 | 657.0 | 698.1 | 739.1 |
| ¥25,000 | 638.8 | 684.4 | 730.0 | 775.6 | 821.2 |
| ¥28,000 | 715.4 | 766.5 | 817.6 | 868.7 | 919.8 |
関内の中央値水準の施設が通年90%で売り切った場合の1室あたり年間客室売上は約421.6万円である。¥20,000の施設なら通年70%でも約511.0万円となり、これを上回る。同じ421.6万円に届く単価の下限は、通年稼働率70%で約¥16,500、80%で約¥14,400と計算できる。ただし¥12,835は2026年10月の値で、中区の12か月平均は10月の0.87倍にとどまるため、通年平均で見た中央値水準の施設の売上はこれより低い。逆に新規施設側も、10月のような強い月だけでなく1〜2月の谷を含めた通年平均で¥20,000を維持できるかが前提になる(中区の2026年1月は¥10,077だった)。
この表は客室売上だけを比べたもので、運営費や建設費・地代は含まない。尾上町1丁目の公示地価が前年比+21.0%と上がるなかでは、土地と建物の負担を賄えるかを別途確かめる必要がある。建設費が想定を上回った場合に必要な単価がどこまで上がるかは、ホテル建設費が予算超過で1.5倍なら必要ADRは1.88万円で10市区の平均単価と並べて試算している。
区別の投資示唆 — 3つの立地に3つの戦い方
西区上位帯は確立、次は差別化
区中央値¥24,300・稼働90.8%
単価は市内最高だが、同一業態の伸びはシティ+5.9%。2027〜2028年度に最上位帯の開業・再開業が続くため、新規は規模より体験価値やブランドの独自性で差をつける計画が向く。液状化を前提にした事業継続計画が要る。
中区¥20,000〜30,000帯の受け皿
関内駅圏で同帯は3軒601室
宿泊特化の厚い層(¥15,000未満に7,676室)の上に、中上位帯の空白がある。地価の伸び(尾上町+21.0%)を考えると、宿泊特化と同じ価格帯ではなく一段上の帯で収支を組む方が整合的。津波・高潮対策の設計費を初期投資に織り込む。
港北区供給が動かない市場の値上がり
同一施設の伸び+18.8%(13施設)
9年でストック+8%と供給がほぼ増えない中で単価が上がっている。¥20,000超の帯はコートヤード再開業後の価格形成を見極めつつ、会場イベント需要を取り込むアッパーミドルの宿泊特化に伸びしろがある。鶴見川の洪水想定に備える。
まとめ
横浜市の区別推定成約ADR(2026年10月)は、西区¥24,300、神奈川区¥16,100、港北区¥13,800、中区¥13,500、鶴見区¥10,300、南区¥6,400という階層を描いた。前年同月比では西区+26.4%と港北区+23.9%が並ぶが、中身は異なる。西区は上位帯の施設が増えた構成効果が大きく、港北区は供給がほぼ増えない新横浜で同じ施設が単価を上げた結果である。中区は最大の母集団を持ち、宿泊特化層が+4.5%で着実に伸びている。
投資判断では、単月の伸び率だけでなく、12か月平均(西区+14.2%、港北区+4.7%、中区+3.5%)と同一施設の比較を併せて読みたい。そのうえで、関内の¥20,000〜30,000帯、新横浜の¥20,000超の帯という2つの空白をどう埋めるか、湾岸の津波・高潮・液状化と内陸の河川洪水という異なる水のリスクにどう備えるかが、横浜市で次のホテルを計画する際の論点になる。
よくある質問
Q. 横浜市でホテルの単価が最も高い区はどこか?
A. 2026年10月の推定成約ADRでは西区が約¥24,300(算出対象17施設)で最も高い。次いで神奈川区約¥16,100、港北区約¥13,800、中区約¥13,500の順だった。
Q. 西区の前年同月比+26.4%は既存ホテルの値上げによるものか?
A. 業態別に見るとシティホテル区分は+5.9%、ビジネスホテル区分は−0.6%で、区全体の伸びの多くは対象施設の構成が上位帯寄りに変わった効果である。12か月平均の前年比は+14.2%だった。
Q. 新横浜(港北区)の単価はなぜ上がっているのか?
A. 新横浜駅1km圏の客室ストックは9年で+8%とほぼ増えていない一方、前年と比較できる13施設のうち12施設が単価を上げ、中央値で+18.8%となった。供給が動かない中で需要が単価に表れている。
Q. 関内・みなとみらいの災害リスクは?
A. 国土交通省の想定では、関内駅の代表地点は津波1〜2m未満・高潮1〜3m未満、みなとみらい駅の代表地点は津波0.3〜1m未満で、地形区分は「非常に液状化しやすい」埋立地である。計画地ごとに敷地単位で確認する必要がある。
あわせて読みたい
- 横浜・川崎・相模原28区のホテル単価2.67倍差 — 客室の74.5%は上位4区に集中
- 神奈川県シティ・ビジネスホテルの推定成約ADR — 9月はシティ+15.8%・ビジネス+6.5%
- 横浜ロイヤルパークホテル、2028年度ラグジュアリーコレクションで再開業 — 603室改装の採算
- コートヤード新横浜駅は12月18日開業 — 休業203室は駅1km圏の6.2%
- 横浜赤レンガ倉庫クリスマスマーケット2026のホテル|12月単価は西区が中区の2倍
- ホテル建設費が予算超過で1.5倍なら必要ADRは1.88万円 — 10市区の平均単価で比較
- コンラッド横浜272室、西区1.97万円と中区1.16万円の境に立つ最上位帯 — 1km圏32施設9,153室の価格階層
- 神奈川ホテル市場2026 — 箱根・みなとみらい・湘南・業務帯の4層と秋に開く単価差
- ホテル立地評価の第4軸「災害リスク」を定量化する — 全国8商圏のハザード×ADR×防災Capex
- 高潮浸水想定区域の客室は大阪で81%・3府県12万室 — 受変電設備を上げる1室3万〜25万円
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの区別・業態別推定成約ADR(横浜市の行政区、2024年10月〜2026年10月の月次値)、3駅1km圏の施設別推定成約ADR(2026年10月・2025年10月、69施設)、駅1km圏の客室ストック(2026年11月17日時点)、稼働率(OTA掲載在庫ベース・推定、2026年10月)。立地・人口・ハザードは国土交通省 不動産情報ライブラリと国土数値情報、就業は総務省・経済産業省「経済センサス-活動調査」(2021年)。
■ 試算前提
表7の3シナリオは、12か月平均(2025年11月〜2026年10月)を起点に、悲観=前年比0%、中位=直近12か月の前年比の半分、楽観=同前年比の継続を置いた。表8の1室あたり年間客室売上は推定成約ADR×通年稼働率×365日(税抜相当・客室売上のみ)で、通年稼働率70〜90%は仮定値。参考行の¥12,835は関内駅1km圏の施設別推定成約ADRの中央値(2026年10月)。
■ 限界・留意点
区の値は区内対象施設の中央値で、施設の入れ替わりや業態構成の変化でも動く(南区N=4、神奈川区・鶴見区N=6は少数)。稼働率は2026年3月以降の観測に限られるため前年比較をしていない。表8は料飲・付帯収入、運営費、建設費・地代を含まない。ハザードは駅前1地点の照合であり、計画地ごとに敷地単位での確認が必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 区別・業態別推定成約ADR(2024年10月〜2026年10月)、施設別推定成約ADR(N=69施設)、駅1km圏の客室ストック(2026年11月17日時点)、稼働率(OTA掲載在庫ベース・推定)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年)・津波浸水想定・高潮浸水想定区域・洪水浸水想定区域・液状化の発生傾向図
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口
- 総務省・経済産業省「経済センサス-活動調査」(2021年)
- 国土交通省「建築物動態統計調査」(横浜市中区北仲通6丁目の建築計画)
■ 事業者資料・プレスリリース
- ヒルトン「会社概要」(2026年8月25日更新)
- コンラッド横浜 開業に関する発表(PR TIMES)
- 日本ハイアット 株式会社「報道資料 2026年4月」
- 横浜ロイヤルパークホテル 大規模リニューアル工事着工 マリオット・インターナショナルと協業し2028年度に再開業(横浜市観光情報)
- ヒルトン・ガーデン・イン横浜みなとみらい 開業(横浜市観光情報)
- コートヤード・バイ・マリオット新横浜駅 開業日に関する報道(トラベル Watch)
出典: ヒルトン「会社概要」(2026年8月25日更新)
出典: 日本ハイアット 株式会社「報道資料 2026年4月」