
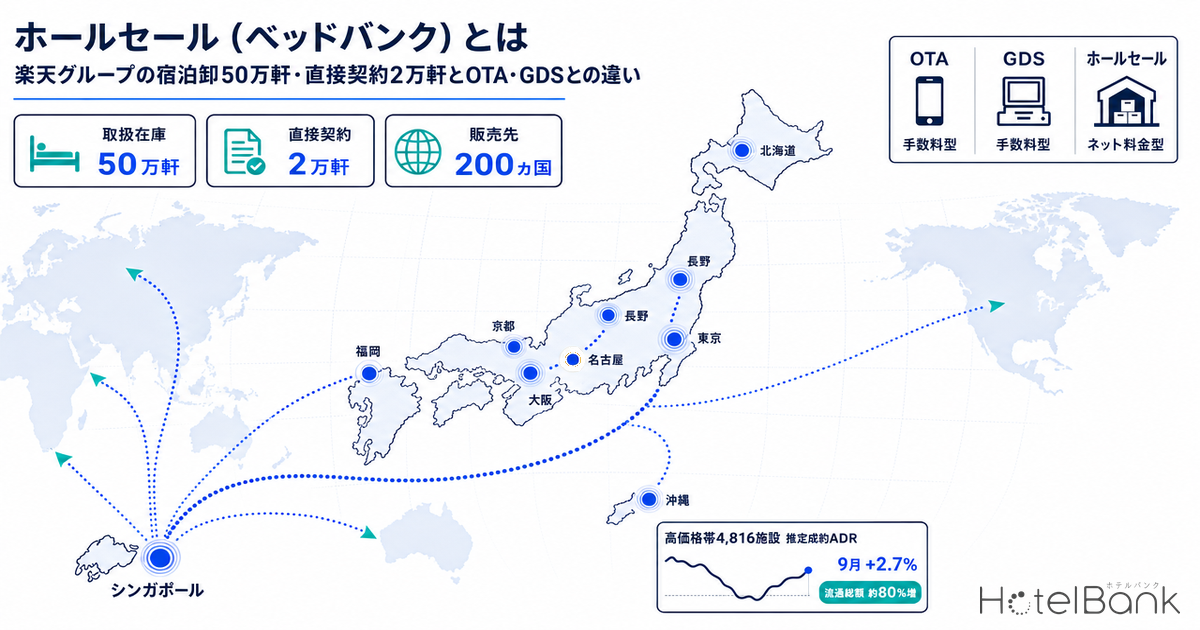
宿泊在庫の販路は、消費者に直接売るOTA、法人出張や旅行会社の予約網であるGDSに加えて、宿の客室を卸値で仕入れて海外の旅行会社に流す「ホールセール(ベッドバンク)」がある。トラベルボイスが2026年9月28日に掲載した楽天グループの宿泊卸 Rakuten Travel Xchange(シンガポール拠点)のインタビューによると、同社の取扱在庫は宿泊施設50万軒とバケーションレンタル20万軒、うち直接契約が2万軒で、販売先は200カ国に及ぶ。本稿ではこの数字を手がかりに、ホールセールの仕組みをOTA・GDSとの違いから整理し、宿側が在庫を卸すときの料金整合・在庫割当・コンテンツ伝達の論点を「海外販売を広げる余地」として読み解く。あわせて、同インタビューで高級ホテルの流通総額(GMS)が前年比約80%増と語られた点を、メトロエンジンリサーチの高価格帯(ラグジュアリー/ハイグレード)4,816施設の推定成約ADR前年比と並べて検証する。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
- — ホールセール(ベッドバンク)は宿がネット料金(卸値)で在庫を渡し、卸が海外の旅行会社などB2Bの販売事業者に流す販路。OTA・GDSとは料金の形・表示の主体・キャンセル規定・入金の流れが異なる。
- — Rakuten Travel Xchangeの取扱在庫は宿泊施設50万軒・バケーションレンタル20万軒、直接契約2万軒、販売先200カ国(トラベルボイス、2026年9月28日)。
- — 同社が語る高級ホテルの流通総額(GMS)前年比約80%増に対し、当社推定のラグジュアリー分類の成約ADRは2026年9月+2.7%、1〜9月平均+1.5%(同一施設比、N=2,554)。
- — 単価が+2.7%なら、GMS 80%増の約75%分は販売量の増加で説明される計算になる(表3の逆算)。伸びの主因は単価ではなく販路の広がり。
- — 宿側の論点は料金の整合・在庫の割当・コンテンツの伝達の3点。再販先の限定、平日・閑散期の割当枠、食事・入湯税・チェックイン時刻の定型記載が準備になる。
ホールセール(ベッドバンク)とは — 宿→卸→旅行会社→旅行者の流れ
ホールセール(卸売り)とは、宿が客室を「ネット料金(卸値)」で卸売事業者に提供し、卸売事業者がそれを世界各地の旅行会社・ツアーオペレーター・小規模OTAなどの販売事業者に流通させ、販売事業者が自らの利幅(マークアップ)を上乗せして旅行者に売る仕組みである。宿泊在庫を専門に扱う卸売事業者は英語圏で「ベッドバンク」と呼ばれ、ホテルテックレポートの解説では「宿泊施設のプロバイダーと在庫を必要とする旅行の売り手をつなぐB2Bホテル流通市場」と定義されている。つまりOTAが旅行者(B2C)に売るのに対し、ベッドバンクの顧客は旅行会社などの事業者(B2B)であり、宿から見れば「1本の契約で多数の海外旅行会社に届く」販路になる。
なお、国内の旅行業界で「ホールセラー」というと、旅行会社向けにパッケージ商品を企画・卸売りする事業者を指すことが多い。本稿で扱うのは、宿泊在庫そのものをB2Bで流通させる国際的な意味でのホールセール(ベッドバンク)であり、世界の大手では Hotelbeds(HBX Group)が自社サイトで「170カ国以上、約6万の旅行販売事業者」との取引を掲げ、B2B専業であることを明示している。
OTA・GDS・ホールセールの3販路は、「誰に売るか」だけでなく、料金の形・料金表示の主体・キャンセル規定・入金の流れが異なる。宿側の実務で効いてくる違いを表にまとめた。
| 項目 | OTA(消費者直販) | GDS(旅行会社・法人出張の予約網) | ホールセール(ベッドバンク) |
|---|---|---|---|
| 販売先 | 旅行者本人(B2C) | 旅行会社・法人出張管理会社の端末(B2B2C) | 海外の旅行会社・ツアーオペレーター・小規模OTA(B2B) |
| 料金の形 | 宿が販売価格を登録し、成約後に送客手数料を支払う(手数料型) | 宿が販売価格を登録し、旅行会社への手数料と予約網の接続・予約単位の費用を負担(手数料型) | 宿はネット料金(卸値)で提供し、販売価格は卸・旅行会社がマークアップして決める(ネット料金型) |
| 料金表示の主体 | 宿が登録した価格がそのまま表示される | 宿が登録した価格が旅行会社に表示される | 最終表示価格は販売事業者が決める。卸値が公開チャネルに流れないよう契約で再販先を限定するのが一般的 |
| キャンセル規定 | 宿がプランごとに設定 | 宿が料金コードごとに設定 | 卸との契約条件(締切・ノーショー料)と販売事業者の規定が重なる。宿は契約書の規定で管理する |
| 入金の流れ | 現地払い/事前決済はOTAの決済方式による | 旅行会社経由または現地払い | 卸が旅行会社から回収し、宿にはネット料金が卸から支払われる形が中心 |
| 在庫の出し方 | サイトコントローラーで日々連動 | 接続システム経由で連動 | 割当(アロットメント)を固定で渡す型と、公開在庫に連動させる型がある |
| 手数料率の公表値 | 国内OTAで宿泊料金の10%程度、海外のインバウンド送客で15〜25%程度(2016年の衆議院質問主意書に記載された質問者の認識。個社の料率は非公表) | 個社非公表 | 個社非公表(卸値と販売価格の差が実質の流通コスト) |
出典:衆議院「旅行業者の送客手数料に関する質問主意書」(第190回国会 質問第270号、2016年5月11日)、ホテルテックレポート「ホテルベッドバンク」、トラベルボイス(2026年9月28日)よりホテルバンク編集部作成
手数料率について公表された数値は限られている。衆議院に2016年5月に提出された質問主意書は「ホテル・旅館への送客手数料は、国内OTAで宿泊料金の十%程度、海外のインバウンド送客手数料では十五から二十五%程度」と記しているが、これは質問者の認識として示された水準であって政府調査の結果ではない。一方、日本旅館協会の「令和7年度 営業状況等統計調査」(2025年12月5日公表、有効回答151軒)では、販売促進費・広告宣伝費・販売手数料などを合算した営業費率が全体平均12.9%で前年度から1.3ポイント増えており、予約経路はOTA経由率46.9%、旅行会社経由率30.1%と報告されている。宿泊人員の約8割がOTAと旅行会社という外部販路を経由している以上、販路ごとの料金の形を理解しておくことは単価設計の前提といえる。
Rakuten Travel Xchange の規模と3つの事業
Rakuten Travel Xchange は楽天グループの宿泊ホールセール・旅行テック事業で、2020年5月1日に楽天がシンガポール発で立ち上げたと発表している。当時の発表は「旅行小売事業者が単一のAPI接続やポータルを通じてホテルの料金と在庫にアクセスできる流通サービス」と説明しており、2026年4月にはジェームス・パク氏がCOOからCEOに就いた。トラベルボイスのインタビューで示された事業規模は次のとおりである。
| 項目 | 数値・内容 |
|---|---|
| 取扱在庫 | 宿泊施設50万軒、バケーションレンタル20万軒 |
| 直接契約 | 2万軒 |
| 販売先 | 200カ国 |
| 在庫の仕入れ先 | グループの国内予約サイトとRakuten STAYの在庫、大手OTA、地域のDMC、現地企業。提携先にはホールセラーの Hotelbeds を含む |
| 収益構成 | 約半分はグループの日本・東アジア在庫を世界の旅行会社に販売する分、残り半分は他社から仕入れた在庫と自社在庫を組み合わせた販売 |
| 事業の柱① | API流通 — 世界の旅行会社を在庫に接続する最大の事業 |
| 事業の柱② | トラベルエージェントポータル — 小規模旅行会社向けのオンラインポータル |
| 事業の柱③ | カスタムウェブサイト — 提携先が自社ロゴ・ドメインで在庫を販売するホワイトラベル型 |
| AI活用 | 長いプラン説明・食事説明の重要度を判定して翻訳し、正確な翻訳にかかる時間を90%削減。重複掲載の統合(ホテルマッピング)に続き、客室名の同一判定(ルームマッピング)を開発中 |
| 高級ホテルのGMS | 前年比約80%増 |
出典:トラベルボイス「楽天Gの旅行グローバル展開を聞いてきた」(2026年9月28日)、楽天「Rakuten Launches Rakuten Travel Xchange」(2020年5月1日)、TTG Asia(2026年6月5日)よりホテルバンク編集部作成
2026年6月のTTG Asiaの記事では、2026年1〜3月期の流通総額が国内で前年比8.1%増、グローバルで69.7%増と語られており、成長の軸足が海外販売にあることがわかる。インバウンドの背景として日本政府観光局(JNTO)の推計値を見ると、2026年1〜8月の訪日外客数は累計2,762万6,300人で前年同期比2.7%減、8月単月は309万8,900人で9.6%減だった。中国が8月に59.0%減と大きく落ち込む一方、韓国は28.7%増で最多となり、イタリア・スペインは8月として過去最多を更新している。欧米豪からの旅行者は滞在が長いため、訪日客数が減っても滞在日数や室泊数は前年を大きく上回っている可能性がある、というのがパク氏の見立てである。
ここで注意したいのは、GMSの80%増は「卸を通じて成約した高級ホテルの販売額」の伸びであり、日本の高級ホテルの単価が80%上がったことを意味しない点だ。卸という販路の流通量が増えれば、単価が横ばいでもGMSは伸びる。単価側がどう動いたかは、後段で当社データから確認する。
宿側の論点 — 料金の整合・在庫の割当・コンテンツの伝達を「海外販売を広げる余地」として読む
宿がホールセールに在庫を出すときに実務で向き合うのは、次の3点である。いずれも「卸に出すべきか」の是非ではなく、どう設計すれば海外販売の射程が広がるかという視点で整理したい。
第一に、料金の整合(パリティ)である。ホールセールでは宿がネット料金で在庫を渡し、販売価格は卸・旅行会社が決める。したがって、ネット料金にマークアップを乗せた最終価格が、宿の公式サイトやOTAの公開価格より安く表示される場面が起こりうる。ホテルテックレポートの解説も、卸値が小規模OTAやメタサーチに流れて自社の価格を下回る事例を挙げ、「特別料金を非表示にして、旅行代理店やツアーオペレーターなどだけがアクセスできるようにする」ことと、契約で再販先を限定することを勧めている。当サイトが同一条件で9,030ペアの掲載価格差を実測したOTA等2媒体の宿泊料金差、7割は0円では、OTA等2媒体の価格差は7割が0円だった。公開チャネル間の整合が取れている宿ほど、卸経由の価格が「どこで・いくらで」出るかを契約と定期的な価格モニタリングで押さえておけば、海外の旅行会社というまだ届いていない顧客層へ販売を広げる余地が生まれる。
第二に、在庫の割当(アロットメント)である。当サイトの集計(予約サイトに出す客室は総客室の約5割 — 旅館・ホテル1.1万施設の掲載在庫比率)では、予約サイトに出している客室は総客室の中央値で約5割であり、残りは電話・自社サイト・旅行会社・団体などに振り向けられている。ホールセールは固定の割当を渡す型と、公開在庫に連動させる型があり、どちらを選ぶかで需要期の売り方が変わる。固定割当は海外旅行会社のパッケージ造成に乗りやすく、連動型は宿の在庫コントロールを保ちやすい。九州ふっこう応援割で予約サイトと旅行会社の開始日に8日差が生じた際の在庫配分率を読んだ記事でも示したように、販路ごとに在庫をいつ・どれだけ開けるかは、単価と稼働の両方を決める変数である。卸向けの割当は「海外の長期滞在客に向けて、平日や閑散期の在庫を先に埋める枠」として設計すると、既存販路との競合を避けながら販路を増やせる。
第三に、コンテンツの伝達である。インタビューでは、旅館が在庫の世界公開をためらう理由として「コンテンツが正確に伝わるか」への懸念が挙げられた。食事(会席の内容・部屋食か食事処か)、入湯税(多くの自治体で1人1日150円の標準税率で、宿泊料金とは別に徴収される)、浴衣・館内着、チェックイン時刻、大浴場の利用時間、子どもの添い寝条件などは、海外の旅行会社の画面では省略されやすい。日本旅館協会の調査では、インターネット予約を自社ホームページとOTAの両方で受け付ける旅館が97.3%に達しており、国内向けには丁寧な説明文を持つ旅館が多い。Rakuten Travel Xchange が「長い説明文の重要度を判定して翻訳し、時間を90%削減」とするAI多言語化は、この国内向けの説明資産をそのまま海外の販売画面に持ち込む手段であり、旅館にとっては「書き直さずに広げられる」余地といえる。宿側でできる準備は、プラン名と説明文の中で「食事の形式・入湯税の別建て・チェックイン時刻」を定型の位置に置き、どの販路に流れても欠けない構造にしておくことである。
高価格帯の推定成約ADR前年比 — ラグジュアリー/ハイグレード4,816施設の全国集計
GMS80%増の裏側で、日本の高価格帯の宿泊単価はどう動いたか。メトロエンジンリサーチのグレード分類で「ラグジュアリー」「ハイグレード」に分類される施設のうち、業態が旅館・リゾート・シティ・ビジネスの5,563施設を母集団とし、推定成約ADRが算出できた4,816施設(ラグジュアリー2,837施設、ハイグレード1,979施設)を対象に、月別の中央値と、同一施設で前年同月と比較した前年比の中央値(同一施設比)を集計した。グレード分類は設備・格付けに基づく当社の区分で価格帯の区分ではなく、推定成約ADRは最安プラン水準に業態別の補正係数を適用した税抜相当の推定値である点に留意されたい。2026年10月は調査時点の掲載水準に基づく推定であるため、確定月の9月までを対象とした。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(ラグジュアリー分類 月別N=2,458〜2,726施設の推定成約ADR中央値)
ラグジュアリー分類の中央値は2026年1月が¥29,300(同一施設比+6.7%、N=2,528)と前年を上回って始まり、2〜3月も+5%台を保った。4〜5月は+1〜2%に鈍り、6月¥22,700(−3.6%)、7月¥24,200(−3.8%)、8月¥27,900(−2.9%)と夏場は3カ月連続で前年割れとなった。9月は¥25,500で+2.7%(N=2,554)とプラスに戻っている。ハイグレード分類も同じ形で、1月+7.6%から6〜8月は−3.4〜−4.2%、9月は+3.8%(N=1,743)である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(同一施設比はグレード別、全施設は47都道府県の推定成約ADR中央値を施設数で加重平均した参考値・9月N=17,136施設)
47都道府県の推定成約ADRを施設数で加重平均した全施設の参考値は、1月+12.8%、6〜8月が−4.1〜−4.6%、9月+4.9%と、高価格帯より振れ幅が大きい。高価格帯は年初の伸びが全体より小さく、夏の落ち込みも浅い。1〜9月の同一施設比を単純平均するとラグジュアリー+1.5%、ハイグレード+1.3%であり、2026年の高価格帯の単価は前年比でほぼ横ばいから微増というのが実態である。卸経由の流通総額が80%伸びたとすれば、その大半は単価ではなく販売量、つまり卸という販路に乗った施設数と予約件数の増加で説明されることになる。
GMSの伸びは、おおまかに「単価の伸び」と「販売量(室泊数)の伸び」の積に分けられる。下の表は、GMSの伸び率と単価の伸び率の組み合わせから、残りを説明するのに必要な販売量の伸び率を逆算したものである。単価が9月のラグジュアリー分類と同じ+2.7%なら、GMS 80%増のうち販売量の伸びは約75%となり、単価要因は伸び全体の5%弱(対数分解で約4.5%)にとどまる。単価がほぼ横ばい〜微増という当社データの範囲(−4.0〜+5.0%)では、どの行をとっても販売量の伸びが70〜88%となり、結論は変わらない。
| 単価(ADR)の前年比 | GMS +20% | GMS +40% | GMS +60% | GMS +80% |
|---|---|---|---|---|
| −4.0%(夏場の前年割れ水準) | +25.0% | +45.8% | +66.7% | +87.5% |
| ±0%(横ばい) | +20.0% | +40.0% | +60.0% | +80.0% |
| +1.5%(ラグジュアリー1〜9月平均) | +18.2% | +37.9% | +57.6% | +77.3% |
| +2.7%(ラグジュアリー9月) | +16.8% | +36.3% | +55.8% | +75.3% |
| +5.0%(1〜3月並み) | +14.3% | +33.3% | +52.4% | +71.4% |
出典:ホテルバンク編集部試算。販売量の伸び=(1+GMSの伸び)÷(1+単価の伸び)−1。単価の行はメトロエンジンリサーチの推定成約ADR(同一施設比)の実績レンジ。GMSには為替換算・取扱施設の構成変化・販売事業者のマークアップも含まれるため、販売量の伸びは目安である。
業態で分けると、旅館とホテルの差が出る。ラグジュアリー分類の旅館は1〜9月平均+2.1%、7〜9月も−0.8%にとどまるのに対し、同分類のホテル(リゾート/シティ/ビジネス)は1〜9月平均0.0%、7〜9月は−3.1%だった。8月は旅館−1.8%に対してホテル−6.5%と差が開いている。都市部のホテルは2025年に大阪・関西万博や為替で押し上げられた単価の反動を受けた一方、旅館は会席や温泉といった価格を支える要素が多く、下げ幅が浅かったと読める。
| 区分 | 2026年9月 中央値(円) | 9月 同一施設比 | 8月 同一施設比 | 7〜9月 平均 | 1〜9月 平均 | 9月 N(施設) |
|---|---|---|---|---|---|---|
| ラグジュアリー・旅館 | 25,810 | +3.0% | -1.8% | -0.8% | +2.1% | 1,755 |
| ラグジュアリー・ホテル(リゾート/シティ/ビジネス) | 24,780 | +1.6% | -6.5% | -3.1% | +0.0% | 799 |
| ハイグレード・旅館 | 16,108 | +4.4% | -0.7% | +0.4% | +2.4% | 1,088 |
| ハイグレード・ホテル(リゾート/シティ/ビジネス) | 15,905 | +2.2% | -7.3% | -3.4% | -0.2% | 655 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(同一施設で前年同月と比較した前年比の中央値。平均は月別前年比の単純平均)
都道府県別に見ると、高価格帯の9月の単価は地域で方向が分かれる。愛知は+14.0%(N=112)で、9月19日に開幕したアジア競技大会の宿泊需要が高価格帯にも及んだ。福岡+9.5%(N=79)、長野+5.6%(N=273)、神奈川+3.7%(N=199)、沖縄+2.9%(N=127)が続く。東京は−1.5%(N=152)、京都+0.3%(N=201)、北海道−0.1%(N=208)とほぼ前年並みで、大阪は−21.5%(N=86)と前年の万博期の水準からの反動が続いている。8月も大阪は−24.9%、東京−9.7%、京都−7.7%と大都市圏が沈み、長野+1.2%と地方リゾートが持ちこたえた。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(ラグジュアリー・ハイグレード分類の2026年9月 同一施設比、N=各県の対象施設数)
| 都道府県 | 2026年9月 中央値(円) | 9月 同一施設比 | 8月 同一施設比 | 9月 N(施設) |
|---|---|---|---|---|
| 愛知県 | 18,762 | +14.0% | -5.7% | 112 |
| 福岡県 | 18,395 | +9.5% | -2.4% | 79 |
| 長野県 | 20,141 | +5.6% | +1.2% | 273 |
| 神奈川県 | 26,396 | +3.7% | -3.4% | 199 |
| 沖縄県 | 22,021 | +2.9% | -2.0% | 127 |
| 静岡県 | 22,721 | +2.3% | -2.0% | 350 |
| 京都府 | 22,045 | +0.3% | -7.7% | 201 |
| 北海道 | 19,019 | -0.1% | -5.6% | 208 |
| 東京都 | 26,484 | -1.5% | -9.7% | 152 |
| 大阪府 | 15,715 | -21.5% | -24.9% | 86 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(ラグジュアリー・ハイグレード分類、主要10都道府県)
この地域差は、海外の旅行会社が日本の高級宿泊をどう仕入れているかとも整合する。欧米豪の長期滞在客は東京・京都・大阪の定番都市に加えて地方の温泉旅館やリゾートを行程に組み込みやすく、ホールセールのパッケージ造成で地方の高価格帯旅館が拾われる余地は大きい。単価が前年並みで推移する局面だからこそ、卸という販路で「売れる日数」を増やす設計が収益に効く。
宿の販売担当・レベニューマネージャーへの示唆
ホールセールを販路に加えるかどうかは、宿の規模や既存販路の構成で答えが変わる。ただ、2026年の高価格帯の単価が前年比+1〜3%で推移し、都市部では前年割れの月もあるという環境では、単価の上積みだけで売上を伸ばすのは難しい局面にある。卸経由の流通総額が大きく伸びているという事実は、国内の単価とは別の軸、つまり「海外の旅行会社の棚に載っているか」で売上が動いていることを示している。
実務で先に手を付けたいのは次の3点である。ひとつは、ネット料金の水準を公式サイト・OTAの公開価格から逆算して決め、卸との契約で再販先を限定したうえで、販売価格の表示を定期的に確認する運用を置くこと。ふたつめは、卸向けの割当を平日・閑散期・連泊条件つきの枠として設計し、既存販路と同じ日程を奪い合わない形にすること。みっつめは、食事形式・入湯税・チェックイン時刻・浴衣などの基本情報をプラン説明の定型位置に書き、翻訳されても欠けない構造にしておくことである。これらは卸に限らず、海外OTAや旅行会社向けの説明でも同じように効く準備であり、取り組みの順序としても無理がない。
よくある質問
Q. ホールセール(ベッドバンク)とOTAの一番の違いは何ですか。
A. 売る相手です。OTAは旅行者に直接売り、宿は成約後に手数料を払います。ホールセールは宿が卸値(ネット料金)で在庫を渡し、卸が海外の旅行会社などの事業者に流通させ、販売価格は販売事業者が決めます。
Q. GDSとホールセールはどう違いますか。
A. GDSは宿が登録した販売価格が旅行会社の端末にそのまま表示され、宿が手数料や接続費用を負担する手数料型です。ホールセールは宿がネット料金で在庫を渡し、最終の販売価格は卸や旅行会社がマークアップして決めるネット料金型です。
Q. 卸に出すと公式サイトより安く売られませんか。
A. 卸値にマークアップを乗せた価格が公開チャネルに出ると、そうした場面は起こりえます。契約で再販先を旅行会社などに限定し、販売価格を定期的に確認する運用が一般的です。
Q. Rakuten Travel Xchange の規模はどのくらいですか。
A. トラベルボイスのインタビューによると、取扱在庫は宿泊施設50万軒とバケーションレンタル20万軒、直接契約2万軒、販売先200カ国です。事業はAPI流通、小規模旅行会社向けポータル、ホワイトラベル型サイトの3本柱です。
Q. 高級ホテルの単価は本当に伸びていますか。
A. メトロエンジンリサーチの推定成約ADRでは、ラグジュアリー分類の2026年9月は同一施設比+2.7%、1〜9月の平均は+1.5%です。卸経由の流通総額80%増は、単価より販売量の増加で説明される水準です。
まとめ
ホールセール(ベッドバンク)は、宿が卸値で在庫を渡し、卸が海外の旅行会社に流通させる販路であり、OTA・GDSとは料金の形・表示の主体・キャンセル規定・入金の流れが異なる。楽天グループの Rakuten Travel Xchange は宿泊施設50万軒・直接契約2万軒・販売先200カ国という規模で、API流通・旅行会社ポータル・ホワイトラベルの3事業を柱に、高級ホテルの流通総額を前年比約80%伸ばしたと語っている。一方で当社データが示す高価格帯4,816施設の推定成約ADRは、2026年9月で同一施設比+2.7%、1〜9月平均+1.5%と、単価はほぼ横ばいである。流通総額の伸びは販路の広がりによるものと読むのが自然で、宿側にとっては、料金整合・在庫割当・コンテンツ伝達の3点を整えることが、単価に頼らずに海外販売を広げる余地になる。
集計方法と留意点:推定成約ADRの前年比は、同一施設で前年同月と当月の両方に推定値がある施設について施設ごとの比率を求め、その中央値を示した(同一施設比)。月別の中央値は当月に推定値がある施設の中央値で、Nは各月の対象施設数。都道府県別は対象施設数が少ない県があるため、N=79の福岡県などは参考値として扱われたい。2026年10月以降は調査時点の掲載水準に基づく推定であり、チェックイン日に近づくにつれて変動するため本稿では扱っていない。Rakuten Travel Xchange の数値はトラベルボイスの記事の記載どおり引用し、楽天グループの2020年の発表とTTG Asiaの2026年6月の記事で補足した。
あわせて読みたい
- 脱OTAの前に在庫配分を見る — OTA手数料削減の4経路と1室あたり年9.5万円の感度試算
- ホテル1泊13,600円の手取りは10,000円 — 税・手数料の積み上げとチャネル別比較2026
- OTA等2媒体の宿泊料金差、7割は0円 — 同一条件9,030ペア実測【2026】
- 予約サイトに出す客室は総客室の約5割 — 旅館・ホテル1.1万施設の掲載在庫比率
- 九州ふっこう応援割 佐賀は予約サイト9/24・旅行会社10/2 — 8日差を在庫配分率で読む
- 「AIの中で宿の予約が完結」が米国で始動 — チャネルが1つ増えたときに動く手数料・在庫・価格の3変数
- 名古屋ホテル99.6%満室・残123室 — アジア大会の山は6日間
- ビザ緩和でも戻らぬ中国客 — 経済・為替・地政学の3要因と2026年下期シナリオ
- OTA等に出しているのは総客室の何割か — 12,941施設で測る在庫配分率
- OTA手数料は1泊877〜2,193円 — 全国ADRで割り戻す直販シフトの分岐点
参考資料・出典一覧
■ データソース
メトロエンジンリサーチのグレード分類で「ラグジュアリー」「ハイグレード」に区分される旅館・リゾート・シティ・ビジネスの5,563施設のうち、推定成約ADRが算出できた4,816施設(2025年1月〜2026年9月の月次)。全施設の参考値は47都道府県の推定成約ADR中央値を施設数で加重平均(2026年9月N=17,136施設)。Rakuten Travel Xchange の事業数値はトラベルボイスのインタビュー記事、楽天の2020年発表、TTG Asia の記事による。
■ 試算前提
前年比は同一施設で前年同月と当月の両方に推定値がある施設の比率の中央値(同一施設比)、1〜9月平均・7〜9月平均は月別前年比の単純平均。表3はGMS=単価×販売量と置いた単純な分解で、GMSの伸び20〜80%と単価の伸び−4.0〜+5.0%の組み合わせから販売量の伸びを逆算した。
■ 限界・留意点
推定成約ADRは国内OTAの最安プラン水準に業態別の補正係数を適用した税抜相当の推定値で、卸経由のネット料金や実際の成約価格とは異なる。グレード分類は設備・格付けに基づく区分で価格帯の区分ではない。GMS約80%増は対象期間・通貨・集計範囲が公表されておらず、当社の1〜9月の単価データと期間が一致しない可能性がある。2026年10月以降は掲載水準に基づく推定のため扱っていない。
- トラベルボイス「楽天Gの旅行グローバル展開を聞いてきた、日本の宿泊施設を世界に流通、世界のホテル在庫を日本の旅行会社に提供」(2026年9月28日)
- Rakuten, Inc.「Rakuten Launches Rakuten Travel Xchange」(2020年5月1日)
- TTG Asia「Rakuten Travel Xchange eyes global expansion」(2026年6月5日)
- Rakuten Travel Xchange「About us」
- Hotelbeds(HBX Group)公式サイト
- ホテルテックレポート「ホテルベッドバンク:2026年に知っておくべきことすべて」
- 衆議院「旅行業者の送客手数料に関する質問主意書」(第190回国会 質問第270号、2016年5月11日提出)
- 一般社団法人日本旅館協会「令和7年度 営業状況等統計調査(令和6年度財務諸表より)」(2025年12月5日、有効回答151軒)
- 日本政府観光局(JNTO)2026年8月 訪日外客数推計値(2026年9月16日発表、トラベルボイス報道)
- 日本政府観光局(JNTO)「訪日外客統計」
- 総務省「入湯税」
- メトロエンジンリサーチ — ラグジュアリー/ハイグレード分類4,816施設の推定成約ADR(2025年1月〜2026年9月、同一施設比)、47都道府県の推定成約ADR中央値(施設数加重平均)