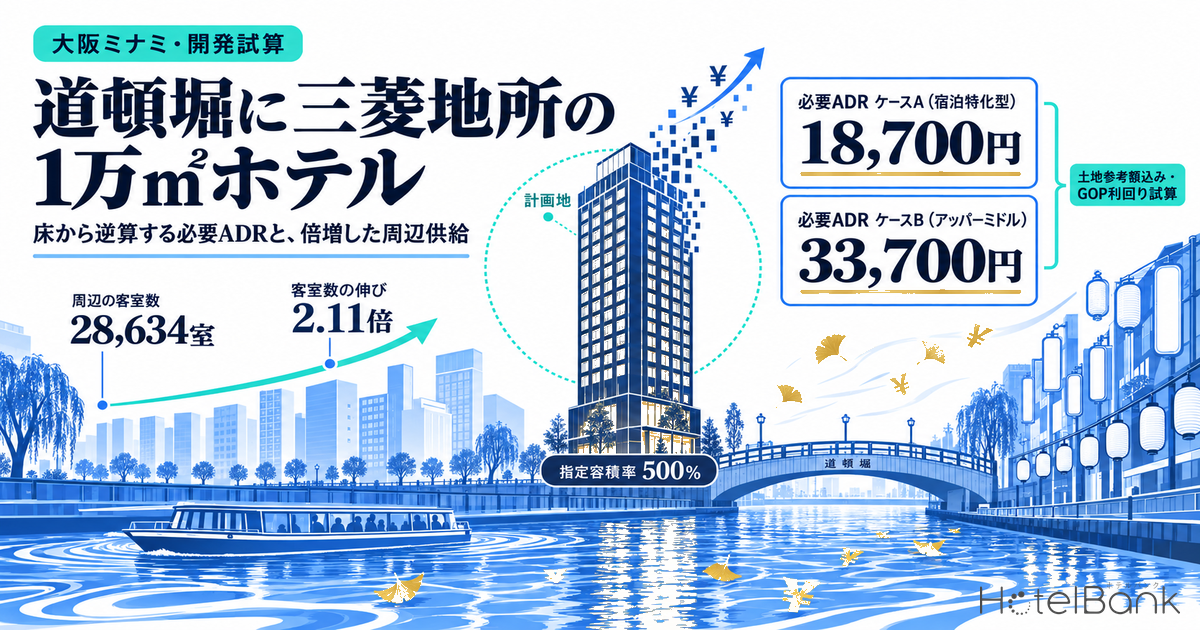
三菱地所が大阪市中央区道頓堀2丁目で、延床面積1万630㎡・地上13階のホテル棟の建設に着手すると、日経不動産マーケット情報が2026年10月5日に報じた。計画地の半径1km圏では客室が10年で2.1倍の28,634室まで積み上がっており、その中心に総合デベロッパーが1万㎡級の単独ホテル棟を建てることになる。客室数・ブランド・運営者は公表されていないため、本稿では床面積から逆算できる範囲に絞り、1室あたり延床の置き方ごとに「どの単価帯なら成立するか」を試算する。
大阪ミナミについては、上場REITによる取引スキーム、既存物件の売買単価、府全体の供給年表を扱った記事がすでにある。本稿が見るのはそれらと異なり、道頓堀の単一開発案件の「床」と「必要単価」である。まずは公表されている計画概要を整理し、続いて指定容積率と地価、1km圏の供給と価格帯、最後に万博会期をはさんだ単価の置き方へと進める。
本記事における指標の定義
※本記事における指標の定義:ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。インヴィンシブル投資法人の物件別公表ADRとの照合(184物件月・2026年4〜5月)で誤差中央値は約7.5%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。稼働率(OTA掲載在庫ベース・推定)はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。データ出典:メトロエンジンリサーチ&コンサルティング。
- — 延床10,630㎡・地上13階、客室数・ブランド・運営者は未公表。1室40〜80㎡で割ると約132〜265室の幅になる(試算)
- — 1km圏の客室は10年で2.11倍の290施設・28,634室。本計画が上乗せするのは0.5〜0.9%にとどまり、問われるのは量より価格帯
- — 土地参考額込み・GOP利回り5%の必要ADRはケースA(40㎡・265室)で18,700円、ケースB(55㎡・193室)で33,700円
- — 中央区の推定成約ADRは万博会期に2024年比+41.3%、2026年1〜9月は約10,900円と2024年同期並みに戻った
- — 1km圏で推定成約ADR 3万円以上の客室は9.9%。ケースBの単価帯は先行事例が少なく、商品設計で単価を作れるかが論点
計画の概要 — 公表されているのは床と階数、客室数は未公表
建築計画として確認できる内容は下表のとおりである。計画名称は「(仮称)大阪市中央区道頓堀2丁目ホテル計画」で、建築主は三菱地所、着工は2026年12月、竣工は2028年12月が予定されている。Osaka Metro なんば駅から徒歩2分の位置にあり、従前はサウナと飲食店が入る「ニュージャパンなんばビル」(2019年3月末に営業終了)が建っていた。メトロエンジンリサーチの把握では、同ビルで営業していたカプセルホテル2施設・計100室も同じ時期に営業を終えている。
| 項目 | 内容 | 公表状況 |
|---|---|---|
| 所在地 | 大阪市中央区道頓堀二丁目12番1ほか7筆 | 建築計画の概要 |
| 建築主 | 三菱地所株式会社 | 建築計画の概要・報道 |
| 敷地面積/建築面積 | 1,996㎡/1,278㎡ | 建築計画の概要 |
| 延床面積 | 10,630㎡ | 建築計画の概要・報道 |
| 規模 | 地上13階・高さ約53m | 建築計画の概要 |
| 工期 | 2026年12月着工〜2028年12月竣工(予定) | 建築計画の概要 |
| 客室数・ブランド・運営者 | — | 未公表 |
ここで押さえておきたいのは、客室数が公表されていない点である。第三者サイトには室数の予想値も見られるが、本稿では採用しない。代わりに、延床10,630㎡を1室あたり延床40〜80㎡で割った約132〜265室という幅を、あくまで試算として扱う。1フロアあたりの床は延床を13階で単純に割ると約818㎡となり、宿泊特化型であれば1フロア20室前後を並べられる広さといえる。
立地評価 — 指定容積率500%をほぼ使い切り、最寄り公示地価は10年で2.6倍
国土交通省の不動産情報ライブラリで計画地の用途地域を引くと、商業地域・指定容積率500%・建ぺい率80%だった。延床10,630㎡を敷地1,996㎡で割ると約5.3倍になる。延床面積には容積率に算入されない部分も含まれるため単純比較はできないものの、指定容積をほぼ使い切る計画と読める。建築面積1,278㎡は敷地の64.0%にあたり、建ぺい率80%に対してはゆとりを残している。
一方で、周辺の指定容積率は一様ではない。計画地から半径300mの範囲を面積ベースで見ると、御堂筋沿いを中心とする1,000%の区域が39.2%、500%が35.8%、600%が20.5%、800%が4.5%を占める。つまり計画地は、繁華街の中心にありながら高容積の御堂筋沿道からは一歩入った500%の街区に位置している。高さ約53m・13階という規模は、この容積の枠から導かれたものだろう。
| 地価公示の地点(計画地からの距離) | 2026年(万円/㎡) | 前年比 | 指定容積率 |
|---|---|---|---|
| 難波2丁目(約120m) | 315 | +18.0% | 1,000% |
| 難波1丁目(約230m) | 1,170 | +17.0% | 1,000% |
| 宗右衛門町(約250m) | 2,500 | +6.4% | 500% |
| 難波3丁目(約290m) | 1,060 | +12.8% | 1,000% |
| 道頓堀1丁目(約300m) | 950 | +25.0% | 500% |
| 西心斎橋2丁目(約360m) | 460 | +19.5% | 1,000% |
| 心斎橋筋2丁目(約370m) | 1,990 | +13.1% | 1,000% |
| 南堀江1丁目(約380m) | 349 | +16.7% | 800% |
地価の水準はどうか。計画地から400m以内にある地価公示の商業地8地点を並べると、2026年の価格は1㎡あたり315万円から2,500万円まで約8倍の開きがあり、8地点すべてが前年比プラスだった。最寄りの難波2丁目の地点は315万円で前年比+18.0%、2016年の120万円からは10年で2.6倍に上がっている。戎橋に近い道頓堀1丁目の地点は950万円(同+25.0%)と、計画地と同じ500%指定の地点でありながら、最寄り地点(1,000%指定)の約3倍に達する。本稿の試算では、取得価格が公表されていないことを踏まえ、最寄り地点の315万円/㎡に敷地面積を掛けた約62.9億円を「土地参考額」として置く。これは公示地価からの機械的な掛け算であり、実際の取得価格を示すものではない。公示地価と実際の取引価格の開きについては、商業地の取引価格は公示地価の0.86倍、上位25%で1.19倍 — ホテル用地単価の置き方を10商圏394件で検証が参考になる。
1km圏の供給 — 10年で2.11倍、増加分の6割近くは2016〜2019年に集中
計画地(北緯34.6686度・東経135.4990度)を中心とする半径1km圏で、各年末に営業していた宿泊施設を数えると、2016年末の157施設・13,546室が、2026年10月時点では290施設・28,634室になっていた。客室数は10年で2.11倍、差し引き15,088室の増加である。このうち8,671室は2016年末から2019年末までの3年間に増えた分で、増加全体の57%を占める。
ただし、この10年は一方向の積み上げではなかった。2017年以降に開業した施設は175軒・19,279室にのぼるのに対し、同じ期間に営業を終えた施設も42軒・4,191室ある。2020〜2021年は客室数がほぼ横ばいで推移し、2024年には2,000室級の大型開業が加わって28,000室台に乗った。入れ替わりを伴いながら総量が倍になった市場、と捉えるのが実態に近い。
地図で見ると、2016年以降に開業した施設は御堂筋の東西と、なんば駅の南側に広く分布している。計画地の半径500m圏だけでも90施設・10,556室が営業しており、圏内の客室の37%がこの内側に入る。本計画が約132〜265室で開業した場合、1km圏の客室に対する上乗せは0.5〜0.9%にとどまる。量の面では市場を動かす規模ではなく、問われるのはどの価格帯に置くかである。
周辺の人口と就業 — 就業15万人・オフィス系比率18.5%の商業集積
需要の下地も確認しておく。総務省・経済産業省の経済センサスによると、計画地の半径1km圏には11,590事業所があり、従業者は152,738人を数える。そのうちオフィス系の従業者は28,287人で、比率は18.5%にとどまる。丸の内や淀屋橋のような業務地とは構成が異なり、飲食・小売・サービスが厚い商業地であることを示す数字といえる。宿泊需要の中心も出張ではなく、観光・レジャーに置くのが自然だろう。
居住人口は、国土交通省の国土数値情報(250mメッシュ別将来推計人口)で半径1km圏が2020年46,801人、2025年49,907人、2040年には50,455人(2020年比+7.8%)と推計されている。生産年齢人口の比率は75.6%、高齢比率は15.3%だった。なお、これは居住人口(国勢調査ベース)であり、滞在人口や通過人口ではない。
1室あたり延床 — 周辺の建築計画62件の中央値は28.2㎡、本計画の3ケース
延床面積から室数を見積もるには、1室あたりに何㎡の床を割り当てるかを決める必要がある。そこで、計画地の半径1km圏で延床面積と客室数の両方が確認できる建築計画62件(2017年以降の竣工分が中心)を集計した。1室あたり延床の中央値は28.2㎡で、40㎡未満が46件(74%)を占める。40〜80㎡は11件、80㎡以上は5件で、後者は店舗や宴会場などを含む複合用途の建物が中心だった。1室あたり延床が階数や用途によってどう振れるかは、ホテル1室あたりの延床は13〜196㎡ — 同じ5,000㎡が25室にも305室にもなるで全国の建築計画をもとに整理している。
| 1室あたり延床 | 件数 | 主な型 | 延床10,630㎡に当てはめた室数 |
|---|---|---|---|
| 20㎡未満 | 10 | 高密度の宿泊特化型・カプセル | 531室超 |
| 20〜30㎡ | 26 | 宿泊特化型(中央値28.2㎡はこの帯) | 約354〜531室 |
| 30〜40㎡ | 10 | 客室が広めの宿泊特化型 | 約266〜354室 |
| 40〜80㎡ | 11 | アッパーミドル・アパートメント型・料飲付き | 約132〜265室 |
| 80㎡以上 | 5 | 複合用途・フルサービス | 132室以下 |
周辺の中央値28.2㎡をそのまま当てはめると、10,630㎡には約377室が入る計算になる。本稿が試算に用いる40〜80㎡という幅は、周辺では少数派の「床にゆとりを持たせた型」にあたる。以下では、1室あたり延床40㎡の宿泊特化型(ケースA・265室)、55㎡のアッパーミドル(ケースB・193室)、80㎡の料飲・大浴場付き(ケースC・132室)の3つを置く。繰り返しになるが、いずれも本計画の公表値ではなく、床から逆算した試算上の前提である。
開発シナリオ試算 — 必要ADRはケースAで約1.9万円、ケースBで約3.4万円
建物工事費は2段階で見積もった。第1段階は2025年水準で、ケースAを坪230万円、ケースBを坪250万円、ケースCを坪320万円とする。国土交通省の建築着工統計では、宿泊業用建築物の工事費予定額は2024年の全国平均で1㎡あたり約59.1万円(坪約195万円)、大阪府に限ると18棟・延べ143,401㎡で坪約320万円だった。2025年の構造別ではS造が坪240.5万円、RC造が坪202.6万円とされており、ケースA・Bはこの水準を、ケースCは大阪府の2024年実績を参照している。
第2段階では工期中の上昇を織り込む。着工が2026年12月、竣工が2028年12月であるため、工事の中間時点は2027年末になる。ターナー&タウンゼントの建設費上昇見通し(2026年+5.3%、2027年+5.0%)を複利で掛けると約1.106倍で、建物工事費はケースAで約81.8億円、ケースBで約88.9億円、ケースCで約113.8億円となった。GOP率は、宿泊特化型を想定するケースAに50%、インヴィンシブル投資法人が開示する運営91物件の実績38.9%(2024年12月期)に近い40%をケースBに、料飲・大浴場を持つケースCに30%を置いた。稼働率は80%とし、中央区の2026年7〜9月の稼働率(OTA掲載在庫ベース・推定)の平均83.0%(対象127〜130施設/客室19,287〜19,720室、主要予約サイト掲載ベース)よりやや低めに設定している。
| 項目 | A. 宿泊特化型 | B. アッパーミドル | C. 料飲・大浴場付き |
|---|---|---|---|
| 1室あたり延床(前提) | 40㎡ | 55㎡ | 80㎡ |
| 試算室数(延床10,630㎡÷前提) | 265室 | 193室 | 132室 |
| 建築費単価(2025年水準の前提) | 坪230万円 | 坪250万円 | 坪320万円 |
| 建物工事費(2025年水準) | 約74.0億円 | 約80.4億円 | 約102.9億円 |
| 建物工事費(工期中の上昇を織り込み) | 約81.8億円 | 約88.9億円 | 約113.8億円 |
| 1室あたり建物原価(同上) | 約3,086万円 | 約4,605万円 | 約8,619万円 |
| 土地参考額(最寄り公示地価×敷地面積) | 約62.9億円 | 約62.9億円 | 約62.9億円 |
| 総額(建物+土地参考額) | 約144.6億円 | 約151.8億円 | 約176.6億円 |
| 1室あたり総額 | 約5,458万円 | 約7,863万円 | 約13,382万円 |
| GOP率(前提) | 50% | 40% | 30% |
| 売上の範囲(前提) | 客室売上のみ | 客室売上のみ | 客室売上×1.5(料飲・付帯を仮定) |
| 必要ADR:建物のみ・GOP利回り5% | 10,600円 | 19,700円 | 32,800円 |
| 必要ADR:土地参考額込み・GOP利回り4% | 15,000円 | 26,900円 | 40,700円 |
| 必要ADR:土地参考額込み・GOP利回り5% | 18,700円 | 33,700円 | 50,900円 |
| 必要ADR:土地参考額込み・GOP利回り6% | 22,400円 | 40,400円 | 61,100円 |
| ADR 10,860円(2026年1〜9月平均)での利回り | 2.9% | 1.6% | 1.1% |
| ADR 15,611円(万博会期7ヶ月平均)での利回り | 4.2% | 2.3% | 1.5% |
| ADR 20,000円での利回り | 5.3% | 3.0% | 2.0% |
| ADR 30,000円での利回り | 8.0% | 4.5% | 2.9% |
試算の結果を整理すると、土地参考額を含めた総額に対してGOP利回り5%を確保するための必要ADRは、ケースAが18,700円、ケースBが33,700円、ケースCが50,900円となった。建物だけを分母にすれば、ケースAは10,600円、ケースBは19,700円まで下がる。中央区の2026年1〜9月の推定成約ADRは平均約10,900円であるから、ケースAは「建物だけなら足元の区平均で回るが、土地まで含めると区平均の1.7倍の単価が要る」という位置にある。床を広げるほど1室が背負う原価は重くなり、1室あたり総額はケースAの約5,458万円に対し、ケースBは約7,863万円、ケースCは約1億3,382万円に達する。
感度も見ておきたい。ケースAでADR 20,000円・稼働80%を置いた場合、GOPは約7.74億円、総額に対する利回りは5.35%になる。ここからADRが10%下がると4.81%、稼働が5ポイント下がると5.02%、両方が重なると4.51%まで動く。単価の1割は稼働の5ポイントより効きが大きく、この計画では単価前提の置き方が収支を左右するといえる。
| ケースAの感度 | GOP | 利回り(土地参考額込み) |
|---|---|---|
| ベース(ADR 20,000円・稼働80%) | 7.74億円 | 5.35% |
| ADR −10%(18,000円) | 6.96億円 | 4.81% |
| 稼働 −5pt(75%) | 7.25億円 | 5.02% |
| 両方 | 6.53億円 | 4.51% |
単価と稼働を同時に動かした場合も確認しておく。下の2表は、ケースAとケースBについてADRと稼働率をそれぞれ5段階で振り、土地参考額込みの総額に対する利回りを並べたものである。ケースAはADR 18,000円・稼働80%で4.8%、20,000円・稼働75%で5.0%と、2万円前後の単価で5%の線をまたぐ。稼働が90%まで上がってもADR 16,000円では4.8%にとどまり、稼働の上積みだけで5%に届かせるのは難しい。ケースBで5%を超えるのは、ADR 34,000円なら稼働80%以上、38,000円なら75%以上の領域で、ADR 30,000円では稼働90%でようやく5.0%に届く。床にゆとりを持たせるほど、稼働ではなく単価そのものを引き上げる商品力が求められることが、2軸で見るとよりはっきりする。
| ADR \ 稼働率(前提) | 70% | 75% | 80% | 85% | 90% |
|---|---|---|---|---|---|
| 16,000円 | 3.7% | 4.0% | 4.3% | 4.5% | 4.8% |
| 18,000円 | 4.2% | 4.5% | 4.8% | 5.1% | 5.4% |
| 20,000円 | 4.7% | 5.0% | 5.3% | 5.7% | 6.0% |
| 22,000円 | 5.1% | 5.5% | 5.9% | 6.3% | 6.6% |
| 24,000円 | 5.6% | 6.0% | 6.4% | 6.8% | 7.2% |
| ADR \ 稼働率(前提) | 70% | 75% | 80% | 85% | 90% |
|---|---|---|---|---|---|
| 26,000円 | 3.4% | 3.6% | 3.9% | 4.1% | 4.3% |
| 30,000円 | 3.9% | 4.2% | 4.5% | 4.7% | 5.0% |
| 34,000円 | 4.4% | 4.7% | 5.1% | 5.4% | 5.7% |
| 38,000円 | 4.9% | 5.3% | 5.6% | 6.0% | 6.4% |
| 42,000円 | 5.5% | 5.8% | 6.2% | 6.6% | 7.0% |
なお、土地参考額は最寄り地点の公示地価に基づく下限寄りの置き方である。道頓堀1丁目の地点(950万円/㎡)の水準を当てはめれば土地だけで約190億円となり、必要ADRはさらに上がる。逆に、建設費の上昇は新規供給を抑える方向にも働くため、着工済みの計画にとっては竣工後の競合が増えにくいというアップサイドにもなる。
価格帯分布 — 客室の48%が1万〜1.5万円帯、3万円以上は1割
では、必要ADRは周辺の価格帯のどこに当たるのか。1km圏の現存施設のうち、2025年9月〜2026年8月の12ヶ月で推定成約ADRを6ヶ月以上算出できた124施設・21,596室を、12ヶ月平均の単価で5つの帯に分けた。客室数ベースでは1万〜1.5万円帯が48.3%と最も厚く、1万円未満の16.2%を合わせると、1.5万円未満に客室の64.5%が集まっている。2万円以上は22.4%、3万円以上に限ると9.9%だった。
| 推定成約ADRの帯(12ヶ月平均) | 施設数 | 客室数 | 客室シェア |
|---|---|---|---|
| 1万円未満 | 25 | 3,508 | 16.2% |
| 1万〜1.5万円 | 52 | 10,422 | 48.3% |
| 1.5万〜2万円 | 22 | 2,818 | 13.0% |
| 2万〜3万円 | 14 | 2,701 | 12.5% |
| 3万円以上 | 11 | 2,147 | 9.9% |
ケースAの必要ADR 18,700円以上で売れている施設は28施設・5,235室で、客室シェアは24.2%になる。ケースBの33,700円以上となると7施設・1,167室、シェア5.4%まで絞られる。「1万円台前半に厚く、上位帯が薄い」という構図は数字でも確認できた。裏を返せば、3万円台で勝負する商品は圏内に少なく、床にゆとりを持たせた新築が入る余地が残っているとも読める。
客室規模との掛け合わせでも同じ傾向が見える。本計画の試算室数に近い130〜270室の施設は46軒あり、その推定成約ADRの中央値は約13,000円だった。このうち19,700円以上は9軒、33,700円以上は3軒である。200室前後の規模で3万円台を取る施設は圏内に数えるほどしかなく、ケースBの帯は先行事例が少ない一方、実現している施設が現に存在する帯でもある。
万博会期と会期後 — 2026年1〜9月は2024年とほぼ同水準に戻った
単価前提を置くうえで避けて通れないのが、大阪・関西万博の会期(2025年4月13日〜10月13日)をどう扱うかである。中央区の推定成約ADRを月次で重ねると、2025年4〜10月の平均は約15,600円で、2024年同期の約11,000円を41.3%上回っていた。会期が終わった後は月を追って水準が下がり、2026年6月は約9,300円と、前年同月比−35.8%、前々年同月比でも−8.8%となっている。万博翌年の前年比をどう読むかは、大阪の推定成約ADRは前年比−25%、前々年比は+1.6% — 万博翌年のYoYをどう扱うかで府全体の業態別に検証している。
ここまでを年単位で整理すると、2024年の年平均が約11,200円、万博を含む2025年が約14,400円、直近12ヶ月(2025年9月〜2026年8月)が約12,300円である。直近12ヶ月には会期中の2025年9月(約16,000円)と10月(約16,500円)が含まれるため、平常時の水準としてはやや高い。会期の影響を外した2026年1〜9月の平均は約10,900円で、2024年同期の約10,900円とほぼ同じ(−0.2%)だった。隣の浪速区も直近12ヶ月平均は約11,600円(N=48〜56施設)で、同じ帯にある。
2028年末の竣工を見据えるなら、単価前提の起点は万博会期の15,000〜16,000円台ではなく、10,900〜11,200円前後の平常水準に置くのが堅実だろう。調査時点の掲載水準に基づく推定では、2026年10月が約13,300円(前々年同月比+13.7%)、11月が約13,200円(同+6.2%)と、秋は2024年を上回る水準で推移している。平常水準からの上積みがどこまで続くかは、今後の確定値で確かめたい。
1km圏の建築計画 — 単独のホテル棟として本計画は最大級
供給側の先行きも見ておく。建築計画の届出ベースで、計画地の半径1km圏には本計画のほかに、2026年10月以降に竣工を予定するホテル用途の計画が18件・延床合計約39,500㎡ある。1件あたりの延床は最大でも約6,640㎡で、本計画の10,630㎡はその1.6倍にあたる。これとは別に、難波千日前ではホテル・店舗・事務所からなる延床約49,600㎡の複合再開発(2031年3月竣工予定)が届け出られている。
18件の竣工予定は2027年から2028年前半に集まっており、延床1,000〜4,000㎡台の中小規模が中心である。周辺の1室あたり延床の中央値28.2㎡で割れば、合計でおよそ1,400室に相当する規模になる。本計画が竣工する2028年末には、これらが先に開業している前提で競合環境を組み立てておくのがよいだろう。
投資判断の論点 — 床の広さを単価に変えられるか
以上を踏まえると、この計画の論点は3つに整理できる。第一に、供給量の影響は小さい。1km圏の客室に対する上乗せは1%に満たず、既存ホテルの稼働を左右する規模ではない。第二に、床の割り当てが価格帯を決める。周辺の標準である28㎡前後で割れば約377室の宿泊特化型になり、40㎡以上を割り当てれば圏内で客室シェア2割強の上位帯に入る必要が出てくる。第三に、単価前提の起点である。万博会期の水準を外した区の平常値は1.1万円前後で、ケースAの必要ADR 18,700円とは約7,800円、ケースBの33,700円とは約2.3万円の開きがある。
| 観点 | 確認できた事実 | 試算上の含意 |
|---|---|---|
| 市場(供給) | 1km圏290施設・28,634室、ほかにホテル計画18件 | 上乗せは0.5〜0.9%。量より価格帯の選択が効く |
| 市場(単価) | 中央区の平常水準は約1.1万円、3万円以上の客室は9.9% | 上位帯は先行事例が少なく、商品設計の独自性が単価を支える |
| 規制 | 商業地域・指定容積率500%をほぼ消化 | 床の上積み余地は限られ、延床10,630㎡の配分が勝負になる |
| 建設 | 大阪府の宿泊業用は2024年に坪約320万円 | 工期中の上昇を年5%前後で見込み、1室原価を早めに固めたい |
| 需要 | 就業15.3万人・オフィス系18.5%、居住人口は2040年まで微増 | 観光・レジャー主体。複数名利用や連泊に合う客室構成が有効といえる |
ミナミの既存ホテルの運営者にとっては、1万㎡級の新築がどの帯で開業するかが、自館の位置づけを見直すきっかけになる。上位帯が厚くなれば、エリア全体の単価の天井が上がる可能性がある。改装や客室タイプの再編を検討している施設は、2028年末という時期を一つの目安に、バリューアップの計画を重ねておきたい。開発側にとっては、客室数とブランドが公表された時点で、本稿の3ケースのどこに近いかを当てはめれば、必要単価の見当がつくはずである。
まとめ
三菱地所の道頓堀2丁目ホテル計画は、敷地1,996㎡・指定容積率500%の枠をほぼ使い切る延床10,630㎡の単独ホテル棟である。半径1km圏の客室は10年で2.11倍の28,634室に増えたが、その客室の64.5%は推定成約ADR 1.5万円未満の帯に集まり、3万円以上は9.9%にとどまる。1室あたり延床を40㎡とすれば265室で必要ADRは約1.9万円、55㎡なら193室で約3.4万円というのが本稿の試算だった。
中央区の単価は万博会期に2024年比で4割上がり、2026年1〜9月には2024年とほぼ同じ水準に戻っている。2028年末に開業する計画の単価前提は平常水準を起点に置き、床の広さをどこまで単価に変えられるかを商品設計で詰めていく段階にあるといえる。客室数・ブランド・運営者の公表が、次の確認点になる。
⚠ 将来日程のADRに関する注意:本記事のうち2026年10月以降のADRは、調査時点でOTAに公開されている販売価格の水準に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前の調整で下がる可能性がある点にご留意ください。関西エリアでは万博会期(2025年4〜10月)との前年比較で水準差が大きく出るため、前々年同月との比較を併せて参照することを推奨します。
関連記事
あわせて読みたい
- ホテル1室あたりの延床は13〜196㎡ — 同じ5,000㎡が25室にも305室にもなる
- 商業地の取引価格は公示地価の0.86倍、上位25%で1.19倍 — ホテル用地単価の置き方を10商圏394件で検証
- 大阪の推定成約ADRは前年比−25%、前々年比は+1.6% — 万博翌年のYoYをどう扱うか
- 銀座のホテル計画16敷地・延べ10.7万㎡|地価5,250万円時代の必要ADRを試算
- ホテルが払える用地費、札幌は住宅の3.7倍・大阪は0.26倍 — 6商圏で逆算
- ホテル建設費は1室870万〜7,140万円|業態別3層と12商圏の成立ADR
- クボタ本社跡地 1.25万人アリーナ × ホテル投資シナリオ — 難波4★・600室で利回り8-10%試算
参考資料・出典一覧
■ データソース
計画概要は日経不動産マーケット情報(2026年10月5日)と建築計画の概要の整理による。単価・稼働率・施設数はメトロエンジンリサーチ&コンサルティングのOTA掲載データ(推定成約ADR=最安プラン水準に業態別補正、2名1室・1室あたり・税抜相当)。用途地域・地価公示は国土交通省 不動産情報ライブラリ、居住人口は国土数値情報、事業所・従業者は経済センサス-活動調査、建築費は建築着工統計、周辺の建築計画は建築物動態統計調査に基づく。
■ 試算前提
室数=延床10,630㎡÷1室あたり延床(40㎡/55㎡/80㎡)。建物工事費=延床(約3,216坪)×坪単価(230万/250万/320万円)×工期中の上昇1.106倍(2026年+5.3%・2027年+5.0%の複利)。土地参考額=最寄り公示地価315万円/㎡×敷地1,996㎡=約62.9億円。稼働率は80%(試算上の仮定値・通年)、GOP率50%/40%/30%、ケースCは売上=客室売上×1.5。利回り=GOP÷(建物工事費+土地参考額)。
■ 限界・留意点
客室数・ブランド・運営者・取得価格は未公表で、3ケースは床から逆算した仮定にすぎない。GOPは運営者報酬・賃料・固定資産税・保険・修繕積立を控除する前の数値であり、NOIや投資利回りとは異なる。土地参考額は公示地価からの機械的な掛け算で、実際の取引価格とは乖離しうる。推定成約ADRと稼働率はOTA掲載データに基づく推定値で、2026年10月以降は調査時点の掲載水準による。半径1km圏の施設数は掲載確認ベースで、開業直前の施設は今後増える可能性がある。
■ 市場データ
| メトロエンジンリサーチ&コンサルティング — 推定成約ADR(大阪市中央区 各月N=183〜194施設、浪速区 N=48〜56施設)、半径1km圏の施設・客室数(N=290施設・28,634室)、価格帯分布(N=124施設・21,596室)、稼働率(OTA掲載在庫ベース・推定、対象127〜130施設) |
■ 政府統計・公的データ
| 国土交通省 不動産情報ライブラリ — 用途地域・指定容積率、令和8年地価公示 |
| 国土交通省 国土数値情報(250mメッシュ別将来推計人口) |
| 国土交通省「建築着工統計調査」(e-Stat 統計ID: 0003114490、宿泊業用建築物の床面積・工事費予定額) |
| 国土交通省「建築物動態統計調査」(半径1km圏の建築計画) |
| 総務省・経済産業省「経済センサス-活動調査」(2021年、事業所数・従業者数) |
■ REIT・業界レポート
| インヴィンシブル投資法人(8963)ホテル運営実績(GOP率 38.9%、2024年12月期・91物件) |
| archi-book「建築着工統計にみる構造別の工事費単価(2025年版)」 |
| ターナー&タウンゼント 建設費上昇見通し(2026年+5.3%、2027年+5.0%) |
■ ニュース・計画概要
| 【開発】道頓堀に1万m2超のホテル、三菱地所(日経不動産マーケット情報、2026年10月5日) |
| (仮称)大阪市中央区道頓堀2丁目ホテル計画 建築計画の概要(関西散歩ブログ、建通新聞ベースの整理、2026年7月15日更新) |