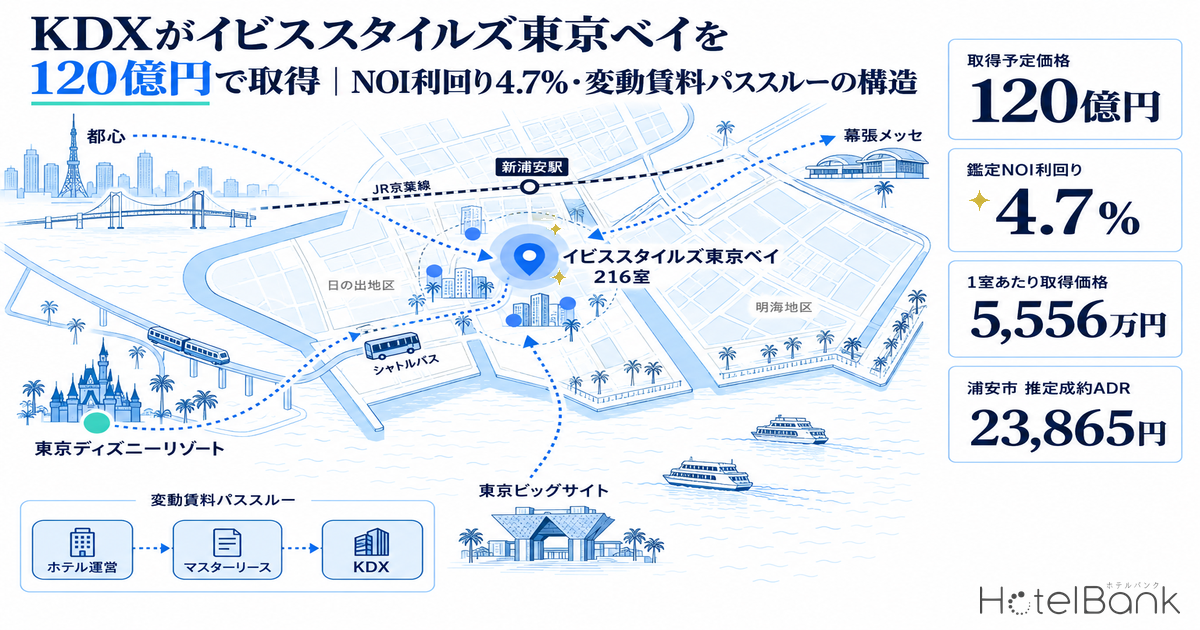
総合型REITのKDX不動産投資法人(8972)は2026年9月24日、千葉県浦安市のイビススタイルズ東京ベイ(216室)を120億円で取得すると発表した。鑑定NOI利回りは4.7%、1室あたりの取得価格は約5,556万円で、賃料はホテルの業績に連動する変動賃料のパススルー型である。本稿では、この取引の賃料構造と利回りを分解し、浦安市の推定成約ADR(直近12か月平均 約23,900円)から逆算した賃料負担率を試算したうえで、東京ディズニーリゾートのレジャー、幕張メッセ・東京ビッグサイトのイベント、都心のビジネスという3つの需要源を持つ新浦安の立地を読み解く。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。REIT開示の成約ADRは消費税抜き表示で、本記事の推定成約ADRも税抜相当の水準です。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- ブッキングカーブ/LT:チェックイン日に向けたOTA残室数の推移。LT(リードタイム)=チェックインまでの日数。本記事ではLT45〜LT1のみを使用しています。
- 鑑定NOI・NCF・還元利回り:KDX不動産投資法人が開示した不動産鑑定評価書(一般財団法人日本不動産研究所、価格時点2026年8月1日)の数値。
- データ出典:メトロエンジンリサーチ(ADR・OCC)、KDX不動産投資法人 適時開示、国土交通省 不動産情報ライブラリ(地価)
- — 取得価格120億円・NOI利回り4.7%:鑑定評価額131億円(還元利回り4.0%)を1割弱下回る価格で216室(1室5,556万円)を取得する。NCFベースの利回りは4.4%。
- — 変動賃料のパススルー構造:賃料=テナントの税引前利益で、3か月ごとに精算される。ADRや稼働の上振れが四半期単位でREITの賃料に表れる。
- — 賃料負担率は客室売上の約39%:浦安市の推定成約ADR 23,865円(2025年9月〜2026年8月平均・N=29〜30施設)と稼働率(前提)85%での試算。保守的なケースでも48.9%にとどまる。
- — 夏のADRは前年割れ、在庫は約9割消化:2026年7月-14.4%・8月-11.5%の一方、推定OCC90.6%(2026年8月・対象15施設/客室3,057室、主要予約サイト掲載ベース)。約2,000室の新規供給を吸収する局面にある。
- — 総合型REITへの広がり:取得後のKDXの宿泊施設は8物件・741億円(投資比率5.9%)。浦安市内ではインヴィンシブル投資法人とジャパン・ホテル・リート投資法人が計4物件を保有し、1室あたり取得価格は2,800万〜5,400万円台。
要点 — 「4.0%で還元できる宿泊特化型」をKDXが変動賃料で持つ意味
結論から述べると、本件は「総合型REITが、賃料の上振れを取り込める形でホテルを増やしている」ことを示す取引である。KDXは開示資料で、宿泊施設を「足元において投資に注力する変動賃料型宿泊施設」と位置づけた。取得後の同REITの宿泊施設は8物件・741億円となり、ポートフォリオ(348物件・1兆2,529億円)に占める比率は5.9%に上がる。
利回りの水準も読みどころだ。鑑定上の還元利回りは4.0%、DCF法の割引率は3.8%と、4%前後の利回りで評価されている。一方で取得価格は鑑定評価額を1割弱下回るため、取得価格ベースのNOI利回りは4.7%まで上がる。取得先の合同会社MPHOTは投信法上の利害関係人等に当たり、KDXは社内規程に基づくコンプライアンス委員会の審議・承認を経て取得を決めている。
市場側では、浦安市の推定成約ADRは直近12か月平均で約23,900円と、千葉県全体の中央値(同期間平均 約10,100円)の約2.4倍の水準にある。鑑定上の賃料(運営収益6億2,839万円)をこのADRで割り戻すと、稼働率(前提)85%で客室売上の約39%が賃料として不動産側に流れる計算になる。
取得の全体像 — 7物件・約392億円の入替えに宿泊施設2物件
本件はオフィスビル1物件、居住用施設4物件、宿泊施設2物件の取得と、ヘルスケア施設1物件の譲渡を組み合わせた資産入替えである。宿泊施設2物件の取得予定日は2026年10月1日で、居住用施設4物件は11月2日に取得する。KDXは取引の理由として、インフレ環境下で賃料の上振れが期待できる築浅のオフィス・賃貸マンションに加え、変動賃料型宿泊施設を取得すると説明している。
| 物件名称 | 用途 | 所在地 | 取得・譲渡予定価格(百万円) | 鑑定NOI利回り |
|---|---|---|---|---|
| TCS-HD横浜ビル | オフィスビル | 神奈川県横浜市 | 6,080 | 3.9% |
| プレジオさくら夙川 | 居住用施設 | 兵庫県西宮市 | 4,530 | 3.9% |
| プレジオ梅田 | 居住用施設 | 大阪府大阪市 | 4,480 | 3.7% |
| プレジオ帝塚山 | 居住用施設 | 大阪府大阪市 | 3,100 | 4.0% |
| プレジオ長田 | 居住用施設 | 大阪府東大阪市 | 2,979 | 4.2% |
| イビススタイルズ東京ベイ | 宿泊施設 | 千葉県浦安市 | 12,000 | 4.7% |
| BEB5沖縄瀬良垣 | 宿泊施設 | 沖縄県国頭郡 | 6,057 | 6.2% |
| (譲渡)天 | ヘルスケア施設 | 北海道札幌市 | 2,390 | — |
取得7物件の合計は392億円で、そのうちイビススタイルズ東京ベイが120億円と最大の物件になる。鑑定NOI利回りは4.7%で、オフィス・住宅(3.7〜4.2%)より高く、沖縄のリゾート物件(6.2%)より低い中間に位置する。取引後の用途別構成では、宿泊施設は8物件・741億円(投資比率5.9%)となる。開示された取引後の数値から今回の2物件分を差し引くと、本件前の宿泊施設は6物件・約561億円だった計算になり、宿泊施設の投資額は1回の取引で約3割増える。
なお、当編集部がREIT保有物件の照合に用いるデータは、ホテル特化型の主要7法人(いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A))の保有物件を対象としている。KDXのような総合型REITのホテルはこの範囲に含まれない。イビススタイルズ東京ベイも、2026年9月28日時点では主要7法人の保有物件には該当しない。ホテル市場の投資主体が、ホテル特化型REITから総合型REITや私募ファンドへ広がっていることを示す一例といえる。
変動賃料パススルーの仕組み — テナントの税引前利益がそのまま賃料になる
賃料構造は、マスターリース会社をはさむパススルー型である。KDXはケネディクス・プロパティ・デザインとマスターリース契約を結び、同社は運営主体(テナント)である新浦安ホテルマネージメント合同会社にサブリースする。ホテルの日常運営は、アコーグループのエイ・エイ・ピー・シー・ジャパンが運営受託者(オペレーター)として担う。マスターリース会社は受け取ったサブリース賃料と同額をKDXに支払うため、ホテルの業績がそのままREITの賃料収入に表れる。
| 項目 | 内容 |
|---|---|
| マスターリース会社 | ケネディクス・プロパティ・デザイン(予定) |
| マスターリース種別 | パススルー |
| テナント兼ホテル経営会社 | 新浦安ホテルマネージメント合同会社 |
| オペレーター | エイ・エイ・ピー・シー・ジャパン(アコー) |
| 賃料の算定式 | テナントの税引前当期純利益 − 直前期に計上した法人税・住民税・事業税(マイナスは0円) |
| 賃料計算期間 | 3か月ごと(4-6月・7-9月・10-12月・1-3月) |
| マスターリース報酬 | (GOP − 運営管理委託料 − 資産取替準備金)× 5% |
| 契約期間 | 2026年10月1日〜2030年12月31日(以後1年ごと自動更新) |
| 取得先 | 合同会社MPHOT(利害関係人等) |
鑑定評価書を見ると、運営収益6億2,839万円に対して運営費用は5,965万円(運営収益の9.5%)にとどまる。維持管理費と水道光熱費は賃借人負担のため計上されず、費用はPMフィー(3,045万円)、公租公課(2,423万円)、修繕費(353万円)、損害保険料(144万円)で構成される。空室等による控除も「還元利回りで考慮する」として計上されていない。NOIから資本的支出(861万円)とFF&E(家具・什器・備品)リザーブ(3,177万円)を差し引いたNCFは5億2,854万円で、これを還元利回り4.0%で割り戻すと直接還元法の価格132億円になる。
利回りの読み方 — 取得価格は鑑定の91.6%、NOI利回り4.7%とNCF利回り4.4%
| 指標 | 数値 | 補足 |
|---|---|---|
| 取得予定価格 | 12,000百万円 | 1室あたり55.6百万円 |
| 鑑定評価額 | 13,100百万円 | 1室あたり60.6百万円 |
| 直接還元法による価格 | 13,200百万円 | 還元利回り4.0% |
| DCF法による価格 | 12,900百万円 | 割引率3.8%・最終還元利回り4.1% |
| 積算価格 | 8,380百万円 | 土地比率77.1%・建物比率22.2%・FF&E比率0.7% |
| 鑑定NOI | 568,684千円 | 取得価格比4.7% |
| 鑑定NCF | 528,542千円 | 取得価格比4.4% |
| 地震PML値 | 7.8% | RC造8階建・延床6,714.68㎡ |
取得価格は鑑定評価額を11億円下回り、その差の分だけ利回りが上がる。還元利回り4.0%で評価された物件を取得価格ベースのNOI利回り4.7%(NCFベース4.4%)で取得する形である。積算価格(83.8億円)の77.1%を土地が占め、収益価格(131億円)が積算価格の約1.6倍に達することから、評価額の大半は建物そのものより立地と事業収益によって支えられていると読める。
浦安市内では、主要ホテルREITもすでに物件を保有している。インヴィンシブル投資法人はマイステイズ新浦安コンファレンスセンター(175室)とホテルマイステイズ舞浜(90室)を、ジャパン・ホテル・リート投資法人はオリエンタルホテル 東京ベイ(511室)とヒルトン東京ベイ(828室)を保有する(インヴィンシブル投資法人はこのほか、シェラトン・グランデ・トーキョーベイ・ホテルを裏付資産とする優先出資証券も保有)。取得時期が異なるため単純には比べられないが、1室あたり取得価格は2,800万〜5,400万円台で分布している。築8年・216室の宿泊特化型を1室5,556万円で取得した今回の価格は、これらの既存保有物件より高い水準にある。J-REIT全体での1室あたり取得単価の推移は、「ホテル1室の取得単価、円建て+43.5%・ドル建て+4.5%」で再計算している。
| 物件 | 保有・取得予定 | 客室数 | 取得価格(百万円) | 1室あたり(百万円) |
|---|---|---|---|---|
| イビススタイルズ東京ベイ | KDX不動産投資法人(2026年10月取得予定) | 216 | 12,000 | 55.6 |
| ホテルマイステイズ舞浜 | インヴィンシブル投資法人(2014年取得) | 90 | 4,870 | 54.1 |
| オリエンタルホテル 東京ベイ | ジャパン・ホテル・リート投資法人 | 511 | 19,900 | 38.9 |
| ヒルトン東京ベイ | ジャパン・ホテル・リート投資法人 | 828 | 26,050 | 31.5 |
| マイステイズ新浦安コンファレンスセンター | インヴィンシブル投資法人(2014年取得) | 175 | 4,930 | 28.2 |
立地 — 新浦安駅南側、半径1km圏に5施設・1,674室が集まる宿泊集積地
物件は千葉県浦安市日の出二丁目1番1号に位置し、敷地は3,300.46㎡、用途地域は第二種住居地域(建蔽率60%、角地緩和で70%、容積率200%)である。延床6,714.68㎡のRC造8階建で、2018年1月に竣工した。JR京葉線「新浦安」駅を使えば都心、幕張メッセ、東京ビッグサイトのいずれにも出やすく、KDXは開示資料で「ビジネス需要やイベント関連需要も見込める立地」と説明している。
周辺の宿泊施設の集まり方を見ると、この立地の性格がわかる。メトロエンジンリサーチが把握するホテル系施設を物件からの距離で数えると、半径1km圏に本物件を含めて5施設・1,674室、1.6km圏では12施設・5,155室が集まる。駅南側のホテル群と、東京湾沿いの日の出・明海地区に並ぶ大型ホテル群が隣り合う構成で、舞浜地区(約3〜4km)まで含めた半径4km圏では34施設・8,643室になる。
| 用途地域 | 第二種住居地域 |
| 容積率/建蔽率 | 200%/60%(角地70%) |
| 敷地面積 | 3,300.46㎡ |
| 延床面積 | 6,714.68㎡ |
地価も上がり続けている。新浦安駅前の商業地(浦安市美浜1丁目、商業地域)の地価公示価格は、2022年の87万円/㎡から2024年に106万円/㎡(前年比+17.8%)、2026年には122万円/㎡(同+3.4%)となった。物件に近い日の出2丁目の住宅地(都道府県地価調査)も2026年に41.7万円/㎡と、2025年(41.5万円/㎡)より上がっている。上昇ペースは2024年がピークで、足元は緩やかになっているが、上昇自体は続いている。
浦安市の市場 — ADRは秋に高く夏に低い、2026年夏は前年同月比マイナス
メトロエンジンリサーチによると、浦安市の推定成約ADR(全業態の中央値、N=29〜30施設)は、2025年9月〜2026年8月の12か月平均で約23,900円だった。前の12か月(2024年9月〜2025年8月、約23,300円)と比べて+2.2%である。月別の最高は2025年11月の約30,900円、最低は2026年7月の約18,200円で、年間の振れ幅は1.7倍に達する。秋から年末にかけて高く、梅雨から夏にかけて低くなるのが浦安の季節パターンである。
前年同月比で見ると、2025年10月は+13.2%、11月は+11.2%と秋の繁忙期が伸びた一方、2026年6月は-4.8%、7月は-14.4%、8月は-11.5%と夏場は前年を下回った。ビジネスホテル区分(N=12施設)でも7月-6.2%、8月-12.0%と同じ傾向である。背景には供給の増加がある。2024年6月に2施設・1,113室、2026年2月に750室の大型ホテルが開業し、7月にも140室の施設が加わった。主な4施設だけで、市内の客室は2年あまりで約2,000室増えている。750室の開業を控えた段階での舞浜・浦安の需給構造は、舞浜・浦安ベイエリア テーマパーク隣接ホテル投資の分析でも取り上げている。
| 施設名 | 開業 | 客室数 |
|---|---|---|
| 東京ディズニーシー・ファンタジースプリングスホテル | 2024年6月 | 475 |
| 1955 東京ベイ by 星野リゾート | 2024年6月 | 638 |
| ザ ロイヤルパークホテル 舞浜リゾート 東京ベイ | 2026年2月13日 | 750 |
| GRAND MONday Resort 東京ベイ舞浜 | 2026年7月 | 140 |
| 合計(4施設) | — | 2,003 |
ただし、客室が増えた2026年夏も在庫はよく消化されている。浦安市のOTA掲載在庫ベースの推定OCC(対象15施設/客室3,057室、主要予約サイト掲載ベース)は、2026年7月が88.8%、8月が90.6%、9月(1〜28日)が89.8%だった。ビジネスホテル区分(10施設・1,214室)も7月86.9%、8月87.6%で、同じ期間の千葉県全体(8月84.3%、対象305施設・23,124室)を上回る。夏のADRの前年割れは、稼働を保ちながら新しい供給を吸収するために価格を調整した結果と読める。変動賃料の物件にとって、今後ADRが戻れば賃料がそのまま増える余地があるということでもある。
ブッキングカーブを見ると、予約は直前まで積み上がり続ける。2026年8月チェックイン分(31日平均、対象15施設/客室3,035室、主要予約サイト掲載ベース)の推定OCCは、LT45で67.8%、LT14で81.4%、LT1で90.6%だった。9月分(対象17施設/客室3,830室)もLT45の73.3%からLT1の89.8%まで伸びている。LT14からLT1までの2週間でさらに6〜9pt上積みされる構造は、直前の単価調整に収益を上げる余地があることを示している。
※本記事のADR・OCCは、2026年9月28日の調査時点で確定・観測済みの期間(ADRは2026年8月まで、OCCは9月28日チェックイン分まで)のみを使用しており、将来日程の掲載価格に基づく推定値は含まない。
賃料負担率の試算 — 客室売上の約4割が不動産側に流れる
鑑定上の賃料が、ホテルの売上に対してどの程度の重さなのかを試算する。鑑定NOIを216室で割ると、1室あたり年間約263万円、1室1泊換算で約7,200円になる。稼働率(前提)88%で割り戻すと、販売した1室1泊あたり約8,200円が不動産のNOIとして残る計算である。浦安市のADRが約23,900円とすると、客室単価の約34%がNOIに相当する。
・客室数:216室、年間販売可能室数=216室×365日=78,840室泊
・ADR:①浦安市 全業態の推定成約ADR 12か月平均 23,865円(2025年9月〜2026年8月、N=29〜30施設)、②浦安市 ビジネスホテル区分 同 21,336円(N=12施設)、③本物件単体の推定成約ADR 同 20,377円
・OCC:通年で80%・85%・90%の3水準(浦安市のOTA掲載在庫ベース推定OCCは2026年6〜9月の月平均で約89〜91%で推移)
・客室売上=78,840室泊×OCC×ADR。料飲・その他売上は含めない
・賃料=鑑定上の運営収益 628,388千円(変動賃料の鑑定上の想定額)、NOI=568,684千円
・ADRは税抜相当の推定値であり、実際の成約単価・会計数値とは異なる。簡易試算であり、実際の投資判断には詳細な検証が必要
| ADR前提 | OCC(前提)80% | OCC(前提)85% | OCC(前提)90% |
|---|---|---|---|
| ① 浦安市 全業態 23,865円 | 1,505.2 賃料 41.7% / NOI 37.8% | 1,599.3 賃料 39.3% / NOI 35.6% | 1,693.4 賃料 37.1% / NOI 33.6% |
| ② 浦安市 ビジネス 21,336円 | 1,345.7 賃料 46.7% / NOI 42.3% | 1,429.8 賃料 43.9% / NOI 39.8% | 1,513.9 賃料 41.5% / NOI 37.6% |
| ③ 本物件単体 20,377円 | 1,285.2 賃料 48.9% / NOI 44.2% | 1,365.5 賃料 46.0% / NOI 41.6% | 1,445.9 賃料 43.5% / NOI 39.3% |
中心ケース(浦安市全業態のADR・OCC(前提)85%)では、客室売上は約16.0億円、賃料負担率は39.3%になる。ADRを本物件単体の水準、OCCを80%まで下げた保守的なケースでも48.9%で、客室売上の半分を超えない。パススルー型の賃料は、GOPから運営委託料や準備金を差し引いた残りである。朝食など料飲の売上も加わるため、総売上に対する負担率はこの表より低くなる。
変動賃料の特性は、同じ表を逆から読むとわかりやすい。ADRが①と③の差(約3,500円)だけ上がれば、OCC(前提)85%で客室売上は約2.3億円増え、その多くはGOPを通じて賃料に反映される。固定賃料であれば運営会社に残るこの上振れを、パススルー構造ではREITの投資主が受け取る。KDXが「足元において投資に注力する」と明記した理由はここにある。ホテルREIT各社の固定・変動賃料の比率と契約満期の分布は、ホテルREITの賃料契約タイプ分析で整理している。
投資判断の論点 — 上振れの取り込みと、季節の振れ幅
アップサイド
秋の繁忙期(10〜11月)はADRが前年同月比+11〜13%で推移した。3か月ごとに精算されるパススルー賃料で、この上振れがそのまま分配金に反映される。
需要の厚み
レジャー・イベント・ビジネスの3つの需要源があり、2026年夏も推定OCCは約89〜91%。ファミリー向けの客室構成で、多人数での利用を取り込める。
留意点
ADRの季節差は年間で1.7倍あり、四半期ごとの賃料も変動する。2024年以降に約2,000室の新規供給があり、夏場の単価水準の回復が見どころになる。
| 論点 | 内容 | 確認したい指標 |
|---|---|---|
| 賃料の変動性 | 賃料=テナントの税引前利益。四半期ごとに振れ、マイナスの場合は0円 | 四半期賃料の推移(KDXの決算開示) |
| 供給の吸収 | 2024年以降の新規開業は約2,000室(主要4施設) | 夏のADRの前年同月比の回復 |
| 価格水準 | 還元利回り4.0%・1室5,556万円は市内の既存REIT保有物件より高い水準 | 取得価格比NOI利回り4.7%の実績化 |
| 契約 | マスターリース期間は2030年12月末まで、以後1年ごと更新 | 更新時の条件 |
| 災害 | 地震PML値7.8% | 埋立地の液状化対策・保険 |
まとめ
KDX不動産投資法人によるイビススタイルズ東京ベイの取得は、還元利回り4.0%で評価される首都圏の宿泊特化型ホテルを、取得価格ベースのNOI利回り4.7%で、変動賃料のパススルー構造によって保有する取引である。浦安市の推定成約ADR(12か月平均 約23,900円)から逆算した賃料負担率は、中心ケースで客室売上の約39%だった。
2026年夏は新規供給の吸収局面にあり、ADRは前年同月比でマイナスとなった。一方で推定OCCは約90%を保ち、秋の繁忙期には2桁の伸びを記録した実績もある。東京ディズニーリゾート、幕張メッセ・東京ビッグサイト、都心のビジネスという3つの需要源を持つ新浦安では、ADRが戻ればその分が四半期ごとにREITの賃料として表れる。総合型REITがホテルを増やすなかで、変動賃料を選ぶ理由を具体的な数値で示した事例といえる。
あわせて読みたい
- ホテルのリーシングとは|賃貸借・運営委託・FCの違いと収益構造をREIT開示52物件で解説
- TMK・GK-TKはホテルを運営できない — 賃貸借を強いる導管性要件とREIT300物件の実装
- ホテル1室の取得単価、円建て+43.5%・ドル建て+4.5% — J-REIT156物件を再計算
- ホテルREIT7社の有利子負債・LTV比較2026 — 金利+1%の分配金インパクト試算
- ホテル相場は2種類ある|掲載価格÷成約単価は1.7〜2.9倍、47都道府県マップ
- ホテルREITの賃料契約タイプ分析|変動賃料比率と契約満期集中リスクで読む投資機会
- 舞浜・浦安ベイエリア テーマパーク隣接ホテル投資の深掘り分析 — 新規750室は需要を吸収できるか
参考資料・出典一覧
■ データソース
OTA公開価格・在庫に基づく推定成約ADR・推定OCC・ブッキングカーブ・周辺宿泊施設の分布(メトロエンジンリサーチ&コンサルティング)、KDX不動産投資法人の適時開示(鑑定評価書の概要を含む)、国土交通省 不動産情報ライブラリ(地価公示・都道府県地価調査)、主要ホテルREIT・オリエンタルランド・三菱地所ホテルズ&リゾーツの公表資料。
■ 試算前提
客室売上=216室×365日×OCC×ADR(税抜相当)。ADRは浦安市 全業態23,865円・ビジネスホテル区分21,336円・本物件単体20,377円(いずれも2025年9月〜2026年8月の推定成約ADRの12か月平均)、OCCは80〜90%(通年の前提値)。賃料は鑑定上の運営収益628,388千円、NOIは鑑定NOI568,684千円を用い、料飲・その他売上は含めない。
■ 限界・留意点
推定成約ADRはOTA公開価格に基づく推定値で、実際の成約単価・会計数値とは異なる。推定OCCはOTA掲載在庫の消化状況から推定した値で、主要予約サイトに掲載のある施設が対象。鑑定上の運営収益は変動賃料の想定額であり、実際の四半期賃料はテナントの税引前利益に応じて変動する(マイナスの場合は0円)。1室あたり取得価格の比較対象は、取得時期・築年・業態が異なる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 浦安市・千葉県の推定成約ADR(N=29〜30施設)、OTA掲載在庫ベースの推定OCC、ブッキングカーブ、周辺宿泊施設の分布
■ REIT・適時開示
- KDX不動産投資法人「国内不動産信託受益権の取得(オフィスビル1物件、居住用施設4物件、宿泊施設2物件)及び譲渡(ヘルスケア施設1物件)に関するお知らせ」(2026年9月24日)
- KDX不動産投資法人 公式サイト
- ジャパン・ホテル・リート投資法人 ポートフォリオ一覧
- インヴィンシブル投資法人 ポートフォリオ(ホテル)
■ 政府統計・公的データ
■ 業界資料・ニュース