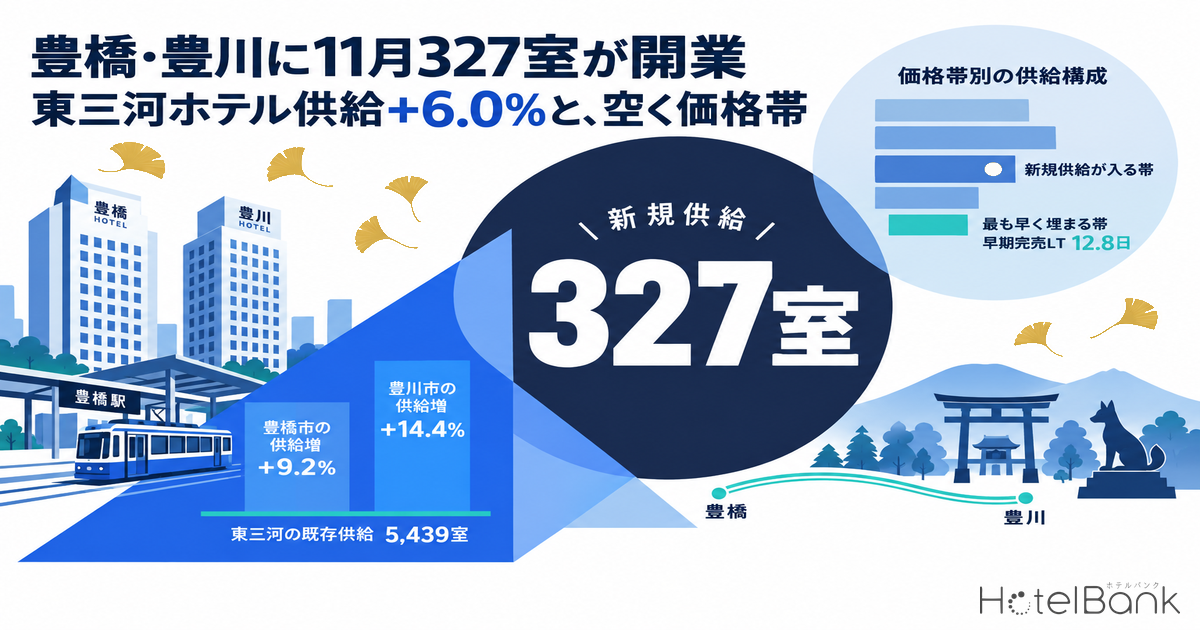
愛知県東三河の中心都市・豊橋市と豊川市に、2026年11月、9日の間隔をおいて2つのホテルが開業する。豊橋駅東口徒歩6分に215室、豊川駅前の複合ビルに112室。合計327室は、両市でOTA上の稼働が確認できる既存3,111室に対して10.5%に相当する規模である。本稿では、東三河5市(豊橋・豊川・蒲郡・田原・新城)の客室供給を再集計したうえで、推定成約ADRと在庫消化(早期完売リードタイム)を突き合わせ、この327室がどの価格帯に着地し、どの価格帯が最後まで在庫を残しているのかを定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。市単位のADRは対象施設の中央値(そのエリアの標準的な施設の水準)。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- 早期完売LT:残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売している)。
- OTA公開枠の残室率:各施設がその宿泊日に対してOTA上で観測された最大在庫数を100として、各リードタイム時点で残っていた室数の割合。
- 掲載価格:2名1室利用時の1室あたり料金(税込・全プラン平均)。ADRとは基準が異なるため、両者を直接比較していません。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ
- — 2026年11月、豊橋215室・豊川112室が9日差で開業する。東三河5市の既存5,439室に対し+6.0%、豊橋市単体+9.2%・豊川市単体+14.4%の供給増にあたる。
- — 需要側の単価は同一商圏内で分岐している。豊橋市の推定成約ADRは前年同期比+6.7%(約¥7,200→¥7,700)、豊川市は同−5.7%。公示地価も豊橋は2年で+5.3%、豊川は3年横ばいと方向が揃う。
- — 両市の供給は¥6,000〜8,000帯に4〜5割が集中し、新規327室もここに着地する公算が大きい。開業後は豊橋45.2%・豊川53.3%となり、価格以外の軸が競争の分かれ目になる。
- — 在庫消化は価格帯の下から進む。OTA公開枠の消化率はLT30時点で¥8,000未満25.1%に対し¥8,000以上9.6%、LT14でも36.7%対18.6%。客室規模を揃えてもこの差は残った。
- — ¥8,000を境に収益の作り方が変わる。想定ADRを¥7,500から¥8,000へ上げると完売時の天井は上がる一方、LT30時点の累計客室売上は参考試算で59%減となり、直前需要を取り切るレベニュー設計が前提になる。
11月に9日差で327室 — 東三河の新規供給2件
メトロエンジンリサーチ&コンサルティングが把握する2026年の愛知県内の新規開業(OTA掲載確認ベース)は22件。このうち東三河5市に立地するのは4件だが、1室規模の貸別荘2件を除くホテル業態は2件で、いずれも11月に集中している。
| 施設 | 所在 | 客室数 | 開業日 | 立地・構成 |
|---|---|---|---|---|
| 東横INN豊橋駅前大通り | 豊橋市駅前大通3-2-1 | 215室 | 2026年11月6日 | JR・名鉄豊橋駅東口から徒歩6分/地上14階。シングル104室・ワイドシングル26室・プレミアムプラス7室・エコノミーダブル39室・ダブル13室・ツイン23室・ハートフルルーム(ツイン)3室 |
| たびのホテルlit豊川 | 豊川市(FRONTIS TOYOKAWA内) | 112室 | 2026年11月15日 | 豊川駅前の12階建て複合ビル6〜11階が客室、12階に人工温泉の大浴場・サウナとラウンジ。ダブル・ツイン中心に最大5名のスイートを含む。運営はサンフロンティアホテルマネジメント |
出典: 各社公表資料(東横イン 2026年9月15日付リリース、サンフロンティア不動産 2026年5月13日付リリース)よりメトロエンジンリサーチ&コンサルティング作成
豊橋側は駅前大通に面した高層シングル主体型で、東横インにとって豊橋市2店舗目・愛知県17店舗目にあたる。公表資料では、2026年9月15日時点で豊橋駅周辺のホテルとして最多の客室数になるとされている。豊川側は駅前の再開発複合ビルに入る形で、最上階に大浴場とサウナ、客室には電子レンジと2ドア冷蔵庫を備えるなど、連泊需要を取りにいく設計が明示されている。ダブル・ツイン中心の構成で、最大5名まで受けられるスイートも持つ。
分母をどう取るか — 東三河5市で77施設5,439室
供給インパクトを測るには分母の定義が要る。東三河には休業中・OTA非掲載・名称変更による重複登録といった施設が一定数含まれており、施設マスターの登録件数をそのまま使うと分母が揺れる。そこで本稿は、直近12ヶ月(2025年9月〜2026年8月)に推定成約ADRを継続的に算出できた施設、すなわちOTA上で実際に販売が観測された施設のみを分母とした。
| 市 | 施設数 | 客室数 | ADR中央値 | 早期完売LT中央値 | 主な構成 |
|---|---|---|---|---|---|
| 豊橋市 | 19 | 2,332 | ¥7,247 | 3.3日 | ビジネス13・シティ3・リゾート1・旅館1ほか |
| 豊川市 | 8 | 779 | ¥6,294 | 1.9日 | ビジネス7・旅館1 |
| 蒲郡市 | 21 | 1,200 | ¥15,297 | 16.0日 | 温泉旅館10・ビジネス9・リゾート1ほか |
| 田原市 | 17 | 772 | ¥7,988 | 8.7日 | 旅館9・ビジネス5・リゾート3 |
| 新城市 | 12 | 356 | ¥13,802 | 5.5日 | 旅館11・ビジネス1 |
| 東三河 計 | 77 | 5,439 | — | — | 新規327室は全体の6.0%に相当 |
出典: メトロエンジンリサーチ&コンサルティング(推定成約ADRが2025年9月〜2026年8月に算出できた77施設。早期完売LTは2026年8月31日〜9月13日チェックインの14日間、OTA公開枠が総客室の30%以上の施設のみ集計)
この定義で見ると、豊橋市の2,332室に215室が加われば+9.2%、豊川市の779室に112室が加われば+14.4%、東三河5市合計の5,439室に対しては+6.0%となる。単一年度の増分としては小さくない。とくに豊川市は、既存8施設のうち100室超が4施設しかない市場に112室が入るため、市場構成そのものが変わる規模である。
豊橋+6.7%、豊川は軟調 — 推定成約ADRの2年推移
供給が増える前提として、需要側の単価がどう動いてきたかを見る。両市の推定成約ADRを年次オーバーレイで重ねると、同じ東三河でも方向が分かれていることが分かる。
出典: メトロエンジンリサーチ&コンサルティング(豊橋市 N=19施設/豊川市 N=8施設、確定月のみ)
1〜8月の平均で比べると、豊橋市は2025年の約¥7,200から2026年は約¥7,700へ前年同期比+6.7%。8月には約¥8,100と、観測期間中の高値圏に達している。一方の豊川市は同じ期間で約¥6,900から約¥6,500へ前年同期比−5.7%と、緩やかに水準を下げた。両市はJR飯田線と名鉄名古屋本線で20分圏にあり、商圏は連続しているが、単価の推移は同期していない。県内でこうした市町村間の単価差がどこまで開いているかは、愛知23市町村の通年ADR構造で整理している。
この差は後述する公示地価の動きとも整合する。豊橋市の商業地は2023年から2025年にかけて中央値が上昇を続けているのに対し、豊川市の商業地中央値は3年間ほぼ横ばいで推移している。単価と地価が同じ方向を向いているということは、豊橋の上昇が一過性のイベント要因ではなく、商圏そのものの厚みに支えられている可能性を示唆する。
価格帯別の供給構成 — 327室はどこに着地するか
次に、両市の既存供給を推定成約ADRの価格帯で層別する。新規2件はまだ販売実績がないため価格帯を確定できないが、東横インは全国的にシングル主体の価格設計であり、豊橋市内の既存同ブランド施設の推定成約ADRは約¥7,200。たびのホテルlit豊川は大浴場と長期滞在設備を備える構成で、豊川市内で同等の設備を持つ施設の水準に近いと見るのが自然である。いずれも¥6,000〜8,000帯に着地する蓋然性が高い。
出典: メトロエンジンリサーチ&コンサルティング(豊橋市 N=19施設2,332室/豊川市 N=8施設779室)
| 価格帯(推定成約ADR) | 豊橋 施設 | 豊橋 客室 | 構成比 | 早期完売LT中央値 |
|---|---|---|---|---|
| ¥6,000未満 | 4 | 238 | 10.2% | 12.8日 (n=3) |
| ¥6,000〜7,999 | 7 | 937 | 40.2% | 3.6日 (n=4) |
| ¥8,000〜9,999 | 5 | 794 | 34.0% | 0.1日 (n=3) |
| ¥10,000〜14,999 | 2 | 313 | 13.4% | 0.8日 (n=2) |
| ¥15,000以上 | 1 | 50 | 2.1% | 7.6日 (n=1) |
出典: メトロエンジンリサーチ&コンサルティング(早期完売LTは2026年8月31日〜9月13日チェックインの14日間、OTA公開枠が総客室の30%以上の施設のみ集計。豊橋市は対象64施設のうち在庫データを取得できた19施設、条件を満たす13施設を集計)
豊橋市の供給は¥6,000〜8,000帯に40.2%、¥8,000〜10,000帯に34.0%が集中し、この2帯だけで全体の4分の3を占める。215室が¥6,000〜8,000帯に入ると、同帯は937室から1,152室へ、構成比は45.2%まで厚みを増す。豊川市も同様で、¥6,000〜8,000帯363室に112室が加われば475室・53.3%となり、市場の過半が単一価格帯に集まる計算になる。
逆に薄いのは上位帯である。豊橋市で¥10,000を超える施設は2施設313室(13.4%)、¥15,000超は1施設50室(2.1%)にとどまる。豊川市に至っては、11室の料理旅館1件を除けば¥10,000超の在庫が存在しない。
単価が上がるほど完売は遅い — 価格帯と在庫消化の関係
「上位帯が薄い」ことは、ただちに「上位帯に需要がある」ことを意味しない。供給が薄いのは、そこに需要がないからかもしれないからである。そこで、施設ごとの推定成約ADRと早期完売LTを突き合わせた。
出典: メトロエンジンリサーチ&コンサルティング(豊橋市・豊川市 N=18施設。2026年8月31日〜9月13日チェックインの14日間平均、OTA公開枠が総客室の30%以上の施設のみ。個別施設名は伏せて表示)
分布ははっきりしている。推定成約ADRが¥8,000未満の施設群は早期完売LTが1日未満から33日まで広く分布するのに対し、¥8,000を超える施設群はほぼ全てが1日未満、つまり宿泊日の直前まで在庫が残る。¥16,000台のリゾート1施設(早期完売LT 7.6日)は週末需要の性格が異なるため例外的な位置にある。
ただし、この関係には客室規模という交絡がある。価格帯が上がるほど施設規模も大きくなる傾向があり(¥6,000未満帯の平均60室に対し¥8,000〜10,000帯は159室)、在庫が多ければ完売までに時間がかかるのは当然である。そこで、各施設がその宿泊日にOTA上で持っていた最大在庫を100として、リードタイムごとの残室率を揃えて比較した。
出典: メトロエンジンリサーチ&コンサルティング(¥8,000未満 N=11施設・44系列/¥8,000以上 N=7施設・28系列、2026年9月2日・3日・9日・10日チェックインの観測値中央値)
規模を揃えても差は残った。LT30時点で¥8,000未満帯は公開枠の25.1%を消化しているのに対し、¥8,000以上帯は9.6%。LT14でも消化率は36.7%対18.6%と、価格帯の下側が約2倍のペースで進む。両者が並ぶのはLT7前後で、そこから先は直前需要がまとめて入る形になる。
つまり東三河の中核都市では、需要は価格帯の下から順に埋まり、上位帯は直前まで動かない。¥10,000超の在庫が薄いのは、供給側の余地というより、その価格で前倒しに予約する需要層が薄いという構造を反映している可能性が高い。全国ベースでは最も早く完売するのがADR8千〜1万円帯であり、東三河とは消化の重心が異なる(詳細はホテル価格帯別ホワイトスペース2026を参照)。
早期完売の実績がある施設(豊橋市・豊川市)
| # | 施設 | 市 | 総客室数 | 平均早期完売LT | 完売観測日数 |
|---|---|---|---|---|---|
| 1 | ビジネスホテル おかだ家 豊橋 | 豊橋市 | 53室 | 32.5日 | 14/14日 |
| 2 | 東横INN豊橋駅東口 | 豊橋市 | 134室 | 22.9日 | 14/14日 |
| 3 | 豊川グランドホテル | 豊川市 | 58室 | 13.2日 | 14/14日 |
| 4 | ニュー東洋ホテル1 | 豊橋市 | 70室 | 12.8日 | 14/14日 |
| 5 | 豊橋ビジネスホテル | 豊橋市 | 26室 | 11.1日 | 14/14日 |
出典: メトロエンジンリサーチ&コンサルティング(2026年8月31日〜9月13日チェックインの14日間。豊橋市は対象64施設中13施設、豊川市は37施設中5施設を集計。OTA公開枠が総客室の30%未満の施設は除外)
上位に並ぶのは、いずれも14日間すべてのチェックイン日で残室0室を観測した施設である。とくに東横INN豊橋駅東口は134室という規模を持ちながら平均22.9日前に完売しており、豊橋駅前の価値帯に確かな集客力があることを実証している。11月に開業する同ブランドの215室が、この実績のある価格帯に供給を足す形になる点は、市場の受け皿として合理的な設計といえる。
着地帯の感度 — 327室がどこに入るかで何が変わる
ここまでの分析は「新規2件が¥6,000〜8,000帯に着地する」という一点の前提に乗っている。両件はまだ販売実績がなく、この前提自体が推定である以上、着地帯が上下に振れた場合に何が変わるのかを分けて見ておく必要がある。以下は豊橋市の価格帯別供給(既存2,332室)に215室を足したときの、着地帯ごとの構成比変化である。
| シナリオ | 新規2件の着地帯 | 当該帯 構成比(開業前→後) | 当該帯の早期完売LT中央値 | 読み筋 |
|---|---|---|---|---|
| 楽観(上位帯へ) | ¥8,000〜9,999 | 34.0% → 39.6% 794室→1,009室 | 0.1日 | 単価は取れるが宿泊日直前まで在庫が残る帯。客室単価の上振れと消化ペースの鈍化が相殺し合う |
| 中位(本稿の基本線) | ¥6,000〜7,999 | 40.2% → 45.2% 937室→1,152室 | 3.6日 | 需要の実在は確認できるが、市場の4割超が単一帯に集まり商品の同質化が進む |
| 悲観(下位帯へ) | ¥6,000未満 | 10.2% → 17.8% 238室→453室 | 12.8日 | 最速で完売している薄い帯に大量供給が入る。既存下位帯に残っていた価格の伸びしろを消す |
出典: メトロエンジンリサーチ&コンサルティング(豊橋市 N=19施設2,332室の価格帯別構成に新規215室を加算。早期完売LT中央値は2026年8月31日〜9月13日チェックインの14日間、OTA公開枠が総客室の30%以上の施設のみ集計)
構成比だけを見れば悲観シナリオの振れ幅が最も大きいが、収益面で効くのは楽観シナリオである。¥8,000を境に在庫の消化ペースが不連続に変わるため、単価を上げた分がそのまま収益に乗るとは限らない。前節で測った公開枠の消化率(¥8,000未満帯はLT30時点25.1%・LT14時点36.7%、¥8,000以上帯は同9.6%・18.6%)を、想定ADRに一律で当てはめて累計を取るとこうなる。
| 想定ADR(推定成約) | LT30時点 | LT14時点 | 公開枠を完売した場合 | LT30時点の対¥7,500比 |
|---|---|---|---|---|
| ¥6,000 | ¥150,600 | ¥220,200 | ¥600,000 | 80% |
| ¥7,000 | ¥175,700 | ¥256,900 | ¥700,000 | 93% |
| ¥7,500 | ¥188,300 | ¥275,300 | ¥750,000 | 100% |
| ¥8,000 | ¥76,800 | ¥148,800 | ¥800,000 | 41% |
| ¥8,500 | ¥81,600 | ¥158,100 | ¥850,000 | 43% |
| ¥9,500 | ¥91,200 | ¥176,700 | ¥950,000 | 48% |
出典: メトロエンジンリサーチ&コンサルティング(消化率は¥8,000未満 N=11施設・44系列/¥8,000以上 N=7施設・28系列、2026年9月2日・3日・9日・10日チェックインの観測値中央値。網掛け行は¥8,000以上帯の消化率を適用)
網掛けの境界で数字が折れているのが要点である。¥7,500から¥8,000へ500円上げると完売時の天井は¥50,000上がるが、宿泊日30日前の累計は¥188,300から¥76,800へ59%落ちる。LT14時点でも¥275,300から¥148,800へほぼ半減する。前倒しで積み上げた在庫消化を単価で取り返すには、残る2週間で相当量を売り切る必要があるという構造になる。
この試算の前提: 消化率は価格帯ごとの中央値を当該ADRに一律適用した参考値であり、個別施設の実績ではありません。公開枠100室あたりの相対比較を目的としており、施設の実際の客室数・販売チャネル構成・固定費は考慮していません。また消化率の観測は2026年9月の4宿泊日に基づくため、繁忙期・閑散期の差は反映されていません。
空く価格帯はどこか — 3つの読み方
① 最も早く埋まる:¥6,000未満帯
豊橋市で238室・10.2%しかなく、早期完売LT中央値は12.8日と全帯で最速。小規模・築年数の古い施設が中心で、新規供給は入っていない。宿泊日の2週間前には選択肢が消える価格帯であり、既存運営者にとっては価格設計を見直す収益機会が残っている帯でもある。
② 新規327室が入る:¥6,000〜8,000帯
豊橋40.2%・豊川46.6%と、すでに最も厚い帯。早期完売LT中央値は豊橋3.6日で、需要は確実にあるが消化は中盤以降に寄る。ここに327室が加わると両市とも構成比が45〜53%となり、同帯内での商品差別化(大浴場・長期滞在設備・客室タイプの幅)が競争軸になる。
③ 最後まで空く:¥8,000超帯
豊橋市で1,157室・49.6%を占めるが、早期完売LT中央値は0.1〜0.8日。宿泊日の前日まで在庫が残る。供給が薄いのではなく、前倒しで予約する需要層が薄い帯であり、新規参入で客室数を積む発想よりも、直前需要を高単価で拾うレベニュー設計の余地が大きい。
投資判断としての含意はこうなる。東三河の中核都市で客室数を積むなら、需要の実在が確認できる¥6,000〜8,000帯が現実的な着地点である。ただしこの帯は新規327室で一段と厚くなるため、同じ価格で同じ商品を出しても差がつきにくい。既存ストックの側から見れば、最速で完売している下位帯に価格の伸びしろがあり、直前まで在庫が残る上位帯にはリードタイム別の価格運用というアップサイドが残されている。
立地の裏付け — 公示地価・用途地域・駅乗降客数
単価と在庫の差が商圏の厚みの差だとすれば、それは不動産側の指標にも表れるはずである。国土交通省 不動産情報ライブラリから両市の公示地価を取得した。
出典: 国土交通省 不動産情報ライブラリ(地価公示)よりメトロエンジンリサーチ&コンサルティング作成(豊橋市 商業地N=27地点・住宅地N=44〜45地点/豊川市 商業地N=15〜16地点・住宅地N=31〜32地点)
豊橋市の商業地中央値は2023年¥131,000/㎡から2025年¥138,000/㎡へ2年で+5.3%、前年比の中央値は各年+2.0〜2.6%で推移している。最高価格地点は豊橋駅前の¥625,000/㎡(前年比+2.8%)で、駅から300mの地点でも¥416,000/㎡(+2.2%)と、駅前の値上がりが面的に広がっている。一方の豊川市は商業地中央値が¥97,900→¥97,500→¥97,500とほぼ変化せず、前年比中央値も0.0%で3年間横ばいだった。住宅地はいずれも微増圏での推移である。
新規2件の用途地域はいずれも商業地域。豊川側(FRONTIS TOYOKAWA)は容積率400%・建蔽率80%の指定で、12階建ての複合ビル形式はこの規制を使い切る設計といえる。豊橋側の敷地も商業地域内にあり、14階建てが成立している。
出典: 国土交通省 不動産情報ライブラリ(駅別乗降客数、国土数値情報)よりメトロエンジンリサーチ&コンサルティング作成
移動需要の回復度合いも見ておく。豊橋駅に隣接する新豊橋駅(豊橋鉄道渥美線)の1日あたり乗降客数は、2019年度17,989人が2020年度11,072人まで落ち込んだ後、2023年度に16,327人まで戻した。2019年度比90.8%である。豊川駅(JR)は6,625人→6,030人で同91.0%、豊川稲荷駅(名鉄)は5,239人→5,025人で同95.9%。いずれも回復基調にあるが、絶対水準は豊橋が豊川の2.5〜3倍の規模を持つ。
なお、豊橋駅はJRと名鉄が共用する駅で事業者別の内訳を分離できないため、駅前商圏の人流の推移はこれらの近接駅から読み取る形になる点に留意されたい。
豊橋市・豊川市の客室供給マップ
出典: メトロエンジンリサーチ&コンサルティング(N=27施設、推定成約ADRが直近12ヶ月で算出できた施設)
マップ上で円の大きさは客室数、色は推定成約ADRの価格帯を示す。豊橋市は駅東口から半径500m圏に10施設以上が密集し、そこに215室が加わる。豊川市は豊川駅前、豊川稲荷周辺、豊川IC周辺の3クラスターに分かれており、112室は駅前クラスターに入る。IC周辺は高速道路利用の業務需要、駅前は鉄道アクセスの需要と、同じ市内でも集客経路が異なる点は、既存施設との競合度合いを読むうえで重要になる。
東三河全体で見ると — 蒲郡・田原・新城は別の需要曲線
東三河は中核2市だけで語れない。三河湾沿いの蒲郡市と渥美半島の田原市、奥三河の新城市は、単価も在庫消化も豊橋・豊川とはまったく異なる形をしている。
蒲郡市はADR中央値約¥15,300と東三河で最も高く、早期完売LT中央値も16.0日と最も早い。温泉旅館10施設を含む構成で、宿泊日の2週間以上前に在庫が消える施設が複数ある。田原市はADR中央値約¥8,000と中位ながら早期完売LT中央値8.7日、新城市はADR中央値約¥13,800で同5.5日。いずれも豊橋(3.3日)・豊川(1.9日)より早い。
つまり東三河の需要は二層構造になっている。レジャー需要が主体の3市では、価格が高くても前倒しで予約が入る。業務需要が主体の2市では、価格が上がるほど予約は直前に寄る。同じ「東三河のホテル」でも、価格設定とリードタイム運用の作法はまったく別物になる。今回の327室はいずれも業務需要側の2市に入るため、レジャー3市の需給には直接の影響を及ぼしにくい。同じ愛知県内でも西三河は別の価格構造を持っており、その空白帯と採算ラインは岡崎市100室誘致の採算ライン試算で検証している。
まとめ
東三河の中核2市に2026年11月、327室が加わる。既存のOTA稼働確認ベースの供給5,439室に対して+6.0%、豊橋市単体で+9.2%、豊川市単体で+14.4%という規模である。
需要側の単価は分岐している。豊橋市の推定成約ADRは前年同期比+6.7%で、公示地価の上昇と方向が揃う。豊川市は同−5.7%で、商業地価も3年横ばい。同じ商圏でも単価の推進力は同じではない。
価格帯で層別すると、両市とも供給の4〜5割が¥6,000〜8,000帯に集中し、新規327室もここに着地する公算が大きい。この帯は需要の実在が確認できる一方で、開業後は構成比45〜53%に達するため、価格以外の軸(大浴場、長期滞在設備、客室タイプの幅)が競争の分かれ目になる。
そして在庫消化の観点では、需要は下の価格帯から順に埋まる。¥6,000未満帯は宿泊日の約13日前に完売し、¥8,000超帯は前日まで残る。規模を揃えて比較してもこの差は消えなかった。上位帯が薄いのは供給余地というより需要構造の反映であり、新規に客室数を積むより、既存ストックのリードタイム別価格運用に収益機会が残されていると読むのが妥当である。
将来日程の単価に関する注意:本記事の推定成約ADRは2026年8月までの確定月のみを対象としています。2026年9月以降の月は、調査時点でOTA等に掲載されている販売価格から推定した暫定値であり、チェックイン日に近づくにつれて変動するため、本稿の分析・図表には含めていません。また、新規開業2施設の価格帯は既存同種施設の水準からの推定であり、実際の販売価格とは異なる可能性があります。
あわせて読みたい
- 西三河のホテル投資、ADR6,800円で空白の価格帯 — 岡崎市100室誘致の採算ライン試算
- 愛知のホテル単価は市町村で2.8倍差 — 南知多¥16,900・刈谷¥6,100、23市町村の通年ADR構造
- 宮崎・佐賀のホテル投資ホワイトスペース — ADR×早期完売LTで読む2県の価格帯構造
- ホテル単価が県都を上回る第2都市は5市 — 浜松+29%・松本+20%、16市の供給密度2026
- ホテル新規供給の駅距離、郊外化の正体は1棟貸し — 開業年代×5距離帯で3.4万施設を分解
- ホテル価格帯別ホワイトスペース2026 — 最速完売はADR8千〜1万円、新規供給は2万円超へ
- 新規開業ホテル2026年10月〜27年3月は14施設2,283室|100室超の全リストと供給インパクト
参考資料・出典一覧
■ データソース
推定成約ADRは、各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定値(税抜相当)です。市単位の値は対象施設の中央値を用いています。分母となる施設群は、2025年9月〜2026年8月の直近12ヶ月に推定成約ADRを継続的に算出できた東三河5市77施設5,439室です。在庫消化(早期完売リードタイム・OTA公開枠の残室率)は2026年8月31日〜9月13日チェックインの14日間、価格帯別の残室率推移は2026年9月2日・3日・9日・10日の4宿泊日を対象としています。地価・用途地域・駅別乗降客数は国土交通省 不動産情報ライブラリ、新規開業2件の客室数・開業日・施設構成は両社の公表資料に拠ります。
■ 試算前提
供給インパクトは、新規2件の客室数を各市の既存客室数に単純加算して算出しています。着地帯シナリオは、両件の推定成約ADRが確定していないため、¥6,000未満/¥6,000〜7,999/¥8,000〜9,999の3帯に着地した場合の構成比変化を並置したものです。想定ADR × リードタイム感度は、価格帯ごとに観測した公開枠消化率の中央値(¥8,000未満:LT30時点25.1%・LT14時点36.7%/¥8,000以上:同9.6%・18.6%)を各想定ADRに一律適用し、公開枠100室あたりの累計客室売上に換算した参考値です。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)における推定成約ADRの誤差中央値は約7%です。
■ 限界・留意点
推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なります。OTA等に掲載されていない旅館・民宿・簡易宿所は分母に含まれません。早期完売リードタイムはOTA公開枠が総客室の30%以上の施設に限って集計しており、公開枠自体が小さい小規模施設ほど残室0室への到達が早く出る傾向があるため、市間比較の際は構成差に留意が必要です。感度試算は公開枠100室あたりの相対比較を目的としたもので、個別施設の客室数・販売チャネル構成・固定費・季節変動は考慮していません。推定成約ADRの対象は2026年8月までの確定月に限られ、2026年9月以降の暫定値は分析・図表に含めていません。新規開業2件の価格帯は既存同種施設の水準からの推定であり、実際の販売価格とは異なる可能性があります。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(東三河5市・77施設)、OTA残室推移・早期完売リードタイム(2026年8月31日〜9月13日チェックイン)、新規開業データ(OTA掲載確認ベース)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2023〜2025年)、都市計画決定GIS(用途地域)、駅別乗降客数(国土数値情報)
■ 企業プレスリリース