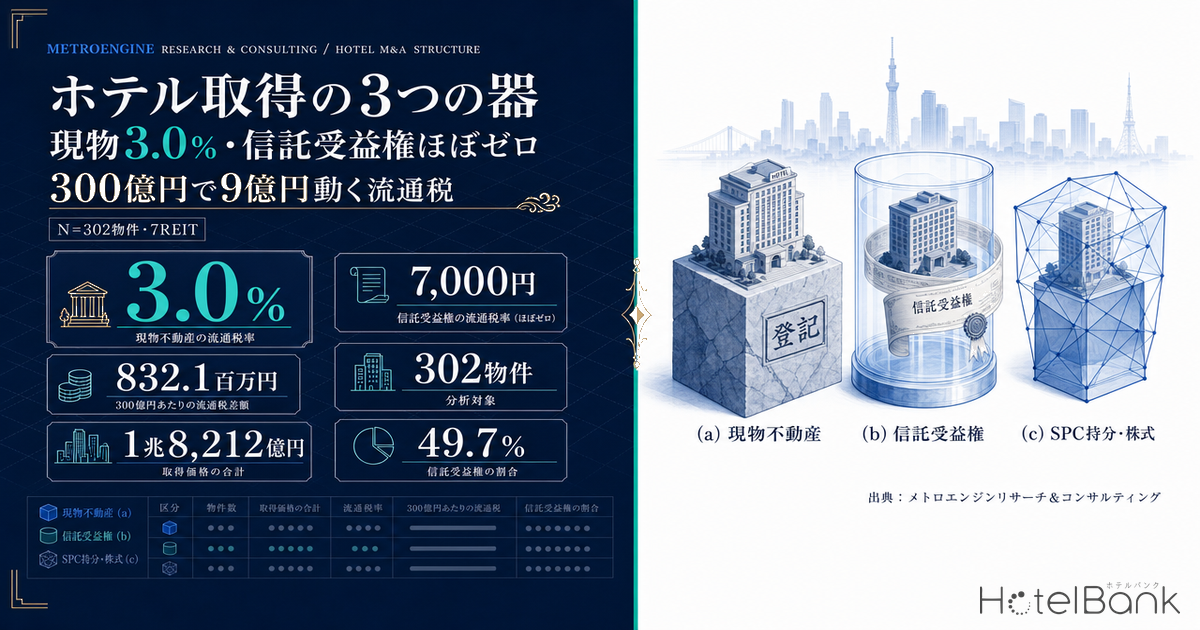
ホテルを買うという意思決定は、通常「どの物件を、いくらで」という話から始まる。しかし実務でその手前に必ず置かれる論点がもう一つある。何を売買の対象にするか——不動産そのものを買うのか、その不動産を信託した受益権を買うのか、それとも不動産を保有している会社の持分ごと買うのか。この「取引の器(ビークル)」の選択は、税額の話に見えて、実際には誰がその物件を買えるかという買い手ユニバースの広さを決めている。
本稿は、取得価格30億円・100億円・300億円の3モデルで、器の違いが初期コストをどれだけ動かすかを一次法令ベースで積み上げ、さらに国内7つの上場ホテルREITが保有する302物件の取得価格分布と突き合わせて、実際のホテル取引がどの器で回っているのかを整理する。
既刊との線引き
- ホテル取得の諸費用は価格の7.1% は、現物取得を前提に費目を積み上げた記事。本稿は「そもそも現物で買わない場合どうなるか」という一段上の選択の話であり、結論は費用の合計ではなく買い手ユニバースの広さにある。
- 霞ヶ関キャピタルの旅館リブランド着手(宇治・株式取得スキーム) は個別ディールの紹介。本稿は3ルートの構造比較である。
- ホテルを10万円から持つ — 不動産STが開く第三の資金ルート は小口化、すなわち出資側の話。本稿は器の選択、つまり誰が名義人になるかという層の話である。
本記事における前提と定義
- 流通税:資産の移転そのものに課される税。本稿では不動産取得税・登録免許税・印紙税の3税目を指す。保有期間中の固定資産税、譲渡益に対する法人税は含まない。
- 試算モデルの前提:取得価格(消費税抜き)の内訳を土地40%・建物60%とし、課税標準となる固定資産税評価額を土地は土地価格の70%、建物は建物価格の60%と置いた。受益者変更登記の対象となる不動産の個数は土地5筆・建物2棟の計7個と仮定。いずれも標準的な都市型ホテル1棟を想定した設例であり、実際の評価額・筆数は物件ごとに異なる。
- 税率の適用時点:2026年8月30日現在の法令に基づく。軽減措置には適用期限があり、期限到来後は本則税率に戻る。
- データ出典:メトロエンジンリサーチ&コンサルティング(J-REIT保有関係マスター、N=302物件・7REIT、2026年8月24日時点スナップショット)、および各法令・国税庁公表資料。
- 免責:本稿は公表されている法令および公的資料に基づく一般的な整理であり、個別案件の税務・法務判断は税理士・弁護士等の専門家に確認されたい。
- — 現物取得の流通税は取得価格の約3.0%で、30億円で90.3百万円、300億円で900.5百万円。前提を振っても2.51%〜3.68%の範囲に収まる。
- — 信託受益権の譲渡では買主負担が受益者変更登記の7,000円まで圧縮される。新規の信託設定コストを含めても、300億円モデルの差額は832.1百万円。
- — 内訳の過半は建物にかかる不動産取得税4%。300億円モデルでは不動産取得税558百万円のうち77.4%が建物分で、ホテル建物は非住宅家屋として軽減がない。
- — 上場ホテルREIT7法人302物件の取得価格は中央値30億円、100億円以上が41物件(13.6%)で取得価格合計の55.0%を占める(2026年8月24日時点)。
- — 器の選択は税額ではなく買い手ユニバースの設計。現物は買い手が最も広く、受益権は機関投資家に絞られ、SPC持分は会社デューデリジェンスを実施できる先に限られる。
3つの器は「何が移転するか」が違う
まず法的な性質を揃えておきたい。3つのルートは、外形上はどれも「ホテルの所有者が変わる」取引だが、法律上動いているものがまったく異なる。
| 観点 | (a) 現物不動産の売買 | (b) 不動産信託受益権の譲渡 | (c) SPC持分・株式の譲渡 |
|---|---|---|---|
| 移転するもの | 不動産の所有権 | 信託受益権(債権的権利) | 会社の持分・株式 |
| 登記上の名義人 | 買主に変わる | 受託者(信託銀行等)のまま変わらない | SPCのまま変わらない |
| 必要な登記 | 所有権移転登記 | 信託目録の受益者変更登記 | 不動産登記は不要(商業登記のみ) |
| 規制する法律 | 宅地建物取引業法 | 金融商品取引法(みなし有価証券) | 会社法・金融商品取引法(個別判断) |
| 仲介に必要な登録 | 宅地建物取引業免許 | 第二種金融商品取引業登録 | 法定の業登録なし |
| 引き継ぐリスク | 不動産に付随するもののみ | 信託財産に付随するもののみ | 会社の一切(簿外債務・税務ポジションを含む) |
出典:地方税法・登録免許税法・金融商品取引法・宅地建物取引業法よりメトロエンジンリサーチ&コンサルティング作成
要点は登記上の名義人の行にある。(b)と(c)では、不動産の登記名義人がまったく動かない。動かないということは、不動産の「取得」も「所有権移転」も法律上は発生していないということであり、これが流通税の差をそのまま生む。同時に、動かないからこそ買主は不動産の外側にあるもの——信託契約の内容や、会社が抱えている過去——まで確認しなければならなくなる。器の選択が税と手間のトレードオフになるのはこのためである。
税目ごとに何が起きるか — 一次法令で確認する4税目
次に、4つの税目それぞれについて3ルートの扱いを整理する。以下はすべて条文・国税庁公表資料で確認できる範囲に限った。
| 税目 | (a) 現物 | (b) 信託受益権 | (c) SPC持分・株式 | 根拠 |
|---|---|---|---|---|
| 不動産取得税 | 本則4%。土地は3%かつ課税標準1/2(2027年3月31日まで)。ホテル建物は非住宅家屋のため4%のまま | 課税されない(不動産の取得が生じないため) | 課税されない | 地方税法73条の15・73条の7、同法附則 |
| 登録免許税 | 所有権移転2.0%。土地の売買は1.5%(2029年3月31日まで) | 受益者変更登記が不動産1個につき1,000円。信託設定時は別途0.4%(土地0.3%) | 不動産登記の変動なし(役員変更等の商業登記のみ) | 登録免許税法別表第一、租税特別措置法72条 |
| 印紙税 | 不動産譲渡契約書(第1号文書)。軽減後で10億円超50億円以下=320,000円、50億円超=480,000円(2027年3月31日まで) | 実務上は債権譲渡契約書(第15号文書)として扱われ、記載金額1万円以上で一律200円 | 株式・持分譲渡契約書は課税文書に該当しない | 印紙税法別表第一、国税庁タックスアンサーNo.7108・No.7141 |
| 消費税 | 建物対価に10%(土地は非課税) | 現物と同じ。受益者等課税信託として信託財産の譲渡と判定され、建物部分に課税 | 非課税(有価証券の譲渡) | 消費税法14条1項・別表第二、国税庁タックスアンサーNo.6201 |
出典:e-Gov法令検索・国税庁公表資料よりメトロエンジンリサーチ&コンサルティング作成
この表で見落とされやすいのが消費税の行である。信託受益権の譲渡は、消費税においては現物と同じ扱いになる。消費税法14条1項の受益者等課税信託では、受益者が信託財産に属する資産を有するものとみなされるため、受益権の譲渡は信託財産そのものの譲渡として土地・建物に按分して判定される。流通税がほぼゼロになるからといって、クロージング時の資金手当てまで軽くなるわけではない。
逆に、建物対価に対する消費税が発生しないのは(c)のSPC持分・株式譲渡だけである。ただしこれは有価証券の譲渡が非課税だからであって、SPCの内部では建物の取得時に支払った消費税の履歴がそのまま残る。器を選べば税が消えるのではなく、どの階層で課税が起きるかが移動していると捉えるのが正確だ。
30億円・100億円・300億円で実額に落とす — 現物は一貫して約3.0%
上記の税率を、冒頭の前提(土地40%・建物60%、評価額は土地70%・建物60%)で3つの取得価格に当てはめる。金額はすべて百万円単位である。
出典:地方税法・登録免許税法・印紙税法よりメトロエンジンリサーチ&コンサルティング試算
| 項目 | 取得価格 30億円 | 取得価格 100億円 | 取得価格 300億円 |
|---|---|---|---|
| 土地価格 / 建物価格 | 1,200 / 1,800 | 4,000 / 6,000 | 12,000 / 18,000 |
| 土地評価額 / 建物評価額 | 840 / 1,080 | 2,800 / 3,600 | 8,400 / 10,800 |
| (a) 現物 — 不動産取得税 | 55.8 | 186.0 | 558.0 |
| (a) 現物 — 登録免許税 | 34.2 | 114.0 | 342.0 |
| (a) 現物 — 印紙税 | 0.32 | 0.48 | 0.48 |
| (a) 現物 — 合計 | 90.3(3.01%) | 300.5(3.00%) | 900.5(3.00%) |
| (b) 信託受益権 — 買主負担 | 0.007 | 0.007 | 0.007 |
| (参考)新規に信託設定する場合の登録免許税 | 6.8 | 22.8 | 68.4 |
| (c) SPC持分・株式 | 0 | 0 | 0 |
| (a)と(b)の差額(信託設定込み) | 83.5 | 277.7 | 832.1 |
| (参考)建物対価に係る消費税 | 180 | 600 | 1,800 |
単位:百万円。設例に基づく試算値。出典:メトロエンジンリサーチ&コンサルティング
読み方は三段階になる。第一に、現物取得の流通税は取得価格の3.0%前後でほぼ一定である。印紙税だけが金額に対して定額のため大型案件ほど比率が下がるが、48万円は300億円に対して0.002%であり、実質的には不動産取得税と登録免許税の合計比率がそのまま効く。30億円で9,000万円、100億円で3億円、300億円で9億円という水準になる。なお流通税は取得時に発生する費用の一部にすぎず、仲介手数料や鑑定・ERまで含めた総額がどこまで膨らむかは、ホテル取得の諸費用は価格の7.1%で費目ごとに積み上げている。
第二に、その内訳の過半を占めるのは建物にかかる不動産取得税4%である。300億円モデルでは不動産取得税558百万円のうち432百万円、実に77.4%が建物分だ。土地には3%への軽減と課税標準1/2の特例があるのに対し、ホテル建物は非住宅家屋として本則4%が丸ごと乗る。ホテルは取得価格に占める建物比率が高い資産クラスであり、この構造がそのまま効いてくる。
第三に、信託受益権のルートでは買主が負担する流通税が受益者変更登記の7,000円だけになる。売主側で新規に信託を設定するコストを買主が実質負担すると考えても、30億円モデルで6.8百万円、300億円モデルで68.4百万円にとどまる。差額は300億円の案件で832百万円——約8.3億円が、物件も価格も同じまま、器の選択だけで動く。
出典:メトロエンジンリサーチ&コンサルティング試算(設例に基づく)
前提を動かすと結論は変わるか — 3ケースと2軸感度
ここまでの実額は、土地40%・建物60%、評価額割合を土地70%・建物60%と置いた単一の設例に基づいている。実際の物件ではこの2つの前提が最も大きく振れるため、動かしたときに「現物は約3.0%」という水準感が保たれるかを確認しておく。
| ケース | 前提 | 不動産取得税 | 登録免許税 | 現物 合計 | 取得価格比 | 信託受益権との差額 (信託設定込み) | 想定される物件像 |
|---|---|---|---|---|---|---|---|
| 低位ケース | 建物比率 45% / 建物評価額割合 50% | 443.2 | 308.2 | 752.0 | 2.51% | 690.3 | 土地比率が高く、建物の評価額割合も低い(郊外・広い敷地・築古建物) |
| 中位ケース(本稿の基本設例) | 建物比率 60% / 建物評価額割合 60% | 558.0 | 342.0 | 900.5 | 3.00% | 832.1 | 都市型ホテル1棟の標準的な想定 |
| 高位ケース | 建物比率 75% / 建物評価額割合 70% | 708.7 | 393.7 | 1,103.0 | 3.68% | 1,024.2 | 建物比率が高く、評価額割合も高い(都心・狭小敷地・築浅建物) |
印紙税48万円を含む。差額は現物合計から受益者変更登記7,000円と新規信託設定の登録免許税を控除して算出。出典:地方税法・登録免許税法・印紙税法よりメトロエンジンリサーチ&コンサルティング試算
幅は2.51%〜3.68%、300億円の案件で752百万円〜1,103百万円である。前提を実務上ありうる範囲で振っても、現物取得の流通税が取得価格の2.5%〜3.7%に収まり、信託受益権との差額が7億円〜10億円の水準を維持するという構造は動かない。器の選択で動く金額の桁は、前提の置き方には左右されない。
より細かく見るために、2つの前提を同時に振った格子を示す。取得価格100億円モデルにおける現物取得の流通税(取得価格比)である。
| 建物評価額割合 (建物価格に対する固定資産税評価額) | 取得価格に占める建物比率 | ||||
|---|---|---|---|---|---|
| 40% | 50% | 60% | 70% | 80% | |
| 50% | 2.46% | 2.55% | 2.64% | 2.73% | 2.82% |
| 55% | 2.58% | 2.70% | 2.82% | 2.94% | 3.06% |
| 60% | 2.70% | 2.85% | 3.00% ◆ | 3.15% | 3.30% |
| 65% | 2.82% | 3.00% | 3.18% | 3.36% | 3.54% |
| 70% | 2.94% | 3.15% | 3.36% | 3.57% | 3.78% |
◆は本稿の基本設例(建物比率60%・建物評価額割合60%)。土地の評価額割合は70%で固定、印紙税48万円を含む。出典:メトロエンジンリサーチ&コンサルティング試算(設例に基づく)
格子の左上(土地比率が高く評価額割合も低い)で2.46%、右下(建物比率が高く評価額割合も高い)で3.78%。振れ幅は1.32ポイントで、建物側の2つの前提がほぼ同じ強さで効いているのは、建物にかかる不動産取得税4%と登録免許税2.0%の合計6.0%が、土地側の実効3.0%(軽減税率1.5%+課税標準1/2の取得税1.5%)のちょうど2倍だからである。都心の狭小敷地に建つ築浅ホテルほど現物取得の流通税は重くなり、器を替える経済的な動機が強くなる。
実際のホテル取引はどの価格帯に集中しているか — 上場REIT302物件の分布
3つのモデル価格が現実のホテル取引と噛み合っているかを、当社が整備するJ-REIT保有関係マスターで検証する。国内上場ホテルREIT7法人(いちごホテルリート投資法人、インヴィンシブル投資法人、日本ホテル&レジデンシャル投資法人、ジャパン・ホテル・リート投資法人、星野リゾート・リート投資法人、森トラストリート投資法人、霞ヶ関ホテルリート投資法人)が保有する302物件について、各法人が開示する物件別取得価格を集計した。合計は1兆8,212億円である。
出典:各REITの物件別開示情報よりメトロエンジンリサーチ&コンサルティング集計(N=302物件・7法人、2026年8月24日時点)
分布の中央値は30億円、第3四分位は60億円、第9十分位は149億5,000万円だった。10億円以上30億円未満の帯が103物件(34.1%)と最も厚く、30億円未満が150物件(全体の49.7%)を占める。一方、100億円以上は41物件(13.6%)にとどまるが、この41物件だけで取得価格合計の55.0%を占めている。件数の山と金額の山がまったく違う場所にあるのがホテル取引の特徴だ。金額が少数の大型案件に寄る構図は、ホテル投資の資金配分2026で四半期ごとの取得額を分解した際にも同じ形で現れている。
本稿が置いた3つのモデル価格は、この分布のちょうど代表点に当たる。30億円は中央値そのもの、100億円は上位13.6%の入口、300億円は上位2.6%(8物件)の領域である。件数ベースで見れば器の選択が数千万円の話になる案件が大半だが、金額ベースで見れば数億円が動く領域に資金の過半が集まっている。
J-REITの取得はなぜ全て信託受益権なのか — 開示文書で確認する
上場REITのホテル取得は、事実上すべて信託受益権で行われている。これは推測ではなく、各法人が適時開示する取得プレスリリースの表題と「特定資産の種類」欄で確認できる。実例を2社挙げる。
| 開示日 | 投資法人 | 開示表題 | 金額 |
|---|---|---|---|
| 2025年8月25日 | インヴィンシブル投資法人 | 国内不動産信託受益権の取得及び貸借に関するお知らせ(国内ホテル10物件) | 34,284百万円 |
| 2025年8月27日 | インヴィンシブル投資法人 | 国内不動産信託受益権の取得完了に関するお知らせ | 同上 |
| 2026年7月17日 | ジャパン・ホテル・リート投資法人 | 国内不動産信託受益権の譲渡及び取得に関するお知らせ(譲渡・取得の入替) | 譲渡309億円 / 取得143億2,000万円 |
出典:各投資法人の適時開示資料
インヴィンシブル投資法人が2025年8月25日に公表した10物件の取得は、総額34,284百万円である。同法人のポートフォリオには、この取得に含まれる亀の井ホテル 柳川(255百万円)のように取得価格が3億円に満たない物件も入っており、当社マスターで302物件中の最小取得価格として確認できる。3億円未満の物件でも受益権で取引されているという事実は、この器が大型案件専用ではないことを示している。
スケールの上限側では、ジャパン・ホテル・リート投資法人が2026年2月に取得を決定したハイアット リージェンシー 東京(1980年9月開業、746室)が、取得予定価格1,260億円と国内REITのホテル取得として過去最大規模となった。当社マスターでも302物件中の最高取得価格として記録されている。仮に同じ規模の取引を現物不動産で行った場合、本稿の前提を当てはめると流通税だけで約37億8,000万円が発生する計算になる。受益権であればこれが受益者変更登記の実費まで圧縮される。
なぜREITは選択の余地がないのか。上場REITは投資主に対して分配金を最大化する義務を負っており、取得のたびに取得価格の3%が流通税として消えることは、そのまま取得利回りの押し下げになる。加えてREITは物件の入替(キャピタルリサイクル)を継続的に行うため、器のコストは1回ではなく回転のたびに効く。受益権での取得が業界標準になっているのは、税制上の選択というより回転前提のビジネスモデルに対する必然だと理解した方が実態に近い。
信託受益権のコスト側 — 設定審査・信託報酬・出口の課税
ここまでは受益権が一方的に軽く見えるが、コスト側も正しく置く必要がある。
第一に信託設定そのもののコストとリードタイムである。不動産を信託するには受託者(信託銀行等)の受託審査を通す必要があり、権利関係の整理、遵法性(建築基準法・消防法上の適合状況)、土壌汚染やアスベストといった環境面の状況が受託基準を満たしていなければならない。登録免許税は土地0.3%・建物0.4%(本稿の設例で30億円モデルなら6.8百万円、300億円モデルなら68.4百万円)だが、実務上の負荷はむしろ審査対応にある。売却の直前に器を替えようとしても間に合わないことが多いのはこのためだ。
第二に信託期間中の信託報酬である。不動産管理処分信託の報酬水準は信託銀行および案件ごとに個別に定められ、一般に公表されていない。ただし本稿の試算からは水準感を逆算できる。30億円モデルにおける現物との差額83.5百万円は、仮に年間信託報酬が年500万円だとすれば16.7年分、年1,000万円だとしても8.4年分に相当する。300億円モデルの差額832.1百万円に至っては、年1,000万円の信託報酬でも83.2年分だ。流通税の差だけで、通常のファンド保有期間(3〜10年)に発生する信託報酬を大きく上回るという関係になる。
第三に、そして最も見落とされやすいのが出口の課税である。受益権の取得では不動産取得税が課されないが、これは免除ではなく、課税事由が発生していないだけだ。受益権を取得した者が信託を終了させて不動産の現物交付を受ける場合、当初委託者ではないため信託終了時の非課税要件を満たさず、その時点で不動産取得税が顕在化する。受益権のまま次の買い手に渡し続ける限り課税は起きないが、いつか現物に戻す前提なら、税は消えたのではなく繰り延べられていると考えるべきである。保有期間モデルにはこの潜在債務を織り込む必要がある。
出典:消費税法14条1項・別表第二よりメトロエンジンリサーチ&コンサルティング試算
上のグラフは、クロージング時に買主が用意しなければならない建物対価に係る消費税である。現物と受益権は同額、SPC持分・株式譲渡のみゼロになる。ただしこの消費税は課税事業者であれば仕入税額控除の対象であり、最終的な負担ではなく資金繰り上のタイミング差として扱うのが正しい。300億円モデルで18億円という金額をクロージングまでに手当てできるかどうかは、買い手の資金力の問題として現れる。
SPC持分・株式譲渡 — 流通税ゼロと引き換えに増えるもの
3つ目のルートは、ホテルを保有しているSPC(合同会社等)の持分または株式そのものを買う方法である。不動産証券化の実務では、合同会社と匿名組合を組み合わせたGK-TKスキームが代表的な形として使われる。この場合、SPCが不動産(多くは信託受益権の形で)を保有し、投資家は匿名組合出資を通じて経済的利益を受け取る構造になる。
持分・株式の譲渡では不動産の登記名義がまったく動かないため、不動産取得税も登録免許税も発生せず、契約書も課税文書に該当しない。さらに有価証券の譲渡として消費税も非課税になる。初期の流通コストという観点では3ルートの中で最も軽い。
その代わりに買主が引き受けるのは、器そのものである。SPCを買うということは、そのSPCが過去に締結したすべての契約、抱えているすべての債務、そして過去の税務ポジションを引き継ぐことを意味する。物件のデューデリジェンスに加えて、法務・税務・労務の会社デューデリジェンスが必要になり、表明保証の設計と補償条項の交渉が取引の中心論点に移る。取引コストの重心が、税金から専門家報酬と交渉時間に移動すると言い換えてもよい。
もう一点、実務上重要なのが簿価の承継である。持分・株式譲渡ではSPC内部の資産の簿価はそのまま引き継がれるため、買主が支払った価格が建物の減価償却の基礎になるわけではない。現物や受益権であれば取得価格ベースで償却を組み直せるのに対し、SPCを買った場合は既存の償却スケジュールが続く。初期の流通税で節約した分を、保有期間中の税務メリットの差が相殺する可能性があるため、初期コストだけで比較すると判断を誤る。保有期間中に継続して効く税の側はホテルの固定資産税は1室あたり年16万〜24万円で1室単位に落として整理しているので、器の比較と併せて見ておきたい。
結論 — 器の選択は税額ではなく「誰が買えるか」の設計である
ここまでの整理を、買い手の側から見た1枚の表にまとめる。
| 観点 | (a) 現物不動産 | (b) 信託受益権 | (c) SPC持分・株式 |
|---|---|---|---|
| 典型的な買い手 | 個人・地方の資産家・事業会社・デベロッパー・地域金融機関の融資先 | 上場REIT・私募REIT・私募ファンド・海外機関投資家 | ファンド間のセカンダリー・大手事業会社 |
| 買い手ユニバースの広さ | 最も広い | プロ投資家に限られる | 最も狭い |
| 初期流通税(30億円モデル) | 90.3百万円 | 0.007百万円(設定込み6.8百万円) | 0 |
| デューデリジェンスの範囲 | 物件(建物・土地・遵法性・環境) | 物件+信託契約の内容 | 物件+会社(法務・税務・労務・簿外債務) |
| 保有期間中の追加コスト | なし | 信託報酬 | SPC維持費用(会計・税務・登記) |
| 建物の償却基礎 | 取得価格で組み直せる | 取得価格で組み直せる | SPCの既存簿価を承継 |
| 出口で留意すること | 次の買主も流通税を負担する | 現物化する時点で不動産取得税が顕在化 | 買い手が限られるため出口が細くなりやすい |
| 向いている場面 | 数億〜数十億円で、幅広い買い手に当てたい案件 | 機関投資家に売る前提の案件、入替を繰り返す運用 | 既にSPCで組成済みの案件をファンド間で回す場合 |
出典:メトロエンジンリサーチ&コンサルティング作成
この表の2行目が本稿の結論である。器を変えると税額が動くのは確かだが、同時に買い手の顔ぶれが入れ替わる。現物は最も流通コストが重い一方で、個人から事業会社まで買い手が最も広い。信託受益権は流通コストが劇的に軽くなるが、仲介できるのは第二種金融商品取引業者であり、買い手は実質的に機関投資家に絞られる。SPC持分は流通コストがゼロに近いが、会社デューデリジェンスを実施できる体制を持つ買い手しか手を挙げられない。
つまり「安く売買できる器」と「多くの人に売れる器」は逆方向を向いている。30億円の地方旅館を地元の事業会社や資産家に売りたいのであれば、流通税90百万円を負担してでも現物で出した方が入札に参加できる先が増える。逆に100億円を超える都市型ホテルであれば、そもそも買い手は機関投資家しかいないのだから、受益権に整えておかなければ入札の土俵にすら乗らない。価格帯と買い手層に応じた使い分けであって、どれかが優れているという話ではない。
売主のタイムライン — 出口を広げたいなら何年前から動くか
最後に、売却側で買い手の広さを設計したいオーナーの視点で実務のタイムラインを整理する。
| 時期 | やっておくこと | これが効く理由 |
|---|---|---|
| 売却の2〜3年前 | 遵法性の整理(建築確認・検査済証・用途変更の履歴)、境界確定、越境の解消 | 信託の受託審査で最初に見られる項目。ここが未整理だと受益権化の選択肢自体が消える |
| 売却の1〜2年前 | 環境調査(土壌・アスベスト・PCB)の実施と是正、賃貸借・運営委託契約の書面整備 | 機関投資家のDDで必ず求められる。未了だと価格調整か買い手離脱につながる |
| 売却の6〜12ヶ月前 | 想定する買い手層を決め、器を確定する(現物のまま出すか、信託設定に進むか) | 受託審査から信託設定完了までのリードタイムを確保するため。直前判断では間に合わない |
| 売却の3〜6ヶ月前 | 鑑定評価・ER(エンジニアリングレポート)の取得、運営データの整備 | 入札を並走させるための共通資料。買い手ごとに作り直すと期間が延びる |
出典:メトロエンジンリサーチ&コンサルティング作成
器の設計は、売却プロセスが始まってからでは動かせない。信託設定には受託者の審査があり、審査で見られるのは物件の状態そのものだからである。逆に言えば、遵法性と環境の整理さえ済んでいれば、売主は「現物でも受益権でも出せる」状態を作れる。これは入札の参加者を増やすという意味で、価格に直結する準備である。
本稿で試算した数字は設例に基づくものであり、実際の評価額・筆数・契約条件によって金額は動く。ただし現物取得の流通税が取得価格の3%前後という水準感と、それが器の選択だけで受益者変更登記の実費まで圧縮されうるという構造は、案件の大小を問わず共通している。表面利回りの0.1%を交渉する前に、器の選択で何が動くかを先に確認しておきたい。
本稿の位置づけについて:記載した税率・取扱いは2026年8月30日現在の法令および国税庁公表資料に基づく一般的な整理です。軽減措置には適用期限があり、また個別の取引における課税関係は契約内容・物件の状況によって異なります。実際の意思決定にあたっては、税理士・弁護士等の専門家にご確認ください。
あわせて読みたい
- ホテル取得の諸費用は価格の7.1% — 表面利回り6.5%が実質4.65%になる積み上げ試算
- 霞ヶ関キャピタルの旅館リブランド着手 — 宇治・株式取得スキームと単価の伸びしろ
- ホテル投資の資金配分2026 — J-REIT四半期取得の27%が1案件、実取得9,419億円の年次分解
- ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み
- ホテルを10万円から持つ — 不動産STが開く第三の資金ルート
- ホテルREITの賃料契約タイプ分析|変動賃料比率と契約満期集中リスクで読む投資機会
- 地銀主導「小規模連続開発・改装ファンド」の構造分析 — 大型REIT取得との資金供給比較
- ホテル1室の建築費は2,067万円 — 計画31件の客室原単位35.0㎡から逆算
参考資料・出典一覧
■ データソース
流通税の税率・課税要件は e-Gov法令検索の条文(地方税法・登録免許税法・租税特別措置法・消費税法)および国税庁タックスアンサーを一次資料として参照した。ホテル取引の価格分布は、メトロエンジンリサーチ&コンサルティングが整備するJ-REIT保有関係マスター(国内上場ホテルREIT7法人・302物件、各法人の物件別開示に基づく取得価格、2026年8月24日時点スナップショット)を集計した。取得スキームの実例は各投資法人の適時開示資料の原文で確認している。
■ 試算前提
取得価格(消費税抜き)の内訳を土地40%・建物60%、課税標準となる固定資産税評価額を土地は土地価格の70%・建物は建物価格の60%と置いた。受益者変更登記の対象となる不動産の個数は土地5筆・建物2棟の計7個と仮定。税率は2026年8月30日現在の法令に基づき、不動産取得税は土地3%・課税標準1/2の特例(2027年3月31日まで)と非住宅家屋の本則4%、登録免許税は土地売買1.5%の軽減(2029年3月31日まで)・建物2.0%・信託の登記は土地0.3%/建物0.4%、印紙税は軽減後の税額を用いた。感度分析では建物比率を40〜80%、建物評価額割合を50〜70%の範囲で振っている。
■ 限界・留意点
本稿の実額はいずれも標準的な都市型ホテル1棟を想定した設例であり、実際の固定資産税評価額・筆数・契約条件によって金額は動く。信託報酬・SPC維持費用は案件ごとの個別契約で一般に公表されていないため、本稿では実額ではなく流通税差額との比較で水準感を示すにとどめた。軽減措置には適用期限があり、期限到来後は本則税率に戻る。個別案件の課税関係は契約内容と物件の状況により異なるため、税理士・弁護士等の専門家への確認が必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — J-REIT保有関係マスター(N=302物件・7法人、物件別取得価格、2026年8月24日時点スナップショット)
■ 法令(e-Gov法令検索)
- 地方税法(昭和25年法律第226号) — 不動産取得税の税率(73条の15)・非課税(73条の7)
- 登録免許税法(昭和42年法律第35号) — 別表第一(所有権移転・信託の登記・受益者変更)
- 租税特別措置法(昭和32年法律第26号)72条 — 土地の売買による所有権移転登記等の税率の軽減
- 消費税法(昭和63年法律第108号) — 14条(信託財産に係る資産の譲渡等の帰属)・別表第二
■ 公的機関の公表資料
- 国税庁 タックスアンサーNo.7108「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」
- 国税庁 タックスアンサーNo.7141「印紙税額の一覧表(その2)第5号文書から第20号文書まで」
- 国税庁 タックスアンサーNo.7191「登録免許税の税額表」
- 国税庁 タックスアンサーNo.6201「非課税となる取引」
- 国税庁「受益者等課税信託の信託財産に属する資産の譲渡等」
- 総務省「不動産取得税」
- 国土交通省「不動産投資に関する主な税制」
■ REIT・企業の適時開示
- インヴィンシブル投資法人「国内不動産信託受益権の取得及び貸借に関するお知らせ」(2025年8月25日)
- インヴィンシブル投資法人「国内不動産信託受益権の取得完了に関するお知らせ」(2025年8月27日)
- ジャパン・ホテル・リート投資法人「国内不動産信託受益権の譲渡及び取得に関するお知らせ」(2026年7月17日)
- ジャパン・ホテル・リート投資法人「ハイアット リージェンシー 東京 取得 補足説明資料」(2026年2月25日)
- ジャパン・ホテル・リート投資法人 IR情報(プレスリリース一覧)
- インヴィンシブル投資法人 お知らせ一覧
■ 実務解説
- 三井不動産リアルティ「信託受益権とは|第1部 現物不動産売買との違い」
- 三井住友トラスト不動産「不動産信託受益権取引に対する法的規制」
- 一般社団法人 信託協会「不動産の信託/不動産業務」
- 一般社団法人 不動産証券化協会「ARES不動産証券化ジャーナル Vol.51」(登録免許税の解説)
■ ブランド情報
- 日本ハイアット 株式会社「報道資料 2026年4月」(ハイアット リージェンシー 東京の開業年月・客室数)
出典: 日本ハイアット 株式会社「報道資料 2026年4月」