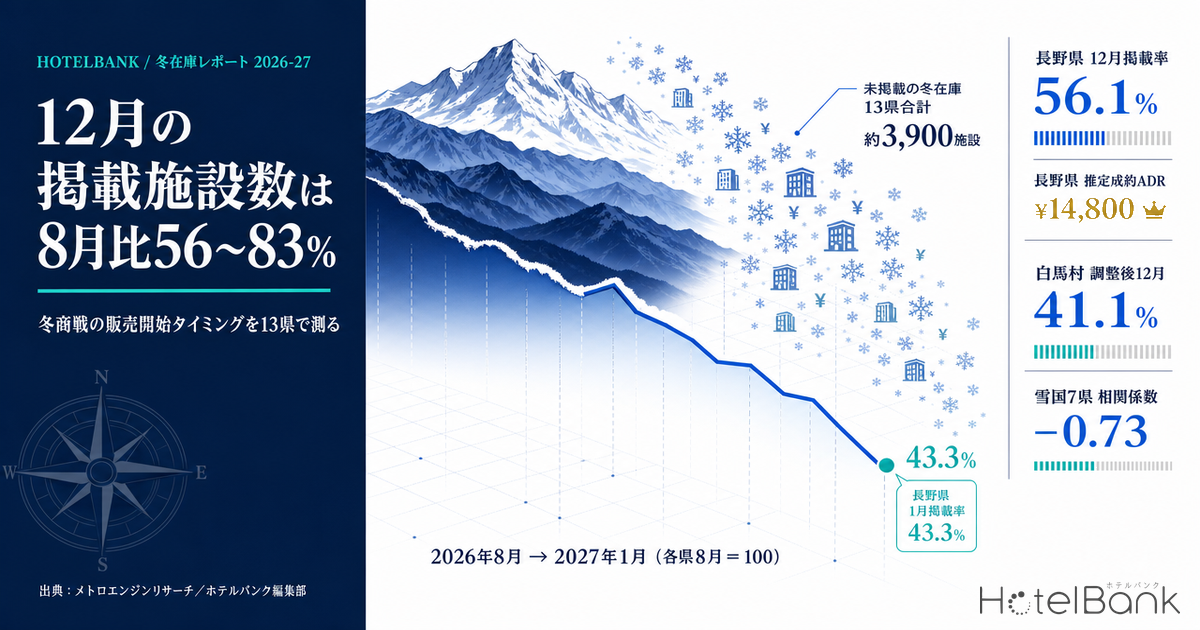
2026年12月と2027年1月にチェックインする宿泊在庫は、いま全国でどれだけ「棚に出ている」のか。メトロエンジンリサーチの集計では、2026年8月に販売価格を確認できた施設数を100としたとき、同じ県で2026年12月の在庫を掲載している施設は56〜83%、2027年1月は43〜77%にとどまる。冬は多くの地域にとって収益の柱となる季節だが、その在庫の相当部分はまだ販売開始前の状態にある。本稿は価格ではなく掲載施設数を主指標に置き、冬商戦の販売開始タイミングを13県・主要市町村の単位で読み解く。
本記事における指標の定義
- 掲載施設数(本記事の主指標):当該月のいずれかのチェックイン日について、調査時点で販売価格を確認できた施設の数。将来月については「その月の在庫を現時点で販売開始している施設の数」を意味する。
- 掲載率:同一エリアの2026年8月の掲載施設数を100としたときの、各月の掲載施設数の比率。エリア間で施設規模が異なるため、絶対数ではなく比率で比較する。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は7.5%、エリア集計値ベースでは6.6%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格(全プラン平均):素泊まりから食事付きまでを含む全プランの平均掲載価格(2名1室利用時・1室あたり料金・税込)。推定成約ADRとは別の指標であり、本記事では観測バイアスの検証にのみ用いる。
- データ出典:メトロエンジンリサーチ
- — 12月の掲載率は56〜83%、2027年1月は43〜77%。雪国ほど棚が薄く、長野県は12月56.1%・1月43.3%と13県で最も低い。
- — 季節休館では説明できない。前年同月の掲載施設数はほぼ横ばい(長野98.4・東京100.0・群馬101.1)で、落ち込みは販売開始の遅れを示す。
- — まだ棚に出ていない冬在庫は13県で約3,900施設分(12月)・約5,500施設分(2027年1月)。前年季節比を±5pt動かすと約3,100〜4,700施設/約4,700〜6,300施設の幅になる。
- — スノーリゾートほど棚出しが遅い。調整後掲載率は野沢温泉村34.6%・倶知安町39.0%・白馬村41.1%に対し、登別市96.3%・函館市85.5%・札幌市中央区85.0%。
- — 掲載率が低い月ほど単価は「高く見える」。雪国7県35点で掲載率と掲載価格の相関は−0.73だが、推定成約ADRとは−0.12。長野の冬は8月比+0.1%と実質横ばい。
12月の掲載率は56〜83%、1月は43〜77% — 雪国ほど棚が薄い
まず全体像を確認する。主要13県について、2026年8月から2027年1月までの掲載施設数を追った。8月を100とした掲載率は、月を追うごとに一様に低下する。ただしその下がり方には明確な差がある。
最も落ち込みが大きいのは長野県で、2026年12月に56.1%、2027年1月には43.3%まで下がる。8月に2,097施設が販売中だったのに対し、12月は1,177施設、2027年1月は907施設である。群馬県(12月61.9%・1月48.9%)、新潟県(65.2%・50.8%)、静岡県(68.4%・55.6%)がこれに続く。いずれも冬のスキー・温泉需要を持つ県だ。
一方で都市部は形が違う。東京都は12月81.0%・1月74.9%、大阪府は83.3%・76.5%、福岡県は82.0%・73.3%と、半年先まで見てもなだらかな低下にとどまる。ビジネス需要中心の商圏では、客室在庫が季節にかかわらず通年で棚に出ている構造が読み取れる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 都道府県 | 2026年8月 掲載施設数 |
2026年12月 掲載施設数 |
12月 掲載率 |
2027年1月 掲載施設数 |
1月 掲載率 |
|---|---|---|---|---|---|
| 長野県 | 2,097 | 1,177 | 56.1% | 907 | 43.3% |
| 群馬県 | 763 | 472 | 61.9% | 373 | 48.9% |
| 新潟県 | 699 | 456 | 65.2% | 355 | 50.8% |
| 北海道 | 2,145 | 1,458 | 68.0% | 1,249 | 58.2% |
| 静岡県 | 1,880 | 1,286 | 68.4% | 1,046 | 55.6% |
| 富山県 | 273 | 193 | 70.7% | 171 | 62.6% |
| 山形県 | 373 | 264 | 70.8% | 213 | 57.1% |
| 愛知県 | 748 | 553 | 73.9% | 486 | 65.0% |
| 岩手県 | 354 | 272 | 76.8% | 219 | 61.9% |
| 沖縄県 | 2,204 | 1,767 | 80.2% | 1,509 | 68.5% |
| 東京都 | 2,384 | 1,930 | 81.0% | 1,786 | 74.9% |
| 福岡県 | 923 | 757 | 82.0% | 677 | 73.3% |
| 大阪府 | 1,228 | 1,023 | 83.3% | 939 | 76.5% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載率は各県の2026年8月=100)
季節休館では説明できない — 前年同月の掲載施設数はほぼ横ばい
ここで当然の疑問が生まれる。冬に掲載施設数が減るのは、単に冬季休館する宿があるからではないのか。この問いは、同じ指標を過去の確定月で取ることで検証できる。すでにチェックイン日が過ぎた月については、観測期間を通じて販売が確認された施設が全て積み上がっているため、「最終的にどれだけの施設が棚に並んだか」が分かるからだ。
2025年8月から2026年1月までの実績を見ると、長野県の掲載施設数は1,720→1,664→1,737→1,673→1,693→1,655とほぼ横ばいで推移している。8月を100とすれば12月は98.4、1月は96.2である。つまり長野県では、冬になっても販売する施設の総数はほとんど変わらない。群馬県(12月101.1・1月103.6)、静岡県(99.5・102.1)、新潟県(100.9・99.1)も同様で、季節による構造的な減少は確認できない。東京都に至っては12月100.0・1月99.9と完全にフラットだ。
例外は北海道で、前年実績でも12月86.3・1月85.0と1割強の低下がある。道内には積雪期に営業体制を縮小する地域が実際に存在するため、この分は季節要因として切り分けて考える必要がある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
この比較が示す含意は明快である。冬の掲載施設数が落ち込んで見えるのは、その月に営業しない宿が多いからではなく、営業する予定の宿の多くがまだ販売を開始していないからだ。長野県で言えば、最終的には8月とほぼ同数の施設が12月の在庫を売るにもかかわらず、いまその棚に並んでいるのは56%にすぎない。
これから出てくる冬在庫は13県で約3,900施設分
前年同月の季節比を使えば、各県の「本来並ぶはずの施設数」を推計できる。2026年8月の実測掲載施設数に、前年同期の8月比の比率を掛けた値を想定値とし、現在の掲載施設数との差を取る。年次でデータ網羅施設数そのものが増えているため、絶対数の前年比較ではなく、この年内正規化の形で扱っている。
結果、13県合計で2026年12月分は約3,900施設、2027年1月分は約5,500施設が、まだ販売を開始していない計算になる。県別では長野県が12月887施設・1月1,111施設と最大で、静岡県(584・874)、東京都(454・597)、沖縄県(348・592)、北海道(393・573)が続く。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(前年同期の季節比で正規化した推計値)
季節要因を控除した「調整後掲載率」で並べ直すと、県ごとの販売開始の進み方がより素直に見える。長野県は12月57.0%・1月45.0%、群馬県は61.2%・47.2%、新潟県は64.6%・51.3%。対して大阪府は87.2%・80.6%、福岡県は83.7%・75.6%、沖縄県は83.5%・71.8%と高い。北海道は季節要因を控除すると12月78.8%・1月68.5%となり、見かけの数字より進捗は良い。
| 都道府県 | 前年12月の 季節比 |
調整後 12月掲載率 |
調整後 1月掲載率 |
未掲載推計 12月(施設) |
未掲載推計 1月(施設) |
|---|---|---|---|---|---|
| 長野県 | 98.4% | 57.0% | 45.0% | 887 | 1,111 |
| 群馬県 | 101.1% | 61.2% | 47.2% | 299 | 418 |
| 新潟県 | 100.9% | 64.6% | 51.3% | 250 | 337 |
| 北海道 | 86.3% | 78.8% | 68.5% | 393 | 573 |
| 静岡県 | 99.5% | 68.8% | 54.5% | 584 | 874 |
| 富山県 | 96.6% | 73.2% | 65.1% | 71 | 92 |
| 山形県 | 100.3% | 70.6% | 57.8% | 110 | 156 |
| 愛知県 | 95.1% | 77.7% | 68.5% | 158 | 223 |
| 岩手県 | 96.4% | 79.7% | 63.4% | 69 | 126 |
| 沖縄県 | 96.0% | 83.5% | 71.8% | 348 | 592 |
| 東京都 | 100.0% | 81.0% | 75.0% | 454 | 597 |
| 福岡県 | 97.9% | 83.7% | 75.6% | 147 | 218 |
| 大阪府 | 95.6% | 87.2% | 80.6% | 150 | 226 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
この推計は「前年と同じ季節パターンで施設が並ぶ」という一本の仮定に依存している。仮定の置き方を変えたときに結論がどれだけ動くかを確認しておく。
| 前提の置き方 | 12月分(施設) | 2027年1月分(施設) |
|---|---|---|
| 本記事の基準(前年同期の季節比をそのまま適用) | 約3,900 | 約5,500 |
| 季節比を5pt低く置く(冬の営業施設が前年より減る想定) | 約3,100 | 約4,700 |
| 季節比を5pt高く置く(冬の営業施設が前年より増える想定) | 約4,700 | 約6,300 |
| 季節調整を行わない(8月と同数が並ぶ想定) | 約4,500 | 約6,100 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(13県合計。県別の未掲載推計を合算し、負値は0として扱う)
幅は12月分で約3,100〜4,700施設、2027年1月分で約4,700〜6,300施設に収まる。前提を最も保守的に置いても12月時点で3,000施設超がまだ棚に出ていないという結論は変わらず、「これから相当量の冬在庫が市場に出てくる」という方向性は前提の取り方に対して頑健である。一方で個別県の推計値は季節比の置き方に敏感なため、県単位の絶対数は幅を持って読む必要がある。
スキーリゾートほど棚出しが遅い — 白馬村41%、野沢温泉村35%
県単位の平均は、地域内の性格の違いを覆い隠す。市町村単位に降りると、冬がまさに書き入れ時であるはずのスノーリゾートで、逆に販売開始が最も遅いという構図が現れる。
長野県内で最大の宿泊集積を持つ白馬村は、2026年8月に354施設が販売中だったのに対し、12月は148施設、2027年1月は107施設。前年同月の季節比(12月101.7・1月87.8)で調整すると、12月41.1%・1月34.4%となる。野沢温泉村はさらに顕著で、調整後12月34.6%・1月14.5%。同村の2027年1月の掲載施設は9施設にとどまる(8月は73施設)。同村の1月の数値は母数が小さいため、単独の断定材料ではなく傾向の一例として扱うべきだが、白馬村・山ノ内町と合わせて見ると方向は一致している。
北海道でも同じ傾向が出る。倶知安町は8月159施設に対し12月33施設・1月28施設。同町は前年実績でも冬の掲載施設数が減る地域で(12月53.2・1月33.3)、これを控除しても調整後12月39.0%・1月52.8%と低い水準にある。ニセコ町は調整後66.3%・66.8%。一方、同じ北海道でも登別市(96.3%・85.0%)、函館市(85.5%・74.9%)、札幌市中央区(85.0%・81.4%)は通年営業型の販売パターンを示す。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(前年同期の季節比で調整。2026年8月の掲載施設数が20施設以上の市町村を対象)
| 市町村 | 2026年8月 | 2026年12月 | 2027年1月 | 調整後12月 | 調整後1月 |
|---|---|---|---|---|---|
| 野沢温泉村 | 73 | 26 | 9 | 34.6% | 14.5% |
| 倶知安町 | 159 | 33 | 28 | 39.0% | 52.8% |
| 白馬村 | 354 | 148 | 107 | 41.1% | 34.4% |
| 山ノ内町 | 129 | 87 | 74 | 58.0% | 50.8% |
| 茅野市 | 128 | 68 | 51 | 58.3% | 42.1% |
| 軽井沢町 | 173 | 116 | 103 | 64.0% | 55.7% |
| 長野市 | 139 | 84 | 64 | 65.0% | 50.0% |
| ニセコ町 | 63 | 24 | 20 | 66.3% | 66.8% |
| 松本市 | 191 | 111 | 92 | 67.5% | 53.1% |
| 旭川市 | 89 | 68 | 66 | 72.4% | 67.9% |
| 富良野市 | 107 | 78 | 65 | 72.9% | 65.7% |
| 札幌市中央区 | 221 | 190 | 181 | 85.0% | 81.4% |
| 函館市 | 171 | 144 | 129 | 85.5% | 74.9% |
| 登別市 | 27 | 26 | 24 | 96.3% | 85.0% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(施設数は掲載施設数)
スノーリゾートで販売開始が遅く見える背景には、複数の可能性が考えられる。ひとつはシーズン券・リフト券とのパッケージ設計や、索道事業者の営業日程確定を待つ運用。ひとつは、海外リピーター向けの販売を国内OTA等より先に別チャネルで進めるチャネル設計。もうひとつは、繁忙期の価格を確定させるまで在庫を段階的にしか出さない在庫コントロールである。公開データからはどれが主因かを特定できないため、単一の理由で断定はできない。実際、白馬エリアでは白馬コルチナスキー場のオフィシャルホテルが2026年7月7日に2026-27シーズン(2026年12月12日〜2027年3月28日宿泊分)の予約受付を開始した事例もあり、事業者ごとに開始時期の幅が大きいことがうかがえる。海外リピーターの動きがスノーリゾートの早期予約をどう動かしているかは、2026-27冬シーズン早期予約 — ニセコ・白馬・湯沢と豪州リピーター需要の先取りで掘り下げている。
掲載率が低い月ほど「高く見える」— 単価を読むときの観測バイアス
ここで、冬の価格を読むうえで避けて通れない論点に触れておきたい。掲載施設数が少ない月ほど、掲載価格の平均は高く出やすい。まだ棚に出ていない中小規模施設や低単価帯の在庫が集計母数から抜け、先行して販売を始めた高単価帯・大規模施設の比重が高まるためである。
雪国7県(長野・北海道・新潟・山形・岩手・群馬・富山)の各月データ35点で相関を取ると、掲載率と掲載価格指数(各県8月=100)の相関係数は−0.73となる。掲載率が下がるほど掲載価格の平均が上がる関係がはっきり出る。一方、同じ35点で掲載率と推定成約ADR指数の相関を取ると−0.12にとどまり、実質的な関係は見られない。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(雪国7県×2026年9月〜2027年1月=35点)
長野県を単独で見ると差は一層明瞭だ。掲載価格の全プラン平均は2026年8月¥30,900に対し12月¥33,100、2027年1月¥36,100と+16.9%上昇する。ところが同じ期間の推定成約ADRは¥14,800→¥14,500→¥14,800とほぼ横ばいで、8月比では+0.1%にすぎない(推定成約ADRの集計施設数はN=805→552→426)。掲載価格だけを見て「長野の冬は2割近く高い」と読むと、実態から離れた結論になる。
| 長野県 | 2026年8月 | 2026年12月 | 2027年1月 | 8月比(1月) |
|---|---|---|---|---|
| 掲載施設数 | 2,097 | 1,177 | 907 | −56.7% |
| 掲載価格(全プラン平均) | ¥30,900 | ¥33,100 | ¥36,100 | +16.9% |
| 推定成約ADR | ¥14,800 | ¥14,500 | ¥14,800 | +0.1% |
| 推定成約ADRの集計施設数 | N=805 | N=552 | N=426 | — |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
この構造は、価格をベンチマークするうえでの実務的な注意点でもある。半年先の月については、掲載価格の平均を横比較するより、施設ミックスの影響を受けにくい推定成約ADRの中央値を見るほうが安定する。掲載率が回復する秋以降、掲載価格の平均が自然に下がっていく局面が来るが、それは値下げではなく母数の変化であることが多い。
先に棚を作った宿にある機会、これから出す宿にある機会
ここまでのデータは、運営者・レベニュー担当・投資家それぞれに異なる読み方を提供する。
まず、すでに冬の在庫を出している宿にとっては、いま比較対象が薄いという事実が機会になる。長野県の12月であれば、最終的に並ぶ想定の約2,060施設のうち現在棚にあるのは1,177施設。検討初期の宿泊者が比較する母集団が小さいこの局面は、指名検索や早期予約特典で先行需要を確保しやすい時間帯といえる。とくにスノーリゾートでは調整後掲載率が3〜4割台にとどまる地域があり、先行して販売している施設の相対的な露出は高い。
次に、まだ販売を開始していない宿にとっては、他地域の進捗が自館の判断材料になる。同じ雪国でも岩手県は調整後12月79.7%、山形県は70.6%と進んでおり、県内の標準的なタイミングは地域ごとに異なる。自館の商圏で調整後掲載率が既に7〜8割に達しているなら、棚出しの遅れが機会損失につながる可能性がある。逆に商圏全体が4割台であれば、価格を固めてから出す運用にも合理性がある。
投資家・アセットマネジメントの観点では、掲載施設数の推移そのものが「これから出てくる供給」の先行指標になる。13県で約3,900施設分(12月)・約5,500施設分(2027年1月)の在庫が今後市場に投入される見込みであり、この供給が出そろう前の価格水準・在庫消化率を、シーズン全体の見通しとして外挿することには慎重であるべきだ。とくに調整後掲載率が低いエリアほど、今後の追加供給によって競争環境が変化する余地が大きい。
なお、本記事は掲載施設数(販売開始のタイミング)を主指標としている。12月の価格水準そのものについては、年末年始2026-27の宿泊価格はもう見えている — 12月フォワードADR前年実績比検証が前年実績比の観点から検証しているので、あわせて参照されたい。
⚠ 将来日程のデータに関する注意:本記事の2026年9月以降の掲載施設数・掲載価格・推定成約ADRは、いずれも調査時点(2026年8月)で確認できる販売情報に基づく推定であり、チェックイン日に近づくにつれて変動します。掲載施設数は今後の販売開始により必ず増加します。現時点の数値は「現在の販売開始進捗」であって、シーズンの最終的な供給量・価格水準を示すものではありません。
集計方法と留保
集計対象は、メトロエンジンリサーチが追跡する国内約168,000施設のうち、OTA等で稼働が確認できる約27,000施設・約126万室である。掲載施設数は、当該月のいずれかのチェックイン日について調査時点で販売価格を確認できた施設の数を数えたもので、2名1室利用時の条件で集計している。都道府県別の集計は13県、市町村別の集計は長野県・北海道内で2026年8月の掲載施設数が20施設以上の市町村を対象とした。
重要な留保として、掲載施設数は各OTA等の掲載開始ポリシーと調査の網羅性に依存する。宿が自社サイトや旅行会社経由で先行販売していても、OTA等への掲載がなければ本指標では捕捉されない。したがって本指標は「販売開始の代理指標」であり、実際の販売開始日そのものではない。とくに海外エージェント経由の比重が高いスノーリゾートでは、この差が大きく出る可能性がある。各施設が総客室のうちどれだけをOTA等の販売チャネルに出しているかという配分の実態については、OTA等に出しているのは総客室の何割か — 12,941施設で測る在庫配分率で整理している。
また、過去月(2025年8月〜2026年1月)の掲載施設数は観測期間を通じた累計であるのに対し、将来月は調査時点のスナップショットである。両者を直接引き算するのではなく、各年の8月を100とした年内正規化のうえで比較している。データ網羅施設数自体が前年から増加しているため、絶対数の前年比較は行っていない。推定成約ADRの検証区間については、各県の集計施設数が系列中央値の6割を下回る月がないことを確認している(新潟県2027年1月は境界水準のため参考値)。
あわせて読みたい
- 年末年始2026-27の宿泊価格はもう見えている — 12月フォワードADR前年実績比検証
- 2026-27冬シーズン早期予約 — ニセコ・白馬・湯沢と豪州リピーター需要の先取り
- 秋のADRはどの月に山が来るか — 47都道府県を9月型/10月型/11月型/平坦型に分類した2026
- 客室ストックはコロナ前を超えたか — 主要20商圏の15年供給曲線で読む参入余地
- 白馬・野沢温泉スキーリゾート投資2026 — Cassia白馬・インディゴ野沢の投資規模・客室数・運営会社の整理
- OTA等に出しているのは総客室の何割か — 12,941施設で測る在庫配分率
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが追跡する国内約168,000施設のうち、OTA等で稼働が確認できる約27,000施設・約126万室。都道府県は13県について2026年8月〜2027年1月(将来月スナップショット)および2025年8月〜2026年1月(確定月)、市町村は長野県・北海道内で2026年8月の掲載施設数が20施設以上のエリアを対象とし、いずれも2名1室利用時の条件で集計している。
■ 試算前提
掲載率は各エリアの2026年8月を100とした比率。調整後掲載率は、前年同期(2025年8月=100)の季節比で除して季節要因を控除した値。未掲載施設数の推計は「2026年8月の実測掲載施設数 × 前年同月の季節比 − 現在の掲載施設数」で算出し、負値は0として扱う。データ網羅施設数そのものが前年から増えているため、絶対数の前年比較は行わず、各年8月を100とする年内正規化で比較している。
■ 限界・留意点
掲載施設数は各OTA等の掲載開始ポリシーと調査の網羅性に依存する。宿が自社サイトや旅行会社経由で先行販売していても、OTA等への掲載がなければ捕捉されないため、本指標は販売開始の代理指標であり販売開始日そのものではない。将来月の数値は調査時点のスナップショットであり、今後の販売開始により必ず増加する。野沢温泉村2027年1月(9施設)のように母数の小さいエリアは単独の断定材料とせず傾向の一例として扱う。推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。
■ 出典
- メトロエンジンリサーチ — 掲載施設数・掲載価格・推定成約ADR(都道府県13県/市町村単位、2025年8月〜2027年1月)
- 白馬コルチナスキー場の人気シーズン予約受付が7月7日スタート(ホテルグリーンプラザチェーン、2026年)
- 観光庁「宿泊旅行統計調査」
- 日本政府観光局(JNTO)訪日外客統計