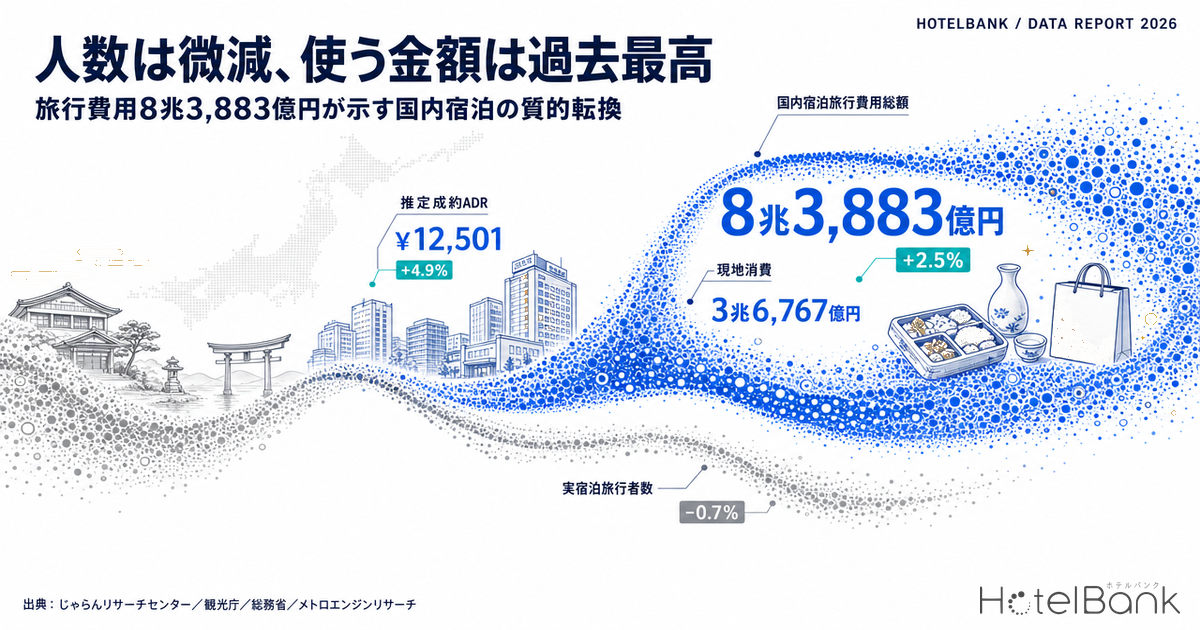
国内宿泊旅行の費用総額が、2025年度に8兆3,883億円に達した。前年度比+2.5%で、7兆9,172億円だった2023年度から2年連続の拡大となる。ところが同じ調査で、宿泊旅行実施率は48.9%へ0.4ポイント低下し、実宿泊旅行者数は4,589万人と0.7%減っている。人は減ったのに、市場は膨らんだ。この一見矛盾した構図の内側で何が起きているのかを、公的統計と当社の推定成約ADRを重ねて三層で確かめていく。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月の開示分)で誤差中央値は約7.5%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値をもとに算出したもので、本記事の全国値は都道府県×業態の値を対象施設数で加重平均した合成値です。
- OCC(客室稼働率):本記事で用いるOCCはすべて観光庁「宿泊旅行統計調査」の公表値(従業者数10人以上の施設ベース、2026年1月の層化基準変更前の系列)であり、当社の推定値ではありません。
- 1回あたり旅行費用・費目別内訳:じゃらんリサーチセンターの調査による、宿泊旅行1回・大人1人あたりの支出額(同調査の定義に基づく)。
- データ出典:じゃらんリサーチセンター、観光庁、総務省、メトロエンジンリサーチ
- — 8兆3,883億円(+2.5%) — 2025年度の国内宿泊旅行費用総額は2023年度の7兆9,172億円から2年連続で拡大。一方で実宿泊旅行者数は4,589万人(-0.7%)、宿泊旅行実施率は48.9%(-0.4pt)と縮小した。
- — 増加分1,600円のほぼ全額が現地消費 — 1回あたり費用は64,100円→65,700円。うち宿泊・交通費は36,900円でほぼ横ばい、現地消費が27,100円→28,800円と1,700円伸びた。
- — 最大費目は宿泊費ではない — 現地消費3兆6,767億円(構成比43.8%)は、宿泊費2兆2,243億円の1.65倍。旅行の財布のうち宿に入るのは4分の1強にとどまる。
- — 推定成約ADRは+4.9% — 4業態合成で11,919円→12,501円(2025年度 N=199,723施設月)。シティ+10.3%に対し旅館+3.2%と、伸び率には3倍以上の開きがある。
- — 伸びしろは請求書の外側 — 1泊あたり約16,457円が館外で使われている。その10%を館内に取り込めれば、ビジネスホテルでADR+18.5%、旅館で+10.8%に相当する。
マクロ:総額は伸び、人数は減った
起点となるのは、じゃらんリサーチセンターが2026年7月15日に発表した「じゃらん観光国内宿泊旅行調査2026【旅行市場動向編】」である。対象期間は2025年度(2025年4月〜2026年3月)の国内観光目的の宿泊旅行で、マクロミルのモニターを用いたインターネット調査として実施された。第1弾調査は108.1万件の配布に対し69,854件を回収(回収率6.5%)して2万件を集計、第2弾調査は回収数15,589件(回収率55.7%)・有効回答15,548件から旅行記録30,139件を得ている。調査実施期間は2026年4月1日〜21日。
公表された主要指標を前年度と並べると、増えているものと減っているものがはっきり分かれる。総額と単価は増え、人数と実施率は減っている。
| 指標 | 2024年度 | 2025年度 | 変化 |
|---|---|---|---|
| 国内宿泊旅行費用総額 | 8兆1,867億円 | 8兆3,883億円 | +2.5% |
| 宿泊旅行実施率 | 49.3% | 48.9% | -0.4pt |
| 実宿泊旅行者数 | 4,623万人 | 4,589万人 | -0.7% |
| 延べ宿泊旅行者数 | — | 1億2,763万人回 | -0.1% |
| 延べ宿泊数 | 2億2,308万人泊 | 2億2,372万人泊 | +64万人泊 |
| 1回あたり費用(大人1人) | 64,100円 | 65,700円 | +1,600円 |
| うち宿泊・交通費 | 37,000円 | 36,900円 | ほぼ横ばい |
| うち現地消費 | 27,100円 | 28,800円 | +1,700円 |
| 年間旅行回数 | — | 2.78回 | — |
| 1回あたり宿泊数 | — | 1.75泊 | 微増 |
出典:じゃらんリサーチセンター「じゃらん観光国内宿泊旅行調査2026【旅行市場動向編】」(2026年7月15日発表)よりホテルバンク編集部作成。2024年度の宿泊・交通費37,000円は同調査の公表値。
ここで注目したいのは、最終行に近い2つの数字である。1回あたり費用は1,600円増えた。その内訳を見ると、宿泊費と交通費を合わせた金額はほぼ横ばいで、増加分に相当する1,700円は現地消費が押し上げていた。つまり、旅行1回あたりの財布は確かに厚くなったが、厚くなった分は宿泊料金の請求書の外側で使われている。
最大費目は宿泊費ではなく「現地消費」の3兆6,767億円
費目別の総額でみると、この構造はさらに鮮明になる。最大費目は現地消費の3兆6,767億円で、構成比43.8%。宿泊費は2兆2,243億円(26.5%)、交通費が1兆8,044億円(21.5%)、パック費が6,829億円(8.1%)と続く。現地消費は宿泊費の1.65倍の規模を持つ。
これを1回あたりに割り戻すと、現地消費は約28,800円、宿泊費は約17,400円、交通費は約14,100円、パック費は約5,400円となる。旅行者が「旅行のために払う金額」のうち、宿に入るのは4分の1強にすぎない。
出典:じゃらんリサーチセンター「じゃらん観光国内宿泊旅行調査2026【旅行市場動向編】」よりホテルバンク編集部作成
もうひとつ押さえておきたいのが、この1年で増えた分の行き先である。1回あたりの旅行費用は64,100円から65,700円へ1,600円増えたが、宿泊費と交通費の合計は36,900円でほぼ動いていない。増加を担ったのは現地消費で、27,100円から28,800円へ1,700円伸びている。増えた金額のほぼ全額が、宿泊と移動以外の費目で説明できてしまう。
出典:じゃらんリサーチセンター「じゃらん観光国内宿泊旅行調査2026【旅行市場動向編】」よりホテルバンク編集部作成。2024年度の宿泊・交通費37,000円は同調査の公表値。
なお旅行形態別では、個人旅行が7兆3,586億円(87.7%)、パック旅行が1兆297億円(12.3%)。個人手配が圧倒的多数を占める構造は変わっていない。個人手配の比率が高いということは、現地での支出先が事前にパッケージで固定されず、旅行中の意思決定で決まる余地が大きいことも意味している。
中間検証:公的統計でも「人は減り、単価は上がった」は成立する
ここまでは1つの調査に基づく話である。同じ構図が公的統計でも観測できるかを、価格側と数量側の2つで確かめる。
まず価格側。総務省「消費者物価指数」の宿泊料指数(全国、2020年=100)を年度平均でみると、2024年度が156.4、2025年度が166.8で、前年度比+6.6%となる。宿泊料の水準は明確に上がっている。月次でみると8月に180台へ跳ね上がる強い季節性があり、2026年に入ってからも1月159.1、2月164.7、3月167.2、4月170.0、5月172.3と前年同月を上回って推移している。この指数がどこまで実際の価格転嫁につながったかは、宿泊料はどこまで上がったか — CPIで見る2026年の価格転嫁力で月次の動きを追っている。
出典:総務省「消費者物価指数」(宿泊料、全国、2020年=100)よりホテルバンク編集部作成
次に数量側。観光庁「宿泊旅行統計調査」によれば、2025年(暦年)の日本人延べ宿泊者数は4億8,118万人泊で前年比-2.7%。一方、外国人延べ宿泊者数は1億7,992万人泊で+9.4%となり、全体では6億6,111万人泊(+0.3%)と横ばい圏に収まった。日本人の宿泊量は減り、その穴を訪日客が埋めた形である。
年度ベースでも方向は同じで、日本人延べ宿泊者数は2023年度4億9,651万人泊、2024年度4億8,912万人泊、2025年度4億7,922万人泊と2年連続で減っている。じゃらん調査の「実宿泊旅行者数-0.7%」「実施率-0.4pt」と整合的な動きといえる。減った日本人の宿泊がどの地域へ振り替わったのかについては、日本人の国内宿泊はどこへ動いたかが2025年確定値で地方分散の姿を追っている。
ただし客室稼働率は逆に上がっている。同調査の推移表(従業者数10人以上の施設、2026年1月の層化基準変更前の系列)では、全国の客室稼働率は2023年65.8%、2024年69.4%、2025年70.9%と上昇した(全施設ベースの公表値は2023年57.0%、2024年59.6%、2025年61.6%で、水準は異なるが上昇の向きは同じ)。日本人の宿泊量が減るなかで稼働が上がったのは、訪日客の増加に加えて、需要に対する客室供給の伸びが緩やかだったことを示唆する。
出典:観光庁「宿泊旅行統計調査」推移表(従業者数10人以上の施設、2026年1月の層化基準変更前の系列)よりホテルバンク編集部作成
業態別の稼働率をみると、伸び幅には差がある。2023年→2025年で上げ幅が最も大きいのはビジネスホテルの72.0%→77.2%(+5.2pt)で、水準の低いリゾートホテルも54.3%→59.0%(+4.7pt)と改善した。一方で旅館は50.2%→53.5%(+3.3pt)と上げ幅が小さい。シティホテルは69.5%→74.2%(+4.7pt)と高い水準を保っている。
| 宿泊施設タイプ | 2023年 | 2024年 | 2025年 | 2年間の変化 |
|---|---|---|---|---|
| 全体 | 65.8% | 69.4% | 70.9% | +5.1pt |
| ビジネスホテル | 72.0% | 76.2% | 77.2% | +5.2pt |
| シティホテル | 69.5% | 72.8% | 74.2% | +4.7pt |
| リゾートホテル | 54.3% | 56.3% | 59.0% | +4.7pt |
| 旅館 | 50.2% | 52.7% | 53.5% | +3.3pt |
| 簡易宿所 | 44.1% | 46.9% | 48.7% | +4.6pt |
出典:観光庁「宿泊旅行統計調査」推移表(従業者数10人以上の施設、2026年1月の層化基準変更前の系列)よりホテルバンク編集部作成
なお同調査は2026年1月分から層化基準を「従業者数」から「客室数」へ変更している。2026年以降の月次値と、それ以前の系列とを同じ物差しで比べることはできないため、本記事の稼働率の推移は変更前の系列に限定して示している。
ミクロ検証:推定成約ADRは年度で+4.9%、業態で3倍の開き
最後に、実際の販売現場に近いレイヤーを見る。メトロエンジンリサーチの推定成約ADRを、確定月(実績確定済みの月)に限定して都道府県×業態で取得し、対象施設数で加重平均した全国合成値である。2025年度の対象は延べ199,723施設月(月平均で約16,600施設)にのぼる。
4業態合成の推定成約ADRは、2024年度が11,919円、2025年度が12,501円で+4.9%。業態別では、シティホテルが12,707円→14,019円と+10.3%で最も伸び、ビジネスホテルが8,242円→8,897円で+7.9%と続く。一方リゾートホテルは15,971円→16,801円で+5.2%、旅館は14,747円→15,226円で+3.2%にとどまった。伸び率の幅は最大と最小で3倍以上ある。
| 業態 | 2024年度 ADR | 2025年度 ADR | 前年度比 | 対象(施設月) |
|---|---|---|---|---|
| シティホテル | ¥12,707 | ¥14,019 | +10.3% | 13,084 |
| ビジネスホテル | ¥8,242 | ¥8,897 | +7.9% | 88,057 |
| リゾートホテル | ¥15,971 | ¥16,801 | +5.2% | 18,330 |
| 旅館 | ¥14,747 | ¥15,226 | +3.2% | 80,252 |
| 4業態 合成 | ¥11,919 | ¥12,501 | +4.9% | 199,723 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。全国値は都道府県×業態の推定成約ADRを対象施設数で加重平均した合成値。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2025年度 N=199,723施設月)
月次で追うと季節の輪郭も見える。4業態合成の推定成約ADRは8月と年末年始に山を作り、6月に谷をつくる。2025年8月は13,618円、2025年12月は13,721円と年間の高値を形成した。この形は、消費者物価指数の宿泊料が8月に跳ねる動きとほぼ一致している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(対象施設数は各月15,788〜17,066施設)
もっとも、直近の勢いは緩んでいる。前年同月比でみると2026年1月+11.7%、2月+4.7%、3月+5.5%、4月+2.1%、5月+1.5%、6月-4.7%と、四半期を追うごとに伸び率が縮んでいる。観光庁の速報値でも、2026年4月の延べ宿泊者数は前年同月比-7.2%、5月は-4.8%と減少しており、価格側の減速と数量側の減少が同じ方向を向いている。2025年度に実現した単価上昇を、2026年度も同じテンポで続けられるとは限らないことは織り込んでおきたい。
この減速をどこまで織り込むかで、2026年度の単価水準の見え方は変わる。本文に示した前年同月比を機械的に当てはめると、4業態合成の推定成約ADR12,501円(2025年度)に対する参照レンジは次のようになる。
| 想定 | 前提とした伸び率の根拠 | 年間伸び率 | 2026年度 ADR | 2025年度差 |
|---|---|---|---|---|
| 悲観 | 直近3か月(2026年4〜6月)の前年同月比の平均 | -0.4% | ¥12,455 | -46円 |
| 中位 | 2026年1〜6月の前年同月比の平均 | +3.5% | ¥12,934 | +433円 |
| 楽観 | 2025年度実績の伸び率が継続 | +4.9% | ¥13,114 | +613円 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。本文に記載した前年同月比を機械的に年率へ当てはめた参照レンジであり、将来の単価を予測するものではありません。
幅は悲観と楽観で658円、率にして5.3ポイントある。2025年度に得られた+4.9%が「毎年繰り返せる伸び」なのか「一度きりの水準訂正」なのかで、翌年度の事業計画の前提は大きく変わる。少なくとも2026年前半の実績は、上振れ側よりも中位から下側に寄って推移している。
三層を突き合わせる — 「宿の単価は上がった、旅行者の宿泊予算は変わらなかった」
ここまでの3つのレイヤーを並べると、それぞれの示すものは次のように整理できる。
| レイヤー | 指標 | 2025年度(または2025年) | 示していること |
|---|---|---|---|
| マクロ じゃらん調査 | 旅行費用総額 | 8兆3,883億円(+2.5%) | 市場全体の財布は拡大 |
| マクロ | 実宿泊旅行者数 | 4,589万人(-0.7%) | 人数は縮小 |
| マクロ | 1回あたり宿泊・交通費 | 36,900円(ほぼ横ばい) | 旅行者の宿泊予算は動かず |
| 中間 総務省 | CPI 宿泊料(年度平均) | 166.8(+6.6%) | 宿泊価格の水準は上昇 |
| 中間 観光庁 | 日本人延べ宿泊者数(暦年) | 4億8,118万人泊(-2.7%) | 国内の宿泊量は減少 |
| 中間 | 客室稼働率(暦年・従業者数10人以上) | 70.9%(前年69.4%) | 訪日客が数量を下支え |
| ミクロ 当社推定 | 推定成約ADR(4業態合成) | ¥12,501(+4.9%) | 1室あたり単価は上昇 |
出典:じゃらんリサーチセンター/総務省/観光庁/メトロエンジンリサーチ よりホテルバンク編集部作成
3層は矛盾していない。宿1室あたりの単価は上がり(+4.9%)、宿泊価格の水準も上がった(+6.6%)。それでも旅行者1回あたりの宿泊・交通予算がほぼ横ばいだったのは、旅行者の側が泊まり方を組み替えたためと読める。じゃらん調査では1回あたり宿泊数がむしろ微増(1.75泊)しているため、1泊あたりの支出は実質的に抑えられた計算になる。実際、宿泊費総額2兆2,243億円を延べ宿泊数2億2,372万人泊で割ると、1人1泊あたりの宿泊費は約9,900円となる。
その組み替えの方向は、業態別データにヒントがある。単価の伸びが最も緩やかだったのは旅館(+3.2%)で、稼働率の改善幅も業態5タイプ中で最も小さい(+3.3pt)。一方でシティホテル(ADR+10.3%)とビジネスホテル(ADR+7.9%)は単価も稼働も強い。訪日需要の受け皿になりやすい都市型の業態が価格をリードし、日本人レジャー需要の中心にある旅館・リゾートは価格の伸びを相対的に抑えた形である。
伸びしろは「請求書の外側」にある — 現地消費3.7兆円の取り込み
ここまでの検証が示す機会は明快である。旅行者が財布を厚くした先は現地消費であり、その規模は3兆6,767億円。宿泊費2兆2,243億円の1.65倍にあたる。この巨大な支出プールのどこまでを館内に呼び込めるかが、次の単価設計の主戦場になる。
試算してみると、インパクトの大きさがわかる。現地消費のうち5%を宿泊施設内での消費に置き換えられれば1,838億円、これは宿泊費総額の8.3%に相当する。10%なら3,677億円で16.5%相当、15%なら5,515億円で24.8%相当となる。1泊あたりの宿泊費が約9,900円である一方、現地消費は1回あたり28,800円。1泊あたりに直せば1万6,000円台の支出が、館外で発生している計算になる。
| 館内取り込み率 | 市場全体の金額 | 宿泊費総額に対する比率 | 想定される取り込み手段 |
|---|---|---|---|
| 5% | 1,838億円 | +8.3% | 館内飲食の強化、地元産品の物販 |
| 10% | 3,677億円 | +16.5% | 体験プログラム、スパ・アクティビティ |
| 15% | 5,515億円 | +24.8% | 滞在時間の延長(レイトチェックアウト等)を伴う包括設計 |
出典:じゃらんリサーチセンター「じゃらん観光国内宿泊旅行調査2026【旅行市場動向編】」の費目別総額をもとにホテルバンク編集部が試算。取り込み率は仮定値であり、実現可能性を示すものではありません。
市場全体の金額は規模感をつかむには有効だが、実際に値付けを動かすのは1施設の1泊である。1回あたり現地消費28,800円を1回あたり宿泊数1.75泊で割ると、1泊あたり約16,457円が館外で使われている計算になる。この金額のうち何%を館内に取り込めたとき、業態ごとの推定成約ADRが何%押し上がるかを整理したのが次の表である。
| 業態 | 2025年度 推定成約ADR |
館内取り込み率別のADR押し上げ幅 | ||||
|---|---|---|---|---|---|---|
| 5% | 10% | 15% | 20% | 25% | ||
| シティホテル | ¥14,019 | +5.9% | +11.7% | +17.6% | +23.5% | +29.3% |
| ビジネスホテル | ¥8,897 | +9.2% | +18.5% | +27.7% | +37.0% | +46.2% |
| リゾートホテル | ¥16,801 | +4.9% | +9.8% | +14.7% | +19.6% | +24.5% |
| 旅館 | ¥15,226 | +5.4% | +10.8% | +16.2% | +21.6% | +27.0% |
| 4業態 合成 | ¥12,501 | +6.6% | +13.2% | +19.7% | +26.3% | +32.9% |
出典:じゃらんリサーチセンター「じゃらん観光国内宿泊旅行調査2026【旅行市場動向編】」およびメトロエンジンリサーチをもとにホテルバンク編集部が試算。1泊あたり館外支出は現地消費28,800円÷1回あたり宿泊数1.75泊。取り込み率は仮定値であり、実現可能性を示すものではありません。
読み取れることは2つある。ひとつは、同じ取り込み率でも効き方が業態でまったく違うこと。単価水準の低いビジネスホテルは10%の取り込みでADR+18.5%に相当する一方、もともと単価の高いリゾートホテルでは+9.8%にとどまる。館外支出という分子が業態によらずほぼ共通である以上、分母であるADRが低いほどインパクトは大きく出る。もうひとつは、旅館の位置づけである。旅館は単価の伸びが+3.2%と最も鈍かった業態だが、館内取り込みという軸では10%で+10.8%と、価格改定だけで取りに行くより現実的な幅が見えてくる。1泊2食が前提の業態は、すでに館内消費の器を持っているという点でも有利である。
具体的な打ち手として、3つの方向が考えられる。
第一に、館内消費の設計である。現地消費の中身には飲食・買物・観光施設利用が含まれるため、夕食を館外に流していた施設にとっては、レストラン・バー・ラウンジの再設計そのものが単価アップの手段になる。オールインクルーシブのように宿泊料金に飲食を包含する形式は、旅行者側が「宿泊・交通費」として認識する金額を押し上げる効果を持つ(この形式が単価をどこまで押し上げているかはオールインクルーシブ化が広げる収益機会2026で検証している)。
第二に、滞在時間の設計である。1回あたり1.75泊という短い滞在のなかで、旅行者は限られた時間を館内と館外に配分している。チェックイン前・チェックアウト後の時間を館内で過ごしてもらえる仕掛け(早期チェックイン、レイトチェックアウト、日帰り入浴枠、ワークスペース開放など)は、そのまま館内消費の機会を増やす。有料オプションとして設計すれば、1室あたりの実現単価に直接効く。
第三に、価格の階段設計である。推定成約ADRの伸び率が業態で3倍以上ばらついている事実は、同じ市場環境でも取れている水準に差があることを示している。特に旅館・リゾートは稼働率の改善余地が残っており(2025年・旅館53.5%、リゾート59.0%)、稼働と単価の両面で伸びしろがある。曜日・リードタイム・在庫消化率に応じた段階的なプライシングを組み合わせることで、繁忙帯の取りこぼしを減らしながら閑散帯を埋める余地が期待できる。
2025年度に起きたのは、旅行者が減ったのに市場が伸びたという単なる数字の逆転ではない。1人が1回の旅行に投じる金額が確実に増え、その増加分が宿泊料金以外の場所で使われた、という構造の変化である。宿にとっては、値付けを引き上げるだけでなく、旅行者がすでに使っている28,800円をどれだけ館内に招き入れられるかが、次の1年の収益を左右することになる。
データの取り扱いについて:本記事の推定成約ADRは、実績が確定した月のみを対象としています。都道府県×業態の値を対象施設数で加重平均した合成値であり、業態構成の異なる他系列の全国平均とは一致しません。また観光庁「宿泊旅行統計調査」は2026年1月分調査から層化基準を「従業者数」から「客室数」へ変更しているため、本記事の稼働率は従業者数10人以上の施設ベースの系列で、層化基準変更前の値に限定しています。第1次速報と第2次速報を混在させないよう、2026年4月は第2次速報、2026年5月は第1次速報として明示しています。
あわせて読みたい
- 訪日客は減っても宿泊費は最大費目 — 4-6月期2.5兆円と実勢ADRの距離
- オールインクルーシブ化が広げる収益機会2026 — 飲み放題・フリーラウンジは単価をどう押し上げるか
- 外国人宿泊-13.4%でも旅館・リゾート稼働は上昇 内需が支える構造転換
- 週末プレミアム、東京ビジネス24%・箱根旅館10% — 659施設の分布に眠る値付けの伸びしろ
- 免税「リファンド方式」2026年11月移行で変わる買物動線と宿泊立地の機会
- 宿泊料はどこまで上がったか — CPIで見る2026年の価格転嫁力
- 日本人の国内宿泊はどこへ動いたか|2025確定値で読む地方分散と夏需要
- 観光庁3月OCC 60.3%、日本人15ヶ月連続減でも単価は上昇 — 宿泊市場「量より質」転換の臨界点
参考資料・出典一覧
■ 一次情報(調査主体の発表)
- じゃらんリサーチセンター「Press Letter【旅行市場動向編】じゃらん観光国内宿泊旅行調査2026」(2026年7月15日)
- 株式会社リクルート「じゃらん観光国内宿泊旅行調査2026【旅行市場動向編】」プレスリリース(2026年7月15日)
- じゃらんリサーチセンター「じゃらん観光国内宿泊旅行調査」調査概要ページ
■ 政府統計
- 観光庁「宿泊旅行統計調査(2026年4月・第2次速報、2026年5月・第1次速報及び2025年年間値(確定値))」
- 観光庁「宿泊旅行統計調査 推移表」(都道府県別 延べ宿泊者数・日本人延べ宿泊者数・客室稼働率)
- 総務省「消費者物価指数」宿泊料(全国、2020年=100、政府統計コード 0003427113)/e-Stat
■ データソース
マクロ層はじゃらんリサーチセンター「じゃらん観光国内宿泊旅行調査2026【旅行市場動向編】」(2026年7月15日発表、対象期間2025年度)の公表値。中間層は総務省「消費者物価指数」宿泊料(全国、2020年=100)と観光庁「宿泊旅行統計調査」(推移表〈従業者数10人以上の施設、2026年1月の層化基準変更前の系列〉および2026年4月第2次速報・5月第1次速報)。ミクロ層はメトロエンジンリサーチの推定成約ADRで、都道府県×業態の月次値を対象施設数で加重平均した全国合成値(2024年4月〜2026年6月、2025年度 N=199,723施設月・月平均約16,600施設)。
■ 試算前提
推定成約ADRは実績が確定した月のみを対象とし、確定前の月は集計に含めていない。館内取り込み試算の1泊あたり館外支出は、じゃらん調査の1回あたり現地消費28,800円を同調査の1回あたり宿泊数1.75泊で割った約16,457円を用い、取り込み率5〜25%を仮定して業態別の推定成約ADRに対する押し上げ幅を算出した。2026年度の参照レンジは、本文に示した2026年1〜6月の前年同月比を機械的に年率へ当てはめたもので、悲観=直近3か月平均、中位=1〜6月平均、楽観=2025年度実績の継続としている。1人1泊あたり宿泊費は宿泊費総額2兆2,243億円÷延べ宿泊数2億2,372万人泊による。
■ 限界・留意点
推定成約ADRは公開最安プラン水準に業態別補正係数を適用した推定値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREIT開示との照合で誤差中央値約7.5%)。業態構成の異なる他系列の全国平均とは一致しない。じゃらん調査はインターネットモニター調査であり、悉皆調査ではない。観光庁「宿泊旅行統計調査」は2026年1月分から層化基準を従業者数から客室数へ変更しているため、本記事の稼働率は従業者数10人以上の施設ベースの系列で、層化基準変更前の値に限定している。館内取り込み率および2026年度の参照レンジはいずれも仮定に基づく試算であり、実現可能性や将来の単価を示すものではない。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(都道府県×業態、確定月のみ、2024年4月〜2026年6月、2025年度 N=199,723施設月)
■ 報道