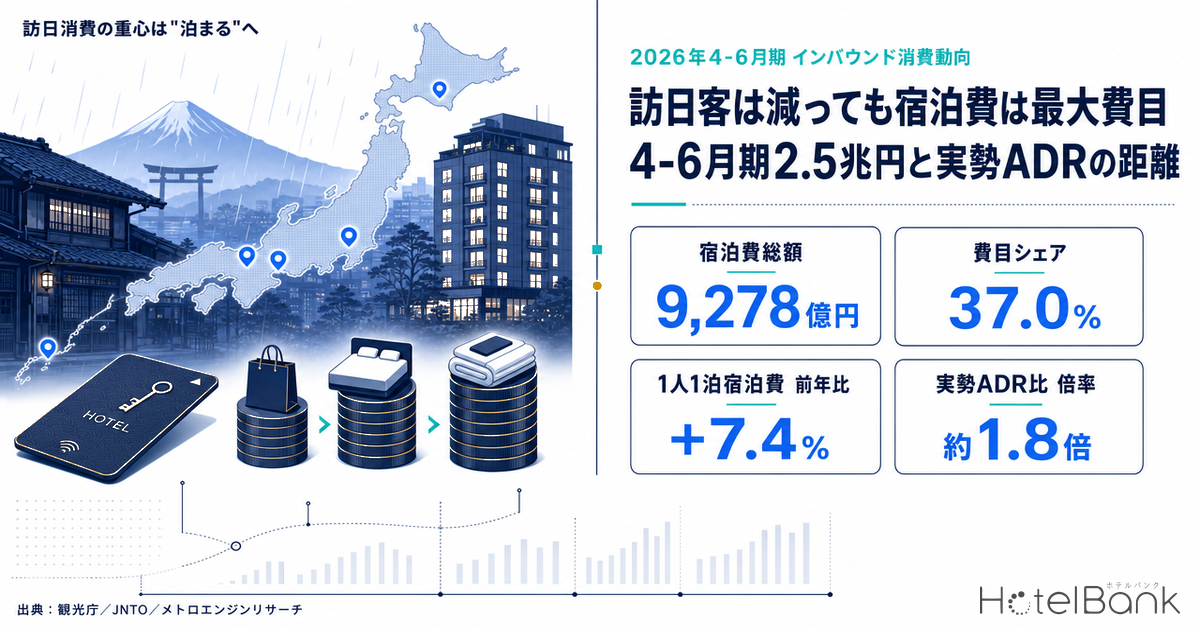
観光庁が公表した2026年4-6月期のインバウンド消費動向調査(1次速報)によると、訪日外国人旅行消費額は2兆5,096億円で前年同期比+0.2%。同じ四半期に訪日外国人旅行者数は1,040.1万人(前年同期比-5.3%)、外国人延べ宿泊者数は約4,238万人泊(同-10.5%)と、いずれも前年を下回った。人数が減っているのに消費総額はほぼ横ばい——この構図のなかで、費目別構成比のトップに座り続けているのが宿泊費(37.0%・9,278億円)である。本稿では、この公表値と当社が推計する実勢の客室単価(推定成約ADR)を、定義をそろえたうえで突き合わせる。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 1人1泊当たり宿泊費=観光庁「インバウンド消費動向調査」の公表値。訪日外国人(一般客)1人あたりの宿泊費を平均泊数で割ったもので、消費税・サービス料・宿泊税を含む。「1人あたり」であり「1室あたり」ではない点が当社ADRとの最大の定義差。
- 外国人延べ宿泊者数=観光庁「宿泊旅行統計調査」。有償の宿泊施設で発生した延べ泊数で、住宅宿泊事業法に基づく届出住宅(民泊)は含まれない。
- データ出典:観光庁「インバウンド消費動向調査」「宿泊旅行統計調査」、日本政府観光局(JNTO)「訪日外客統計」、メトロエンジンリサーチ
- — 宿泊費37.0%・9,278億円が訪日消費2兆5,096億円の最大費目。36%台後半での安定は5四半期連続で、買物代は30.9%(2024年4-6月期)から26.8%へ水準を下げた
- — 1人1泊当たり宿泊費は10,446円・前年同期比+7.4%。平均泊数が8.7泊へ0.7泊縮み、支払いが1泊に凝縮された。宿泊費総額÷延べ宿泊者数で逆算した+7.6%とも整合する
- — 定義をそろえると訪日客の実勢は約9,500円/人泊(税抜相当)、全国の標準的な施設の推定成約ADRは1人あたり約5,200円で約1.8倍の開きがある
- — 都道府県別は沖縄県+13.3%・福岡県+9.8%が伸び、万博反動の大阪府-26.7%が相殺して全国は-0.1%。大阪を除くと+1.3%、28府県が前年超え(N=16,973施設)
- — 単価の伸びはリゾート・旅館という滞在型業態で目立つ(沖縄県リゾート+20.9%、京都府リゾート+20.4%、東京都リゾート+11.3%)
宿泊費9,278億円 — 最大費目の座は5四半期連続で動いていない
2026年4-6月期の費目別構成比は、宿泊費37.0%(9,278億円)、買物代26.8%(6,731億円)、飲食費21.7%(5,454億円)、交通費10.1%(2,527億円)、娯楽等サービス費4.3%(1,088億円)。宿泊費が最大費目である。
これは単月の偶然ではない。9四半期をさかのぼると、2024年4-6月期には宿泊費33.0%に対し買物代30.9%と両者が拮抗していた。そこから宿泊費のシェアは段階的に切り上がり、2025年4-6月期に38.5%でピークをつけて以降、36.4%→37.5%→36.5%→37.0%と36%台後半で安定している。一方の買物代は30.9%から25〜27%台へ水準を下げた。訪日消費の中身が「モノ」から「泊まる・食べる・体験する」へ移った構造変化が、四半期データにはっきり刻まれている。
出典:観光庁「インバウンド消費動向調査」よりホテルバンク編集部作成
| 四半期 | 消費額計(億円) | 宿泊費 | 買物代 | 飲食費 | 交通費 | 娯楽等 |
|---|---|---|---|---|---|---|
| 2024年4-6月期 | 21,402 | 33.0% | 30.9% | 21.7% | 10.5% | 3.9% |
| 2024年7-9月期 | 19,186 | 33.9% | 28.6% | 21.9% | 10.9% | 4.7% |
| 2024年10-12月期 | 22,969 | 35.0% | 28.9% | 20.8% | 10.9% | 4.4% |
| 2025年1-3月期 | 22,803 | 33.5% | 29.4% | 22.3% | 10.0% | 4.7% |
| 2025年4-6月期 | 25,043 | 38.5% | 26.1% | 21.0% | 10.2% | 4.1% |
| 2025年7-9月期 | 21,384 | 36.4% | 25.7% | 23.0% | 9.8% | 4.9% |
| 2025年10-12月期 | 25,319 | 37.5% | 26.8% | 21.4% | 10.0% | 4.3% |
| 2026年1-3月期 | 23,373 | 36.5% | 25.3% | 22.9% | 9.9% | 5.3% |
| 2026年4-6月期 | 25,096 | 37.0% | 26.8% | 21.7% | 10.1% | 4.3% |
出典:観光庁「インバウンド消費動向調査」(2024年4-6月期〜2025年10-12月期は2次速報・確報、2026年1-3月期は2次速報、2026年4-6月期は1次速報)
1人1泊あたり宿泊費は10,400円、前年同期比+7.4% — 泊数が0.7泊縮み、単価に凝縮された
総額だけを見ていると「宿泊費9,278億円は前年同期の9,636億円から-3.7%」と読める。ところが単価に落とすと像が反転する。観光庁が公表する一般客1人1泊当たり宿泊費(全目的)は、2025年4-6月期の9,727円から2026年同期は10,446円へ+7.4%。観光・レジャー目的に限っても11,982円→12,547円の+4.7%である。
理由は滞在構造にある。2026年4-6月期の平均泊数は8.7泊で、前年同期から0.7泊短くなった。1人あたり宿泊費の総額は91,000円台から90,482円へほぼ横ばいだが、それを配分する泊数が縮んだため、1泊あたりに凝縮された。加えて1人当たり旅行支出は24万4,457円(+3.3%)と伸びており、「滞在は短く、1泊あたりの支払いは厚く」という方向に動いている。
この+7.4%は、別ルートの計算とも整合する。宿泊費総額9,278億円(-3.7%)を、宿泊旅行統計の外国人延べ宿泊者数(2026年4-6月期 約4,238万人泊、-10.5%)で割ると、1泊あたりの伸びは+7.6%となる。調査対象も分母も異なる2つの統計が、いずれも「1泊あたり+7%台」を指している点は押さえておきたい。
出典:観光庁「インバウンド消費動向調査」よりホテルバンク編集部作成
国・地域別に見ると動きは一様ではない。米国は13,683円→14,877円(+8.7%)、台湾は9,728円→10,421円(+7.1%)と伸びた一方、韓国は9,966円→8,528円、中国は9,559円→7,046円と水準を下げている。訪日消費額で首位に立った米国(3,848億円)が同時に1泊あたり宿泊費でも最上位という構図は、単価の受け皿として欧米豪市場が持つ重みを示している。中国市場の減速が各国・地域の単価耐性にどう波及しているかは、中国依存度の代理指標で読む19市場 — 訪日ADR耐性マップで市場別に整理している。
定義をそろえる — 「1人1泊」と「1室2名」を同じ土俵に載せる
ここからが本題である。観光庁の10,446円は1人1泊あたり・税およびサービス料込みの値、当社の推定成約ADRは1室あたり(2名1室利用条件)・税抜相当の値であり、そのまま比べると桁を読み違える。同じ土俵に載せるには、税抜換算と同室人数の仮定という2つの変換が要る。
まず税抜相当に直すと、10,446円÷1.1で約9,500円/人泊。次にこれを1室あたりに戻すと、同室1名なら約9,500円/室、2名なら約19,000円/室、3名なら約28,500円/室となる。観光・レジャー目的の12,547円で同じ計算をすると、2名1室で約22,800円/室である。
| 指標 | 1人あたり/泊 | 1室換算(1名) | 1室換算(2名) |
|---|---|---|---|
| 訪日客 1人1泊宿泊費(全目的・税込) | ¥10,446 | ¥10,400 | ¥20,900 |
| 同・税抜相当に換算 | ¥9,500 | ¥9,500 | ¥19,000 |
| 訪日客 1人1泊宿泊費(観光・レジャー目的・税抜相当) | ¥11,400 | ¥11,400 | ¥22,800 |
| 全国 推定成約ADR(2026年4-6月期・税抜相当) | ¥5,200 | ¥10,500 | ¥10,500 |
| 東京都 推定成約ADR(同) | ¥7,500 | ¥15,000 | ¥15,000 |
| 京都府 推定成約ADR(同) | ¥8,300 | ¥16,700 | ¥16,700 |
出典:観光庁「インバウンド消費動向調査」2026年4-6月期(1次速報)、メトロエンジンリサーチ(推定成約ADRはN=16,973施設、うち東京都N=1,137施設・京都府N=588施設)よりホテルバンク編集部作成
読み方はこうなる。全国の標準的な施設の推定成約ADRは1室あたり約10,500円(税抜相当)で、2名がシェアすれば1人あたり約5,200円。これに対し訪日客が実際に支払っている宿泊費は1人1泊あたり約9,500円(税抜相当)と、約1.8倍の水準にある。東京都のADR(1人あたり約7,500円)と比べても1.26倍、京都府(同約8,300円)と比べて1.14倍だ。
この差は「訪日客が割高な買い方をしている」という話ではない。要因は3つに分解できる。第一に、宿泊費には消費税・サービス料・宿泊税が乗る。第二に、訪日客の宿泊は東京・大阪・京都といった単価の高い都市部と、上位グレードの施設に強く偏る——全国中央値と比べれば水準が上に出るのは自然である。第三に、1室あたりの利用人数が必ずしも2名ではない。単独利用やツインの1名利用が混ざれば、1人あたりの負担は上がる。
言い換えれば、訪日客1人1泊あたり約9,500円(税抜相当)という水準は、全国の標準的な施設が1室単独利用で受け止められる価格帯とほぼ同じということでもある。地方・中価格帯の施設にとって、これは受け皿としての余地がまだ広く残っていることを意味する。
訪日客が厚い都県のADRは前年同期比プラス、大阪の反動が全国平均を相殺
次に、当社の推定成約ADRで2026年4-6月期の前年同期比を都道府県別に見る。訪日客が厚い6都道県では、沖縄県+13.3%(¥9,974→¥11,302)、福岡県+9.8%(¥10,669→¥11,719)、東京都+3.1%(¥14,570→¥15,015)、北海道+2.0%(¥9,085→¥9,268)と伸び、京都府は-0.7%(¥16,800→¥16,675)とほぼ横ばい。大阪府だけが-26.7%(¥12,897→¥9,457)と大きく水準を戻している。
大阪の動きは、2025年4-6月期が大阪・関西万博の開幕直後で単価が異例に高かったことの裏返しである。万博効果が剥落した2026年は、平時の需給に沿った水準へ回帰した局面と読める。大阪の落ち込み幅と、対照的に前年超えが続く福岡の動きは、福岡の推定成約ADR、上期6か月すべて前年超えで月単位に分解している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
訪日比率が相対的に低い県はどうか。山形県+4.3%、島根県+4.2%、福井県+2.8%、高知県+2.6%、徳島県+4.6%、秋田県±0.0%と、いずれも小幅ながらプラス圏にある。訪日客の厚い都市部だけが単価を伸ばしているわけではなく、国内需要を主軸とする県でも緩やかな上昇が続いている、というのが実勢である。
47都道府県を施設数で加重して全国水準に均すと、2026年4-6月期の推定成約ADRは¥10,480で前年同期比-0.1%とほぼ横ばい。ただし大阪府を除くと+1.3%となり、47都道府県のうち28府県が前年同期を上回っている(N=16,973施設)。全国平均が動かないのは、大阪の反動という一時要因が広く分散した上昇分を相殺しているためだ。
| 都道府県 | 2025年4-6月期 | 2026年4-6月期 | 前年同期比 | N(施設) |
|---|---|---|---|---|
| 沖縄県 | ¥9,974 | ¥11,302 | +13.3% | 500 |
| 福岡県 | ¥10,669 | ¥11,719 | +9.8% | 473 |
| 東京都 | ¥14,570 | ¥15,015 | +3.1% | 1,137 |
| 北海道 | ¥9,085 | ¥9,268 | +2.0% | 947 |
| 京都府 | ¥16,800 | ¥16,675 | -0.7% | 588 |
| 大阪府 | ¥12,897 | ¥9,457 | -26.7% | 644 |
| ▼ 訪日比率が相対的に低い県 | ||||
| 徳島県 | ¥6,188 | ¥6,474 | +4.6% | 141 |
| 山形県 | ¥8,811 | ¥9,190 | +4.3% | 295 |
| 島根県 | ¥9,641 | ¥10,044 | +4.2% | 176 |
| 福井県 | ¥9,785 | ¥10,064 | +2.8% | 212 |
| 高知県 | ¥7,458 | ¥7,649 | +2.6% | 123 |
| 秋田県 | ¥7,805 | ¥7,802 | ±0.0% | 175 |
| 全国(47都道府県・施設数加重) | ¥10,486 | ¥10,480 | -0.1% | 16,973 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(Nは各期の月次で最小となる集計施設数)
カテゴリ別に見ると — リゾート・旅館が伸び、シティは水準を整えている
同じ都道府県でも、業態によって動きは分かれる。沖縄県はリゾートホテル+20.9%(¥13,481→¥16,301)、シティホテル+13.3%、ビジネスホテル+14.1%と全業態が二桁近い伸びを示した。京都府はリゾートホテル+20.4%(¥16,487→¥19,854)が牽引する一方、シティホテルは-6.1%、旅館は-3.1%と水準を整えている。東京都はリゾートホテル+11.3%、旅館+7.3%が伸び、シティホテルは-4.9%だった。
訪日客1人1泊あたり宿泊費が+7.4%で伸びていることと合わせて読むと、単価上昇は「都市部のシティホテル」ではなく「リゾート・旅館という滞在型の業態」で起きている、という輪郭が見えてくる。滞在日数が短縮するなかで、1泊に体験価値を凝縮させる商品が単価を取りやすい局面にある、と解釈できる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
欧米豪は消費の4割超が宿泊費 — 客層ミックスが単価を決める
費目別構成比は国・地域によって大きく異なる。2026年4-6月期の宿泊費比率を見ると、英国47.6%、豪州43.3%、米国41.8%と欧米豪市場は消費の4割超を宿泊に振り向けている。対して台湾32.3%、香港32.2%、韓国31.0%、中国29.5%と東アジア市場は3割前後にとどまる。
この差は滞在日数と旅程の性格から生まれる。米国の平均泊数は10.6泊、英国14.1泊、豪州15.3泊に対し、韓国3.6泊、台湾6.1泊、香港6.0泊。長期滞在型の市場ほど宿泊費の絶対額が積み上がり、構成比を押し上げる。1泊あたりで見ても米国14,877円、香港12,119円に対し韓国8,528円、中国7,046円と幅がある。長期滞在型の欧米豪需要が地方のADRをどう押し上げているかについては、欧州インバウンドが押し上げる地方ADRも参考になる。
| 国・地域 | 旅行消費額(億円) | うち宿泊費(億円) | 宿泊費比率 | 1人1泊宿泊費 | 平均泊数 |
|---|---|---|---|---|---|
| 米国 | 3,848 | 1,607 | 41.8% | ¥14,877 | 10.6泊 |
| 台湾 | 3,639 | 1,176 | 32.3% | ¥10,421 | 6.1泊 |
| 中国 | 2,592 | 765 | 29.5% | ¥7,046 | 11.2泊 |
| 韓国 | 2,589 | 802 | 31.0% | ¥8,528 | 3.6泊 |
| 香港 | 1,452 | 468 | 32.2% | ¥12,119 | 6.0泊 |
| オーストラリア | 1,059 | 459 | 43.3% | — | 15.3泊 |
| 英国 | 687 | 327 | 47.6% | — | 14.1泊 |
| 全国籍・地域 | 25,096 | 9,278 | 37.0% | ¥10,446 | 8.7泊 |
出典:観光庁「インバウンド消費動向調査」2026年4-6月期(1次速報)。1人1泊宿泊費は同資料【参考1】掲載の5市場および全国籍・地域のみ公表
出典:観光庁「インバウンド消費動向調査」よりホテルバンク編集部作成
「訪日客数-6.8%」と「外国人延べ宿泊-11.9%」の5.1ptをどう読むか
2026年6月、JNTOの訪日外客数は314万8,600人で前年同月比-6.8%。同じ月の観光庁「宿泊旅行統計調査」の外国人延べ宿泊者数は1,251万人泊で-11.9%だった。減少幅に5.1ポイントの開きがある。
この差を「訪日客の宿泊需要が人数以上に落ちている」と一足飛びに結論づけるのは早い。両統計は対象も定義も異なり、以下の要因が複合していると考えられる。断定ではなく、解釈の候補として並べておきたい。
乖離を生みうる4つの定義差
| ① 統計手法の見直し | 観光庁は宿泊旅行統計調査について、令和8年1月分調査から層化基準を「従業者数」から「客室数」へ変更したことを明記し、「対前年(同月)比、対前年(同月)差については、見直しの影響が含まれている可能性がある点に留意」と注記している。 |
| ② 平均泊数の短縮 | 2026年4-6月期の平均泊数は8.7泊で前年同期から-0.7泊。人数が同じでも延べ泊数は構造的に減る。 |
| ③ クルーズ客の急減 | 2026年4-6月期のクルーズ客は14.7万人で前年同期比-67.1%。船中泊は宿泊施設に計上されないため、訪日外客数と延べ宿泊者数では影響の出方が異なる。 |
| ④ 統計の対象範囲 | 訪日外客数には日帰り・通過上陸・親族知人宅泊なども含まれ、宿泊施設の利用と1対1で対応しない。また宿泊旅行統計には住宅宿泊事業法に基づく届出住宅(民泊)が含まれない。 |
四半期でならすと、2026年4-6月期の外国人延べ宿泊者数は4月1,536万人泊(-10.8%)、5月1,451万人泊(-9.0%)、6月1,251万人泊(-11.9%)で計約4,238万人泊、前年同期比-10.5%。同期の訪日外国人旅行者数は1,040.1万人(-5.3%)である。人数と泊数の減少幅の差は、平均泊数の短縮でおおむね説明がつく水準にある。
そして重要なのは、泊数が1割減っても宿泊費総額は-3.7%にとどまり、1泊あたりの単価が+7%台で伸びたことである。数量の減少を単価が吸収する構造が働いている。
上場ホテルREITの2026年6月実績との突き合わせ
補足として、上場ホテルREITが公表した2026年6月の月次運営実績を見ておく。インヴィンシブル投資法人(国内ホテル101物件)は稼働率82.7%(2026年6月時点、前年同月-0.1pt)、ADR 12,412円(-3.9%)、RevPAR 10,264円(-4.0%)。ジャパン・ホテル・リート投資法人(変動賃料等導入29ホテル)は稼働率81.2%(2026年6月時点、前年同月+0.1pt)、ADR 18,509円(+1.6%)、RevPAR 15,023円(+1.7%)。いちごホテルリート投資法人(全ポートフォリオ)は稼働率80.6%(2026年6月時点、前年同月-3.3pt)、ADR 8,872円(-5.9%)だった。
いずれも稼働率は80%台を維持しており、単価はミドル〜エコノミー帯でやや調整、アッパー帯で微増という分布になっている。当社の推定成約ADRで見た全国ほぼ横ばい(-0.1%)という結果と、方向としては整合する。訪日客の1泊あたり支払額が+7%台で伸びているのに対し、施設側の平均単価は横ばい圏——この差分が、訪日客が集中する立地・グレードとそれ以外との間に生じている構成差である。
まとめ — 受け皿の余地はどこにあるか
2026年4-6月期のデータから読み取れる論点を整理する。
第一に、訪日消費2兆5,096億円のうち宿泊費は9,278億円・37.0%で最大費目であり、この構図は5四半期にわたって安定している。買物代のシェアが30.9%(2024年4-6月期)から26.8%へ下がる一方で宿泊費が33.0%から37.0%へ上がった変化は、訪日消費の重心が宿泊事業者側へ移ってきたことを意味する。
第二に、単価は上がっている。1人1泊当たり宿泊費は10,446円で前年同期比+7.4%。平均泊数が8.7泊へ0.7泊短縮したぶん、1泊に凝縮された。宿泊費総額と延べ宿泊者数から逆算した+7.6%とも整合する。
第三に、当社の推定成約ADRを1人あたりに割り戻すと、全国の標準的な施設は約5,200円/人泊(2名1室・税抜相当)。訪日客の実勢である約9,500円/人泊(税抜相当)とは約1.8倍の開きがある。この差は税・サービス料、都市部と上位グレードへの集中、そして同室人数の違いから生じるもので、裏を返せば地方・中価格帯の施設には訪日客の支払い水準に対してまだ相当の余地があるということでもある。
第四に、単価の伸びはリゾートホテル・旅館という滞在型業態で目立つ。沖縄県リゾート+20.9%、京都府リゾート+20.4%、東京都リゾート+11.3%。滞在が短くなるほど、1泊あたりの体験密度を高める商品設計が効いてくる。
訪日客数の前年割れは、それ自体としては数量面の調整局面である。ただし宿泊費は消費の最大費目であり続け、1泊あたりの支払い水準は上がっている。数量を追う局面から、1泊あたりの価値をどう組み立てるかへ——2026年4-6月期のデータは、その転換点を示している。
あわせて読みたい
- 10万円超は1,291施設・3.1万室 — 高付加価値旅行者の県別受け皿マップ
- 高付加価値旅行者はどこに泊まるか|訪日1兆円市場の県別×価格帯マップ2026
- 「掲載価格」と「実際に売れた価格」の差はどこが大きいか|47都道府県アップサイド・マップ2026
- 宿泊料はどこまで上がったか — CPIで見る2026年の価格転嫁力
- 東京都ビジネスホテルADR12ヶ月トレンド|都心5区と周辺18区で開いた30%の価格差
- 中国依存度の代理指標で読む19市場 — 訪日ADR耐性マップ
- 欧州インバウンドが押し上げる地方ADR — 9市場が4月過去最高、非中国需要の地方分散マップ
- 福岡の推定成約ADR、上期6か月すべて前年超え——大阪は6月−32.8%、ミドル帯の価格レンジをどう引き直すか
参考資料・出典一覧
■ 政府統計・一次情報
- 観光庁「インバウンド消費動向調査 2026年4-6月期の調査結果(1次速報)」(2026年7月15日公表)
- 観光庁「インバウンド消費動向調査」統計表・過去四半期の調査結果概要(2024年4-6月期〜2026年1-3月期)
- 観光庁「宿泊旅行統計調査」2026年5月分(第2次速報)・2026年6月分(第1次速報)
- 日本政府観光局(JNTO)「訪日外客数(2026年6月推計値)」
■ REIT月次運営実績
■ データソース
観光庁「インバウンド消費動向調査」2026年4-6月期(1次速報)および2024年4-6月期〜2026年1-3月期の2次速報・確報、観光庁「宿泊旅行統計調査」2026年4月〜6月分、日本政府観光局(JNTO)「訪日外客数」2026年6月推計値、上場ホテルREIT3社が開示する2026年6月の月次運営状況、およびメトロエンジンリサーチの推定成約ADR(都道府県別・業態別、2025年4月〜2026年6月、N=16,973施設)。
■ 試算前提
推定成約ADRは各施設がOTA上で公開する最安プラン水準(2名1室・税込)に業態別の補正係数を適用した推定値で、エリア値は対象施設の中央値、四半期値は月次3期の単純平均、全国値は47都道府県を施設数で加重して算出した。観光庁が公表する1人1泊当たり宿泊費は消費税・サービス料・宿泊税を含むため、当社ADRと比較する際は1.1で除して税抜相当に換算し、1室あたりの利用人数を1名・2名・3名と置いて1室単価に割り戻している。各期のNは当該四半期の月次で最小となる集計施設数を採用した。
■ 限界・留意点
推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREITの物件別開示実績との照合で誤差中央値は約7%・91施設・直近3ヶ月間)。観光庁の1次速報値は2次速報・確報で改定される。宿泊旅行統計調査は令和8年1月分調査から層化基準が「従業者数」から「客室数」へ変更されており、前年同月比には見直しの影響が含まれる可能性がある。訪日外客数と外国人延べ宿泊者数は調査対象・定義が異なるため、本稿で示した乖離の要因分解は解釈の候補であって断定ではない。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(都道府県別・業態別、2025年4月〜2026年6月、N=16,973施設)