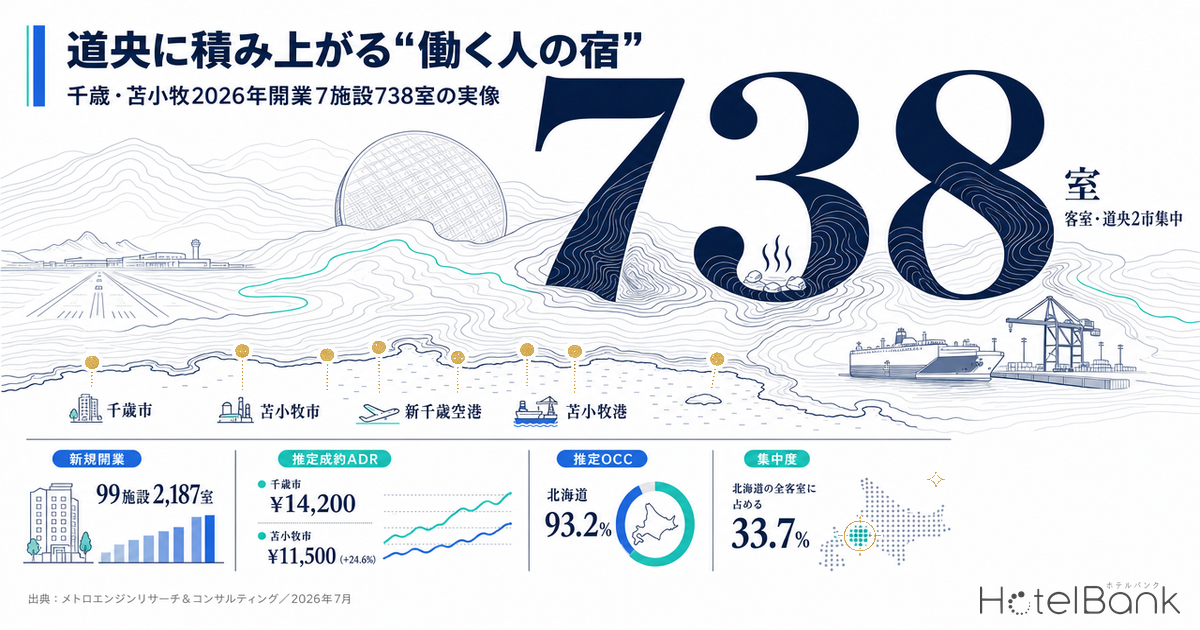
2026年に北海道で稼働が確認できた新規宿泊施設は99施設・約2,200室にのぼる。その内訳を開けると、施設数では貸別荘が59施設と6割を占める一方、客室数の3分の1が千歳市と苫小牧市のわずか7施設に集中していた。道央の「働く人の宿」が、いま実物件として積み上がりはじめている。
本稿では、2026年に開業した実物件の側から道央の業務需要を読み解く。半導体クラスターや港湾物流といった需要側の話は各所で語られてきたが、それを受け止める客室ストックが実際にどこへ、どの規模で、どの価格帯で建っているのかを定量的に押さえた分析は少ない。市別の推定成約ADR、在庫消化の実測、公示地価、そして先行きの供給パイプラインを重ね、宿舎型・エコノミー業務系という資産クラスがどこまで成立するのかを検証する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt程度の精度を確認済)。都道府県単位でのみ使用し、個別施設については算出しません。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- 新規開業データ:OTA掲載確認ベース(メトロエンジンリサーチが把握する範囲であり全数調査ではありません)。供給パイプラインは国土交通省「建築物動態統計調査」の建築確認申請ベース。
- — 99施設2,187室のうち客室数の33.7%が千歳・苫小牧の7施設738室に集中。施設数の6割は貸別荘で、量と数が別方向を指す二層構造。
- — 千歳は100室超・駅前・天然温泉付きの全国チェーン3件、苫小牧は50-64室の宿舎型3件。同じ道央で供給の性格が明確に分かれる。
- — 推定成約ADRは2026年6月に千歳¥14,200(前年同月比+2.3%)、苫小牧¥11,500(同+24.6%)。いずれも全道平均¥10,300を上回る。
- — 平日在庫は小規模の長期滞在型・宿舎型がLT14-25で残室0に到達。規模が大きい施設ほど直前まで在庫を持てる。
- — 60室宿舎型の簡易試算では総投資8.86億円に対し利回り7.9%(中位)。ADR×稼働率の5×5感度では5.8-9.3%のレンジ。
99施設2,187室の実像 — 施設数は貸別荘が6割、客室数は100室超9施設が7割
メトロエンジンリサーチが把握する範囲で、2026年1月から9月までに北海道でOTA掲載が確認できた新規開業施設は99施設・計2,187室である。ここで注意すべきは、施設数のカウントと客室数のカウントがまったく別の絵を描くという点だ。
施設数で最も多いのは貸別荘の59施設で、全体の6割にあたる。倶知安町・ニセコ町・富良野市・美瑛町といったリゾート圏に1棟あたり1室の一棟貸し施設が細かく積み上がった結果である。ところが客室数で見ると、100室以上の9施設だけで1,515室、全体の69.3%を占める。つまり2026年の北海道の供給は「数は分散型リゾート、量は大型ビジネス系」という二層構造になっている。施設数側を担う一棟貸しがどのような滞在需要に応えているかは、2026年新規開業の主役は「1棟貸し・貸別荘」で自炊・連泊適性の観点から掘り下げている。
月別では6月が23施設・670室、7月が5施設・591室と、初夏に大型案件が集中した。ただし8月以降の件数が細るのは供給が止まるからではない。OTA掲載は開業の数ヶ月前から出るため、調査時点以降の月は今後の掲載で必ず増える構造にある。2024-2025年に開業したホテルのうち、開業前にOTA掲載が確認できたのは19%にとどまり、31%は開業後91日以上経ってから掲載が確認された(メトロエンジンリサーチ&コンサルティング、2024-2025年開業施設のOTA掲載時期分析)。8月1施設・9月2施設という数字は「現時点で観測できた分」であり、確定値ではない。
| 規模帯 | 施設数 | 構成比 | 客室数 | 客室構成比 | 主な業態 |
|---|---|---|---|---|---|
| 100室以上 | 9 | 9.1% | 1,515 | 69.3% | ビジネス・シティ系 |
| 50-99室 | 4 | 4.0% | 227 | 10.4% | 宿舎型・カプセル |
| 20-49室 | 7 | 7.1% | 241 | 11.0% | ホステル・長期滞在型 |
| 5-19室 | 18 | 18.2% | 136 | 6.2% | 旅館・民宿・コテージ |
| 1-4室 | 61 | 61.6% | 68 | 3.1% | 貸別荘(一棟貸し) |
| 合計 | 99 | 100% | 2,187 | 100% | — |
道央7施設738室 — 全道客室数の3分の1が千歳・苫小牧に落ちた
99施設のうち、千歳市に4施設576室、苫小牧市に3施設162室。施設数では7.1%にすぎないこの7件が、客室数では全道の33.7%を占める。リゾート圏の一棟貸しが施設数を稼ぐ一方で、量的な供給インパクトは道央の業務需要地に集中したということだ。
| 施設名 | 所在 | 客室数 | 開業日 | タイプ | 照合状況 |
|---|---|---|---|---|---|
| スーパーホテルPremier千歳天然温泉 | 千歳市 | 212 | 2026-08-07 | ビジネス(天然温泉・朝食付) | 公式リリース照合済 |
| 天然温泉 鶴舞の湯 ドーミーイン千歳 | 千歳市 | 198 | 2026-06-24 | ビジネス(天然温泉・サウナ) | 公式リリース照合済 |
| コンフォートホテル千歳 | 千歳市 | 142 | 2026-06-15 | ビジネス(無料朝食・全室禁煙) | 公式リリース照合済 |
| ピエス千歳 S2 | 千歳市 | 24 | 2026-04-01 | 長期滞在型レジデンシャル | 把握値 |
| ワークマンハウス苫小牧船見 | 苫小牧市 | 64 | 2026-09-28 | 宿舎型(大浴場・食堂・風呂共用) | 公式リリース照合済 |
| ワークマンハウスプレミアム苫小牧北栄 | 苫小牧市 | 50 | 2026-09-30 | 宿舎型(全室ユニットバス付) | 公式リリース照合済 |
| ワークステイ苫小牧 | 苫小牧市 | 48 | 2026-06-01 | 長期滞在型 | 把握値 |
| 合計 7施設 | — | 738 | — | — | — |
千歳の3件はいずれも100室超の全国チェーンによる出店である。天然温泉を備えた212室のプレミアム業態、道内13棟目となる198室の温泉ビジネスホテル、そしてチョイスホテルズが国内100軒目という節目を千歳に置いた142室。いずれもJR千歳駅から徒歩6-8分圏、新千歳空港から車で10-15分という共通の立地条件を選んでいる。駅と空港の両方に効く導線を、3社が同時に取りに来たという構図だ。
苫小牧の3件は性格が異なる。長期ビジネス出張者に特化した宿舎型で、64室の船見は全室シングル・風呂トイレ共用で大浴場と食堂を備え、素泊まり6,900円から。50室の北栄は全室ユニットバス付きで7,900円から。運営するレッドホーストラストは苫小牧市内にすでに複数の同ブランド施設を展開しており、2026年9月末に2店舗を同時開業する。千歳が「駅前の広域ビジネス+観光」を取るのに対し、苫小牧は「現場に近い長期滞在」を取る。同じ道央でも、供給の性格が明確に分かれている。
| 千歳市 既存 | 65施設 3,527室 |
| 2026年開業 | +4施設 576室(+16.3%) |
| 苫小牧市 既存 | 45施設 2,086室 |
| 2026年開業 | +3施設 162室(+7.8%) |
| 2市合計 | 110施設 5,613室 → 6,351室 |
| 千歳市 | 19施設 2,797室 → 22施設 3,349室 |
| 苫小牧市 | 11施設 1,433室 → 13施設 1,547室 |
法人契約・団体手配の受け皿となる50室以上の帯で、千歳は約2割、苫小牧は約8%の厚みが加わる。
市別ADRは苫小牧が前年同月比+24.6% — 全道平均を上回る道央2市
供給が増えている場所は、価格でも動いている。メトロエンジンリサーチのデータによると、2026年6月の推定成約ADRは千歳市が約14,200円、苫小牧市が約11,500円だった。同月の北海道全体(約10,300円)に対し、千歳は+37.2%、苫小牧は+11.3%の水準にある。
前年同月比で見ると差はさらに明確だ。千歳は+2.3%と落ち着いているが、苫小牧は+24.6%。1-6月の半年平均でも千歳+8.6%、苫小牧+9.6%と、いずれも全道平均(+8.6%)と同等以上で推移した。空港と観光の複合需要を抱える千歳がすでに高い水準から出発しているのに対し、苫小牧は低い水準から急速に追い上げている構図である。
なお苫小牧の7月以降は集計対象施設が12-13施設に減っており、実績月の15-19施設より薄い。推定値の水準そのものは参考程度に受け止め、方向感の把握にとどめるのが妥当だ。
需給側の指標も締まっている。2026年6月の北海道の推定OCCは93.2%(1,316施設・92,700室)で、業態別ではビジネスホテルが94.5%、シティホテルが94.1%。5月は全業態で97.0%まで上昇していた。これはOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なるが、道内のビジネス系在庫が薄い状態が続いていることを示している。
| 業態(北海道) | 施設数 | 客室数 | 推定OCC 2026年4月 | 2026年5月 | 2026年6月 |
|---|---|---|---|---|---|
| 全施設 | 1,316 | 92,700 | 80.3% | 97.0% | 93.2% |
| ビジネスホテル | 387 | 43,659 | 83.5% | 97.0% | 94.5% |
| シティホテル | 74 | 15,884 | 82.3% | 96.8% | 94.1% |
| リゾートホテル | 130 | 15,259 | 73.1% | 96.9% | 90.2% |
| 旅館 | 257 | 11,437 | 75.2% | 97.4% | 90.3% |
在庫消化の実測 — 平日水曜でLT14までに埋まる長期滞在型と宿舎型
市場全体の稼働率だけでは、業務需要の質は見えない。そこで観光需要の影響が小さい平日(2026年6月17日・水曜)チェックインについて、施設別の残室推移を室ベースで確認した。OTA公開枠が総客室数の30%以上ある施設のみを集計対象としている。
| 施設名 | 所在 | 総客室数 | LT30 残室 | LT14 残室 | LT7 残室 | 早期完売LT | 完売観測日数 |
|---|---|---|---|---|---|---|---|
| スマイルホテル苫小牧 | 苫小牧市 | 97 | 19室 | 27室 | 0室 | LT56 | 12日 |
| Piece Chitose S1(長期滞在型) | 千歳市 | 26 | 9室 | 4室 | 3室 | LT29 | 10日 |
| Hotel Stay Village | 苫小牧市 | 27 | 4室 | 0室 | 0室 | LT25 | 25日 |
| Minn千歳 | 千歳市 | 51 | 14室 | 0室 | 0室 | LT15 | 16日 |
| 天然温泉 樽前の湯 ドーミーイン苫小牧 | 苫小牧市 | 163 | 44室 | 15室 | 8室 | — | — |
| ホテルグランテラス千歳 | 千歳市 | 255 | 58室 | 46室 | 52室 | — | — |
読み取れるのは、規模の小さい長期滞在型・宿舎型ほど早く埋まるという傾向である。27室のHotel Stay VillageはLT25で残室0となり延べ25日にわたって完売状態を観測、51室のMinn千歳もLT14時点で残室0/51室に達した。26室のPiece Chitose S1はLT30の残9室からLT14で残4室、LT7で残3室まで消化している。一方で255室のホテルグランテラス千歳はLT7時点でも残52室あり、規模の大きい施設は直前まで在庫を持てる。
97室のスマイルホテル苫小牧はLT56で一度残室0に到達したのち、LT30に残19室、LT14に残27室と在庫が戻り、LT7で再び残室0となった。5室以上・3日以上継続する在庫の戻りはホテル側の在庫放出と推定され、この動きは団体・法人枠の調整による追加放出の可能性が高い。逆に言えば、苫小牧では平日の中規模ビジネスホテルが2ヶ月前の段階で一度売り切る水準の引きを受けているということだ。
需要側の厚み — 苫小牧はピーク10,800人分、客室ストックは2,086室
道央の業務需要は、性質の異なる3つの層で構成されている。第一に千歳の半導体クラスター。ラピダスは2025年4月1日に千歳市の次世代半導体製造拠点で2nm世代の試作ライン稼働を開始し、2027年の量産開始を目指している。工場建設の作業員はピーク時で4,000人超と報じられており、量産後は千人規模の定住人口が見込まれる。同じ半導体投資が熊本・広島の宿泊市場でどう表れているかは、半導体クラスター3拠点 同時比較が拠点ごとの需要構造を比較している。
第二に苫小牧の次世代エネルギー・港湾関連である。経済産業省は2025年2月、CCS事業法に基づき苫小牧市沖の一部区域を特定区域として指定した。苫小牧では日本初の大規模CCS実証試験が行われ、2030年からの事業開始が計画されている。苫小牧市と北海道は、エネルギー関連の大型事業が相次ぐことを受け、ピーク時に10,800人分を超える作業員宿舎が必要になるとして、2026年度の国家戦略特区指定による仮設宿舎建設の規制緩和を提案している。
第三に港湾物流そのものだ。苫小牧港の2025年取扱貨物量は前年比1.7%増の1億171万トンで、13年連続の1億トン超。内貿取扱貨物量は16年連続で全国一位を維持している。北海道の物流は9割以上が港湾経由の海上輸送に依存しており、その半分以上を苫小牧港が担う。フェリー・RORO船の乗務員、荷役、保守、更新工事といった常時発生する業務需要がここに積み重なる。
この対比が示すのは明快な事実である。苫小牧の既存客室ストック2,086室に2026年開業分162室を加えても2,248室であり、ピーク時に想定される10,800人規模の宿舎需要に対して2割程度しかカバーできない。ホテル業態だけで受け止められる規模ではなく、だからこそ市と道は仮設宿舎の規制緩和を求めている。逆に言えば、宿泊事業として取り込める部分は「ピークではなく、その前後に恒常的に発生する層」に限られるという設計判断が必要になる。
千歳は事情が違う。既存3,527室に576室が加わり4,103室となる規模に対し、建設作業員ピークは約4,000人。数字の上では近いが、千歳の客室は新千歳空港の乗継需要と支笏湖圏の観光需要と競合する。業務需要が単独で在庫を占有できるわけではない。だからこそ千歳では、法人需要と観光需要の両方を取れる100室超・駅前立地・天然温泉付きという仕様に3社が揃った。
| 用途 | 千歳市 | 苫小牧市 |
|---|---|---|
| 平均 | ¥68,915/㎡ +11.85% | ¥19,743/㎡ +3.53% |
| 商業地 | ¥146,000/㎡ +29.67% | ¥28,231/㎡ +1.21% |
| 住宅地 | ¥54,105/㎡ +6.78% | ¥19,368/㎡ +3.99% |
| 工業地 | ¥16,900/㎡ +15.56% | ¥10,765/㎡ +4.69% |
千歳市の商業地は前年比+29.67%、平均でも+11.85%と全国23位の上昇率。土地取得の観点では、駅前の商業地はすでに競争的な価格になっている。一方で苫小牧の商業地は¥28,231/㎡(+1.21%)、工業地は¥10,765/㎡(+4.69%)にとどまり、宿舎型の事業用地としては取得余地が残る。
先行きの供給パイプライン — 建築確認申請ベースでは道央の新規計画は未出現
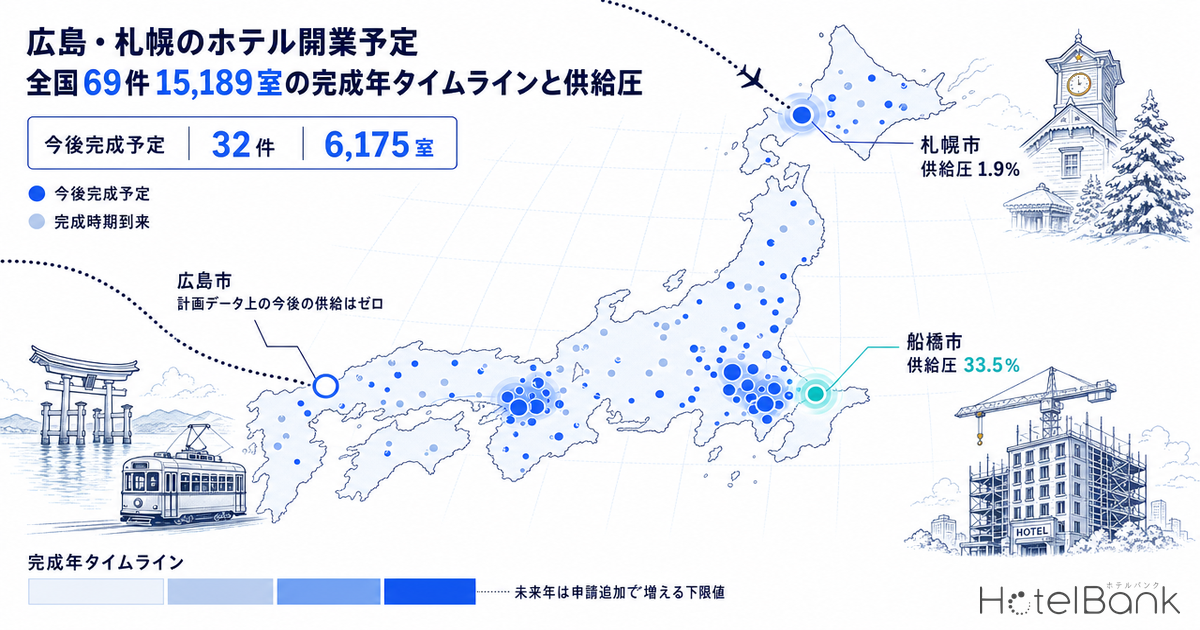
2026年の供給の次はどうなるのか。国土交通省「建築物動態統計調査」の建築確認申請ベースで北海道のホテル計画を確認すると、当社が把握できたのは32件で、うち客室数まで判明しているのは5件である。
| 所在地 | 客室数 | 延床面積 | 階数 | 完成予定 | 主な用途 |
|---|---|---|---|---|---|
| 富良野市下御料 | 200 | 13,000㎡ | 10 | 2027年12月 | ホテル |
| 札幌市中央区北1条西5丁目 | 216 | 15,122㎡ | 26 | 2026年12月 | 事務所・ホテル・店舗・駐車場 |
| 虻田郡倶知安町花園 | 500 | 120,000㎡ | 3 | 2025年12月 | ホテル・ホテルコンド・戸建て別荘 |
| 札幌市中央区北3条西3丁目 | 172 | 33,546㎡ | 20 | 2025年12月 | 複合(ホテル・事務所・店舗ほか) |
| 北広島市栄町1丁目 | 158 | 17,881㎡ | 14 | 2025年3月 | ホテル・店舗 |
この5件はいずれも札幌・倶知安・富良野・北広島に立地しており、客室数非開示の27件もすべて札幌市内である。千歳市・苫小牧市の案件は現時点で確認できていない。ただしこれは「道央に今後の計画がない」ことを意味しない。建築確認申請は通常開業の1-2年前に行われるため、未来年の件数は構造的に過少カウントになる。ここに示した5件は、あくまで現時点での確定パイプラインの下限値である。
それでも投資家・運営者にとって示唆的なのは、2026年の道央の供給ラッシュが少なくとも当面は「一巡する」可能性が高いという点だ。全国的にも建設費の上昇が新規供給を抑える構造が続いている。2025年の建築着工統計に基づく坪単価はS造240.5万円、RC造202.6万円で、2022年の水準から大きく上昇した。この建設費要因が2027-2029年の全国の新規供給をどこまで削るのかは、建設費+41%と人材難で消える供給で年次・エリア別に整理している。加えて苫小牧のピーク需要への対応は仮設宿舎の特区活用という別ルートに向かっており、恒久建築物としてのホテル供給が急増するシナリオは描きにくい。2026年に建った738室は、しばらく競合の少ない環境で稼働することになる。
宿舎型・エコノミー業務系という資産クラスの成立条件
ここまでのデータを踏まえると、道央で成立している資産クラスは大きく2つに分かれる。ひとつは千歳型の「100室超・駅前・温泉付きビジネス」、もうひとつは苫小牧型の「50-64室・現場近接・宿舎型」である。後者は日本のホテル投資の議論であまり扱われてこなかった領域だが、成立条件は比較的明確だ。
条件1 価格の絶対水準を市場の6割に置ける
ワークマンハウス苫小牧船見の公表料金は素泊まり6,900円、2食付8,900円(いずれも1室1名利用ベース、夏季7-9月は+2,000円、冬季11-4月は暖房除雪費+500円)。苫小牧市の推定成約ADR約11,500円に対して素泊まりは6割の水準にあり、法人の出張規程・下請け精算の枠に収まりやすい。単価を追わず、年間を通じた稼働の平準化で収益を作る設計になる。
条件2 大浴場・食堂・洗濯で滞在を完結させる
船見は全室シングル・風呂トイレ共用で大浴場と食堂を備え、北栄は全室ユニットバス付き。いずれも洗濯乾燥機を館内に持つ。長期滞在では館外での食事・洗濯の手間が定着率を左右するため、共用設備への投資が客室単価より効く。客室を絞って共用部に振る配分が、この業態の設計思想である。
条件3 工業地・準工業地の低い土地コストを活かす
苫小牧の工業地は¥10,765/㎡(前年比+4.69%)、商業地でも¥28,231/㎡。千歳の商業地¥146,000/㎡とは5倍の開きがある。現場近接という立地要件が土地コストの低い場所と一致するため、客室あたり投資額を抑えやすい。総投資額を圧縮できれば、単価が低くても利回りは確保できる。
この3条件を数字に落として簡易試算を行った。60室の宿舎型(客室15㎡・客室部分比率70%=延床約1,286㎡/389坪)を苫小牧の工業地に新設する前提とし、建設費は2025年の建築着工統計に基づくRC造の坪単価202.6万円を出発点に、建設期間中のインフレを織り込んだ2段階で提示する。
| 項目 | A. 素泊まり主体 | B. 2食付混在 推奨 |
|---|---|---|
| 客室数 | 60室 | 60室 |
| 延床面積 | 1,286㎡(389坪) | 1,286㎡(389坪) |
| 建設費(2025年実績単価 RC造202.6万円/坪) | 7.88億円 | 7.88億円 |
| 建設費(2028年開業想定・期間インフレ約+10.6%織込み) | 8.72億円 | 8.72億円 |
| 土地(工業地1,300㎡想定) | 0.14億円 | 0.14億円 |
| 総投資額(インフレ後) | 8.86億円 | 8.86億円 |
| 単価想定(1室1名・通年平均) | ¥7,400 | ¥9,400 |
| 稼働率想定 | 85% | 85% |
| 年間売上 | 1.38億円 | 1.75億円 |
| GOP率想定(GOP=売上から運営費を差し引いた営業総利益) | 45% | 40% |
| GOP | 6,199万円 | 6,999万円 |
| 総投資利回り | 7.0% | 7.9% |
| 稼働率75%(仮定値・通年平均)に低下した場合 | 6.2% | 7.0% |
| 想定ADR\稼働率 | 70% | 75% | 80% | 85% | 90% |
|---|---|---|---|---|---|
| ¥8,400 | 5.8% | 6.2% | 6.6% | 7.1% | 7.5% |
| ¥8,900 | 6.2% | 6.6% | 7.0% | 7.5% | 7.9% |
| ¥9,400 | 6.5% | 7.0% | 7.4% | 7.9% | 8.4% |
| ¥9,900 | 6.9% | 7.3% | 7.8% | 8.3% | 8.8% |
| ¥10,400 | 7.2% | 7.7% | 8.2% | 8.7% | 9.3% |
ここで単価想定の基礎に用いた6,900-8,900円は運営各社が1室1名利用の公表料金として開示しているもので、本記事の推定成約ADR(2名1室利用時の1室あたり料金を前提とした指標)とは基準が異なる。宿舎型は全室シングルで1名利用が前提となるため、市場ADRとの比較は水準感の目安としてのみ扱うべきである。
試算の含意は、稼働率が10ポイント下振れしても7%前後を維持できる点にある。単価が低いぶん総投資額も小さく、稼働に対する感応度が緩やかになるという構造だ。加えて2026年4月から北海道宿泊税が導入され、宿泊料金2万円未満は1人1泊100円が課される。宿舎型の価格帯では税負担が料金の1.3-1.5%程度にとどまり、料金水準への影響は限定的である。この点も、低単価・長期滞在型が制度変更に対して相対的に頑健であることを示している。
一方で留意すべき点もある。宿舎型は法人契約・月極利用への依存度が高くなり、プロジェクトの進捗に収益が連動しやすい。苫小牧のエネルギー関連事業は2030年のCCS事業開始という時間軸を持ち、千歳の半導体は2027年量産開始が節目となる。プロジェクトのフェーズが変わったときに、観光・レジャー需要や一般ビジネス需要へ振り向けられる設計余地をどこまで残すかが、長期の収益安定を左右する。大浴場・食堂を備えた仕様は、こうした転用余地を確保する意味でも合理的だといえる。
まとめ — 「量は道央、数はリゾート」の二層構造をどう読むか
2026年の北海道の新規開業99施設2,187室を分解すると、施設数の6割は貸別荘であり、客室数の7割は100室超の9施設に集まっていた。そのうち千歳市4施設576室・苫小牧市3施設162室の計738室が、全道の客室数の33.7%を占める。道央への集中は偶然ではなく、半導体クラスター、次世代エネルギー、港湾物流という3層の業務需要に対する供給側の応答である。
市別の推定成約ADRは2026年6月に千歳約14,200円(前年同月比+2.3%)、苫小牧約11,500円(同+24.6%)で、いずれも全道平均を上回る。平日の在庫消化を室ベースで見ると、小規模の長期滞在型・宿舎型はLT14-25の段階で残室0に到達しており、業務需要の引きは実測でも確認できる。公示地価では千歳の商業地が前年比+29.67%と急伸する一方、苫小牧の工業地は¥10,765/㎡にとどまり、宿舎型の事業用地としての取得余地が残る。
建築確認申請ベースの供給パイプラインには現時点で千歳・苫小牧の案件が現れておらず、2026年に建った738室はしばらく競合の少ない環境で稼働できる見込みだ。苫小牧のピーク需要10,800人分に対して客室ストックは2,248室であり、宿泊事業として取り込めるのはピークの前後に恒常的に発生する層である。単価を追わず、共用設備で滞在を完結させ、低い土地コストで総投資額を抑える。この設計が成立するかぎり、宿舎型・エコノミー業務系は道央において十分な成長余地を持つ資産クラスだといえる。
⚠ 将来日程のADRに関する注意:本記事の2026年7月以降のADRは、調査時点でOTAに公開されている販売価格をもとに算出した推定値であり、チェックイン日に近づくにつれて変動します。とくに苫小牧市の7月以降は集計対象施設が12-13施設と実績月(15-19施設)より少なく、水準は参考値として扱ってください。また新規開業施設のOTA掲載は開業の数ヶ月前から順次出るため、2026年8月以降の開業件数は今後の掲載確認により増加する可能性があります。
あわせて読みたい
- 半導体クラスター3拠点 同時比較 — 熊本TSMC・千歳ラピダス・広島マイクロン周辺ホテル需要分析(2026年6月)
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 空港隣接ホテルの投資余地 — 関空・福岡・那覇・新千歳・中部 5空港の客室需給分析
- 2026年6月新規開業4軒|グレード差で読む供給ショック
- 地方中核都市の新規供給吸収余地 — GW2026完売観測率×新規開業で読む8市マップ
- 2026年新規開業の主役は「1棟貸し・貸別荘」— 自炊×連泊適性で選ぶ宿
- 宿泊税ラッシュ2026 — 30自治体導入で問われる投資家・チェーン運営の税務負担
参考資料・出典一覧
■ データソース
新規開業施設はOTA掲載確認ベースの自社集計(北海道 N=99施設・計2,187室、2026年1-9月)。市別の推定成約ADRは月次のエリア集計(千歳市 N=24-25施設/苫小牧市 実績月N=15-19施設・推定月N=12-13施設)、推定OCCは北海道 N=1,316施設・92,700室(2026年6月時点)。施設別の残室推移は2026年6月17日(水)チェックインの室ベース観測。公示地価・建築費坪単価・建築計画は国土交通省の公表統計、需要側の人数規模は自治体提案および報道各社。主要施設の客室数は運営各社の公式リリースで照合しています。
■ 試算前提
事業性試算は60室・客室15㎡・客室部分比率70%(延床1,286㎡=389坪)の宿舎型を苫小牧市の工業地に新設する設例。建設費はRC造202.6万円/坪(2025年実績)を出発点に建設期間インフレ約+10.6%(2026年+5.3%・2027年+5.0%)を織り込み、土地は工業地1,300㎡・¥10,765/㎡で算定、総投資額8.86億円。売上は客室数×想定ADR×365日×稼働率、利回りは GOP÷総投資額。プランAは素泊まり主体(ADR¥7,400・GOP率45%)、プランBは2食付混在(ADR¥9,400・GOP率40%)、稼働率は中位85%とし、感度分析でADR¥8,400-10,400×稼働率70-90%のレンジを提示しています。
■ 限界・留意点
新規開業データは全数調査ではなく、OTA掲載は開業の数ヶ月前から順次出るため直近月は過少に出ます。推定成約ADRは公開最安プランに業態別補正を適用した推定値で、実際の成約価格・会計数値とは異なります。推定OCCはOTA掲載在庫の消化状況に基づくため実稼働率より高めに出ます。苫小牧市の2026年7月以降は集計対象が12-13施設と薄く、水準ではなく方向感の把握にとどめてください。供給パイプラインは確認申請ベースのため未来年は構造的に過少カウントで、示した件数は下限値です。宿舎型の公表料金は1室1名利用ベースで、2名1室を前提とする推定成約ADRとは基準が異なります。事業性試算は設例であり、投資判断には詳細なフィージビリティ・スタディが必要です。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 新規開業施設(OTA掲載確認ベース、N=99施設)、市別推定成約ADR(千歳市N=24-25施設/苫小牧市N=12-19施設)、推定OCC(北海道N=1,316施設)、施設別在庫推移(2026年6月17日チェックイン)
■ 政府統計・公的データ
- 国土交通省「建築物動態統計調査」 — 北海道のホテル建築計画(確認申請ベース、N=5件)
- 国土交通省「建築着工統計」(2025年) — 構造別建築費坪単価
- 国土交通省「地価公示」2026年 — 千歳市の公示地価 / 苫小牧市の公示地価
- 経済産業省「CCS事業法に基づき、北海道苫小牧市沖の一部区域を特定区域として指定しました」(2025年2月21日)
- 北海道「北海道宿泊税」(2026年4月1日導入)
- 苫小牧市「苫小牧におけるCCS大規模実証試験」
■ 運営会社公式リリース・施設情報
- スーパーホテル「Premier千歳天然温泉 カント琥珀の湯」公式サイト(2026年8月7日グランドオープン)
- チョイスホテルズジャパン「コンフォートホテル千歳 2026年6月15日開業」(142室・国内100ホテル目)
- 共立メンテナンス「ドーミーイン千歳 6月24日プレオープン」(198室)
- ワークマンハウス苫小牧船見 施設情報(64室・2026年9月28日開業)
- ワークマンハウスプレミアム苫小牧北栄 施設情報(50室・2026年9月30日開業)
- レッドホーストラスト「2026年9月に長期ビジネス出張者向け宿泊施設『ワークマンハウス』を2店舗同時オープン」
- アセットプランニング「北海道千歳市に長期滞在可能なレジデンシャルホテル『ピエス千歳 S1』オープン」
■ ニュース・報道
- 北海道新聞「苫小牧の宿不足解消へ特区提案 市と北海道 大型事業相次ぎ1万800人分必要 仮設建設へ規制緩和」(2026年3月31日)
- 北海道新聞「苫小牧港の取扱貨物、13年連続1億トン超 25年速報値」
- 日本経済新聞「北海道苫小牧市など、CCS建設作業員の宿舎確保で特区活用を提案」
- 日本経済新聞「ラピダスで変わる千歳市 作業員4000人集結、高台に『街』」(2024年8月5日、工場建設作業員ピーク時4,000人超)
- 楽待「『ラピダス特需』はいまどんな感じになっている? 千歳駅周辺の開発状況」
- 東洋経済オンライン「【2026年版】北海道の住宅地 地価上昇率ランキング」
- EY Japan「水素・アンモニア拠点化構想〜苫小牧港が挑む次世代エネルギー港湾への転換戦略〜」