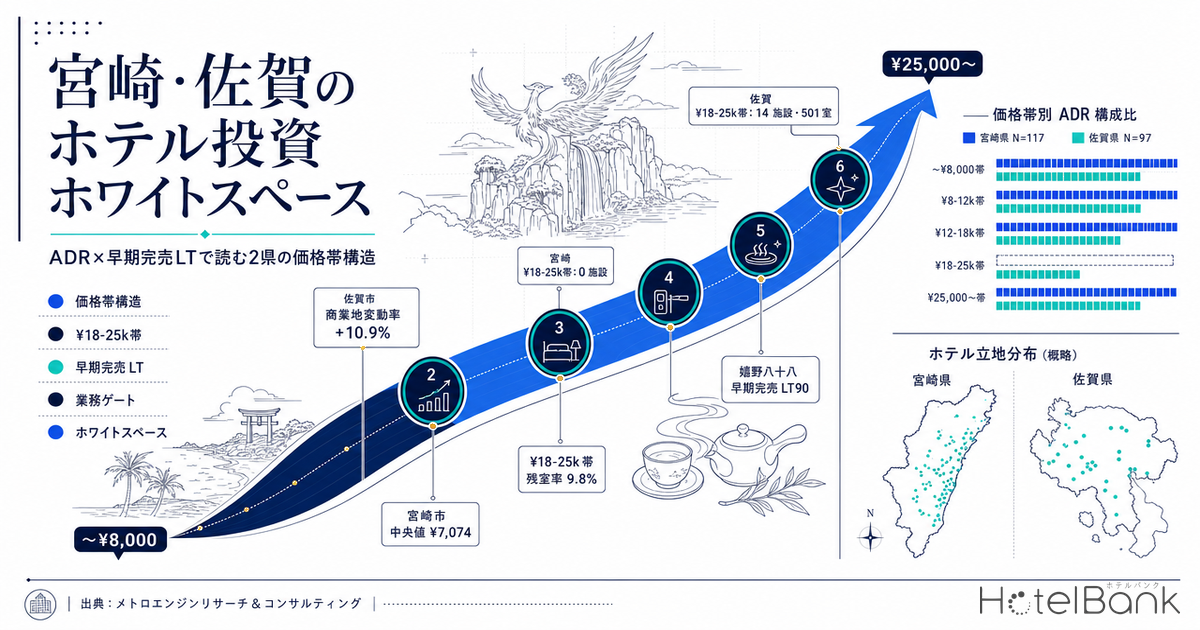
宿泊施設の投資マップは、九州では福岡・熊本・大分・鹿児島が繰り返し取り上げられる一方、宮崎県と佐賀県はまとまった定量分析の対象になりにくい。両県はいずれも県庁所在地に業務需要が集まり、県内に全国区の温泉地・リゾート立地を抱えるという似た構造を持ちながら、価格帯の分布はまったく異なる。本稿では、メトロエンジンリサーチが把握する範囲で稼働が確認できる宮崎・佐賀の宿泊施設について、推定成約ADRと客室ベースの在庫消化データを突き合わせ、どの価格帯に供給の空白があり、そこに需要の裏付けがあるのかを定量化する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県・市区町村などのマクロ単位でのみ用い、個別施設のOCCは算出していません。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売したことを示す)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 宮崎県は推定成約ADR ¥18,000〜25,000の施設がゼロ。10室以上・ADR算出済117施設のうち76.1%が¥8,000未満に集中し、宮崎市の四分位範囲は¥5,907〜8,106に圧縮されている。
- — 佐賀県は同じ帯に14施設・501室が成立。¥8,000未満34.0%から¥25,000超19.6%まで5段階に分散し、上位中価格帯が地方市場でも成立することを実証している。
- — 空白帯こそ最も需給が締まる。お盆2026(8/13〜16)の客室ベース在庫では¥18,000〜25,000帯の対象5施設すべてで完売が観測され、平均残室率9.8%は全価格帯で最小。
- — 新築では利回り8%に届かない。1室あたり建設費は約3,730万円(土地を除く)に対し、ADR¥18,000〜20,000で8%を成立させる投資上限は1,951万〜2,168万円。
- — 現実解は既存ストックの転換。宮崎市の¥8,000未満帯には89施設・6,860室の母集団があり、1室2,000万円前後の取得+大規模改装であれば空白帯の経済性が成立する。
要旨 — 宮崎県には推定成約ADR ¥18,000〜25,000の施設が1軒もない
結論を先に述べる。宮崎県では、10室以上かつ推定成約ADRを算出できた117施設のうち、¥18,000〜25,000の価格帯に位置する施設が1軒も存在しない。¥12,000〜18,000帯も7施設・396室にとどまり、施設数の76.1%(客室数の75.6%)が¥8,000未満に集中する。宮崎市に限れば、44施設・4,897室の市場が四分位範囲¥5,907〜8,106という極めて狭い帯に圧縮されている。
一方の佐賀県は、同じ地方県でありながら¥8,000未満34.0%、¥8,000〜12,000が17.5%、¥12,000〜18,000が14.4%、¥18,000〜25,000が14.4%、¥25,000以上が19.6%と、価格帯が階層的に分散している。そして重要なのは、この上位帯に需要の裏付けがあることだ。お盆2026(8/13〜16)の客室ベース在庫データでは、¥18,000〜25,000帯は、お盆の在庫データを取得できた5施設すべてで完売が観測され、平均残室率は9.8%と全価格帯で最も低い。価格を上げた結果として売れ残っているのではなく、この帯は最も早く消化されている。
つまり、佐賀が「上位中価格帯が成立する地方市場」を実証しており、宮崎はその帯がまるごと空いている。以下、九州内での相対位置、立地条件、価格帯別の供給密度、ADR×早期完売LTのポジショニング、そして投資として成立する条件の順に検証していく。
九州7県の中での位置 — 宮崎は最低水準、佐賀は中位だが調整局面
まず両県が九州のなかでどこに位置するかを確認する。直近3ヶ月(2026年4〜6月)の推定成約ADRを県単位で平均すると、宮崎県は¥6,432で九州最低水準、佐賀県は¥11,075で福岡県(¥11,719)に次ぐ位置につけている。前年同期比では福岡県が+9.8%と九州で唯一の明確な上昇を示す一方、佐賀県は−11.7%と調整局面に入っている。
佐賀県の調整は、2025年に西九州新幹線開業効果と旅行需要の回復が重なって押し上げられた水準からの反落という側面が大きい。佐賀新聞によれば、嬉野温泉の主要旅館では新幹線開業1年時点の宿泊者数が4万4,402人と2019年(3万2,776人)から約1万2千人増え、関東からの客層が2倍以上に伸びていた。高い基準からの調整であって、価格帯の階層構造そのものが崩れているわけではない点は、後述の供給密度分析で確認できる。
宮崎県は前年同期比−1.0%とほぼ横ばいで推移している。水準は低いが変動も小さく、需要そのものは安定している市場と読める。同じ九州で上位中価格帯の空白を扱った事例としては、鹿児島市中心部のホテル投資ホワイトスペースが、厚い業務需要と桜島ビュー・プレミアムの間に空く価格帯の階段を分析している。
※実績確定月(2026年6月まで)のみを表示している。7月以降は調査時点でOTA等に掲載されている販売価格に基づく推定値となり、チェックイン日に近づくにつれ変動するため、トレンド判断からは除外した。
立地評価 — 業務ゲートの厚みと地価モメンタムは佐賀市が先行
価格帯の空白を投資対象として評価するには、その帯を支える需要基盤が立地にあるかを確認する必要がある。県庁所在地の業務集積を、経済センサスに基づく半径1km圏の就業データで比較した。
| 事業所数 | 1,669 |
| 従業者数 | 21,729人 |
| オフィス系比率 | 18.0% |
| 事業所数 | 1,613 |
| 従業者数 | 19,577人 |
| オフィス系比率 | 23.9% |
| 佐賀市 商業地 変動率 | +10.9% |
| 佐賀市 最高地点(駅前中央) | ¥346,000/㎡(+16.5%) |
| 宮崎市 商業地 平均 | ¥100,103/㎡ |
| 宮崎市 商業地 変動率 | +2.08% |
両市の業務規模はほぼ同等で、事業所数・従業者数ともに大きな差はない。差が出るのはオフィス系比率で、佐賀駅圏の23.9%に対し宮崎駅圏は18.0%と5.9ポイント低い。佐賀市は福岡都市圏の通勤圏に組み込まれつつあり、2026年の公示地価では商業地の上昇率10.9%が県庁所在地で全国3位、最高地点である佐賀市駅前中央は前年比+16.5%を記録した。日本経済新聞は、この上昇をけん引する要因としてJR佐賀駅周辺のホテル・法人需要を挙げている。地価という先行指標の面では佐賀市が明確に先行している。
宮崎市の商業地は平均¥100,103/㎡・前年比+2.08%と、地価水準・上昇率ともに落ち着いている。建設コストが高止まりするなかで、土地取得負担の軽さは新規プロジェクトにとって数少ない有利条件となる。
リゾート・温泉立地についても補足しておく。青島(宮崎市南部)の半径1km圏はオフィス系比率2.4%・事業所85と、業務需要がほぼ存在しないレジャー専業立地であることが確認できる。一方、嬉野温泉の中心部は経済センサスの小地域データが未収録で、就業データからは需要を語れない。これらの温泉・リゾート立地については、次章以降の宿泊需給データで評価する。
価格帯別の供給密度 — 宮崎は¥8,000未満に76%が集中
10室以上かつ推定成約ADRを算出できた施設を、価格帯ごとに集計した。左右で分布の形がまったく異なる。
| 推定成約ADR帯 | 宮崎 施設数 | 宮崎 客室数 | 佐賀 施設数 | 佐賀 客室数 |
|---|---|---|---|---|
| 〜¥8,000 | 89 | 6,860 | 33 | 2,840 |
| ¥8,000〜12,000 | 16 | 1,706 | 17 | 1,450 |
| ¥12,000〜18,000 | 7 | 396 | 14 | 574 |
| ¥18,000〜25,000 | 0 | 0 | 14 | 501 |
| ¥25,000〜 | 5 | 112 | 19 | 431 |
宮崎県では¥8,000未満に89施設・6,860室が集中し、そこから上の帯に進むにつれて急速に薄くなる。¥12,000〜18,000帯は7施設・396室、¥18,000〜25,000帯はゼロ、¥25,000以上は5施設・112室にすぎない。この5施設はいずれも小規模で、平均22室である。つまり宮崎県には「20室以上の規模を持ち、ADR¥18,000前後で運営される施設」というカテゴリー自体が存在していない。
佐賀県は対照的に、¥12,000〜18,000に14施設、¥18,000〜25,000に14施設・501室、¥25,000以上に19施設が分布する。嬉野・武雄・太良といった温泉地と、唐津の海辺立地が上位帯を形成している。市町村別に見ると階層構造がより明確になる。
| 県 | 市町 | 施設数 | 客室数 | 推定成約ADR中央値 | 四分位範囲 |
|---|---|---|---|---|---|
| 佐賀 | 太良町 | 7 | 125 | ¥25,747 | ¥15,016 〜 ¥39,208 |
| 佐賀 | 嬉野市 | 19 | 791 | ¥22,343 | ¥18,717 〜 ¥29,991 |
| 佐賀 | 唐津市 | 19 | 659 | ¥17,539 | ¥6,707 〜 ¥22,788 |
| 宮崎 | 高千穂町 | 8 | 259 | ¥14,126 | ¥7,929 〜 ¥25,973 |
| 佐賀 | 武雄市 | 10 | 453 | ¥13,920 | ¥7,959 〜 ¥17,830 |
| 佐賀 | 佐賀市 | 23 | 1,949 | ¥8,884 | ¥7,165 〜 ¥15,387 |
| 宮崎 | 宮崎市 | 44 | 4,897 | ¥7,074 | ¥5,907 〜 ¥8,106 |
| 佐賀 | 鳥栖市 | 6 | 867 | ¥6,154 | ¥5,678 〜 ¥7,378 |
| 佐賀 | 伊万里市 | 6 | 516 | ¥6,122 | ¥4,876 〜 ¥6,816 |
| 宮崎 | 日向市 | 6 | 465 | ¥5,917 | ¥5,571 〜 ¥6,947 |
| 宮崎 | 都城市 | 14 | 1,137 | ¥5,851 | ¥4,329 〜 ¥6,783 |
| 宮崎 | 延岡市 | 16 | 1,201 | ¥5,747 | ¥4,353 〜 ¥6,957 |
| 宮崎 | 日南市 | 11 | 389 | ¥5,696 | ¥4,311 〜 ¥12,770 |
| 宮崎 | えびの市 | 6 | 204 | ¥5,548 | ¥5,407 〜 ¥6,459 |
佐賀県は太良町¥25,747、嬉野市¥22,343、唐津市¥17,539、武雄市¥13,920、佐賀市¥8,884と、明確な5段階の階層をなす。宮崎県で¥10,000を超えるのは高千穂町(¥14,126)のみで、宮崎市¥7,074、日向市¥5,917、都城市¥5,851、延岡市¥5,747、日南市¥5,696と、県全域が¥6,000前後にそろっている。
注目したいのは日南市と高千穂町の四分位範囲だ。日南市は中央値¥5,696ながら第3四分位が¥12,770、高千穂町は中央値¥14,126に対し第3四分位が¥25,973と、いずれも上位側に大きく開いている。少数ながら高単価で成立している施設が存在する一方、その帯の層が薄いことを示している。
密集 埋まっている領域
¥8,000未満 × 業務立地
宮崎県89施設・6,860室、佐賀県33施設・2,840室。宮崎市・都城市・延岡市・鳥栖市などの駅前ビジネス立地が中心で、新規参入は価格以外の差別化軸が必要な領域。
WS① アッパーミドル業務立地
¥18,000〜25,000 × 20〜60室
宮崎県では該当ゼロ。佐賀県では14施設・501室が成立し、お盆期の平均残室率9.8%と全帯で最も需給が締まっている。宮崎市の業務需要(従業者21,729人)を受け皿とする最有力の空白帯。
WS② 中規模リゾート・温泉
¥25,000〜 × 30〜60室
宮崎県の該当5施設は平均22室と小規模に偏る。日南・青島・高千穂は上位四分位が¥25,000前後まで伸びており、規模の経済が働く30室以上のレンジに伸びしろがある。
ポジショニング分析 — 価格帯が上がっても在庫消化は鈍らない
供給が薄い帯に需要があるのかを検証するため、お盆2026(8/13〜16)の客室ベース在庫データと推定成約ADRを突き合わせた。横軸に推定成約ADR、縦軸に早期完売LT(残室数が初めて0室に到達したリードタイム。値が大きいほど早く完売)をとり、円の大きさを客室数とした散布図である。対象はOTA公開枠が総客室数の30%以上ある施設に限定し、10室以上の68施設(宮崎27・佐賀41)を抽出した。
| 推定成約ADR帯 | 対象施設数 | 完売観測あり | 早期完売LT中央値 | 平均残室率 |
|---|---|---|---|---|
| 〜¥8,000 | 31 | 27(87%) | LT62 | 32.9% |
| ¥8,000〜12,000 | 7 | 6(86%) | LT66 | 24.2% |
| ¥12,000〜18,000 | 11 | 11(100%) | LT47 | 17.8% |
| ¥18,000〜25,000 | 5 | 5(100%) | LT56 | 9.8% |
| ¥25,000〜 | 14 | 11(79%) | LT58 | 29.5% |
通常、価格を上げれば売れ行きは鈍る。ところがこのデータでは、そうした単純な逆相関が見られない。¥18,000〜25,000帯は対象5施設すべて(100%)で完売が観測され、平均残室率9.8%は全帯で最小である。¥12,000〜18,000帯も11施設すべてで完売が観測され、平均残室率17.8%は¥8,000未満帯の32.9%を大きく下回る。
言い換えれば、この2県のピーク需要期において、上位中価格帯は最も早く売り切れる帯であり、価格が需要の上限になっていない。それにもかかわらず宮崎県には¥18,000〜25,000帯の施設が存在せず、¥12,000〜18,000帯も7施設にとどまる。需要の裏付けがある帯に、供給が追いついていないという構図が読み取れる。
散布図の右上に位置するのは、高単価かつ早期に完売した施設群だ。実際に早期完売LTの上位を並べると、価格帯・業態を問わず幅広い施設が並ぶ。お盆2026の完売がどの温泉地でどのリードタイムまで進んでいるかは、お盆2026・最速完売の温泉旅館ランキングで全国ベースの分布も確認できる。
| 順位 | 施設名 | 県 | 業態 | 客室数 | 早期完売LT | 完売観測日数 | 推定成約ADR |
|---|---|---|---|---|---|---|---|
| 1 | 嬉野八十八 | 佐賀県 | 旅館 | 36室 | LT90 | 4/4日 | ¥49,403 |
| 2 | 竹崎観光ホテル 梅崎亭 | 佐賀県 | 旅館 | 10室 | LT90 | 3/4日 | ¥27,071 |
| 3 | Aoshima Suikoen HOTEL | 宮崎県 | 旅館 | 50室 | LT90 | 1/4日 | ¥6,831 |
| 4 | ビジネスホテル サーフィン | 宮崎県 | ビジネスホテル | 20室 | LT89 | 4/4日 | ¥4,682 |
| 5 | ビジネスホテルリッチ | 宮崎県 | ビジネスホテル | 18室 | LT89 | 4/4日 | ¥4,519 |
| 6 | 京町観光ホテル | 宮崎県 | 旅館 | 36室 | LT89 | 3/4日 | ¥6,455 |
| 7 | ファミリーロッジ旅籠屋・日向門川店 | 宮崎県 | ビジネスホテル | 12室 | LT89 | 2/4日 | ¥7,727 |
| 8 | ファミリーロッジ旅籠屋・宮崎店 | 宮崎県 | ビジネスホテル | 12室 | LT89 | 2/4日 | ¥8,256 |
| 9 | 北郷温泉旅館 べっぴんの湯の宿 丸新荘 | 宮崎県 | 旅館 | 12室 | LT89 | 1/4日 | ¥13,163 |
| 10 | HOTEL AZ 佐賀小城店 | 佐賀県 | ビジネスホテル | 91室 | LT89 | 1/4日 | ¥5,570 |
| 11 | からつ温泉 旅館 綿屋 | 佐賀県 | 旅館 | 12室 | LT89 | 4/4日 | ¥23,710 |
| 12 | 旬の料理とお湯の宿 常盤荘 | 宮崎県 | 旅館 | 23室 | LT86 | 1/4日 | ¥10,672 |
| 13 | ホテルカラエ | 佐賀県 | ビジネスホテル | 21室 | LT84 | 3/4日 | ¥6,135 |
| 14 | 高千穂 旅館 神仙 | 宮崎県 | 旅館 | 13室 | LT81 | 3/4日 | ¥68,128 |
首位の嬉野八十八(36室・嬉野市)は推定成約ADR¥49,403という水準で、8/13〜16の4日間すべてでLT90時点から残室0室が観測された。3ヶ月前の時点でお盆の枠が実質的に埋まっていたことになる。からつ温泉 旅館 綿屋(12室・唐津市)も推定成約ADR¥23,710でLT89・4日間すべて完売と、まさに¥18,000〜25,000帯で最も強い需給を示す事例である。
宮崎県側では、Aoshima Suikoen HOTEL(50室・青島)がLT90、京町観光ホテル(36室・えびの市)がLT89で3日間完売、高千穂 旅館 神仙(13室)が推定成約ADR¥68,128という高単価でLT81・3日間完売と、いずれも高い集客力を実証している。宮崎県にも上位帯を成立させる需要が確実に存在していることを、これらの施設が示している。
業態別の需給バランス — ビジネス帯の稼働は両県とも8割超
ピーク期だけでなく通常期の需給も確認しておく。2026年6月の推定稼働率(OTA掲載在庫ベース)を業態別に集計した。
| 業態 | 宮崎 施設数 | 宮崎 客室数 | 宮崎 推定OCC | 佐賀 施設数 | 佐賀 客室数 | 佐賀 推定OCC |
|---|---|---|---|---|---|---|
| 全施設 | 217 | 12,212 | 81.7% | 160 | 6,644 | 85.6% |
| ビジネスホテル | 81 | 7,330 | 81.4% | 41 | 4,042 | 88.0% |
| シティホテル | 16 | 1,874 | 90.9% | 8 | 406 | 87.3% |
| リゾートホテル | 13 | 1,658 | 69.6% | 7 | 459 | 70.0% |
| 旅館 | 29 | 415 | 77.0% | 72 | 1,597 | 78.4% |
ビジネスホテル帯の推定稼働率は宮崎県81.4%、佐賀県88.0%と、いずれも高い水準にある。宮崎県のシティホテル帯は90.9%と最も高く、1,874室という規模を抱えながらほぼ売り切れに近い状態で運用されている。この水準は、追加供給や単価水準の引き上げを検討する余地が需要側にあることを示す。
※推定稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。データ収集の性質上、観測が成立しない日を除外して集計しています。また、当社推定稼働率は蓄積期間が浅く、長期のマクロ稼働率トレンドの評価には観光庁「宿泊旅行統計調査」の公表値が適します。
直近の新規供給 — 積み上がっているのは小規模・低価格帯
空白帯が今後埋まる見込みがあるかを確認するため、直近3年の新規開業を整理した。メトロエンジンリサーチがOTA掲載を確認した範囲では、宮崎県は2024年24件・2025年18件・2026年(7月時点)10件、佐賀県は2024年9件・2025年12件・2026年10件である。
このうち20室以上の案件を見ると、宮崎県では2024年にホテルマイステイズ宮崎(208室)、プリンススマートイン宮崎(163室)、宮崎マンゴーホテル(133室)が集中的に開業し、2025年以降はキャビニティホテルプレミア宮崎(30室)、シーガイア・フォレスト・コンドミニアム(48室)およびコテージ(72室)、HOTEL R9 The Yard えびの(50室)、2026年はFAV LUX 宮崎(41室)、HOTEL R9 The Yard 新富(54室)、同小林細野(41室)と、小規模案件が中心となっている。佐賀県では2025年に七彩ホテル(131室)、2026年4月にANAホリデイ・イン鳥栖(126室)が開業した。
宮崎県の2024年の大型3件はいずれも宿泊特化型で、¥8,000未満帯の厚みをさらに増す方向の供給だった。2025年以降に加わっているのはコンドミニアム・コテージ・小規模ホテルであり、¥18,000〜25,000帯を20室以上の規模で埋める案件は確認できていない。空白帯は、直近の供給パイプラインによって自然に埋まる状況にはないと評価できる。
※OTA掲載確認ベースの集計であり、掲載は開業の数ヶ月前から始まるため、2026年後半以降の件数は今後の掲載追加によって増加する。国土交通省「建築物動態統計調査」に基づく計画データでは、両県とも調査時点で該当案件が確認できておらず、確認申請の追加により今後増える可能性がある点に留意されたい。
投資として成立する条件 — 新築より既存転換が現実解
では、この空白帯を埋めるプロジェクトはどのような経済性になるのか。建設費から逆算して検証する。
国土交通省「建築着工統計」に基づく2025年のホテル建築費は、S造240.5万円/坪、RC造202.6万円/坪、全構造平均195.2万円/坪である。2022年の138万円/坪から大幅に上昇しており、高止まりが続いている。客室25㎡・客室部分比率62%(アッパーミドル想定)とすると、1室あたり延床面積は約40.3㎡=12.2坪となり、S造の2025年単価で1室あたり建設費は約2,934万円となる。
さらに建設期間中のインフレを織り込む必要がある。2028年開業を想定し、施工中間時点を2027年として年+5.3%(2026年)・+5.0%(2027年)で複利計算すると1室あたり約3,243万円、FF&E・設計監理・開業費を+15%とみると1室あたり約3,730万円(土地を除く)となる。
| 想定ADR(推定成約ベース) | GOP/室・年 | 利回り8%の投資上限 | 7%の上限 | 6%の上限 |
|---|---|---|---|---|
| ¥14,000 | ¥121万 | 1,518万円 | 1,734万円 | 2,024万円 |
| ¥18,000 | ¥156万 | 1,951万円 | 2,230万円 | 2,602万円 |
| ¥20,000 | ¥173万 | 2,168万円 | 2,478万円 | 2,891万円 |
| ¥25,000 | ¥217万 | 2,710万円 | 3,097万円 | 3,614万円 |
| ¥30,000 | ¥260万 | 3,252万円 | 3,717万円 | 4,336万円 |
この逆算から見えるのは明快な事実だ。空白帯であるADR¥18,000〜20,000で利回り8%を成立させるには、1室あたり投資額を1,951万〜2,168万円に収める必要がある。新築(土地を除いて約3,730万円/室)では、この帯では8%に届かない。新築でADR¥18,000〜25,000帯を狙うなら、地銀・地域事業会社の長期保有目線である6%水準で評価するか、ADR¥30,000前後を実現できる差別化された商品設計が前提になる。
逆に言えば、この空白帯は既存物件の取得・改装によるリポジショニングが最も現実的な埋め方である。1室あたり2,000万円前後の総投資額に収まる取得+大規模改装であれば、ADR¥18,000〜20,000・OCC72%(通年ベースの試算前提)で利回り8%圏に入る。宮崎市には¥8,000未満帯に89施設・6,860室という厚い母集団があり、その一部を上位帯へ転換する余地は数量的に十分にある。客室統合による面積拡大、共用部・食の強化、ブランド導入といった手法で、既存ストックを活かしながら空白帯を埋めるアプローチが検討に値する。改装投資が新築を上回る条件については、建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線が投資単価とADRリフトの関係から整理している。
なお、建設費の高騰は新規供給を抑制する側面も持つ。2027年以降の全国的な新規開業が細ると見込まれるなかで、既存物件の価値は相対的に高まる。地方市場においては、これが既存ストック転換のアップサイド要因として働く。
感度分析 — ADR・稼働の下振れ耐性
| シナリオ | GOP/室・年 | 利回り8%の投資上限 | ベース比 |
|---|---|---|---|
| ベースケース(ADR¥20,000・OCC72%/通年ベース) | 173万円 | 2,168万円 | — |
| ADR −10%(¥18,000) | 156万円 | 1,951万円 | −10.0% |
| OCC −5pt(67%) | 161万円 | 2,018万円 | −6.9% |
| 両方同時 | 145万円 | 1,816万円 | −16.3% |
2軸感度 — 想定ADR × 稼働率で見る投資上限(利回り8%)
| 想定ADR\稼働率 | 62% | 67% | 72% | 77% | 82% |
|---|---|---|---|---|---|
| ¥14,000 | 1,307 | 1,412 | 1,518 | 1,623 | 1,728 |
| ¥18,000 | 1,680 | 1,816 | 1,951 | 2,087 | 2,222 |
| ¥20,000 | 1,867 | 2,018 | 2,168 | 2,319 | 2,469 |
| ¥25,000 | 2,334 | 2,522 | 2,710 | 2,898 | 3,087 |
| ¥30,000 | 2,800 | 3,026 | 3,252 | 3,478 | 3,704 |
2軸で見ると、新築コスト(1室3,730万円)を利回り8%で吸収できるのは、想定ADR¥30,000×稼働77%以上、もしくは¥25,000×稼働82%といった限られた組み合わせに限られる。空白帯であるADR¥18,000〜20,000は、稼働が82%まで伸びても投資上限は1室2,222万〜2,468万円にとどまり、新築では届かない。逆に既存取得+改装の目安である1室2,000万円は、ADR¥18,000なら稼働74%程度、ADR¥20,000なら稼働67%程度で到達する。この帯を成立させる変数は稼働率よりも取得単価であることが、2軸で見ると明確になる。
ADRが10%下振れし、かつ稼働率が5ポイント低下する複合シナリオでも、投資上限は1,816万円/室にとどまる。既存物件の取得+改装が1室2,000万円以内に収まるかどうかが、この空白帯を狙う投資判断の分岐点になる。
※本試算は公開データに基づく簡易試算であり、実際の投資判断には個別物件のデューデリジェンスと詳細なフィージビリティ・スタディが必要です。
留意点 — 見ておくべき3つの変数
1. 佐賀県のADR調整局面。佐賀県の推定成約ADRは前年同期比−11.7%と調整が続いている。西九州新幹線開業に伴う需要増が一巡した後の水準がどこで落ち着くかは、上位帯の投資判断に直結する。ただし価格帯の階層構造そのものは維持されており、お盆期の需給も締まっている。水準の調整と構造の変化は分けて評価する必要がある。
2. 宮崎市の市場圧縮。宮崎市の四分位範囲¥5,907〜8,106という狭さは、価格による差別化の余地が大きく残る市場であることを意味する。同時に、上位帯に商品を投入した際の参照価格が市場内にまだ存在しないため、需要の実証には段階的な市場テストが有効となる。日南・青島・高千穂の上位四分位が¥25,000前後まで伸びている事実は、県内に上位帯の需要が存在することの傍証となる。
3. 建設費と人材の制約。建設費は2022年から2年で+41%上昇し、その後も高止まりしている。加えて地方における運営人材の確保は、客室数の規模設定そのものに影響する。少ない客室数で高い単価を実現する設計は、人材制約下ではむしろ整合的であり、本稿が示した空白帯(20〜60室・ADR¥18,000〜25,000)はその意味でも現実的なレンジといえる。
まとめ
宮崎県と佐賀県は、県庁所在地の業務規模がほぼ同等でありながら、宿泊供給の価格帯構造がまったく異なる。佐賀県は¥8,000未満から¥25,000超まで5段階に分散し、上位帯にも十分な層がある。宮崎県は76.1%が¥8,000未満に集中し、¥18,000〜25,000帯は該当ゼロである。
そして、お盆2026の客室ベース在庫データが示したのは、この空白帯こそ最も需給が締まっているという事実だった。¥18,000〜25,000帯は対象5施設すべてで完売が観測され、平均残室率9.8%は全価格帯で最小である。需要が価格に先行して存在している。
新築による参入は建設費の水準から見て利回り8%には届きにくい。一方で、宮崎市に厚く存在する¥8,000未満帯の既存ストックを、1室あたり2,000万円前後の投資でアッパーミドル帯へ転換するアプローチは、数量的にも経済性の面でも検討に値する。地方デベロッパー・地域金融機関にとって、宮崎県のこの空白帯は、九州の投資マップのなかでまだ手つかずの領域として残っている。
あわせて読みたい
- 鹿児島市中心部のホテル投資ホワイトスペース|アッパーミドル空白帯が丸ごと空白
- 愛媛県ホテル投資マップ — 道後温泉・松山・しまなみ海道を推定成約ADRで階層分析
- 山陰4都市ホテル投資マップ — 鳥取砂丘ラグジュアリーから読む4都市階層分析
- 和歌山県ホテル供給・ADRマップ2026 — 3層で読む価格帯の空白と受け皿余地
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線 — 投資単価とADRリフトで見る境界条件
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 地方中核都市の新規供給吸収余地 — GW2026完売観測率×新規開業で読む8市マップ
- お盆2026・最速完売の温泉旅館ランキング — 8/13-16の希少性マップ
参考資料・出典一覧
■ データソース
推定成約ADR・客室ベース残室推移・推定稼働率はメトロエンジンリサーチ&コンサルティングの集計(宮崎県 N=159〜167施設/月、佐賀県 N=145〜157施設/月)。施設別・市町別の集計は10室以上かつ推定成約ADRを算出できた214施設、お盆2026(8/13〜16)の在庫観測はOTA公開枠が総客室数の30%以上ある68施設が母集団。建設費は国土交通省「建築着工統計調査」、地価は同「地価公示」(2026年)、業務集積は総務省・経済産業省「経済センサス-活動調査」による。
■ 試算前提
事業性試算は通年ベースで稼働率72%・GOP率33%・年365日稼働を置き、GOP/室・年=想定ADR×稼働率×365×GOP率、目標利回りに対する1室あたり投資上限=GOP/室・年÷目標利回りで算出した。GOP率33%は業態別実績(宿泊特化型50〜60%、シティ10〜30%)とJ-REIT開示のGOP実績を踏まえた地方アッパーミドルの保守値。建設費は客室25㎡・客室部分比率62%(1室あたり延床12.2坪)にS造2025年単価240.5万円/坪を適用し、2028年開業・施工中間時点2027年を想定して年+5.3%(2026年)・+5.0%(2027年)で複利計算、FF&E・設計監理・開業費を+15%として1室約3,730万円(土地を除く)とした。2軸感度表は同一の前提式に想定ADR5水準×稼働率5水準を代入した決定論的試算であり、新たな実測値は含まない。
■ 限界・留意点
推定成約ADRはOTA公開価格に業態別補正係数を適用した推定値であり、実際の成約価格・会計数値とは異なる(上場ホテルREIT開示の物件別実績との照合で誤差中央値約7%)。推定稼働率はOTA販売在庫の消化状況に基づくマクロ推定で、施設全体の実稼働率とは異なり、観測が成立しない日を除外して集計している。市町別集計は10室以上・施設数4以上の市町に限定しているため、母集団の異なる県単位・エリア単位の集計値とは直接比較できない。お盆2026の在庫観測は2026年7月24日を基準日とする断面であり、以後の販売状況を反映しない。事業性試算は公開データに基づく簡易試算であって、個別物件のデューデリジェンス・フィージビリティスタディに代わるものではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(宮崎県 N=159〜167施設/月、佐賀県 N=145〜157施設/月)、客室ベース残室推移(お盆2026・N=68施設)、推定稼働率、施設別・市町別集計(10室以上 N=214施設)
- メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース) — 新規開業実績(宮崎県 2024年24件・2025年18件・2026年10件/佐賀県 2024年9件・2025年12件・2026年10件)
■ 政府統計・公的データ
- 総務省・経済産業省「経済センサス-活動調査」(境界=国勢調査2020 小地域、e-Stat統計GIS)
- 国土交通省「建築着工統計調査」(ホテル建築費 坪単価)
- 国土交通省「地価公示」(2026年/令和8年)
- 国土交通省「建築物動態統計調査」(計画中ホテル)
- 宮崎県「令和6年 宮崎県観光入込客統計調査結果」
■ 業界データ
- インヴィンシブル投資法人 開示資料(運営ホテルのGOP実績)
- archi-book「建築費の坪単価データ 2025年版」
■ ニュース・報道