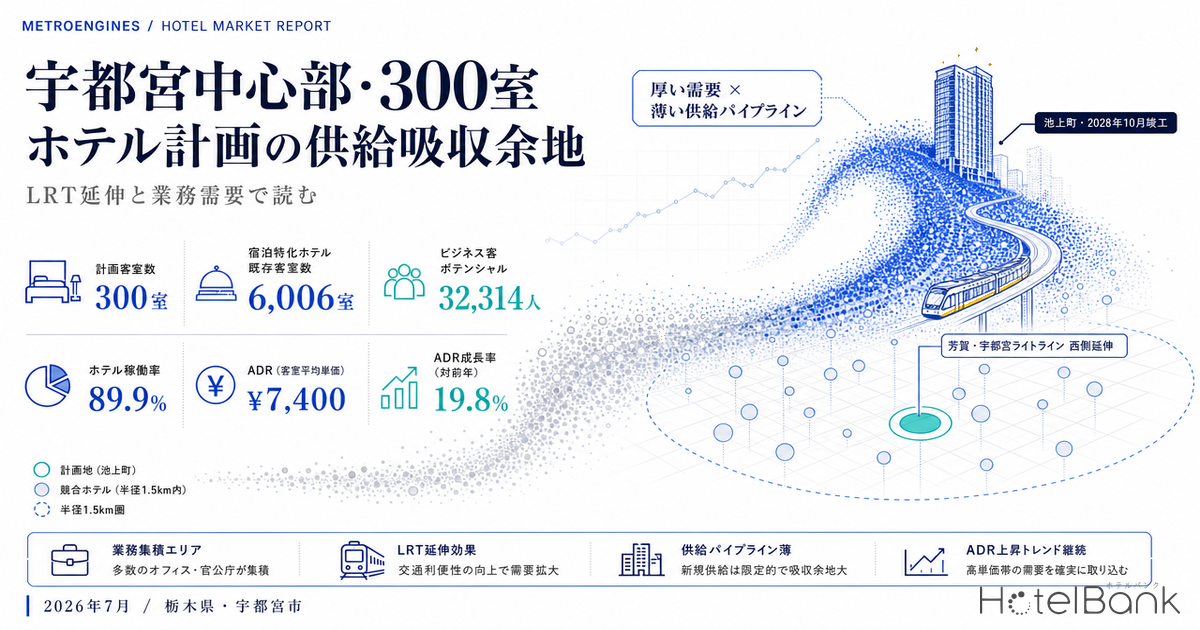
栃木県の県都・宇都宮市の中心部で、地上14階・高さ50m・300室超の大型ホテルが2028年10月の竣工を目指して動き出した。事業主体は「池上町地区優良建築物等整備事業組合」。日本で初めて全線新設されたLRT(芳賀・宇都宮ライトライン)の西側延伸というインフラ触媒とも重なる。本稿では、この300室が中心市街地の需給に与えるインパクトを、就業密度・推定成約ADR・推定稼働率(OCC)・供給パイプラインの4つの角度から定量化し、地方投資家・地域金融機関・ビジネスホテルチェーンにとっての吸収余地を読み解く。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県・市区町村単位のマクロ集計のみで使用し、個別施設のOCCは算出していません。
- データ出典:メトロエンジンリサーチ&コンサルティング、国土交通省、総務省・経済産業省 経済センサス、宇都宮市。
- — 池上町の300室は中心部既存6,006室に対し+5.0%の供給増だが、竣工は2028年10月と2年以上先で需要成長が吸収を後押しする。
- — 駅1km圏の従業者32,314人(オフィス系19.8%)が支える業務需要で、ビジネス業態の推定稼働率は89.9%(2026年6月時点)と高止まり。
- — 県内で確認申請中の100室超計画はこの1件のみ。建設費上昇(延床概算約90億円)が新規参入を構造的に抑制し、薄い供給パイプラインを維持する。
- — 宇都宮市の推定成約ADRは直近12ヶ月平均約7,400円(前年比+3.8%)。稼働の強さに対し単価に伸びしろが残る。
- — 空白の「大規模×上位価格帯」象限(240〜320室×¥10,000〜13,500、現状カンデオ1施設)が300室級の最も競合密度の低い狙い目。
結論 — 需要は厚く、パイプラインは薄い。300室は「吸収余地のある追加」
先に結論を述べる。宇都宮中心部は、厚い業務需要(駅1km圏に従業者3.2万人)と薄い供給パイプライン(県内で確認申請ベースの100室超計画はこの池上町案件が唯一)という組み合わせにあり、300室の追加を吸収する余地がある市場だと考えられる。既存の中心部6,006室に対して+5.0%の供給増だが、竣工は2028年10月と2年以上先であり、その間の需要成長(LRT西側延伸を軸としたネットワーク型コンパクトシティ=NCC戦略、インバウンドの地方分散)が吸収を後押しする。
需給の実態を数字で見ると、栃木県のビジネスホテル業態の推定稼働率は繁忙期を除いた2026年6月で89.9%、シティ業態で88.4%と、平日ベースでも高水準にある。一方で宇都宮市の推定成約ADRは直近12ヶ月平均で約7,400円(前年同月比+3.8%)と、稼働の強さに対して単価には伸びしろが残る。つまり「量」は逼迫気味だが「単価」にはアップサイドがあり、上位価格帯を狙える大型新規は既存市場と正面から競合しにくいポジションを取りやすい。
市場動向 — 宇都宮の推定成約ADRは緩やかな上昇基調、稼働は高止まり
まず単価の推移を確認する。宇都宮市全業態の推定成約ADRを月次で追うと、2024年後半から2026年前半にかけて緩やかな右肩上がりを描いている。直近実績月(2026年5月)は約8,200円と、大型連休を含む季節要因で年間ピークを付けた。季節性を均した直近12ヶ月平均は約7,400円で、前年同期比+3.8%の上昇である。
稼働側は、当社推定の稼働率(OTA掲載在庫ベース)で見ると業態間の差が明確だ。2026年6月時点で、ビジネス89.9%、シティ88.4%、リゾート85.8%、旅館83.9%。県都・宇都宮の需要を牽引しているのは明らかにビジネス・シティ業態であり、これは後述する就業構造とも整合する。5月(大型連休期)は各業態とも98%前後まで跳ね上がっており、ピーク時の中心部は実質的に満室に近い状態が発生している。
| 業態 | 施設数 | 客室数 | 推定OCC(6月) | 推定成約ADR(6月) |
|---|---|---|---|---|
| ビジネス | 115 | 10,093 | 89.9% | ¥6,300 |
| シティ | 14 | 1,487 | 88.4% | ¥7,100 |
| リゾート | 35 | 2,346 | 85.8% | ¥14,000 |
| 旅館 | 169 | 6,569 | 83.9% | ¥20,600 |
| 全施設 | 554 | 22,731 | 87.5% | — |
立地分析 — 商業地地価は県内トップ、就業3.2万人の「業務ゲート型」中心部
池上町の再開発ビルは、JR宇都宮駅の西側に広がる中心市街地(オリオン通り・馬場通りに近い商業エリア)に立地する。宇都宮市の建築計画資料によれば、地上14階・地下1階・延床約13,000㎡(建築面積約1,000㎡)の鉄筋コンクリート造で、両側に72台の駐車タワーを備える。1階にホテルフロントと飲食店、2〜14階に300室超の客室、地下1階に機械室を配置する構成だ。解体工事は2025年4月、本体着工は2026年4月に予定され、高さ50mの建物が2028年10月に竣工する計画である。
立地の性格を数字で押さえておきたい。駅1km圏には事業所2,421・従業者32,314人が集積し、うちオフィス系(情報通信・金融・専門サービス等)の従業者比率は19.8%に達する。一方で、中心部半径1.5kmの居住人口は2025年で36,671人(就業世代60.9%)にとどまり、2040年には▲11.6%の減少が推計される。昼間の就業人口が夜間の居住人口を上回る「業務ゲート型」の県都という構造であり、これが宿泊需要をビジネス・出張・商談に強く傾けている。ビジネス業態の高稼働(89.9%)はこの就業基盤の裏返しといえる。
就業データは coverage が良好(駅1km圏で45小地域・2,421事業所を捕捉)で、業務需要の厚みを裏づける。居住人口が薄く就業人口が厚いこのコントラストは、週末レジャーより平日ビジネスに軸足を置いた運営が中心部で成立しやすいことを示している。
インフラ触媒 — LRT西側延伸が中心市街地の回遊を組み替える
宇都宮の都市構造を語るうえで外せないのが、2023年に開業した芳賀・宇都宮LRT(ライトライン)だ。JR宇都宮駅の東口から芳賀・高根沢工業団地までの東側区間(約14.6km)で先行開業し、初年度から純利益黒字を計上したことで全国の地方都市から注目を集めた。次の焦点が、駅の西側延伸である。
宇都宮市の事業資料によれば、西側延伸は「宇都宮駅東口停留場」から「県教育会館付近」までの約5kmを整備区間とし、LRT軌道を高架化して駅ビル2階部分(在来線1階と新幹線3階の間)を横断する構造で計画されている。開業目標は2036年3月、概算工事費は税抜698億円(税込約770億円)。あわせて大通りのバス路線を約3割削減し、車両・運転士を幹線バスや循環バスへ再配分する再編も想定されている。
ここで重要なのは、池上町の対象地がまさにこの西側延伸ルートが貫く中心市街地に位置する点だ。宇都宮市が掲げるネットワーク型コンパクトシティ(NCC)は、LRTとバスの結節点に生活・商業・交流機能を集約する構想であり、中心市街地はその中核拠点にあたる。延伸開業は2036年とまだ先だが、拠点整備と回遊性の向上という「方向性」は、駅と中心部を結ぶ動線上の宿泊施設にとって中長期の追い風となる。300室の大型ホテルが中心部で計画されること自体、この方向性への民間投資の呼応と読める。同じ栃木県で進むLRT・リゾート再生・空き旅館再生をブレンドした投資機会は、栃木県北ホテル投資の現在地でも掘り下げている。
競合動向 — 大手チェーンが厚く展開、200室級は駅前に集中
中心部半径1.5km圏には69施設・6,006室が集積する。顔ぶれを見ると、東横イン、カンデオ、ダイワロイネット、リッチモンド、アパ、JR東日本ホテルメッツ、そして2020年代の新規参入であるフォーポイント フレックス by シェラトン、ザ ノットなど、全国区の実力チェーンが厚く布陣している。これは宇都宮の業務需要が「チェーンが継続投資する価値のある市場」と評価されてきた証左であり、集客力の裏づけといえる。
| 施設(規模上位) | 客室数 | 推定成約ADR | クチコミ傾向 |
|---|---|---|---|
| 東横INN宇都宮駅前1 | 354 | ¥7,500 | 安定した駅前定番 |
| フォーポイント フレックス by シェラトン | 323 | ¥7,800 | 新規開業・国際ブランド |
| ホテルニューイタヤ | 299 | ¥7,300 | 老舗の地元大型 |
| カンデオホテルズ宇都宮 | 288 | ¥13,000 | 上位価格帯・展望大浴場 |
| ダイワロイネットホテル宇都宮 | 223 | ¥10,600 | 高評価・アッパーミドル |
| リッチモンド宇都宮駅前 | 221 | ¥10,000 | クチコミ評価が高い |
| JR東日本ホテルメッツ宇都宮 | 158 | ¥11,600 | 駅直結の利便性 |
価格構造を見ると、東横イン系やニューイタヤなど大規模施設の多くが¥7,000〜8,000のボリュームゾーンにあり、カンデオ(¥13,000)、メッツ(¥11,600)、リッチモンド アネックス(¥11,200)、ダイワロイネット(¥10,600)といった上位価格帯は中規模施設に偏在している。「大規模かつ上位価格帯」という象限は、現状ではカンデオ(288室)がほぼ単独で占める。この構造が、次のポジショニング分析で見る池上町300室の狙い目を規定する。
ポジショニング分析 — 「大規模×上位価格帯」に空白、300室が狙える象限
横軸に客室規模、縦軸に推定成約ADRを取り、中心部の主要施設をマッピングした。円の大きさは客室数に比例する。
マップから2つの構造が読み取れる。第一に、¥6,000〜8,500 × 150〜360室の帯に施設が密集している(ボリューム密集帯)。ここは全国チェーンの宿泊特化型が競い合う激戦区で、新規が差別化で優位に立つのは容易でない。第二に、240〜320室 × ¥10,000〜13,500の「大規模×上位価格帯」象限はほぼ空白で、カンデオ1施設が存在するのみである。就業需要に支えられた高稼働と、単価に残る伸びしろを踏まえると、この象限(WS①)が300室級の新規にとって最も競合密度の低い狙い目となる。
密集 ボリューム帯
¥6,000〜8,500 × 150〜360室
全国チェーンの宿泊特化型が集中。価格競争が激しく、新規参入は差別化が難しい。
WS① 大規模×上位価格帯
¥10,000〜13,500 × 240〜320室
現状カンデオが単独で占有。高稼働と単価の伸びしろが重なる、競合密度の低い象限。
補助 小規模×中価格
¥8,000〜9,500 × 80〜120室
スマイル・マイステイズ等が点在。回遊性向上で中心部立地の価値が高まる余地。
供給吸収の試算 — +5.0%の供給増を需要成長がどこまで受け止めるか
300室が中心部(既存6,006室)に加われば、供給は+5.0%増える。県全体のビジネス+シティ客室数(約11,580室)に対しては+2.6%だ。竣工は2028年10月と2年以上先であり、この間の需要動向が吸収の成否を決める。ここでは、竣工時点までの宿泊需要(延べ室数)の成長率を3ケース置き、追加供給後の中心部の推定稼働率がどう変化するかを機械的に試算した。前提は現状の中心部推定稼働率89%(推定値・2026年6月時点・ビジネス業態基準)とする。
| 2028年までの需要成長シナリオ | 前提(延べ室数) | 供給後の推定OCC | 評価 |
|---|---|---|---|
| A. 保守(需要横ばい) | ±0% | 約85% | 十分に健全 |
| B. ベース(年+2.5%) | +8% | 約89% | 現状水準を維持 |
| C. 強気(LRT・インバウンド寄与) | +15% | 約94% | 逼迫・単価上昇圧力 |
需要が横ばいでも供給後の推定稼働は約85%と、依然として健全な水準を保つ。年+2.5%(過去の宇都宮市ADR上昇と整合的なマイルドな成長)を織り込めば現状の89%を維持できる計算だ。「量」の面で300室は吸収可能な範囲にあると考えられる。加えて、上位価格帯(WS①)を狙う product であれば、ボリューム帯の既存施設と直接客を奪い合う構図になりにくく、市場全体のRevPARを押し上げる方向に働く。現状のビジネス業態RevPARは推定ADR約6,300円×稼働89.9%で約5,700円だが、¥11,000×稼働80%なら約8,800円と、中心部の平均収益水準を引き上げる存在になり得る。地方中核都市が新規供給をどこまで吸収できるかという論点は、地方中核都市の新規供給吸収余地で全国8市を横断して分析している。
供給が薄い構造的理由 — 建設費の上昇が新規参入を抑制する
県内で確認申請ベースの100室超計画がこの池上町案件のみ、という「薄いパイプライン」の背景には、建設費の上昇がある。参考として、延床約13,000㎡(約3,932坪)を新築相当で試算すると次のようになる。
| 試算段階 | RC造 坪単価 | 延床3,932坪の概算 |
|---|---|---|
| ① 2025年実績ベース | 約¥202.6万 | 約80億円 |
| ② 建設期間インフレ織込(2028竣工) | 約¥229万 | 約90億円 |
2025年実績の坪単価でも約80億円、竣工までの建設インフレを織り込むと約90億円規模に膨らむ。この建設費水準は、地方都市での新規ホテル開発の採算ハードルを押し上げ、結果として供給の新規参入を構造的に抑制する。裏を返せば、供給増が起きにくいこと自体が既存・新規双方の稼働と単価を下支えするアップサイド要因であり、高稼働・薄いパイプラインという宇都宮中心部の需給環境を持続させやすい。建設費上昇が2027〜2029年の新規供給をどれだけ細らせるかについては、建設費+41%と人材難で消える供給が全国マップで論じている。
投資判断のまとめ — 「厚い需要・薄い供給・単価の伸びしろ」の三点セット
宇都宮中心部は、地方投資家・地域金融機関・ビジネスホテルチェーンにとって、次の3点で吸収余地のある市場と整理できる。第一に、駅1km圏3.2万人の就業基盤に支えられた厚い業務需要(ビジネス稼働89.9%)。第二に、県内で確認申請中の100室超計画がこの池上町案件のみという薄い供給パイプライン。第三に、稼働の高さに対して推定成約ADRが¥7,000台にとどまる単価の伸びしろ。この三点セットが、300室の追加を「過剰供給」ではなく「吸収余地のある追加」と評価する根拠である。
ポジショニングの観点では、既存の激戦区であるボリューム帯(¥6,000〜8,500)ではなく、空白の残る「大規模×上位価格帯」象限(WS①)を狙うことで、既存施設と直接競合しにくい positioning が取りやすい。LRT西側延伸とNCC戦略による中心市街地の回遊性向上は、2036年開業とまだ先ながら、中長期の需要基盤を厚くする方向性として機能する。
| 要因 | 水準 |
|---|---|
| 需要(業務)逼迫度 | 低リスク(高稼働) |
| 供給パイプライン | 低リスク(薄い) |
| 建設費上昇 | 高(採算圧迫) |
| 人口減(長期) | 中(2040年▲11.6%) |
| LRT延伸の時期 | 中(2036年・長期) |
| 前提 | ADR¥11,000 | ADR¥9,900(-10%) |
|---|---|---|
| 稼働80% | 約9.6億円 | 約8.7億円 |
| 稼働75%(-5pt) | 約9.0億円 | 約8.1億円 |
建設費の上昇は最大の逆風だが、それは同時に新規供給の抑制要因でもあり、既存市場の需給を締める方向に働く。長期の人口減とLRT延伸の遠さは織り込むべき論点だが、業務ゲート型の県都という需要構造が当面の宿泊需要を支える。総じて、宇都宮中心部の300室は、需要・供給・価格の三点で吸収余地を備えた追加供給だと評価できる。
⚠ 将来日程のADR・供給データに関する注意:本記事の2026年7月以降の推定成約ADRは、調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれ変動します。供給パイプライン(計画中ホテル)は調査時点での確認申請ベースであり、今後の申請追加で件数は増加する見込みです。現時点での確定パイプラインの下限値としてご参照ください。
あわせて読みたい
- 栃木県北ホテル投資の現在地 — LRT・リゾートトラスト・空き旅館再生がブレンドする首都圏奥座敷シナリオ
- 地方中核都市の新規供給吸収余地 — GW2026完売観測率×新規開業で読む8市マップ
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 仙台駅周辺ホテル供給パイプライン — 価格帯別の新規参入余地を読む
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — ADR・供給・利回りを比較
- 出張都市の宿泊単価2026 — 札幌・仙台・広島・福岡のビジホADRを25ヶ月で読む
参考資料・出典一覧
■ データソース
推定成約ADR・推定稼働率(OCC)はメトロエンジンリサーチ&コンサルティングがOTA公開価格・販売在庫から算出した推定値(宇都宮市 N=48〜50施設、栃木県ビジネスN=131〜140/シティN=13〜15)。就業・地価・人口は経済センサス(2021)・国土交通省地価公示・国土数値情報、供給パイプラインは建築物動態統計調査に基づく。
■ 試算前提
供給吸収は現状の中心部推定稼働89%(ビジネス業態基準)を起点に、2028年竣工までの延べ室数成長を±0%/+8%/+15%の3ケースで機械試算(供給後OCC=現状稼働×既存客室÷(既存+300室)×需要成長率)。建設費は2025年RC造坪単価にTurner & Townsend上昇予測を複利適用。感度分析は300室×ADR×稼働×365日の室数売上概算。
■ 限界・留意点
ADR・OCCはOTA在庫ベースの推定値であり各施設の実会計数値・実稼働率とは異なる。エリアADRは対象施設の中央値。供給後OCCは季節・曜日・価格戦略を捨象した簡易値で、付帯収益・費用・土地費は含まない。実際の投資判断には詳細なフィージビリティ・スタディが必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(宇都宮市 N=48〜50施設、栃木県ビジネスN=131〜140/シティN=13〜15)、推定稼働率、供給パイプライン、競合施設分布
■ 政府統計・公的データ
- 宇都宮市「地価公示価格が公表されました」(令和7年地価公示)
- 総務省・経済産業省「経済センサス-活動調査(2021)」小地域集計
- 国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)
- 国土交通省「建築物動態統計調査」(計画ホテルパイプライン)/「建築着工統計」(RC造坪単価)
■ 事業・インフラ資料