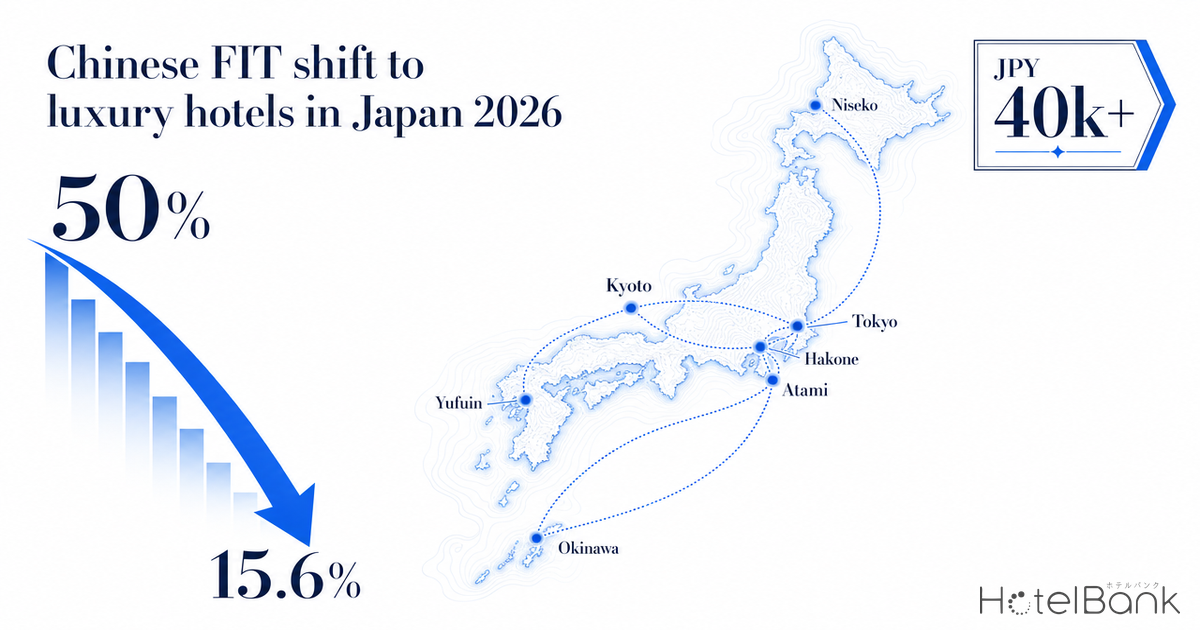
訪日中国人市場は、コロナ禍を挟んで構造的に変質した。2019年10-12月期に約30%を占めていた団体ツアー比率は、2023年10-12月期には5%未満まで縮小し、95%以上が個別手配(FIT)に置き換わったという観光庁データがある。さらに2024年12月に外相が表明した「富裕層向け10年マルチビザ」「団体ビザの滞在30日化」は、2025年春以降の高所得層FITの流入を加速させる施策として位置づけられる。本稿ではメトロエンジンリサーチが解析した宿泊者口コミ全言語3,250万件超(うち中国語約80万件)と、ADR ¥40,000超の高単価帯ホテル群の評価分布から、メトロエンジンリサーチが解析した中国語(簡体字)口コミ約57万件と、ADR ¥40,000超の高単価帯ホテル群の評価分布から、FIT化した中国客がどの宿のどの体験を選び始めているかを定量化する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- 言及率(mention pct):当該言語の宿泊者口コミのうち、特定タグ(例:客室からの眺望)が言及された割合。評価スコアではなく言及頻度を示す指標。
- FIT:Foreign Independent Tour、個人手配旅行。団体ツアーの対義。
- データ出典:メトロエンジンリサーチ(NLP解析による79タグ分類、宿泊者口コミ57万件超、24ヶ月窓)、観光庁「インバウンド消費動向調査」、JNTO「訪日外客統計」
- — 団体ツアー比率 約30%→5%未満。2019年10-12月期から2023年10-12月期にかけて、訪日中国客のFIT化が95%以上まで進んだ(観光庁データ)。
- — 富裕層10年マルチビザ+団体ビザ30日延長(2024年12月発表・2025年春受付開始)が、高所得層FITの長期滞在を制度面から後押し。
- — 都市部(東京・京都)の中国語口コミは「最寄駅至近 28-31%」「中心地立地 26-28%」が首位。立地中心の選好は維持。
- — 静岡・大分・長野・北海道の地方リゾートでは、「眺望」「温泉」「気配り」が言及率20%超で上位入り。客室体験に重心移動。
- — ADR ¥40,000超のデラックスホテル・貸別荘・オーベルジュ・グランピングは富裕層FITの体験要求と整合。北海道デラックス平均¥80,800(N=14施設)。
団体ツアーの構造的崩壊と「富裕層FIT」というニュー・カテゴリー
公益財団法人日本交通公社が観光庁データをもとに公表したコラムによれば、訪日中国人の団体ツアー参加比率は2019年10-12月期に約30%、2023年10-12月期には95%以上が個別手配となった。みずほリサーチ&テクノロジーズの分析でも、2019年に約3割あった団体ツアー利用は2024年には1割程度まで低下したとされる。コロナ前後で半減ではなく、ほぼ消滅に近い変化が起きたことになる。
背景には複数の要因がある。第一に、中国当局による日本向け団体旅行解禁の遅れ(2023年8月再開)。第二に、上海-大阪などの直行便就航で往復航空券のLCC運賃帯が大幅に下がり、リピーター層が「国内旅行感覚で」日本を再訪できる環境が整ったこと。第三に、2024年12月25日に岩屋外相が北京で表明した「高所得層向け10年マルチビザの新設(2025年春から申請受付)」「団体ビザ滞在期間の30日への延長」といった日本側の制度整備である。これらは観光・レジャー目的の中国人FITが、富裕層を含めてさらに多様化する素地を作った。
出典:観光庁「インバウンド消費動向調査」、公益財団法人日本交通公社コラム、みずほリサーチ&テクノロジーズ よりホテルバンク編集部作成
中国語口コミに浮かぶ「立地依存」から「客室体験」への重心移動
メトロエンジンリサーチが解析した宿泊者口コミ57万件超のうち、東京都内の中国語(簡体字)口コミN=5,773件を79のタグに分類すると、最も言及率が高いのは「最寄駅至近(31.06%)」「中心地立地(28.46%)」「客室清潔感(19.31%)」となった。日本語口コミN=199,926件と比較すると、駅近・中心地への言及率がほぼ同水準で並び、依然として立地中心の評価軸であることが分かる。
一方で注目すべきは、リゾート系プレフェクチャーの中国語口コミに現れる別の傾向だ。北海道N=3,067件では「温泉(14.02%)」、静岡県N=1,036件では「客室からの眺望(23.94%)」、大分県N=654件では「温泉(20.64%)」と「眺望(14.98%)」が言及率上位に並ぶ。都市部では駅・買い物・観光地への近接が選択基準だが、地方リゾートでは「客室そのものの体験価値」が中国客の評価ドライバーに変わっている。日本人客とインバウンド客の評価軸の違いは、東京の人気ホテル 言語別レビュー評価ギャップ分析 — 日本人客とインバウンド客の評価軸はこれだけ違うで東京200施設の口コミから定量的に分析している。
出典:メトロエンジンリサーチ(NLP 79タグ解析、24ヶ月窓、N=言語別口コミ件数)よりホテルバンク編集部作成
ADR ¥40,000超ホテルの中国語口コミ密度マップ
2026年4月時点の都道府県別カテゴリ別ADR集計を見ると、北海道のデラックスホテル平均ADRは¥80,800(N=14施設)、貸別荘¥53,000(N=215)、オーベルジュ¥50,400(N=12)、グランピング¥45,000(N=11)と、リゾートホテル¥36,600(N=124)を大幅に上回る価格帯が形成されている。中国語口コミの上位言及タグ「温泉」「眺望」「気配り(13.27%)」は、まさにこの¥40k超レンジに集中する施設群が提供する体験軸と一致する。
出典:メトロエンジンリサーチ(2026年4月、N=資料表記)よりホテルバンク編集部作成
プレフェクチャー別「中国語口コミ × タグ言及率」マトリクス
主要リゾート・観光プレフェクチャー6府県の中国語口コミ言及率を並べると、東京・京都という「都市定番」と、北海道・静岡・大分・長野という「リゾート系」では明確に異なる傾向が浮かぶ。下表は、各エリアの中国語口コミN件数と、主要タグの言及率を整理したものである。
| プレフェクチャー | 中国語口コミN | 最寄駅至近 | 中心地 | 温泉 | 客室眺望 | 気配り |
|---|---|---|---|---|---|---|
| 東京都 | 5,773 | 31.06% | 28.46% | ― | 3.10% | 12.19% |
| 京都府 | 2,703 | 28.60% | 26.08% | ― | ― | 17.83% |
| 北海道 | 3,067 | 22.43% | 19.53% | 14.02% | ― | 13.27% |
| 静岡県(熱海・伊豆) | 1,036 | 21.72% | ― | 18.34% | 23.94% | 29.05% |
| 大分県(由布院・別府) | 654 | 11.01% | ― | 20.64% | 14.98% | 17.43% |
| 長野県(軽井沢・白馬) | 747 | 22.49% | 12.85% | 12.99% | ― | 24.63% |
| 神奈川県(箱根含む) | 1,297 | 29.07% | 20.28% | 12.34% | ― | 20.28% |
出典:メトロエンジンリサーチ(中国語(簡体字)口コミNLP解析、24ヶ月窓)よりホテルバンク編集部作成。「―」は当該タグが言及数の閾値に達せず上位に入らなかったもの。
東京・京都は中国語口コミの言及率トップに「最寄駅至近(28-31%)」「中心地(26-28%)」が並び、現在もFIT客の主戦場が都市部移動利便性に重心を置くことが分かる。一方、静岡・大分・長野・北海道では「眺望」「温泉」「気配り」といった客室・体験ベースのタグが上位を占める。FIT化した中国客は、都市部の利便性と地方リゾートの体験価値を使い分けるポートフォリオ思考に移行している、と読める。
「気配り」と「眺望」が突き抜ける地方リゾート群の機会
特に注目したいのは静岡県(熱海・伊豆)の数字である。中国語口コミN=1,036件のうち、客室からの眺望への言及が23.94%、スタッフの気配りへの言及が29.05%と、東京・京都の言及率を大きく上回る。これは、FIT化した中国客が伊豆・熱海エリアの「客室から海・山を望む構成」「個別接客」を体験価値として高く評価していることを示す。同じ傾向は大分県(温泉20.64%)、長野県(気配り24.63%)にも現れる。
出典:メトロエンジンリサーチ(中国語(簡体字)口コミNLP解析)よりホテルバンク編集部作成
こうした「体験軸の言及率上振れ」は、ADR ¥40,000超レンジの高単価宿群と整合する。北海道のデラックスホテル平均ADR ¥80,800、貸別荘 ¥53,000、オーベルジュ ¥50,400、グランピング ¥45,000 という価格水準は、客室面積・付帯施設・接客密度の3点で都市型ビジネス・シティホテルとは明確に異なる体験を提供する。中国客のFIT化と、富裕層10年マルチビザによる滞在長期化(最長90日/回・10年間有効)が交差すると、これら地方高単価宿群への需要流入はさらに増える可能性が高い。
「室サイズへの不満」というネガティブ・シグナルの読み解き
中国語(簡体字)口コミでもう一つ際立つのは、「客室の広さ」がネガティブ言及(12.68%)として上位に入ることである。これは、東京都内のビジネス・シティホテルが提供する標準客室サイズ(多くが14-20㎡前後)が、中国客の期待値に届いていない可能性を示唆する。中国都市部のホテルでは同価格帯でもより広い客室を標準とする施設が多く、感覚的なギャップは大きい。
このサイズ不満のシグナルは、逆に解釈すると地方高単価宿の追い風になる。北海道貸別荘(平均ADR ¥53,000、N=215施設)、オーベルジュ(¥50,400、N=12)、コテージ(¥36,700、N=72)、グランピング(¥45,000、N=11)など、ゆとりのある客室・独立棟形式を主体とするカテゴリーは、FIT化した中国富裕層の体験要求と構造的にマッチする。都市型施設で「狭い」と感じた経験が、次回の地方リゾート選択を後押しする可能性がある。
「脱中国」ではなく「FIT中国に合わせた商品設計」がアップサイド
2023-2024年に一部メディアで語られた「中国客依存からの脱却」「脱中国ポートフォリオ」という議論は、団体ツアー時代の中国客像(ゴールデンルート集中・大型バス送客・買い物中心)に基づいていた。しかし観光庁データ・口コミ言及率データを並べる限り、FIT化した中国客は別の購買行動に移行している(マクロ環境側の見方はビザ緩和でも戻らぬ中国客 — 経済・為替・地政学の3要因と2026年下期シナリオで経済・為替・地政学の3軸から整理した)。買い物代の構成比が支出全体の約53%から38%前後へ低下する一方、宿泊費は約20%から29%へ上昇したとされる(観光庁インバウンド消費動向調査、中国客対象、2019年と2025年1-9月の比較)買い物代の構成比が支出全体の50%から40%へ低下する一方、宿泊費は13%から20%へ上昇したとされる(観光庁インバウンド消費動向調査)。この変化は、宿泊単価の引き上げと体験価値の磨き込みに投資できる宿にとって、長期的なアップサイド要因である。
富裕層10年マルチビザ(2025年春受付開始)の対象は「高収入と資産」を持つ個人とされ、基準は非公表だが、滞在は1回最長90日まで認められる。長期滞在型の客室・連泊割引プラン・館内多言語対応・温泉文化への導入プログラムなど、FIT富裕層向けの商品設計余地は広い。ビザ制度緩和と訪日中国人の月次トレンドについては、JNTO 5月推計プレビュー — 中国ビザ免除延長×夏休み訪日需要の地殻変動シナリオでJNTO推計とあわせて整理している。具体的には、(1) 客室面積30㎡以上のスイート・コネクティングルーム・1棟貸しの差別化、(2) 中国語対応のコンシェルジュ・予約サイト多言語化、(3) 滞在2泊以上のパッケージ(温泉文化・地元食材・自然体験を組み合わせ)、(4) 都市部ホテルとの周遊提携(東京-京都-由布院などの組み合わせ送客)、といった方向性が考えられる。
まとめ
訪日中国客の団体ツアー比率は2019年の約30%から、2023年には5%未満(個別手配95%以上)へと構造的にシフトした。2024年12月の富裕層10年マルチビザ・団体滞在30日化により、2025年以降は高所得層FITの流入が加速する素地が整っている。中国語(簡体字)口コミの言及率分析からは、都市部では引き続き「駅近・中心地」が選好される一方、静岡・大分・長野・北海道といったリゾート系プレフェクチャーでは「眺望」「温泉」「気配り」といった客室・体験ベースのタグが言及上位を占める。ADR ¥40,000超の地方高単価宿群、特にデラックスホテル・貸別荘・オーベルジュ・グランピング・コテージといった「ゆとりのある客室体験」を提供するカテゴリーには、FIT富裕層中国客の選好と整合するホワイトスペースが広がっている。「脱中国」論ではなく、FIT化した中国客の質的変化に商品設計を合わせる宿が機会を得る、というのが今読み取れる事実ベースの結論である。
⚠ 言及率データに関する注意:本記事の口コミ言及率は、メトロエンジンリサーチが解析した宿泊者口コミ(24ヶ月窓)に基づく集計値であり、評価スコア(5点満点等)ではなく「タグの言及頻度」を示します。中国語(簡体字)口コミN件数は集計対象期間中に蓄積された宿泊者の投稿数を反映しており、季節・施設構成・OTA配信状況により変動します。
宿向け:FIT中国客に効くプラン名設計のヒント
中国語口コミの言及率分布から導かれる、FIT富裕層に響く訴求要素 ——
客室からの眺望 23.94%(静岡) 温泉 20.64%(大分) 気配り 29.05%(静岡) 中心地立地 28.46%(東京) 最寄駅至近 31.06%(東京)
命名の方向性(参考):
- 地方リゾート:「眺望×温泉×個別接客」を前面に出す3点同時訴求
- 都市型:「駅徒歩○分」「○○エリア中心」を中国語タイトルに含める
- 連泊:「2泊以上で○○特典」など、富裕層10年ビザの滞在長期化に対応
※公開された口コミ言及率の傾向であり、命名が販売を生む因果を示すものではありません。
関連記事
あわせて読みたい
- 欧州インバウンドが押し上げる地方ADR — 9市場が4月過去最高、非中国需要の地方分散マップ
- 口コミが映す「言語対応」の希少性 — インバウンド需要ギャップと先行施設の地理偏在
- 投資マネー視点の春節2026 — 中国インバウンドと中華系資本の日本ホテル投資
- 貸切風呂が訪日客の温泉ハードルを下げる — 英語口コミと国別需要で読む希少価値
- ビザ緩和でも戻らぬ中国客 — 経済・為替・地政学の3要因と2026年下期シナリオ
- 東京の人気ホテル 言語別レビュー評価ギャップ分析 — 日本人客とインバウンド客の評価軸はこれだけ違う
- JNTO 5月推計プレビュー — 中国ビザ免除延長×夏休み訪日需要の地殻変動シナリオ
- シンガポール訪日2026夏 — 1組7-8泊・高単価コンドミニアム需要が京都/北海道/沖縄ADRを押し上げる
参考資料・出典一覧
- コロナ禍前後で比較した訪日中国人観光客の旅行形態と消費動向の変化(公益財団法人日本交通公社、コラムvol.504)
- Mizuho RT EXPRESS 中国人訪日客の変化をどう捉えるか(みずほリサーチ&テクノロジーズ、2025年1月)
- 中国市場|JNTO(日本政府観光局)
- 観光庁「インバウンド消費動向調査」
- 訪日外国人の消費動向 2024年年次報告書(観光庁)
- 中国人向け10年観光ビザを新設 岩屋毅外相、北京で表明(日本経済新聞、2024年12月25日)
- 2025年中国FIT市場の潮流(やまとごころ.jp)
- 2024年の訪日中国人数は698.1万人、消費額は国別1位の1兆7,335億円(訪日ラボ)
- メトロエンジンリサーチ — 宿泊者口コミ57万件超のNLP 79タグ解析、都道府県別ADR集計(2026年4月時点)、24ヶ月窓集計
■ データソース
本記事の口コミ言及率は、メトロエンジンリサーチが解析した宿泊者口コミ(57万件超、24ヶ月窓)のNLP 79タグ分類に基づく。中国語(簡体字)口コミN件数は都道府県別に集計(東京 N=5,773 / 北海道 N=3,067 / 静岡 N=1,036 / 大分 N=654 / 長野 N=747 / 京都 N=2,703 / 神奈川 N=1,297)。ADRデータは2026年4月時点、都道府県別カテゴリ別集計(OTA等の公開販売価格平均、2名1室・税込・全プラン平均)。
■ 試算前提
団体ツアー比率(30%→5%未満)は観光庁「インバウンド消費動向調査」の観光・レジャー目的旅行形態構成比に依拠。みずほリサーチ&テクノロジーズの分析(2019年約3割→2024年約1割)と整合的に解釈した。富裕層10年マルチビザは2024年12月25日に岩屋外相が表明、2025年春申請受付開始の制度を前提とする。FIT長期滞在仮説は最長90日/回の滞在許可ベース。
■ 限界・留意点
言及率は評価スコアではなく「タグの言及頻度」を示す指標であり、評価の絶対水準を比較するものではない。中国語口コミは簡体字のみを集計対象とし、繁体字は別集計のため本記事には含まれない。ADRは販売価格平均でありREIT開示の成約ADRより平均+25〜30%高い傾向がある点に留意。富裕層10年マルチビザの基準(収入・資産水準)は非公表であり、対象規模の推定は本稿の対象外。