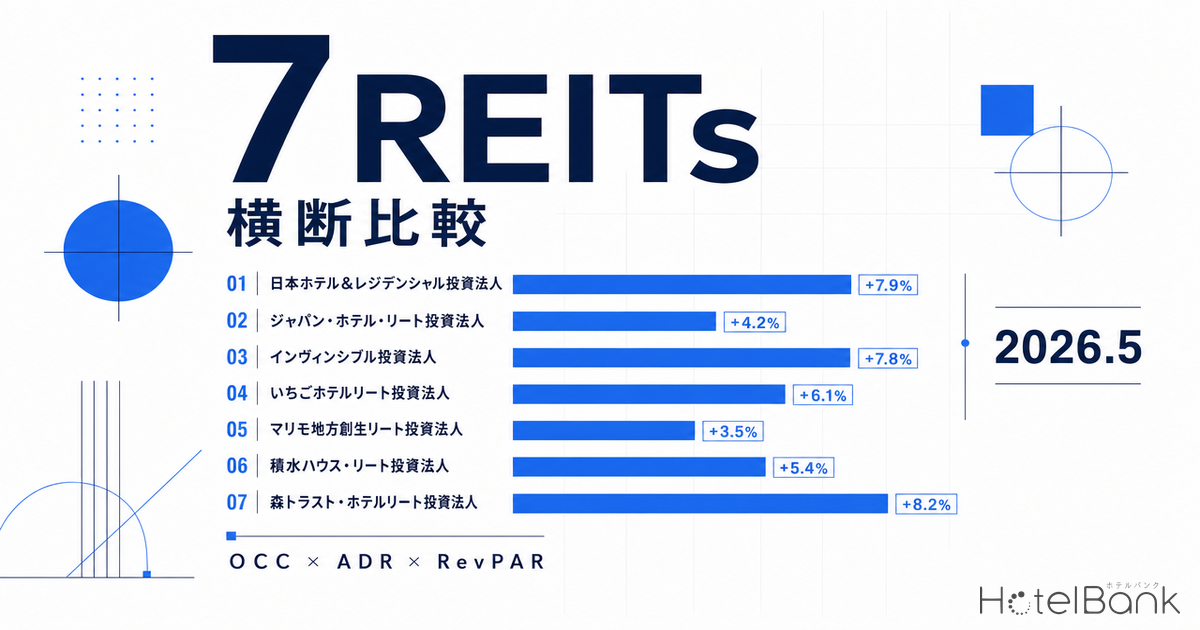
2026年6月下旬、ホテル特化型J-REIT各社の2026年5月月次運営状況が出揃った。本稿では、上場している7主要ホテルREITの直近月次データを横断的に並べ、夏ピークシーズン直前のポートフォリオ運用パフォーマンスを読み解く。万博閉幕から約8ヶ月、関西市場の底入れシグナルと、東京・地方都市の継続的なADR伸長が同居する移行局面で、各社の運用が見せている特徴を、公表ベースの数値だけを用いて比較する。万博開催そのものがREITやOTA価格にどう作用したかについては、大阪万博のホテルADRへの影響|REIT・OTA等データで検証でREIT・OTA・統計を横断検証している。
本記事における指標の定義
- OCC(稼働率):客室稼働率。各REITが月次運営状況で公表している実績値。
- ADR(平均客室単価):販売客室数1室あたりの平均販売単価(成約ベース・税サ込)。各REIT月次PDFの開示値をそのまま引用。
- RevPAR:販売可能客室1室あたり収益(OCC×ADR)。各社開示値。
- 前年同月比:各REITが公表する公式YoY値を優先。集計値の場合は本文・表内で明記。
- データ出典:各REIT公式IRサイト掲載の月次運営状況開示資料(PDF・Excel)
- — 森トラスト・ホテルリート(OCC 88.1%・ADR ¥42,800)がハイエンド層単独で上位を独走、シャングリ・ラ 東京を中核とする変動賃料3物件の集計値。
- — RevPAR YoY +5%以上の高成長グループはジャパン・ホテル・リート/インヴィンシブル/日本ホテル&レジデンシャル、シティ・都市型ポートフォリオの広域強含みを反映。
- — いちごホテルリートは関西ウェイト・万博閉幕反動でYoY▲数%帯に滞留、ただし過去12ヶ月で関西反動の悪化幅は縮小傾向。
- — 7社全社がOCC 74%以上で2026年5月時点の運用効率は堅調、夏ピーク(7-8月)に向けたベースラインが整っている。
- — 霞ヶ関ホテルリート(401A)は新規上場・11物件加重平均でRevPAR ¥22,300、地方都市・観光地特化型としての立ち上がりが順調。
7主要ホテルREITの直近月次データ総覧
上場ホテルREITは7社。スポンサー・ポートフォリオ規模・物件カテゴリは大きく異なるが、いずれも月次で運営状況を公表しており、ホテル市場のリアルタイムな指標として注目度が高い。2026年6月下旬時点で、ジャパン・ホテル・リート(8985)、いちごホテルリート(3463)、日本ホテル&レジデンシャル(3472)、インヴィンシブル投資法人(8963)の4社は2026年5月月次データを開示済み、星野リゾート・リート(3287)、森トラストリート(8961)、霞ヶ関ホテルリート(401A)の3社は2026年4月までの開示となっている。
| REIT | 対象月 | OCC | ADR | RevPAR | RevPAR YoY |
開示スコープ |
|---|---|---|---|---|---|---|
| ジャパン・ホテル・リート | 2026/05 | 84.0% | ¥21,400 | ¥18,000 | +7.9% | 変動賃料導入29ホテル |
| いちごホテルリート | 2026/05 | 84.3% | ¥11,100 | ¥9,400 | -3.6% | 全ポートフォリオ25物件 |
| 日本ホテル&レジデンシャル | 2026/05 | 87.4% | ¥29,500 | ¥24,500 | +7.8%※ | 20物件加重平均(弊社集計) |
| インヴィンシブル投資法人 | 2026/05 | 85.5% | ¥15,300 | ¥13,100 | +4.7% | 国内ホテル101物件 |
| 星野リゾート・リート | 2026/04 | 79.3% | ¥21,600 | ¥17,100 | -1.7% | ポートフォリオ全体(参考) |
| 森トラストリート | 2026/04 | 88.1% | ¥42,800 | ¥36,800 | +3.3%※ | 変動賃料3物件(弊社集計) |
| 霞ヶ関ホテルリート | 2026/04 | 74.6% | ¥29,700 | ¥22,300 | — | 11物件加重平均(弊社集計) |
※印の前年同月比は弊社による加重平均値。各REIT公式YoYが未開示のため算出した参考値。霞ヶ関ホテルリートは2025年8月上場のため前年同月データなし。価格は四捨五入表示。
出典:各社REIT月次運営データよりホテルバンク編集部作成
RevPARの絶対水準で見ると、森トラストリート(¥36,800)が突出している。変動賃料3物件のみのスコープで、シャングリ・ラ 東京を含む高単価帯に特化しているためだ。次いで日本ホテル&レジデンシャル(¥24,500)、霞ヶ関ホテルリート(¥22,300)、ジャパン・ホテル・リート(¥18,000)、星野リゾート・リート(¥17,100)、インヴィンシブル(¥13,100)、いちごホテルリート(¥9,400)の順となっている。ポートフォリオの物件カテゴリ・所在地・運営スタイルが異なるため、RevPAR絶対値の単純比較は意味を持たない。本稿では、各社の前年同月比トレンドと、月次推移から読み取れる構造的な動きに焦点を当てる。
出典:各社REIT月次運営データよりホテルバンク編集部作成
RevPAR前年同月比でみる構造的な3グループ
2026年5月の月次データを公表している4社(ジャパン・ホテル・リート、いちごホテルリート、日本ホテル&レジデンシャル、インヴィンシブル)と、4月までを公表している3社(星野リゾート・リート、森トラストリート、霞ヶ関ホテルリート)のRevPAR前年同月比を並べると、明確に3つのグループに分かれる。
第一グループは、RevPARが前年比+5%以上で力強く伸びているREIT。ジャパン・ホテル・リートが+7.9%、日本ホテル&レジデンシャルが+7.8%(弊社加重平均)と、ともにシティ・ハイエンド系のポートフォリオで2桁近い伸びを示している。第二グループは緩やかなプラス成長。インヴィンシブル投資法人が+4.7%、森トラストリート(4月時点)が+3.3%と、堅調な巡航速度を保っている。第三グループはマイナス圏。いちごホテルリートが-3.6%、星野リゾート・リート(4月時点)が-1.7%と、前年水準を下回っている。
いちごホテルリートのRevPAR前年比マイナスは、ポートフォリオ25物件のうち関西地区比率が高いことと、岡山・倉敷の2物件(ザ・ワンファイブ岡山、ザ・ワンファイブガーデン倉敷)における燃料供給制約に伴う変動賃料調整の影響が、同社の業績修正開示で言及されている。星野リゾート・リートも温泉旅館・リゾート主体のため、4月のレジャーオフピーク・GW前半に運用負荷が集中する季節性が出ている。
出典:各社REIT月次運営データよりホテルバンク編集部作成(霞ヶ関ホテルリートは2025年8月上場のため除外)
過去12ヶ月のRevPAR YoYで見る関西反動の解消過程
個別月の数字だけでは見えてこないのが、関西大阪万博終了(2025年10月13日)から8ヶ月が経過した現在の市場構造である。2025年6月の万博開催直前から、いちごホテルリートと星野リゾート・リートは関西物件比率の高さから前年水準対比で振幅が大きく、月次推移を追うと興味深いパターンが浮かび上がる。
いちごホテルリートのRevPAR YoYは、2025年10月+13.0%(万博閉幕月のラストスパート需要)、12月+0.7%、2026年1月-7.1%、2月-9.0%、3月+1.0%、4月-8.3%、5月-3.6%と振幅。一方、ジャパン・ホテル・リートは2025年10月+20.8%、11月+8.5%、12月+5.0%、2026年に入って巡航速度+5〜+9%で安定推移している。両社のスコープは異なるものの、関西市場の重みが反動を伝えやすいいちごホテルリートと、東京・首都圏ハイエンドのウェイトが大きく市場のベースラインがしっかりしているジャパン・ホテル・リートのコントラストが、過去12ヶ月の推移に表れている。
注目すべきは、いちごホテルリートのRevPAR YoYマイナス幅が2月-9.0%・4月-8.3%から5月-3.6%へと縮小していることだ。万博反動の底打ちサインの可能性があり、夏のお盆ピーク(8月)に向けて反動局面の収束に近づいている。同社が2026年5月15日に発表した上方修正(経常利益予想18%引き上げ、分配金550円増額)も、関西市場の回復軌道を裏付ける動きといえる。関西ホテル単価そのものの月次推移については、万博閉幕から7ヶ月 — 関西ホテル単価の地殻変動を月次で追うで都市別ADRの地殻変動を整理している。
出典:各社REIT月次運営データよりホテルバンク編集部作成
カテゴリ別運用効率 — シティ・ハイエンドの優位性
ホテルREITの運用効率を測る指標として、稼働率(OCC)と平均単価(ADR)の組み合わせを散布図で確認すると、各カテゴリの位置取りが見えてくる。横軸にOCC、縦軸にADRを置いたポジショニングマップでは、左下に近いほどボリュームゾーン、右上に近いほどハイエンドという構図になる。
右上のハイエンド領域には森トラストリート(OCC 88.1%・ADR ¥42,800)が単独で位置している。シャングリ・ラ 東京を中心とする変動賃料3物件の集計のため、絶対水準は突出して高い。日本ホテル&レジデンシャル(OCC 87.4%・ADR ¥29,500)と霞ヶ関ホテルリート(OCC 74.6%・ADR ¥29,700)は中位ADR帯。ジャパン・ホテル・リート(OCC 84.0%(2026年5月時点)・ADR ¥21,400)と星野リゾート・リート(OCC 79.3%(2026年5月時点)・ADR ¥21,600)はミッド帯で重なる。インヴィンシブル(OCC 85.5%(2026年5月時点)・ADR ¥15,300)とりちごホテルリート(OCC 84.3%(2026年5月時点)・ADR ¥11,100)は左下のボリュームゾーンに位置する。
OCCに着目すると、全7社が74%以上を確保しており、夏ピーク前の5月としては良好な水準で揃っている。日本ホテル&レジデンシャル(87.4%)、森トラストリート(88.1%・4月時点)、インヴィンシブル(85.5%)の高稼働ぶりが目立つ。これは2026年に入ってからの訪日インバウンドの底堅さと、東京・首都圏のシティホテル需要の継続的な強さを反映している。
出典:各社REIT月次運営データよりホテルバンク編集部作成
夏ピーク前夜の3つの注目ポイント
各REITの2026年5月までの開示データから、夏ピーク(7〜8月)を控えた現時点で読み取れる注目ポイントを3つに整理する。
第1に、ジャパン・ホテル・リートの643億円ヒルトン福岡シーホーク取得効果が業績に着実に反映されつつあること。同物件は2025年に取得が公表され、ポートフォリオに加わってからのフル寄与は、第26期(2025年12月期)通期での反映となる。同社の2026年5月RevPAR ¥18,000、OCC 84.0%、YoY+7.9%は、シーホーク取得を含む変動賃料導入29ホテルのスコープでの集計値であり、福岡市場の安定した需要とハイエンドリゾートとしての地位を取り込んでいる。JHRの取得戦略の文脈は、JHRハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析で過去最大ディールの収益寄与構造を分析している。
第2に、インヴィンシブル投資法人の運用力の安定性。同社は国内ホテル101物件と最大規模のポートフォリオを抱えるが、2026年5月RevPAR ¥13,100、YoY+4.7%と巡航速度を維持している。フォートレス系の運用ノウハウと、マイステイズ・ホテル・マネジメント運営の標準化されたオペレーションが、規模の経済を伴う運用効率に表れている。OCC 85.5%という水準は、夏ピーク前の5月としては申し分ない。
第3に、霞ヶ関ホテルリートの中堅運営力。2025年8月に上場したばかりで前年同月比は算出できないが、11物件加重平均でOCC 74.6%、ADR ¥29,700、RevPAR ¥22,300(2026年4月時点・弊社集計)は地方都市・観光地特化型として堅実な水準。霞ヶ関キャピタルがスポンサーとなる築浅ホテル特化型として、上場時に資産規模492億円・第1期173日間の変則決算で当期利益673百万円を見込むスケジュールで運用がスタートしている。
2026年5月月次が示す夏ピーク前夜の市場ベースライン
7主要ホテルREITの2026年5月月次データを横断的に並べることで、夏ピーク前夜の市場ベースラインが見えてきた。RevPAR前年同月比でみると、ジャパン・ホテル・リート+7.9%、日本ホテル&レジデンシャル+7.8%、インヴィンシブル+4.7%が上昇トレンドを牽引し、いちごホテルリートは-3.6%ながらマイナス幅縮小の兆しが出ている。
カテゴリ別では、シティ・ハイエンド系がRevPAR成長率で優位に立つ一方、ボリュームゾーンのビジネスホテル系も4%台のしっかりとした成長を継続している。OCCは全社74%以上で揃っており、夏ピーク前の助走としては堅調といえる。万博閉幕から8ヶ月を経て、関西反動局面は徐々に収束しつつあり、2026年夏のお盆需要では、関西市場の本格的な回復軌道がデータでも確認できるかが焦点となる。
7月以降に出揃う夏ピークの月次データは、各REITの運用力が試される局面である。シティ・ハイエンドの好調な巡航がさらに加速するのか、関西を中心としたボリュームゾーンが反動から本格的に立ち直るのか、夏のお盆を経た秋口の月次データに注目したい。
本記事のデータについて:各REITが公表する月次運営状況開示資料の直近値を引用しており、2026年5月までを開示済みのREITが4社、4月までが3社となる。RevPAR前年同月比のうち※印は弊社による加重平均集計値、無印は各REIT公式公表値。霞ヶ関ホテルリートは2025年8月上場のため前年同月データなし。価格・指標は記事執筆時点(2026年6月下旬)の公表値であり、今後修正される可能性がある。
あわせて読みたい
参考資料・出典一覧
■ データソース
本稿の7主要ホテルREITの月次データは、各REIT公式IR・月次運営状況開示PDF(2026年5月分、6月下旬公表)の公表値を一次ソースとして横断整理した。RevPAR・OCC・ADRは各社開示の運営委託・変動賃料スコープに準拠(賃料固定物件除く)。YoY計算は前年同月(2025年5月)対比を用い、同一スコープで対比可能なケースのみ採用。
■ 試算前提
RevPAR=OCC×ADRの恒等式で揃え、各社開示の小数点精度に合わせて表示。カテゴリ別整理(シティ/ハイエンド/観光地特化)は各REITの運用方針開示・主要物件構成からの編集部判断。霞ヶ関ホテルリート(401A)の2026年5月数値はIPO直後のため前年同月比を算出せず、加重平均水準のみ提示。
■ 限界・留意点
各REITの開示スコープ(変動賃料/固定賃料/全物件加重平均)は均一でなく、絶対水準の単純比較には注意を要する。RevPAR YoYのトレンドは方向性の比較に有効だが、ポートフォリオ入替・新規取得・売却の影響を含む。本稿は2026年5月時点のスナップショットであり、夏ピーク以降の動向は別稿で更新する。
■ REIT公式月次運営状況開示
- ジャパン・ホテル・リート投資法人(8985)公式IR
- いちごホテルリート投資法人(3463)2026年5月月次運営状況(PDF)
- 日本ホテル&レジデンシャル投資法人(3472)公式IR
- インヴィンシブル投資法人(8963)2026年5月月次PDF
- 星野リゾート・リート投資法人(3287)IRライブラリ
- 森トラストリート投資法人(8961)公式IR
- 霞ヶ関ホテルリート投資法人(401A)公式IR
■ 業界情報・ニュース
- JAPAN-REIT.COM「JHRがヒルトン福岡シーホークを取得、業績予想を公表」
- 日経不動産マーケット情報「ヒルトン福岡シーホークを643億円で取得、ジャパン・ホテル・リート」
- 株探ニュース「いちごホテルリート、今期経常を18%上方修正、分配金も550円増額」(2026年5月)
- 日本経済新聞「REITの霞ヶ関ホテルが上場 初値は10万3800円」
■ 政府統計