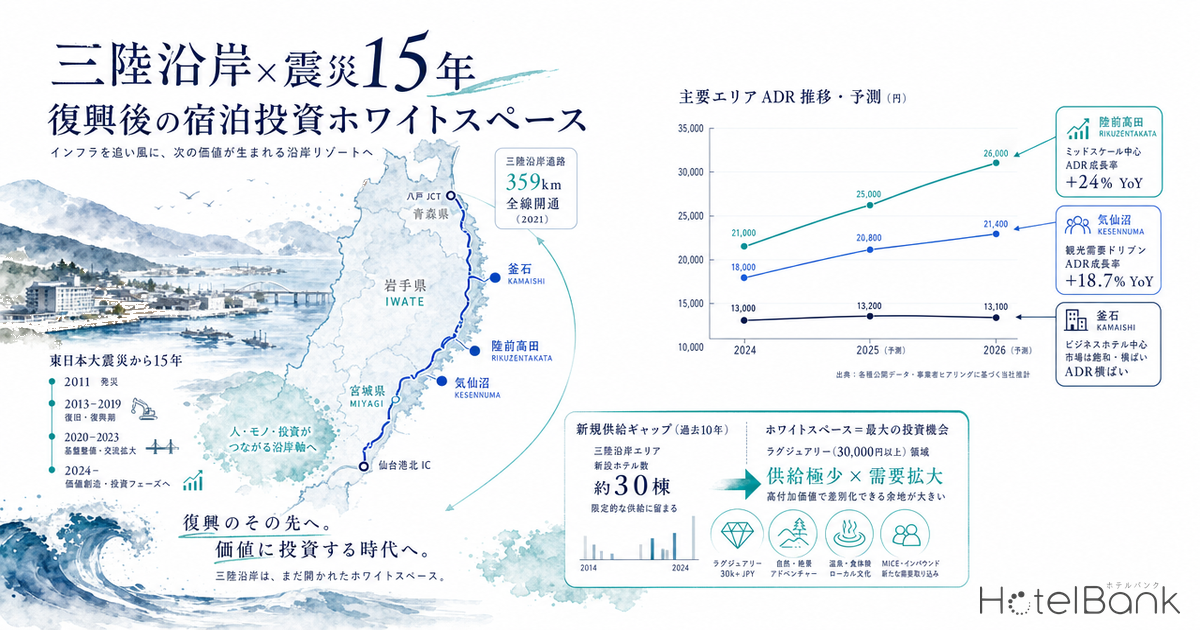
2026年3月、東日本大震災から15年の節目を迎えた。岩手県・宮城県の三陸沿岸では、約42兆円規模の復興事業がほぼ完了し、防潮堤・嵩上げ地造成・三陸沿岸道路(仙台〜八戸359km)が物理的なインフラとして整備された。一方、復興公共需要が剥落した後の宿泊市場は、エリアによって明暗が分かれる結果となっている。本稿では釜石・陸前高田・気仙沼の3市を対象に、メトロエンジンリサーチ&コンサルティングのOTA公開価格データから直近2年間のADR推移を集計し、復興後の投資ホワイトスペースを定量的に検証する。読者として地方創生ファンド、被災地復興投資SPC、地銀系ファンド、災害分散REITを想定している。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- RevPAR:ADR × OCC で算出される客室1室あたりの収益。
- データ出典:メトロエンジンリサーチ&コンサルティング
3エリアのADRを比較すると、気仙沼が¥27,400(2026年4月)で最も高く、陸前高田が¥24,000でこれに次ぎ、釜石は¥15,600とほぼ半額の水準にとどまる。前年同月比では気仙沼+18.7%・陸前高田+24.0%と二桁上昇している一方、釜石は+1.0%と完全に横ばい圏内である。この明暗を分けたのは、宿泊施設の構成・観光資源の差・震災後の開業タイミングの3要素であり、投資判断もこれらの要因を解きほぐして行う必要がある。
15年でインフラは完成、しかし新規供給は10年止まっている
三陸沿岸の宿泊市場を語る上で、まず認識しておくべき事実がある。メトロエンジンリサーチ&コンサルティングが追跡する3エリア計62施設の開業年データを整理すると、2014年から2017年にかけて震災復興期の新規開業が集中した後、過去10年間で20室以上のホテル新規開業が事実上ゼロという状態が続いている。釜石ではホテルフォルクローロ三陸釜石(2015年・113室)、ホテルルートイン釜石(2014年・193室)が震災後復興期の代表的な新規開業であり、陸前高田ではキャピタルホテル1000を中心としたアイルーム陸前高田・アイルーム高田竹駒など中規模アコモデーションが2014–16年に集中している。気仙沼でもラ・ジェント・イン気仙沼(2015年・160室)、アコモイン気仙沼(2013年・226室)が震災後の主要な新規開業案件である。
これらの開業タイミングは、復興公共事業のピーク期と完全に重なっている。当時は復興工事従事者・行政視察団・震災学習旅行が宿泊需要の中心を占め、ビジネスホテル中心の供給が短期間に集中した。しかし2021年4月にUR都市機構の復興市街地整備事業が全地区で完了し、復興特需がほぼ剥落した現在も、その時期に建てられた施設群がストックの大半を占める構図となっている。
気仙沼+18.7%・陸前高田+24.0% — 価格上昇の背景
気仙沼の月次ADRは2024年4月の¥24,000から2026年4月の¥27,400へと、2年間で+14.2%上昇した。同期間で釜石は¥15,600→¥15,600(+0.2%)と全く動いておらず、明確なエリア間格差が生まれている。気仙沼の上昇要因として気仙沼市観光統計によれば、2017年以降の観光客入込数が震災前水準を上回り、2023年には3,242千人(前年比+2.8%)に到達した点が挙げられる。背景には2021年12月の三陸沿岸道路全線開通による仙台からの所要時間短縮(震災前比約3時間20分短縮、現在は約5時間で八戸まで)、NHK連続テレビ小説「おかえりモネ」の経済効果、2021年3月リニューアルオープンの道の駅・大谷海岸の集客が複合的に効いている。
陸前高田の前年同月比+24.0%という上昇率は3エリア最大だが、これは2025年4月のADR¥19,400という低水準からの反発という側面が大きい。2025年初頭から春先にかけて陸前高田のADRは¥19,000台まで落ち込んだが、これは復興関連の長期滞在需要の剥落と季節要因が重なった結果と解釈できる。2026年4月の¥24,000は2024年4月の¥21,800を上回り、復興期需要に依存しない観光・宿泊需要への移行が進みつつあることを示唆する。
一方、釜石市の停滞は構造的である。釜石の宿泊施設はビジネスホテル中心の構成(ホテルルートイン釜石193室、フォルクローロ三陸釜石113室、ホテルクラウンヒルズ釜石70室など)で、漁業・港湾・行政出張需要が顧客層の中心となる。レジャー需要に振れにくく、ADRも¥15,000–16,000のレンジで固定化されている。
3エリアの宿泊市場構造比較
各エリアの構造を整理すると、釜石は「ビジネス寡占+老朽化」、陸前高田は「中規模ホテル+震災学習層」、気仙沼は「観光・港湾複合+震災後新規ストック」というそれぞれ異なる性格を持つ。総客室数を比較すると気仙沼の1,047室(30施設)が最大で、釜石794室(20施設)、陸前高田412室(12施設)の順となる。ただし陸前高田の主力施設は20–60室の中規模アコモデーションであり、ビジネスホテル一辺倒の釜石とは需要構造が異なる。
| エリア | 施設数 | 総客室数 | 2026年4月ADR | YoY | 主要な客層 |
|---|---|---|---|---|---|
| 釜石 | 20 | 794室 | ¥15,600 | +1.0% | ビジネス・港湾・出張 |
| 陸前高田 | 12 | 412室 | ¥24,000 | +24.0% | 震災学習・中規模団体 |
| 気仙沼 | 30 | 1,047室 | ¥27,400 | +18.7% | 観光・漁業・フェリー |
ポジショニング分析 — ¥15k帯の寡占と¥30k帯の空白
3エリア62施設のADRと客室数を散布図で可視化すると、明確な構造的特徴が見えてくる。¥10,000–18,000のレンジに釜石・気仙沼のビジネスホテルが密集する一方で、¥30,000以上の中規模ラグジュアリー帯が完全に空白となっている。陸前高田のキャピタルホテル1000、気仙沼のサンマリン気仙沼ホテル観洋など限られた中規模上位施設が¥25,000–30,000帯を担うが、より上のセグメントには参入者がいない。
これは投資機会である。仙台市の中心部では¥30,000–50,000帯のシティ・アッパーミドルが多数存在するが、三陸沿岸では1施設も見当たらない。三陸ジオパーク(青森八戸〜宮城気仙沼220kmの日本最大ジオパーク)、三陸復興国立公園、みちのく潮風トレイルといったアドベンチャーツーリズム資源が整備されている現状を踏まえれば、リアス海岸を見下ろす中規模・高単価の宿泊体験への需要は確実に存在する(地方分散型アドベンチャー富裕層の市場構造については日本のアドベンチャーツーリズム富裕層市場を参照)。インバウンドにおける東北のシェア拡大(2024年東北6県の外国人宿泊者229万人泊、前年比+46.9%、岩手県では台湾客が約6割)も、この空白セグメントを埋める追い風となる。ラグジュアリー帯空白の存在は地方都市投資に共通する論点であり、名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白でも同様の構造分析を行っている。
密集 埋まっている領域
¥10k〜¥18k × 40〜200室
釜石・気仙沼のビジネスホテル群が密集。新規参入は差別化困難で、既存ストックの稼働改善が主戦略。
WS① アッパーミドル
¥25k〜¥45k × 40〜100室
該当施設は陸前高田のキャピタル1000のみ。観光客向け中規模ホテルが手薄で、リアス海岸の景観を活かした参入余地が大きい。
WS② 中規模リゾート
¥45k+ × 30〜60室
該当ゼロ。三陸ジオパーク・国立公園を背景としたアドベンチャーツーリズム志向のオールインクルーシブ型に投資余地。
立地分析 — 三陸沿岸道路ICからの動線と用途地域
三陸沿岸道路は2021年12月18日に仙台〜八戸359kmが全線開通し、総工費約2兆円が投じられた。釜石・陸前高田・気仙沼はいずれも本道路にIC(インターチェンジ)を持ち、仙台空港から気仙沼まで約2時間半、釜石まで約3時間半で接続される。これは震災前の沿岸国道経由と比較し3時間以上の短縮である。アクセス改善は完成したが、それを観光誘客に結びつける宿泊側の供給が追いついていない構図である。
陸前高田市の地価動向を見ると、2024年公示地価平均は¥23,500/㎡(前年比-0.79%)、商業地は¥35,400/㎡(同-0.84%)と微減傾向にある。震災後の嵩上げ造成地のうち、市が宅地として整備した土地の約6割が用途未定とされ、市街地復興事業後の利用率は今泉地区で約30%、高田地区で約40%(国土交通省2020年検証委員会報告)にとどまる。この「余剰宅地」の存在は、ホテル開発に必要な大規模敷地の調達コストを大幅に下げる要因となる。気仙沼市の2025年公示地価平均は¥34,350/㎡(前年比-3.6%)と下落傾向だが、観光・宿泊需要の上昇局面と組み合わせれば、開発コストの低さがプロジェクトIRRを押し上げる。
災害リスクと投資ディスカウント
三陸沿岸への投資を検討する際、避けて通れないのが津波リスクである。震災後、岩手県・宮城県の沿岸部では国の補助で総延長約400km・最大高さ12.5mの防潮堤が再整備され、陸前高田市では2016年12月までに長さ約2kmの防潮堤が完成している。さらに高田地区・今泉地区合計約300haを10–12mかさ上げするL2津波(最大クラス)対応の都市計画が完成している。物理的な防護インフラとしては、震災前と比較して大幅に強化された状態にある。
一方で、津波浸水想定区域・液状化リスクは依然として残るため、ホテル投資ではこれを織り込んだ立地選定(嵩上げ地・高台移転地・防潮堤背後の指定地域内)と、災害リスクに対応した保険・建築仕様が前提となる。同時に、本州の太平洋側に分散する太平洋沿岸投資ポートフォリオにおいて、南海トラフ地震想定地域(東海〜九州)と相関の低い東北沿岸は、災害分散の観点から戦略的価値を持つ。横浜みなとみらい・湾岸エリアと組み合わせる「太平洋沿岸ポートフォリオの東北アンカー」という位置付けは、災害分散REITにとって検討に値する論点である。太平洋沿岸全体での災害リスクとリスク調整後利回りを比較した観点は、南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析で詳しく整理している。
簡易GOP試算 — 80室ビジネスホテル新規開発
陸前高田・気仙沼の嵩上げ地または三陸沿岸道路IC周辺で、80室規模のビジネス+観光複合ホテルを新規開発するケースで簡易シミュレーションを行う。ADRは現状3エリア平均¥22,300を踏まえ、新築・三陸沿岸道路アクセス・観光客取り込みプレミアムを織り込み¥18,000を保守的に設定する。OCCは観光庁宿泊統計の岩手・宮城沿岸トレンドと当社データから70%とした。
| 項目 | A. ビジネス特化 | B. ビジネス+観光複合推奨 | C. 中規模リゾート |
|---|---|---|---|
| 客室数 | 80室 | 60室 | 40室 |
| ADR想定 | ¥12,000 | ¥18,000 | ¥35,000 |
| OCC想定 | 75% | 70% | 55% |
| 年間売上 | 2.6億円 | 2.8億円 | 2.8億円 |
| GOP率(保守) | 35% | 30% | 22% |
| GOP | 0.92億円 | 0.83億円 | 0.62億円 |
| 建築単価/室 | ¥18M | ¥22M | ¥35M |
| 建設コスト | 14.4億円 | 13.2億円 | 14.0億円 |
| 土地取得(嵩上げ地前提) | 0.5億円 | 0.5億円 | 0.6億円 |
| 表面利回り(GOP/総投資) | 6.2% | 6.1% | 4.2% |
| +災害ディスカウント前提Cap Rate | 8.5% | 8.5% | 9.0% |
GOP率はインヴィンシブル投資法人MHM運営91物件の38.9%(2024年12月期)を上限値の参考とし、新規開業初年度の保守値として30%を採用している。シナリオBが安定性とアップサイドのバランスで最適と評価する。地価が震災前と比較して相対的に低位にあるため、土地取得コストを抑えやすい点が三陸沿岸投資の核心的な利点である。
ただし、これは簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディ、災害リスク評価、運営事業者選定、補助金・復興交付金の活用検討が必要である。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。GOP試算は一定の前提に基づく概算であり、実際のプロジェクトは詳細なデューデリジェンスが必要です。
投資判断サマリー — 「南海トラフ回避先」としての東北沿岸
三陸沿岸の宿泊投資は、単純な「復興後の地方投資」ではない。物理インフラ(防潮堤・三陸沿岸道路・嵩上げ地)が完成し、過去10年間ほぼ新規供給がない一方で、観光客入込数は震災前水準を回復し、インバウンド東北シェアも拡大基調にある。供給制約と需要回復の同時進行は、本来であれば価格上昇局面を生むはずであり、実際に気仙沼+18.7%・陸前高田+24.0%という前年同月比上昇がそれを裏付けている。
釜石のように構造的に停滞するエリアもあるが、これは投資機会の有無というより、ターゲットセグメントの選定問題である。ビジネス寡占で動かない釜石でも、もしリアス海岸×アドベンチャーツーリズム×中規模ラグジュアリーという未踏セグメントへの参入があれば、市場は新たな価格レンジを発見する可能性がある。
地方創生ファンド・地銀系ファンドにとっては、地元金融機関の信用補完と復興交付金スキームを組み合わせやすい点で、参入コストが低い領域である。災害分散REITにとっては、太平洋沿岸ポートフォリオを南海トラフ想定地域に集中させない分散戦略の一環として、東北沿岸アンカーの戦略的価値が高い。被災地復興投資SPCとしては、復興公共需要剥落後の「次の10年」を担う民間主導の宿泊ストック更新が、地域経済の持続性確保と投資収益の両立を目指せる領域となる。
あわせて読みたい
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=62施設、釜石20・陸前高田12・気仙沼30、2024年4月〜2026年4月)、ホテル開業年データ
■ 政府統計・公的データ
- 国土交通省「令和7年地価公示」
- 観光庁「宿泊旅行統計調査」
- 国土交通省「令和8年3月11日 東日本大震災発生から15年」
- 国土交通省「東日本大震災からの津波被災市街地復興手法検討調査」(2020年検証委員会含む)
- 国土交通省東北地方整備局「復興道路・復興支援道路情報サイト」
- UR都市機構「陸前高田市の復興事業の動き」
- 気仙沼市役所「データで見る復興の状況」
■ 観光・地域データ
■ 業界レポート・参考資料
- Travel Voice「三陸沿岸道路全線開通へ、震災から10年、東北のクルマ旅をつなぐ359km」(2021年12月)
- 河北新報「三陸道きょう全線開通 仙台─八戸を5時間で結ぶ復興道路が完成」
- 地価マップ「気仙沼市 公示地価2024年」
- tochidai.info「陸前高田市 公示地価」
- インヴィンシブル投資法人(8963)2024年12月期 IR資料 — MHM運営物件GOP実績
- 国土交通省 建築着工統計 — RC構造坪単価データ