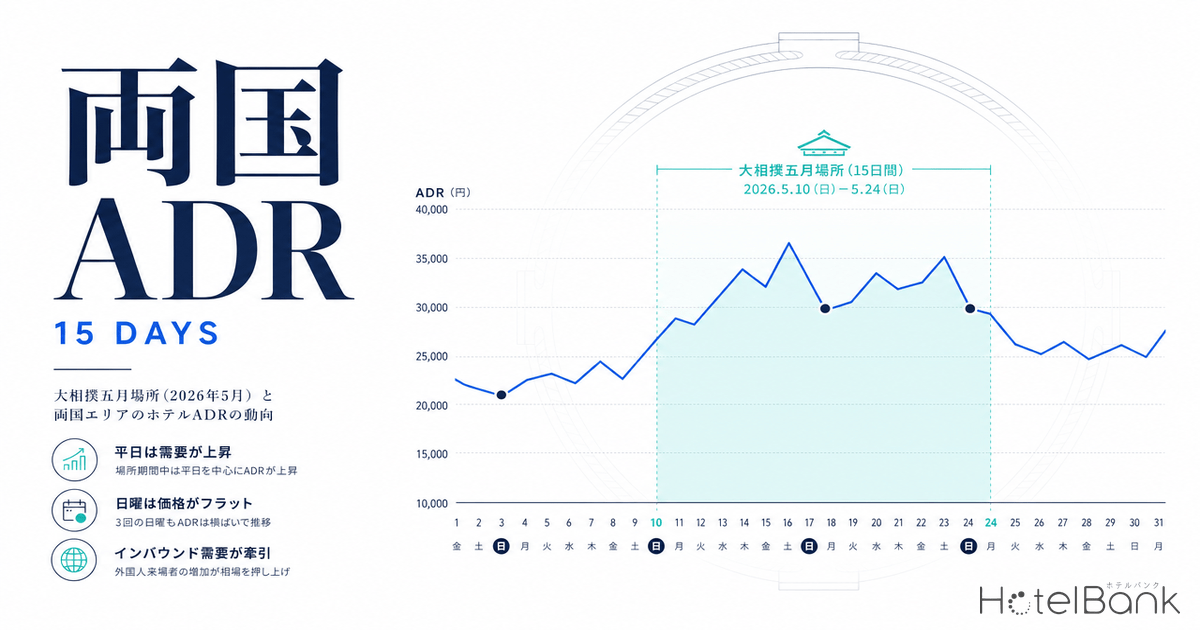
2026年5月10日(日)から24日(日)までの15日間、大相撲五月場所が両国国技館で開催される。コンサートや花火大会など単発の大型イベントとは異なり、大相撲本場所は15日間連続で「毎日が需要日」となる稀有なイベントである。本記事では、両国国技館徒歩圏(半径1.5km)にあるホテル35施設のOTA公開価格データを日次で集計し、場所開催が両国エリアの宿泊需要・ADR・売切率に与える影響を、前年同期および場所外期間と比較して定量分析する。結論として、需要は確かに前年比で押し上げられているものの、ADRへの反映は限定的であり、特に日曜日には大きな収益機会が残されていることが浮き彫りとなった。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- 売切率:調査時点でOTA上の予約受付を終了していたプランの割合。施設全体の客室稼働率とは異なります。
- 分析対象:両国国技館(東京都墨田区横網1-3-28)から半径1.5km圏内に所在し、メトロエンジンリサーチが追跡する稼働中ホテル35施設(うち日次価格データが取得できた22施設をその日の集計対象)。
- 分析期間:2026年5月1日〜31日(日次)、ベンチマーク期間として2025年5月10日〜25日、および2026年5月25日〜6月14日。
- データ出典:メトロエンジンリサーチ、Web Search(観戦ツアー・観光統計など)。
15日間連続イベントとしての大相撲本場所の特殊性
大相撲本場所は、年間6場所のうち東京開催が1月(初場所)、5月(夏場所)、9月(秋場所)の3場所を占める。残る3場所は3月の大阪場所、7月の名古屋場所、11月の福岡場所である。つまり東京・両国国技館は年間で3回、計45日間の本場所開催地となり、両国エリアの宿泊需要にとって極めて重要な需要源である。
5月場所は2026年5月10日(日)に初日を迎え、5月17日(日)の中日、5月24日(日)の千秋楽と、3つの日曜日にピークを刻みながら15日間連続で開催される。この「15日間連続」という特性は、コンサート1公演・花火大会1日・スポーツの試合1試合といった一般的な単発イベントとは需要パターンが根本的に異なる。毎日新たな観戦者が両国を訪れ、午前中に升席に陣取り夕方に取組終了するという行動パターンが15日間繰り返されるため、宿泊需要は「ピーク日の集中」ではなく「期間全体の底上げ」として現れる。
加えて近年は外国人観戦者の急増が報告されており、Japan Today(2025年)の報道によれば、2024年の本場所6場所すべてが90日連続完売を達成し、これは過去30年で初の事象である。日本相撲協会も2024年に過去最高収入を記録し、2025年10月にはロンドンで30年ぶりの海外公演を行うなど、相撲は今や訪日インバウンドの主要なコンテンツへと変貌した。Matador Network(2026年)は「2026年の最も意外な旅行トレンドは大相撲だ」と報じており、両国エリアの宿泊需要にとって五月場所は単なる国内行事ではなく、国際的な旅行需要を引き寄せるイベントとしての側面を強めている。
両国国技館徒歩圏ホテルの日次ADR推移(2026年5月)
それでは、実際の宿泊価格データを見てみよう。両国国技館から半径1.5km圏内にある分析対象22施設について、2026年5月1日〜31日の1日ごとのADRと売切率を集計した。場所中の15日間(5/10〜24)の動きが、場所前後の通常週とどう違うのかを観察する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
グラフから読み取れる構造は3つである。第一に、5月3日(日)の¥30,200はGW最終週末のピークであり、相撲場所とは無関係の祝日需要によるもの(GW期間中の都市別ADR動向についてはGW2026 主要6都市ホテル価格YoY分析で詳しく分析している)。第二に、5月の本場所期間(5/10〜24)の平日(火〜木)は¥22,800〜¥25,900で推移し、これは場所後の同曜日(火〜木)の¥19,800〜¥20,900と比較して約15〜24%高い水準である。第三に、注目すべきは3つの日曜(5/10・5/17・5/24)のADRが¥18,000〜¥19,900と、場所後の通常日曜(6/7・6/14の¥17,200〜¥17,500)と大差ない水準にある点だ。需要は確かに高まっているが、価格には十分に反映されていない。
場所中 vs 場所後:曜日別ADR・売切率の二面性
需要の存在をより明確に示すため、場所中(5/10〜24)と場所後(5/25〜6/14)の同一曜日について、ADRと売切率を平均化して比較した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
場所中の平日(火・水・木・金)は、場所後の同曜日と比較してADRが¥3,000〜¥5,000高く、売切率も8〜10ポイント高い。これは出張ビジネス需要に加えて、相撲観戦のための宿泊需要が積み上がっている明確な証拠である。東京全体の平日ビジネス需要の水準感については、東京・名古屋・大阪・福岡の平日ADR徹底分析がベースラインとして参考になる。一方で日曜日のADRは場所中(¥19,100)が場所後(¥20,000)よりむしろ低い。しかし売切率は場所中27.2%に対して場所後18.4%と、9ポイント高い。つまり日曜は需要が高まっているにもかかわらず価格が動いていない状態にあり、ここに大きな収益機会が眠っているといえる。
| 曜日 | 場所中ADR | 場所後ADR | 差額 | 場所中売切率 | 場所後売切率 |
|---|---|---|---|---|---|
| 日 | ¥19,100 | ¥20,000 | -¥900 | 27.2% | 18.4% |
| 月 | ¥19,300 | ¥18,500 | +¥900 | 26.6% | 19.4% |
| 火 | ¥22,800 | ¥20,000 | +¥2,900 | 29.0% | 21.3% |
| 水 | ¥24,500 | ¥19,800 | +¥4,700 | 31.6% | 21.3% |
| 木 | ¥25,900 | ¥20,900 | +¥5,000 | 30.6% | 22.5% |
| 金 | ¥25,500 | ¥21,600 | +¥3,900 | 28.9% | 24.1% |
| 土 | ¥32,000 | ¥28,500 | +¥3,500 | 24.0% | 24.9% |
表からは平日は価格・売切率の両面で押し上げ効果が出ているが、日曜は売切率だけが先行しているという構造が読み取れる。観戦は基本的に毎日の取組を見るため、日曜の取組観戦のために土曜泊→日曜帰宅というパターンよりも、日曜泊→月曜帰宅というパターンの宿泊需要が集中していると考えられる。
前年同期(2025年5月)との比較で見える需要の質的変化
もう一つ重要な視点が、前年五月場所(2025年5月11日〜25日、当時も日程ほぼ同じ)との比較である。前年同期のADRと売切率を、同一の22施設について計測した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
注目すべき変化は売切率の急上昇である。前年の場所中3日曜(5/11・5/18・5/25)は売切率が0.0%、つまり調査時点でOTA上のすべての販売プランが受付中であった。一方、2026年同期は3日曜平均で27.2%が売切れている。これは前年と比較して需要が極めて強まっていることを示しており、Japan Sumo Association発表の「2024年90日完売」「2024年過去最高収入」という外部データとも整合する。
ADR水準そのものは前年比で見ると、両国ビューホテルが¥25,800→¥23,300(前年同月比-10%)、第一ホテル両国が¥20,200→¥18,700(同-7%)など多くの施設で横ばい〜やや下落である一方、変なホテル東京 浅草橋やパールホテル両国などは前年水準を維持している。つまり需要は急増しているのに価格はほぼ前年並みという構造が、両国エリア全体に広がっている。これは大きな収益機会が手付かずの状態で残されていることを示唆する。
ホテル別の売切率:第一ホテル両国は40〜58%の高稼働
個別ホテルの動きを見ると、需要の偏在がより鮮明になる。両国国技館徒歩圏で最大規模(334室)のシティホテルである第一ホテル両国は、場所中の日次売切率が40〜58%と、エリア平均(27%)を大きく上回る。
出典:メトロエンジン株式会社、ホテルバンク編集部作成
第一ホテル両国の売切率は、初日(5/10)で54.1%、中日(5/17)で57.7%、千秋楽(5/24)で55.7%と、3つの日曜で揃って高水準である。一方、ADRは¥18,000〜¥19,200の狭いレンジに留まっている。同ホテルの立地(両国駅徒歩2分・国技館徒歩3分)と客室数(334室)を考えると、強い集客力が実証されている。ここに段階的なステップアッププライシングを組み合わせることで、さらなる収益拡大の機会が生まれる。例えば日曜の在庫が25%売れた段階で5%、50%売れた段階でさらに5%という形で価格を引き上げていけば、平均成約価格を引き上げる余地が広がる。
訪日相撲観戦ブームと両国エリアの位置づけ
2026年五月場所のチケットは、複数の旅行会社(KNT、読売旅行、旅っくす、VIPツアー等)が観戦ツアーを販売しており、日本相撲協会公式ファンクラブの先行抽選も例年高倍率である。ピア(チケット大相撲)の販売情報を見ると、土俵に近いマス席・タマリ席を中心に早期完売が常態化している。
訪日層の取り込みも進む。日本相撲協会は2022年に英語YouTubeチャンネル「Sumo Prime Time」を開設し、2026年時点で約10万人の登録者を抱える。Magical Trip、Japan Wonder Travel、Stripes Japanなど英語圏向け旅行メディアでも、両国国技館での観戦と「朝稽古見学ツアー」をセットにしたプランが定番コンテンツとして紹介されている。墨田区観光協会の中期事業戦略(2023〜2025年)でも、両国・本所エリアにおける外国人観光客の宿泊・消費の拡大が重点施策として位置づけられている。
こうした構造変化を踏まえると、両国エリアのホテルは「相撲観戦=国内シニア層中心の伝統需要」という従来の像から、「国内+訪日インバウンドが混在する多様な需要源」へと既に移行しつつある。東京全体で外国人宿泊比率が50%を超えて定着する地殻変動については、観光庁2026年1月速報深掘り|外国人比率50%超え定着の東京が背景データを掘り下げている。15日間連続というイベント特性と組み合わせれば、平日の出張需要・週末のレジャー需要・祝日のGW需要・場所中の観戦需要が幾重にも重なる、極めて密度の高い需要層が両国に形成されている。
読者への助言:予約タイミングと次の場所への伏線
消費者目線で見れば、五月場所中の両国エリアの宿泊予約は「場所中の日曜が最も狙い目」といえる。土曜泊と比較して¥10,000以上安く、場所後の通常日曜とほぼ同水準のADRで、しかも国技館徒歩圏という立地が確保できる。一方、平日(火・水・木)は出張需要との競合で価格が高めに推移するため、宿泊コストを抑えたい観戦者は日曜泊を選ぶ判断が合理的である。
ホテル運営者の視点では、五月場所が終わった直後に控える次の本場所への準備が重要となる。次の本場所は2026年7月12日〜26日の名古屋場所(IGアリーナ初開催)、その次が2026年9月13日〜27日の秋場所(再び両国)である。9月秋場所は5月場所と同じ両国国技館での開催となるため、今回の五月場所での売切率データを踏まえて、平日の需要に合わせた早期の価格調整、日曜日の売切率に応じた段階的な値上げ、そして訪日層向けのインバウンド料金プラン拡充など、複数のレバーを9月場所までに整える時間がある。提案としては、5月場所の日次売切実績を曜日別に集計し、9月場所開催の3ヶ月前(6月)から段階値上げのスケジュールを組むことが有効だろう。
読者の中にこれから両国エリアの観戦観光を計画している方がいれば、2027年五月場所のチケット発売(例年2月下旬)に合わせた早期の宿泊予約をお勧めしたい。チケット販売開始から数日内に、両国エリアの土曜泊(¥30,000超)と平日泊(¥25,000前後)から先に在庫が薄くなる傾向がデータから読み取れる。
将来日程のADRに関する注意:本記事のADRは調査時点(2026年4月下旬)でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。直前値下げにより日曜のADRがさらに下落する可能性、また売切進行に伴って残在庫の価格が上昇する可能性の両方にご留意ください。
まとめ
大相撲五月場所2026は、5月10日から24日までの15日間連続で「毎日が需要日」となる稀有なイベントである。両国国技館徒歩圏のホテル22施設のOTA公開価格データを日次で分析した結果、以下の3点が浮かび上がった。
| 観点 | データから読み取れる事実 |
|---|---|
| 需要の存在 | 場所中の3日曜(5/10・17・24)の売切率は27%、場所後同曜日の18%を9ポイント上回る。前年同期は売切率0%だったため、需要は前年比で大きく強まっている。 |
| 価格反映の二面性 | 平日(火〜木)はADRが場所後比+15〜24%の押し上げ、売切率も+8〜10ptと、需要に対する価格反映が機能。一方、日曜はADRがほぼ横ばいで、売切率だけが先行する形となっており、ここに収益拡大の余地がある。 |
| 個別ホテル分布 | 立地優位の第一ホテル両国は売切率40〜58%とエリア平均を大きく上回り、需要を集中的に獲得している。段階的なプライシングを組み合わせることで、さらなる収益拡大の機会が生まれる。 |
大相撲は今、訪日インバウンドの主要コンテンツへと変貌している。両国エリアのホテル運営者にとって、五月場所は単なる年中行事ではなく、需要曲線を可視化し次の9月秋場所に向けた価格戦略を磨く絶好の機会である。本記事のデータが、データドリブンなRM意思決定の一助となれば幸いである。
外部参考リンク
- 日本相撲協会公式サイト 年間日程表
- 日本相撲協会公式 令和八年五月場所(東京)観戦案内
- Japan Today – Foreign sumo fans flock to tournaments
- Matador Network – 2026’s Most Surprising Travel Trend? Sumo Wrestling.
- 墨田区観光協会 中期事業戦略 2023-2025
あわせて読みたい
- GW2026 主要6都市ホテル価格YoY分析|京都+20%・東京+17%の真因を解き明かす
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 観光庁2026年1月速報深掘り|外国人比率50%超え定着の東京と日本人需要が薄まる地殻変動
- GW2026直前の駆け込み需要|リードタイム別ADR動向分析
- 長期滞在型ホテル市場の本格始動 — 三菱地所WAYPOINT・ヒルトン参入で変わる東京宿泊
- 記念日に選ばれるホテルダイニング|東京・大阪・名古屋ラグジュアリーホテルの食事口コミ評価ランキング
- 政策×実需で読む3都市ナイトタイム — 東京・大阪・福岡の繁華街ホテル比較
- 諏訪湖花火大会2026:8/15お盆ピーク需要と予約変更が宿泊市場に与える影響