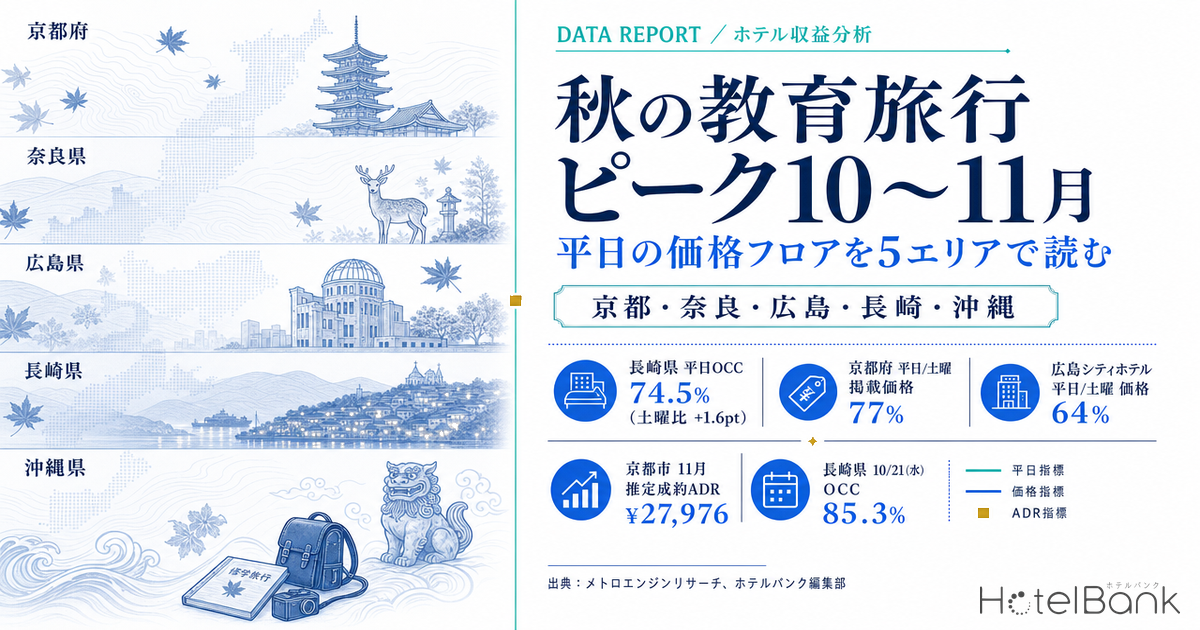
中学・高校の修学旅行は春(5〜6月)と秋(10〜12月)の二山構造をとる。とりわけ秋は高等学校の実施が厚く、平日に大量の客室が団体でブロックされる。本稿では京都・奈良・広島・長崎・沖縄本島の5エリアについて、10〜11月の単価水準と、チェックイン90日前という同一断面での在庫消化の進み方を突き合わせ、団体需要が平日の価格フロアをどこに置いているかを定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)をもとに、本記事では市区町村別の値を施設数で加重平均してエリア値としています。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム):チェックイン日までの日数。LT0=当日、LT90=チェックイン90日前。
- 掲載価格:2名1室利用時の1室あたり料金(税込・全プラン平均)。曜日別の比較は日次粒度が必要なため、この掲載価格ベースで行っています。
- データ出典:メトロエンジンリサーチ
- — 長崎県は平日OCC 74.5%(2026年10月・チェックイン90日前断面)が土曜(72.9%)を1.6pt上回る。7月の同一LT90断面(▲6.2pt)から7.8ptギャップを縮めた
- — 京都府も平日と土曜の差は▲1.9ptと実質同水準。にもかかわらず平日の掲載価格は土曜の77%(長崎82%)にとどまる
- — 広島のシティホテル27施設は平日83.0%・土曜83.0%と完全同水準で、掲載価格は土曜の64%。長崎のシティは98%で値付けしており、平日フロアの設計余地はエリアで大きく異なる
- — 11月の推定成約ADRは京都市 約¥28,000(10月比+15.3%)・奈良市 約¥18,900(+22.7%)が上昇、長崎市▲9.3%・沖縄本島▲11.3%が下落。紅葉需要と団体構成比の差が非対称を生む
- — 広島・沖縄・奈良のビジネスホテルは平日OCCが土曜比▲8pt前後で受け皿に余力。教育旅行をこの層へ振り向ければ、シティの平日在庫を個人・インバウンド向けに高単価で残せる
秋の教育旅行はどれくらいの塊なのか
公益財団法人日本修学旅行協会が2025年11月に公表した「2024年度実施の国内修学旅行の実態とまとめ(高等学校)<速報版>」によれば、全国4,774校から3,200校を抽出した調査に1,076校が回答し(回答率33.6%)、うち国内で修学旅行を実施したのは961校(89.3%)だった。実施時期は10〜12月に大きく偏っており、同調査の月別件数では10月・11月・12月がいずれも上位に並ぶ。春の5〜6月に比べ、秋は件数の絶対量が数倍に達する。
行き先はどうか。同調査の都道府県別旅行先(総件数2,179件、複数回答方式)では、沖縄が273件(12.5%)で2位、京都が230件(10.6%)で3位、広島が112件(5.1%)で8位、奈良が102件(4.7%)で9位、長崎が71件(3.3%)で11位。この5エリアだけで788件、全体の36.2%を占める。重点を置いた活動の分類では歴史学習が803件(総件数2,284件中35.2%)、平和学習が463件(20.3%)で、5エリアはまさにこの二本柱の受け皿にあたる。
エリア側の統計も動いている。沖縄県観光政策課の「令和6年度修学旅行入込状況調査結果について」(2025年12月公表)では、2024年度の入込は2,084校・358,521人で前年度比+7.8%(校数)/+5.7%(人数)。校種別では高校が67.3%(人数では75.2%)を占め、月別入込は「5〜6月および10〜12月に集中し、特に11月が校数・人数ともに最多」と明記されている。一方、広島市の「令和7年(2025年)広島市入込観光客数について」では、2025年の修学旅行生等は31万6千人で前年比▲4.8%(広島平和記念資料館に入館した団体ベース)。長崎については、日本経済新聞が2025年10月末時点で長崎市宿泊施設協議会の会員20施設に東京23区内の53中学校から2026年度の宿泊予約が入り、2025年度の約2.8倍の水準に達したと報じている。京都は逆方向で、京都市観光協会のデータ月報が示すとおり、2025年は市内旅館の修学旅行収容減などを背景に日本人延べ宿泊数が減少した。
つまり、秋の教育旅行は総量として厚いが、エリア間では受け皿のシフトが起きている。この構造が平日の在庫と価格にどう表れているかを、次章以降で数字にする。なお春の実施期についても同じ「平日フロア」の構造が観測されており、修学旅行が中級ホテルのレートフロアを形成する構造|2026年春・6都市の平日ADR比較で6都市の平日ADRを比較している。
10〜11月の単価水準 — 5エリアの推定成約ADR
まず月次の水準を押さえる。京都市(11区・施設数加重)の推定成約ADRは、2026年10月が約¥24,300、11月が約¥28,000。年間で最も高い月が11月であることが、下のグラフからも読み取れる。夏場(6〜7月)が¥11,500〜¥12,200であることを踏まえると、秋のピークは夏の2.3倍前後の水準にある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(京都市11区・N=373〜434施設)
| エリア | 2025年10月 | 2025年11月 | 2026年10月 | 2026年11月 | N(26年10月) |
|---|---|---|---|---|---|
| 京都市(11区) | ¥21,418 | ¥25,072 | ¥24,257 | ¥27,976 | 392 |
| 奈良市 | ¥15,890 | ¥17,156 | ¥15,419 | ¥18,916 | 55 |
| 広島市(8区) | ¥10,113 | ¥10,997 | ¥13,013 | ¥13,604 | 99 |
| 長崎市 | ¥11,640 | ¥12,537 | ¥15,075 | ¥13,674 | 58 |
| 沖縄本島 | ¥13,045 | ¥12,481 | ¥14,341 | ¥12,719 | 331 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。2025年10・11月は実績基準、2026年10・11月は調査時点の掲載水準からの推定(基準が異なるため単純比較はできません)
5エリアを横並びにすると、11月に単価が上がるのは京都市・奈良市・広島市の3エリア、10月が11月を上回るのは長崎市と沖縄本島である。沖縄本島は11月が約¥12,700と10月(約¥14,300)より低い。教育旅行の校数・人数は11月が最多であるにもかかわらず単価は下がる——これは、団体が押さえる在庫の単価が個人客より低い水準に置かれていることの、最も分かりやすい表れといえる。
チェックイン90日前という同一断面で平日を見る
単価の水準だけでは、平日のフロアがどこにあるかは見えない。そこで10月の各日について、チェックイン90日前(LT90)という同一のリードタイム断面をそろえ、在庫消化の進み方と掲載価格を取り出した。LT90をそろえる理由は、日によって現在のリードタイムが違うため、そのまま比べると「まだ先の日ほど埋まっていない」という当たり前の結果しか出ないからである。
| エリア | 対象施設/総客室 | 平日OCC (月〜木・15日) |
土曜OCC (4日) |
差 | 平日掲載価格 | 土曜掲載価格 | 平日/土曜 |
|---|---|---|---|---|---|---|---|
| 京都府 | 1,022施設/53,309室 | 73.8% | 75.7% | -1.9pt | ¥37,462 | ¥48,854 | 77% |
| 長崎県 | 377施設/18,653室 | 74.5% | 72.9% | +1.6pt | ¥22,411 | ¥27,493 | 82% |
| 奈良県 | 182施設/7,029室 | 66.8% | 71.4% | -4.6pt | ¥27,735 | ¥41,260 | 67% |
| 広島県 | 395施設/26,563室 | 66.8% | 72.9% | -6.1pt | ¥22,118 | ¥33,258 | 67% |
| 沖縄県 | 1,155施設/52,899室 | 66.1% | 71.2% | -5.1pt | ¥25,345 | ¥30,047 | 84% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。2026年10月1〜30日のうち10月28日は観測施設数が過少のため除外、10月12日(スポーツの日)は祝日として平日集計から除外。LT90断面の観測施設数は京都650〜954、長崎233〜334、奈良109〜169、広島231〜367、沖縄769〜1,073
結果は鮮明である。長崎県では平日の稼働率が土曜を1.6pt上回っている。京都府も差は▲1.9ptにとどまり、実質的に平日と土曜が並ぶ。にもかかわらず掲載価格は、長崎で土曜の82%、京都で77%。在庫の消化はほぼ同じところまで進んでいるのに、価格は2割前後低い水準に置かれている——これが「団体が押さえる平日の価格フロア」の実像だ。
対照的に、広島県(▲6.1pt)、沖縄県(▲5.1pt)、奈良県(▲4.6pt)は平日の消化が土曜に届いていない。とくに広島は掲載価格が土曜の67%と最も低く、稼働も追いついていない。同じ「秋の教育旅行エリア」でも、平日フロアの厚みには明確な階層がある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(LT90断面・観測施設数は京都650〜954/長崎233〜334)
日別に見ると、長崎は10月20日(火)81.7%、21日(水)85.3%、22日(木)83.6%と、3日連続で80%超のプラトーを形成している。この3日はいずれも観測開始時点(LT90)ですでに高水準に到達しており、その後LT80台までほぼ横ばいで推移する。少しずつ積み上がるのではなく、最初から大きな塊で在庫が動いている形だ。京都も10月21日(水)79.8%・22日(木)79.4%と、直近の土曜(10月24日76.3%)を上回る。ただし京都の10月22日は時代祭・鞍馬の火祭の開催日にあたり、教育旅行だけでは説明できない点は付記しておく。長崎の10月7〜9日(長崎くんち)も同様に、祭事需要が重なる期間である。平日開催の祭事と週末開催の祭事で需給の出方がどう違うかは、長崎くんち vs 岸和田だんじりで対比して整理している。
7月と比べる — 秋の平日はどれだけ「前倒し」されているか
LT90で高い数字が出たとしても、それが「秋だから」なのか「もともとこのエリアはLT90時点で高いのか」は区別が必要だ。そこで、すでに宿泊日を通過した2026年7月について、まったく同じLT90断面を取り直して比較した。7月は学校団体がほぼ入らない月であり、個人レジャー中心の需要構造を映す対照群になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(いずれもLT90断面、平日=月〜木)
| エリア | 7月 平日OCC | 10月 平日OCC | 水準差 | 7月 平日−土曜 | 10月 平日−土曜 | ギャップ縮小 |
|---|---|---|---|---|---|---|
| 京都府 | 63.1% | 73.8% | +10.7pt | -1.9pt | -1.9pt | +0.0pt |
| 長崎県 | 62.8% | 74.5% | +11.7pt | -6.2pt | +1.6pt | +7.8pt |
| 奈良県 | 54.5% | 66.8% | +12.3pt | -3.5pt | -4.6pt | -1.1pt |
| 広島県 | 61.5% | 66.8% | +5.3pt | -6.5pt | -6.1pt | +0.4pt |
| 沖縄県 | 66.8% | 66.1% | -0.7pt | -4.8pt | -5.1pt | -0.3pt |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。7月はLT90断面の有効日数が京都13日・奈良15日・広島13日・長崎19日・沖縄18日、10月は同29日(各エリア共通)
7月のLT90では、5エリアすべてで平日が土曜を下回る(▲1.9〜▲6.5pt)。これが個人レジャー主体の標準的な形だ。ところが10月になると、長崎だけがこの関係を反転させ、7月比で7.8ptもギャップを縮めている。平日OCCの水準自体も62.8%→74.5%と11.7pt上昇しており、単に土曜が弱いのではなく、平日が明確に厚くなっている。
京都(63.1%→73.8%、+10.7pt)、奈良(54.5%→66.8%、+12.3pt)も平日の水準は大きく上がるが、土曜も同じだけ上がるため、平日と土曜の差は7月とほぼ変わらない。秋の需要が平日・週末の両方に効いている構図である。一方、沖縄本島を含む沖縄県は平日OCCが66.8%→66.1%とほぼ横ばいで、LT90時点では秋の前倒しが観測されていない。教育旅行の校数が最多となる11月については、本稿執筆時点でLT90に到達しておらずブッキングカーブが取得できないため、判断は10月の観測にとどめる。
フロアを支えているのはどの業態か
同じLT90断面を業態別に分解すると、平日フロアの担い手がはっきりする。
| エリア | 業態 | 施設数/客室 | 平日OCC | 土曜OCC | 差 | 平日/土曜 掲載価格 |
|---|---|---|---|---|---|---|
| 京都府 | シティ | 55/10,360室 | 84.1% | 86.0% | -1.9pt | 81% |
| 京都府 | ビジネス | 283/31,116室 | 73.1% | 75.5% | -2.4pt | 73% |
| 京都府 | 旅館 | 154/2,905室 | 63.6% | 61.5% | +2.1pt | 79% |
| 京都府 | リゾート | 11/1,142室 | 70.1% | 68.9% | +1.2pt | 82% |
| 長崎県 | シティ | 23/2,655室 | 80.0% | 74.4% | +5.6pt | 98% |
| 長崎県 | ビジネス | 112/9,546室 | 77.8% | 77.1% | +0.7pt | 85% |
| 長崎県 | 旅館 | 60/1,989室 | 59.4% | 60.0% | -0.6pt | 80% |
| 長崎県 | リゾート | 34/2,863室 | 72.0% | 70.5% | +1.5pt | 83% |
| 奈良県 | ビジネス | 29/3,569室 | 59.3% | 67.1% | -7.8pt | 51% |
| 奈良県 | 旅館 | 69/1,426室 | 71.3% | 71.6% | -0.3pt | 79% |
| 広島県 | シティ | 27/4,655室 | 83.0% | 83.0% | +0.0pt | 64% |
| 広島県 | ビジネス | 158/18,672室 | 63.3% | 71.2% | -7.9pt | 60% |
| 広島県 | 旅館 | 57/1,366室 | 65.2% | 73.3% | -8.1pt | 81% |
| 沖縄県 | シティ | 14/3,155室 | 82.6% | 85.8% | -3.2pt | 85% |
| 沖縄県 | ビジネス | 180/16,816室 | 58.5% | 67.2% | -8.7pt | 78% |
| 沖縄県 | 旅館 | 11/128室 | 60.2% | 63.9% | -3.7pt | 93% |
| 沖縄県 | リゾート | 240/25,277室 | 74.9% | 77.7% | -2.8pt | 85% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。観測施設数が中央値の6割を下回る日、および対象施設10未満の業態は除外
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(シティホテル業態・LT90断面)
シティホテルは4エリアすべてで平日OCCが80%以上に達し、土曜との差は▲3.2〜+5.6ptに収まる。広島のシティホテル(27施設・4,655室)は平日83.0%・土曜83.0%と完全に同水準でありながら、掲載価格は土曜の64%。長崎のシティホテル(23施設・2,655室)に至っては平日OCCが土曜を5.6pt上回り、掲載価格は土曜の98%——すでに平日を週末と同等に値付けしている。この対比は、平日フロアの設計余地がエリアによって大きく異なることを示している。
ビジネスホテルは分岐が大きい。長崎(112施設・9,546室)は平日77.8%で土曜を0.7pt上回るのに対し、沖縄(180施設・16,816室)は58.5%で土曜比▲8.7pt、広島(158施設・18,672室)は63.3%で▲7.9pt、奈良(29施設・3,569室)は59.3%で▲7.8pt。京都(283施設・31,116室)は73.1%で▲2.4ptと中間に位置する。旅館は京都で平日が土曜を2.1pt上回るなど、小規模高単価帯は独自の動きを見せる。
ブッキングカーブが示す「最初から入っている」在庫
団体ブロックの特徴は、リードタイムの初期段階ですでに大きく在庫が動いている点にある。京都府の10月上旬3日分について、LT90からLT69までの稼働率推移を重ねた。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(京都府・全業態、観測施設数428〜1,004)
10月8日(木)はLT90時点ですでに74.8%に到達し、LT69までに76.9%へ2.1pt進む。同じ期間で10月1日(木)は68.2%→70.4%(+2.2pt)、10月3日(土)は69.9%→72.1%(+2.2pt)。つまり3週間かけて動く量よりも、LT90に到達した時点でついている差(10月8日と10月1日で6.6pt)のほうが大きい。この初期段階の差は、直前の個人予約では生まれにくく、早期に確定する団体ブロックの寄与が大きいと考えられる。
長崎県の10月20〜22日はさらに極端で、LT90からLT80台までの約10日間で稼働率がほぼ横ばい(81.7%→81.7%、85.3%→85.4%、83.6%→83.6%)のまま推移する。すでに埋まるべきものは埋まり、残りは動いていない状態だ。残室数でみると10月21日は総客室18,653室に対しLT90で2,751室、10月22日は3,017室、10月20日は3,375室である。
RM実務への示唆 — 団体を置く日と個人に残す日
ここまでの観測をレベニューマネジメントの設計に落とすと、いくつかの収益機会が見えてくる。
第一に、平日フロアの引き上げ余地。京都・長崎は平日の在庫消化がすでに土曜と同水準に到達している。にもかかわらず掲載価格は土曜の77%・82%にとどまる。長崎のシティホテルが平日を土曜の98%で値付けしていることは、この水準が市場に受け入れられうることの実証といえる。同一エリア内でも業態によって20〜30ptの開きがあるため、まずは自館の平日/土曜比率を業態中央値と突き合わせるところから始められる。
第二に、団体ブロックを置く日の選び方。10月の平日は一様ではない。京都では10月1日(木)68.2%から10月21日(水)79.8%まで11.6ptの幅があり、長崎でも10月12日(月)66.1%から10月21日(水)85.3%まで19.2ptの幅がある。すでに消化が進んでいる日に団体を重ねると、個人客の高単価需要と競合する。逆に、月曜・金曜など相対的に緩い日(長崎の月曜平均は火〜木より低い水準)に団体を寄せれば、稼働の谷を埋めながら火〜木の個人枠を高単価で残せる。
第三に、業態間の役割分担。広島・沖縄・奈良のビジネスホテルは平日OCCが土曜比▲8pt前後にとどまり、平日の受け皿としてまだ余力がある。教育旅行の受け入れをこの層に振り向けられれば、シティホテルの平日在庫を個人・インバウンド向けに高単価で残す設計が成り立つ。エリア全体としてはRevPARを押し上げる方向に働く。
第四に、11月の設計は10月の観測から前倒しで組める。沖縄県の統計が示すとおり教育旅行の校数・人数は11月が最多だが、11月のブッキングカーブは本稿執筆時点でまだ観測範囲に入っていない。月次の推定成約ADRでは京都市が11月に約¥28,000(10月比+15.3%)、奈良市が約¥18,900(同+22.7%)、広島市が約¥13,600(同+4.5%)と上昇する一方、長崎市は約¥13,700(同▲9.3%)、沖縄本島は約¥12,700(同▲11.3%)と下がる。この非対称は、紅葉需要が乗る内陸エリアと、団体構成比が高いエリアの違いを反映している可能性がある。京都の紅葉ピークで生じる需要のあふれ先については、京都紅葉ピークの「あふれ」はどこへ2026が大津・草津・宇治のフォワードADRから追っている。団体ブロックの単価交渉は、この季節カーブを織り込んだうえで行う余地がある。
⚠ 将来日程のデータに関する注意:本記事の2026年9月以降の推定成約ADR、および10月の稼働率・掲載価格はいずれも調査時点(2026年8月1日)でOTAに公開されている販売在庫・価格に基づく推定であり、チェックイン日に近づくにつれて変動します。10月1日は調査時点で61日先、10月30日は90日先にあたるため、本稿では特定日の完売や需要ピークの断定は行わず、同一リードタイム断面での水準比較と進度の記述にとどめています。稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
まとめ
秋の教育旅行は、5エリアの平日在庫に明確な床を敷いている。チェックイン90日前という同一断面でみると、長崎県では平日の稼働率が土曜を1.6pt上回り、7月の同断面(▲6.2pt)から7.8ptもギャップを縮めた。京都府も平日と土曜の差は▲1.9ptにとどまる。一方で掲載価格は平日が土曜の67〜84%にとどまり、消化の実態と価格の間にはまだ開きがある。
この開きは、そのまま設計余地でもある。長崎のシティホテルが平日を土曜の98%で値付けしている事実は、平日フロアがどこまで上げられるかの一つの参照点になる。団体をどの曜日に置き、どの日を個人向けに残すか——秋のピークまで残された時間で、まだ組み替えられる部分は少なくない。
あわせて読みたい
- 修学旅行が中級ホテルのレートフロアを形成する構造|2026年春・6都市の平日ADR比較
- 修学旅行の時期分散圧力とホテル価格高騰のクロスポイント|2026年6月の代替先ビジネスホテル比較
- 海外修学旅行コスト上限の壁 — 国内中級ホテルの価格期待への波及
- 長野県の夏終盤ブッキングカーブ2026 — 旅館は45日前定点で11.8pt低下
- 奈良県ホテル投資余地マップ|アッパーミドル空白帯に最大の伸びしろ
- 沖縄の宿泊税2%、実勢単価にいくら乗るか — 市町村別に1人1泊の税額を試算
- 長崎くんち vs 岸和田だんじり — 平日祭と週末祭でホテル需給の出方はどう違うか
- 京都紅葉ピークの「あふれ」はどこへ2026 — 大津・草津・宇治への宿泊分散をフォワードADRで読む
- 秋の予約リードタイム逆転|連休はリゾート先行・平日は都市型が先に埋まる
参考資料・出典一覧
■ データソース
推定成約ADRは市区町村別の月次値(京都市は11区、広島市は8区を施設数で加重平均して市域に集約。N=54〜412施設)。稼働率・掲載価格は、OTAに公開された販売在庫の日次観測をチェックイン90日前(LT90)の同一リードタイム断面にそろえて集計した。教育旅行の実施規模・行き先・入込は、公益財団法人日本修学旅行協会および沖縄県・広島市・長崎市の公表統計による。
■ 試算前提
平日=月〜木、週末比較は土曜。2026年10月1〜30日のうち、10月12日(スポーツの日)は祝日として平日集計から除外し、10月28日は観測施設数が過少のため除外した。対照群の2026年7月も同じLT90断面で取得している(有効日数:京都13日・奈良15日・広島13日・長崎19日・沖縄18日、10月は各エリア共通29日)。業態別集計では、観測施設数が系列中央値の6割を下回る日、および対象施設が10未満の業態を除外した。
■ 限界・留意点
2026年9月以降の推定成約ADR、および10月の稼働率・掲載価格は、いずれも調査時点(2026年8月1日)にOTAで公開されている販売在庫・価格に基づく推定であり、チェックイン日に近づくにつれて変動する。稼働率はOTA掲載在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる(高めに出る)。推定成約ADRは上場ホテルREITの物件別開示実績との照合で誤差中央値が約7%ある。教育旅行以外の需要が重なる日(京都10月22日の時代祭・鞍馬の火祭、長崎10月7〜9日の長崎くんち)は団体要因だけでは説明できない。教育旅行の校数・人数が最多となる11月は、本稿執筆時点でLT90に到達しておらずブッキングカーブを取得していないため、断面比較は10月に限定している。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(月次・市区町村別)、OTA掲載在庫ベース稼働率、ブッキングカーブ(2026年7月・10月、LT90断面)
■ 教育旅行統計
- 公益財団法人日本修学旅行協会「2024年度実施の国内修学旅行の実態とまとめ(高等学校)<速報版>」(2025年11月)
- 公益財団法人日本修学旅行協会「教育旅行 調査・研究」
- 沖縄県観光政策課「令和6年度修学旅行入込状況調査結果について」(2025年12月公表)
- 広島市「令和7年(2025年)広島市入込観光客数について」
- 長崎市公式観光サイト「長崎修学旅行サイト」
■ ニュース・地域統計