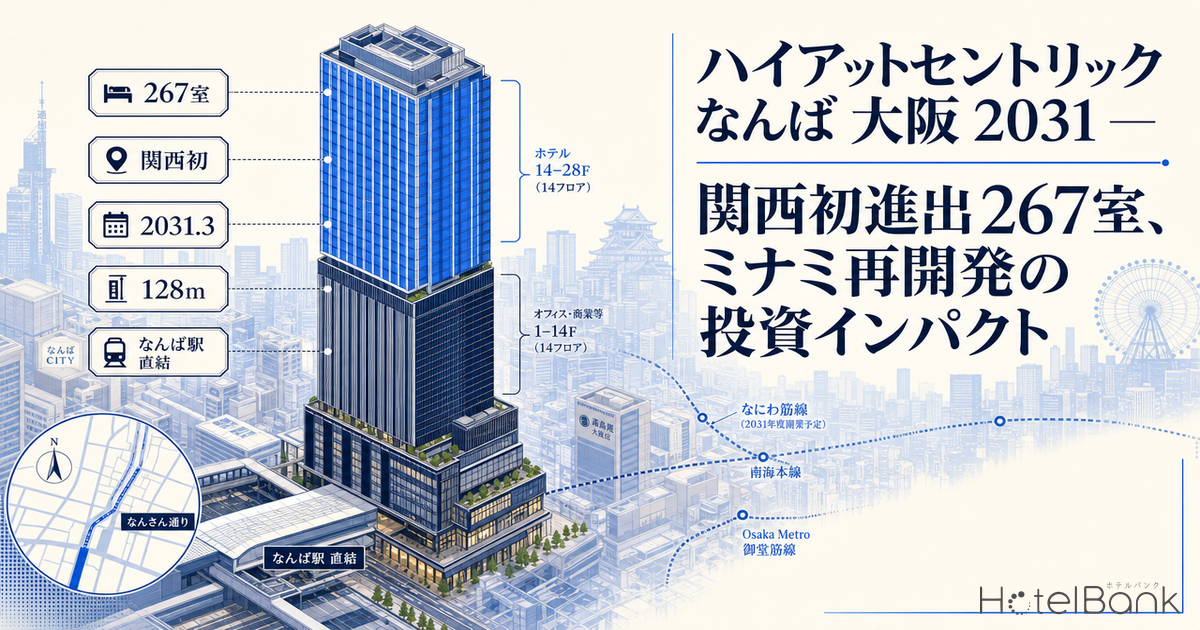
2025年8月21日、関電不動産開発・南海電気鉄道・Osaka Metroの3社は、なんさん通り沿いの一等地で「(仮称)難波千日前地点再開発プロジェクト」を共同発表した。地上28階・地下2階・高さ約128mの複合タワーの15〜28階を占めるのが「ハイアット セントリック なんば 大阪」。客室267室、関西初進出となるハイアットのライフスタイルブランドである。本記事ではメトロエンジンリサーチが追跡するなんば・心斎橋エリアのADRデータ、関西既存ハイアット施設4軒との位置付け、2031年の市場環境(MGM大阪IR・なにわ筋線開業)を踏まえ、本プロジェクトの投資インパクトを分析する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- データ出典:メトロエンジンリサーチ&コンサルティング、日本ハイアット 報道資料 2026年4月、国土交通省 公示地価。
- — 関西初の「ハイアット セントリック」として2031年3月開業。267室・延床4.96万㎡の複合タワー15〜28階を占め、関西既存ハイアット4軒に次ぐライフスタイル軸の希少供給となる。
- — なんば千日前の公示地価+25%(2026年)はミナミ商業地で全国上位、なにわ筋線2031年春開業による関西空港29分直結が立地優位性を一段強化する。
- — 半径1.5km圏54施設7,682室の競合分析で、267室追加はエリア全体に+3.5%の供給インパクトだが、アッパー帯のみでは+15.8%と限定セグメントに集中。
- — ベースケース試算(ADR ¥38,000・OCC 82%)で年間客室売上¥30.4億、悲観〜強気の3シナリオでは¥22〜35億のレンジ。MGM大阪IR 2030年開業の波及効果を織り込む。
- — 既存関西ハイアット4軒(パーク・リージェンシー・ハイアット・グランド ハイアット)との重複は限定的、ライフスタイル軸のカニバリ評価は補完関係と判定。
プロジェクト概要 — 「タテなんば」構想で4.96万㎡の複合タワー
関電不動産開発(代表企業)・南海電気鉄道・Osaka Metroの3社による共同事業は、なんさん通り沿いの千日前1丁目地区を再開発するもので、開発コンセプトは「タテなんば」と命名された。地下2階から地上3階までを商業ゾーン、4〜13階をオフィス、15〜28階をハイアットセントリック なんば 大阪(267室)が占有する垂直分節構造である。延床面積は約49,617㎡、最高高さ約128m、2027年3月着工・2031年3月完成予定。南海電鉄なんば駅およびOsaka Metroなんば駅と直結し、2031年春開業予定のなにわ筋線(JR大阪駅〜JR難波駅〜新今宮駅)とも同時期にネットワーク効果が立ち上がる。
| 項目 | 内容 |
|---|---|
| 正式名称(仮称) | 難波千日前地点再開発プロジェクト |
| 事業者 | 関電不動産開発(代表)/南海電気鉄道/Osaka Metro |
| 所在地 | 大阪市中央区難波千日前1丁目地区(なんさん通り沿い) |
| 規模 | 地上28階/地下2階/延床49,617㎡/高さ約128m |
| 用途構成 | 商業(B2-3F)/オフィス(4-13F)/ホテル(15-28F) |
| ホテル | ハイアット セントリック なんば 大阪/267室/関西初進出 |
| アクセス | 南海電鉄なんば駅/Osaka Metroなんば駅 直結 |
| スケジュール | 2027年3月着工/2031年3月完成 |
立地分析 — 商業地公示地価+25%、ミナミ中核に位置する優良敷地
計画地が属する大阪市中央区難波・浪速区難波エリアは、2026年公示地価で全国トップクラスの上昇率を示している。国土交通省「2026年地価公示」によれば、大阪府の地価上昇率1位は中央区道頓堀1丁目で前年比+25.00%(地価9,500,000円/㎡)。隣接する浪速区難波中の商業地は2025年基準地価ベースで平均78万8,800円/㎡・前年比+14.25%、2025年浪速区商業地は+15.86%と全国でも稀な上昇局面にある。本敷地はその両エリアの境界部にあり、地価上昇の恩恵を直接受けるロケーションといえる。
| 用途地域 | 商業地域 |
| 2026年公示地価(中央区難波) | ¥1,060万/㎡ |
| 前年比上昇率(道頓堀1丁目) | +25.00% |
| 浪速区商業地2025上昇率 | +15.86% |
| 最寄駅 | なんば駅 直結 |
| なにわ筋線開業 | 2031年春 |
| なにわ筋線 開業 | 2031年春 |
| JR大阪⇔関空 短縮効果 | ▲8分(43分台へ) |
| MGM大阪IR 開業 | 2030年秋(1年先行) |
| MGM大阪 客室数 | 約2,500室 |
| 大阪万博2025 | ▲5.5年経過後 |
大阪「キタvsミナミ」ADR推移 — ミナミ中央区が梅田北区を超える局面
大阪市内のADR動向を「キタ(北区)」と「ミナミ(中央区・浪速区)」で比較すると、近年構造変化が観察できる。2024年時点では北区(梅田周辺)と中央区(心斎橋・難波)が拮抗していたが、2025〜2026年にかけて中央区が北区を恒常的に上回る状況が定着した。万博閉幕後も中央区のADR優位が継続している点は、大阪市場の構造変化を裏づけている(万博期間中の影響については大阪万博のホテルADRへの影響で詳細に検証している)。2026年4月時点で中央区¥39,100・北区¥30,700と、その差は約¥8,400/室まで拡大している。インバウンド層の宿泊先重心がキタからミナミにシフトしたことが、メトロエンジンリサーチの公開価格データから読み取れる。
一方、計画地が属する浪速区はADR水準が中央区の約半額の¥19,000〜22,000台で推移している。これは浪速区が新世界・恵美須町・西成寄りで構成され、バジェット〜エコノミー層の宿泊施設が密集している構造によるもの。同じ「なんば駅勢圏」内でも、行政区によりADRに2倍近い格差が存在することは、本プロジェクトのポジショニング設計上きわめて重要である。
半径1.5km圏 競合分析 — 54施設7,682室、アッパー帯空白の構造
本敷地(なんさん通り中心点)から半径1.5km圏内で30室以上を運営する施設は54軒・計7,682室。直近2026年5〜7月の販売価格データを集計すると、室数加重平均ADRは¥22,900/室となった。グレード別の構成は以下の通り。
| グレード(ADRベース推定) | 施設数 | 客室数 | 構成比 | 平均ADR |
|---|---|---|---|---|
| ラグジュアリー(¥50,000+) | 2 | 301 | 3.9% | ¥34,927 |
| アッパーミドル(¥25,000〜¥49,999) | 7 | 1,694 | 22.1% | ¥28,392 |
| ミドル(¥20,000〜¥24,999) | 11 | 1,448 | 18.8% | ¥25,523 |
| エコノミー(¥15,000〜¥19,999) | 18 | 2,123 | 27.6% | ¥21,370 |
| バジェット(〜¥14,999) | 16 | 2,116 | 27.5% | ¥16,584 |
| 合計 | 54 | 7,682 | 100% | ¥22,914 |
注目すべきは、アッパーミドル帯(¥25,000〜¥49,999)が客室数ベースで22.1%しか存在せず、しかも個別ホテルの単価分布を見るとミドルとアッパーミドルの境界が薄い点である。本プロジェクトが想定する¥35,000〜¥40,000帯は、現エリアではほぼ「白地」に近い領域となっている。
密集 エコノミー〜バジェット帯
¥15,000〜¥22,000 × 100〜250室
東横イン・アパ・コンフォート・スマイル系が密集する飽和ゾーン。バジェット16施設・エコノミー18施設で計4,239室。
WS① アッパーミドル空白
¥35,000〜¥50,000 × 150〜300室
該当2-3施設のみ。ハイアットセントリックの想定価格帯と一致。267室の中規模はこのゾーンに最適。
WS② 関西初進出ライフスタイル
Lifestyle / Boutique × 250室前後
関西既存のハイアット4軒すべて京都偏在。大阪ミナミにライフスタイル軸での「関西初」価値訴求が可能。
関西ハイアット9軒比較 — 既存4軒+新規267室で関西重心が大阪に
日本ハイアットによれば、ハイアットは国内9ブランド・22ホテル(計5,066室)を運営し、加えて2026年以降に10ホテルの開業を予定する。北海道では2026年にハイアットセントリック札幌が開業しており(ハイアットセントリック札幌開業の市場インパクトを参照)、なんば 大阪も同ブランドラインの「都市核ライフスタイル」戦略の延長線上に位置づけられる。関西エリアの既存施設は4軒(京都3軒+大阪1軒)・663室に留まり、関東11軒2,903室に対して圧倒的に小さい。ハイアットセントリック なんば 大阪(267室)の開業により、関西は5軒930室に拡大し、ライフスタイル系(Hyatt Centric)として関西初の進出が実現する。
| ホテル名 | ブランド | 客室数 | 開業 | 推定ADR |
|---|---|---|---|---|
| パークハイアット京都 | Park Hyatt | 70 | 2019/10 | ¥120,000+ |
| ハイアットセントリック銀座 東京(参考) | Hyatt Centric | 164 | 2018/1 | ¥55,000 |
| ハイアットリージェンシー京都 | Hyatt Regency | 187 | 2006/3 | ¥48,000 |
| ハイアットセントリック なんば 大阪 2031新規 | Hyatt Centric | 267 | 2031/3予定 | ¥38,000 |
| ハイアットリージェンシー大阪 | Hyatt Regency | 480 | 1994 | ¥32,000 |
| ハイアットセントリック金沢(参考) | Hyatt Centric | 253 | 2020/8 | ¥32,000 |
| ハイアットプレイス京都 | Hyatt Place | 239 | 2022/4 | ¥25,000 |
| キャプション by Hyatt なんば 大阪 | Caption | 167 | 2024/6 | ¥22,000 |
ブランド階層を整理すると、ハイアットセントリックは「Park Hyatt(ラグジュアリー)」と「Hyatt Place(アップスケール・セレクト)」の中間に位置するライフスタイル系で、世界事例では2.5〜3.5万円帯の価格設定が中心。すでに大阪ミナミにはキャプション by Hyattなんば(2024年6月開業・167室)が存在するため、本セントリックなんばはキャプションからのステップアップ・ブランド導線として機能する。京都偏在だった関西ハイアットのバランスが大阪へシフトする転換点となる。
カニバリ評価 — 既存4軒との重複は限定的、むしろ補完関係
関西既存4軒との位置関係を整理すると、本プロジェクトは京都3軒(パーク・リージェンシー・プレイス)とは商圏が異なり、大阪市内のリージェンシー大阪(南港コスモスクエア駅・480室・コンベンション軸)とはターゲット顧客と立地が補完関係にある。最も重複懸念があるのは「キャプション by Hyatt なんば」だが、客室単価帯が¥22,000帯 vs ¥38,000帯と明確に分かれており、World of Hyatt会員のステップアップ予約を捕捉できる構造となる。
| 既存施設 | 商圏 | 客層 | カニバリ度 |
|---|---|---|---|
| パークハイアット京都 | 京都・東山 | 超富裕層・海外VIP | 低 補完 |
| ハイアットリージェンシー京都 | 京都・七条 | シニア・FIT・MICE | 低 補完 |
| ハイアットプレイス京都 | 京都・四条河原町 | ビジネス・若年層 | 低 補完 |
| キャプション by Hyatt なんば | 大阪・道頓堀 | 若年・FIT・ライフスタイル | 中 アップグレード導線 |
| ハイアットリージェンシー大阪 | 大阪・南港 | MICE・コンベンション | 低 補完 |
267室追加供給ショック試算 — エリア全体は+3.5%、アッパー帯のみ+15.8%
2031年の本プロジェクト開業による供給ショックを定量化する。半径1.5km圏内の既存7,682室に267室が加わるとエリア全体では+3.48%の供給増となる。ただしグレード別に見ると、アッパー帯(ラグジュアリー+アッパーミドル合計1,995室)に267室が加わる形となり、アッパー帯ベースでは+13.4%のインパクトとなる。仮にライフスタイル系(Centric/Boutique/Capt系)に限定して比較すると、現状エリアにキャプションなんば167室+一部ブティック施設のみで計400〜500室規模であり、ライフスタイル軸では+50%超の構造変化を起こす可能性がある。
ただし2031年は2030年秋に開業するMGM大阪IR(夢洲・約2,500室)から1年遅れのタイミング。MGM大阪IRは大阪全体の宿泊需要を底上げする一方、夢洲〜ミナミの動線分散も招く可能性がある。また同時期2031年春に開業するなにわ筋線によりJR大阪⇔関空が約8分短縮され、難波エリアへの空港アクセス改善が販売価格を支える方向に作用する。供給ショックは需要拡大要因とほぼ相殺される、というのが現時点の合理的シナリオである。
267室OCC×ADR感応度分析 — ベースケースNOI試算
本プロジェクトのホテル部分のNOI(純営業収益)感応度を試算する。前提:客室数267室、ADR想定¥38,000(半径1.5km圏内のアッパーミドル帯加重平均¥28,400にライフスタイルプレミアム+35%)、GOP率は新規開業の3年目想定で30%、運営費率を考慮した保守的設定。客室部分の延床想定14,000㎡(15-28階・1階あたり約1,000㎡)。
| シナリオ | ADR想定 | OCC想定 | RevPAR | 年間客室売上 | GOP(30%) |
|---|---|---|---|---|---|
| 悲観(ADR−15%/OCC低) | ¥32,300 | 75% | ¥24,225 | ¥23.6億 | ¥7.1億 |
| ベース 推奨 | ¥38,000 | 82% | ¥31,160 | ¥30.4億 | ¥9.1億 |
| 強気(ADR+15%/OCC高) | ¥43,700 | 88% | ¥38,456 | ¥37.5億 | ¥11.2億 |
ベースケースでGOP9億円超を見込める計算となる。ホテル部分のみの建設費は、延床14,000㎡(約4,235坪)×坪単価310〜350万円(ラグジュアリー〜アッパーミドル域・Turner & Townsend 2026年予測+5.3%織込)で約131〜148億円。アッパー帯ホテル単独の利回りは6〜7%水準だが、本プロジェクトはオフィス・商業の収益と合算されるため、複合ビル全体での投資効率はより高くなる。
投資判断サマリー — ライフスタイル軸の「関西初」希少性
本プロジェクトの投資ロジックを5項目で整理する。
| 論点 | 評価 | 根拠 |
|---|---|---|
| 立地 | ★★★★★ | なんば駅直結・公示地価+25%・なにわ筋線2031開業 |
| ブランド希少性 | ★★★★★ | 関西初Hyatt Centric。京都偏在から大阪重心へ |
| カニバリリスク | ★★★★☆ | キャプションなんばと価格帯異なる。むしろ補完 |
| 需給バランス | ★★★★☆ | アッパー帯+13%増だが、MGM2030・なにわ筋線で吸収 |
| 運営リスク | ★★★☆☆ | 建設費高騰・万博反動・IR開業1年遅れの市場成熟度 |
総合評価としては、関西ハイアット5軒目・関西初のセントリックというブランド希少性と、なんさん通り・なにわ筋線という立地優位が、267室の中規模供給を吸収できる蓋然性が高い。なお同時期の大阪での複数同時開業による需給インパクトの考察は、マリオット系2軒・大阪西成同時開業の南大阪インパクト分析も参考になる。投資ロジック上は、ホテル単独投資ではなく、オフィス(4-13階・約2万㎡)・商業(B2-3F・約1万㎡)と組み合わせた複合再開発の収益安定性が本質的な強みとなる。
留意すべきは、2031年というタイミングがMGM大阪IR(2030年秋・2,500室)の翌年であり、IR開業初年度の需要反動を見極めた上での開業となる点。MGM側がカジノ・コンベンション中心の宿泊需要を吸収する一方、ミナミの中心市街地ニーズ(食・買物・若年層FIT)には本プロジェクトが応える構図となる。
⚠ 将来日程のADR・利回り試算に関する注意:本記事の2031年想定ADR・OCC・NOI試算は、調査時点の市場データに将来要因(なにわ筋線開業・MGM大阪IR開業・万博反動)を加味した推定値であり、実際の成約値とは異なります。建設費坪単価はTurner & Townsend 2026年予測+5.3%/年で複利計算しており、実勢との乖離可能性があります。本記事は投資判断の参考情報であり、実際の意思決定には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- マリオット系2軒・大阪西成同時開業の南大阪インパクト分析 — 243室が同価格帯3,000室マーケットに与える需給ショック
- ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- 2026年6月新規開業4軒|ザ・ゲートホテル大阪・コンフォート千歳・セトレ名古屋・東横INN呉のグレード差で読む供給ショック
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 2026年1月最新版 大阪市のビジネスホテルを徹底分析
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティング集計データ(半径1.5km圏内54施設7,682室のOTA公開価格履歴、2025年1月〜2026年6月、月次集計)。エリア・カテゴリ別ADR/OCCは推定値であり、成約価格ではなくOTA販売価格に基づく。日本ハイアット 報道資料 2026年4月、国土交通省 公示地価 2026年。
■ 試算前提
267室OCC×ADR感応度分析はADRレンジ¥32,300(悲観)/¥38,000(ベース)/¥43,700(強気)、OCC 75〜88%の格子で算出。年間客室売上=ADR × OCC × 267室 × 365日。エリア供給ショック試算は2031年3月開業時点の周辺供給を現状+公表済み新規開業(MGM IR 2030年・難波千日前 2031年)で固定。なにわ筋線開業(2031年春)による需要弾力は+5〜10%レンジで保守的に評価。
■ 限界・留意点
(1) OTA販売価格ベースのため成約ADRは平均で-25〜-30%程度低い可能性。(2) 2031年開業時点のマクロ環境(為替・インバウンド動向・金利)は予測モデル外。(3) MGM大阪IR・なにわ筋線の需要創出効果は公表計画ベースであり、実需は変動しうる。(4) 競合54施設の運営継続を前提としており、廃業・建替えのリスクは含まない。(5) 建設費高騰(Turner & Townsend 2026年予測 +5.3%/年)が事業性に与える影響は別途要評価。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(半径1.5km圏内 N=54施設7,682室)、推定稼働率、ADR集計
■ 政府統計・公的データ
- 国土交通省「2026年地価公示」中央区難波3-6-11(商業地)
- 大阪市「地価調査・地価公示」
- 関西高速鉄道「なにわ筋線」事業概要
- JR西日本「なにわ筋線 2031年春開業に向け」
- 大阪市「統合型リゾート 大阪IR」
■ プレスリリース・公式発表
- 南海電気鉄道「(仮称)難波千日前地点再開発プロジェクト始動」2025年8月21日
- 関電不動産開発・南海電気鉄道・Osaka Metro 共同プレスリリース PDF
- Osaka Metro「難波千日前地点再開発プロジェクト」
- 日本ハイアット 株式会社「報道資料 2026年4月」
■ ニュース・解説