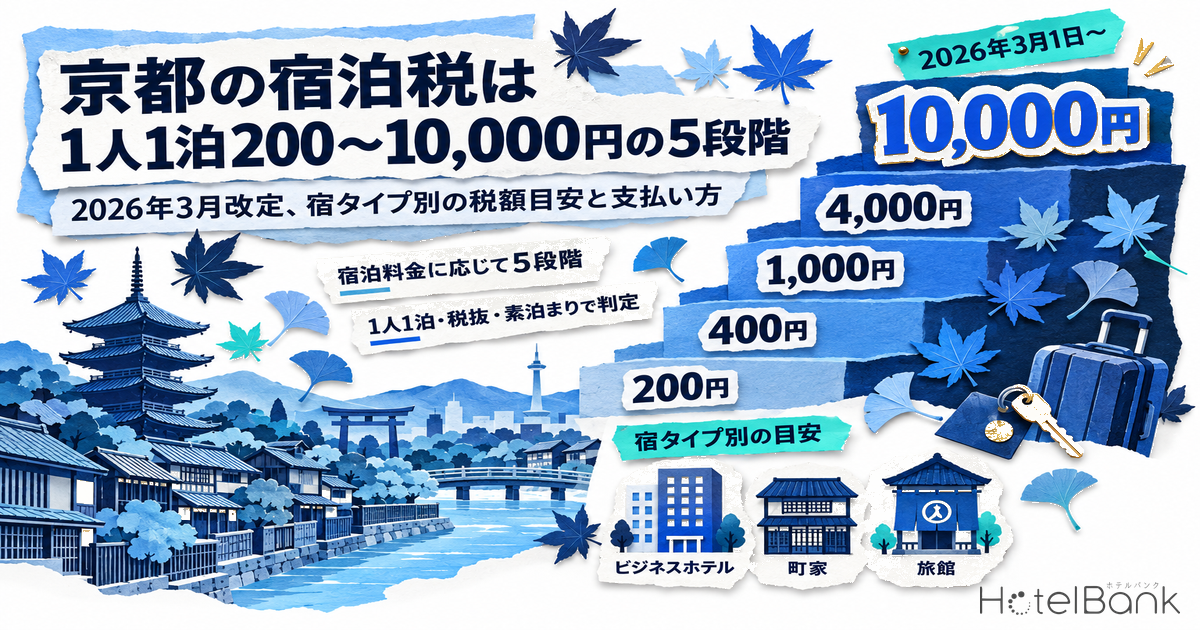

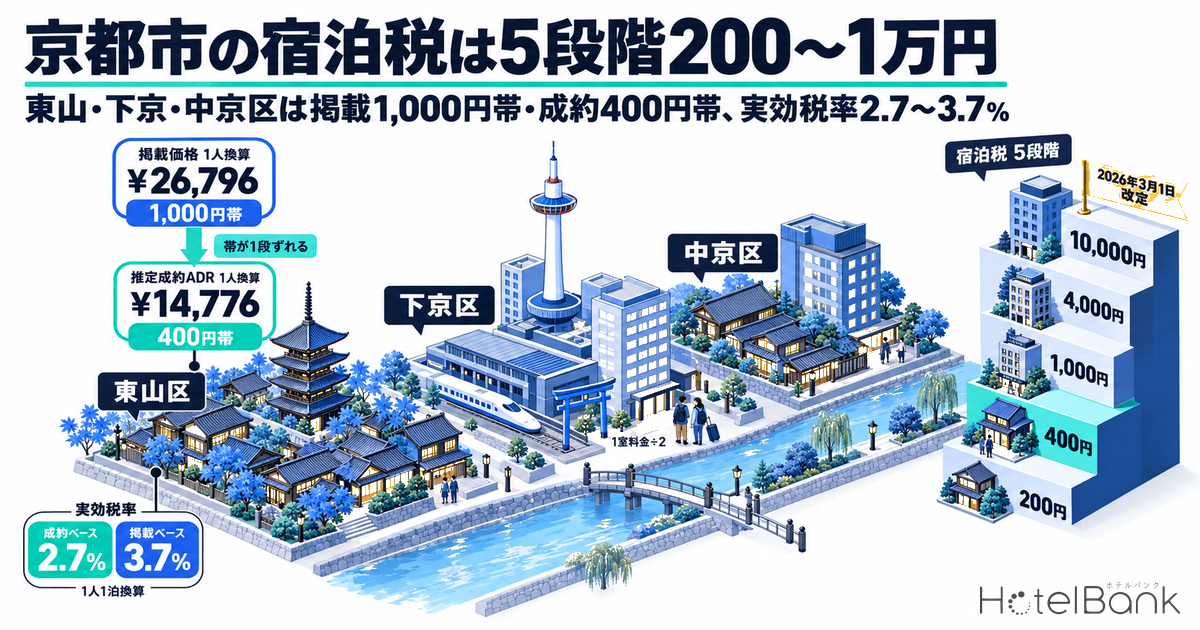
京都市の宿泊税は2026年3月1日の改定で、1人1泊の宿泊料金に応じた200円〜10,000円の5段階となった。改定前は200〜1,000円の3段階だったから、上位の帯が大きく広がった形になる。本稿は京都市内でホテル・旅館・簡易宿所を運営・投資する事業者に向けて、制度の事実関係を京都市の公式資料で確認したうえで、メトロエンジンリサーチの区別ADRを1人1泊に換算し、市内の施設がどの税額帯に位置するのか、掲載価格と推定成約価格で帯がどうずれるのか、東京都・ニセコ町・那須町・盛岡市と比べて京都の定額5段階がどこに位置するのかを読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
- — 京都市宿泊税は2026年3月1日から1人1泊200円〜10,000円の5段階。改定前は200〜1,000円の3段階で、税額が上がったのは1人2万円以上の帯。
- — 2026年10月の区別ADRを1人換算すると、東山区・下京区・中京区は掲載価格で1,000円帯、推定成約ADRで400円帯と帯が1段ずれる。
- — 成約ベースの実効税率は東山区2.7%・下京区3.4%・中京区3.3%。掲載ベースの東山区は3.7%。
- — 施設単位(推定成約ADR、N=483施設)では79%が400円帯、4,000円帯は8施設、10,000円帯は該当なし。2万円以上は15.7%。
- — 判定は1室料金÷宿泊人数・OTA等の手数料控除前・宿泊日基準。下京区・南区は閑散期に200円帯へ下がり、季節と利用人数で帯が動く。
制度の事実 — 2026年3月1日から5段階、上限1万円
まずは制度の骨格を京都市の公式ページで確認しておきたい。京都市宿泊税は法定外目的税で、納税義務者は市内の旅館・ホテル・簡易宿所・住宅宿泊事業施設に宿泊する人、特別徴収義務者は旅館業または住宅宿泊事業を営む事業者である。税額は1人1泊あたりの宿泊料金で決まり、改定は宿泊日基準で適用される。京都市の案内によると、改定は2025年10月3日に総務大臣の同意を得て、2026年3月1日の宿泊分から施行された。定額制の宿泊税としては上限10,000円が全国で最も高い水準になる。
| 宿泊料金(1人1泊) | 改定前(〜2026年2月28日) | 改定後(2026年3月1日〜) |
|---|---|---|
| 6,000円未満 | 200円 | 200円 |
| 6,000円以上 20,000円未満 | 200円 | 400円 |
| 20,000円以上 50,000円未満 | 500円 | 1,000円 |
| 50,000円以上 100,000円未満 | 1,000円 | 4,000円 |
| 100,000円以上 | 1,000円 | 10,000円 |
出典:京都市「宿泊税について」「京都市宿泊税改正のお知らせ」よりホテルバンク編集部作成。改定前は20,000円未満が200円の一区分
ここで事業者が押さえるべき定義が二つある。一つは「宿泊料金」の範囲で、京都市のよくある質問は「宿泊料金とは、食事代や消費税等を除き、サービス料等を含んだ金額」と定めている。つまり課税標準は税抜の素泊まり相当額であり、朝食付きプランの食事分や消費税は区分判定から外れる。もう一つは複数名で1室を利用する場合の扱いで、京都市は「1室の料金を宿泊人数で割った額」を1人1泊の宿泊料金とする。公式の例では、2名で利用する20,000円のツインは1人あたり10,000円となり400円帯、同じ客室を1名で利用すれば20,000円となり1,000円帯に入る。同じ客室料金でも利用人数で帯が変わる点は、料金表示とフロント業務の両方に影響する。
課税免除は、学校教育法上の学校(大学を除く)が主催する修学旅行その他学校行事に参加する児童・生徒・学生とその引率者に加えて、2021年4月1日からは保育所・認定こども園等の行事に参加する3歳以上の児童と引率者にも広がっている。いずれも施設等が作成する「修学旅行等であることの証明書」が必要で、宿泊施設はその証明書を7年間保存することになっている。
区別ADRを1人1泊に換算する — 掲載ベースと成約ベースで帯が1段ずれる
それでは、京都市内の施設は実際にどの税額帯で営業しているのだろうか。メトロエンジンリサーチの2026年10月の区別ADR(京都市11区、2名1室利用時の1室あたり料金・税込)を使い、1室料金を2で割って1人1泊の宿泊料金に換算した。換算には二つの基準を並べている。掲載価格(全プラン平均・税込)は各施設が公開している販売価格の平均で、推定成約ADRは最安プラン水準に業態別の補正係数を適用した成約単価の推定値(税抜相当)である。課税標準が税抜の素泊まり相当額である以上、税額帯を判定する目安としては推定成約ADRのほうが近く、掲載価格は食事付きプランや消費税を含む分だけ高めに出る。
| 区 | 掲載価格 (1室・税込) | 1人換算 | 税額帯 | 推定成約ADR (1室・税抜相当) | 1人換算 | 税額帯 | 実効税率 (成約ベース) |
|---|---|---|---|---|---|---|---|
| 東山区 | ¥53,591 N=409 | ¥26,796 | 1,000円 | ¥29,552 N=50 | ¥14,776 | 400円 | 2.7% |
| 下京区 | ¥43,693 N=549 | ¥21,847 | 1,000円 | ¥23,654 N=166 | ¥11,827 | 400円 | 3.4% |
| 中京区 | ¥43,253 N=333 | ¥21,627 | 1,000円 | ¥24,202 N=109 | ¥12,101 | 400円 | 3.3% |
| 南区 | ¥35,856 N=243 | ¥17,928 | 400円 | ¥22,097 N=53 | ¥11,049 | 400円 | 3.6% |
| 上京区 | ¥38,441 N=97 | ¥19,221 | 400円 | ¥30,411 N=9 | ¥15,206 | 400円 | 2.6% |
| 左京区 | ¥38,472 N=78 | ¥19,236 | 400円 | ¥20,635 N=14 | ¥10,318 | 400円 | 3.9% |
| 右京区 | ¥30,967 N=59 | ¥15,484 | 400円 | ¥26,469 N=15 | ¥13,235 | 400円 | 3.0% |
| 西京区 | ¥39,266 N=20 | ¥19,633 | 400円 | ¥24,726 N=6 | ¥12,363 | 400円 | 3.2% |
| 伏見区 | ¥25,330 N=74 | ¥12,665 | 400円 | ¥14,172 N=6 | ¥7,086 | 400円 | 5.6% |
| 北区 | ¥33,852 N=30 | ¥16,926 | 400円 | 対象施設が少ないため非表示 | |||
| 山科区 | ¥21,100 N=6 | ¥10,550 | 400円 | 対象施設が少ないため非表示 | |||
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。2026年10月(調査時点の掲載水準に基づく推定)。掲載価格・推定成約ADRとも2名1室利用時の1室あたり料金で、1人換算は÷2。掲載価格は税込・全プラン平均、推定成約ADRは税抜相当。税額帯は京都市の区分に当てはめた目安であり、実際の課税標準(税抜・食事代除く)は施設ごとに異なる
表から読めるのは、東山区・下京区・中京区の3区で掲載ベースと成約ベースの帯が1段ずれるという事実である。東山区は掲載価格を1人換算すると約¥26,800で1,000円帯に入るのに対し、推定成約ADRの1人換算は約¥14,800と400円帯にとどまる。下京区(約¥21,800対約¥11,800)と中京区(約¥21,600対約¥12,100)も同じ構図で、掲載価格が2万円の境界をわずかに超える一方、成約水準は境界のかなり下にある。公開価格の平均で税額を見積もると1,000円を想定してしまうが、実際に多くの施設が徴収しているのは400円だ、という読み方になる。南区以下の6区は掲載・成約とも400円帯で、帯のずれは生じない。
実効税率(税額÷1人1泊単価)でみると、成約ベースの東山区は400円÷約¥14,800≒2.7%、掲載ベースなら1,000円÷約¥26,800≒3.7%となる。定額制では単価が帯の下限に近いほど実効税率が高くなるため、伏見区のように1人換算が約¥7,100と6,000円の境界に近い区では5.6%まで上がり、上京区のように帯の上限寄り(約¥15,200)では2.6%に下がる。定率3%の自治体と比べたとき、京都の400円帯は単価¥13,300前後を境に実効税率が3%を上下する計算になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。2026年10月、2名1室利用時の1室あたり料金を÷2で1人換算。成約ベースは推定値(税抜相当)、掲載は税込・全プラン平均。対象は推定成約ADRの対象施設が5施設以上の9区
季節で帯が動く — 6,000円の境界をまたぐ区がある
区の中央値が400円帯にあるといっても、年間を通じて同じ帯にいるわけではない。推定成約ADRを1人換算した月次推移を2025年と2026年で重ねると、東山区は年間を通じて6,000円以上20,000円未満の400円帯に収まる一方、下京区と南区は1〜2月と6〜8月(南区は9月も)に1人換算が6,000円を下回って200円帯に入り、中京区も6月に6,000円を下回る。下京区は2026年2月が約¥5,500、6月が約¥5,600、8月が約¥5,800で、秋の約¥11,800(10月)とは2倍以上の開きがある。つまり同じ施設でも、閑散期には200円、繁忙期には400円を徴収する運用が市内の中価格帯では珍しくない。フロントでの案内文や予約確認メールの税額表示を季節で切り替える必要が出てくる場面であり、システム側で宿泊料金から自動判定する設定が有効といえる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定成約ADR(2名1室・税抜相当)÷2の月次中央値。東山区N=43〜51施設、下京区N=157〜170施設。2026年10月は調査時点の掲載水準に基づく推定
4,000円帯・10,000円帯に入る施設数 — 上位は限られる
区の中央値ではなく施設単位で見ると、上位の帯に入る施設がどれほどあるのかがわかる。京都市11区のビジネス・シティ・リゾート・旅館・カプセルの5業態について、2026年10月の施設別ADRを1人換算して京都市の区分に当てはめた。推定成約ADRが算出できた483施設のうち、1人5万円以上の4,000円帯に入るのは8施設(1.7%)で、内訳は旅館5・シティホテル1・リゾート1・ビジネスホテル1である。1人10万円以上の10,000円帯は成約ベースでは該当がない。掲載価格(全プラン平均・税込)で見れば4,000円帯が30施設、10,000円帯が8施設と増えるが、これは食事付きの上位プランや消費税を含んだ数字であり、課税標準に近い成約ベースでは上位2帯に入るのは小規模な高級旅館や一部の上位ホテルに限られる。
| 税額帯(1人1泊換算) | 推定成約ADR基準 (N=483施設) | 構成比 | 掲載価格基準 (N=509施設) | 構成比 |
|---|---|---|---|---|
| 200円(6,000円未満) | 27 | 5.6% | 7 | 1.4% |
| 400円(6,000〜20,000円未満) | 380 | 78.7% | 274 | 53.8% |
| 1,000円(20,000〜50,000円未満) | 68 | 14.1% | 190 | 37.3% |
| 4,000円(50,000〜100,000円未満) | 8 | 1.7% | 30 | 5.9% |
| 10,000円(100,000円以上) | 0 | 0.0% | 8 | 1.6% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。京都市11区のビジネス・シティ・リゾート・旅館・カプセル5業態、2026年10月の施設別ADR(2名1室利用時の1室あたり料金)÷2で1人換算。推定成約ADRは税抜相当の推定値、掲載価格は税込・全プラン平均
この施設分布は、改定でどの層の税額が変わったかも示している。改定前後で税額が上がるのは1人2万円以上の帯で、成約ベースでは483施設中76施設(15.7%)がこれに当たる。残る84%は200円または400円帯で、6,000円以上20,000円未満の帯が200円から400円に変わった影響を受けるものの、税額そのものは数百円の範囲にとどまる。掲載価格で見ると2万円以上は228施設(44.8%)に広がるが、前述のとおり掲載価格は課税標準より高く出る。業態別では、旅館96施設のうち1,000円帯以上が20施設(うち4,000円帯5施設)、シティホテル60施設のうち22施設、ビジネスホテル314施設のうち27施設という分布であった。
運営側の実務 — 特別徴収・申告・区分判定の注意点
制度と単価分布を踏まえて、特別徴収義務者としての実務を整理しておく。京都市の手引と事業者向けよくある質問から、事業者が日常的に関わる要点は次のとおりである。
| 項目 | 京都市の取り扱い(公式資料に基づく) |
|---|---|
| 特別徴収義務者 | 旅館業または住宅宿泊事業を営む者。経営の開始・変更・休廃止時には経営申告書を提出する。経営者以外を徴収義務者にする場合は指定申請書を使う |
| 申告・納入 | 原則として宿泊があった月の翌月末日までに納入申告書を提出し納入する。税額が0円の月も申告が必要。直近12か月の宿泊税額が480万円以下で、許可・届出受理から1年を経過し市税の滞納がない等の要件を満たせば、申請により3か月ごとの申告納入に切り替えられる。電子申告・電子納付にも対応 |
| 区分判定(複数名1室) | 1室の宿泊料金を宿泊人数で割った額で判定する。20,000円のツインを2名で利用すれば1人10,000円で400円帯、1名利用なら20,000円で1,000円帯 |
| 宿泊料金の範囲 | 食事代・消費税等を除き、サービス料等を含む。清掃・寝具・入浴・寝衣等は宿泊料金に含まれる |
| OTA等経由の予約 | 宿泊施設がOTA等に支払う手数料を控除する前の金額が課税対象の宿泊料金となる。宿泊者が支払った額で判定し、手数料を引いた入金額で判定しない |
| 割引・ポイント | 施設自身の割引は割引後の額で判定。予約サイトのポイントや第三者負担の割引、国の旅行支援は割引前の額で判定する |
| 改定の適用基準 | 宿泊日基準。2026年3月1日以降の宿泊は予約日にかかわらず改定後の税額が適用され、予約時に旧税額で徴収していた場合は差額を宿泊施設が請求する |
| 課税免除 | 修学旅行等(大学を除く学校行事)の参加者と引率者、保育所・認定こども園等の行事に参加する3歳以上の児童と引率者。証明書を7年間保存 |
| 特別徴収事務補助金 | 期限内に申告納入した税額の3.5%を補助(2026年度分、100円未満切り捨て)。経営申告書の提出と市税の滞納がないこと等が要件 |
出典:京都市「宿泊税に関する手引・申告書等の様式」「宿泊税に関するよくある質問(宿泊施設を経営されている方向け)」「令和8年度宿泊税特別徴収事務補助金について」よりホテルバンク編集部作成
実務上の論点として大きいのは、OTA等経由の予約における税額の扱いである。京都市は手数料控除前の金額、すなわち宿泊者が支払う宿泊料金で判定すると定めているため、販売価格から手数料を差し引いた入金額で区分を判定してはならない。また、予約サイト側のポイント値引きは割引前の額で判定する一方、施設が自ら設定した割引は割引後の額で判定するという違いがある。同じ「割引後価格」でも誰が負担しているかで課税標準が変わるため、プラン設計時にクーポン原資をどこに置くかが税額帯に影響する場面が出てくる。
区分判定の実務では、前節で見たように市内の中価格帯の施設が季節によって6,000円の境界をまたぐこと、そして2万円の境界では1名利用と2名利用で帯が変わることが重なる。1名利用の多いビジネスホテルで1室料金が2万円を超える繁忙期は、2名利用なら400円で済む同じ客室が1名利用では1,000円になる。予約エンジンや PMS で1人あたり宿泊料金を自動算出して税額を決める設定にしておけば、フロントでの判断を減らせる。宿泊税の改定で上がった帯は単価2万円以上であり、改定前の500円が1,000円、1,000円が4,000円または10,000円へと変わったが、成約ベースで該当する施設は市内の16%程度である。
1室料金×利用人数の早見表 — 2万円・5万円・10万円の境界で1室の税額が変わる
区分判定が1人あたりで行われる以上、1室あたりの税額は1室料金と利用人数の組み合わせで決まる。課税標準(税抜・食事代を除く素泊まり相当)の1室料金を8段階、利用人数を1〜3名に置いて、京都市の区分どおりに1室合計の税額と実効税率を並べたのが表5である。たとえば1室¥40,000を2名で使うと1人¥20,000で1,000円帯に入り1室2,000円(5.0%)になるが、3名なら1人約¥13,300で400円帯にとどまり1室1,200円(3.0%)で済む。1室¥100,000では2名利用で1室8,000円(8.0%)、1名利用で10,000円(10.0%)と、改定前の2名利用2,000円(2.0%)から差が大きい。料金表を人数別に組むときは、境界の直上に1人単価が来る組み合わせを把握しておくと、案内時の税額説明と予約確認メールの表示を揃えやすい。
| 1室料金(税抜・素泊まり相当) | 1名利用 | 2名利用 | 3名利用 | 2名利用(改定前) |
|---|---|---|---|---|
| ¥12,000 | 400円(3.3%) | 800円(6.7%) | 600円(5.0%) | 400円(3.3%) |
| ¥20,000 | 1,000円(5.0%) | 800円(4.0%) | 1,200円(6.0%) | 400円(2.0%) |
| ¥30,000 | 1,000円(3.3%) | 800円(2.7%) | 1,200円(4.0%) | 400円(1.3%) |
| ¥40,000 | 1,000円(2.5%) | 2,000円(5.0%) | 1,200円(3.0%) | 1,000円(2.5%) |
| ¥60,000 | 4,000円(6.7%) | 2,000円(3.3%) | 3,000円(5.0%) | 1,000円(1.7%) |
| ¥100,000 | 10,000円(10.0%) | 8,000円(8.0%) | 3,000円(3.0%) | 2,000円(2.0%) |
| ¥150,000 | 10,000円(6.7%) | 8,000円(5.3%) | 12,000円(8.0%) | 2,000円(1.3%) |
| ¥200,000 | 10,000円(5.0%) | 20,000円(10.0%) | 12,000円(6.0%) | 2,000円(1.0%) |
出典:京都市「宿泊税について」「宿泊税に関するよくある質問 — 宿泊料金の考え方」の税額区分と判定方法(1室料金÷宿泊人数)に基づきホテルバンク編集部が試算。カッコ内は1室合計の税額÷1室料金。境界値ちょうどは上の帯に入る。改定前は2026年2月28日までの宿泊
他自治体との比較 — 定率3%と定額6段階のあいだで京都はどこにいるか
一方で、全国の宿泊税は定率制へ向かう動きが目立つ。東京都は現在、1人1泊1万円未満を非課税、1万円以上1万5千円未満100円、1万5千円以上200円の定額制だが、2026年6月30日に総務大臣の同意を得て2027年4月1日から宿泊料金の3%の定率制に移行し、非課税の基準を1万3千円未満に引き上げるとともに簡易宿所と民泊を課税対象に加える。免税1.3万円ラインが東京の実勢単価のどこに落ちるかは、東京の宿泊税が2027年4月1日から3%定率へ — 免税1.3万円ラインと大阪の階層制を実勢単価で検証で検証している。北海道ニセコ町は2024年11月に5段階定額制(100〜2,000円)で導入したばかりだが、2025年12月の町議会で定率3%への改正条例が可決され、2026年3月27日に総務大臣が同意した(定額制と定率制の境目が1人1万円に来る試算はニセコ町の宿泊税は2026年11月1日から3%を参照)。定額から定率への変更は全国初で、北海道新聞は2026年11月の改正を目指すと報じている。那須町は2026年10月1日から100〜3,000円の6段階定額制、盛岡市は同日から料金にかかわらず1人1泊200円の定額(免税点なし)を導入した。両自治体の段階制と定額制が実勢単価に対してどの比率で乗るかは、宿泊税の実効税率、那須町1.05%・盛岡市3.65%が逆算している。
| 自治体 | 方式 | 1人¥15,000 | 1人¥30,000 | 1人¥60,000 | 施行 |
|---|---|---|---|---|---|
| 京都市 | 定額5段階 200〜10,000円 | 400円(2.7%) | 1,000円(3.3%) | 4,000円(6.7%) | 2026年3月1日 |
| 東京都(現行) | 定額2段階 100・200円、1万円未満非課税 | 200円(1.3%) | 200円(0.7%) | 200円(0.3%) | 〜2027年3月 |
| 東京都(改正後) | 定率3%、1万3千円未満非課税 | 450円(3.0%) | 900円(3.0%) | 1,800円(3.0%) | 2027年4月1日 |
| ニセコ町(改正後) | 定率3%(北海道宿泊税と合わせた町域内の税額) | 450円(3.0%) | 900円(3.0%) | 1,800円(3.0%) | 2026年11月(予定) |
| 那須町 | 定額6段階 100〜3,000円 | 300円(2.0%) | 800円(2.7%) | 1,500円(2.5%) | 2026年10月1日 |
| 盛岡市 | 定額 一律200円、免税点なし | 200円(1.3%) | 200円(0.7%) | 200円(0.3%) | 2026年10月1日 |
出典:京都市、東京都主税局、総務省(ニセコ町・盛岡市の法定外目的税協議資料)、那須町、北海道新聞の公表内容よりホテルバンク編集部作成。カッコ内は税額÷1人1泊宿泊料金の実効税率。宿泊料金はいずれも税抜・食事代除く素泊まり相当額
この並びで見ると、京都の定額5段階は、1人2万円未満では定率3%の自治体とほぼ同水準(単価¥13,300で3%に一致)にあり、2万円以上では定率3%を上回る実効税率へ切り替わる。1人3万円で3.3%、5万円ちょうどで8.0%、6万円で6.7%、10万円ちょうどで10.0%と、境界の直上で実効税率が跳ね、帯の中で単価が上がるにつれて下がる鋸歯状の形になる。那須町の6段階は刻みが細かく実効税率が2〜3%の幅に収まるのに対し、京都は帯の幅が広い分だけ境界での段差が大きい。東京都が定率化と同時に非課税基準を1万3千円に引き上げるのとは対照的に、京都は6,000円未満にも200円を課す点で下位の帯の裾野も広い。
出典:各自治体の公表税額よりホテルバンク編集部作成。横軸は1人1泊の宿泊料金(税抜・素泊まり相当)、縦軸は税額÷宿泊料金。東京都改正後は1万3千円未満非課税
投資家の視点では、この段差構造が京都のアッパーミドル以上の価格帯の設計に関係してくる。1人1泊の課税標準が5万円(2名1室なら1室10万円)を超えると税額は1,000円から4,000円に、10万円(1室20万円)を超えると10,000円に切り替わる。成約ベースでこの帯に入る施設は現状8施設にとどまるが、京都市内では上位旅館・ホテルの開発が続いており、1室20万円前後の商品を設計する際には宿泊税を含めた宿泊者の総支払額で競合都市と比較される前提で単価設計を行うことになる。宿泊税は宿泊料金とは別に徴収する法定外目的税であり、施設の売上には含まれないが、宿泊者の体感価格には含まれる。
まとめ — 京都市内の事業者が確認しておくべきこと
ここまでを整理すると、京都市宿泊税は2026年3月1日から1人1泊200円〜10,000円の5段階となり、改定前後で税額が上がるのは1人2万円以上の帯である。メトロエンジンリサーチの2026年10月の区別ADRを1人換算すると、東山区・下京区・中京区は掲載価格では1,000円帯、推定成約ADRでは400円帯と帯が1段ずれ、成約ベースの実効税率は2.7〜3.4%にあたる。施設単位では、成約ベース483施設の79%が400円帯に集まり、4,000円帯は8施設、10,000円帯は該当なしという分布であった。下京区・中京区・南区では閑散期に1人換算が6,000円を下回り200円帯に入る月があり、季節と利用人数の両方で帯が動く点が運用上の要点になる。
運営側では、OTA等経由の予約は手数料控除前の宿泊者支払額で判定すること、施設自身の割引は割引後・第三者負担のポイントや旅行支援は割引前で判定すること、翌月末日までの申告納入(要件を満たせば3か月ごと)、0円の月も申告が必要なこと、修学旅行等の証明書の7年保存、期限内納入額の3.5%の特別徴収事務補助金を確認しておきたい。東京都の2027年4月の定率3%化、ニセコ町の定率転換、那須町・盛岡市の新設と、宿泊税の設計は自治体ごとに分岐しつつある。京都の定額5段階は2万円未満の帯で定率3%とほぼ同じ水準にあり、上位帯で段差が大きい構造として位置づけられる。
⚠ 2026年10月のADRに関する注意:本記事の2026年10月の掲載価格・推定成約ADRは調査時点(2026年10月18日)でOTA等に公開されている販売価格に基づく推定であり、月内の価格調整・プラン追加により変動する。税額帯の当てはめは区・施設の中央値を京都市の区分に置いたものであり、実際の課税標準は税抜・食事代を除いた施設ごとの宿泊料金で判定される。宿泊税の適用については京都市市税事務所法人諸税室(宿泊税担当)に確認されたい。
よくある質問
Q. 京都市の宿泊税は2名1室の料金からどう判定するのか。
1室の宿泊料金(食事代・消費税を除く)を宿泊人数で割った額が1人1泊の宿泊料金になる。京都市の例では、2名で利用する20,000円のツインは1人10,000円で400円帯、1名利用なら20,000円で1,000円帯である。
Q. OTA等経由の予約は手数料を引いた額で判定してよいか。
京都市は手数料を控除する前の金額、すなわち宿泊者が支払う宿泊料金を課税対象としている。入金額ではなく販売価格で判定する。
Q. 市内の施設の多くはどの税額帯にあるのか。
メトロエンジンリサーチの2026年10月の推定成約ADRを1人換算すると、京都市11区の483施設のうち79%が400円帯(1人6,000円以上20,000円未満)、14%が1,000円帯、4,000円帯は8施設で10,000円帯は該当がない。掲載価格(税込・全プラン平均)で見ると1,000円帯以上の比率は45%に広がる。
Q. 改定前に予約した宿泊は旧税額のままでよいか。
改定は宿泊日基準で適用される。2026年3月1日以降の宿泊は予約日にかかわらず改定後の税額となり、予約時に旧税額で徴収していた場合は差額を宿泊施設が宿泊者に請求する。
Q. 宿泊税の申告・納入の期限はいつか。
原則として宿泊があった月の翌月末日までに申告・納入する。税額が0円の月も申告が必要で、直近12か月の宿泊税額が480万円以下などの要件を満たせば、申請により3か月ごとの申告納入に切り替えられる。
あわせて読みたい
- 東京の宿泊税は1泊100円か200円・1万円未満は非課税|2027年4月から3%、ホテルのタイプ別目安
- ニセコ町の宿泊税は2026年11月1日から3%|冬ADR4.2万円で1室1,269円、定額制との境目は1人1万円
- 那須町・盛岡市の宿泊税が10/1開始|100〜3,000円の6段階と200円定額、1人1泊単価の2〜3%
- 京都の口コミは英語が33.9% — シティ・ビジネスホテルは客層別の評価軸を価格にどう映すか
- 宿泊税の実効税率、那須町1.05%・盛岡市3.65%|10月1日開始2自治体を実勢ADRで逆算
- 東京の宿泊税が2027年4月1日から3%定率へ — 免税1.3万円ラインと大阪の階層制を実勢単価で検証
- 宿泊税、鎌倉300円・岡山/倉敷200円が9月議会へ — 実効負担率と全国65自治体一覧
- 宿泊税 全国一覧2026 — 62自治体の税額・施行日と実勢単価への負担率
- 宿泊税はいくら?1人1泊100〜数百円、京都市は最高1万円 — 導入自治体の一覧と免除・支払い方【2026年8月】
- 入湯税+宿泊税、1万円未満の温泉宿は単価の7.2% — 温泉地19市町村を価格帯別に試算
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの区別ADR(京都市11区、2025年10月〜2026年10月。掲載価格=全プラン平均・税込、推定成約ADR=最安プラン水準×業態別係数・税抜相当、いずれも2名1室利用時の1室あたり料金)と施設別ADR(2026年10月、推定成約483施設/掲載509施設、ビジネス・シティ・リゾート・旅館・カプセルの5業態)。制度は京都市・東京都主税局・総務省・那須町・盛岡市の公表資料による。
■ 試算前提
1人1泊換算は1室料金÷2(2名1室)。税額帯は京都市の5区分(6,000円・20,000円・50,000円・100,000円が境界、境界値ちょうどは上の帯)に当てはめ、実効税率=税額÷1人1泊換算額。表5は課税標準(税抜・食事代除く)を1室料金として利用人数で割った計算例。推定成約ADRの対象施設が5施設未満の北区・山科区は成約ベースを非表示とした。
■ 限界・留意点
2026年10月の値は2026年10月18日時点の掲載水準に基づく推定で、月内の価格調整により変動する。掲載価格は食事代・消費税を含むため課税標準より高く出る。施設別の推定成約ADRは月内のプラン構成で振れやすく、4,000円帯の8施設のうち1施設は推定成約ADRが掲載価格の全プラン平均を上回っており、これを除くと7施設となる。区の中央値への当てはめは個々の施設の税額を示すものではない。
- 京都市「宿泊税について」(税額表・課税免除・総務大臣同意日)
- 京都市「宿泊税に関するよくある質問(宿泊施設を経営されている方向け)」
- 京都市「宿泊税に関するよくある質問 — 宿泊料金の考え方」(1室料金の人数割・OTA等・割引の扱い)
- 京都市「宿泊税に関するよくある質問 — 税額改正(令和8年3月〜)」(宿泊日基準・差額請求)
- 京都市「宿泊税に関するよくある質問 — 申告・納入」(翌月末日・3か月特例の要件)
- 京都市「宿泊税に係る課税免除の対象拡大について」
- 京都市「令和8年度宿泊税特別徴収事務補助金について」(補助率3.5%)
- 京都市「宿泊税に関する手引・申告書等の様式」
- 京都市「宿泊税の使途の動画について」(2026年2月20日)
- 京都市観光協会「京都市宿泊税改正のお知らせ」(2026年2月27日)
- 東京都主税局「宿泊税の見直しについて」(2027年4月1日施行・定率3%・1万3千円未満非課税)
- 総務省 法定外目的税協議資料「岩手県盛岡市『宿泊税』の新設について」「北海道ニセコ町『宿泊税』の変更について」
- 北海道新聞「ニセコ町宿泊税を定率制に変更 倶知安町と同じ3%に統一」
- 那須町「宿泊税の導入について」(2026年10月1日施行・6段階)
- 盛岡市「盛岡市における宿泊税の制度概要」(一人一泊200円・免税点なし)
- メトロエンジンリサーチ — 京都市11区の区別ADR(掲載価格・推定成約ADR、2025年10月〜2026年10月)および施設別ADR(2026年10月、N=483/509施設)