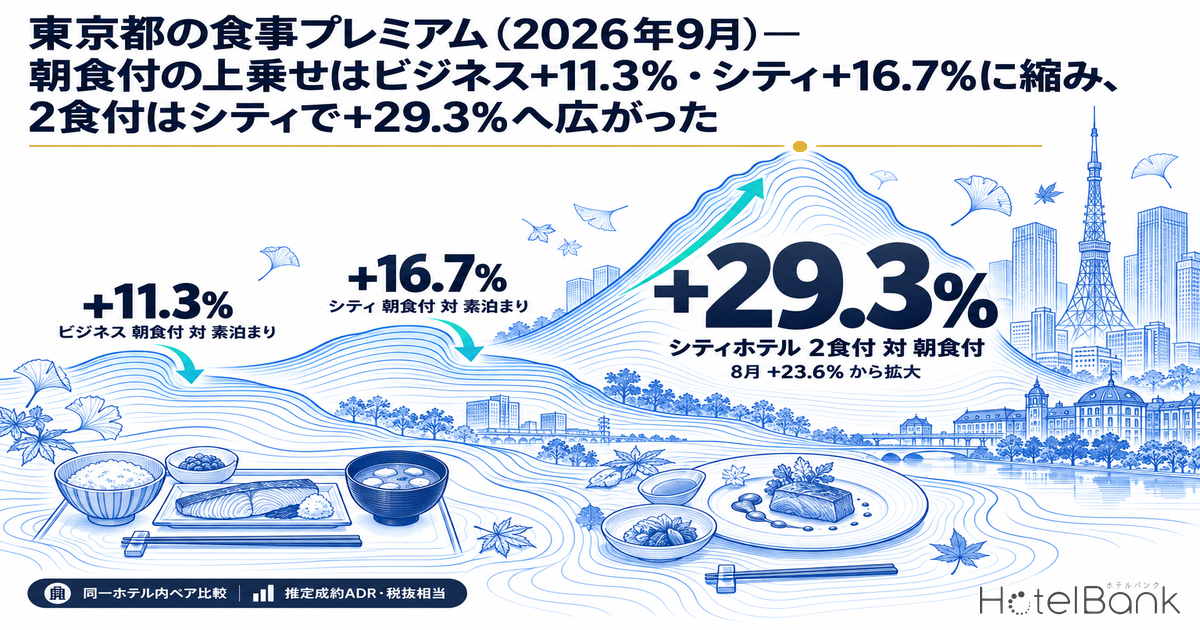
東京都のホテルで「朝食を付けるといくら上乗せされるか」を、同一ホテル内で素泊まりと朝食付の両方を販売している施設だけを比べる方法で2026年9月分まで集計した。朝食付の上乗せ(食事プレミアム)はビジネスホテルで+11.3%(N=361施設)、シティホテルで+16.7%(N=65施設)と、8月の+13.5%・+17.4%からいずれも縮んでいる。一方、朝食付に対する2食付の段差はビジネスが+15.8%(N=37施設)と8月の+19.7%から狭まったのに対し、シティは+29.3%(N=26施設)と8月の+23.6%から広がった。本稿では、この「朝食は縮み、シティの2食付だけが広がる」という9月の形を業態別・推移・大阪府/京都府との比較・区別に分解し、東京のレベニューマネージャーが自館の食事プラン価格を点検する物差しとして整理する。
対象: 東京都のホテル(同一ホテル内で比較対象の食事タイプを両方販売する施設のペア比較)。朝食付対素泊まりは全体 N=455施設(ビジネス361・シティ65・デラックス22)。本記事の価格指標は推定成約ADR(OTA等の販売データから推定される成約価格水準・税抜相当)、稼働率はOTA掲載在庫ベースの推定値。いずれも定義は記事末尾。データ時点: 2026年10月21日。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
- — 朝食付の上乗せはビジネス+11.3%(N=361施設)・シティ+16.7%(N=65施設)。2026年9月は8月の+13.5%・+17.4%からともに縮んだ。
- — シティの2食付対朝食付は+29.3%(N=26施設)と8月の+23.6%から広がり、素泊まり比では+56.0%に達した。
- — 5〜9月の推移では、朝食の段差は夏に広がり9月に5〜6月の水準へ戻る季節形状をとった。
- — 朝食の段差は東京と大阪がほぼ同水準(ビジネスはともに+11.3%)。2食付はビジネスで東京+15.8%に対し大阪+32.3%・京都+46.1%と東京が薄い。
- — 区別では中央区のビジネスが+17.0%(N=61施設)、江東区は+0.1%(N=11施設)。自館の段差は都平均より所在区の相場と比べたい。
「同一ホテル内ペア比較」で測る食事プレミアム — 集計の考え方
まず本稿の数字が何を測っているかを確認しておきたい。食事プレミアムは、同じホテルが同じ月に素泊まりプランと朝食付プラン(あるいは朝食付と2食付)を両方販売している場合に限って、その2つの価格差を比率で示したものである。素泊まりしか売らないホテルと朝食付しか売らないホテルを市場全体で平均すると、立地やグレードの違いが「食事の価値」に紛れ込んでしまうが、同一施設内の差額に限定すればその影響を切り離せる。したがって本稿の「+11.3%」は、「東京のビジネスホテルは朝食付のほうが平均して11.3%高い」という意味ではなく、「両方を売っている361施設において、朝食付は素泊まりより平均11.3%高く設定されている」という意味になる。
対象は大人2名1室の条件で揃え、業態はビジネスホテル・シティホテル・デラックスホテルの3区分と全体で集計した。旅館は食事が宿泊商品の中核であり、素泊まりと食事付を同一施設で並売するケースが構造的に異なるため、ペア比較の対象外としている。各数値には必ずペアが成立した施設数(N=)を併記し、N が10施設に満たない組み合わせは参考値として扱う。価格そのものの水準には触れず、必要な場合のみ推定成約ADR(税抜相当・月次)で補う。
業態別の段差 — 朝食付は8月より縮み、シティの2食付だけが広がった
9月の業態別の結果を8月と並べたのが次の表である。朝食付対素泊まりの段差はビジネス+11.3%・シティ+16.7%・デラックス+16.9%と、業態が上がるほど段差が大きい階段状になっており、この順序は8月(+13.5%・+17.4%・+17.1%)から変わっていない。変わったのは幅で、ビジネスは2.2ポイント、シティは0.7ポイント縮み、デラックスはほぼ横ばいだった。全体でも+15.0%(N=468施設)から+13.4%(N=455施設)へ1.6ポイント縮んでいる。
| 業態 | 比較ペア | 2026年9月 | 2026年8月 | 差(pt) |
|---|---|---|---|---|
| ビジネス | 朝食付 対 素泊まり | +11.3%(N=361) | +13.5%(N=361) | −2.2 |
| ビジネス | 2食付 対 朝食付 | +15.8%(N=37) | +19.7%(N=36) | −3.9 |
| ビジネス | 2食付 対 素泊まり | +30.8%(N=37) | +35.6%(N=36) | −4.8 |
| シティ | 朝食付 対 素泊まり | +16.7%(N=65) | +17.4%(N=65) | −0.7 |
| シティ | 2食付 対 朝食付 | +29.3%(N=26) | +23.6%(N=24) | +5.7 |
| シティ | 2食付 対 素泊まり | +56.0%(N=26) | +49.0%(N=24) | +7.0 |
| デラックス | 朝食付 対 素泊まり | +16.9%(N=22) | +17.1%(N=22) | −0.2 |
| デラックス | 2食付 対 朝食付 | +21.6%(N=16) | +23.6%(N=16) | −2.0 |
| 全体 | 朝食付 対 素泊まり | +13.4%(N=455) | +15.0%(N=468) | −1.6 |
| 全体 | 2食付 対 朝食付 | +23.1%(N=82) | +22.9%(N=84) | +0.2 |
同一ホテル内ペア比較・大人2名1室・旅館除く。N=ペアが成立した施設数。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
朝食の段差が全業態で同じ方向に縮んだ背景として考えられるのは、プレミアムが「比率」であることだ。朝食料金は施設ごとに円建てでほぼ固定されていることが多く、基準となる素泊まり側の単価が季節要因で動くと、同じ朝食でも比率としては伸び縮みする。9月は連休を含み東京の宿泊需要が厚い月であり、素泊まり側が相対的に強い月には朝食の比率が圧縮されやすい、と読める。ビジネスが2.2ポイントと最も大きく縮んだのは、素泊まりの価格帯が低く、同じ円建ての朝食料金でも比率の変化が大きく出やすいことと整合的である。
ただし、2食付の動きは業態で分かれた。ビジネスの2食付対朝食付は+19.7%から+15.8%へ3.9ポイント狭まり、朝食と同じ圧縮が働いたと見られる一方、シティは+23.6%から+29.3%へ5.7ポイント広がり、素泊まり比では+49.0%から+56.0%へ達している。シティホテルの2食付は記念日や連休のレジャー滞在向けに夕食の内容を組み替えやすい商品であり、9月の連休需要に合わせて夕食部分の価格を厚くした施設が一定数あったと解釈できる。もっともシティの2食付ペアは26施設と母数が小さく、数施設のプラン構成の変更で率が動き得る点は割り引いて読みたい。ビジネスホテルの2食付の段差を都道府県別に並べた比較は、夕食の上乗せ幅は全国中央値+28.3%・¥4,451 — ビジネスホテル2食プランの都道府県別ペア比較も参考になる。
同一ホテル内ペア比較・2026年8月と9月。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
5月からの推移 — 夏に広がり、9月に戻った朝食の段差
次に、2026年5月から9月までの推移を追うと、9月の縮小が一時的な揺れなのか季節の形なのかが見えてくる。ビジネスの朝食付対素泊まりは5月+11.2%(N=358施設)から6月+13.0%・7月+13.3%・8月+13.5%と夏に向けて段階的に広がり、9月に+11.3%(N=361施設)へ戻った。シティも5月+14.5%(N=61施設)から6月+16.7%・7月+16.8%・8月+17.4%と同じ形で広がり、9月は+16.7%(N=65施設)と6月の水準に戻っている。つまり9月の縮小は、夏場に広がった段差が5〜6月の水準へ回帰した動きであり、両業態とも夏に山を持つ季節形状と理解するのが自然である。
2食付対朝食付も同じ期間で見ると、ビジネスは5月+14.1%(N=35施設)から8月+19.7%まで広がったあと9月+15.8%(N=37施設)に縮み、朝食と同じ季節形状をなぞっている。これに対しシティは5月+18.5%(N=22施設)、6月+23.3%、7月+42.9%、8月+23.6%、9月+29.3%(N=26施設)と月ごとの振れが大きい。7月の+42.9%は母数の小ささも手伝って突出しており、シティの2食付は「市場の相場」というより施設ごとの商品設計の違いが月次の率を動かす領域だといえる。なお10月は月の途中であり、販売中のプランが動くため本稿では推移の対象に含めていない。
東京都・同一ホテル内ペア比較。N=ビジネス朝食付358〜365/シティ朝食付61〜65/ビジネス2食付35〜38/シティ2食付22〜26施設。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
大阪府・京都府との比較 — 朝食の段差は東京と大阪が同水準、2食付は京都が突出
東京の段差が他の大都市と比べてどの位置にあるかも確認しておきたい。9月の朝食付対素泊まりは、ビジネスで東京+11.3%(N=361施設)に対し大阪府+11.3%(N=163施設)とまったく同水準で、京都府は+18.5%(N=71施設)と7ポイント以上高い。シティでも東京+16.7%(N=65施設)・大阪+16.9%(N=57施設)・京都+18.4%(N=29施設)と、東京と大阪が並び京都がやや高い構図は変わらない。朝食の段差については、東京と大阪のビジネス・シティがほぼ共通の相場を形成しているとみてよいだろう。
一方で2食付対朝食付は三都市の差が大きい。ビジネスでは東京+15.8%(N=37施設)に対し大阪+32.3%(N=24施設)、京都+46.1%(N=17施設)と、東京の段差は大阪の半分程度にとどまる。シティでは東京+29.3%(N=26施設)が大阪+20.8%(N=21施設)を上回り、京都は+41.3%(N=22施設)とここでも最も高い。京都は5月以降の5か月間、ビジネス・シティとも2食付の段差が+30%〜+49%の帯で推移しており、夕食を含む滞在型の商品が高い価格を取れる市場として安定している。東京のビジネスホテルは2食付そのものを売る施設が少なく(ペア成立は37施設)、売っている施設でも段差が薄いことが数字から読み取れる。京都側で朝食の上乗せ率が秋の繁忙期にどう動くかは、京都の食事プレミアム、朝食はビジネス+18.5%・シティ+18.4%で並ぶが詳しく分析している。
2026年9月・同一ホテル内ペア比較。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
区別に見る朝食付の段差 — 中央区の+17.0%から江東区のほぼゼロまで
都内でも区によって段差の相場は大きく異なる。ビジネスホテルの朝食付対素泊まりをペア成立10施設以上の区で並べると、中央区が+17.0%(N=61施設)で最も高く、品川区+12.7%(N=17施設)・渋谷区+12.5%(N=10施設)・千代田区+11.9%(N=30施設)・豊島区+11.9%(N=23施設)が都平均の+11.3%前後に集まる。台東区+10.4%(N=44施設)・新宿区+10.2%(N=23施設)・港区+10.0%(N=44施設)はやや低く、文京区+6.6%(N=11施設)・大田区+4.8%(N=22施設)・江東区+0.1%(N=11施設)は1桁以下にとどまった。
| 区 | ビジネス(朝食付 対 素泊まり) | シティ(朝食付 対 素泊まり) |
|---|---|---|
| 中央区 | +17.0%(N=61) | +15.6%(N=13) |
| 港区 | +10.0%(N=44) | +17.8%(N=12) |
| 台東区 | +10.4%(N=44) | — |
| 千代田区 | +11.9%(N=30) | +9.9%(N=7・参考) |
| 豊島区 | +11.9%(N=23) | — |
| 新宿区 | +10.2%(N=23) | +15.4%(N=7・参考) |
| 大田区 | +4.8%(N=22) | — |
| 品川区 | +12.7%(N=17) | — |
| 文京区 | +6.6%(N=11) | — |
| 江東区 | +0.1%(N=11) | — |
| 渋谷区 | +12.5%(N=10) | — |
| 東京都計 | +11.3%(N=361) | +16.7%(N=65) |
2026年9月・同一ホテル内ペア比較。ビジネスはペア成立10施設以上の区、シティは5施設以上の区を掲載。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
この分布から見えるのは、朝食の段差が「業態」よりも「立地」で決まる部分が大きいことだ。中央区のビジネスホテルは+17.0%と、都内シティホテルの平均+16.7%と同じ水準の段差を取れているのに対し、港区のビジネスホテルは+10.0%で、同じ港区のシティホテル+17.8%(N=12施設)と8ポイント近い開きがある。大田区や江東区のように段差がほぼ消えている区は、朝食を実質的に無料同然で組み込む売り方が主流になっていると読め、周辺に朝食の外食選択肢が豊富な都心の区では朝食付を有料のオプションとして売りやすいという構図が浮かぶ。自館の段差を見るときは、都平均ではなく所在区の相場と比べるほうが実務的である。
需要の背景 — 推定OCC90.0〜90.3%(2026年9月・月平均)、推定成約ADRはシティが前年比−10.3%
食事プレミアムの背景にある9月の需要と価格も押さえておく。推定OCC(OTA掲載在庫ベース)の9月平均はシティホテルで90.0%(対象52〜54施設・客室16,054〜17,294室、主要予約サイト掲載ベース)、ビジネスホテルで90.3%(対象538〜561施設・客室78,348〜80,960室)と、両業態とも高い水準で月を終えた。曜日別ではシティが土曜93.1%に対し日曜88.3%・金曜88.8%、ビジネスが土曜91.6%・水曜91.3%に対し金曜88.5%と、どちらも土曜が最も高く、ピークは9月20日(日)のシティ96.5%・ビジネス98.0%、9月19日(土)の95.9%・96.5%と、敬老の日(9月21日)を含む連休の前半に集中している。
価格面では、9月の推定成約ADR(確定値・税抜相当)はシティホテルが24,700円(N=110施設)で前年同月の27,500円(N=107施設)から−10.3%、ビジネスホテルが13,400円(N=914施設)で前年同月の13,100円(N=894施設)から+2.2%だった。シティの単価が前年を1割下回る局面で朝食の段差が+16.7%を保っていることは、客室単価が伸びにくい月でも食事プランの上乗せは別の価格レバーとして機能していたことを示す。なお10月の推定成約ADRは現時点の販売状況に基づく推定でシティ35,700円(N=108施設)・ビジネス20,200円(N=893施設)と、月末の確定を待つ段階にある。
| 指標(2026年9月) | シティホテル | ビジネスホテル |
|---|---|---|
| 推定成約ADR(確定・税抜相当) | 24,650円(N=110) | 13,364円(N=914) |
| 同 前年同月(2025年9月・確定) | 27,467円(N=107) | 13,072円(N=894) |
| 前年同月比 | −10.3% | +2.2% |
| 推定OCC 月平均(OTA掲載在庫ベース) | 90.0%(52〜54施設) | 90.3%(538〜561施設) |
| 朝食付 対 素泊まり プレミアム | +16.7%(N=65) | +11.3%(N=361) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
東京のビジネス・シティホテルを運営するレベニューマネージャーへ — 示唆とアクションプラン
運営目線のインサイト
1. 自館の朝食の段差を「所在区の相場」と突き合わせる。9月の朝食付対素泊まりは都平均でビジネス+11.3%・シティ+16.7%だが、区別では中央区のビジネスが+17.0%、港区のビジネスが+10.0%、大田区が+4.8%と幅がある。自館の朝食付と素泊まりの差額を比率に直し、所在区の値より大きく下回っているなら朝食付の価格を見直す余地があり、大きく上回っているなら朝食付の選択率が落ちていないかを確認したい。
2. 朝食の比率は季節で動くものとして扱う。5〜9月の推移では、ビジネス・シティとも段差は夏に広がり9月に5〜6月の水準へ戻った。朝食料金を円建てで固定している施設ほど、素泊まり単価が強い月には比率が縮み、弱い月には広がる。段差の縮小をそのまま「朝食の価値が落ちた」と読まず、素泊まり側の動きと切り分けて見ることが要る。
3. 2食付はシティで広がり、ビジネスでは薄い。シティの2食付対朝食付は9月に+29.3%(N=26施設)、素泊まり比では+56.0%に達した一方、ビジネスは+15.8%(N=37施設)にとどまり、大阪の+32.3%・京都の+46.1%と比べても薄い。東京のビジネスホテルで夕食を含むプランを持つ施設は少数であり、周辺の飲食店との提携などで夕食付を商品化できる施設には、競合が薄い領域として検討の余地がある。
4. 客室単価が伸びにくい月ほど食事プランの設計が効く。9月のシティの推定成約ADRは前年同月比−10.3%だったが、朝食の段差は+16.7%、2食付の段差は+29.3%を保った。素泊まりの値上げが通りにくい局面でも、食事付プランの価格設計は別の収益レバーとして残っていた、というのが今回のデータの示唆である。
アクションプラン(11月の販売に向けて)
| 時間軸 | 打ち手 | 判断トリガー(記事の数値) | 狙い |
|---|---|---|---|
| 今日〜今週 | 自館の朝食付と素泊まりの差額を比率に換算し、所在区・業態の相場と並べる | ビジネス+11.3%・シティ+16.7%(都平均)、中央区ビジネス+17.0%・港区ビジネス+10.0%を下回ったままなら | 朝食付の価格設定が相場比でどこにいるかを把握する |
| 今日〜今週 | 9月の朝食付プランの選択率(予約に占める朝食付の割合)を8月と比べる | 段差が市場(ビジネス−2.2pt・シティ−0.7pt)より大きく縮んでいるのに選択率が上がっていないなら | 段差の縮小が需要に応えているか、単なる値下がりかを切り分ける |
| 2週間以内 | 朝食料金を円建て固定から、素泊まり単価の帯に応じた段階設定へ組み替える案を検討する | 5〜9月の推移で自館の段差の振れ幅が市場(ビジネス+11.2〜+13.5%)より大きいなら | 繁忙月に比率が縮みすぎず、閑散月に広がりすぎない設計にする |
| 2週間以内 | シティホテルは2食付プランの夕食内容と価格の組み合わせを11月向けに見直す | 自館の2食付対朝食付の段差が+29.3%(N=26施設)を大きく下回り、かつ2食付の選択率が伸びているなら | 連休・記念日需要に合わせて夕食部分の価格を厚くする余地を確かめる |
| 来月に向けて | ビジネスホテルは周辺飲食店との提携などで夕食付の商品化を試算する | 所在区で2食付を売る競合が少なく、東京ビジネスの段差+15.8%が大阪+32.3%・京都+46.1%より薄い状況が続くなら | 競合の少ない食事付商品で客室外の収益を上乗せする |
| 来月に向けて | 10月の確定後に朝食の段差を再計測し、11〜12月の食事プラン価格表を更新する | シティの推定成約ADRが前年同月比−10.3%のように客室単価が伸びにくい月が続くなら | 客室単価と食事プランを別のレバーとして運用する |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
まとめ — 東京の食事プレミアムを読む3つの物差し
第一に、朝食付の段差は業態で階段状になる。9月はビジネス+11.3%(N=361施設)・シティ+16.7%(N=65施設)・デラックス+16.9%(N=22施設)で、業態が上がるほど段差が厚い構図は8月から変わらなかった。第二に、段差は季節で伸び縮みする比率であり、5〜9月の推移では夏に広がり9月に戻った。朝食料金が円建てで固定されている以上、素泊まり側の強弱が比率を動かすという理解が要る。第三に、2食付は市場の相場ではなく商品設計の領域で、シティは+29.3%へ広がった一方、ビジネスは+15.8%と大阪・京都より薄い。自館の段差を測るときは、都平均・所在区・業態の三段で比べ、どの段で差が生じているかを特定したい。東京の段差を全国の分布のなかに置いて見るには、朝食プレミアム全国47都道府県 — ビジネス中央値9.9%・シティ14.45%が物差しになる。
よくある質問
Q. 食事プレミアムとは何を測った数字か?
同じホテルが同じ月に素泊まりと朝食付(または朝食付と2食付)の両方を販売している場合に限り、その価格差を比率で示したものです。立地やグレードの違いを切り離せるのが特徴で、東京都の2026年9月の朝食付対素泊まりはビジネスホテル+11.3%(N=361施設)、シティホテル+16.7%(N=65施設)でした。
Q. 東京の朝食付プランは素泊まりより何%高いのが相場か?
2026年9月は全体で+13.4%(N=455施設)、業態別ではビジネス+11.3%・シティ+16.7%・デラックス+16.9%です。区による幅が大きく、ビジネスホテルでは中央区+17.0%(N=61施設)から江東区+0.1%(N=11施設)まで分かれました。
Q. 9月に朝食の段差が縮んだのはなぜか?
プレミアムは比率なので、朝食料金を円建てで固定している施設が多いと、素泊まり側の単価が強い月には比率が縮みます。5〜9月の推移では段差が夏に広がり、9月に5〜6月の水準へ戻っており、季節の形として読むのが自然です。
Q. 東京の2食付プランの上乗せは大阪・京都と比べてどうか?
2026年9月の2食付対朝食付は、ビジネスで東京+15.8%(N=37施設)に対し大阪+32.3%(N=24施設)・京都+46.1%(N=17施設)と東京が薄い一方、シティでは東京+29.3%(N=26施設)が大阪+20.8%(N=21施設)を上回り、京都は+41.3%(N=22施設)でした。
Q. 自館の朝食付プランの価格はどう点検すればよいか?
朝食付と素泊まりの差額を比率に直し、都平均・所在区・業態の三段で並べます。所在区の相場を大きく下回るなら価格見直しの余地があり、上回るなら朝食付の選択率が落ちていないかを確認します。段差の縮小は素泊まり側の動きと切り分けて読むことが大切です。
データについて
| 食事プレミアム | 同一ホテル内で比較対象の2つの食事タイプ(例: 素泊まりと朝食付)を同じ月に両方販売している施設だけを対象に、その差額を比率で示した。大人2名1室の条件で集計し、旅館はペア比較の対象外。N=はペアが成立した施設数で、10施設未満の組み合わせは参考値として扱った。数値はプレミアム率(%)のみを示し、価格水準そのものは示していない。 |
| 推定OCC | OTA掲載在庫ベース稼働率 = 100 − 100 × OTA掲載残室数 ÷ 総客室数。対象は総客室の30%以上をOTAに掲載する施設で構成した固定コホート(各宿泊日で同じ施設集合。括弧内の施設数がその数)。OTA上で販売される在庫の消化状況に基づく推定値であり、実客室稼働率とは定義が異なる(掲載外の客室を消化済み側に数えるため高めに出る)。対象月は2026年9月、東京都のシティホテル(52〜54施設・客室16,054〜17,294室)およびビジネスホテル(538〜561施設・客室78,348〜80,960室)。 |
| ブッキングカーブ | 宿泊日の45日前から直近までの観測に基づく。 |
| 推定成約ADR | OTA等の販売データ(最安プラン水準×業態別係数・複数チャネルのアンサンブル)から推定した成約価格水準(税抜相当)。過去月は確定値、現在・未来月は現時点の販売状況に基づく推定値。公表運営実績との照合で誤差中央値6.6%。対象は東京都のシティホテル(2026年9月 N=110施設、2025年9月 N=107施設、2026年10月 N=108施設)およびビジネスホテル(2026年9月 N=914施設、2025年9月 N=894施設、2026年10月 N=893施設)。 |
| 対象の内訳 | 食事プレミアム(2026年9月・朝食付対素泊まり): 東京都 全体455施設(ビジネス361・シティ65・デラックス22)、大阪府 ビジネス163・シティ57、京都府 ビジネス71・シティ29。2食付対朝食付: 東京都 ビジネス37・シティ26・デラックス16、大阪府 ビジネス24・シティ21、京都府 ビジネス17・シティ22。区別はビジネス10施設以上、シティ5施設以上の区を掲載。 |
| データ時点 | データ時点: 2026年10月21日。販売状況・在庫は日々変動するため、本記事の数値は取得時点のスナップショットである。2026年10月分は月の途中であり、推移・主題の対象に含めていない。 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが継続追跡するOTA公開価格データのうち、東京都・大阪府・京都府のホテルが2026年5〜9月に販売した素泊まり・朝食付・2食付プラン(大人2名1室)。推定OCCはOTA掲載在庫の消化状況、推定成約ADRは最安プラン水準に業態別係数を掛けた推定値(税抜相当・月次)。
■ 試算前提
食事プレミアムは、同一ホテル・同一月で比較対象の2つの食事タイプを両方販売する施設に限ったペア比較の平均上乗せ率。業態はビジネス・シティ・デラックスの3区分で、旅館は対象外。ペア成立が10施設未満の組み合わせは参考値とし、区別はビジネス10施設以上・シティ5施設以上の区のみ掲載した。
■ 限界・留意点
掲載価格ベースの比率であり、実際の成約価格や食事プランの選択率を示すものではない。朝食・夕食の内容は施設間で揃えていない。2食付のペアは26〜37施設と母数が小さく、数施設のプラン変更で率が動き得る。2026年10月分は月の途中のため除外し、2025年9月は比較可能なペアデータがないため前年同月比は扱っていない。
■ 市場データ
メトロエンジンリサーチ(OTA公開価格・在庫の継続観測)、ホテルバンク編集部集計。
あわせて読みたい
- 京都の食事プレミアム、朝食はビジネス+18.5%・シティ+18.4%で並ぶ — 秋の繁忙期は上乗せ率が12〜13%台に縮む
- 朝食プレミアム全国47都道府県 — ビジネス中央値9.9%・シティ14.45%、業態をまたぐと順位は入れ替わる
- 夕食の上乗せ幅は全国中央値+28.3%・¥4,451 — ビジネスホテル2食プランの都道府県別ペア比較
- 千葉県の食事プレミアム分析2026 — 朝食+10.3%・2食付+29.1%、同一ホテル内ペア比較で見る「段差」の作り方
- 広島の食事プレミアム、朝食はシティ+16.8%・ビジネス+9.5% — 2食付で逆転する業態差をどう値付けするか
- ビジネスホテルの朝食プレミアム、京都22.0%・静岡5.0%の4.4倍差 — 主要10道府県を同一ホテル内比較
- ビジネスホテルの素泊まり相場は1泊約1.3万円|朝食付きは+770円(6%)、都道府県別の実額と差額を2026年9月の掲載価格で読む
- 東京都2026年の新規開業68施設・2,055室を業態別に分解 — 室数の55.6%はビジネスホテル、推定成約ADRは6月以降マイナス転換