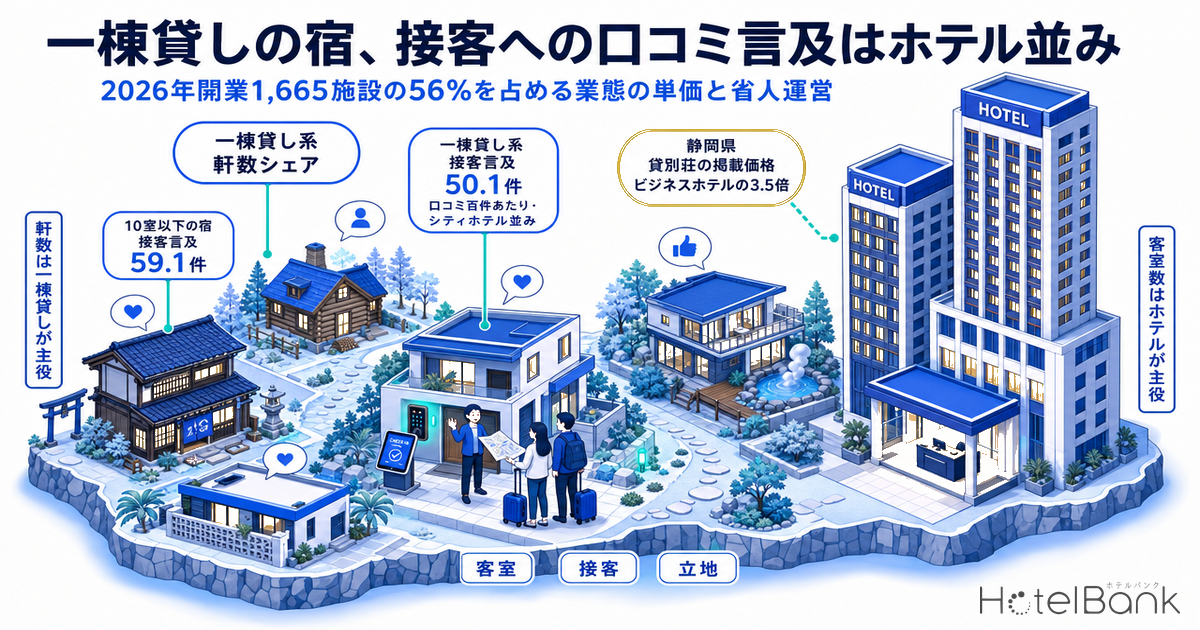
メトロエンジンリサーチが2026年開業として把握した宿泊施設は、10月5日の調査時点で1,665施設・41,273室だった。軒数では貸別荘・コテージ・町家の「一棟貸し系」が55.9%を占める一方、客室数ではビジネス・シティ・リゾートのホテル3業態が82.6%を占めており、供給の主役は数え方によって入れ替わる。本稿では、この小型化した供給が宿泊者にどう受け止められているかを、接客に関する口コミの言及構造と5道都府県の単価階層から読み解き、少ない人員で成立させる宿の設計に引き寄せて整理する。
本記事における指標の定義
| 新規開業施設 | メトロエンジンリサーチが把握する施設のうち、開業日が2026年1〜12月で客室数が登録されている1,665施設(2026年10月5日時点)。OTA等への掲載が確認された施設が対象で、全数ではない。開業日基準のため、既存建物の運営切替による再開業を一部含む。 |
| 一棟貸し系 | 貸別荘・コテージ・町家の3業態。常駐フロントを前提としない運営が選ばれやすい業態として扱うが、個別施設の人員配置を確認したものではない。 |
| 口コミの言及件数 | 宿泊者口コミを話題別に解析し、口コミ100件あたり何件がその話題に触れたかを数えたもの(ホテルバンク編集部によるNLP解析、直近24か月)。言及の多さであり、評価点ではない。1施設あたり上位50話題までを集計している。 |
| ADR(平均客室単価) | 各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。算出対象はビジネス・シティ・リゾート・旅館・カプセルの各業態。 |
| 掲載価格 | 2名利用時の1室(一棟貸し系は1棟)あたり料金(税込)の全プラン平均。ADRとは水準が異なるため、両者を直接比べない。 |
| データ出典 | メトロエンジンリサーチ(国内で稼働が確認できる約27,000施設を分析対象とする)/ホテルバンク編集部調べ |
- — 55.9%と82.6% 2026年開業の1,665施設(10月5日時点)は、軒数の55.9%が一棟貸し系、客室数の82.6%がホテル3業態。供給の主役は数え方で入れ替わる。
- — 2018年6月 玄関帳場のICT代替は2018年の改正で認められた。2023年12月の改正は宿泊拒否事由の見直しが中心で、最終的な基準は自治体の条例が決める。
- — 100件あたり59.1件 10室以下の宿は口コミの59.1件が接客に触れ、200室以上の47.6件を上回る。中身はフロント対応からホストの気配りへ移る(N=599施設)。
- — 総合評価4.57 接客がほとんど話題にならない一棟貸しでも総合評価の中央値は4.57。客室の広さと滞在環境が選ばれる理由になっている(N=265施設)。
- — 1.8〜3.5倍 貸別荘の掲載価格は5道都府県でビジネスホテルの1.8〜3.5倍(1棟あたり・税込・12か月平均)。駆けつけや清掃の固定作業を吸収しやすい価格帯にある。
2026年開業1,665施設 — 軒数は貸別荘、客室数はビジネスホテルが主役
まずは供給の実測から確認したい。2026年開業の1,665施設は合計41,273室で、1施設あたりの平均は24.8室になる。ただし中央値は2室にとどまり、最大は千葉県で開業したリゾートホテルの750室と、分布の裾は長い。平均値だけを見ると「25室前後の宿が増えている」と読めてしまうが、実際には1〜2室の宿と100室級のホテルという2つの山が重なっている。
業態別に分けると、この二層構造がはっきりする。貸別荘は797施設で軒数の47.9%を占めるのに対し、客室数では1,337室・3.2%にすぎず、平均は1.7室だった。反対にビジネスホテルは208施設で軒数の12.5%にとどまるが、客室数は20,759室と全体の50.3%に達し、平均は99.8室である。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,665施設、2026年10月5日時点)
| 業態 | 施設数 | 軒数シェア | 客室数 | 客室数シェア | 平均客室数 | 中央値 |
|---|---|---|---|---|---|---|
| 貸別荘 | 797 | 47.9% | 1,337 | 3.2% | 1.7室 | 1室 |
| ビジネスホテル | 208 | 12.5% | 20,759 | 50.3% | 99.8室 | 65室 |
| ホステル | 123 | 7.4% | 2,313 | 5.6% | 18.8室 | 11室 |
| リゾートホテル | 98 | 5.9% | 7,587 | 18.4% | 77.4室 | 38.5室 |
| ゲストハウス | 91 | 5.5% | 395 | 1.0% | 4.3室 | 3室 |
| コテージ | 76 | 4.6% | 683 | 1.7% | 9.0室 | 4.5室 |
| 旅館 | 59 | 3.5% | 854 | 2.1% | 14.5室 | 8室 |
| 町家 | 58 | 3.5% | 103 | 0.2% | 1.8室 | 1室 |
| シティホテル | 51 | 3.1% | 5,725 | 13.9% | 112.3室 | 88室 |
| 全業態計 | 1,665 | 100.0% | 41,273 | 100.0% | 24.8室 | 2室 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,665施設、2026年10月5日時点)。上位9業態を掲載、全業態計にはその他業態を含む
貸別荘・コテージ・町家をまとめた一棟貸し系は931施設で、軒数の55.9%を占めながら客室数は2,123室・5.1%だった。一方、ビジネス・シティ・リゾートのホテル3業態は357施設・21.4%で、34,071室・82.6%を供給している。つまり「どの業態が増えているか」という問いには、軒数で答えるか客室数で答えるかで正反対の結論が出ることになる。
客室規模で区切っても同じ構図が現れる。1室のみの宿は829施設で軒数の49.8%にのぼり、10室以下まで広げると1,200施設・72.1%に達するが、その客室数は2,738室と全体の6.6%だった。50室以上の218施設(13.1%)が、客室数の78.6%を担っている。
| 客室規模 | 施設数 | 軒数シェア | 客室数 | 客室数シェア |
|---|---|---|---|---|
| 1室 | 829 | 49.8% | 829 | 2.0% |
| 2〜10室 | 371 | 22.3% | 1,909 | 4.6% |
| 11〜49室 | 247 | 14.8% | 6,101 | 14.8% |
| 50〜199室 | 155 | 9.3% | 16,211 | 39.3% |
| 200室以上 | 63 | 3.8% | 16,223 | 39.3% |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,665施設、2026年10月5日時点)
なお、客室数の上位には、既存建物のブランド切替による再開業が少なくとも1施設・333室含まれる。これを差し引いてもホテル3業態の客室数シェアは8割を超えるため、二層構造という読み方は変わらない。また、開業日が10〜12月の施設は67施設にとどまるが、OTA等への掲載は開業の数か月前から出始めるため、この期間の数は今後の掲載で増える可能性が高い。
都道府県別では、北海道が164施設で最も多く、東京都100施設、沖縄県93施設、京都府と静岡県が各91施設と続く。このうち北海道・京都府・静岡県は一棟貸し系が軒数の7割を超え、客室数の中央値は1室だった。東京都だけは一棟貸し系が31.0%にとどまり、中央値も9室と構成が異なる。
| 都道府県 | 開業施設数 | 客室数 | 客室数の中央値 | 一棟貸し系の軒数比率 |
|---|---|---|---|---|
| 北海道 | 164 | 3,019 | 1室 | 72.0% |
| 東京都 | 100 | 2,885 | 9室 | 31.0% |
| 沖縄県 | 93 | 2,926 | 2室 | 60.2% |
| 京都府 | 91 | 1,109 | 1室 | 71.4% |
| 静岡県 | 91 | 1,139 | 1室 | 70.3% |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,665施設、2026年10月5日時点)
玄関帳場の制度年表 — ICT代替は2018年、2023年改正は別の論点
小さな宿が増えた背景として、フロント(玄関帳場)に人を常駐させない運営を認める制度がよく挙げられる。ただし、その根拠は「2023年12月施行の改正旅館業法」と紹介されることがあるものの、厚生労働省の一次資料にあたると時系列は異なる。ICT設備による玄関帳場の代替が認められたのは2018年6月の改正であり、2023年12月の改正は宿泊拒否事由の見直しなど別の論点が中心だった。
| 時期 | 根拠 | 玄関帳場(フロント)に関する内容 | 位置づけ |
|---|---|---|---|
| 2018年6月15日施行 | 改正旅館業法・旅館業法施行令 | ホテル営業と旅館営業を「旅館・ホテル営業」に統合し、最低客室数の基準を撤廃。施行令は「玄関帳場その他当該者の確認を適切に行うための設備として厚生労働省令で定める基準に適合するもの」と定め、ICT設備による代替を認めた | 確定(施行済み) |
| 2023年12月13日施行 | 改正旅館業法(令和5年法律第52号) | 宿泊拒否事由の見直し、感染防止対策への協力の求め、事業譲渡時の承継手続きなどが中心。玄関帳場の代替要件そのものは変更していない | 確定(施行済み) |
| 2025年4月1日適用 | 衛生等管理要領の一部改正(健生発0311第1号) | ICTを活用した本人確認等の手法を明示。緊急時の例示に「宿泊者専用区域に無断侵入する者がいるとき」を追加。2025年3月11日付のFAQで「おおむね10分程度」の運用を整理 | 確定(技術的助言) |
| 2026年6月12日改定 | 旅館業法に関するFAQ(事務連絡) | 「周辺地域の生活環境への悪影響の防止について」を追記。地域の実情に応じて、施設内フロント設置や職員常駐を条例で定められることを確認 | 確定(自治体の裁量を確認) |
出典:旅館業法施行令(e-Gov法令検索)、厚生労働省「旅館業法に関するFAQ」(2026年6月12日改定)、同「旅館業における衛生等管理要領の改正(令和7年3月11日付)に関するFAQ」よりホテルバンク編集部作成
要件の中身は、厚生労働省のFAQが3点に整理している。条文と通知の要点を表にすると次のとおりである。
| 要件 | 内容 | 運用上の整理(2025年3月のFAQ) |
|---|---|---|
| 緊急時の対応 | 宿泊者の緊急を要する状況に対し、求めに応じて通常おおむね10分程度で職員等が駆けつけられる体制 | 10分圏に常時駆けつけ可能な事務所を置くことを画一的に求める趣旨ではなく、自治体が所要時間を柔軟に設定してよい。手段は徒歩に限らない |
| 本人確認・出入りの確認 | 施設ごとにビデオカメラ等を設け、宿泊者の本人確認と出入りの状況を常時鮮明な画像で確認する | 録画を適切に確認できる鮮明さがあれば足り、既設の防犯カメラでも差し支えない |
| 鍵の受渡し | 鍵の受渡し等を適切に行える設備を備える | 事案の内容や緊急性に応じ、ICT等を活用した遠隔対応によることも差し支えない |
| 業務の外部委託 | 本人確認、出入り確認、連絡への応需、駆けつけ等の一部は委託できる | 営業者と委託先の連絡体制、委託先の緊急時体制、宿泊者への連絡先の周知の3点が前提 |
出典:厚生労働省「旅館業法に関するFAQ」、同「旅館業における衛生等管理要領の改正に関するFAQ」よりホテルバンク編集部作成
ここで押さえておきたいのは、要領とFAQが自治体への技術的助言であり、最終的な基準は各自治体の条例で決まる点である。簡易宿所営業には法令上の玄関帳場設置義務がなく、設置またはICT設備を備えることが「望ましい」とされているにとどまる。一方で2026年6月に改定されたFAQは、施設内フロントの設置や職員の常駐を条例で定めることも可能だと明記した。たとえば京都市は、施設外に玄関帳場を置く小規模宿泊施設に対し、道のりでおおむね800m以内に使用人等を駐在させるよう求めている。
確定している事実と見込みを分けておくと、上の年表はいずれも施行・適用済みの内容である。玄関帳場の要件を改める未施行の法改正は、本稿が確認した厚生労働省の公表資料の範囲では見当たらなかった。今後の変化は国の法改正よりも自治体の条例改正として現れる公算が大きく、開発地の保健所への事前相談が設計の出発点になる。要件の詳細はフロント不設置の3要件を一次資料で確認した既刊記事に、駆けつけ体制の立地条件は10分駆けつけ圏の密度を8エリアで試算した記事に譲る。
接客の口コミ — 小さな宿ほど言及は多く、中身が「カウンター」から「人」に移る
それでは、小さな宿は宿泊者にどう受け止められているのか。ホテルバンク編集部は、北海道・沖縄県・東京都・静岡県・京都府の5道都府県で営業中の施設を客室規模別に無作為抽出し、直近24か月(2024年10月〜2026年9月)の口コミが20件以上ある599施設・426,574件について、話題別の言及件数を集計した。
| 客室規模 | 施設数 | 口コミ件数 | 接客全体 | フロント対応 | チェックイン手続き | オーナー・ホスト | 立地全体 | 客室全体 |
|---|---|---|---|---|---|---|---|---|
| 10室以下 | 88 | 6,775 | 59.1 | 1.1 | 1.5 | 8.6 | 48.9 | 78.8 |
| 11〜49室 | 130 | 26,057 | 56.5 | 4.8 | 2.2 | 1.2 | 46.8 | 80.0 |
| 50〜199室 | 180 | 107,619 | 48.7 | 7.1 | 3.8 | 0.0 | 69.1 | 86.0 |
| 200室以上 | 201 | 286,123 | 47.6 | 6.1 | 5.8 | 0.0 | 68.4 | 80.7 |
出典:ホテルバンク編集部調べ(宿泊者口コミのNLP解析、2024年10月〜2026年9月投稿分)。N=599施設・426,574件、数値は口コミ100件あたりの言及件数
結果は、規模が小さいほど接客への言及が増えるというものだった。10室以下の宿では口コミ100件あたり59.1件が接客に触れており、200室以上の47.6件を上回る。ただし内訳は大きく異なり、フロント対応への言及は200室以上の6.1件に対し10室以下では1.1件、チェックイン手続きは5.8件に対し1.5件と少ない。代わりに増えるのがオーナーやホスト個人への言及で、10室以下では8.6件にのぼった。
業態別に見ると、この違いはさらに明瞭になる。5道都府県の2,136施設・959,373件を業態で分けたところ、一棟貸し系の接客言及は100件あたり50.1件で、シティホテルの51.0件とほぼ並び、ビジネスホテルの45.6件を上回った。常駐フロントを前提としない運営が多い業態でも、接客は口コミの主要な話題であり続けている。
| 業態 | 施設数 | 口コミ件数 | 客室数中央値 | 接客全体 | フロント対応 | チェックイン手続き | 気配り | オーナー・ホスト |
|---|---|---|---|---|---|---|---|---|
| 一棟貸し系 | 265 | 19,727 | 2室 | 50.1 | 1.5 | 2.2 | 8.4 | 3.6 |
| ゲストハウス | 152 | 17,602 | 6室 | 61.2 | 1.4 | 2.8 | 8.3 | 6.3 |
| ホステル | 157 | 36,456 | 19室 | 54.3 | 4.0 | 3.9 | 3.5 | 0.5 |
| ペンション・民宿 | 165 | 10,967 | 7室 | 60.7 | 0.5 | 0.1 | 8.5 | 14.2 |
| 旅館 | 325 | 97,115 | 20室 | 55.4 | 4.7 | 3.3 | 6.2 | 1.3 |
| ビジネスホテル | 542 | 356,956 | 109.5室 | 45.6 | 7.5 | 5.0 | 2.5 | 0.0 |
| リゾートホテル | 301 | 160,537 | 60室 | 48.6 | 5.8 | 3.7 | 4.3 | 0.1 |
| シティホテル | 229 | 260,013 | 163室 | 51.0 | 6.3 | 5.1 | 3.5 | 0.0 |
出典:ホテルバンク編集部調べ(宿泊者口コミのNLP解析、2024年10月〜2026年9月投稿分)。N=2,136施設・959,373件、数値は口コミ100件あたりの言及件数。一棟貸し系265施設の所在は京都府142・沖縄県71・静岡県26・北海道23・東京都3
出典:ホテルバンク編集部調べ(宿泊者口コミのNLP解析、2024年10月〜2026年9月投稿分)。口コミ100件あたりの言及件数
一棟貸し系で言及が多いのは、親切さ・人柄(11.0件)と気配り(8.4件)である。気配りへの言及はビジネスホテルの2.5件の3倍を超え、周辺の観光案内やおすすめの紹介も2.2件とビジネスホテルの0.2件を大きく上回った。対面のカウンター業務が減っても、予約後のメッセージや到着前の案内、滞在中の問い合わせ対応といった接点が「接客」として記憶されていると読める。
加えて、チェックイン手続きに触れた口コミのうち好意的な記述の割合は、一棟貸し系が66.1%、ビジネスホテルが67.1%とほぼ同じ水準だった。セルフチェックインか対面かという形式の違いは、少なくともこの集計では受け止め方の差として表れていない。
客室と立地で選ばれる宿 — 接客に触れられない一棟貸しも総合評価は4.57
一方で、接客がほとんど話題にならないまま高く評価されている宿もある。一棟貸し系265施設を、接客への言及頻度で3つの層に分けて総合評価(5点満点)を比べた。
| 接客への言及頻度で3分割 | 施設数 | 接客言及(100件あたり・中央値) | 客室+立地言及(同) | 総合評価の中央値 | 総合評価4.5以上の施設比率 |
|---|---|---|---|---|---|
| 少ない層 | 88 | 0.0 | 59.3 | 4.57 | 55.7% |
| 中間層 | 88 | 18.4 | 118.4 | 4.56 | 58.0% |
| 多い層 | 89 | 69.6 | 121.0 | 4.76 | 71.9% |
出典:ホテルバンク編集部調べ(N=265施設・19,727件、2024年10月〜2026年9月投稿分)
接客への言及が少ない層は、言及件数の中央値が0件、つまり半数以上の施設で接客が口コミの話題に上っていない。それでも総合評価の中央値は4.57で、4.5以上の施設が55.7%を占めた。言及が多い層の4.76・71.9%には届かないものの、人との接点が話題にならない宿が低く評価されているわけではない。むしろ、接客が印象に残る設計を加えられた宿に上積みがある、と整理するのが実態に近いだろう。
では、こうした宿は何で選ばれているのか。話題の構成比を業態間で比べると、一棟貸し系は客室が29.6%、接客が19.4%、立地が19.0%で、この3つで言及の7割近くを占める。食事と風呂が合わせて4割近くにのぼる旅館とは、評価される軸そのものが違う。
出典:ホテルバンク編集部調べ(宿泊者口コミのNLP解析、2024年10月〜2026年9月投稿分)。N=2,136施設・959,373件、話題別言及の構成比
客室の中身では、広さに触れた口コミのうち好意的な記述が一棟貸し系で90.8%にのぼった。ビジネスホテルは駅からの近さへの言及が100件あたり28.1件と突出しており、立地の利便で選ばれる業態であることがわかる。一棟貸し系は駅近への言及が7.3件にとどまる代わりに、観光地への近さ(7.1件)や静かな環境が挙がる。広さと滞在環境という「空間の価値」が、常駐スタッフに代わる選択理由になっているといえる。
5道都府県の単価階層 — 貸別荘の掲載価格はビジネスホテルの1.8〜3.5倍
単価の面では、一棟貸し系は高い価格帯に位置している。2025年10月〜2026年9月の12か月平均で掲載価格を比べると、貸別荘は北海道で約49,900円、東京都で約48,700円、静岡県で約48,300円と、いずれも同じ地域のリゾートホテルやシティホテルを上回った。沖縄県でも約39,200円でリゾートホテル(約39,400円)と並ぶ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格・全プラン平均・税込、2025年10月〜2026年9月の12か月平均)
| 都道府県 | 貸別荘 | リゾートホテル | シティホテル | ビジネスホテル | ゲストハウス | 貸別荘÷ビジネス |
|---|---|---|---|---|---|---|
| 北海道 | ¥49,865 N=492 | ¥43,995 N=154 | ¥27,450 N=76 | ¥16,843 N=419 | ¥15,200 N=162 | 3.0倍 |
| 沖縄県 | ¥39,195 N=797 | ¥39,364 N=304 | ¥28,942 N=16 | ¥15,600 N=210 | ¥12,867 N=162 | 2.5倍 |
| 東京都 | ¥48,669 N=260 | ¥33,476 N=22 | ¥44,590 N=121 | ¥22,790 N=991 | ¥20,073 N=160 | 2.1倍 |
| 静岡県 | ¥48,278 N=380 | ¥43,922 N=153 | ¥28,142 N=31 | ¥13,604 N=227 | ¥21,460 N=73 | 3.5倍 |
| 京都府 | ¥39,730 N=257 | ¥44,826 N=16 | ¥39,538 N=67 | ¥21,813 N=367 | ¥19,492 N=194 | 1.8倍 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。掲載価格(2名利用時・1室または1棟あたり・税込・全プラン平均)の12か月平均、Nは2026年9月の対象施設数
ビジネスホテルとの比率は、京都府の1.8倍から静岡県の3.5倍まで開きがある。ただし貸別荘の価格は1棟単位で、4名以上で泊まれる施設が多い。1室あたりの売上が大きいことは、清掃や駆けつけといった1滞在あたりの固定的な作業を吸収しやすいという意味で、少人数運営と相性がよい。反対に、ゲストハウスは5道都府県とも約12,900〜21,500円で、単価ではなく運営の軽さで成立させる業態だと位置づけられる。
京都府は構図がやや異なる。貸別荘が約39,700円であるのに対し、町家は約46,600円(2026年9月時点でN=623)と一段高く、旅館の約53,200円に次ぐ水準だった。同じ一棟貸しでも、建物そのものが目的になる町家は別の価格帯を形成している。
成約水準に近い推定成約ADRを算出できる4業態についても、同じ12か月平均を示しておく。小規模開発を検討する際、同じ地域で既存ホテルがどの単価帯で成立しているかを知る基準線になる。
| 都道府県 | ビジネスホテル | シティホテル | リゾートホテル | 旅館 |
|---|---|---|---|---|
| 北海道 | ¥8,954 N=437 | ¥14,624 N=75 | ¥16,687 N=147 | ¥9,670 N=294 |
| 沖縄県 | ¥8,928 N=197 | ¥19,115 N=16 | ¥16,730 N=282 | ¥8,354 N=17 |
| 東京都 | ¥14,203 N=914 | ¥27,211 N=110 | ¥14,614 N=21 | ¥11,174 N=55 |
| 静岡県 | ¥7,092 N=221 | ¥13,379 N=31 | ¥18,344 N=148 | ¥18,860 N=460 |
| 京都府 | ¥13,868 N=327 | ¥23,435 N=61 | ¥19,312 N=14 | ¥24,472 N=197 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定成約ADR(税抜相当)の2025年10月〜2026年9月平均、Nは2026年9月の算出対象施設数。Nが30未満の区分は参考値
ビジネスホテルのADRは東京都が約14,200円、京都府が約13,900円で、北海道と沖縄県は約9,000円前後、静岡県は約7,100円だった。静岡県は旅館が約18,900円、リゾートホテルが約18,300円とビジネスホテルの2.5倍を超えており、温泉・リゾート立地で滞在そのものに対価が払われている。貸別荘の新規開業が静岡県に集まるのは、この単価階層の上側に需要があるためと読める。なお、掲載価格とADRは基準が異なるため、上の2つの表を横に並べて倍率を計算することは避けたい。
少ない人員で成立させる設計 — 3つの示唆
ここまでを整理すると、供給の小型化は「人のいない宿が増えた」という単純な話ではない。小さな宿ほど接客は口コミの話題になり、その中身がカウンターでの手続きからホスト個人の気配りへ移っている。これを踏まえ、小規模開発を検討する事業者と、人員配置を見直したい既存運営者に向けて3点を挙げたい。
第一に、省人化の対象は「接点」ではなく「常駐」と捉えたい。一棟貸し系で多く言及されていたのは気配りや周辺案内であり、いずれも到着前のメッセージや館内の案内物で設計できる。フロントに人を置かない分、事前案内の質と問い合わせへの応答速度に時間を振り向けることが有効といえる。
第二に、客室の広さと滞在環境は、それ自体が選ばれる理由になる。接客がほとんど話題にならない一棟貸しでも総合評価の中央値は4.57であり、空間の設計に投資する余地は大きい。既存のホテルにとっても、客室の広さや静かさを前面に出せる部屋タイプには、対面サービスに頼らない訴求のアップサイドがある。
第三に、単価階層の上側で成立させる前提を置きたい。駆けつけ体制や清掃は1滞在あたりの固定的な作業であり、1棟あたり4万〜5万円の掲載価格帯であれば吸収しやすい。制度面では自治体の条例が最終的な基準になるため、要件と単価の両方を開発地ごとに確認することが出発点になるだろう。人員あたりの生産性については1人あたり客室数を47都道府県で比べた記事もあわせて参照されたい。
まとめ
2026年開業の1,665施設は、軒数では一棟貸し系が55.9%、客室数ではホテル3業態が82.6%を占める二層構造だった。玄関帳場のICT代替は2018年6月の改正に始まり、2025年4月の要領改正で本人確認の手法と10分駆けつけの運用が整理されている。口コミでは、10室以下の宿の接客言及が100件あたり59.1件と大型施設を上回り、一棟貸し系でもシティホテル並みの50.1件だった。単価は貸別荘がビジネスホテルの1.8〜3.5倍の掲載価格帯にあり、少ない人員で成立させる条件はそろいつつある。省人化のアップサイドは、人を減らすこと自体ではなく、常駐に充てていた時間を事前案内と空間の価値に振り替える設計にあるといえる。
よくある質問
Q. フロントに人を置かない宿は、いつから認められているのですか。
A. 旅館・ホテル営業では、2018年6月15日施行の改正旅館業法・施行令で、玄関帳場に代わるICT設備が認められました。2023年12月施行の改正は宿泊拒否事由の見直しなどが中心で、玄関帳場の要件は変えていません。実際の基準は自治体の条例で決まるため、開発地の保健所への確認が必要です。
Q. 小さな宿は接客の評価が下がりますか。
A. 本稿の集計では、10室以下の宿は口コミ100件あたり59.1件が接客に触れており、200室以上の47.6件より多い結果でした。フロント対応への言及は減りますが、オーナーやホストの気配りへの言及が増えています(N=599施設・426,574件、2024年10月〜2026年9月)。
Q. 貸別荘の価格はホテルと比べてどの水準ですか。
A. 5道都府県の掲載価格(2名利用時・1棟あたり・税込、12か月平均)は約39,200〜49,900円で、同じ地域のビジネスホテルの1.8〜3.5倍でした。1棟単位の価格で、多人数で泊まれる施設が多い点に留意してください。
Q. 新規開業の「軒数」と「客室数」で主役が違うのはなぜですか。
A. 1施設あたりの規模が大きく異なるためです。2026年開業の貸別荘は797施設で軒数の47.9%を占めますが、平均1.7室のため客室数では3.2%にとどまります。ビジネスホテルは208施設・12.5%ながら平均99.8室で、客室数の50.3%を担っています(N=1,665施設、2026年10月5日時点)。
Q. 掲載価格と推定成約ADRはどう使い分ければよいですか。
A. 掲載価格は2名利用時の1室(一棟貸し系は1棟)あたり全プラン平均・税込で、貸別荘やゲストハウスを含む業態間の比較に使えます。推定成約ADRは成約水準に近い税抜相当の推定値で、本稿ではビジネス・シティ・リゾート・旅館の4業態に限って示しました。基準が異なるため、両者を並べて倍率を計算しないでください。
関連記事
| 2026年開業の半数は1室の宿 — フロント不設置の3要件と省人化型の新規供給 |
| フロントを置かない宿の設備投資 — 10分駆けつけ圏の密度を8エリアで試算 |
| 旅館業法とは — 3区分の許可要件と2018・2023年改正 |
| 宿泊業の生産性 — 1人あたり客室数2.02室の47都道府県マップ |
| ホテル客室の法定最低面積は7㎡・寝台9㎡ — 自治体条例で変わる定員 |
あわせて読みたい
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの新規開業施設集計(開業日2026年1〜12月・客室数登録あり、N=1,665施設、2026年10月5日時点)、5道都府県の業態別掲載価格・推定成約ADR(2025年10月〜2026年9月)、ホテルバンク編集部による宿泊者口コミの話題別解析(2024年10月〜2026年9月投稿分、N=2,136施設・959,373件)、および厚生労働省・e-Gov法令検索・京都市の一次資料。
■ 試算前提
一棟貸し系は貸別荘・コテージ・町家の3業態、ホテル3業態はビジネス・シティ・リゾートとした。口コミの言及件数は口コミ100件あたりの件数で、直近24か月に口コミが20件以上ある施設が対象。客室規模別の比較は5道都府県から規模帯別に無作為抽出した599施設。掲載価格は2名利用時の1室(一棟貸し系は1棟)あたり全プラン平均・税込、推定成約ADRは税抜相当で、いずれも12か月平均、Nは2026年9月の対象施設数。
■ 限界・留意点
新規開業はOTA等への掲載が確認された施設に限られ全数ではなく、10〜12月開業分は今後の掲載で増える可能性が高い。言及件数は話題の多さであり評価点ではない。一棟貸し系の口コミ対象265施設は京都府に142施設が集中している。個別施設の人員配置は確認していない。掲載価格と推定成約ADRは基準が異なるため直接比較しない。制度は2026年10月時点の公表資料に基づき、最終的な基準は自治体の条例で決まる。
| 厚生労働省「旅館業法に関するFAQ」(事務連絡、2026年6月12日改定) |
| 厚生労働省「旅館業における衛生等管理要領の改正(令和7年3月11日付)に関するFAQについて」(事務連絡、2025年3月11日) |
| 厚生労働省 旅館業法の改正(令和5年12月13日施行)に関するページ |
| 旅館業法施行令(昭和32年政令第152号)第1条 — e-Gov法令検索 |
| 京都市 旅館業施設の使用人等の駐在に関する周知資料 |
| メトロエンジンリサーチ&コンサルティング — 新規開業施設の集計(OTA掲載確認ベース、N=1,665施設、2026年10月5日時点) |
| メトロエンジンリサーチ — 5道都府県の業態別掲載価格・推定成約ADR(2025年10月〜2026年9月) |
| ホテルバンク編集部調べ — 宿泊者口コミのNLP解析(N=2,136施設・959,373件、2024年10月〜2026年9月) |