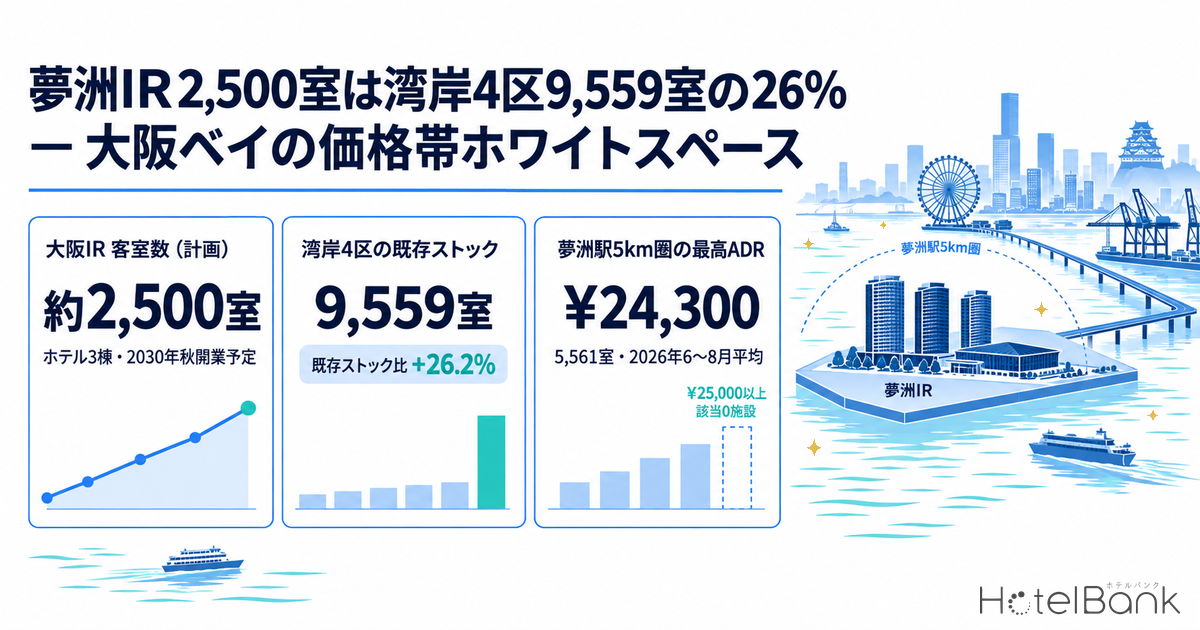
2030年秋の開業を目指す大阪IR(夢洲)は、ホテル3棟・客室合計約2,500室と、収容人員6,000人超のグランドボールルームを核とする国際会議場を備える。本稿では、この計画値を公表資料で確認したうえで、大阪ベイの既存宿泊ストックを施設数・客室数・推定成約ADRで定量化し、2,500室が既存ストックの何倍に当たるのか、そして現在どの価格帯が薄いのかを整理する。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:全プラン平均・2名1室利用時の1室あたり料金(税込)。ADRとは別指標です。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 大阪IRのホテル3棟計約2,500室は湾岸4区の既存9,559室に対して26.2%。5km圏なら45.0%、10km圏なら12.1%と、半径の取り方で3倍以上振れる。
- — IR以外の湾岸供給パイプラインは確認申請ベースでゼロ件。大阪市全体でも4件1,042室にとどまり、いずれも北区・中央区の都心立地である。
- — 夢洲駅5km圏の最高推定成約ADRは¥24,300(2026年6〜8月平均・N=20施設)。¥25,000超は該当0施設で、上位帯は現時点で空白。
- — 100〜300室 × ¥15,000〜¥25,000の中規模・上質ミッド帯は該当1施設のみ。IR本体が埋めるのは最上位の一角で、この中間帯は開業後も薄く残りうる。
- — 足元のADRは万博翌年の反動局面にあり此花区は前年同月比−34.5%(2026年8月・N=13施設)。2030年に向けた需要形成とは時間軸も要因も分けて読む。
公表資料で確認する大阪IRの計画値 — 客室約2,500室・MICE収容12,000人規模
まず、記事全体の起点となる計画値を公表資料で確認しておく。大阪府・大阪市が公開する「大阪・夢洲地区特定複合観光施設区域の整備に関する計画」および同計画の概要資料(2025年9月12日版)によれば、宿泊施設は客室合計約2,500室のホテル3棟として整備される。国際会議場施設は、収容人員が概ね6,000人以上となる最大の会議室(グランドボールルーム)を核とし、国際会議の用に供する全ての室の収容人員の合計が概ね12,000人以上となる規模で計画されている。
開業時期については、2023年9月に国へ届け出た変更計画で「2029年秋〜冬ごろ」から「2030年秋ごろ」へと見直された。同時に初期投資額は約1兆800億円から約1兆2,700億円へ増額され、その後2025年9月の計画変更で建設資材費・労務費の上昇を反映して約1兆5,130億円へ再度引き上げられた。工期は2025年4月24日から2030年夏ごろまでを予定し、秋ごろの開業を目指すとされる。事業者側の公表ベースでは、年間約2,000万人の来場と約5,200億円の売上高を見込む。
| 項目 | 公表されている計画値 | 出典 |
|---|---|---|
| 宿泊施設 | ホテル3棟・客室合計約2,500室 | 大阪府・大阪市「区域整備計画」/観光経済新聞 |
| 国際会議場(最大会議室) | 収容人員 概ね6,000人以上 | 大阪府「区域整備計画」 |
| 国際会議場(全室合計) | 収容人員 概ね12,000人以上 | 大阪府「区域整備計画」 |
| 初期投資額 | 約1兆5,130億円(出資約9,830億円・借入約5,300億円)※2023年9月変更計画時点は約1兆2,700億円 | 2025年9月 区域整備計画変更/観光経済新聞 |
| 工期・開業 | 2025年4月24日着工/2030年夏ごろ竣工・秋ごろ開業予定 | 大阪府資料・報道 |
| 想定来場者・売上 | 年間約2,000万人/約5,200億円 | 事業者公表値(報道ベース) |
出典:大阪府「大阪・夢洲地区特定複合観光施設区域の整備に関する計画」ほか公表資料より、メトロエンジンリサーチ&コンサルティング作成
ここで注意しておきたいのは、開業が本稿執筆時点から4年先である点だ。したがって本稿は需要予測には踏み込まず、現時点で観測できる既存ストックとの比率、および現時点で薄い価格帯という2つの観測可能な事実に限定して論じる。
湾岸4区は111施設9,559室 — 2,500室は既存ストックの26%に相当
次に、IRが立地する大阪ベイの既存ストックを押さえる。メトロエンジンリサーチが把握する範囲で、此花区・港区・住之江区・大正区の4区には合計111施設・9,559室が登録されている。区別に見ると、USJを擁する此花区が51施設5,376室と突出し、以下、住之江区(咲洲)が14施設2,555室、港区(天保山)が28施設1,372室、大正区が18施設256室と続く。
この9,559室に対して、IRのホテル3棟計約2,500室は26.2%に相当する。単一プロジェクトが、4つの区の既存ストックの4分の1を上回る規模を一度に積み上げる計算になる。さらに範囲を絞り、夢洲駅を中心とする半径5km圏で見ると既存は42施設5,561室であり、2,500室は45.0%に達する。逆に半径10km圏(458施設20,738室)まで広げれば12.1%まで希釈される。つまり「IRのインパクトが何倍か」は、どの円で切るかで3倍以上振れる。
出典:メトロエンジンリサーチ&コンサルティング(メトロエンジンリサーチが把握する範囲、N=111施設)/IR客室数は大阪府公表資料
| 区 | 施設数 | 客室数 | 推定成約ADR 2026年8月 | 前年同月比 | N(ADR算出施設) |
|---|---|---|---|---|---|
| 此花区(USJ・夢洲) | 51 | 5,376 | ¥23,100 | −34.5% | 13 |
| 住之江区(咲洲) | 14 | 2,555 | ¥13,100 | −26.2% | 7 |
| 港区(天保山) | 28 | 1,372 | ¥11,800 | −30.8% | 11 |
| 大正区 | 18 | 256 | ¥9,000 | −27.8% | 2 |
| 湾岸4区 合計 | 111 | 9,559 | — | — | 33 |
| (参考)中央区 | — | — | ¥10,300 | −34.6% | 193 |
| (参考)北区 | — | — | ¥9,900 | −32.3% | 74 |
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADRは2026年8月・確定月ベース。大正区はN=2と対象施設が少なく参考値)
大正区はADR算出対象がわずか2施設にとどまるため、同区の単価は参考値として扱うのが妥当だ。客室数ベースでも256室と小さく、湾岸の供給論では此花・住之江・港の3区が実質的な分母になる。
夢洲駅5km圏の立地 — 準工業地域34%・商業地域14%、宿泊は3つの島に分かれて集積
次に地理的な分布を見る。下の地図は夢洲駅(北緯34.6480/東経135.3893)を中心に半径5km・10kmの同心円を描き、5km圏の既存42施設をプロットしたものだ。円の大きさは客室数を表す。
出典:メトロエンジンリサーチ&コンサルティング(N=42施設、夢洲駅から半径5km圏)
地図から読み取れるのは、湾岸の宿泊在庫が連続した市街地ではなく、ユニバーサルシティ(此花区)・天保山(港区)・咲洲(住之江区)という3つの拠点に分かれて集積している点である。夢洲そのものには現時点で宿泊施設の登録がなく、IRは既存の集積から独立した第4の拠点として立ち上がる構図になる。
土地利用の面では、国土交通省 不動産情報ライブラリの用途地域データを夢洲駅周辺の大阪市域で集計すると、準工業地域が34.0%(容積率200%が75区画・300%が52区画)と最も多く、次いで第一種住居地域16.3%、商業地域14.2%(容積率400%が35区画)、第二種住居地域9.4%、工業専用地域7.5%、工業地域6.1%という構成になる(N=374区画)。港湾・物流由来の準工業・工業系が過半を占め、容積を積める商業地域は限定的に点在する形だ。大規模な宿泊開発を成立させる用地が面的に広がっているわけではなく、まとまった街区が出てきたときの希少性が高いエリア構造といえる。
出典:国土交通省 不動産情報ライブラリ(用途地域)よりメトロエンジンリサーチ&コンサルティング作成(N=374区画)
地価面では、公示地価ベースで此花区が前年比+5.92%、港区が+6.46%と、大阪市内でも上昇率の高い部類に入る。IR開業を見込んだ従業員向け住宅や関連企業のオフィス需要が、宿泊以外の用途でも用地取得の競合要因になりつつある点は、開発コストを見積もるうえで織り込んでおきたい。
出典:「【2026年版】大阪市の地価公示価格ランキング」(エスリードJOURNAL)
IR以外の湾岸供給パイプラインは限定的 — 大阪市の計画は4件1,042室、うち湾岸4区はゼロ
それでは、IR以外に湾岸で動いている供給はどれくらいあるのか。国土交通省「建築物動態統計調査」をもとにしたホテル建設計画データを大阪市で抽出すると、調査時点で確認できるのは4件・計1,042室であり、その内訳は北区2件(702室)、中央区2件(340室)に限られる。此花区・港区・住之江区・大正区の湾岸4区で確認できる計画は現時点でゼロ件である。大阪府全体の客室ストックと2027〜2030年の供給パイプラインについては、大阪の客室16.7万室、夢洲IRで+2,500室 — 2027〜2030年の供給パイプラインで詳しく整理している。
ただしこの数字は確認申請ベースであり、確認申請は通常、開業の1〜2年前に行われる。したがって未来年の件数は構造的に過少カウントとなる。※調査時点での確認申請ベース。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照されたい。
より長い時間軸でストック形成のリズムを見るために、e-Statの建築着工統計から大阪府の宿泊業用建築物の着工推移を確認する。棟数は2017年の133棟・床面積472,530㎡をピークに、2023年には14棟・54,152㎡まで縮小した。2024年は18棟・143,401㎡と床面積が前年の2.6倍に回復しており、棟数は横ばいながら1件あたりの規模が大型化している。小型の宿泊施設が数多く着工した2016〜2019年の局面とは性格が異なり、少数・大型の開発に絞られてきていると読める。
出典:e-Stat「建築着工統計調査」(統計ID: 0003114490、大阪府・宿泊業用)よりメトロエンジンリサーチ&コンサルティング作成
IRのホテル3棟約2,500室は、この「少数・大型」の流れの極端な一例にあたる。2024年の大阪府全体の宿泊業用着工床面積143,401㎡に対し、IRの施設全体の延床面積は約85万㎡規模とされており(事業者公表・報道ベース)、単一プロジェクトの物理的なスケールが府全体の年間着工を大きく上回る。
足元のADRは万博翌年の反動局面 — 此花区は前年同月比−34.5%、2030年に向けた積み上がりとは切り離して読む
供給側の話から需要側に視点を移す。2026年8月の推定成約ADRは、此花区が¥23,100(前年同月比−34.5%、N=13施設)、住之江区が¥13,100(−26.2%、N=7施設)、港区が¥11,800(−30.8%、N=11施設)となっている。市内中心部も同様で、中央区が¥10,300(−34.6%、N=193施設)、北区が¥9,900(−32.3%、N=74施設)、大阪府全体では¥9,100(−32.7%、N=653施設)である。
この前年同月比のマイナスは、2025年4〜10月に開催された大阪・関西万博の期間中に単価が大きく押し上げられていたことの裏返しである。つまり足元の下落は、2025年のプレミアムが剥落した結果として読むべき水準変化であり、湾岸の構造的な需要の弱さを示すものではない。IR開業を見据えた2030年に向けた需要の積み上がりとは、時間軸も要因もまったく別のものとして分けて扱う必要がある。万博翌年の前年同月比を前々年比と併せてどう読むかは、大阪の推定成約ADRは前年比−25%、前々年比は+1.6% — 万博翌年のYoYをどう扱うかで検証している。
出典:メトロエンジンリサーチ&コンサルティング(此花区 N=13施設、大阪府 N=653施設。2026年9〜12月は調査時点の掲載水準に基づく推定)
此花区のADRが他の湾岸区より一段高い水準にあるのは、USJ至近の大型ホテル群がレジャー需要を取り込んでいるためだ。2025年8月には¥35,200まで上昇していた同区の水準が2026年8月に¥23,100となった動きは、万博期間の押し上げ幅の大きさをそのまま映している。
IR構成比の感度 — 半径と追加供給で3つのケースに置き換える
ここまでの比率はいずれも「現時点で観測できる既存ストック」を分母に置いたものだった。開業までの約4年間に湾岸へ追加供給が乗れば、同じ2,500室でも構成比は下がる。そこで、分母の取り方(半径)と、IR以外の追加供給量という2軸で構成比がどう振れるかを整理しておく。
※以下の表はいずれも観測済みの客室数に対する機械的な算術であり、需要予測ではない。追加供給の +500室/+1,000室 は、大阪市全体で確認できる計画4件・計1,042室を規模の目安として、その半量と全量が仮に湾岸4区へ乗った場合を置いたものである。
| 分母に取る範囲(既存客室数) | 追加供給なし | +500室 | +1,000室 |
|---|---|---|---|
| 夢洲駅5km圏(5,561室) | 45.0% | 41.3% | 38.1% |
| 湾岸4区(9,559室) | 26.2% | 24.9% | 23.7% |
| 夢洲駅10km圏(20,738室) | 12.1% | 11.8% | 11.5% |
出典:既存客室数はメトロエンジンリサーチ&コンサルティング(湾岸4区 N=111施設、5km圏 N=42施設、10km圏 N=458施設)、IR客室数は大阪府公表資料。構成比は当社算出
読み取れるのは、追加供給が構成比に効くのは半径を絞ったときだけだという点である。5km圏では+1,000室で45.0%→38.1%と6.9ポイント動く一方、10km圏では12.1%→11.5%と0.6ポイントしか動かない。湾岸の供給論を語るときに範囲の明示が必要なのは、水準そのものだけでなく、追加供給に対する感度まで範囲で変わるためだ。
同じ計算を、2030年時点の湾岸4区ストックという形で3ケースに整理すると次のようになる。
| ケース | 置いた前提 | 2030年時点の客室数 | 現在比の増加率 |
|---|---|---|---|
| 保守ケース | IR以外の湾岸供給はゼロのまま(=現在確認できるパイプラインどおり) | 12,059室 | +26.2% |
| 中位ケース | 湾岸4区に+500室(大阪市の計画規模の半量相当) | 12,559室 | +31.4% |
| 上振れケース | 湾岸4区に+1,000室(大阪市の計画規模の全量相当) | 13,059室 | +36.6% |
出典:現在の客室数はメトロエンジンリサーチ&コンサルティング(湾岸4区 N=111施設)、IR客室数は大阪府公表資料。ケース別の数値は当社算出
3ケースの幅は+26.2%〜+36.6%で、10ポイント強に収まる。確認申請ベースのパイプラインが湾岸でゼロ件である以上、2030年の湾岸ストック増はIR本体がほぼ規定するという構図は、追加供給を上振れ側に置いても変わらない。逆にいえば、この幅のなかで議論すべきなのは総量ではなく、次章で見る価格帯の配置ということになる。
5km圏の最高ADRは¥24,300 — 推定成約ADR¥25,000超の価格帯は現時点で空白
ここからが本稿の核心である。夢洲駅5km圏の42施設のうち、直近3ヶ月(2026年6〜8月)の推定成約ADRを算出できたのは20施設だった。この20施設を価格帯別に並べると、次のような分布になる。
| 推定成約ADR帯 | 施設数 | 客室数 | 代表的な施設の性格 |
|---|---|---|---|
| ¥25,000以上 | 0 | 0 | 該当なし |
| ¥20,000〜24,999 | 4 | 2,599 | USJ正面の大型ホテル群(598〜760室) |
| ¥15,000〜19,999 | 4 | 241 | 小〜中規模のデザイン系・リゾート系 |
| ¥10,000〜14,999 | 6 | 1,014 | 咲洲・天保山の中規模ホテル |
| ¥10,000未満 | 6 | 929 | 研修・宿泊特化型、簡易宿所 |
| 合計 | 20 | 4,783 | — |
出典:メトロエンジンリサーチ&コンサルティング(夢洲駅5km圏、推定成約ADRを算出できた20施設。2026年6〜8月平均)
5km圏で最も高い推定成約ADRは¥24,300であり、¥25,000を超える施設は1件も存在しない。しかも¥20,000台に届く4施設はいずれもUSJ正面という特殊な立地条件に依存しており、客室規模も598〜760室と大型に偏っている。中規模でありながら上質な単価を取るという組み合わせは、湾岸ではほとんど成立していない。
出典:メトロエンジンリサーチ&コンサルティング(N=20施設、円の大きさは客室数。青枠=空白帯WS①、濃紺枠=希薄帯WS②)
密集埋まっている領域
¥8,000〜¥15,000 × 200〜400室
咲洲・天保山の中規模ホテルが重なる帯。研修・団体・ビジネス需要を軸とした構成で、新規参入の差別化余地は限定的。
WS①アッパーミッド〜上位帯
推定成約ADR ¥25,000以上
5km圏で該当0施設。MICE随伴需要や国際会議の主催者層が求める価格帯が、湾岸には現時点で存在しない。
WS②中規模 × 上質ミッド
100〜300室 × ¥15,000〜¥25,000
該当は1施設(128室・¥17,900)のみ。規模の経済と単価を両立するレンジが薄い。
IRのホテル3棟は、この空白帯の上端側に位置づけられる想定である。逆にいえば、IR本体が埋めるのは最上位の一角であり、WS②の「100〜300室 × ¥15,000〜¥25,000」という中規模・上質ミッドの帯は、IR開業後も引き続き薄いまま残る可能性がある。6,000人超のグランドボールルームを核とするMICE施設が稼働したとき、主催者・出展者・随伴スタッフといった層は価格帯の幅を必要とする。単一の最上位帯だけでは吸収しきれない需要の受け皿として、この中間帯には供給余地がある。
あわせて、湾岸の宿泊在庫が3つの島に分散しているという地理的特性も、価格帯設計に影響する。夢洲へのアクセス手段が実質的に鉄道1路線に集約される構造のもとでは、「IRから近いが島は違う」という立地をどう価格に翻訳するかが、既存3拠点の事業者にとっての論点になる。ユニバーサルシティ側はレジャー需要との二毛作、咲洲側はコスモスクエア周辺のMICE集積との組み合わせ、天保山側は観光導線との接続と、拠点ごとに取れる打ち手は異なる。ユニバーサルシティ側で進む大型開発が価格帯のどこに着地するかは、USJ隣接・桜島に817室 — IHG「Osaka Sakurajima Resort」が埋める大阪ベイの価格帯ホワイトスペースが掘り下げている。
まとめ — 比率とレンジで捉える
本稿で確認した事実を整理する。第一に、大阪IRの客室約2,500室は、湾岸4区の既存9,559室に対して26.2%、夢洲駅5km圏の5,561室に対して45.0%、10km圏の20,738室に対して12.1%に相当する。インパクトの倍率は切り取る半径で大きく変わるため、議論の際には必ず範囲を明示したい。
第二に、IR以外の湾岸供給パイプラインは、確認申請ベースで見る限り現時点ではゼロ件である。大阪市全体でも4件1,042室にとどまり、いずれも北区・中央区の都心立地だ。ただし確認申請は開業の1〜2年前に行われるため、これは下限値として読むべき数字である。
第三に、足元のADRは万博翌年の反動局面にあり、湾岸・都心を問わず前年同月比で3割前後のマイナスとなっている。これは2025年のプレミアムの剥落であり、2030年に向けた需要形成とは切り離して読む必要がある。
そして第四に、夢洲駅5km圏の推定成約ADRは最高でも¥24,300で、¥25,000を超える帯は空白、100〜300室×¥15,000〜¥25,000の中規模・上質ミッド帯もわずか1施設と希薄である。開業まで4年という時間軸を踏まえれば、断定的な需要予測よりも、こうしたストック比率と価格帯のレンジを起点に検討を進めるほうが実務的だろう。
⚠ 将来日程のADRに関する注意:本記事のADRのうち2026年9月以降は、調査時点で主要予約サイトに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点の水準がそのまま実現するとは限らない点にご留意ください。
あわせて読みたい
- 大阪の客室16.7万室、夢洲IRで+2,500室 — 2027〜2030年の供給パイプライン
- USJ隣接・桜島に817室 — IHG「Osaka Sakurajima Resort」が埋める大阪ベイの価格帯ホワイトスペース
- 大阪の推定成約ADRは前年比−25%、前々年比は+1.6% — 万博翌年のYoYをどう扱うか
- 大阪ADRの反動を読み解く|万博プレミアム剥落と実力トレンドの分離
- 大阪の推定成約ADR、万博翌年の反動は月を追って深まった — 2026年6月シティ−26.3%・ビジネス−32.8%
- USJ25周年ハロウィン期間の大阪ベイエリア宿泊需要|パークフロント vs 代替エリアの価格構造
- ホテル価格帯別ホワイトスペース2026 — 最速完売はADR8千〜1万円、新規供給は2万円超へ
- 会場近接という立地価値 — イベント・MICE需要で評価される宿を全国・エリア別に集計
参考資料・出典一覧
■ データソース
施設数・客室数はメトロエンジンリサーチ&コンサルティングが把握する範囲の登録在庫(湾岸4区 N=111施設、夢洲駅5km圏 N=42施設、10km圏 N=458施設)。推定成約ADRは主要予約サイトの公開価格に業態別の補正係数を適用した推計値で、区別は2026年8月・確定月ベース、5km圏の施設別は2026年6〜8月平均。IRの計画値は大阪府・大阪市の公表資料、供給パイプラインは国土交通省「建築物動態統計調査」およびe-Stat「建築着工統計調査」、用途地域は国土交通省 不動産情報ライブラリ(N=374区画)による。
■ 試算前提
IR構成比は「約2,500室 ÷ 各範囲の既存客室数」で求めた機械的な比率であり、需要予測ではない。感度表および3ケース比較の追加供給(+500室/+1,000室)は、大阪市全体で確認できる計画4件・計1,042室を規模の目安として、その半量と全量が湾岸4区に乗った場合を仮置きしたもの。前年同月比はいずれも同一エリア・同一集計条件での比較であり、エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)を用いている。
■ 限界・留意点
(1) 推定成約ADRは推計値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREITが開示する物件別実績との照合・91施設/直近3ヶ月間で誤差中央値は約7%)。(2) 大正区はADR算出対象がN=2と少なく参考値として扱う。(3) 供給パイプラインは確認申請ベースで、申請は通常開業の1〜2年前に行われるため、未来年は構造的に過少カウントとなる下限値である。(4) 開業まで約4年あるため本稿は需要予測に踏み込まず、観測可能なストック比率と価格帯のレンジに限定している。(5) 2026年9月以降のADRは調査時点の掲載水準に基づく推定であり、チェックイン日に近づくにつれて変動する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(此花区N=13/港区N=11/住之江区N=7/大正区N=2/中央区N=193/北区N=74/大阪府N=653)、エリア圏内施設・客室数(湾岸4区N=111施設、夢洲駅5km圏N=42施設、10km圏N=458施設)
■ 政府・自治体の公表資料
- 大阪府・大阪市・大阪IR株式会社「大阪・夢洲地区特定複合観光施設区域の整備に関する計画」(2024年4月19日)
- 大阪府・大阪市・MGM大阪株式会社「大阪・夢洲地区特定複合観光施設区域の整備に関する計画について(概要)」(2025年9月12日)
- 大阪府 IR推進局「大阪IR(統合型リゾート)説明会 職員説明原稿」
- e-Stat「建築着工統計調査」(統計ID: 0003114490、大阪府・宿泊業用、2011〜2024年)
- 国土交通省 不動産情報ライブラリ(用途地域/大阪市域 N=374区画)
- 国土交通省「建築物動態統計調査」(ホテル建設計画、大阪市4件・計1,042室)
■ 報道・業界情報