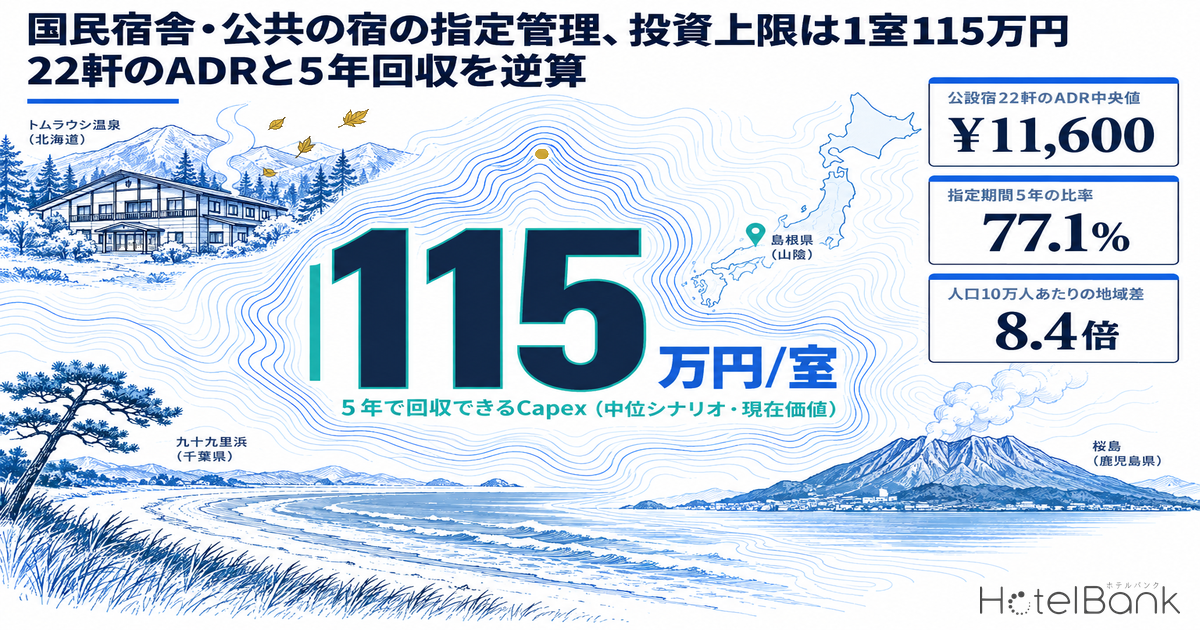
総務省が2025年7月に公表した「公の施設の指定管理者制度の導入状況等に関する調査結果」(調査基準日:2024年4月1日)によれば、全国で指定管理者制度が導入されている公の施設は79,332施設に達した。このうち77.1%が指定期間5年である。ホテル・国民宿舎などの宿泊休養施設は、都道府県立で92.9%、指定都市立で100.0%が指定管理者に委ねられており、公の施設のなかでも制度移行が最も進んだ区分のひとつだ。本稿では、この一次統計を起点に、全国の公設宿22軒の推定成約ADRとレビュー評価を実データで並べ、指定期間という回収期間の制約から逆算して「1室あたりいくらまで投じられるのか」を定量化する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿の試算で用いる客室稼働率は観光庁「宿泊旅行統計調査」の公表値です。
- 掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- データ出典:メトロエンジンリサーチ&コンサルティング/総務省/観光庁
- — 79,332施設が指定管理者制度下にあり、うち指定期間5年が77.1%。宿泊休養施設の導入率は都道府県立92.9%・指定都市立100.0%と、公の施設で最も外部運営が進んだ区分。
- — 5年という回収期間の制約から逆算すると、投下できるCapexは中位シナリオで1室115万円、保守〜強気の幅で1室66万〜167万円。水回りを含むフル改装(1室398万円)は射程外。
- — 全国22軒・798室の推定成約ADR中央値は¥11,600(N=21施設)。¥5,900〜¥26,200と4.4倍に分散する一方、レビュー評価は平均4.11・21施設中16施設が4.0超と狭いレンジに集中。
- — 21施設中13施設が所在都道府県の同業態相場を下回り、乖離の中央値は−15%。価格設計と販売チャネルに伸びしろが残る母集団である。
- — 制度導入施設は人口10万人あたり島根県201.4施設・大阪府24.1施設と8.4倍の地域差。宿泊供給が薄い地方圏に、土地・建物を取得せず入れるストックが厚い。
最新調査は2025年7月公表・基準日2024年4月1日 — 宿泊休養施設は制度移行が最も進んだ区分
一次情報となるのは総務省自治行政局行政経営支援室「公の施設の指定管理者制度の導入状況等に関する調査結果」である。この調査はおおむね3年ごとに実施されており、最新回は調査基準日が2024年(令和6年)4月1日、公表が2025年(令和7年)7月となる。前回調査は2021年(令和3年)4月1日現在で、制度導入施設は77,537施設だった。最新回では79,332施設へ1,795施設増えている。内訳は都道府県6,658施設、指定都市8,016施設、市区町村64,658施設である。
施設の内容別に見ると、ホテル・国民宿舎などの宿泊休養施設が属する「レクリエーション・スポーツ施設」は15,474施設で全体の19.5%を占める。前回の15,479施設(19.8%)とほぼ横ばいで、同じ期間に基盤施設が27,491施設から29,507施設へ2,016施設増えたのとは対照的だ。全体のパイが膨らむなかで、宿泊休養施設を含む区分だけが数の上で足踏みしている。
| 施設の内容 | 2021年4月1日 | 2024年4月1日 | 増減 | 構成比(2024年) |
|---|---|---|---|---|
| 基盤施設(公園・公営住宅・駐車場等) | 27,491 | 29,507 | +2,016 | 37.2% |
| レクリエーション・スポーツ施設(宿泊休養施設を含む) | 15,479 | 15,474 | −5 | 19.5% |
| 文教施設(図書館・博物館・文化会館等) | 15,680 | 15,434 | −246 | 19.5% |
| 社会福祉施設 | 13,200 | 12,781 | −419 | 16.1% |
| 産業振興施設 | 6,393 | 6,136 | −257 | 7.7% |
| 合計 | 78,243 | 79,332 | +1,089 | 100.0% |
宿泊休養施設に絞った導入率は、総務省「地方行政サービス改革の取組状況等に関する調査結果」(2023年5月17日公表)で施設区分別に示されている。都道府県立が92.9%、指定都市立が100.0%、市区町村立が84.8%である。図書館(都道府県立12.9%)や博物館(同49.5%)と比べると、宿泊休養施設はほぼ例外なく民間を含む外部主体に運営が移っている区分だと分かる。自治体が直営でホテル・旅館業を回すという選択肢は、実務上ほぼ消えている。
指定管理者の属性 — 株式会社25.2%、財団・公社系24.9%が二大勢力
誰が受託しているのか。制度導入施設のうち民間企業等(株式会社、NPO法人、企業共同体等)が指定管理者となっている施設は35,572施設・44.5%で、前回調査の43.1%から1.4ポイント上昇した。属性別(複数回答可、延べ79,923施設)では株式会社が20,157施設・25.2%で最多、次いで特例民法法人・一般社団/財団法人・公益社団/財団法人・地方三公社が19,867施設・24.9%と続く。
宿泊休養施設の受託者は、この分布のなかでも株式会社と財団・公社系に偏る。本稿で後述する国民宿舎サンロード吉備路(岡山県総社市)は下電観光バス・シャンテ矢掛屋の共同企業体(代表団体:株式会社シャンテ)が2024年4月1日から2029年3月31日まで指定を受けており、国民宿舎大城(山口県下松市)は一般財団法人下松市笠戸島開発センターが2006年度から利用料金制で運営している。トムラウシ温泉 国民宿舎 東大雪荘(北海道新得町)は株式会社新得観光振興公社が指定管理者だ。株式会社型と自治体出資の財団・公社型が並立する構図が、そのまま宿泊分野にも現れている。
あわせて押さえておきたいのが公募の広がりである。公募により指定管理者を選定している施設は全体の53.4%で、前回調査の50.9%から2.5ポイント増えた。都道府県では66.1%、指定都市では67.7%に達する。宿泊施設の運営受託は、非公募の随意指定から競争的な公募型プロポーザルへ移りつつある。
人口10万人あたり201施設の島根と24施設の大阪 — 8.4倍の地域差
制度導入施設の都道府県別分布を、総務省統計局の人口推計(2024年10月1日現在)で割り戻すと、分布の偏りが鮮明になる。全国平均は人口10万人あたり64.1施設だが、最上位の島根県は201.4施設、最下位の大阪府は24.1施設で、その差は8.4倍に達する。全国平均を上回るのは30県で、そのほとんどが人口減少局面にある地方圏だ。
この偏りは宿泊需要の分布とは逆を向いている。メトロエンジンリサーチが把握する範囲で、2026年6月時点にOTA上で稼働が確認できた宿泊施設数は島根県349施設に対し大阪府1,238施設、東京都を含む大都市圏に供給が集中している。一方で公の施設のストックは地方圏に厚い。つまり公設宿というアセットクラスは、民間の宿泊供給が薄く、かつ土地・建物がすでに存在する地方圏に集中的に眠っていることになる。
需要面の裏づけも取れる。観光庁「宿泊旅行統計調査」(2024年・年間値(確定値))によれば、2024年の延べ宿泊者数は6億5,906万人泊で2019年比+10.6%、外国人延べ宿泊者数は1億6,446万人泊で同+42.2%と過去最高を更新した。ただし施設タイプ別の客室稼働率は、ビジネスホテル73.7%、シティホテル72.3%に対し旅館は36.1%にとどまる。地方の旅館型ストックには、需要が戻りきっていない余白がある。
全国22軒の公設宿を実データで並べる — 評価4.11に対しADRは4.4倍に分散
ここからは実在の施設を特定して、価格と評価を並べる。抽出手順は次のとおりである。一般社団法人国民宿舎協会が公表する公営国民宿舎一覧(43軒)を出発点とし、同一覧で「休館中」と明示されている施設(新嵐山荘・能登うしつ荘・能登やなぎだ荘・良寛荘)を除外。これに、自治体公式サイトまたは自治体の条例・議案・指定管理者募集資料で設置主体が確認できた公設宿を加え、直近12ヶ月(2025年9月〜2026年8月)にOTA上で価格が継続観測できた施設に絞った。結果として16都道府県・22施設・798室が対象となる。
推定成約ADRの中央値は¥11,600(N=21施設、直近12ヶ月の月次中央値)。最も低い国民宿舎 くろさき荘(岩手県普代村)の¥5,900から、最も高い国民宿舎 ホテル高千穂(宮崎県高千穂町)の¥26,200まで、4.4倍の開きがある。一方でレビュー評価は直近24ヶ月の平均が4.11(5点満点、N=21施設・計7,067件)、中央値4.17で、21施設のうち16施設が4.0以上に収まる。品質評価は狭いレンジに集中しているのに、価格だけが大きく散らばっているというのが、この母集団のいちばんの特徴だ。公営国民宿舎43施設ベースでみた母集団の広がりと、コンバージョン後に到達しうる単価水準は公営国民宿舎43施設の再生市場で整理している。
同一都道府県・同一業態の民間宿と比べるとどうか。各施設の推定成約ADRを、所在都道府県の同業態(旅館/リゾート/シティ)の推定成約ADR中央値と突き合わせると、21施設中13施設が地域相場を下回り、乖離の中央値は−15%だった。国民宿舎 志んぐ荘(兵庫県たつの市)は−69%、国民宿舎 奥浜名湖(静岡県浜松市)は−59%、国民宿舎 清嵐荘(島根県雲南市)は−54%と、地域相場と大きく離れた水準にある。ただし兵庫県・静岡県の旅館中央値は有馬・城崎・伊豆・熱海といった高単価の温泉地に押し上げられており、乖離幅をそのまま値上げ余地と読むことはできない点には注意が要る。
| 施設名 | 都道府県 | 設置主体 | 客室 | 推定成約ADR | 県内同業態中央値 | 乖離 | 評価 | 口コミ件数 |
|---|---|---|---|---|---|---|---|---|
| トムラウシ温泉 国民宿舎 東大雪荘 | 北海道 | 新得町 | 29 | ¥11,551 | ¥9,598 | +20% | 4.50 | 340 |
| 国民宿舎 くろさき荘 | 岩手県 | 普代村 | 36 | ¥5,892 | ¥8,664 | -32% | 4.11 | 110 |
| 国民宿舎 えぼし荘 | 岩手県 | 軽米町 | 27 | ¥6,301 | ¥8,664 | -27% | 3.90 | 190 |
| 国民宿舎 鵜の岬 | 茨城県 | 茨城県(県営) | 58 | — | ¥8,258 | — | — | — |
| 両神温泉 国民宿舎 両神荘 | 埼玉県 | 小鹿野町 | 40 | ¥12,714 | ¥13,662 | -7% | 4.19 | 568 |
| 国民宿舎 サンライズ九十九里 | 千葉県 | 山武市 | 94 | ¥18,284 | ¥17,204 | +6% | 4.03 | 388 |
| 国民宿舎 松代荘 | 長野県 | 長野市 | 35 | ¥14,111 | ¥13,141 | +7% | 4.21 | 559 |
| 国民宿舎 もちづき荘 | 長野県 | 佐久市 | 29 | ¥8,498 | ¥13,141 | -35% | 4.17 | 131 |
| 国民宿舎 奥浜名湖 | 静岡県 | 浜松市 | 28 | ¥7,707 | ¥18,710 | -59% | 3.93 | 149 |
| 国民宿舎 志んぐ荘 | 兵庫県 | たつの市 | 63 | ¥6,268 | ¥20,172 | -69% | 4.08 | 139 |
| 国民宿舎 水明荘 | 鳥取県 | 湯梨浜町 | 40 | ¥9,918 | ¥12,750 | -22% | 4.21 | 189 |
| 国民宿舎 山紫苑 | 鳥取県 | 鳥取市 | 35 | ¥9,306 | ¥12,750 | -27% | 4.17 | 492 |
| 国民宿舎 さんべ荘 | 島根県 | 大田市 | 34 | ¥16,172 | ¥16,068 | +1% | 4.22 | 417 |
| 国民宿舎 千畳苑 | 島根県 | 浜田市 | 31 | ¥15,904 | ¥16,068 | -1% | 3.89 | 576 |
| 国民宿舎 清嵐荘 | 島根県 | 雲南市 | 19 | ¥7,370 | ¥16,068 | -54% | 4.34 | 233 |
| 国民宿舎 サンロード吉備路 | 岡山県 | 総社市 | 39 | ¥14,292 | ¥12,377 | +15% | 3.89 | 358 |
| 国民宿舎 大城 | 山口県 | 下松市 | 37 | ¥12,676 | ¥14,845 | -15% | 4.40 | 200 |
| 国民宿舎 マリンテラスあしや | 福岡県 | 芦屋町 | 19 | ¥13,541 | ¥13,014 | +4% | 4.21 | 568 |
| 国民宿舎 筑後船小屋 公園の宿 | 福岡県 | 筑後市 | 16 | ¥10,956 | ¥13,014 | -16% | 4.06 | 97 |
| 国民宿舎 壱岐島荘 | 長崎県 | 壱岐市 | 23 | ¥7,608 | ¥10,357 | -27% | 4.17 | 165 |
| 国民宿舎 ホテル高千穂 | 宮崎県 | 高千穂町 | 39 | ¥26,170 | ¥7,329 | +257% | 3.42 | 705 |
| 国民宿舎 レインボー桜島 | 鹿児島県 | 鹿児島市 | 27 | ¥13,362 | ¥10,376 | +29% | 4.16 | 493 |
宿泊利用率79.7%を36年続ける施設がある — アセットクラスとしての上限
このアセットクラスの到達点を示す施設がある。茨城県立の国民宿舎 鵜の岬(茨城県日立市・58室)は、2024年度の宿泊利用率が79.7%で全国の公営国民宿舎中1位、1989年度から36年連続の首位である(茨城新聞)。観光庁統計の旅館平均36.1%のおよそ2.2倍にあたる。同施設はOTA経由の販売を行っておらず、本稿のADR集計からは外れているが、立地と運営次第で公設宿が民間の旅館平均を大きく上回る稼働を出しうることを、36年という時間軸で実証している。
評価面でも底堅さが確認できる。トムラウシ温泉 国民宿舎 東大雪荘(北海道新得町・29室)は直近24ヶ月の評価4.50(N=340件)、国民宿舎 大城(山口県下松市・37室)は4.40(N=200件)、国民宿舎 清嵐荘(島根県雲南市・19室)は4.34(N=233件)と、いずれも高い支持を集めている。集客力と満足度はすでに実証されている施設群であり、そこに価格設計と販売チャネルの設計を組み合わせることで、さらなる収益拡大の機会が生まれるという読み筋になる。
指定期間5年という制約から逆算する — Capex上限は1室115万円
ここで制度側の制約に戻る。最新調査で指定期間の分布を見ると、5年が77.1%と圧倒的で、前回調査の72.7%から4.4ポイント上昇した。3年が10.9%、10年以上は5.7%にとどまる。期間は長期化の傾向にあるものの、実務上は「5年で一区切り」が標準形である。
指定期間は、運営受託者にとってそのまま投資回収期間の上限を意味する。期間満了時の再指定は制度上保証されておらず、公募により選定している施設が53.4%に達することを踏まえれば、6年目以降のキャッシュフローを織り込んで設備投資を組むことはできない。では、5年という枠のなかで1室あたりいくらまで投じられるのか。モデル施設を置いて逆算する。
- モデル施設:客室30室、2食付を主体とする公設宿(国民宿舎型)。本稿22施設の客室数中央値(34.5室)をやや下回る保守的な規模を想定
- 客室稼働率:36.1%(観光庁「宿泊旅行統計調査」2024年・年間値(確定値)の旅館の客室稼働率)
- 1室あたり宿泊単価:¥18,000(税抜・料飲収入を含む。本稿22施設の掲載価格(2名1室・税込)中央値の約2万円を税抜換算)
- 年間宿泊売上:30室 × 365日 × 36.1% × ¥18,000 = 7,120万円
- 外来利用収入(日帰り入浴・食堂・宴会):宿泊売上の15% = 1,070万円 → 総売上 8,190万円
- 指定管理者ベースのGOP率:12%(建物の減価償却・固定資産税・大規模修繕は設置者負担、賃料負担なしを前提)→ 982万円
- 改善シナリオ(中位):単価+12%、客室稼働率+4pt。増分売上に対するGOPフロースルー40%
- 割引率:5%(年央キャッシュフローではなく期末発生として現在価値化)
中位シナリオでは総売上が8,190万円から1億180万円へ2,000万円増え、増分GOPは年間799万円となる。これを指定期間で現在価値化すると、5年で3,460万円、10年で6,170万円、15年で8,290万円。30室で割れば5年=1室115万円、10年=1室206万円、15年=1室276万円がCapexの上限となる。
保守シナリオ(単価+8%・稼働率+2pt)では5年で1室66万円、強気シナリオ(同+16%・+6pt)でも1室167万円にとどまる。指定期間5年という枠のなかで動かせるのは、おおむね1室70万〜170万円のレンジである。上場ホテルREITが開示する1室あたりの資本的支出(年13万〜62万円)と並べると、5年枠で組める投資は、所有型のホテルが数年かけて積み上げる更新投資の水準にあたる。
| シナリオ | 前提(対現状) | 増分GOP(年) | 5年 | 10年 | 15年 |
|---|---|---|---|---|---|
| 保守 | 単価+8%・客室稼働率+2pt | 458万円 | 66万円 | 118万円 | 158万円 |
| 中位 | 単価+12%・客室稼働率+4pt | 799万円 | 115万円 | 206万円 | 276万円 |
| 強気 | 単価+16%・客室稼働率+6pt | 1,155万円 | 167万円 | 297万円 | 400万円 |
出典:メトロエンジンリサーチ&コンサルティング試算。前提は上記「■ 試算前提」のとおり(客室30室・基準稼働率36.1%・基準単価¥18,000・外来利用収入は宿泊売上の15%・増分売上に対するGOPフロースルー40%・割引率5%・期末発生)。増分GOPを指定期間で現在価値化し30室で除した値。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
この数字が何を意味するか。ホテル改装の逸失売上は工事費の32.6%で試算したとおり、客室改装の実質Capexは工事費1室300万円に対し、工事期間中の逸失売上を織り込むと1室398万円まで膨らむ。水回りを含む客室フルリノベーションは、5年枠の中位シナリオ(1室115万円)のおよそ3〜4倍にあたり、指定管理の枠内では射程に入らない。逆に言えば、5年枠で回るのは寝具・家具・照明・カーテン・客室アメニティの刷新、館内サインとWi-Fi環境の整備、PMS/レベニューマネジメントツールの導入と販売チャネルの接続といった、ハードを触らない領域である。
もっとも、これは公設宿の弱みではない。前節で見たとおり、この母集団はすでに評価4.11・16施設が4.0超という水準を確保している。客室躯体を作り直さなくても評価が取れているからこそ、低Capexで入れるアセットクラスとして成立する。建物の減価償却・固定資産税・大規模修繕が設置者負担であること、賃料負担がないこと、そして土地・建物の取得に一切の初期投資が要らないことを合わせれば、参入時の投下資本は一般的なホテル取得・開発とは桁が違う。
運営受託・リブランド・譲渡の3ルート
A. 運営受託(指定管理)5年
初期投資はほぼ運転資金のみ。Capex上限は1室115万円(中位)。ソフト面の刷新と販売設計で早期にリターンを取りにいく型。全体の77.1%がこの期間設定。
B. リブランド(長期指定)10年
Capex上限は1室206万円へ拡大。共用部の再構成や部分改装、ブランド標準のFF&E導入が射程に入る。ただし10年以上の指定は全体の5.7%と限られる。
C. 譲渡(所有権取得)期間の制約なし
回収期間の制約が外れ、15年で見れば1室276万円。水回りを含むフル改装や用途変更が可能になる一方、取得対価に加え税・修繕・減価償却が自社に移る。
| 比較項目 | A. 運営受託(指定管理) | B. リブランド(長期指定) | C. 譲渡(所有権取得) |
|---|---|---|---|
| 回収期間の前提 | 5年(全体の77.1%) | 10年(10年以上は全体の5.7%) | 15年(期間の制約なし) |
| 土地・建物の初期投資 | 不要 | 不要 | 取得対価が必要 |
| 減価償却・固定資産税・大規模修繕 | 設置者負担 | 設置者負担 | 取得者負担 |
| Capex上限(中位シナリオ・現在価値) | 3,460万円=1室115万円 | 6,170万円=1室206万円 | 8,290万円=1室276万円(+取得対価) |
| Capex上限(保守〜強気の幅) | 1室66万〜167万円 | 1室118万〜297万円 | 1室158万〜400万円 |
| 射程に入る投資 | 寝具・家具・照明・カーテン、客室アメニティ、館内サイン、Wi-Fi、PMS/レベニューマネジメント導入、販売チャネル接続 | 左記+共用部の再構成、部分改装、ブランド標準のFF&E一新 | 左記+水回りを含む客室フル改装、用途変更、増築 |
| 留意点 | 期間満了時の再指定は保証されない。投下資産の残存簿価の取扱いを協定で明示しておく必要がある | 長期指定は案件数が限られ、議会の議決を経る必要がある | 取得後はGOP率が指定管理者ベースより低下する。譲渡条件に営業継続義務が付く場合がある |
実務の入口は公募情報である。たつの市は国民宿舎 志んぐ荘(兵庫県たつの市・63室)について2025年に公募型プロポーザルを実施し、業務開始を2025年8月1日としている。総社市の国民宿舎サンロード吉備路(岡山県総社市・39室)は2024年4月1日から2029年3月31日までの5年間で共同企業体が指定を受けた。いずれも公募型で、運営力そのものが選定の基準になる領域だ。選定基準として最も多く挙げられているのは「施設のサービス向上に関すること」(88.1%)であり、「施設の管理経費の節減に関すること」(84.8%)を上回る。コスト提示だけでは取れない設計になっている。
まとめ — 低Capex・短期回収で入れる、地方圏に厚いアセットクラス
総務省の最新調査が示すのは、宿泊休養施設が公の施設のなかで最も外部運営への移行が進んだ区分(都道府県立92.9%、指定都市立100.0%、市区町村立84.8%)であり、指定期間は5年が77.1%を占めるという事実である。この5年という回収期間の制約から逆算すると、投下できるCapexは中位シナリオで1室115万円、幅を取っても1室66万〜167万円となる。ハードを作り替える投資は射程外だが、そもそもこの母集団はレビュー評価4.11・21施設中16施設が4.0超という水準をすでに確保している。
そして分布は地方圏に厚い。人口10万人あたりの制度導入施設数は島根県201.4施設に対し大阪府24.1施設と8.4倍の差があり、公の施設のストックは民間の宿泊供給が薄い地域にこそ積み上がっている。旅館の客室稼働率が全国36.1%にとどまる一方で、茨城県立の国民宿舎 鵜の岬の宿泊利用率が79.7%(2024年度・茨城新聞)と36年連続で全国首位を維持していることは、このアセットクラスの上限がどこにあるかを示している。
推定成約ADRが4.4倍に分散し、21施設中13施設が地域相場を下回っているという事実は、価格設計と販売チャネルの設計に伸びしろが残っていることを意味する。土地も建物も取得せず、大規模修繕と固定資産税を負わず、1室100万円台の投資で運営に入れる。公設宿は、低Capex・短期回収というリスクプロファイルで参入できる数少ないアセットクラスとして、地方圏に厚く分布している。
あわせて読みたい
- 公営国民宿舎43施設の再生市場|推定ADR中央値8,800円、コンバージョン後は2万円台へ
- ホテル改装の逸失売上は工事費の32.6% — 実質Capexは1室300万円→398万円
- ホテルの資本的支出は1室あたり年13万〜62万円 — REIT5社のIR開示で読む大規模修繕
- ホテル経営の収益構造2026|1室年間売上186万〜351万円と運営形態4類型
- 建築基準法の適用除外条例は31自治体 — 歴史的建築物を宿に変える3条3号ルート
- リゾートマンション宿泊転用の採算2026|越後湯沢79泊・熱海48泊が分岐点
- 国立公園にホテルは建てられるか|自然公園法の許可基準と33リゾート地の供給実測
- 観光庁予算、令和9年度概算要求は1,905億円 — 宿泊事業者が押さえる事業ラインと申請逆算
参考資料・出典一覧
■ データソース
制度側の数値は総務省「公の施設の指定管理者制度の導入状況等に関する調査結果」(調査基準日2024年4月1日・2025年7月公表)および「地方行政サービス改革の取組状況等に関する調査結果」(2023年5月17日公表)。人口は総務省統計局「人口推計」(2024年10月1日現在)。需要側の客室稼働率・延べ宿泊者数は観光庁「宿泊旅行統計調査」(2024年・年間値(確定値))。施設側の推定成約ADR・県内同業態中央値・OTA上で稼働が確認できる施設数はメトロエンジンリサーチ&コンサルティング(2025年9月〜2026年8月の月次中央値、対象22施設のうちADRが取得できた21施設)。レビュー評価はホテルバンク編集部調べ(直近24ヶ月・計7,067件)。対象施設の特定は一般社団法人国民宿舎協会の公営国民宿舎一覧(43軒・休館中4軒を除外)を起点に、自治体公式サイト・条例・議案・指定管理者募集資料で設置主体を確認したものに限定しています。
■ 試算前提
Capex上限の逆算は、客室30室・2食付を主体とする公設宿をモデル施設とし、基準の客室稼働率36.1%(観光庁統計の旅館)、1室あたり宿泊単価¥18,000(税抜・料飲収入を含む)、外来利用収入は宿泊売上の15%、指定管理者ベースのGOP率12%(建物の減価償却・固定資産税・大規模修繕は設置者負担、賃料負担なし)を置いています。改善シナリオは単価+8%/+12%/+16%、客室稼働率+2pt/+4pt/+6ptの3本立てで、増分売上に対するGOPフロースルーを40%、割引率を5%(期末発生)として現在価値化し、30室で除して1室あたりの上限を求めました(表3)。
■ 限界・留意点
ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なります。国民宿舎 鵜の岬はOTA上での継続的な価格観測ができないためADR集計から除外しており、母集団はN=21施設です。県内同業態中央値は都道府県単位の集計のため、高単価の温泉地を含む県では中央値が押し上げられ、乖離幅をそのまま値上げ余地と読むことはできません。Capex上限の試算は単一のモデル施設に基づく簡易試算で、施設ごとの現況・立地・建物条件・協定内容は反映していません。指定期間満了時の再指定は制度上保証されておらず、投下資産の残存簿価の取扱いは個別協定によります。実際の投資判断には詳細なフィージビリティ・スタディが必要です。
■ 一次統計(総務省)
- 総務省「公の施設の指定管理者制度の導入状況等に関する調査結果」(調査基準日:2024年4月1日/公表:2025年7月)
- 総務省 地方公共団体の行政改革等(調査結果一覧・個別団体データ)
- 総務省自治行政局行政経営支援室「指定管理者制度について」(2024年4月26日、施設区分別導入率は2023年5月17日公表「地方行政サービス改革の取組状況等に関する調査結果」より)
- 総務省「地方行政サービス改革の取組状況等に関する調査等」(2023年5月17日公表)
- e-Stat 社会・人口統計体系 A1101 総人口(2024年10月1日現在、総務省統計局「人口推計」)
■ 観光統計
■ 施設の実在・設置主体の確認
- 一般社団法人国民宿舎協会「全国公営国民宿舎一覧」(休館中施設の表示を含む)
- 総社市「議案第2号 総社市国民宿舎指定管理者の指定について」(サンロード吉備路・指定期間2024年4月1日〜2029年3月31日/市公式サイト改修により当該PDFは現在非公開)
- 総社市例規集「総社市国民宿舎条例」(平成17年3月22日条例第189号・第1条 設置/第3条 指定管理者による管理)
- たつの市「たつの市国民宿舎志んぐ荘指定管理者の募集について」(公募型プロポーザル、業務開始2025年8月1日)
- 下松市「国民宿舎大城」
- 日立市「国民宿舎 鵜の岬」
- 茨城新聞「『鵜の岬』全国1位 24年度国民宿舎利用率 36年連続首位 茨城・日立」(2025年報道/掲載期間終了のためリンクなし。宿泊利用率の全国首位継続は下記・日立市公式ページで確認できます)
- 島根県大田市観光サイト「国民宿舎 さんべ荘」
- 浜田市観光協会「国民宿舎千畳苑」
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(2025年9月〜2026年8月・22施設および都道府県別同業態中央値)、OTA上で稼働が確認できる宿泊施設数
- ホテルバンク編集部調べ — 宿泊者口コミ評価(直近24ヶ月・計7,067件)