ホテルの運営形態を考えるとき、オーナーが最初に突き当たるのは「ブランドと予約網だけを借りる」という選択肢の値段である。運営そのものは自社で続けたまま、看板・会員制度・予約システムを外部から調達するフランチャイズ(FC)契約は、運営委託(MC)ほど経営権を手放さずにブランドの集客力を取り込める。ただしその対価は、客室売上に対する継続的な料率として毎月出ていく。本稿では、公表されている加盟金・ロイヤリティの料率レンジと、当社が実測した地方12商圏・ビジネスホテル404施設のチェーン加盟/独立系の単価差を同じ表に並べ、フィーを回収できる損益分岐のADRリフト率を試算する。
既刊との線引き
当社の運営形態シリーズのうち、『運営委託3提案の採点フレーム — フィー控除後NOIで見る損益分岐GOP34.3%』は運営委託(MC)提案の比較を、『ホテル開発IRRを動かすアップフロント3レバー』は開発時の一時金を、『同じ商圏でブランドはADRをいくら押し上げるか』は都市部フルサービス帯のブランド単価効果を扱った。本稿は「運営は自社のまま、ブランドと予約網だけを借りる」FCの費用構造を主題とし、地方中核都市のビジネスホテル帯についてブランドの単価効果と費用を同じ表で突き合わせる点が新しい。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。国内大手OTA2社のアンサンブルで推定し、上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)です。
- チェーン加盟施設/独立系施設=いずれかのチェーン・グループへの所属を確認できた施設をチェーン加盟施設、確認できなかった施設を独立系施設としています。本稿の分類はチェーン所属の有無のみに基づくもので、直営・FC・運営受託といった契約形態は区別していません。
- ADRリフト率=チェーン加盟施設の推定成約ADR中央値 ÷ 同一商圏・同一カテゴリの独立系施設の推定成約ADR中央値 − 1。観測される差であり、ブランド加盟が単独でもたらす因果効果ではありません(後述「前提と限界」参照)。
- 総フィー率=ロイヤリティ・マーケティング拠出金・予約システム利用料・会員制度分担金などの継続課金の合計を、客室売上に対する比率で表したもの。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿では個別施設のOCCは算出していません。試算に用いる稼働率は観光庁「宿泊旅行統計調査」の公表値です。
- データ出典=メトロエンジンリサーチ&コンサルティング。REIT実績は各社IR開示。上場REIT開示の成約ADRは消費税抜き表示であり、本記事の推定成約ADRも税抜相当の水準です。
- — 総フィー率4〜11%(国内実務)/米国主要ブランドは開業後10年平均10.8%。ロイヤリティ単体4〜7%に会員・広告・予約システムの分担金が積み上がる。
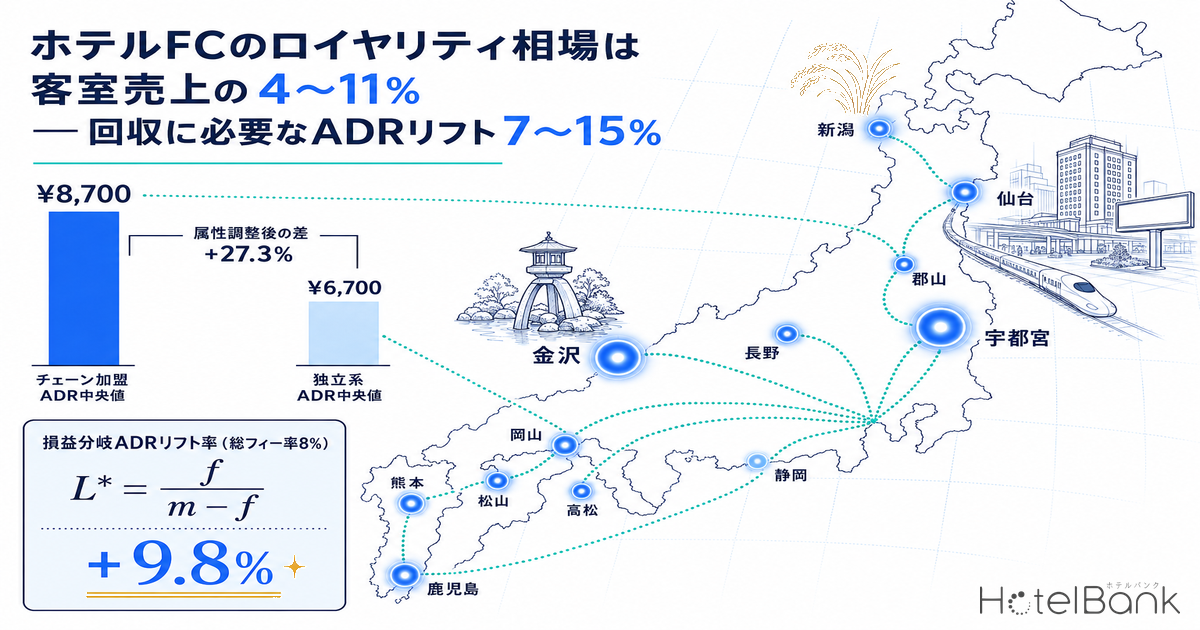
- — 損益分岐ADRリフト率は L*=f÷(m−f)。総フィー率8%・限界利益率90%なら+9.8%、12%なら+15.4%が必要。
- — 地方12商圏・404施設の実測では、チェーン加盟と独立系の推定成約ADR差は中央値+29.7%、属性調整後+27.3%(95%CI +19.0〜+36.1%、N=403)。
- — ただし商圏差は+2.3%(静岡)〜+46.3%(宇都宮)。独立系が既に高単価の商圏では標準料率でも分岐点に届かない可能性がある。
- — 120室モデルはADR+15%で年間GOP+950万円、一時金7,200万円の回収7.6年。加盟一時金は繰延資産として原則5年償却(国税庁)。
結論 — フィー8%なら「ADR+9.8%」が損益分岐、実測の単価差はその2倍以上ある
先に結論を述べる。ホテルFCの継続課金は、日本の実務解説ではロイヤリティとマーケティング拠出金の合計で売上の4〜11%、米国の主要ブランドを横断した集計(HVS)では開業後10年平均で客室売上の10.8%とされる。この総フィー率をfとし、増えた客室売上のうち手元に残る限界利益率をm(本稿では0.90を基本前提)とすると、フィーを吸収して営業総利益(GOP)が減らないために必要なADRリフト率L*はL* = f ÷ (m − f)で表せる。f=8%、m=0.90ならL*=9.8%。f=12%まで積み上がると15.4%が必要になる。
一方、当社が地方中核都市12商圏のビジネスホテル404施設について推定成約ADRを実測すると、チェーン加盟施設の中央値は¥8,700、独立系施設は¥6,700で、観測される差は+29.7%だった。客室規模・口コミ評価・商圏の違いを制御した回帰分析でも+27.3%(95%信頼区間 +19.0〜+36.1%、N=403)が残る。つまり、地方ビジネスホテル帯において観測される単価差は、標準的なフィー率の損益分岐点(約10%)を大きく上回っている。
ただしこの+27.3%を、そのまま「加盟すれば得られる単価上昇」として事業計画に置くのは危険である。チェーン加盟施設は築年数・立地の細かな優位・プロダクト仕様でも独立系と体系的に異なり、観測差にはそれらの寄与が混ざる。実測値は上限(天井)として読み、事業計画には保守側のシナリオを置くのが本稿の立場である。以下では、フィーの中身を分解したうえで、120室モデルの損益分岐と一時金の回収年数まで通しで試算する。
費用側 — 継続課金は複数階層の合計
ロイヤリティ単体では4〜7%でも、マーケティング拠出金・会員制度分担金・予約システム利用料が積み上がり、実効の総フィー率は二桁に届く。契約書上の「ロイヤリティ○%」だけで比較しない。
収益側 — 実測の単価差は+27.3%が上限
地方12商圏・404施設の実測。商圏別では+2.3%〜+46.3%と幅が大きく、既にチェーンが密集する商圏ほど差は縮む。自社商圏の実勢で検算しないと使えない。
審査側 — 一時金の回収年数まで見る
加盟金・システム導入・改装(PIP)の一時金を1室あたり60万円と置くと、ADR+15%で7.6年、+20%で3.9年。継続フィーの損益分岐を超えただけでは投資回収は始まらない。
FC費用の構成 — 「ロイヤリティ何%か」だけでは総額が見えない
まず費用側を分解する。ホテルFCの支払いは、契約時の一時金と、営業期間中の継続課金に分かれる。日本の実務解説では、FC契約のロイヤリティとマーケティング拠出金を合わせて売上の4〜11%という水準が示されている。運営委託(MC)がベースフィー(売上の3〜5%)とインセンティブフィー(GOPの5%程度)で合計8〜15%になるのと比べると、FCは料率としては軽い。当然だ。MCは運営そのものを引き受けるが、FCが提供するのはブランドと予約網であって、現場のオペレーションは加盟側が担い続ける。
ただし、契約書に書かれた「ロイヤリティ○%」が総額ではない点が実務上の落とし穴になる。米国の主要ブランドを横断的に集計したHVSの調査では、フランチャイズ関連コストは開業後10年平均で客室売上の10.8%に達し、その内訳はロイヤリティが最大、次いでロイヤルティ(会員)プログラム費、マーケティング費、販売・予約費、その他、初期加盟金の順とされる。個別ブランドの公表水準を見ても、ロイヤリティ単体は客室売上の4〜7%程度であり、残りの3〜5ポイントは会員制度・広告・予約システムの分担金として別建てで積み上がる構造になっている。
| 区分 | 費目 | 水準の目安 | 性格 | 根拠 |
|---|---|---|---|---|
| 一時金 | 加盟金(イニシャルフィー) | 客室数連動または定額 | 契約時一括 | 公表は限定的 |
| 保証金・研修費 | 個別提示 | 契約時一括/一部返還 | 非公表 | |
| ブランド適合改装(PIP)・サイン・システム導入 | 1室あたり数十万円規模 | 設備投資 | 本稿の推計 | |
| 継続課金 | ロイヤリティ | 客室売上の4〜7% | 売上歩合 | 公表 |
| マーケティング/広告分担金 | 客室売上の1〜3.5% | 売上歩合 | 公表 | |
| 会員プログラム分担金 | 客室売上の1〜3% | 売上歩合または会員経由売上比例 | 公表 | |
| 予約システム・IT利用料 | 定額+従量 | 固定費性が強い | 個別提示 | |
| 継続課金 合計(総フィー率) | 4〜11%(国内実務) 10.8%(米国10年平均) | — | 公表 | |
出典:メトロエンジンリサーチ&コンサルティング(各社公表資料およびHVS「U.S. Hotel Franchise Fee Guide」より整理)
もう一点、審査側が見落としやすいのが一時金の会計・税務上の扱いである。国税庁の質疑応答事例では、ホテルチェーンに加盟するにあたって支出する加盟一時金は、その支出の効果が1年以上に及ぶものとして繰延資産に該当し、償却期間は原則5年とされている。つまり加盟金は初年度に全額が費用化されるわけではなく、5年にわたって損益計算書に乗る。事業計画のフィー前提を審査する際は、継続課金の料率だけでなく、この繰延資産の償却負担が開業後5年間のGOPからどれだけ差し引かれるかまで見る必要がある。
収益側の実測 — 地方12商圏・404施設で見たチェーン加盟施設と独立系施設の単価差
費用側の水準がわかったところで、収益側を実測する。対象は、地方中核都市12商圏(仙台・新潟・金沢・静岡・岡山・高松・熊本・鹿児島・長野・松山・宇都宮・郡山)の主要駅から半径2km圏、客室数30室以上のビジネスホテルカテゴリの施設である。各施設について2025年9月〜2026年8月の12ヶ月間の月次推定成約ADRを取得し、9ヶ月以上のデータが揃った404施設を分析対象とした。うちチェーン加盟施設が284施設(84のチェーン・グループにまたがる)、独立系施設が120施設である。全国ベースで見ると宿泊施設の76.8%は独立系だが客室数では42.5%にとどまり、規模の大きい施設ほどチェーンに属する構造にある——この母集団の全体像は『宿泊施設の76.8%は独立系、客室では42.5% — 全国27,248軒のチェーン化率2026』で整理している。
結果、チェーン加盟施設の推定成約ADR中央値は¥8,700、独立系施設は¥6,700で、観測される差は+29.7%だった。水準感の検算として、地方ビジネスホテルを主力とするいちごホテルリート投資法人が公表した2026年7月の全ポートフォリオADRは¥9,684(稼働率84.4%、RevPAR ¥8,175)であり、当社が推定したチェーン加盟施設の中央値はこれと整合的なレンジに収まっている。
出典:メトロエンジンリサーチ&コンサルティング(N=404施設)
| 商圏 | チェーン加盟 N | 同 ADR中央値 | 独立系 N | 同 ADR中央値 | 観測される差 |
|---|---|---|---|---|---|
| 宇都宮 | 19 | ¥7,710 | 11 | ¥5,271 | +46.3% |
| 金沢 | 40 | ¥10,151 | 8 | ¥7,069 | +43.6% |
| 新潟 | 19 | ¥7,198 | 15 | ¥5,383 | +33.7% |
| 高松 | 19 | ¥9,288 | 12 | ¥7,053 | +31.7% |
| 松山 | 13 | ¥7,699 | 11 | ¥6,301 | +22.2% |
| 岡山 | 24 | ¥8,482 | 14 | ¥7,138 | +18.8% |
| 仙台 | 60 | ¥9,801 | 6 | ¥8,376 | +17.0% |
| 鹿児島 | 27 | ¥6,964 | 18 | ¥6,179 | +12.7% |
| 長野 | 17 | ¥9,698 | 7 | ¥8,706 | +11.4% |
| 静岡 | 15 | ¥7,368 | 13 | ¥7,201 | +2.3% |
出典:メトロエンジンリサーチ&コンサルティング
商圏別に見ると、差の幅は+2.3%(静岡)から+46.3%(宇都宮)までと大きい。ここに読み取れる規則性は二つある。第一に、宿泊需要に対してチェーン系の供給が相対的に薄い商圏ほど差が開く。第二に、独立系にも高単価帯の施設が厚く存在する商圏——静岡(独立系中央値¥7,201)や長野(同¥8,706)——では差が縮む。静岡の独立系中央値はチェーン加盟施設(¥7,368)とほぼ同水準であり、この商圏では独立系が単価面で十分に競争力を持っていることがわかる。「ブランドを借りれば単価が上がる」という前提が、自社の商圏で成立するとは限らないという点が、この表の最も実務的な含意である。
出典:メトロエンジンリサーチ&コンサルティング
推定成約ADRの対数を被説明変数とし、チェーン加盟ダミー・客室数(対数)・口コミ総合評価・商圏の固定効果を説明変数とする最小二乗推定(N=403、決定係数0.446)では、チェーン加盟の係数は+27.3%(95%信頼区間 +19.0〜+36.1%、t値+7.07)だった。客室規模と口コミ評価もそれぞれ有意に正で、単価は「ブランド・規模・評価」の3要素で説明される構造にある。
| 客室規模帯 | チェーン加盟 N | 同 ADR中央値 | 独立系 N | 同 ADR中央値 | 観測される差 |
|---|---|---|---|---|---|
| 30〜59室 | 21 | ¥7,532 | 35 | ¥6,190 | +21.7% |
| 60〜99室 | 51 | ¥8,015 | 39 | ¥7,050 | +13.7% |
| 100〜149室 | 58 | ¥9,459 | 26 | ¥6,898 | +37.1% |
| 150室以上 | 153 | ¥8,836 | 20 | ¥7,163 | +23.4% |
出典:メトロエンジンリサーチ&コンサルティング
規模帯で切っても差は消えない。30〜59室の小規模帯で+21.7%、100〜149室帯で+37.1%、150室以上帯で+23.4%と、どの帯でも二桁の差が残る。したがって「チェーン加盟施設のADRが高いのは単に規模が大きいからだ」という説明では観測結果を説明しきれない。ただし逆に、規模帯を揃えても差が残ることが、そのまま因果を示すわけでもない。この点は後段の「前提と限界」で整理する。
損益分岐のADRリフト率 — 総フィー率8%なら+9.8%が分岐点
費用側と収益側を同じ土俵に載せる。前提を整理すると次のようになる。加盟前の客室売上をR、総フィー率をf、ADRリフト率をL、稼働率は加盟前後で不変とする。加盟後の客室売上はR(1+L)、フィー支払いはf・R(1+L)。増えた客室売上R・Lのうち手元に残るのはm(限界利益率)を掛けた分——変動する費用はOTA手数料・リネン・アメニティ程度なので、本稿ではm=0.90を基本前提に置く。すると営業総利益の増減ΔGOPは次式になる。
ΔGOP=0 とおくと
損益分岐ADRリフト率 L* = f ÷ (m − f)
この式が示すのは、必要なリフト率が総フィー率よりわずかに大きくなるという構造である。フィーは増えた分だけでなく売上の全額に課されるため、リフト率がフィー率と同じでは損益分岐に届かない。f=8%、m=0.90ならL*=9.8%。f=12%まで積み上がると15.4%が必要になる。
ただしFCには、料率表に現れない相殺要因がある。ブランドの会員制度と自社予約網を通じた直販比率の上昇である。仮に加盟によってOTA経由売上の比率が下がり、客室売上に対する送客手数料の負担が1.5ポイント軽くなるなら、その分は実質的にフィーの一部を相殺する。この相殺率をcとすると、損益分岐はL* = (f − c) ÷ (m + c − f)となる。f=8%、c=1.5ポイントならL*は7.8%まで下がる。
出典:メトロエンジンリサーチ&コンサルティング(試算)
| 総フィー率 | 送客手数料の相殺なし | 相殺 1.5ポイント | 相殺 3.0ポイント |
|---|---|---|---|
| 4% | 4.7% | 2.9% | 1.1% |
| 5% | 5.9% | 4.0% | 2.3% |
| 6% | 7.1% | 5.3% | 3.4% |
| 7% | 8.4% | 6.5% | 4.7% |
| 8% | 9.8% | 7.8% | 5.9% |
| 9% | 11.1% | 9.1% | 7.1% |
| 10% | 12.5% | 10.4% | 8.4% |
| 11% | 13.9% | 11.8% | 9.8% |
| 12% | 15.4% | 13.2% | 11.1% |
出典:メトロエンジンリサーチ&コンサルティング(試算)
120室モデルの試算 — フィー8%・ADR+15%で年間+950万円、一時金の回収は7.6年
数式を具体的な損益に落とす。モデル施設は、上で分析した地方中核都市の独立系ビジネスホテルの標準像に合わせる。客室数120室、加盟前の推定成約ADR ¥6,700(実測の独立系中央値)、稼働率75.3%(観光庁「宿泊旅行統計調査」2025年1〜12月の年間値・ビジネスホテル)。年間の販売客室数は32,981室、客室売上は約2億2,100万円、1室あたり年間客室売上は約184万円となる。総フィー率は8%(表1の中央的な水準)を基本ケースに置く。
| ADRリフト率 | 加盟後ADR | 客室売上 | 売上増 | フィー支払 | GOP増減 | 一時金回収年数 |
|---|---|---|---|---|---|---|
| +0.0% | ¥6,700 | 221.0 | +0.0 | 17.7 | -17.7 | — |
| +5.0% | ¥7,035 | 232.0 | +11.0 | 18.6 | -8.6 | — |
| +10.0% | ¥7,370 | 243.1 | +22.1 | 19.4 | +0.4 | 180.0年 |
| +15.0% | ¥7,705 | 254.1 | +33.1 | 20.3 | +9.5 | 7.6年 |
| +20.0% | ¥8,040 | 265.2 | +44.2 | 21.2 | +18.6 | 3.9年 |
| +27.3% | ¥8,529 | 281.3 | +60.3 | 22.5 | +31.8 | 2.3年 |
出典:メトロエンジンリサーチ&コンサルティング(試算)
読み取れることは明快である。ADRリフトが+10%に届かないうちはGOPがほぼ増えない。+5%にとどまれば年間860万円のマイナス、リフトゼロなら1,770万円のフィーがそのまま利益を削る。逆に+15%を確保できれば年間950万円、+20%なら1,860万円のGOP増となり、一時金7,200万円の回収年数はそれぞれ7.6年、3.9年に収まる。実測の上限である+27.3%が実現すれば年間3,180万円、回収は2.3年である。
つまりFCの成否は「加盟するかどうか」ではなく「自社の商圏で何%のリフトを取れるか」で決まる。そしてそのリフト率は、表2が示すとおり商圏によって+2.3%から+46.3%まで振れる。静岡のように独立系の単価が既にチェーン加盟施設に肉薄している商圏では、標準的なフィー率のFC契約は損益分岐に届かない可能性がある。一方、宇都宮や金沢のように差が40%を超える商圏では、フィーを払ってもなお大きな余剰が残る計算になる。実際にブランドを載せ替えた施設が単価をどう動かしたかについては、『札幌東武ホテルは今「フェアフィールド・バイ・マリオット札幌」— リブランド6年の実績』が個別事例として参考になる。
| ADRリフト率\総フィー率 | 4% | 6% | 8% | 10% | 12% |
|---|---|---|---|---|---|
| +5% | +0.7 | -4.0 | -8.6 | -13.3 | -17.9 |
| +10% | +10.2 | +5.3 | +0.4 | -4.4 | -9.3 |
| +15% | +19.7 | +14.6 | +9.5 | +4.4 | -0.7 |
| +20% | +29.2 | +23.9 | +18.6 | +13.3 | +8.0 |
| +27% | +42.5 | +36.9 | +31.2 | +25.6 | +20.0 |
出典:メトロエンジンリサーチ&コンサルティング(試算)
市場環境との接続 — 単価の伸びが鈍る局面ではフィーの固定費性が効いてくる
上の試算は「加盟によってADRが一段上がり、その水準が維持される」という静的な前提に立っている。実際には市場の単価トレンドが上下する。ここで効いてくるのが、ロイヤリティが売上歩合である一方、予約システム利用料や会員制度分担金には固定費性が強い部分が含まれるという構造である。
上場ホテルREITの月次開示を見ると、地方ビジネスホテルを主力とするいちごホテルリート投資法人の2026年7月実績は、全ポートフォリオで稼働率84.4%(前年同月比−0.7ポイント)、ADR ¥9,684(同−0.8%)、RevPAR ¥8,175(同−1.6%)だった。国内ホテル101物件を運営するインヴィンシブル投資法人の同月実績(2026年7月時点)も、稼働率86.3%(同+1.9ポイント)に対しADRは¥15,100(同−1.0%)で、RevPARの伸びは+1.2%にとどまる。単価の上昇局面が一服し、稼働で支える局面に入りつつあることが両社の公表値から読み取れる。
この局面では、ADRリフトを前提にしたFCの損益分岐は相対的に厳しくなる。市場全体の単価が横ばいであれば、リフトは純粋にブランド起因の差分として稼がなければならないからだ。逆に言えば、事業計画のフィー前提を審査する側にとっては、市場のADR成長率をリフト率に混ぜ込んでいないかが確認の要点になる。「加盟によりADR+15%」という計画が、実は市場全体の値上がり期待を含んだ数字であれば、フィーは残るがリフトは残らない。
前提と限界 — 実測の+27.3%を計画値にそのまま使わない
①観測差は因果効果ではない
チェーン加盟施設は築年数・駅距離・プロダクト仕様でも独立系と体系的に異なる可能性がある。回帰では客室数・口コミ評価・商圏を制御したが、築年数と微細な立地条件は制御していない。+27.3%は取り得る上限として読むべき値である。
②契約形態は判別していない
本稿の分類はチェーン所属の有無に基づくもので、直営・FC・運営受託の別は区別していない。したがって本稿の差は「FC加盟の効果」ではなく「チェーンに属する施設と属さない施設の単価差」である。直営比率の高いチェーンの寄与が含まれる。
③料率の一部は推計
ロイヤリティ・マーケティング分担金は公表範囲を用いたが、加盟金・保証金・システム利用料は個別提示の非公表条件である。表1・表5の一時金1室あたり60万円は本稿の推計であり、実際の提示条件で置き換える必要がある。
④稼働率は不変と置いた
ブランドの予約網による稼働上昇は試算に含めていない。含めれば回収は早まるため、本稿の試算は保守側に寄っている。ただし加盟に伴う既存顧客の離反リスクも同様に織り込んでいない。
⑤契約年数とテリトリー
回収年数が7年を超えるケースでは、契約期間(一般に10〜20年)と中途解約条項、同一商圏への他加盟店出店を制限するテリトリー条項の有無が、回収可能性を左右する。料率と同じ重みで確認する項目である。
⑥5年償却の負担
加盟一時金は繰延資産として原則5年で償却される(国税庁 質疑応答事例)。開業後5年間はこの償却が損益を圧迫するため、資金繰り上の回収年数と会計上の損益分岐は一致しない。
まとめ — 「借りる価値があるか」は商圏の実勢差で検算できる
ブランドを借りる価格は、日本の実務レンジで客室売上の4〜11%、米国主要ブランドの10年平均で10.8%だった。この総フィー率をfとすると、限界利益率90%の下で損益分岐となるADRリフト率はf÷(0.90−f)——フィー8%なら+9.8%、フィー12%なら+15.4%である。直販比率の上昇で送客手数料が1.5ポイント軽くなれば、フィー8%の分岐点は+7.8%まで下がる。
これに対し、地方中核都市12商圏・ビジネスホテル404施設の実測では、チェーン加盟施設と独立系施設の推定成約ADRの差は中央値ベースで+29.7%、属性を制御した推定で+27.3%だった。標準的なフィー率の損益分岐点を大きく上回る水準である。ただしこの差には商圏間で+2.3%〜+46.3%という大きな幅があり、独立系が既に高単価を実現している商圏では分岐点に届かない可能性がある。
単独・数棟のオーナーにとっての実務的な手順は、次の3ステップに整理できる。第一に、提示された料率をロイヤリティ単体ではなく継続課金の合計(総フィー率)に直す。第二に、自社商圏の同カテゴリ・同規模帯で、チェーン加盟施設と独立系施設の実勢単価差を測る——本稿の表2・表3がその測り方の雛形である。第三に、その差がf÷(0.90−f)を超えるかを確認し、超えるなら一時金の回収年数を契約期間と突き合わせる。ブランドは借りられる。問題は、自社の商圏でその賃料に見合う単価が取れるかどうかである。
あわせて読みたい
- 運営委託3提案の採点フレーム — フィー控除後NOIで見る損益分岐GOP34.3%
- 同じ商圏でブランドはADRをいくら押し上げるか — 実勢データで測るブランドプレミアム
- ホテル開発IRRを動かすアップフロント3レバー — キーマネー・FF&Eリザーブ・開業前費用の感応度分析
- ホテル経営の収益構造2026|1室年間売上186万〜351万円と運営形態4類型
- 宿泊施設の76.8%は独立系、客室では42.5% — 全国27,248軒のチェーン化率2026
- 札幌東武ホテルは今「フェアフィールド・バイ・マリオット札幌」— リブランド6年の実績
- ホテルのGOPとは — GOP率の平均・目安と計算式、ADR×OCCからの逆算2026
- RevPARとは|計算式はADR×客室稼働率 — 業態別の2026年水準とGOPが1.8倍差になる理由
参考資料・出典一覧
■ データソース
対象=地方中核都市12商圏(仙台・新潟・金沢・静岡・岡山・高松・熊本・鹿児島・長野・松山・宇都宮・郡山)の主要駅半径2km圏、客室数30室以上のビジネスホテルカテゴリ。2025年9月〜2026年8月の月次推定成約ADRが9ヶ月以上揃う404施設(チェーン加盟284/独立系120)を分析対象とした。稼働率は観光庁「宿泊旅行統計調査」2025年年間値、REIT実績は各社IRの月次開示、フィー料率は各社Form 10-KおよびHVS調査による。
■ 試算前提
損益分岐ADRリフト率 L*=f÷(m−f)(f=総フィー率、m=限界利益率、本稿はm=0.90)。送客手数料の相殺cを織り込む場合は L*=(f−c)÷(m+c−f)。120室モデルは稼働率75.3%(観光庁「宿泊旅行統計調査」2025年1〜12月の年間値・ビジネスホテル)・加盟前ADR¥6,700・稼働率は加盟前後で不変とし、一時金は1室あたり60万円(加盟金5万円+システム・サイン等15万円+ブランド適合改装40万円)と置いた。属性調整後の差は、推定成約ADRの対数を被説明変数、チェーン加盟ダミー・客室数(対数)・口コミ総合評価・商圏固定効果を説明変数とする最小二乗推定(N=403、決定係数0.446)による。
■ 限界・留意点
推定成約ADRはOTA公開の最安プラン水準に業態別補正を適用した推定値であり、各施設の実際の成約価格・会計数値とは異なる。チェーン加盟の+27.3%は観測される差であって因果効果ではなく、築年数と微細な立地条件は制御していない(上限として読む)。分類はチェーン所属の有無のみに基づき、直営・FC・運営受託の別は区別していない。加盟金・保証金・システム利用料は個別提示の非公表条件であり、一時金1室60万円は本稿の推計。ブランド予約網による稼働上昇と、加盟に伴う既存顧客の離反リスクは、いずれも試算に含めていない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(地方12商圏・ビジネスホテル404施設、2025年9月〜2026年8月)、チェーンマスター、施設属性データ
■ 政府統計・公的資料
- 観光庁「宿泊旅行統計調査(2025年・年間値(確定値))」 — ビジネスホテル客室稼働率75.3%(2025年1〜12月)
- 観光庁「宿泊旅行統計調査」
- 国税庁 質疑応答事例「ホテルチェーンに加盟するに当たり支出する加盟一時金」 — 繰延資産・償却期間5年
■ REIT月次開示
- いちごホテルリート投資法人「月次運営状況」2026年7月 — 全ポートフォリオ 稼働率84.4%/ADR¥9,684/RevPAR¥8,175
- インヴィンシブル投資法人「月次運営状況」2026年7月 — 国内ホテル101物件 稼働率86.3%/ADR¥15,100/RevPAR¥13,039
■ 業界資料・フィー水準
- HVS「U.S. Hotel Franchise Fee Guide」 — フランチャイズ関連コストは開業後10年平均で客室売上の10.8%
- Marriott International「Annual Report on Form 10-K(2025年12月期)」 — 継続ロイヤリティは客室売上の4〜7%、契約期間は10〜25年
- Choice Hotels International「Annual Report on Form 10-K(2025年12月期)」 — 米国フランチャイズの平均ロイヤリティ料率5.14%(2025年)
- Hilton Worldwide Holdings「Annual Report on Form 10-K(2025年12月期)」 — ロイヤリティは客室売上比例、プログラムフィーは別建てという課金構造を開示(料率自体は非開示)
- アクア「マネジメントコントラクト(MC方式)とは?」 — MC・FC・リースの報酬構造
- HOTEL SMART「ホテル経営の4つの運営方式とは?」 — 国内の運営形態別フィー水準
- ホテル・旅館 利益向上プロジェクト「フランチャイズ方式のホテル運営とは?」