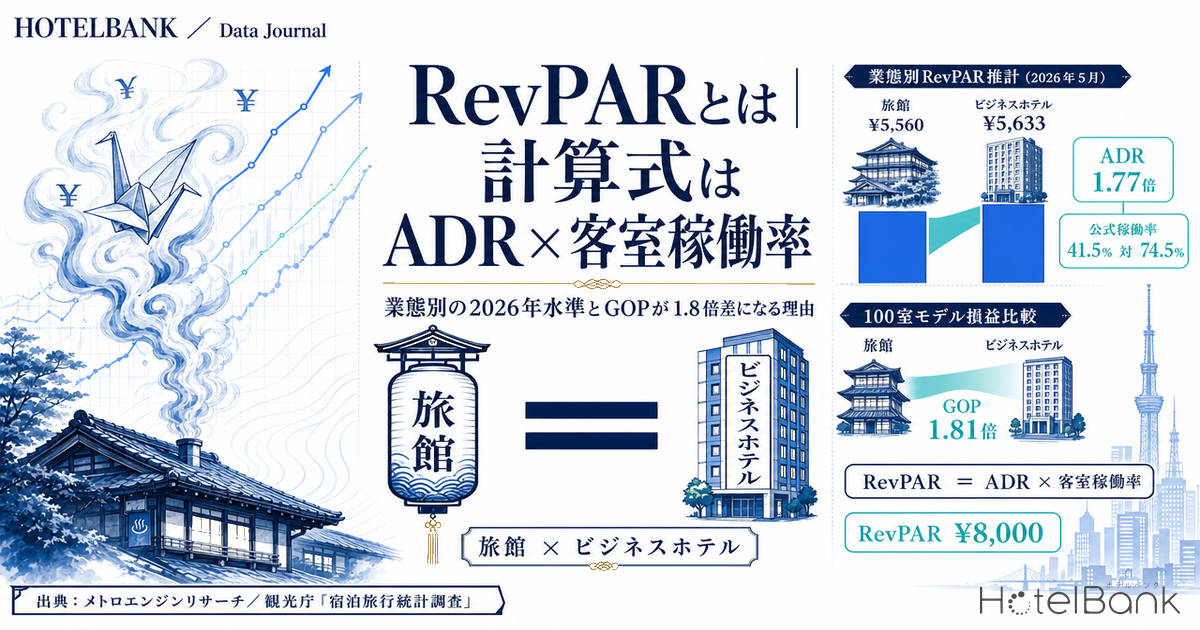
RevPAR(レブパー/Revenue per Available Room)は、客室売上を「販売可能な客室1室あたり」に割り戻した指標である。ADR(平均客室単価)だけを見ても、客室稼働率(OCC)だけを見ても客室部門の実力は測れない。その両方を1つの数字に畳み込むのがRevPARであり、日本の上場ホテルREITが毎月の運営実績で最初に開示するのも、海外のホテルチェーンが決算で最初に語るのも、この指標である。
本稿ではRevPARの定義と3通りの計算式が同じ結果になることを数値で確認したうえで、同じRevPARでも高ADR型と高OCC型では利益が一致しないことを100室モデルの損益で示し、2026年の業態別RevPAR水準の推計、上場ホテルREITの開示値との距離、そしてGOPPAR・TRevPAR・RevPAR Index(MPI/ARI/RGI)との使い分けまでを一本で整理する。
本記事における指標の定義
- RevPAR:客室売上 ÷ 販売可能客室数。販売可能客室数=総客室数×対象期間の日数。ADR×客室稼働率と一致する。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 客室稼働率(観光庁定義):販売客室数 ÷ 販売可能客室数 × 100。観光庁「宿泊旅行統計調査」の公式集計定義。本稿ではこれを「公式稼働率」と表記する。
- OCC(稼働率・推定):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。本稿ではこれを「OTA掲載在庫ベースの推定稼働率」と表記し、公式稼働率とは母集団も分母も異なる別指標として区別して扱う。
- GOP:総売上 −(部門直接費+未配賦営業費用)。GOPPAR:GOP ÷ 販売可能客室数。TRevPAR:総売上 ÷ 販売可能客室数。
- データ出典:メトロエンジンリサーチ/観光庁「宿泊旅行統計調査」/各REIT月次開示
- — RevPAR=客室売上÷販売可能客室数=ADR×客室稼働率。3つの式は必ず同じ値になる。分母が「売った部屋」ではなく「売れる部屋」である点が、ADRとの決定的な違い。
- — 同じRevPARでもGOPは一致しない。100室・RevPAR¥8,000で揃えたモデルでは、ADR¥16,000×OCC50%のGOPが年7,683万円、ADR¥10,000×OCC80%が4,234万円と1.81倍の差が出る。販売室数が1.6倍違えば清掃・リネン・消耗品も1.6倍かかるためだ。
- — ただし高ADR型が常に有利ではない。高ADR型の固定費が高OCC型の1.24倍を超えると順位は逆転する。損益分岐稼働率も32.8%対62.0%と別物になる。RevPARだけで優劣は決まらない。
- — 2026年5月の業態別RevPAR推計は、旅館¥5,560とビジネスホテル¥5,633がほぼ並ぶ。旅館のADRはビジネスホテルの1.77倍だが、公式稼働率が41.5%対74.5%のため客室収益では拮抗する。
- — 上場ホテルREITの開示RevPARが自社推計より高いのは方法論の差ではなく構成の差。同じ推計を東京都のビジネスホテルに限れば約¥12,600となり、REITの開示レンジを上回る。
RevPARとは — 3つの式が同じ数字になることを確かめる
RevPARの定義式はきわめて単純である。客室部門の売上を、その期間に売ることができた客室の総数で割る。
RevPAR = 客室売上 ÷ 販売可能客室数
販売可能客室数 = 総客室数 × 対象期間の日数
ここから、実務でより多く使われる分解形が導かれる。客室売上はADR×販売客室数に等しく、販売客室数÷販売可能客室数は客室稼働率そのものだからだ。式に書けば次のようになる。
RevPAR = (ADR × 販売客室数) ÷ 販売可能客室数 = ADR × 客室稼働率
言葉を変えれば、RevPARは「満室でなくても、1室あたり平均していくら稼げたか」を表す。ADRは売れた部屋だけを分母に取るため空室を無視するが、RevPARは空室も分母に含める。この分母の違いが、ADRとRevPARを別物にしている核心である。100室の施設が30日間営業する例で、3通りの計算が一致することを確かめておきたい。
| 項目 | 数値 | 計算 |
|---|---|---|
| 総客室数 | 100室 | 前提 |
| 販売可能客室数 | 3,000室 | 100室 × 30日 |
| 販売客室数 | 1,800室 | 前提 |
| 客室稼働率(OCC) | 60.0% | 1,800 ÷ 3,000 |
| 客室売上 | ¥21,600,000 | 前提 |
| ADR | ¥12,000 | 21,600,000 ÷ 1,800室 |
| RevPAR(式①) | ¥7,200 | 21,600,000 ÷ 3,000室 |
| RevPAR(式②) | ¥7,200 | ¥12,000 × 60.0% |
| RevPAR(式③) | ¥7,200 | (¥12,000 × 1,800室) ÷ 3,000室 |
出典:ホテルバンク編集部作成
実務で分母がずれる典型が2つある。ひとつは改装で閉鎖している客室の扱いだ。観光庁の集計では物理的に存在する客室数を分母に置くため、改装で止めた部屋も原則として分母に入る。稼働している客室だけを分母にした社内RevPARを外部統計と並べると、数字が合わなくなる。もうひとつは営業日数で、季節休館のある施設は「365日」と「実営業日数」のどちらを使うかを先に固定しないと、前年比が意味を持たない。RevPARを比較する前に、まず分母の定義をそろえる必要がある。
なお、ADRそのものの定義と、OTA上の掲載価格と成約単価がどれだけ離れるかについてはホテルのADRとは — 客室売上÷販売客室数|掲載価格との差と2026年の業態別水準で、稼働率の定義・定員稼働率との違い・損益分岐稼働率の逆算については客室稼働率とは?計算式と全国平均56.2%で詳述している。本稿はRevPARの分解に絞る。
同じRevPARでもGOPは同じにならない — 100室モデルの損益
RevPARは客室売上の要約であって、利益の要約ではない。ここがRevPARを扱ううえで最も誤解されやすい点である。RevPARが同額でも、その内訳が「高ADR×低OCC」なのか「低ADR×高OCC」なのかで、費用は大きく変わる。理由は単純で、清掃・リネン・アメニティ・客室内の水道光熱といった費目は、売上ではなく販売室数に比例して発生するからだ。
100室・年間365日稼働のモデルで、RevPARを¥8,000に揃えた2パターンを置いてみる(以下のADR・稼働率はいずれも実測値ではなくモデル前提値である)。パターンAはADR¥16,000×OCC50%、パターンBはADR¥10,000×OCC80%である。年間の客室売上はどちらも2億9,200万円で完全に一致するが、販売室数はAが18,250室、Bが29,200室と1.6倍の開きが生じる。
| 項目 | A:高ADR×低OCC ¥16,000×50% | B:低ADR×高OCC ¥10,000×80% | 差 |
|---|---|---|---|
| 販売可能客室数 | 36,500室 | 36,500室 | — |
| 販売客室数 | 18,250室 | 29,200室 | +10,950室 |
| 客室売上 | ¥292,000,000 | ¥292,000,000 | ¥0 |
| 清掃・リネン(@¥2,400/室) | ¥43,800,000 | ¥70,080,000 | +¥26,280,000 |
| 消耗品・アメニティ(@¥350/室) | ¥6,387,500 | ¥10,220,000 | +¥3,832,500 |
| 客室内の変動水道光熱(@¥400/室) | ¥7,300,000 | ¥11,680,000 | +¥4,380,000 |
| 送客手数料(売上比4%) | ¥11,680,000 | ¥11,680,000 | ¥0 |
| 変動費計 | ¥69,167,500 | ¥103,660,000 | +¥34,492,500 |
| 固定費(人件費・固定光熱・販促・修繕・一般管理) | ¥146,000,000 | ¥146,000,000 | ¥0 |
| GOP | ¥76,832,500 | ¥42,340,000 | −¥34,492,500 |
| GOP率(客室売上比) | 26.3% | 14.5% | −11.8pt |
| GOPPAR | ¥2,105 | ¥1,160 | −¥945 |
| 損益分岐稼働率 | 32.8% | 62.0% | +29.2pt |
出典:メトロエンジン株式会社、ホテルバンク編集部作成(単価前提は宿泊主体型の一般的な水準に基づく試算)
出典:メトロエンジン株式会社、ホテルバンク編集部作成
同じ客室売上2億9,200万円から、GOPは7,683万円と4,234万円に分かれた。比率にして1.81倍、金額にして年間3,449万円である。RevPARが同じでも利益が同じにならないことの実体は、この変動費の差にほかならない。Bが同じGOPに到達するには、客室売上を約3億2,800万円(RevPAR約¥9,000、ADR換算約¥11,200)まで、12.3%引き上げる必要がある。
ただし「高ADR型が有利」と結論してはいけない
ここで表2の前提をひとつ疑っておきたい。固定費を両パターンとも1億4,600万円で揃えた点である。現実には、ADR¥16,000を取る施設はサービス水準・客室仕様・人員配置が厚く、固定費もそれに応じて重くなることが多い。Aの固定費が1億8,049万円(Bの1.24倍)を超えた瞬間に、GOPの順位は逆転する。
| Aの固定費 | Bとの比 | A のGOP | B のGOP | 結果 |
|---|---|---|---|---|
| ¥146,000,000 | 1.00倍 | ¥76,832,500 | ¥42,340,000 | Aが優位 |
| ¥168,000,000 | 1.15倍 | ¥54,832,500 | ¥42,340,000 | Aが優位 |
| ¥180,492,500 | 1.24倍 | ¥42,340,000 | ¥42,340,000 | 分岐点(同額) |
| ¥190,000,000 | 1.30倍 | ¥32,832,500 | ¥42,340,000 | Bが優位 |
出典:メトロエンジン株式会社、ホテルバンク編集部作成
もう一方向の非対称もある。損益分岐稼働率はAが32.8%、Bが62.0%と、30ポイント近く離れる。Aは需要が薄い月でも損益分岐点を下回りにくい一方、¥16,000という価格が通る需要層は薄く、需要ショック時に稼働が二桁ポイント落ちる余地が大きい。Bは62%を割ると損益分岐点を下回るが、その代わり価格弾力性の高い層を厚く抱えており、売上の下限は読みやすい。
さらに、販売室数が多いことは館内消費の母数が多いことでもある。宿泊者1室あたり¥900の館内消費(粗利率60%)を置くと、館内消費売上はAが1,643万円、Bが2,628万円となり、TRevPARはAが¥8,450、Bが¥8,720と逆転する。客室だけを見るとAが厚く、施設全体の売上規模ではBが上回る。RevPARだけを追う運用が、料飲・物販を持つ施設で判断の視野を狭めやすい理由がここにある。
結論として、RevPARは「客室部門の売上効率をそろえて比較するための指標」であって、収益性そのものではない。同じRevPARに到達する道筋は複数あり、どの道筋が自館にとって利益になるかは、変動費単価・固定費水準・館内消費の有無で決まる。GOPまでの落とし込み方はホテルのGOPとは — GOP率の平均・目安と計算式、ADR×OCCからの逆算2026で詳しく扱っている。
ADR×稼働率の5×5で見る、同じRevPARが利益で割れる範囲
表2は2点だけの比較だった。同じモデル(100室・年間36,500室・清掃/消耗品/変動光熱の合計¥3,150per室・送客手数料は売上比4%・固定費1億4,600万円)の前提をそのままに、ADRを5水準、客室稼働率を5水準に振って年間GOPを並べると、RevPARと利益の関係が面で見える。網掛けはRevPARが¥8,000になる組み合わせ、すなわち表2のAとBに対応するセルである。
| 客室稼働率\ADR | ¥10,000 | ¥12,000 | ¥14,000 | ¥16,000 | ¥18,000 |
|---|---|---|---|---|---|
| 50% | -28.3 RevPAR ¥5,000 | 6.8 RevPAR ¥6,000 | 41.8 RevPAR ¥7,000 | 76.8 RevPAR ¥8,000 | 111.9 RevPAR ¥9,000 |
| 60% | -4.7 RevPAR ¥6,000 | 37.3 RevPAR ¥7,200 | 79.4 RevPAR ¥8,400 | 121.4 RevPAR ¥9,600 | 163.4 RevPAR ¥10,800 |
| 70% | 18.8 RevPAR ¥7,000 | 67.9 RevPAR ¥8,400 | 116.9 RevPAR ¥9,800 | 166.0 RevPAR ¥11,200 | 215.0 RevPAR ¥12,600 |
| 80% | 42.3 RevPAR ¥8,000 | 98.4 RevPAR ¥9,600 | 154.5 RevPAR ¥11,200 | 210.5 RevPAR ¥12,800 | 266.6 RevPAR ¥14,400 |
| 90% | 65.9 RevPAR ¥9,000 | 129.0 RevPAR ¥10,800 | 192.0 RevPAR ¥12,600 | 255.1 RevPAR ¥14,400 | 318.2 RevPAR ¥16,200 |
出典:メトロエンジン株式会社、ホテルバンク編集部作成(表2と同一の費用前提による試算)
網掛けの2セル——ADR¥16,000×稼働率50%の7,683万円と、ADR¥10,000×稼働率80%の4,234万円——は表2の値と完全に一致する。同じ表の中で、RevPAR¥9,600になる組み合わせも2通りある。ADR¥16,000×60%が1億2,140万円、ADR¥12,000×80%が9,840万円で、こちらは差が2,300万円。RevPARが上がるほど、同一RevPAR内での利益の開きも大きくなる。
表を横に読むと単価を上げたときの利益の伸び、縦に読むと稼働を上げたときの伸びが分かる。稼働率を10ポイント上げたときのGOP増分(ADR¥12,000の列では一律3,055万円)に対し、ADRを¥2,000上げたときの増分(稼働率80%の行では一律5,606万円)が大きいのは、稼働の上積みには室数比例の変動費¥3,150が付いてくる一方、単価の上積みには売上比例の手数料4%しか付かないためである。この非対称が、表2で見た「同じRevPAR、違うGOP」の正体を数量的に示している。
ただし本表は固定費を全セルで1億4,600万円に固定している。表3で見たとおり、高ADR帯の施設が実際にはより厚い固定費を負うのであれば、右側の列はその分だけ下方に修正して読む必要がある。この表が示すのは「費用構造を揃えたときの」利益差であって、業態間の優劣ではない。
2026年の業態別RevPAR水準を推計する — 旅館とビジネスホテルが並ぶ
ここからは実測値を置く。メトロエンジンリサーチの推定成約ADR(2026年5月、確定基準)を47都道府県それぞれについて業態別に算出し、その県別中央値を並べたときの中央値を「全国の標準的な施設の水準」とした。これに観光庁「宿泊旅行統計調査」2026年5月分(第2次速報値)の業態別客室稼働率を掛け合わせたものが、下表のRevPAR推計である。
| 業態 | 推定成約ADR 県別中央値の中央値 | ADRの四分位 p25〜p75 | 公式稼働率 観光庁・2026年5月 | RevPAR推計 | RevPARのレンジ | ADRのN |
|---|---|---|---|---|---|---|
| ビジネスホテル | ¥7,600 | ¥6,900〜¥8,300 | 74.5% | ¥5,600 | ¥5,200〜¥6,200 | 7,466 |
| シティホテル | ¥9,300 | ¥8,200〜¥13,400 | 73.0% | ¥6,800 | ¥6,000〜¥9,800 | 1,108 |
| リゾートホテル | ¥16,400 | ¥12,800〜¥18,800 | 58.4% | ¥9,600 | ¥7,400〜¥11,000 | 1,596 |
| 旅館 | ¥13,400 | ¥10,800〜¥16,800 | 41.5% | ¥5,600 | ¥4,500〜¥7,000 | 6,893 |
出典:メトロエンジンリサーチ(推定成約ADR・2026年5月、N=17,063施設)/観光庁「宿泊旅行統計調査」2026年5月分(第2次速報値)よりホテルバンク編集部作成
出典:メトロエンジンリサーチ/観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
この表でもっとも示唆的なのは、旅館とビジネスホテルのRevPARがほぼ並ぶことである。旅館の推定成約ADR¥13,400はビジネスホテルの¥7,600に対して1.77倍だが、公式稼働率が41.5%対74.5%と大きく開くため、RevPARはともに約¥5,600(旅館¥5,560・ビジネスホテル¥5,633、比率0.99)と拮抗する。単価の高さは、稼働率で相殺されうる。RevPARという1本の軸に畳み込んで初めて、業態をまたいだ客室収益の比較が可能になるという典型例である。
ただし、この推計にはいくつかの制約がある。まず母集団だ。ADR側はメトロエンジンリサーチが追跡する国内の宿泊施設のうち、OTA上で稼働が確認できる施設を対象としており、OTAに掲載していない旅館・民宿・簡易宿所は含まれない。一方、稼働率側の観光庁調査は全国75,665施設を母集団とし、2026年5月分(第2次速報値)では20,854施設・有効回収率45.9%で推計されている。分子と分母が別々の調査から来ている点は、この推計の性質として押さえておく必要がある。あわせて、観光庁統計そのものの前年比を読む際には標本の層化基準の変更が生む断層にも注意がいる点を、2026年の稼働率「前年割れ」は本物か──統計の層化基準変更が生む断層の読み方で整理している。
また、どの稼働率を掛けるかでRevPARは大きく動く。同じ2026年5月について、当社がOTA掲載在庫の消化から推定した稼働率は、全国加重平均でビジネスホテル89.3%、シティホテル90.1%、リゾートホテル82.9%、旅館82.4%(N=22,212施設・1,351,342室)だった。これを掛けるとRevPARはビジネスホテル約¥6,800、旅館約¥11,000となり、旅館では公式稼働率ベースの1.99倍に膨らむ。両者は母集団も分母も異なる別指標であり、混ぜて使ってはならない。OTAに載せていない在庫が大きい旅館ほど乖離が大きくなるのは、この定義差の当然の帰結である。
同じRevPARに、47通りの違う道筋がある
業態を固定しても、地域によってRevPARの作り方は異なる。ビジネスホテルについて、47都道府県の推定成約ADR(横軸)と公式稼働率(縦軸)を散布図に置いた。曲線は全国のRevPAR推計(約¥5,600)と同じ値になる組み合わせを結んだ等RevPAR線である。曲線より右上にある県はRevPARが全国水準を上回り、左下は下回る。
出典:メトロエンジンリサーチ(推定成約ADR・2026年5月、N=7,466施設)/観光庁「宿泊旅行統計調査」2026年5月分(第2次速報値)よりホテルバンク編集部作成
宮城県と香川県が、この構造をよく表している。宮城県はADR約¥8,000×稼働率66.2%、香川県はADR約¥7,500×稼働率71.3%で、RevPARはともに約¥5,300(それぞれ¥5,314・¥5,329)。RevPARの差はわずか15円だが、ADRは7.4%、稼働率は5.1ポイント異なる。同じ客室収益を、片方は単価で、片方は稼働で作っている。表2で見たとおり、この2つは同じ利益にはならない。販売室数が多い香川県型は変動費が厚くなる。
ビジネスホテルのRevPARは東京都の約¥12,600を上として、47都道府県で3.5倍の幅に分布する。中央値は約¥5,500、四分位は約¥4,700〜¥6,200である。自館のRevPARを「全国平均」と比べる前に、まず同一業態・同一都道府県の水準に置き直すのが実務上の出発点になる。
上場ホテルREITの開示RevPARとの距離をどう読むか
RevPARは、日本の上場ホテルREITが毎月の運営実績で開示する中核指標でもある。業界のベンチマークとして参照しやすい一方、自館の数値と直接比べると水準が合わないことが多い。2026年6月の月次開示を並べたうえで、その理由を分解する。
| 投資法人 | 開示上の対象範囲 | 稼働率 | ADR | RevPAR | RevPAR前年同月比 |
|---|---|---|---|---|---|
| ジャパン・ホテル・リート投資法人 | 変動賃料等導入29ホテル(合計) | 81.2% | ¥18,509 | ¥15,023 | +1.7% |
| インヴィンシブル投資法人 | 国内ホテル合計103物件 | 82.2% | ¥12,306 | ¥10,118 | −4.0%(同一物件101物件ベース) |
| いちごホテルリート投資法人 | 24ホテル合計(改装休館2ホテルを除く) | 80.6% | ¥8,872 | ¥7,147 | −9.6% |
出典:各投資法人の2026年6月分 月次運営状況開示よりホテルバンク編集部作成
出典:各投資法人の月次開示/メトロエンジンリサーチ・観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
3社のRevPARは約¥7,100から約¥15,000まで、2.1倍の幅がある。同じ月の同じ国内ホテル市場を見ているにもかかわらずこれだけ離れるのは、指標の作り方が違うからではなく、ポートフォリオの構成が違うからである。この点は、ジャパン・ホテル・リート投資法人が自ら開示する地域別の内訳を見ると明確になる。同法人の2026年6月では、沖縄がRevPAR約¥18,300(稼働率76.0%・ADR約¥24,000)である一方、東京は約¥9,500(同78.6%・約¥12,000)と、1.93倍の差が同一ポートフォリオの内側にある。ポートフォリオ全体の数値は、この構成比の加重平均にすぎない。
本稿の推計値との距離も、同じ論理で説明できる。全国のビジネスホテルRevPAR推計は約¥5,600だが、これは47都道府県の県別中央値を並べた中央値であり、地方部を等しく含む。同じ推計を東京都のビジネスホテルに限れば約¥12,600となり、表5のREITレンジの上端に並ぶ。REIT開示との差は方法論のズレではなく、地理的な構成と施設規模の違いである。REITが開示するADRと当社の推定成約ADRを突き合わせて距離の内訳を確かめた検証は、REIT開示ADRと市場推定ADRの突合で読む2026年上期の実勢にまとめている。
もう一点、前年同月比の読み方にも注意がいる。インヴィンシブル投資法人は2026年6月のRevPARが前年同月比−4.0%(前年と比較可能な同一物件101物件ベース。上表の実額は集計対象103物件の合計値)となったが、同法人は月次開示のなかで、大阪・関西万博後の反動減、日中関係の悪化にともなう中国からの旅客減、および台風の影響を挙げている。1ヶ月の増減をベンチマークとして使う前に、開示元が公表している要因説明にあたるべきである。なお同法人の2026年1〜6月累計のRevPARは前年同期比+1.6%であり、単月と累計では向きが逆になる。
REIT開示を自館のベンチマークに使う際の実務上の要点は3つある。第一に、開示の対象範囲を必ず確認すること。表5の「変動賃料等導入29ホテル」「国内ホテル合計103物件」「24ホテル合計(改装休館ホテルを除く)」はいずれも各法人が明記している範囲であり、改装休館物件や固定賃料物件の扱いは法人ごとに異なる。第二に、自館と同じ地域・同じ業態の物件だけを取り出すこと。ポートフォリオ全体の平均は構成比の産物であって、市場水準ではない。第三に、REITが開示するADRは消費税抜きの成約単価である点だ。本稿の推定成約ADRも税抜相当の水準に揃えているが、税込の掲載価格とは直接比較できない。
GOPPAR・TRevPARとの使い分けと、RevPAR Index(MPI/ARI/RGI)
RevPARは万能ではない。分母は同じ「販売可能客室数」でも、分子に何を置くかで役割の違う3つの指標に分かれる。
| 指標 | 分子 | 何を測るか | 向く場面 | 表2のA/B |
|---|---|---|---|---|
| RevPAR | 客室売上 | 客室部門の売上効率 | 価格・在庫の意思決定、宿泊主体型の日次管理 | ¥8,000/¥8,000 |
| TRevPAR | 総売上(客室+料飲+その他) | 施設全体の売上効率 | 料飲・宴会・物販を持つフルサービス型、旅館 | ¥8,450/¥8,720 |
| GOPPAR | GOP(運営総利益) | 運営の利益効率 | 運営委託フィー設計、投資判断、業態横断の比較 | ¥2,375/¥1,592 |
出典:ホテルバンク編集部作成(A/B欄は表2のモデル、館内消費を含めた値)
右端の列が、3指標の性格差を端的に示している。RevPARでは同点、TRevPARではBが上、GOPPARではAが上——同じ2施設が、指標を変えるだけで順位を入れ替える。宿泊主体型ならRevPARで日次を回し、料飲比率の高い施設はTRevPARを併用し、投資・運営委託の判断はGOPPARで行うというのが、実務上の使い分けの目安になる。GOPPARを運営委託契約の採点にまで落とし込んだ実例は、運営委託3提案の採点フレーム — フィー控除後NOIで見る損益分岐GOP34.3%で扱っている。
RevPAR Index — 自館を競合セットに対して位置づける
RevPARの絶対額は、市場が変われば意味を持たない。東京のRevPAR¥12,000と地方都市の¥6,000を並べても、運営の巧拙は判定できない。そこで用いられるのが、競合セット(コンプセット)に対する相対値であるRevPAR Indexの考え方だ。3つの指数が対になっている。
MPI = 自館OCC ÷ 競合セットOCC × 100
ARI = 自館ADR ÷ 競合セットADR × 100
RGI = 自館RevPAR ÷ 競合セットRevPAR × 100 ≒ MPI × ARI ÷ 100
MPI(Market Penetration Index)は稼働率でどれだけシェアを取れているか、ARI(Average Rate Index)は単価でどこに位置しているか、RGI(Revenue Generation Index)はその積として客室収益全体のシェアを示す。100が競合セットと同水準で、100を超えれば市場より稼げている。実データで当てはめると次のようになる。競合セットを「全国のビジネスホテル」、自館側を「石川県のビジネスホテル(N=110施設)」に置いた例である。
| 指標 | 石川県 | 全国(競合セット) | Index | 読み方 |
|---|---|---|---|---|
| 客室稼働率 | 79.3% | 74.5% | MPI 106.4 | 稼働で市場を6.4%上回る |
| 推定成約ADR | ¥8,750 | ¥7,561 | ARI 115.7 | 単価で市場を15.7%上回る |
| RevPAR | ¥6,939 | ¥5,633 | RGI 123.2 | 客室収益で市場を23.2%上回る |
出典:メトロエンジンリサーチ(推定成約ADR・2026年5月)/観光庁「宿泊旅行統計調査」2026年5月分(第2次速報値)よりホテルバンク編集部作成
MPI 106.4 × ARI 115.7 ÷ 100 = 123.1 と、RGI 123.2 にほぼ一致する(端数処理による誤差)。この分解が有用なのは、RGIが100を割ったときに、原因が稼働側なのか単価側なのかを切り分けられる点にある。ARIが110でMPIが85ならRGIは93.5——単価は取れているが稼働で市場に置いていかれている、という診断になる。逆にMPIが110でARIが85なら、稼働は取れているが単価の伸びしろが残っている。RevPARの増減だけを追っていては、この二択が見えない。
運用上の注意点も添えておきたい。RevPAR Indexは競合セットの定義がすべてである。同一商圏・同一グレード・同一客層の施設で組まないと、指数は市場の実態ではなく競合セットの選び方を反映するだけになる。実務では、自館の予約が競合に流れた実績や、価格連動の観測される施設を軸に3〜8施設程度で組むのが一般的だ。また、指数は季節性を持ち込まない点も利点になる。繁忙期・閑散期のいずれでも市場と自館が同じ季節変動を受けるため、指数は前年同月比よりも運営の実力を安定して映す。
よくある質問(FAQ)
Q1. RevPARとADRはどう違いますか。
分母が違います。ADRは売れた客室数で客室売上を割るため、空室は計算に入りません。RevPARは売れる客室数(総客室数×日数)で割るため、空室も分母に含まれます。したがってRevPARは常にADR以下の値になり、両者の比がそのまま客室稼働率です(RevPAR÷ADR=OCC)。ADR¥12,000でRevPAR¥7,200なら、稼働率は60%です。
Q2. RevPARの目安・平均はいくらですか。
業態と地域で大きく変わるため、単一の全国平均を目安にするのは適切ではありません。本稿の推計(2026年5月)では、ビジネスホテル約¥5,600、シティホテル約¥6,800、リゾートホテル約¥9,600、旅館約¥5,600です。ビジネスホテルに限っても都道府県別では約¥3,600〜約¥12,600と3.5倍の幅があります。自館の評価は同一業態・同一都道府県の水準と比べるところから始めてください。
Q3. ADRを上げるのとOCCを上げるのは、どちらが有利ですか。
RevPARへの寄与は同率なら同じですが、利益への寄与は同じではありません。稼働率を1%引き上げると販売室数が増え、清掃・リネン・消耗品といった室数比例の変動費も増えます。ADRを1%引き上げても、増えるのは売上比例の送客手数料だけです。本稿の100室モデルでは、RevPARを同額に揃えても高ADR型のGOPが1.81倍になりました。ただし高ADR型の固定費が高OCC型の1.24倍を超えると順位は逆転するため、自館の変動費単価と固定費水準を入れて計算する必要があります。
Q4. RevPARとGOPPARはどちらを見るべきですか。
目的で使い分けます。RevPARは客室売上の効率を示すため、価格と在庫の日次判断に向きます。GOPPARは費用を差し引いた後の利益効率を示すため、運営委託フィーの設計、投資判断、業態をまたいだ比較に向きます。料飲・宴会・物販の比重が大きい施設では、客室売上だけを見るRevPARが施設全体の実力を過小に映すことがあるため、TRevPARを併用してください。
Q5. 改装で客室を閉鎖している月のRevPARは、どう計算しますか。
観光庁の集計定義では、販売可能客室数は物理的に存在する客室数×日数であり、改装で止めた部屋も原則として分母に含まれます。稼働している客室だけを分母にした社内RevPARを外部統計やREIT開示と並べると、水準が合わなくなります。社内管理として改装除外ベースを使うこと自体は問題ありませんが、外部比較用と社内管理用の2本を持ち、どちらの定義かを必ず明記する運用をおすすめします。上場ホテルREITの月次開示でも、改装休館物件の扱いは法人ごとに異なるため、開示上の対象範囲の記載を確認してください。
Q6. RevPAR IndexのMPI・ARI・RGIは、どれを重視すればよいですか。
最終的な評価はRGI(客室収益シェア)ですが、MPIとARIは原因の切り分けに使います。RGIが100を割ったとき、MPIが低ければ稼働側(販売力・在庫配分・リードタイム管理)、ARIが低ければ単価側(価格設定・プラン構成・チャネル戦略)に原因の所在があります。RGI ≒ MPI × ARI ÷ 100 という関係が成り立つため、3つを同時に見れば「単価は取れているが稼働で負けている」といった構造が一目で読めます。前提として、競合セットを同一商圏・同一グレードで組むことが不可欠です。
Q7. RevPARに消費税は含まれますか。
上場ホテルREITが開示するADR・RevPARは消費税抜きの成約単価が基準です。本稿の推定成約ADRもこれに揃えた税抜相当の水準です。一方、OTA等に掲載されている販売価格は税込表示であり、そのまま平均してもRevPARの基準にはなりません。自館で計算する際は、会計上の客室売上(税抜・宿泊税やサービス料の扱いを明記)を分子に置くのが標準的です。
まとめ — RevPARは「そろえて比べる」ための指標である
RevPARの価値は、ADRと稼働率という異なる単位の2指標を1本の軸に畳み込み、規模も業態も違う施設を同じ土俵で比較できるようにする点にある。2026年5月の推計で旅館とビジネスホテルのRevPARがほぼ並んだのは、まさにこの畳み込みが働いた結果だ。単価1.77倍という差が、稼働率33ポイントの差でほぼ相殺される構造は、RevPARを経由しなければ見えない。
一方で、RevPARが同じでも利益は同じにならない。100室モデルでは、同じRevPAR¥8,000から年間GOPが7,683万円と4,234万円に分かれた。しかもその優劣は固定費水準しだいで逆転する。RevPARは比較のための共通言語であって、意思決定の答えではない。答えを出すには、変動費単価・固定費水準・館内消費を入れてGOPPARまで落とし込み、市場に対する位置はRevPAR Indexで測る——この3段構えが、実務でRevPARを使い切る形になる。
※ 推計値の性質について:本記事のRevPAR推計は、メトロエンジンリサーチの推定成約ADR(OTA掲載価格に業態別の補正係数を適用した推定値)と、観光庁「宿泊旅行統計調査」の公式客室稼働率を掛け合わせたものです。両者は母集団の異なる調査であり、実在する個別施設の会計上のRevPARとは一致しません。業態・地域ごとの相対的な水準差を読むための参考値としてご利用ください。
あわせて読みたい
- ホテルのADRとは — 客室売上÷販売客室数|掲載価格との差と2026年の業態別水準
- 客室稼働率とは?計算式と全国平均56.2% — 定員稼働率との違い・損益分岐OCCの逆算
- ホテルのGOPとは — GOP率の平均・目安と計算式、ADR×OCCからの逆算2026
- レベニューマネジメントとダイナミックプライシングの違い|19,365施設の値動き実測
- ブッキングカーブの読み方を47都道府県の実測で — 45日前からの上積みは中央値+4.1pt
- REIT開示ADRと市場推定ADRの突合で読む2026年上期の実勢
- 運営委託3提案の採点フレーム — フィー控除後NOIで見る損益分岐GOP34.3%
- 2026年6月の稼働率56.2% — 「客室1室あたり宿泊者数」で読む47都道府県の需給余地
- 雪はコストか資産か — 冬RevPARが夏の53%の県と、冬ADR2.66倍の町
参考資料・出典一覧
■ データソース
推定成約ADRはメトロエンジンリサーチの2026年5月・確定(履歴)基準の値で、47都道府県×4業態それぞれの中央値を並べた中央値を全国水準とした(N=17,063施設)。客室稼働率は観光庁「宿泊旅行統計調査」2026年5月分(第2次速報値)の業態別・都道府県別の公式値。REITの月次実績は各投資法人が2026年6月分として開示した数値をそのまま引用している。
■ 試算前提
業態別RevPAR推計は「推定成約ADR×公式客室稼働率」で算出した。100室モデルの損益(表2・表3・表8)は、年間販売可能客室数36,500室、室数比例の変動費¥3,150/室(清掃・リネン¥2,400+消耗品¥350+変動水道光熱¥400)、売上比例の送客手数料4%、固定費1億4,600万円を共通前提とし、表8はこの前提のままADRと稼働率のみを振ったものである。館内消費は1室あたり¥900・粗利率60%を置いた。
■ 限界・留意点
RevPAR推計は分子(ADR)と分母側の稼働率が別々の調査から来ており、実在する個別施設の会計上のRevPARとは一致しない。推定成約ADRはOTA掲載価格に業態別の補正係数を適用した推定値で、REIT開示実績との照合による誤差中央値は6.6%。OTAに掲載していない旅館・民宿・簡易宿所はADR側の母集団に含まれない。公式稼働率とOTA掲載在庫ベースの推定稼働率は母集団も分母も異なるため、両者を同一の表・図で混ぜて用いていない。100室モデルの数値はすべてモデル前提に基づく試算であり、特定施設の実績ではない。
■ 政府統計
■ REIT月次開示
- インヴィンシブル投資法人「2026年6月度の運営状況等に関するお知らせ」(2026年7月24日)
- ジャパン・ホテル・リート投資法人 月次運営状況(2026年6月分)
- いちごホテルリート投資法人「月次運営状況」(2026年7月27日公表)
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(2026年5月・47都道府県×4業態、N=17,063施設)、OTA掲載在庫ベースの推定稼働率(N=22,212施設・1,351,342室)