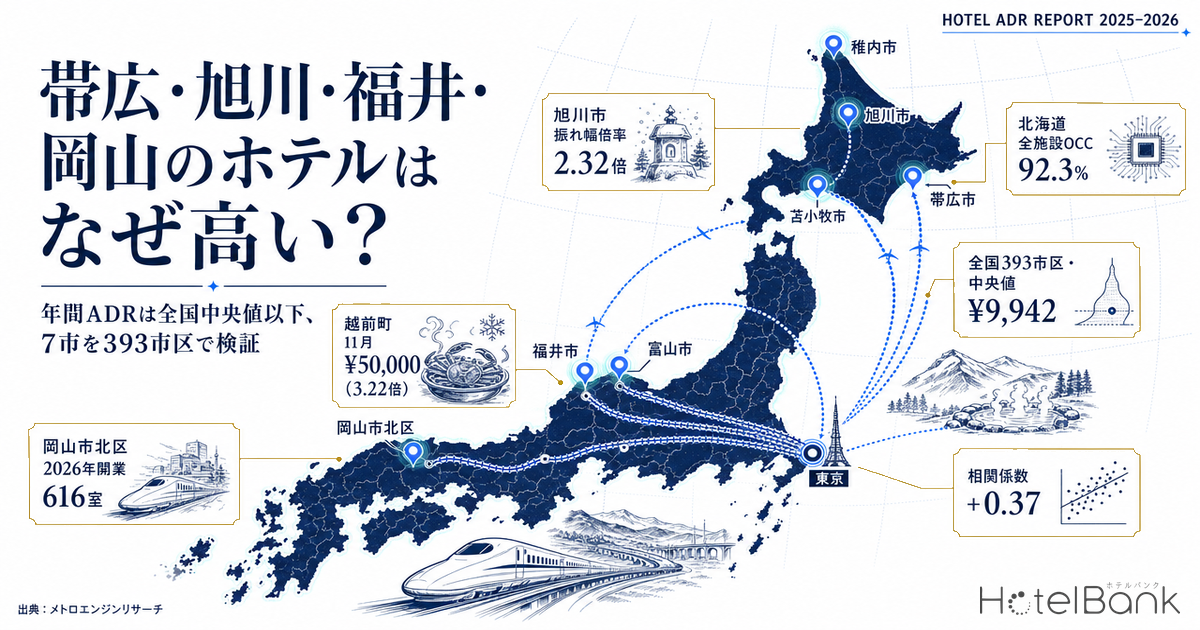
「帯広 ホテル 高い なぜ」「福井 ホテル 高い なぜ」「岡山 ホテル 高い なぜ」——検索窓に打ち込まれるこの問いは、旅行者と出張者が実際に価格表を見て抱いた実感である。本稿では、その実感をデータで検証する。対象は帯広市・旭川市・苫小牧市・稚内市(北海道)、福井市(福井県)、岡山市北区(岡山県)、富山市(富山県)の7市区。直近12ヶ月(2025年8月〜2026年7月)の推定成約ADRを、全国393市区の分布の中に置き直したうえで、施設数・客室ストック・推定稼働率・新規供給まで順に確認していく。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は7.5%(ビジネス/シティ業態は6.0%)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格=OTA等に公開されている全プランの平均価格(2名1室利用時・1室あたり料金・税込)。上記のADRとは基準が異なるため、本記事では明示的に「掲載価格」と表記して区別しています。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt程度の精度を確認済)。都道府県単位のみで使用し、個別施設のOCCは算出していません。
- 振れ幅倍率=直近12ヶ月のうち最も高い月のADR ÷ 最も安い月のADR。値が大きいほど、時期による価格差が大きい。
- データ出典:メトロエンジンリサーチ。国内約168,000施設を追跡し、うちOTA上で稼働が確認できる約27,000施設・約126万室を分析対象としています。
- — 7市区すべてが全国中央値以下。直近12ヶ月の平均ADRは¥6,905〜¥9,401で、全国393市区の中央値¥9,942を全市区が下回った(パーセンタイル18〜44位)。
- — 「施設数が少ないから高い」は不成立。掲載施設数とADRの相関は+0.37と正、客室ストックとは+0.06。供給量はADR水準をほとんど説明しない。
- — 「高い」は2つの型に分かれる。振れ幅型=北海道4市(旭川2.32倍・全国上位3%)、底堅型=福井市・岡山市北区(1.22倍・下位13%で底が抜けない)。
- — 月次で平坦な市場も、日単位では跳ねる。富山市の最高日は中央日の1.96倍、福井市は1.98倍。年に数日だけ2倍近くまで上がる。
- — 供給は岡山市北区に集中。2026年に616室が加わり、さらに490室のパイプライン。帯広4.3%・稚内6.0%は需要の山に供給が追随していない。
7市区すべてが、年間平均では全国中央値を下回っていた
まず結論から示す。7市区の直近12ヶ月の平均ADRは、稚内市の¥9,400が最も高く、以下、旭川市¥8,900、苫小牧市¥8,900、福井市¥8,700、岡山市北区¥7,900、帯広市¥7,700、富山市¥6,900と続く。これに対し、同じ12ヶ月で比較可能な全国393市区の中央値は¥9,900であった。7市区はいずれも中央値以下、パーセンタイルでいえば18〜44位(下から数えた順位)に収まる。つまり年間を通した平均水準で見る限り、これらの街は「全国的に高い街」ではない。
それでは、なぜ「高い」と検索されるのか。手がかりは平均ではなく、分布の形にある。下表の右側、最安月・最高月・振れ幅倍率の列を見てほしい。
| 市区 | 12ヶ月平均ADR | 全国順位 | 最安月 | 最高月 | 振れ幅倍率 | 同順位 | 掲載施設数 | 客室ストック |
|---|---|---|---|---|---|---|---|---|
| 稚内市 | ¥9,401 | 44 | ¥6,772 | ¥13,877 | 2.05倍 | 93 | 21.1 | 1,121 |
| 旭川市 | ¥8,868 | 42 | ¥5,679 | ¥13,150 | 2.32倍 | 97 | 65.5 | 4,280 |
| 苫小牧市 | ¥8,858 | 41 | ¥6,619 | ¥13,183 | 1.99倍 | 92 | 15.4 | 1,566 |
| 福井市 | ¥8,735 | 40 | ¥8,114 | ¥9,868 | 1.22倍 | 13 | 53.6 | 3,026 |
| 岡山市北区 | ¥7,897 | 30 | ¥7,250 | ¥8,880 | 1.22倍 | 13 | 67.2 | 7,516 |
| 帯広市 | ¥7,655 | 28 | ¥5,427 | ¥10,958 | 2.02倍 | 93 | 35.6 | 3,076 |
| 富山市 | ¥6,905 | 18 | ¥5,938 | ¥7,994 | 1.35倍 | 31 | 76.3 | 6,078 |
| 全国393市区・中央値 | ¥9,942 | — | ¥8,052 | ¥12,691 | 1.48倍 | — | 33.9 | — |
全国順位はパーセンタイル(下から数えた順位、100が最高)。対象は2025年8月〜2026年7月の12ヶ月すべてで推定成約ADRが算出でき、かつ月平均10施設以上の観測がある全国393市区。掲載施設数は12ヶ月平均、客室ストックは施設マスターの合計。出典:メトロエンジンリサーチ&コンサルティング
旭川市の振れ幅倍率2.32倍は、全国393市区のうち上位3%に入る。帯広市2.02倍、稚内市2.05倍、苫小牧市1.99倍も上位7〜8%圏内である。北海道4市はいずれも「年間平均は中央値以下なのに、月による価格差だけが全国トップクラス」という組み合わせを示す。逆に福井市と岡山市北区の1.22倍は下位13%——全国でも指折りに価格が動かない街だ。
「施設数が少ないから高い」は、全国データでは成立しない
直感的にありそうな説明は「宿が少ないから高い」である。これを393市区で検証した。横軸にOTA掲載施設数、縦軸に12ヶ月平均ADRを取った散布図が次のものだ。
N=393市区(月平均10施設以上の観測がある市区に限定)。政令指定都市は行政区単位。埼玉県・神奈川県・三重県はデータ取得エラーのため集計対象外。出典:メトロエンジンリサーチ&コンサルティング
相関係数は+0.37(対数変換後は+0.40)。つまり施設数が多い市区ほどADRはむしろ高い。これは大都市中心部が施設数も単価も高いことによる当然の結果であり、「供給が薄いから高い」という仮説とは逆方向である。客室ストック(施設マスターの合計客室数)で置き換えると相関は+0.06とほぼ消える。供給量の多寡は、ADR水準をほとんど説明しない。
では供給量は価格の「振れ幅」を説明するだろうか。こちらも検証したが、掲載施設数と振れ幅倍率の相関は+0.21、客室ストックとでは+0.02にとどまった。施設数が少ないほど価格が乱高下する、という関係も全国レベルでは確認できない。苫小牧市(1,566室)と稚内市(1,121室)の振れ幅が大きいのは事実だが、同程度の客室ストックで振れ幅が小さい市区も多数存在する。
供給構造だけでは説明がつかない以上、答えは需要の入り方——つまり「いつ、どれだけ集中するか」に求めるほかない。
「高い」の正体は2つの型に分かれる — 振れ幅型と底堅型
7市区の月次ADRを暦月順に並べ替えたのが次のグラフである。データは直近12ヶ月(2025年8月〜2026年7月)を、季節性が読めるよう1月〜12月の順に組み替えている。
1〜7月は2026年、8〜12月は2025年の実績値。推定成約ADR(税抜相当)。出典:メトロエンジンリサーチ&コンサルティング
グラフは明確に2つの束に分かれる。北海道4市(稚内・旭川・苫小牧・帯広)は夏に急峻な山を作り、冬から春にかけて深く沈む。帯広市は4月の¥5,400から8月の¥11,000へ、わずか4ヶ月で2倍を超える。旭川市も4月の¥5,700が翌年1〜2月に¥10,100〜¥10,500へ跳ね、さらに8月に¥13,200まで上がる二山型だ。旭川の2月の山は冬季イベント期にあたり、夏の観光需要とは別の系統の需要が乗っていると読める。
一方、福井市と岡山市北区の線はほぼ水平である。福井市は最安月の2月でも¥8,100、最高月の8月で¥9,900。年間を通じて¥8,000台後半から¥9,000台前半に張り付いており、「安くなる月」が存在しない。全国393市区の「最安月」の中央値が¥8,100であることを考えると、福井市は一年で最も安い月ですら、平均的な街の底値と同水準ということになる。
振れ幅倍率=直近12ヶ月の最高月ADR÷最安月ADR。破線は全国393市区の中央値1.48倍。出典:メトロエンジンリサーチ&コンサルティング
この違いを整理すると、「高い」という体感には少なくとも2つの発生機序があることになる。
A. 振れ幅型(稚内・旭川・苫小牧・帯広)
年間平均は全国中央値以下。しかし需要が特定の数ヶ月に集中し、ピーク月は最安月の約2倍。検索が発生するのは、その山の時期に当たった人が価格を見たときである。閑散期を選べば全国平均より安く泊まれる。
B. 底堅型(福井市・岡山市北区)
振れ幅倍率1.22倍と全国下位13%。ピークは目立たない代わりに、底が抜けない。通年で薄く厚い業務需要が入り、閑散期の値引き競争が起きにくい構造。「いつ調べても同じくらいの値段」という体感につながる。
C. 富山市は、どちらでもない
平均¥6,900(全国下位18%)、振れ幅1.35倍(下位31%)。年間平均も振れ幅も全国平均以下で、7市区で最も「データ上は安い」。検索意図とデータの乖離が最も大きい市場である。
この2つの型は、表1の「全国順位」(年間平均ADRのパーセンタイル)と「同順位」(振れ幅倍率のパーセンタイル)を2軸に取ると、より明確に分離する。下表は7市区を同じ393市区母集団の中で位置づけたものである。
| 振れ幅 小 (下位33%以下) |
振れ幅 中 (34〜66%) |
振れ幅 大 (上位67%以上) |
|
|---|---|---|---|
| ADR 高位 (上位67%以上) |
該当なし | 該当なし | 該当なし |
| ADR 中位 (34〜66%) |
福井市 ADR 40/振れ幅 13 底堅型。底値が下がらない |
該当なし | 稚内市 ADR 44/振れ幅 93 旭川市 ADR 42/振れ幅 97 苫小牧市 ADR 41/振れ幅 92 振れ幅型。夏に山、春に谷 |
| ADR 低位 (下位33%以下) |
岡山市北区 ADR 30/振れ幅 13 富山市 ADR 18/振れ幅 31 水準も振れ幅も全国下位 |
該当なし | 帯広市 ADR 28/振れ幅 93 最も水準が低く、最も振れる |
数値は表1の全国順位(年間平均ADR)および同順位(振れ幅倍率)。母集団は全国393市区。出典:メトロエンジンリサーチ&コンサルティング
7市区は1つも「ADR高位」の行に入らない。分離が起きているのは縦軸(水準)ではなく横軸(振れ幅)であり、これが「年間平均では中央値以下なのに高いと感じる」という乖離の構造である。中央列(振れ幅 中)が空であることも重要で、7市区は振れる市場と振れない市場にはっきり二分され、中間がない。
日単位で見ると、富山にも「跳ねる日」がある
月次では平坦に見える市場でも、日単位ではまったく別の顔を見せる。掲載価格(全プラン平均・税込)の日次データ365日分から、各市の中央値・上位10%水準・最高日を算出した。
| 市区 | 中央日 | 上位10%の日 | 中央比 | 最高日 | 中央比 | 最高日の日付 |
|---|---|---|---|---|---|---|
| 稚内市 | ¥23,727 | ¥38,793 | 1.63倍 | ¥44,535 | 1.88倍 | 26/08/08(土) |
| 帯広市 | ¥21,163 | ¥31,449 | 1.49倍 | ¥43,599 | 2.06倍 | 26/08/13(木) |
| 旭川市 | ¥20,689 | ¥29,381 | 1.42倍 | ¥40,465 | 1.96倍 | 26/07/18(土) |
| 苫小牧市 | ¥30,561 | ¥41,697 | 1.36倍 | ¥51,826 | 1.70倍 | 25/10/25(土) |
| 富山市 | ¥26,240 | ¥34,941 | 1.33倍 | ¥51,453 | 1.96倍 | 26/08/09(日) |
| 福井市 | ¥29,363 | ¥38,754 | 1.32倍 | ¥58,006 | 1.98倍 | 26/03/28(土) |
| 倉敷市 | ¥29,846 | ¥39,118 | 1.31倍 | ¥51,808 | 1.74倍 | 26/05/03(日) |
| 岡山市北区 | ¥21,993 | ¥28,653 | 1.30倍 | ¥40,221 | 1.83倍 | 25/11/08(土) |
掲載価格(全プラン平均・2名1室・税込)。2025年9月1日〜2026年8月31日のチェックイン日365日分。ADR(推定成約単価)とは基準が異なります。出典:メトロエンジンリサーチ&コンサルティング
ここで際立つのが稚内市である。上位10%の日は中央日の1.63倍——8市区で最も日次の散らばりが大きい。帯広市1.49倍、旭川市1.42倍が続き、月次で見た振れ幅型の順位とおおむね一致する。
一方、富山市の中央比1.33倍は決して大きくないが、最高日は中央日の1.96倍に達する。2026年8月9日(日)・8月10日(月)と、5月2〜3日の大型連休が上位を占めた。福井市も最高日は1.98倍で、2026年3月28日(土)が最高、次いで5月3日(日)、8月8日(土)。つまり富山・福井は「平時は安いが、年に数日だけ2倍近くまで跳ねる」市場である。この数日に当たった人の検索が「なぜ高い」となって現れていると考えると、月次データとの乖離は説明がつく。
岡山市北区の最高日は2025年11月8日(土)の¥40,200で、中央日の1.83倍。同じ11月の22日(土)も上位に入る。秋の週末に需要が集中する構造がうかがえる。
福井の11月は、市街ではなく海沿いで起きている
「福井 ホテル 高い」の検索意図には、越前がに解禁期(11月上旬〜)の宿泊単価が含まれている可能性が高い。ただし、この価格上昇は福井市内では起きていない。県内主要4市町のADRを暦月順に並べたのが次のグラフである。
1〜7月は2026年、8〜12月は2025年の実績値。越前町N=17〜20施設、坂井市N=13〜17施設、あわら市N=21〜22施設、福井市N=36〜38施設(月別の推定成約ADR算出対象数)。出典:メトロエンジンリサーチ&コンサルティング
越前町は10月の¥15,500から11月に¥50,000へ、実に3.22倍に跳ね上がる。12月にはさらに¥61,800まで上昇し、3月まで¥44,000台を維持したのち、4月に¥20,100へ急落する。カニの水揚げ期間とほぼ完全に一致する動きだ。坂井市(三国港を擁する)も10月¥8,700から11月¥17,000へ1.95倍。あわら市は¥21,300から¥25,100へ1.18倍と穏やかである。
これに対し福井市は¥8,600から¥9,100へ、わずか1.06倍。つまり県全体で語られる「福井は高い」は、福井市街のビジネスホテルではなく、越前海岸のカニ宿の単価が引き上げているものだ。福井市の「高い」体感は、前節で見たとおり底値が下がらないことに由来する別の現象と切り分けて考える必要がある。福井県内の価格階層については福井3クラスタのADR階層でも駅前・温泉・恐竜の3層構造として整理している。
なお、福井県の宿泊需要は北陸新幹線の県内延伸以降、高い水準を維持している。福井県内の2025年の延べ宿泊者数は約386.8万人(速報値)と前年比4.0%減となったものの、2023年比では19.2%増の水準にある。外国人宿泊者数は約11万人と初めて10万人を超えた(福井新聞ONLINE)。延伸2年目の需要動向については北陸新幹線福井延伸2年 — 宿泊者数4%減と若狭湾構想が示す『2年目の壁』で詳述している。
需要側の確認 — 推定稼働率は北海道が最も高い
供給量では説明がつかない以上、需要の厚みを別指標で確認しておきたい。都道府県単位の推定稼働率(2026年7月)は次のとおりである。
| 都道府県 | 全施設OCC 2026年7月 |
ビジネスホテルOCC 2026年7月 |
対象施設数 | 対象客室数 |
|---|---|---|---|---|
| 北海道 | 92.3% | 94.2% | 1,293 | 92,099 |
| 福井県 | 88.5% | 91.2% | 240 | 8,916 |
| 岡山県 | 86.1% | 88.5% | 232 | 13,946 |
| 富山県 | 82.6% | 86.1% | 169 | 12,165 |
2026年7月の日平均。OTA販売在庫に基づく推定値であり、施設全体の実稼働率とは異なります。出典:メトロエンジンリサーチ&コンサルティング
2026年7月時点の推定稼働率は北海道92.3%、福井県88.5%、岡山県86.1%、富山県82.6%(いずれも2026年7月の日平均)と、ADR水準の並びとおおむね一致する。北海道の夏は需要が厚く、価格の山も高い。富山県は4県で最も低く、平均ADRが7市区で最も低いことと整合する。ただしこれは月平均であり、前節で見たとおり特定日には富山でも中央日の約2倍まで価格が上がる。月平均の稼働率が低いことと、特定日に取りにくいことは両立する。
今後入る客室はどこにあるか — 供給パイプラインで読む成長余地
最後に、これらの市場に今後どれだけ客室が入るのかを確認する。直近3年(2024〜2026年)に開業が確認できた施設の客室数と、既存客室ストックに対する比率を整理した。
| 市区 | 客室ストック | 施設数 | 2024年開業 | 2025年開業 | 2026年開業 | 3年計/ストック | 建築計画(確認申請ベース) |
|---|---|---|---|---|---|---|---|
| 稚内市 | 1,121 | 30 | 0 | 0 | 67 | 6.0% | — |
| 旭川市 | 4,280 | 46 | 198 | 47 | 8 | 5.9% | — |
| 苫小牧市 | 1,566 | 17 | 0 | 51 | 176 | 14.5% | — |
| 福井市 | 3,026 | 55 | 353 | 19 | 160 | 17.6% | — |
| 岡山市北区 | 7,516 | 65 | 0 | 67 | 616 | 9.1% | 490室(2027年4月・2028年12月完成予定) |
| 帯広市 | 3,076 | 34 | 101 | 0 | 30 | 4.3% | — |
| 富山市 | 6,078 | 81 | 48 | 351 | 2 | 6.6% | — |
開業客室数はOTA掲載確認ベース。掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性があります。建築計画は調査時点での確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みで、現時点での確定パイプラインの下限値として参照してください。出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)/国土交通省「建築動態統計調査」
客室ストックに占める2024〜2026年開業分の比率。出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
最も供給が動いているのは岡山市北区である。2026年だけで616室——既存ストック7,516室の8.2%に相当する客室が加わった。この中には、2026年8月6日に開業した「アパホテル&リゾート〈岡山駅新幹線口〉」(地上14階建て・600室)が含まれる(アパホテル公式)。さらに建築計画ベースでは、駅前町一丁目の再開発案件190室(2027年4月完成予定)、野田屋町の再開発案件300室(2028年12月完成予定)の計490室が控える。岡山市北区は7市区で唯一、確認申請ベースのパイプラインが確認できる市場だ。
次いで比率が高いのが福井市(17.6%)と苫小牧市(14.5%)である。福井市は2024年に353室、2026年に160室が加わり、3年で532室——ストックの17.6%が築3年以内という計算になる。北陸新幹線延伸に合わせた供給がひととおり入った形だ。福井市の振れ幅倍率が全国下位13%と極端に平坦なのは、新しい供給が入り続ける中でも底値が崩れていないことを示しており、需要の厚みを裏づける材料といえる。
苫小牧市は2026年に176室が加わり、既存1,566室に対して11.2%の増加となった。背景には、隣接する千歳市を中心とした半導体関連の投資に伴う宿泊需要の拡大がある。千歳・恵庭では2023年以降に11施設が増えたと報じられており(北海道新聞)、苫小牧はその外縁に位置する。客室ストックが1,566室しかない市場に対して二桁%の供給が入る局面であり、今後の価格形成を注視したいエリアである。この道央圏に入る客室の中身については、道央に積み上がる「働く人の宿」— 千歳・苫小牧2026年開業7施設738室の実像で施設単位まで分解している。
一方、帯広市(4.3%)・旭川市(5.9%)・稚内市(6.0%)・富山市(6.6%)は供給増加が緩やかで、確認申請ベースのパイプラインも現時点では確認できない。とりわけ帯広市は2022年・2023年の開業確認がゼロ、2025年もゼロで、2024年の101室と2026年の30室にとどまる。夏季に最安月の2倍まで価格が上がる需要の山があるにもかかわらず供給が追随していない構図であり、市場としての伸びしろは大きいと読める。稚内市も客室ストック1,121室に対して2026年の67室が直近唯一の追加であり、夏季の需要集中を吸収する余地が残る。
⚠ 供給データに関する注意:開業客室数はOTA掲載が確認できた施設に基づくため、直近および今後の年は構造的に過少カウントとなります。また建築計画は確認申請ベースであり、通常は開業の1〜2年前に申請されることから、2028年以降の件数は今後の申請追加によって増加する見込みです。本記事の数値は「現時点で観測できる下限値」として参照してください。
まとめ — 「高い」を分解すると、打てる手が変わる
本稿の検証結果を整理する。第一に、帯広・旭川・苫小牧・稚内・福井・岡山・富山の7市区は、いずれも年間平均ADRで全国393市区の中央値(¥9,900)を下回っていた。「全国的に高い街」という認識は、少なくとも年間平均という尺度では支持されない。
第二に、「施設数が少ないから高い」という説明も全国データでは成立しない。掲載施設数とADRの相関は+0.37と正、客室ストックとでは+0.06とほぼ無相関だった。振れ幅との関係も同様である。
第三に、「高い」という体感は少なくとも2つの異なる機序から生まれている。北海道4市は時期による振れ幅(最高月が最安月の約2倍、全国上位10%圏)が、福井市・岡山市北区は底値が下がらないこと(振れ幅1.22倍、全国下位13%)が、それぞれ「高い」の実体である。富山市はどちらでもなく、年間を通じて全国下位圏の水準にありながら、年に数日だけ中央日の約2倍まで跳ねる。
この分解は、旅行者にとっても宿にとっても実務的な含意を持つ。旅行者の側から見れば、振れ幅型の街では時期をずらせば全国平均より安く泊まれる余地が大きく、底堅型の街では時期をずらしても効果が薄いため予約タイミングの前倒しが効く。宿の側から見れば、振れ幅型の市場では山の高さを取りにいく価格設計、底堅型の市場では底の水準をどこまで維持できるかが収益の分かれ目になる。同じ「高い」でも、最適な打ち手はまったく異なる。
そして供給面では、岡山市北区が2026年に616室を加え、さらに490室のパイプラインを持つ一方、帯広市・稚内市・旭川市は明確な追加供給が見当たらない。需要の山が確認できるのに客室が増えていない市場は、そのまま成長余地として読める。全国の稼働率と需給余地の全体像は2026年6月の稼働率56.2% — 「客室1室あたり宿泊者数」で読む47都道府県の需給余地で、季節性の型分類は秋のADRはどの月に山が来るかで、それぞれ補完的に確認できる。
あわせて読みたい
- 福井3クラスタのADR階層 — 駅前・温泉・恐竜、アッパーミドル空白の投資余地
- 北陸新幹線福井延伸2年 — 宿泊者数4%減と若狭湾構想が示す『2年目の壁』
- 秋のADRはどの月に山が来るか — 47都道府県を9月型/10月型/11月型/平坦型に分類した2026
- 2026年6月の稼働率56.2% — 「客室1室あたり宿泊者数」で読む47都道府県の需給余地
- 島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差、価格の階層はこうできている
- 2026年上期・47都道府県×4業態のADR前年比 — 符号が揃った16県、割れた31県
- 道央に積み上がる「働く人の宿」— 千歳・苫小牧2026年開業7施設738室の実像
- ブッキングカーブは3点で足りる — 岡山県の実測でみる45日前・30日前・直前の運用フレーム
- おわら風の盆2026、平日3日間の推定OCC85.0% — 富山県の在庫消化を宿泊45日前から読む
- 秋は「日によって」いくら違うのか — 9〜10月の日別価格レンジが最も広いエリア・業態ランキング2026
- 北陸新幹線敦賀延伸3年目|福井・敦賀・小松・金沢 4都市ADR徹底比較
参考資料・出典一覧
■ データソース
推定成約ADR・掲載価格日次データ・推定稼働率・客室ストックはメトロエンジンリサーチ(国内約168,000施設を追跡、うちOTA上で稼働が確認できる約27,000施設・約126万室が分析対象)。集計期間は、推定成約ADRが2025年8月〜2026年7月の12ヶ月、掲載価格日次が2025年9月1日〜2026年8月31日のチェックイン日365日分、推定稼働率が2026年7月の日平均。新規開業客室数はOTA掲載確認ベース、建築計画は国土交通省「建築動態統計調査」に基づく確認申請ベース。
■ 試算前提
比較母集団は、12ヶ月すべてで推定成約ADRが算出でき、かつ月平均10施設以上の観測がある全国393市区。政令指定都市は行政区単位で集計し、埼玉県・神奈川県・三重県はデータ取得エラーのため対象外とした。エリアADRは対象施設の中央値(エリアの標準的な施設の水準)を採用。振れ幅倍率=直近12ヶ月の最高月ADR÷最安月ADR。全国順位・同順位はいずれもパーセンタイル(下から数えた順位、100が最高)。相関係数はピアソンの積率相関係数で、対数変換後の値も併記した。
■ 限界・留意点
ADR・稼働率はいずれもOTA公開データに基づく推定値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREIT開示実績との照合で誤差中央値は7.5%、ビジネス/シティ業態では6.0%。照合対象は184物件月・2026年4〜5月)。掲載価格(全プラン平均・税込)と推定成約ADR(税抜相当)は基準が異なるため直接比較できない。稼働率は都道府県単位のみで算出しており、個別施設・市区単位には適用していない。開業客室数はOTA掲載確認ベースのため直近および今後の年は構造的に過少カウントとなり、建築計画も確認申請ベースで今後の申請追加により増加する見込みであることから、供給関連の数値はいずれも現時点で観測できる下限値である。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(全国393市区・2025年8月〜2026年7月)、掲載価格日次データ(8市区・365日)、推定稼働率、客室ストック
- メトロエンジンリサーチ&コンサルティング — 新規開業データ(OTA掲載確認ベース)
■ 政府統計・公的データ
- 国土交通省「建築動態統計調査」(建築計画・確認申請ベース)
- 観光庁「宿泊旅行統計調査」(福井県の延べ宿泊者数)
■ ニュース・報道