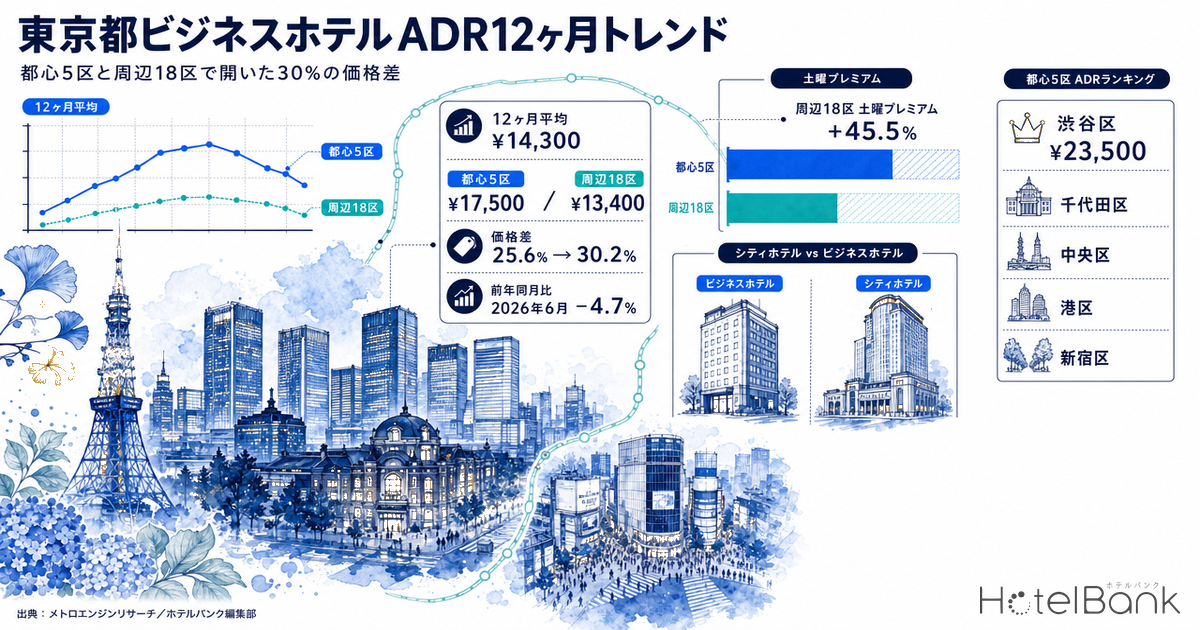
東京都のビジネスホテル市場は、2025年秋にピークを迎えた単価上昇が2026年に入って明確に減速している。メトロエンジンリサーチの推定成約ADR(約900施設)で直近12ヶ月を追うと、東京都のビジネスホテルの平均は月次¥11,900〜¥17,800のレンジで推移し、12ヶ月平均は¥14,300(前年同期比+6.3%)だった。しかし前年同月比の伸び率は2025年10月の+15.0%を頂点に縮小し、2026年6月には−4.7%とマイナスへ転じている。
本稿では、この転換点を「都心5区と周辺18区」「平日と週末」「業態カテゴリ」という3つの軸で分解し、東京の宿泊単価がどこで伸び、どこで止まったのかを定量的に整理する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)をもとに算出しています。
- 掲載価格:OTA等に掲載されている全プランの平均価格(2名1室利用時・1室あたり料金・税込)。曜日別の価格差を扱う章では、この掲載価格ベースの水準を用いています(ADRとは基準が異なります)。
- 前年同月比:季節性の影響を排除するため、比較はすべて前年同月との対比で行っています(前月比は使用していません)。
- データ出典:メトロエンジンリサーチ
- — ¥14,300(前年同期比+6.3%)— 東京都ビジネスホテルの推定成約ADR直近12ヶ月平均。2026年6月は¥11,900・前年同月比−4.7%と前年割れに転じた。
- — 前年同月比の伸びは2025年10月の+15.0%が頂点。2026年2月に+0.4%まで縮小し、6月にマイナス圏へ。上昇局面はいったん踊り場に入った。
- — 都心5区¥17,500に対し周辺18区¥13,400。価格差は25.6%→30.2%へ拡大し、減速は周辺区が約4ヶ月先行した(2026年2月〜)。
- — 土曜プレミアムは周辺18区+45.5%/都心5区+37.2%。周辺区ほど週末依存が強く、平日側に単価の底上げ余地が残る。
- — 2026年秋(10〜11月)の試算レンジは¥15,200〜¥16,300。前年の高値¥15,300/¥16,500をどこまで守れるかが分岐点となる。
東京都ビジネスホテルの12ヶ月:2025年秋がピーク、2026年春以降は伸びが鈍化
まず全体像を確認する。東京都のビジネスホテル(対象施設数N=894〜924施設、月により変動)の推定成約ADRは、明確な季節パターンを持つ。4月と10〜11月に高く、6月と1月に落ち込む二山型である。2026年4月の¥17,800が直近12ヶ月の最高値、2026年6月の¥11,900が最低値だった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=894〜924施設)
年別に重ねると、2025年の水準が2024年を一貫して上回っていたのに対し、2026年の線は年前半こそ2025年の上を走っていたものの、6月には2025年6月(¥12,500)を下回る¥11,900まで沈んだ。単価の階段が一段上がり続ける局面は、いったん踊り場に入ったと読める。
前年同月比で見ると転換は一段と鮮明である。2025年10月が+15.0%、11月が+13.2%と二桁の伸びを記録した後、2026年2月には+0.4%までほぼゼロ成長となり、6月は−4.7%となった。伸び率の縮小は、上昇が止まったというより「前年に大きく上げた反動で、比較基準が高くなった」構造的な帰結でもある。2024年から2025年にかけての上昇幅が大きかったエリアほど、2026年の前年比は伸びにくい。
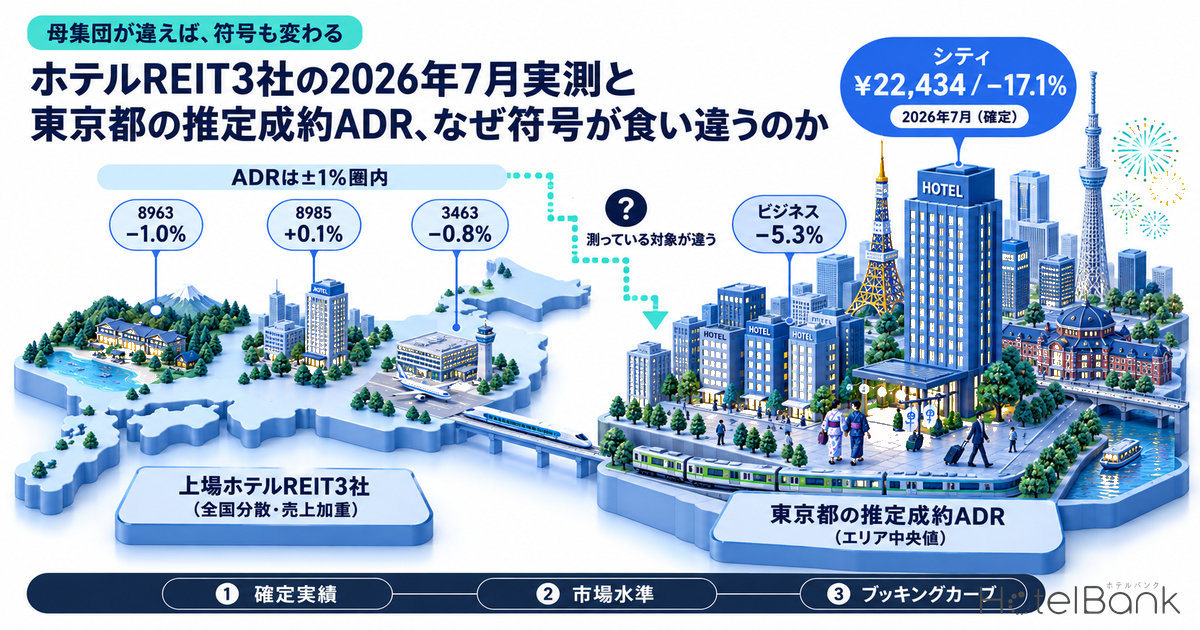
この動きは上場ホテルREITの開示とも整合する。宿泊主体型ホテルを多く保有するインヴィンシブル投資法人は、2026年6月の国内ホテル101物件のADRを¥12,412(前年同月比−3.9%)、稼働率82.7%(2026年6月時点、同−0.1pt)、RevPAR¥10,264(同−4.0%)と公表している。いちごホテルリート投資法人も同月の24ホテル合計(改装のため全館休館中の2ホテルを除く)のADRを¥8,872(同−5.9%)と開示した。一方、変動賃料等導入29ホテルを対象とするジャパン・ホテル・リート投資法人のADRは¥18,509(同+1.6%)とプラスを維持しており、価格帯の上位ほど下げ圧力が小さい構図が見える。
| REIT(2026年6月・公表値) | 対象範囲 | ADR | 稼働率 | ADR前年同月比 |
|---|---|---|---|---|
| インヴィンシブル投資法人 | 国内ホテル101物件 | ¥12,412 | 82.7% | −3.9% |
| いちごホテルリート投資法人 | 24ホテル合計(休館2ホテル除く) | ¥8,872 | 80.6% | −5.9% |
| ジャパン・ホテル・リート投資法人 | 変動賃料等導入29ホテル | ¥18,509 | 81.2% | +1.6% |
出典:各社REIT月次運営データよりホテルバンク編集部作成(各社が公表した数値をそのまま記載)
都心5区と周辺18区:格差は25.6%から30.2%へ拡大
次に地理的な内訳を見る。千代田区・中央区・港区・新宿区・渋谷区の都心5区(対象施設N=382〜394施設)と、それ以外の18区(同N=428〜449施設)に分けて、施設数で加重した推定成約ADRを比較した。
直近12ヶ月(2025年7月〜2026年6月)の平均は、都心5区が¥17,500、周辺18区が¥13,400だった。前年同期はそれぞれ¥16,000、¥12,700であり、伸び率は都心5区+9.6%、周辺18区+5.7%と差がついている。結果として両者の価格差は、金額ベースで¥3,300から¥4,100へ、比率ベースでは25.6%から30.2%へ拡大した。東京のビジネスホテル市場は、この1年で「中心が上がり、外側が追随しきれない」構図が強まったことになる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(都心5区N=382〜394施設、周辺18区N=428〜449施設)
月次の前年同月比を並べると、乖離が生じたタイミングが特定できる。2025年7〜8月は都心5区+11.1%/+6.2%、周辺18区+10.0%/+7.0%とほぼ横並びだった。差が開いたのは2025年9月以降で、10月は都心5区+20.6%に対し周辺18区+12.5%、2026年1月は都心5区+16.4%に対し周辺18区+2.7%、2月に至っては周辺18区が−1.7%と先にマイナス圏へ入っている。つまり周辺区の減速は都心より4ヶ月ほど早く始まっていた。
そして2026年6月は都心5区−6.4%、周辺18区−2.6%と、両者そろってマイナスとなった。この月に限れば都心の下げ幅の方が大きいが、これは前年同月の水準が都心で高かったことの裏返しでもある。12ヶ月を通した水準そのものは、依然として都心が周辺を3割上回っている。
区別ランキング:渋谷区¥23,500がトップ、中央区が+12.8%で最も伸びた
23区を個別に見ると、単価水準と伸び率は必ずしも一致しない。直近12ヶ月平均の推定成約ADRが最も高いのは渋谷区の¥23,500で、2位の中央区¥18,200を¥5,300上回る。ただし渋谷区の前年同期比は+2.9%と23区の中では小さい部類で、すでに高い水準に達したエリアほど追加の上昇余地が限られていることを示唆する。
対照的に伸びが目立つのは中央区(+12.8%)と江東区(+9.7%)、江戸川区(+10.4%)である。中央区は対象施設数がN=127と23区で2番目に多く、供給が厚いエリアでありながら二桁の上昇を記録した点で特徴的といえる。日本橋・八重洲・銀座周辺の再開発と、東京駅を挟んだ千代田区(+9.1%)との連動が背景にあると考えられる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(対象施設10施設未満の区は除外)
| 区 | 12ヶ月平均ADR | 前年同期比 | 対象施設数 | 区分 |
|---|---|---|---|---|
| 渋谷区 | ¥23,500 | +2.9% | 25 | 都心5区 |
| 中央区 | ¥18,200 | +12.8% | 127 | 都心5区 |
| 港区 | ¥17,000 | +8.1% | 94 | 都心5区 |
| 千代田区 | ¥16,400 | +9.1% | 63 | 都心5区 |
| 新宿区 | ¥15,800 | +8.7% | 69 | 都心5区 |
| 台東区 | ¥14,800 | +3.0% | 148 | 周辺18区 |
| 墨田区 | ¥14,800 | +5.9% | 22 | 周辺18区 |
| 荒川区 | ¥14,000 | +18.2% | 10 | 周辺18区 |
| 江東区 | ¥13,400 | +9.7% | 30 | 周辺18区 |
| 文京区 | ¥13,300 | +4.9% | 14 | 周辺18区 |
| 品川区 | ¥13,200 | +8.6% | 29 | 周辺18区 |
| 豊島区 | ¥12,300 | +5.9% | 55 | 周辺18区 |
| 大田区 | ¥12,000 | +6.4% | 49 | 周辺18区 |
| 江戸川区 | ¥11,800 | +10.4% | 15 | 周辺18区 |
| 北区 | ¥10,700 | +3.1% | 19 | 周辺18区 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成/対象施設数が10施設未満の区(目黒区・世田谷区・杉並区・中野区・足立区・葛飾区・練馬区・板橋区)は集計の安定性を考慮し除外
台東区は対象施設N=148と23区で最多の供給を抱えるが、12ヶ月平均は¥14,800、前年同期比+3.0%にとどまった。上野・浅草エリアは訪日客の主要な受け皿でありながら、供給の厚さが単価上昇のペースを緩やかにしている。逆に施設数の少ない荒川区(N=10、+18.2%)のような小さな母集団では、1〜2施設の価格改定が全体を大きく動かすため、伸び率の解釈には注意が必要である。区ごとの序列が先行きの価格でどう入れ替わるかは、東京23区・秋フォワード価格ランキング2026が予約先行データをもとに整理している。
平日と週末:周辺区の土曜プレミアムは+45.5%、都心の+37.2%を上回る
曜日別の価格構造は、都心と周辺で性格がはっきり分かれる。ここでは日次の掲載価格(全プラン平均・2名1室・税込)を施設ごとに集計し、日別の中央値を曜日別に平均した(対象期間2025年7月1日〜2026年6月30日、都心5区N=262施設、周辺18区N=297施設)。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(都心5区N=262施設、周辺18区N=297施設)
都心5区は月曜¥21,600から木曜¥26,400まで週の前半に緩やかに上昇し、金曜¥26,300でほぼ横ばい、土曜に¥32,800へ跳ね上がり、日曜は¥22,300へ戻る。平日(月〜木・日)の平均¥23,900に対し土曜は+37.2%である。
周辺18区は月曜¥16,400から金曜¥20,300へ、土曜は¥26,500。平日平均¥18,200に対する土曜の上乗せは+45.5%と、都心を8ポイント以上上回る。水準は都心より2〜3割低いにもかかわらず、週末の山は相対的に急である。平日のビジネス需要が薄い分、レジャー需要が集中する土曜への依存度が高いことを示している。
月別に土曜プレミアムを追うと、この差は年間を通じて安定している。都心5区は2026年1月の+23.7%から6月の+46.6%まで振れ幅があるが、周辺18区は同じ月にそれぞれ+30.7%、+53.2%と、ほぼ全月で都心を上回った。1月に両者とも縮小するのは、年始の帰省・初売り需要が平日側を押し上げるためと考えられる。
| 月 | 都心5区 平日 | 都心5区 土曜 | 土曜上乗せ | 周辺18区 平日 | 周辺18区 土曜 | 土曜上乗せ |
|---|---|---|---|---|---|---|
| 2025年7月 | ¥21,000 | ¥29,200 | +39.0% | ¥16,700 | ¥24,700 | +47.6% |
| 2025年8月 | ¥20,300 | ¥27,600 | +36.1% | ¥16,300 | ¥23,000 | +41.5% |
| 2025年9月 | ¥22,600 | ¥32,300 | +42.9% | ¥17,000 | ¥26,100 | +53.3% |
| 2025年10月 | ¥26,800 | ¥37,000 | +38.0% | ¥19,400 | ¥29,700 | +53.1% |
| 2025年11月 | ¥28,100 | ¥37,800 | +34.6% | ¥20,700 | ¥29,800 | +44.4% |
| 2025年12月 | ¥25,500 | ¥34,400 | +34.9% | ¥19,000 | ¥28,000 | +47.2% |
| 2026年1月 | ¥21,300 | ¥26,300 | +23.7% | ¥16,300 | ¥21,400 | +30.7% |
| 2026年2月 | ¥22,300 | ¥32,600 | +46.1% | ¥17,400 | ¥26,500 | +52.1% |
| 2026年3月 | ¥24,800 | ¥34,800 | +40.0% | ¥19,200 | ¥28,200 | +47.1% |
| 2026年4月 | ¥27,400 | ¥38,200 | +39.1% | ¥21,200 | ¥30,500 | +43.3% |
| 2026年5月 | ¥25,900 | ¥34,500 | +33.2% | ¥19,300 | ¥27,000 | +40.0% |
| 2026年6月 | ¥20,600 | ¥30,100 | +46.6% | ¥16,000 | ¥24,500 | +53.2% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格ベース・全プラン平均・2名1室・税込/平日=月〜木・日)
この構造は収益機会の所在も示している。都心5区は平日単価がすでに周辺より3割高く、木曜・金曜まで高水準を維持できている。一方の周辺18区は、土曜に対する需要の集中度が高い分、平日側にまだ積み上げの余地が残る。都心のビジネス需要があふれる曜日を捉えられれば、平日水準の底上げにつながるポテンシャルがある。他都市との比較では、東京・名古屋・大阪・福岡の平日ADR徹底分析がビジネス需要の戻り具合を都市別に可視化している。
カテゴリ別:シティホテルの方が伸びも減速も大きい
業態別の動きを見ると、ビジネスホテルとシティホテルでは変動の振幅が異なる。東京都のシティホテル(N=104〜108施設)の直近12ヶ月平均推定成約ADRは¥28,300で、前年同期比+8.0%。ビジネスホテルの¥14,300(+6.3%)に対し、水準は約2倍、伸び率も1.7ポイント高い。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(ビジネスホテルN=894〜924施設、シティホテルN=104〜108施設)
ただし推移を並べると、シティホテルの方が上下ともに振れが大きいことがわかる。2025年11月にはシティホテルが+19.8%と二桁後半の伸びを示したのに対し、ビジネスホテルは+13.2%。逆に2026年5月はシティホテル−3.8%、6月は−12.8%と、ビジネスホテル(+5.7%、−4.7%)より先に、より深くマイナス圏へ入った。
高価格帯ほどインバウンドや催事など変動要因への感応度が高く、需要のピークとボトムがそのまま単価に反映されやすい。逆にビジネスホテルは出張需要という比較的安定した基盤を持つため、上昇局面での伸びは緩やかでも、下落局面での耐性は相対的に強い。2026年前半の局面では、この「振れの小ささ」がビジネスホテルの持ち味として表れている。
市場全体の傾向としても、東京商工リサーチの集計では2025年度のビジネスホテル9ブランドの客室単価は1万4,463円(前年度比+8.9%)、稼働率は83.9%(2025年度・前年度82.8%)と、単価・稼働率がともに改善している。当社の推定成約ADRが示す東京都の12ヶ月平均¥14,300という水準は、この全国ブランド平均とほぼ同等の位置にある。業態による伸びの差がどの地域で大きいかは、業態間で開く価格の二極化2026が都道府県×カテゴリ別に分解している。
今後の見通し:秋の需要期に「前年超え」を作れるかが分岐点
ここまでの3つの軸を整理すると、東京のビジネスホテル市場は次の局面に入りつつある。第一に、単価の前年比プラスは2025年秋をピークに縮小し、2026年6月にマイナスへ転じた。第二に、その減速は周辺18区で2026年2月から、都心5区では6月からと、外側から順に波及した。第三に、業態では価格帯が上がるほど振れが大きく、シティホテルが先行して調整している。
先行きを占ううえで焦点となるのは秋の需要期である。2025年10〜11月は東京都のビジネスホテルADRが¥15,300〜¥16,500と年間の高値圏を形成し、前年同月比でも+15.0%/+13.2%と最も強い伸びを記録した月だった。したがって2026年の同時期は、比較基準が高い状態でのスタートとなる。前年同月比をプラスで維持できるかどうかは、単価そのものよりも「前年の高値をどこまで守れるか」という守備的なテーマに近い。
2026年秋(10〜11月)の3シナリオ試算
秋の水準を定量的に置いてみる。基準は前年実績である2025年10月¥15,348・11月¥16,540(推定成約ADR)。ここに前年同月比の3水準を当てはめた単純外挿が下表である。楽観は2026年1〜6月の前年同月比平均(+2.2%)が秋も続く想定、中位は前年並み(±0%)、悲観は2026年6月の実績(−4.7%)がそのまま継続する想定を置いた。
| シナリオ | 前提(前年同月比) | 2026年10月 | 2026年11月 | 2ヶ月平均 | 想定される背景 |
|---|---|---|---|---|---|
| 楽観 | +2.2% | ¥15,700 | ¥16,900 | ¥16,300 | 2026年前半の伸び(1〜6月平均+2.2%)が維持され、6月の落ち込みが一時的なものにとどまる |
| 中位 | ±0.0% | ¥15,300 | ¥16,500 | ¥15,900 | 前年の高値圏を守るが上積みはできない。高い比較基準に対する横ばい着地 |
| 悲観 | −4.7% | ¥14,600 | ¥15,800 | ¥15,200 | 2026年6月と同じ下げ幅が秋まで続き、周辺18区の減速が都心へ波及する |
出典:メトロエンジンリサーチの2025年実績値をもとにホテルバンク編集部が試算(¥100単位で丸め・需要ショックや大型イベントは織り込まない)
感度:前年同月比の前提が1ポイント動くと、2026年10月は約±¥150、11月は約±¥170、2ヶ月平均では約±¥160振れる。楽観と悲観の幅(6.9ポイント)は2ヶ月平均で¥1,100、率にして約7%に相当する。言い換えれば、秋の着地は「需要が強いか弱いか」より、前年に積み上げた高値をどれだけ維持できるかという幅の中に収まる。この幅を都心5区/周辺18区に分けて見れば、都心は木曜・金曜の平日水準、周辺は土曜への集中度合いが、それぞれレンジ内のどこに着地するかを決める変数になる。
この局面で有効なのは、全日一律の値付けから、曜日・エリア特性に応じた設計へ切り替えることである。都心5区は木曜・金曜まで平日水準を高く保てており、この曜日帯の価格維持がRevPARの下支えになる。周辺18区は土曜への依存度が高い分、平日側の底上げが伸びしろとなる。区別に見ても、中央区(+12.8%)や江東区(+9.7%)のように供給が厚くても二桁近い伸びを実現しているエリアがあり、供給量の多さが単価上昇の制約になるとは限らないことを示している。
また2026年6月の落ち込みは、上場REITの開示でも同様に確認できる現象であり、東京特有の事象ではない。市場全体が「上昇の連続記録」から「高い水準の維持」へと移行するなかで、月次の前年比だけを見て一喜一憂するより、曜日別・エリア別の価格構造をどこまで精緻に設計できるかが、次の12ヶ月の差を生むことになるだろう。
データに関する注記:本記事のADRは、OTA等に公開されている販売価格をもとに算出した推定値です。各施設の実際の成約価格・会計数値とは異なります。また、メトロエンジンリサーチが追跡する国内約168,000施設のうち、OTA上で稼働が確認できる施設を分析対象としており、OTAに掲載されていない施設は含まれません。
あわせて読みたい
- ビジネスホテル価格高騰の実態 — 全国ADR分析と出張コスパ最強10県
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 東京23区・秋フォワード価格ランキング2026|ADR前年同月比で読む都心の序列変化
- 【2026年3月最新】東京23区のビジネスホテルを徹底分析
- 節約シフトと実勢ADR|主要10都市ビジネスホテル2024-2026の3年比較と下半期戦略
- 業態間で開く価格の二極化2026|都道府県×カテゴリ別ADR前年同月比を分解
- 出張都市の宿泊単価2026 — 札幌・仙台・広島・福岡のビジホADRを25ヶ月で読む
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの推定成約ADR(東京都・ビジネスホテル、月次N=894〜924施設、2024年7月〜2026年6月)およびシティホテル(N=104〜108施設)。曜日別は日次の掲載価格(全プラン平均・2名1室・税込、都心5区N=262施設/周辺18区N=297施設、2025年7月1日〜2026年6月30日)。加えて上場ホテルREIT3社の月次運営状況開示(2026年6月)、東京商工リサーチ調査(報道経由)を併用した。
■ 試算前提
エリアADRは対象施設の中央値(エリアの標準的な施設の水準)を採用。都心5区/周辺18区の集計は施設数で加重し、平日は月〜木・日、週末は土曜として区分した。比較はすべて前年同月比(前月比は不使用)。2026年秋の3シナリオ試算は、前年実績である2025年10月¥15,348・11月¥16,540に対し、前年同月比を楽観+2.2%(2026年1〜6月の前年同月比平均)/中位±0.0%/悲観−4.7%(2026年6月実績)で当てはめた単純外挿であり、金額は¥100単位で丸めている。
■ 限界・留意点
ADRはOTA等の掲載価格から算出した推定値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREITの開示実績との照合で誤差中央値6.6%)。OTAに掲載されていない施設は母集団に含まれない。対象施設数が10施設未満の区(目黒区・世田谷区・杉並区・中野区・足立区・葛飾区・練馬区・板橋区)は集計の安定性を考慮して除外しており、荒川区(N=10)のような小母集団では1〜2施設の価格改定が伸び率を大きく動かす点に注意が必要である。曜日別の章のみ掲載価格ベースで、推定成約ADRとは基準が異なる。秋の試算は需要ショック・大型イベント・為替変動・新規供給を織り込まない単純外挿である。
■ 市場データ
- メトロエンジンリサーチ — 東京都のビジネスホテル推定成約ADR(月次・N=894〜924施設)、23区別ADR、曜日別掲載価格(都心5区N=262施設/周辺18区N=297施設、2025年7月〜2026年6月)
■ REIT月次開示
- インヴィンシブル投資法人「月次運営状況(2026年6月)」
- いちごホテルリート投資法人「月次運営状況(2026年6月)」
- ジャパン・ホテル・リート投資法人「2026年6月度の月次開示に関するお知らせ」
■ 業界統計・報道